CAR T Cell Therapy Market Summary
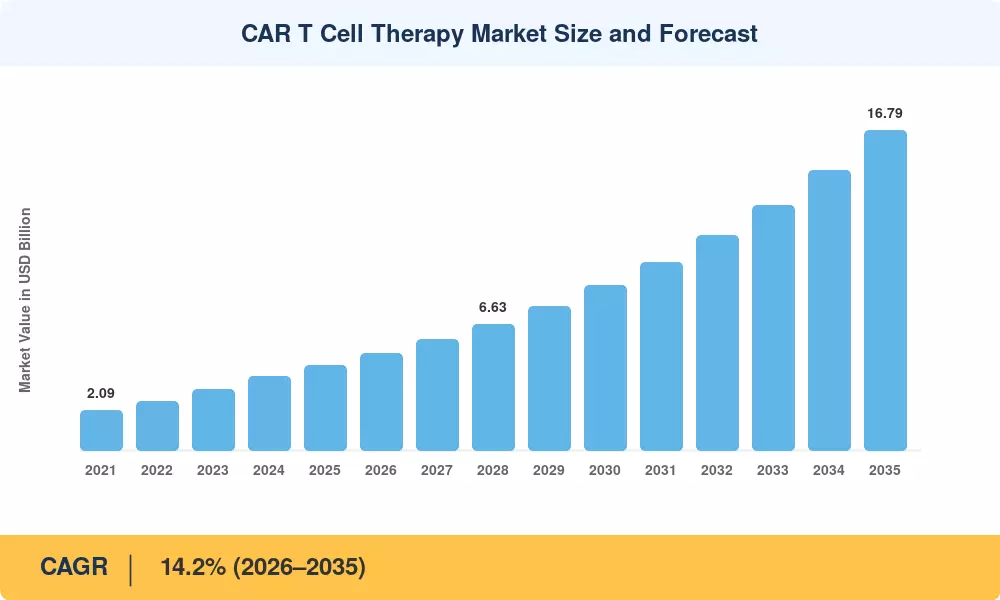
El mercado de Terapia con Células CAR T cerró 2025 en USD 4.47 mil millones y entra en la ventana de pronóstico en USD 5.08 mil millones en 2026, proyectándose hacia USD 16.79 mil millones para 2035 con una CAGR del 14.2%. Dos catalizadores anclan esa trayectoria. El primero es el reembolso: los Centros de Servicios de Medicare y Medicaid de EE. UU. ahora pagan por la administración de CAR-T aprobada bajo un camino MS-DRG dedicado, eliminando el problema del margen hospitalario que limitó la adopción temprana [1]. El segundo es el capital. Los desarrolladores de terapias celulares y génicas recaudaron aproximadamente USD 12.4 mil millones solo en 2024, con la terapia celular oncológica capturando cerca de un tercio de ese fondo [2].
La fabricación es donde se encuentra la verdadera transformación. Los flujos de trabajo autólogos centralizados y de varias semanas de vena a vena están dando paso a suites de producción automatizadas y sistemas cerrados, así como a cápsulas de fabricación en el punto de atención que comprimen el tiempo de respuesta de 21 a 28 días a menos de 10. El programa de designación de fabricación avanzada de la Administración de Alimentos y Medicamentos de EE. UU. ha aceptado varias de estas plataformas, y Novartis solo se comprometió con más de USD 400 millones para expandir la capacidad de radioligandos y terapia celular [3][4]. Ese cambio redefine la estructura de costos en todo el mercado de terapia con células CAR T.
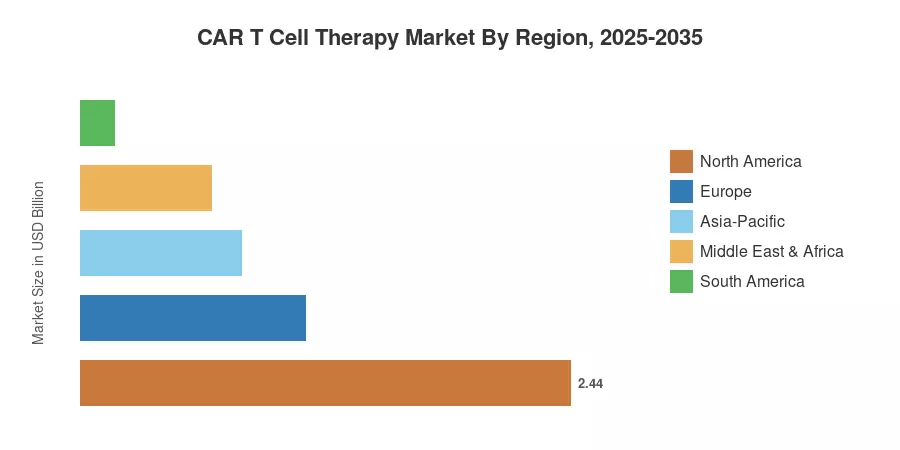
A nivel regional, América del Norte representa el 54.5% de los ingresos de 2025, respaldada por más de 40 centros de tratamiento certificados por corredor metropolitano importante. Asia-Pacífico crece más rápido con una CAGR del 17.8% a medida que la Administración Nacional de Productos Médicos de China aprueba construcciones desarrolladas localmente. Europa ocupa el segundo lugar, aprovechando la fortaleza del régimen de Evaluación Clínica Conjunta de la UE que entró en vigor en 2025. Se espera que el mercado de terapia con células CAR T se amplíe de la salvación de tercera línea a indicaciones de segunda línea y eventualmente a autoinmunes mucho antes de 2035.
Principales Conclusiones del Informe
• Por Antígeno Objetivo
- Las construcciones dirigidas a CD19 representan el 58.2% de los ingresos de 2025, siguen siendo la columna vertebral del mercado de terapia con células CAR T
- Los programas dirigidos a BCMA se expanden a una CAGR del 16.9% hasta 2035 en extensiones de etiqueta de mieloma
- Los antígenos GD2 y de tumores sólidos de próxima generación presentan la curva de crecimiento más pronunciada con una CAGR del 18.4%
• Por Fuente Celular
- Los productos autólogos representan el 92.5% de los ingresos actuales
- Las construcciones alogénicas "listas para usar" crecen a una CAGR del 21.4%, el subsegmento más rápido en el estudio
• Por Indicación
- Las indicaciones de linfoma representan el 46.5% de los ingresos por aplicación
• Por Región
- América del Norte contribuye con USD 2.44 mil millones en 2025
- Asia-Pacífico ofrece la expansión regional más rápida con una CAGR del 17.8% dentro del mercado de terapia con células CAR T
- Europa posee el 25.0% de los ingresos globales
Tamaño del Mercado y Pronóstico (2021–2035)
Las cifras a continuación combinan los ingresos por producto reportados por los fabricantes, datos de reclamaciones de reembolso nacional, volúmenes de infusión de centros de tratamiento y pipelines de inscripción en ensayos clínicos. Los valores históricos para el mercado de terapia con células CAR T fueron triangulados contra informes anuales auditados de los seis titulares de productos aprobados y verificados con las presentaciones de registro a la Sociedad Europea de Trasplante de Sangre y Médula [5][6].



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


