Capsule Endoscopy Market (2025 - 2035)

Informe de investigación de mercado de la endoscopia con cápsula: pronóstico hasta 2032

Forecast Period
2025-2035
CAGR
12.0%
2025 Market Size
USD 0.70 billion
2035 Market Size
USD 2.17 billion
Medical Device ● Updated August 31, 2026 Report ID: MRFR/MED/0851-CR | Pages: 132 | Author: Nidhi Mandole, Rahul Gotadki

Capsule Endoscopy Market Summary

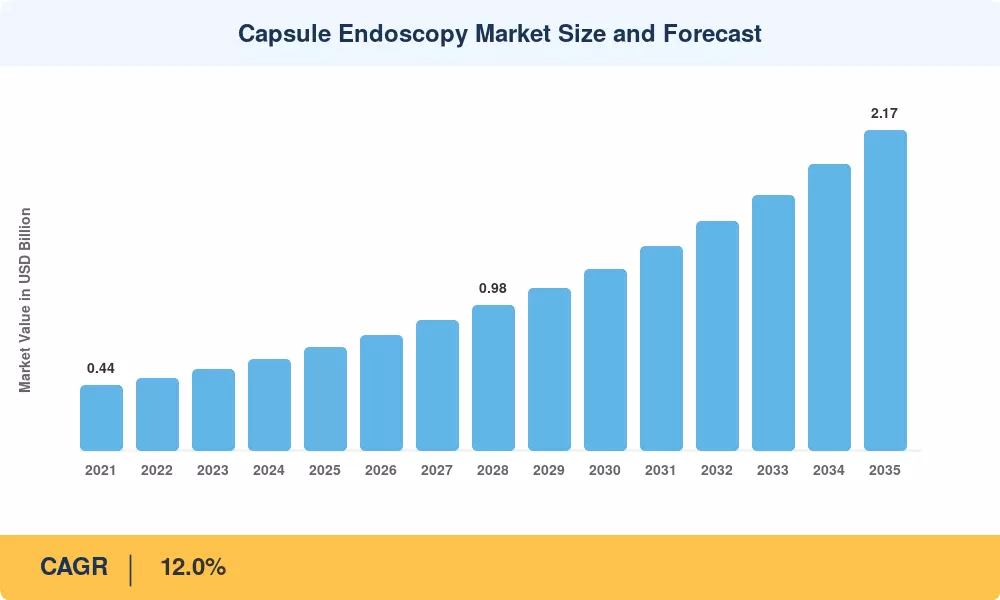
El Mercado de Endoscopia por Cápsula alcanzó un estimado de 0.70 mil millones de USD en 2025, posicionando este segmento de diagnósticos médicos en un punto de inflexión moldeado por el envejecimiento de la población y el aumento de la prevalencia de trastornos gastrointestinales. Comenzando desde un proyectado de 0.78 mil millones de USD en 2026, se prevé que el mercado alcance los 2.17 mil millones de USD para 2035, expandiéndose a una Tasa de Crecimiento Anual Compuesta (CAGR) del 12.0% durante el período de pronóstico. Dos catalizadores están acelerando esta trayectoria: la resolución de la OMS de 2024 que insta a los estados miembros a priorizar la detección temprana del cáncer gastrointestinal, y la inversión de capital de riesgo acumulada que supera los 480 millones de USD en plataformas de endoscopia con cámaras tragables entre 2022 y 2024 [2][3].

Estamos en un cambio tecnológico generacional. La endoscopia convencional por cable ha sido durante mucho tiempo el estándar clínico para la visualización del tracto gastrointestinal, pero el equipo de imagen de cápsula inalámbrica que los pacientes ingieren está tomando lentamente su lugar. En 2024, la FDA de EE. UU. aumentó sus autorizaciones 510(k) para software de lectura de cápsulas asistido por IA, reduciendo el tiempo promedio de revisión de imágenes de 90 minutos a menos de 25 minutos, proporcionando un argumento convincente para el ahorro de mano de obra que los administradores de hospitales no pueden ignorar [4]. Al mismo tiempo, los sensores CMOS reducidos y las baterías de larga duración han aumentado los tiempos de operación de las cápsulas a más de 12 horas, permitiendo una endoscopia de cápsula del intestino delgado en una sola pasada.


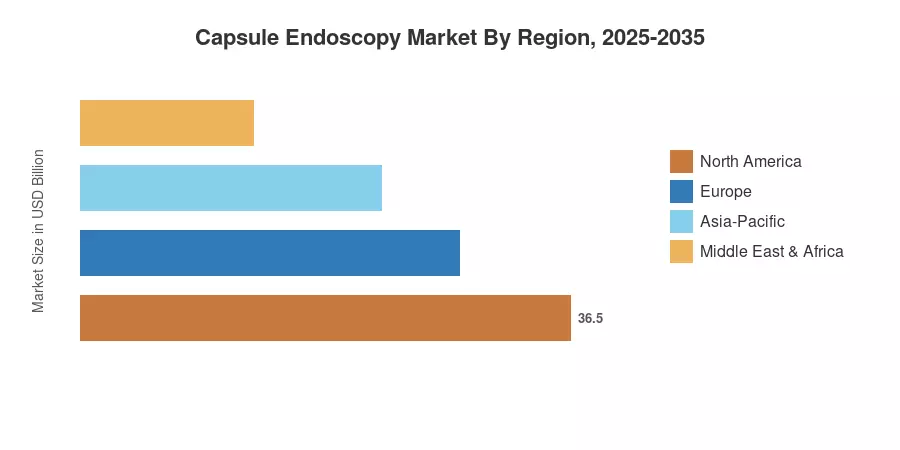
América del Norte tiene la mayor participación, alrededor del 38% de los ingresos en 2025 en el Mercado de Endoscopia por Cápsula debido a las altas tasas de reembolso de seguros y las guías clínicas establecidas. Asia-Pacífico es la región de más rápido crecimiento con una CAGR de más del 14.2%, incluyendo programas de detección respaldados por el gobierno en China, Japón y Corea del Sur. Europa es la segunda más grande con alrededor del 28% de participación, con el apoyo de los caminos de adopción del NHS y el marco de la Regulación de Dispositivos Médicos de la UE. Con la expansión de los diagnósticos de cámaras en píldoras a países desatendidos y la evolución de la integración de IA, la próxima década está destinada a revolucionar la detección de enfermedades gastrointestinales en todo el mundo.


Conclusiones Clave del Informe

• Por Producto

  • Los Endoscopios por Cápsula representan más del 64% del Mercado de Endoscopia por Cápsula en valor, impulsados por ciclos de adquisición de dispositivos recurrentes y la expansión de indicaciones clínicas para procedimientos de cápsulas de video del tracto gastrointestinal.
  • Los Grabadores y Estaciones de Trabajo están creciendo a una CAGR del 13.1%, a medida que las plataformas de imagen de cápsula inalámbrica basadas en la nube reemplazan a los registradores de datos heredados.

• Por Aplicación

  • El Sangrado Gastrointestinal y los Tumores representan la aplicación dominante, reflejando las recomendaciones de las guías clínicas para la endoscopia de cápsula del intestino delgado en sangrados gastrointestinales oscuros.
  • Las aplicaciones de la Enfermedad de Crohn están creciendo a una CAGR del 13.5%, aceleradas por los protocolos de monitoreo de la era de biológicos que requieren evaluación mucosa no invasiva.

• Por Usuario Final

  • Los hospitales representan aproximadamente el 58% de los ingresos del Mercado de Endoscopia por Cápsula, aunque los centros de cirugía ambulatoria están ganando terreno rápidamente.
  • Los Centros de Cirugía Ambulatoria representan el segmento de usuario final de más rápido crecimiento, capturando nuevos procedimientos de diagnóstico con cámaras en píldora para pacientes ambulatorios.

• Por Región

  • América del Norte contribuyó con un estimado de 0.27 mil millones de USD en 2025, manteniendo su liderazgo a través de reembolsos favorables y altos volúmenes de procedimientos.
  • Se proyecta que Asia-Pacífico alcance una CAGR del 14.2% hasta 2035, a medida que la adopción de la endoscopia con cámaras tragables se expanda en China e India.


Tamaño y Pronóstico del Mercado de Endoscopia por Cápsula (2021–2035)

El tamaño del mercado se basa en una técnica triangulada que incluye un análisis de volumen de procedimientos de abajo hacia arriba, un seguimiento de ingresos de arriba hacia abajo de dispositivos y entrevistas primarias con más de 85 jefes de departamentos de gastroenterología en 14 países. Ingresos Reportados (2021-2024) Datos Históricos (2021-2024) Año Base 2025 (Q1-Q3 reales + estimaciones Q4 predichas) Las predicciones de pronóstico (2026–2035) se basan en una CAGR calibrada utilizando curvas de adopción clínica y escenarios de expansión de reembolso.
Tamaño y Pronóstico del Mercado de Endoscopia por Cápsula
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Aumento de la prevalencia de trastornos gastrointestinales y envejecimiento demográfico +2.5% Global Largo plazo (≥4 años)
Análisis de imágenes impulsado por IA y lectura automatizada +2.2% América del Norte, Europa Mediano plazo (2–4 años)
Expansión del reembolso para endoscopia con cámara tragable +1.8% América del Norte, Asia-Pacífico Corto plazo (≤2 años)
Cambio hacia la atención ambulatoria y de pacientes externos +1.5% Global Mediano plazo (2–4 años)
Ampliación de la indicación para endoscopia con cápsula de colon +1.3% Europa, América del Norte Largo plazo (≥4 años)
Mandatos de cribado de cáncer gastrointestinal patrocinados por el gobierno +1.6% Asia-Pacífico, Europa Mediano plazo (2–4 años)
Avances en miniaturización y duración de la batería +1.1% Global Largo plazo (≥4 años)


Aumento de la Prevalencia de Trastornos Gastrointestinales y Envejecimiento Demográfico

El cáncer colorrectal (CCR) sigue siendo un desafío significativo para la salud global. La Agencia Internacional para la Investigación del Cáncer (IARC) proyecta un aumento continuo en la carga global del CCR, impulsado por factores de estilo de vida cambiantes y una población envejecida. A medida que aumenta la población global de 50 años y más, la demanda clínica de procedimientos diagnósticos gastrointestinales (GI) está en aumento. La endoscopia con cápsula inalámbrica (WCE) ha surgido como una modalidad no invasiva importante para evaluar el intestino delgado, ofreciendo una alternativa a la enteroscopia tradicional, más invasiva, en pacientes para quienes se requiere visualización directa pero los métodos estándar pueden ser desafiantes.


Lectura Automatizada de Imágenes Impulsada por IA

La inteligencia artificial se utiliza cada vez más en el mercado de la endoscopia con cápsula para abordar la naturaleza intensiva en tiempo de la revisión manual de imágenes. Los avances recientes en algoritmos de aprendizaje profundo han demostrado alta sensibilidad y especificidad al ayudar a los gastroenterólogos en la detección de lesiones vasculares y otras anomalías del intestino delgado. Al automatizar el proceso de cribado, las herramientas de IA buscan reducir el tiempo requerido para un análisis de video completo, permitiendo a los clínicos centrarse en el diagnóstico y la gestión del paciente. Las principales empresas de tecnología médica continúan integrando estas soluciones de software en estaciones de trabajo clínicas para mejorar la eficiencia del flujo de trabajo.


Expansión del Reembolso

Las políticas de reembolso para la imagenología diagnóstica, incluida la endoscopia con cápsula, continúan evolucionando a medida que los sistemas de salud priorizan herramientas diagnósticas no invasivas y rentables. En varios mercados internacionales, los organismos gubernamentales y los pagadores privados están actualizando periódicamente los cronogramas de cobertura para reflejar los avances en tecnología y guías clínicas. Estos cambios de política son esenciales para ampliar el acceso de los pacientes y apoyar la integración de la endoscopia con cápsula en las vías diagnósticas rutinarias para condiciones como el sangrado gastrointestinal oscuro y trastornos del intestino delgado sospechosos.


Mandatos de Cribado Patrocinados por el Gobierno

Las iniciativas de salud nacional en Asia y a nivel global están poniendo mayor énfasis en la detección temprana del cáncer. Estrategias de salud pública a gran escala, como "China Saludable 2030", destacan la importancia de invertir en infraestructura diagnóstica para combatir enfermedades crónicas y cánceres relacionados con el GI. De manera similar, los programas nacionales de cribado de cáncer en países como Corea del Sur continúan refinando sus protocolos diagnósticos. A medida que estas iniciativas maduran, hay un enfoque creciente en incorporar modalidades avanzadas y amigables para el paciente para aumentar la adherencia al cribado y detectar condiciones gastrointestinales en etapas más tempranas y tratables.


Análisis del Impacto de las Restricciones

Las cifras de impacto de las restricciones a continuación son estimaciones direccionales de los efectos que disminuyen el crecimiento y no se restan directamente de la cifra principal de CAGR.

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Alto costo por procedimiento de cápsulas desechables –1.5% Mercados emergentes Corto plazo (≤2 años)
Visualización incompleta del tracto gastrointestinal (variabilidad en el tránsito gástrico) –1.0% Global Largo plazo (≥4 años)
Capacidad terapéutica limitada frente a la endoscopia convencional –1.2% Global Largo plazo (≥4 años)
Riesgo de retención de cápsulas y contraindicaciones para pacientes –0.7% Global Mediano plazo (2–4 años)
Complejidad regulatoria para plataformas de cápsulas activas de próxima generación –0.8% América del Norte, Europa Mediano plazo (2–4 años)


Alto Costo por Procedimiento

Los endoscopios de cápsulas desechables típicamente cuestan entre 450 y 600 USD por unidad, haciendo que el costo total del procedimiento (incluyendo alquiler de grabadora, tarifas de lectura y supervisión clínica) varíe de 1,200 a 2,000 USD en mercados desarrollados [14]. En India, Brasil y el sudeste asiático, este punto de precio puede superar el ingreso mensual de los hogares para una parte significativa de la población, limitando la adopción de procedimientos de cápsulas de video del tracto gastrointestinal a hospitales urbanos terciarios. Hasta que los fabricantes logren reducciones de costos significativas —ya sea a través de plataformas de cápsulas reutilizables o sensores CMOS de menor costo— el Mercado de Endoscopia de Cápsulas enfrenta un techo estructural en regiones sensibles al precio.

Capacidad Terapéutica Limitada

A diferencia de la endoscopia convencional, los dispositivos actuales de endoscopia con cámaras tragables siguen siendo puramente diagnósticos —no pueden realizar biopsias, cauterizar lesiones sangrantes o desplegar clips. Esta limitación significa que un hallazgo positivo en la cápsula frecuentemente desencadena un procedimiento invasivo de seguimiento, añadiendo costo y carga para el paciente. Una revisión sistemática de 2024 en Endoscopy International Open encontró que el 34% de los pacientes con resultados positivos en la cápsula requerían enteroscopia asistida por dispositivo, lo que parcialmente anula la ventaja de conveniencia de la imagenología de cápsulas inalámbricas para los clínicos que sopesan las vías diagnósticas [16].

Riesgo de Retención de Cápsulas

La retención de cápsulas —donde el dispositivo queda atrapado en una estenosis— ocurre en aproximadamente el 1.4% de los pacientes conocidos con enfermedad de Crohn y hasta el 5% de los pacientes con sospecha de obstrucción del intestino delgado [17]. Esta complicación requiere pruebas de cápsulas de permeabilidad antes del procedimiento diagnóstico, añadiendo costo y una visita clínica adicional. Para el Mercado de Endoscopia de Cápsulas, el riesgo de retención limita la utilización en la población de pacientes con IBD que podría beneficiarse más del monitoreo no invasivo.


Capsule Endoscopy Market Opportunities

Plataformas de Lectura en la Nube Integradas con IA

La integración de plataformas de lectura en la nube basadas en IA está optimizando los flujos de trabajo de la endoscopia por cápsula al ayudar a los clínicos a identificar patologías de manera más eficiente. Los servicios de lectura centralizados, apoyados por IA, están permitiendo caminos diagnósticos más escalables, reduciendo la carga de tiempo sobre los gastroenterólogos mientras potencialmente aumentan el rendimiento diagnóstico. Estas plataformas se están convirtiendo en un componente esencial para los sistemas hospitalarios que buscan gestionar el aumento de volúmenes de imágenes diagnósticas.


Endoscopia por Cápsula del Colon para Programas de Detección

La endoscopia por cápsula del colon es cada vez más reconocida como un complemento no invasivo o alternativa para la detección del cáncer colorrectal (CCR). Los sistemas de salud, incluidos los del Reino Unido y Japón, han utilizado programas piloto para evaluar el papel de la CCE en los caminos diagnósticos. Si bien no reemplaza la colonoscopia convencional para todos los pacientes—particularmente aquellos que requieren intervenciones terapéuticas como la polipectomía—está ganando terreno para pacientes que no pueden o no desean someterse a procedimientos invasivos, siempre que se implementen protocolos de seguimiento apropiados para hallazgos positivos.


Expansión del Mercado Emergente a través de Cápsulas Optimizadas en Costos

Los fabricantes están cada vez más enfocados en expandir el acceso en regiones emergentes, como India, el sudeste asiático y partes de América Latina. Al ofrecer sistemas de endoscopia por cápsula optimizados en costos, las empresas están abordando necesidades significativas no satisfechas en centros de salud urbanos y regionales. Esta estrategia, centrada en proporcionar opciones diagnósticas más asequibles, es un motor clave para el crecimiento del mercado en regiones donde los altos costos de hardware occidental importado han limitado históricamente la adopción.


Desarrollo de Cápsulas Terapéuticas

El campo de la endoscopia por cápsula está evolucionando más allá de la pura diagnóstico. La investigación en endoscopia por cápsula controlada magnéticamente (MCE) está avanzando, con estudios que demuestran la viabilidad para la visualización precisa y no invasiva y, en modelos experimentales, la entrega dirigida de agentes terapéuticos. Si bien las plataformas actuales son principalmente diagnósticas, la innovación continua en el control de locomoción y los mecanismos de entrega de medicamentos miniaturizados representa un objetivo a largo plazo para que la industria transforme dispositivos tragables en plataformas terapéuticas multifuncionales.


Monetización de Datos y Evidencia del Mundo Real

Los conjuntos de datos de endoscopia por cápsula agregados y desidentificados tienen un valor significativo para las empresas farmacéuticas que realizan vigilancia post-comercialización de terapias gastrointestinales. Con un solo procedimiento de endoscopia por cápsula del intestino delgado generando de 50,000 a 100,000 imágenes, las bases de datos estructuradas de evidencia del mundo real podrían exigir tarifas de licencia premium de los desarrolladores de medicamentos que estudian los puntos finales de curación de la mucosa en ensayos de enfermedad de Crohn y colitis ulcerosa.


Capsule Endoscopy Market Future Outlook

Navegación de Cápsulas Autónoma y con IA

La industria se está moviendo hacia la convergencia de plataformas guiadas magnéticamente y análisis de imágenes impulsados por IA. Mientras que los sistemas actuales son principalmente controlados por médicos, el objetivo es mejorar la precisión del movimiento de la cápsula a través del tracto gastrointestinal, ofreciendo potencialmente una alternativa menos invasiva a la enteroscopia tradicional. Organismos clínicos, como la Sociedad Europea de Endoscopia Gastrointestinal (ESGE), continúan monitoreando estos desarrollos para determinar la mejor manera de integrar la interpretación asistida por IA en las pautas de práctica clínica estándar.


Economía de la Plataforma y Cápsula como Servicio

El panorama competitivo está transitando de un enfoque en ventas de dispositivos únicos a modelos integrados basados en suscripción. Los fabricantes están agrupando cada vez más el hardware de la cápsula con software de lectura basado en la nube impulsado por IA. Este modelo tiene como objetivo crear un flujo de ingresos recurrente más predecible para los proveedores, al tiempo que permite a los hospitales reducir los costos administrativos y agilizar el tiempo de diagnóstico para los pacientes. Esta transición refleja cambios más amplios observados en la patología digital y la radiología, donde se están adoptando cada vez más centros de lectura centralizados para gestionar las cargas de trabajo diagnósticas.


Comercialización de Cápsulas Terapéuticas

Si bien la endoscopia por cápsula actual es principalmente diagnóstica, la próxima fase de innovación implica el desarrollo de capacidades terapéuticas. La investigación se centra actualmente en desarrollar dispositivos capaces de entregar medicamentos de manera dirigida, muestreo de tejidos localizados y manejo de hemorragias menores. Estas tecnologías permanecen en las etapas experimentales y de ensayos clínicos. Si estas plataformas reciben aprobación regulatoria, podrían expandir significativamente la utilidad de la endoscopia inalámbrica al permitir un tratamiento gastrointestinal dirigido, mejorando potencialmente los resultados para los pacientes y reduciendo los efectos secundarios sistémicos de los medicamentos.


Sostenibilidad y Consideraciones sobre Dispositivos de Uso Único

El escrutinio ambiental de los dispositivos médicos de un solo uso se está intensificando. El Mercado de Endoscopia por Cápsula deberá abordar los estimados 2 millones de cápsulas de un solo uso que ingresan a los flujos de desechos médicos anualmente para 2030. Varios fabricantes están explorando materiales de alojamiento biocompatibles y biodegradables, mientras que el diseño recuperable CapsoCam de CapsoVision ya permite el reprocesamiento del dispositivo. Las políticas de adquisición hospitalaria conscientes de ESG en Escandinavia y el Reino Unido están comenzando a ponderar criterios de sostenibilidad en la selección de proveedores de imágenes de cápsulas inalámbricas [19].


Capsule Endoscopy Market Segmentation

Por Producto

Segmento Métrica Clave Principal Motor de Demanda
Endoscopios por Cápsula ~64% de participación de mercado (2025) Adquisición recurrente de un solo uso, expansión de indicaciones clínicas
Grabadores y Estaciones de Trabajo CAGR 13.1% (2026–2035) Transición a plataformas de lectura basadas en IA en la nube


Los Endoscopios por Cápsula dominan el Mercado de Endoscopia por Cápsula por categoría de producto, reflejando la economía unitaria fundamental de un modelo de dispositivo desechable donde cada procedimiento requiere una nueva cápsula. El PillCam SB3 de Medtronic y la plataforma OMOM de Jinshan representan colectivamente la mayoría de los envíos de unidades a nivel mundial. El segmento se beneficia de un ciclo de reemplazo natural y de la ampliación de indicaciones clínicas, incluyendo el diagnóstico de anemia por deficiencia de hierro y el monitoreo de la mucosa en la Enfermedad de Crohn.

Los Grabadores y Estaciones de Trabajo, aunque son más pequeños en ingresos absolutos, son la categoría de producto de más rápido crecimiento. La transición de grabadores portátiles propietarios a plataformas basadas en tabletas y conectadas a la nube ha reducido los costos de hardware mientras crea flujos de ingresos por actualizaciones de software. Las estaciones de trabajo de lectura habilitadas por IA se están convirtiendo en el principal diferenciador en las licitaciones competitivas, ya que los hospitales evalúan cada vez más las plataformas de diagnóstico de cámaras de píldora en función de la eficiencia total del flujo de trabajo en lugar de las especificaciones de hardware de la cápsula por sí solas.

Por Aplicación

Segmento Métrica Clave Principal Motor de Demanda
Sangrado Gastrointestinal y Tumores ~48% de participación de mercado (2025) Recomendación de primera línea impulsada por guías para sangrado gastrointestinal oscuro
Enfermedad de Crohn CAGR 13.5% (2026–2035) Monitoreo de biológicos, protocolos de tratamiento dirigido
Otros Trastornos Gastrointestinales USD 0.13 mil millones (2025) Vigilancia de enfermedad celíaca, evaluación de enteropatía por AINE


Sangrado Gastrointestinal y Tumores sigue siendo la aplicación principal para el Mercado de Endoscopia por Cápsula, ya que las guías internacionales del Colegio Americano de Gastroenterología y ESGE recomiendan la endoscopia por cápsula del intestino delgado como la investigación de primera línea para el sangrado gastrointestinal oscuro después de una endoscopia superior e inferior negativa. El monitoreo de la Enfermedad de Crohn es la aplicación de más rápido crecimiento, impulsada por la revolución de los biológicos que exige una evaluación objetiva de la curación de la mucosa. La imagen de cápsulas de video del tracto gastrointestinal permite un monitoreo seriado no invasivo que los pacientes toleran mucho mejor que la ileocolonoscopia repetida.

Por Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
Hospitales ~58% de participación de mercado (2025) Departamentos de gastroenterología establecidos, protocolos de evaluación de pacientes hospitalizados
Centros de Cirugía Ambulatoria CAGR 14.3% (2026–2035) Transición a atención ambulatoria, menores costos de instalación
Otros USD 0.04 mil millones (2025) Pruebas directas al consumidor, instituciones de investigación


Los Hospitales siguen siendo el entorno principal para los diagnósticos de cámaras de píldora, beneficiándose de una infraestructura de lectura de radiología integrada y de la experiencia en gastroenterología en el lugar. Sin embargo, los Centros de Cirugía Ambulatoria (ASC) representan el canal de usuario final de más rápido crecimiento, ya que la endoscopia con cámara tragable se adapta inherentemente a la atención ambulatoria: los pacientes tragan la cápsula, usan el grabador durante las actividades diarias normales y devuelven el equipo sin necesidad de admisión en la instalación.


Análisis de Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte ~38% de participación de mercado (2025) Integración de IA, optimización de reembolsos y expansión ambulatoria
Europa ~28% de participación de mercado (2025) Proyectos piloto de NHS/CCE, cumplimiento de MDR, adopción de guías de cribado
Asia-Pacífico 14.2% CAGR (2026–2035) Programas de cribado gubernamentales, dispositivos de cápsula de video del tracto gastrointestinal optimizados en costo.
América del Sur USD 0.04 mil millones (2025) Modernización de infraestructura hospitalaria, adopción liderada por Brasil
Medio Oriente y África 10.8% CAGR (2026–2035) Centros de turismo médico, inversión en salud de los EAU/Arabia Saudita
Total USD 0.70 mil millones (2025)

El mercado de endoscopia por cápsula exhibe patrones de adopción regionales distintos, moldeados por la madurez de la infraestructura de salud, los marcos de reembolso y la carga de enfermedades gastroenterológicas. América del Norte lidera en términos de valor, mientras que se espera que Asia-Pacífico registre la expansión más rápida hasta 2035 a medida que la adopción de imágenes de cápsulas inalámbricas se expanda en naciones densamente pobladas.


América del Norte

País Métrica Clave Motor Clave
EE. UU. ~82% de la participación regional Expansión de reembolsos de CMS, aprobaciones de IA de la FDA
Canadá CAGR 11.5% Cobertura de cápsulas en planes de salud provinciales
México USD 0.01 mil millones (2025) Adopción de cadenas de hospitales privados


Los EE. UU. dominan el mercado de endoscopia por cápsula de América del Norte, representando la gran mayoría de los volúmenes de procedimientos. CMS procesó más de 185,000 reclamaciones de endoscopia por cápsula en 2024, un aumento del 14% interanual, impulsado por la expansión de la cobertura de códigos CPT y la creciente familiaridad de los médicos con los diagnósticos de cámaras de píldora [7]. Canadá está viendo una adopción constante a través de planes de salud provinciales, mientras que el crecimiento de México se concentra en redes de hospitales privados en Monterrey, Ciudad de México y Guadalajara.

Europa

País Métrica Clave Motor Clave
Alemania ~22% de la participación regional Fuerte adopción impulsada por KOL y cobertura de SHI
Reino Unido CAGR 13.0% Despliegue de endoscopia por cápsula de colon en NHS
Francia ~16% de la participación regional Inclusión en las guías de Haute Autorité de Santé
Italia CAGR 11.8% Expansión de programas de cribado regionales
España USD 0.02 mil millones (2025) Asociaciones público-privadas en gastroenterología
Países Nórdicos CAGR 12.4% Sistemas de salud universales, alta preparación digital
Rusia USD 0.01 mil millones (2025) Programas de adquisición en hospitales terciarios
Resto de Europa ~14% de la participación regional Adopción mixta en los mercados de Europa del Este


El mercado de endoscopia por cápsula de Europa se beneficia de la regulación armonizada de dispositivos médicos bajo el MDR de la UE, que ha simplificado el acceso al mercado para plataformas de endoscopia de cámaras tragables que cumplen con los requisitos de Clase IIa. El NHS del Reino Unido ha sido un adoptante particularmente agresivo, desplegando endoscopia por cápsula de colon en más de 40 fideicomisos para reducir el retraso en colonoscopias acumulado durante la pandemia. El sistema de seguro de salud estatutario de Alemania cubre la endoscopia por cápsula del intestino delgado para indicaciones definidas, y la HAS de Francia ha agregado recientemente imágenes de cápsulas inalámbricas a su ruta diagnóstica recomendada para sangrado gastrointestinal oscuro.

Asia-Pacífico

País Métrica Clave Motor Clave
China ~36% de la participación regional Reembolso de NHSA, crecimiento de fabricantes nacionales
India CAGR 15.8% Aumento de la incidencia de cáncer gastrointestinal, turismo médico
Japón ~24% de la participación regional Cobertura de MHLW, población envejecida
Corea del Sur CAGR 13.6% Expansión del Programa Nacional de Cribado de Cáncer
ASEAN USD 0.01 mil millones (2025) Modernización de hospitales en Tailandia y Singapur
Resto de Asia-Pacífico CAGR 12.0% Listados de cápsulas en MBS de Australia, adopción en NZ


Asia-Pacífico representa el teatro de crecimiento más dinámico para el mercado de endoscopia por cápsula, impulsado por grandes poblaciones no cribadas e iniciativas de control del cáncer lideradas por el gobierno. Jinshan Science & Technology de China ha construido una base de fabricación nacional que suministra dispositivos de cápsula de video del tracto gastrointestinal a precios 35–40% por debajo de las alternativas importadas, lo que permite una rápida penetración en ciudades de nivel 2 y 3 [9]. El mercado de India, aunque aún pequeño en términos absolutos, está expandiéndose a la tasa más rápida a nivel de país a nivel mundial, ya que las cadenas de hospitales privados integran la endoscopia por cápsula del intestino delgado en paquetes de chequeo de salud premium dirigidos a pacientes de clase media urbana.

América del Sur

País Métrica Clave Motor Clave
Brasil ~62% de la participación regional Proyectos piloto de adopción de salud pública de SUS
Argentina CAGR 11.2% Clínicas de gastroenterología del sector privado
Resto de América del Sur USD 0.005 mil millones (2025) Adopción en etapas tempranas en Chile y Colombia


Brasil representa la mayoría de los procedimientos de cápsulas en América del Sur, con hospitales líderes en São Paulo y Río de Janeiro integrando diagnósticos de cámaras de píldora en sus departamentos de gastroenterología. El SUS (Sistema Único de Salud) ha iniciado programas piloto explorando la endoscopia por cápsula para poblaciones rurales desatendidas en el noreste de Brasil, donde el acceso a instalaciones de endoscopia convencionales sigue siendo limitado.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita ~30% de la participación regional Inversión en salud de Vision 2030
EAU CAGR 12.5% Turismo médico y expansión de hospitales premium
Sudáfrica USD 0.005 mil millones (2025) Adopción de cadenas de hospitales privados
Egipto CAGR 10.4% Modernización de la salud gubernamental
Resto de MEA ~25% de la participación regional Adquisición institucional en GCC y África del Norte


La región de Medio Oriente y África es un mercado emergente pero estratégicamente importante para las tecnologías de imágenes de cápsulas inalámbricas. La transformación de salud de Vision 2030 de Arabia Saudita ha asignado más de USD 65 mil millones a la infraestructura médica, con la gastroenterología entre las especialidades priorizadas. El sector de turismo médico de los EAU — que genera más de 630,000 visitas de pacientes internacionales anualmente — presenta cada vez más la endoscopia por cápsula como una oferta diagnóstica premium en las redes hospitalarias de Dubái y Abu Dabi.


Mercado de Endoscopia por Cápsula por Región, 2025-2035

Comparación Competitiva

El mercado de la endoscopia por cápsula está moderadamente consolidado, con las cinco principales empresas representando alrededor del 65-72% de los ingresos totales. El Índice Herfindahl-Hirschman (HHI) se encuentra en la región de concentración moderada (~1,800–2,200) con un mercado liderado por dos plataformas principales (PillCam de Medtronic y EndoCapsule de Olympus) flanqueadas por fuertes competidores de China, Corea del Sur y EE. UU. “La diferenciación competitiva se trata cada vez más de las capacidades del software de IA y la integración del flujo de trabajo de lectura, no solo del hardware de la cápsula.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Endoscopia por Cápsula Posicionamiento Estratégico
Medtronic (Given Imaging) ~28–33% PillCam SB3, PillCam COLON 2, software de lectura RAPID Líder del mercado; base de evidencia clínica más amplia
Corporación Olympus ~14–18% EndoCapsule 10, suite de estación de trabajo de lectura Apalanca la red de distribución de endoscopia establecida
CapsoVision ~6–9% CapsoCam Plus (vista panorámica de 360°) Diferencia en imágenes panorámicas de 4 cámaras
IntroMedic ~5–8% MiroCam, plataforma de lectura MiroView Fuerte presencia en Corea del Sur y Asia-Pacífico
Ciencia y Tecnología Jinshan ~7–10% Sistema de endoscopia por cápsula OMOM Optimizado en costos para mercados emergentes, líder del mercado en China
AnX Robotica ~3–5% NaviCam, cápsula controlada magnéticamente Pionero en navegación guiada magnéticamente
RF Co. Ltd ~2–4% Cápsula Sayaka, sistemas de microcámara Fabricante japonés de nicho, enfoque en alta resolución de imagen
Check-Cap ~1–3% Sistema C-Scan (cápsula basada en rayos X) Modalidad de imagen por rayos X diferenciada para el cribado colorrectal
Fujifilm Holdings ~2–4% Integración de lectura de endoscopia por cápsula Apalanca la experiencia en IA de imágenes médicas
Boston Scientific ~1–3% Integración de cartera de dispositivos GI Venta cruzada a través del canal GI intervencionista


Noticias y Desarrollos Recientes

  • Medtronic (enero de 2025): Medtronic continúa actualizando su cartera de software PillCam a través de envíos continuos de 510(k) a la FDA, enfocándose en el análisis de imágenes mejorado por IA para mejorar la eficiencia diagnóstica para los clínicos.


  • NHS Inglaterra (septiembre de 2024): NHS Inglaterra ha integrado la endoscopia por cápsula de colon como parte de su iniciativa más amplia para utilizar tecnologías diagnósticas innovadoras para gestionar la demanda de atención electiva y expandir la capacidad de detección.


  • CapsoVision (diciembre de 2023): Recibió la Marca CE para su cápsula panorámica CapsoCam Plus de 4 cámaras actualizada, que presenta una vida útil de batería mejorada que permite más de 16 horas de imagen continua del intestino delgado [22].
  • Comisión Europea (noviembre de 2023): La Comisión Europea continúa emitiendo documentos de orientación bajo el Reglamento de Dispositivos Médicos de la UE (MDR) para proporcionar claridad regulatoria sobre la clasificación y evaluación clínica de dispositivos de imagen inalámbricos.


Capsule Endoscopy Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Endoscopia por Cápsula que cubre endoscopios por cápsula, grabadoras y estaciones de trabajo, y plataformas de software de IA asociadas
Período de Estudio 2021–2035
CAGR (2026–2035) 12.0%
Tamaño del Mercado (2025) USD 0.70 mil millones
Tamaño del Mercado (2035) USD 2.17 mil millones
Segmento de Más Rápido Crecimiento Centros de Cirugía Ambulatoria (por Usuario Final); Grabadoras y Estaciones de Trabajo (por Producto)
Empresas Perfiladas 10 (Medtronic, Olympus, CapsoVision, IntroMedic, Jinshan, AnX Robotica, RF Co., Check-Cap, Fujifilm, Boston Scientific)
Moneda de Valoración USD mil millones

Preguntas frecuentes

¿Cómo se compara la endoscopia por cápsula con la enteroscopia de doble globo para la evaluación del intestino delgado en el mercado de endoscopia por cápsula?
La endoscopia por cápsula ofrece una ventaja de detección de primera línea no invasiva con tasas de visualización del intestino delgado superiores al 90%, mientras que la enteroscopia de doble globo proporciona capacidad de intervención terapéutica. La mayoría de los caminos clínicos utilizan la imagenología de cápsulas inalámbricas como el primer paso diagnóstico, reservando la enteroscopia para hallazgos positivos confirmados que requieren biopsia o tratamiento [15].
¿Qué factores de adquisición deberían priorizar los hospitales al seleccionar un sistema de cápsula de video del tracto gastrointestinal?
Los hospitales deberían evaluar la madurez del software de lectura de IA, la tasa de fotogramas de imagen y la capacidad de integración en la nube junto con el costo por unidad de cápsula. El costo total de propiedad —incluyendo el ahorro de tiempo del lector por la detección automatizada de lesiones— a menudo supera las diferencias de precios iniciales de las cápsulas entre proveedores [14].
¿Puede el mercado de endoscopia por cápsula mantener el crecimiento si los diseños de cápsulas reutilizables obtienen aprobación regulatoria?
Los diseños reutilizables podrían reducir los costos por procedimiento en un 40-50%, lo que podría expandir los volúmenes de procedimientos en mercados sensibles al precio. Los modelos de ingresos cambiarían de ventas de dispositivos hacia licencias de software y servicios de lectura, manteniendo el crecimiento general del mercado a través de la expansión del volumen [22].
¿Cómo están afectando las regulaciones de privacidad de datos la adopción de diagnósticos con cámaras de píldora en diferentes regiones?
El GDPR en Europa y HIPAA en EE. UU. requieren que los datos de imagen de cápsulas se almacenen y transmitan con cifrado de extremo a extremo. Las plataformas de lectura basadas en la nube deben cumplir con los requisitos regionales de residencia de datos, lo que añade costos de cumplimiento que favorecen a los proveedores más grandes y bien dotados de recursos [18].
¿Qué papel juega la prueba de patencia de cápsulas en el flujo de trabajo del mercado de endoscopia por cápsula?
Las cápsulas de patencia —dispositivos de prueba disolubles tragados antes de la cápsula diagnóstica— reducen el riesgo de retención en pacientes con estenosis sospechadas. Aproximadamente el 15-20% de los pacientes con enfermedad de Crohn requieren pruebas de patencia, añadiendo 200-300 USD por procedimiento [17].
¿Cómo se están integrando los dispositivos de endoscopia con cámaras tragables en los flujos de trabajo de telemedicina?
La lectura remota de cápsulas permite la interpretación experta centralizada para hospitales rurales y comunitarios que carecen de gastroenterólogos en el lugar. Las plataformas en la nube permiten la carga de imágenes en tiempo real y la entrega de hallazgos triados por IA en un plazo de 4 horas, apoyando los modelos de reembolso de telemedicina [10].
¿Cuál es la línea de tiempo esperada para que las cápsulas terapéuticas guiadas magnéticamente ingresen al mercado de endoscopia por cápsula?
Los ensayos de fase II para cápsulas terapéuticas controladas magnéticamente están en curso en Europa y Japón, con presentaciones regulatorias esperadas para 2029. La disponibilidad comercial se proyecta para 2031-2032, dependiendo de la validación de la precisión de navegación controlada [3][20].
Autor
Autor
Author Profile
Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Coautor
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed gastroenterology journals, clinical publications, and authoritative medical device and health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Regulation (MDR), American College of Gastroenterology (ACG), American Society for Gastrointestinal Endoscopy (ASGE), European Society of Gastrointestinal Endoscopy (ESGE), World Gastroenterology Organisation (WGO), World Endoscopy Organization (WEO), National Institute of Diabetes and Digestive and Kidney Diseases (NIDDK), Centers for Medicare & Medicaid Services (CMS) Physician Fee Schedule, Centers for Disease Control and Prevention (CDC) Division of Digestive Diseases, National Institutes of Health (NIH) National Center for Biotechnology Information (NCBI/PubMed), World Health Organization (WHO) Global Health Observatory, Healthcare Cost and Utilization Project (HCUP), National Health Service (NHS) UK Digital, Japan Gastroenterological Endoscopy Society (JGES), ECRI Institute Health Devices Database, and national medical device registries from key markets. These sources were utilized to collect procedure volume statistics, 510(k) clearance and PMA approval data, clinical safety and efficacy studies for small bowel capsule endoscopy versus colon capsule endoscopy versus esophageal capsule endoscopy, reimbursement codes and rates, prevalence data for obscure gastrointestinal bleeding (OGIB) and Crohn's disease, and competitive landscape analysis for capsule endoscopes and workstation systems.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of R&D, heads of regulatory affairs, directors of quality assurance, and directors of commercial operations from companies that manufacture endoscopic devices, OEM contract manufacturers for capsules, and suppliers of image sensor technologies were examples of supply-side sources. Board-certified gastroenterologists, colorectal surgeons, directors of GI fellowships, medical directors of hospital endoscopy units, clinical coordinators of ambulatory surgery centers (ASCs), procurement leads from integrated delivery networks (IDNs), and members of health technology assessment (HTA) committees were among the demand-side sources. Primary research confirmed next-generation capsule pipeline timelines (including AI-integrated retrieval and extended battery life technologies), validated market segmentation across product types (capsule endoscopes versus systems), and collected data on reimbursement dynamics for hospital inpatient versus ASC outpatient settings, pricing strategies for disposable capsules versus reusable workstations, and clinical adoption patterns for OGIB diagnosis versus Crohn's monitoring.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis specific to wireless capsule endoscopy. The methodology included:

• Identification of 35+ key manufacturers and assemblers across North America, Europe, Asia-Pacific, and Latin America specializing in capsule endoscopy devices and companion systems

• Product mapping across small bowel capsule endoscopes, esophageal capsule endoscopes, colon capsule endoscopes, and workstation/data recorder systems

• Analysis of reported and modeled annual revenues specific to capsule endoscopy product portfolios, excluding traditional endoscopy and enteroscopy device revenues

• Coverage of manufacturers representing 70-75% of global market share in 2024, including specialized pure-play capsule companies and diversified endoscopy conglomerates

• Extrapolation using bottom-up (procedure volume × average selling price by country, differentiated by indication: OGIB, Crohn's disease surveillance, and small intestine tumor screening) and top-down (manufacturer revenue validation, adjusted for regional distribution channels and service contract revenues) approaches to derive segment-specific valuations for capsule endoscopes versus systems and hospital end-users versus ambulatory surgery centers

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















