Breakfast Cereals Market (2026 - 2035)

Tamaño del mercado de cereales para el desayuno, participación, informe de investigación de análisis y tendencias de la industria por tipo de producto (cereales listos para cocinar, cereales listos para comer), por fuente de ingrediente (trigo, maíz, avena, arroz, otros), por tipo de embalaje (cajas, bolsas verticales, vasos y para llevar, otros), por canal de distribución (supermercados/hipermercados, tiendas de conveniencia, minoristas en línea, tiendas especializadas, otros), Por grupo de edad (adultos, niños, adolescentes y adultos jóvenes), por geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio y África): previsión para 2035

Forecast Period
2026-2035
CAGR
5.40%
2025 Market Size
USD 47.15 Billion
2035 Market Size
USD 79.77 Billion
Food, Beverages & Nutrition ● Updated August 31, 2026 Report ID: MRFR/FnB/1634-HCR | Pages: 128 | Author: Snehal Singh

Breakfast Cereals Market Summary

El Mercado de Cereales para el Desayuno fue valorado en 47.15 mil millones de USD en 2025 y se proyecta que abrirá la ventana de pronóstico en 49.69 mil millones de USD en 2026 antes de alcanzar 79.77 mil millones de USD para 2035, expandiéndose a una tasa compuesta anual del 5.40%. Dos catalizadores anclan esa trayectoria. La regla propuesta por la Administración de Alimentos y Medicamentos de EE. UU. en enero de 2025 sobre el "cuadro de información nutricional" en el frente del paquete empujó a los fabricantes a un ciclo de reformulación que abarca miles de SKU [1]. En paralelo, la adquisición de aproximadamente 3.1 mil millones de USD de WK Kellogg Co por Ferrero, anunciada en julio de 2025, señaló que el capital estratégico aún ve el espacio en estanterías de cereales como un activo duradero [12].

La reformulación es la verdadera historia tecnológica dentro del Mercado de Cereales para el Desayuno. Las plataformas de copos extruidos y puff de alto contenido de azúcar, muchas sin cambios desde los años 90, están siendo desplazadas por grupos de granos enteros horneados, granolas con avena, copos enriquecidos con proteínas y sistemas de color sin colorantes sintéticos. WK Kellogg Co y General Mills se comprometieron en 2025 a eliminar los colores certificados por FD&C de sus carteras de cereales minoristas en EE. UU., un cambio que afecta simultáneamente la obtención, los parámetros de extrusión y las pruebas de vida útil [2][13].

A nivel regional, América del Norte posee el 33.8% del Mercado de Cereales para el Desayuno, sostenido por una distribución minorista arraigada y el mayor consumo per cápita a nivel mundial. Asia-Pacífico es el motor de crecimiento con una tasa compuesta anual del 6.55%, impulsado por la formalización del desayuno urbano en India, China y ASEAN. Europa ocupa el segundo lugar en madurez de volumen, pero lidera en penetración de productos orgánicos y de etiqueta limpia. La próxima década recompensará a los fabricantes que conviertan las credenciales nutricionales en poder de fijación de precios en lugar de profundidad promocional.


Conclusiones Clave del Informe

• Por Tipo de Producto

  • Los cereales listos para comer representaron el 69.4% del Mercado de Cereales para el Desayuno en 2025, respaldados por la estabilidad en estantería y formatos amigables para el impulso
  • Los cereales listos para cocinar son la línea de productos de más rápido crecimiento con una tasa compuesta anual del 6.15% hasta 2035

• Por Fuente de Ingrediente

  • Los cereales a base de maíz representaron el 33.9% de los ingresos de 2025 en el Mercado de Cereales para el Desayuno
  • Los productos a base de avena están avanzando a una tasa compuesta anual del 6.70%, la más fuerte de cualquier base de grano
  • Las líneas a base de arroz generaron 5.80 mil millones de USD en 2025

• Por Región

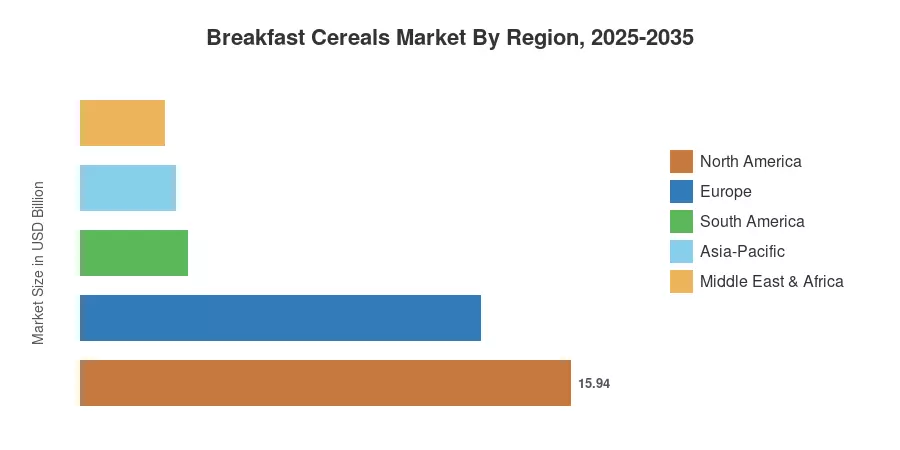
  • América del Norte contribuyó con 15.94 mil millones de USD en 2025
  • Asia-Pacífico está creciendo a un 6.55% anual hasta 2035

Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones combinan conjuntos de datos de comercio y consumo nacional del Servicio de Investigación Económica del USDA, hojas de balance de cereales de FAOSTAT y los índices de facturación minorista de Eurostat con los ingresos reportados de once fabricantes que cotizan en bolsa. La cobertura de escáneres minoristas se reconcilió con los informes de las empresas para corregir la subestimación de marcas privadas, y los pronósticos fueron sometidos a pruebas de estrés contra escenarios de precios de granos de la OCDE-FAO [3][6][14].
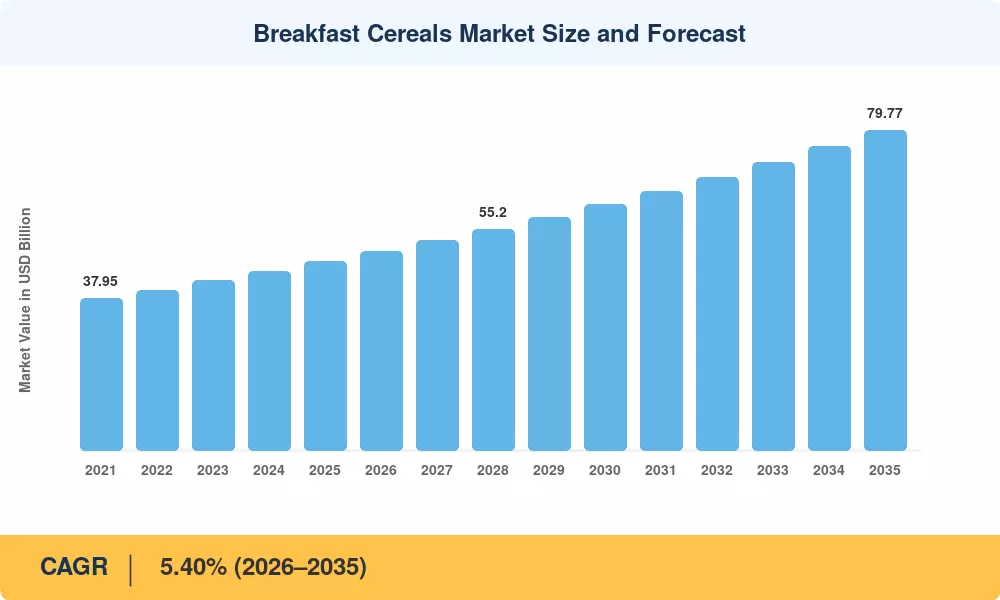
Tamaño y Pronóstico del Mercado de Cereales para el Desayuno
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Reformulación impulsada por la salud y reducción de azúcar +0.85 pp Global Corto plazo (2–4 años)
Conveniencia y ocasiones de porciones individuales +0.70 pp América del Norte, Europa Corto plazo (≤2 años)
Crecimiento del comercio electrónico y comercio rápido de comestibles +0.65 pp Asia-Pacífico, MEA Corto plazo (≤2 años)
Urbanización y crecimiento de ingresos en economías emergentes +0.60 pp Asia-Pacífico, América del Sur Largo plazo (≥4 años)
Afirmaciones de fortificación de proteínas y fibra +0.55 pp América del Norte, Europa Corto plazo (2–4 años)
Etiquetado en el frente del paquete impulsando SKU premium +0.40 pp Europa, América Latina Corto plazo (2–4 años)
Expansión de marcas privadas y de nivel de valor +0.30 pp Europa, América del Norte Corto plazo (≤2 años)


Reformulación como Motor de Crecimiento

La reducción de azúcar dejó de ser un movimiento defensivo y se convirtió en una palanca de precios. La regla propuesta por la FDA sobre el etiquetado en el frente del paquete, publicada en enero de 2025, requeriría divulgaciones de azúcar añadido, grasas saturadas y sodio en el panel de exhibición principal de la mayoría de los alimentos envasados, un alcance que la agencia estimó que afecta a la abrumadora mayoría de los SKU de alimentos minoristas en EE. UU. [1]. Los fabricantes que respondieron temprano han convertido el cumplimiento en una premiumización impulsada por afirmaciones, con líneas reformuladas que generalmente tienen un precio premium de un solo dígito medio a alto sobre equivalentes tradicionales [4].

Formatos de Conveniencia y Consumo en Movimiento

El desayuno se está fragmentando. Tazas, sobres y grupos portátiles ahora compiten directamente con el desayuno de servicio de alimentos en lugar de entre sí, y generan ingresos materialmente más altos por kilogramo que las cajas de tamaño familiar. Las tazas y los paquetes comparables para llevar son el formato de embalaje de más rápido crecimiento en el Mercado de Cereales para el Desayuno con un CAGR del 10.10%, y resuelven la objeción de control de porciones que amplifican los regímenes de etiquetado en el frente del paquete [7][15].

Comercio Digital de Comestibles y Comercio Rápido

Los canales en línea comprimen la distancia entre una marca de nicho y la distribución nacional. En India, las plataformas de comercio rápido se han convertido en un canal principal de descubrimiento para marcas de muesli y avena, permitiendo a los retadores alcanzar hogares urbanos sin asegurar espacio en estanterías de comercio moderno [9]. Los minoristas en línea están creciendo a un CAGR del 11.60% a nivel global, el más alto de cualquier ruta de distribución, y generan datos de consumo de primera parte que los fabricantes compraban anteriormente a los minoristas a costo [10].

Fortificación y Posicionamiento de Micronutrientes

Los mandatos de salud pública continúan expandiendo la demanda abordable. Las directrices de fortificación del Codex Alimentarius y los programas nacionales de alimentos básicos en el sur de Asia y África subsahariana han normalizado la adición de hierro, ácido fólico y vitaminas del grupo B en productos a base de cereales, dando a las multinacionales un modelo de cumplimiento para la entrada en mercados emergentes [11]. Cereal Partners Worldwide, la empresa conjunta de Nestlé y General Mills, ha anclado su cartera global en una especificación de grano entero primero durante más de una década, y ese posicionamiento ahora se interpreta como alineación regulatoria en lugar de marketing [16].


Análisis del Impacto de las Restricciones

Los pesos de las restricciones representan la resistencia modelada en la tasa de crecimiento del Mercado de Cereales para el Desayuno. Los valores son direccionales y reflejan el efecto neto después de tener en cuenta las respuestas compensatorias de los fabricantes.

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Restricciones de publicidad y colocación de HFSS −0.55 pp Reino Unido, Europa, América Latina Mediano plazo (2–4 años)
Sustitución por barras de proteínas, yogur, servicio de alimentos −0.50 pp América del Norte, Europa Largo plazo (≥4 años)
Volatilidad de costos de granos y energía −0.45 pp Global Corto plazo (≤2 años)
Bajo consumo per cápita y inercia en los hábitos de desayuno −0.40 pp Asia-Pacífico, MEA Largo plazo (≥4 años)
Costos de eliminación de colorantes y aditivos artificiales −0.30 pp América del Norte Corto plazo (≤2 años)


Presión Regulatoria sobre el Azúcar y el Marketing

Donde el cereal ya es una categoría bien establecida, las restricciones son más severas. Muchos cereales fueron retirados de las cajas y de las exhibiciones al final de los pasillos cuando las limitaciones de ubicación del Reino Unido sobre artículos altos en grasas, sal y azúcar entraron en vigor en octubre de 2022. En una fase posterior de implementación, siguieron restricciones a la publicidad en medios de difusión y en línea [17]. El impacto en el volumen fue ejemplificado por la política de etiquetado de advertencia en el frente del paquete de Chile, que en tres años de implementación causó que productos con varias etiquetas de advertencia perdieran una parte significativa del mercado frente a competidores reformulados [7].


Sustitución Competitiva en la Ocasión del Desayuno

El cereal ya no domina la mañana. Los batidos de proteínas listos para beber, el yogur griego, los artículos de servicio de alimentos a base de huevo y las barras estables en estante han absorbido una porción creciente del gasto en desayunos de los días de semana en mercados desarrollados, y los volúmenes de la categoría en América del Norte han permanecido prácticamente estables durante varios años, incluso cuando el valor ha aumentado en precio [15]. Los fabricantes han respondido empujando el cereal hacia ocasiones de refrigerio y de la noche, pero la resistencia por sustitución sigue siendo estructural en lugar de cíclica.


Breakfast Cereals Market Opportunities

Extensión de la Plataforma de Avena y Granos Antiguos

La avena tiene un activo regulatorio genuino: la afirmación sobre la salud del corazón con fibra soluble autorizada por la FDA proporciona a las formulaciones de avena una historia nutricional defendible que las bases de maíz y arroz no pueden igualar [5]. Los fabricantes que se extienden hacia el sorgo, el mijo y el trigo sarraceno pueden añadir sostenibilidad y posicionamiento sin gluten en la misma huella de procesamiento, capturando la tasa de crecimiento del 6.70% de la base de avena sin capital de campo verde.

Formalización del Desayuno en Mercados Emergentes

India, Indonesia, Vietnam y Nigeria representan los mayores volúmenes no explotados en el Mercado de Cereales para el Desayuno. La formación de hogares urbanos y los patrones de ingresos duales están convirtiendo los desayunos preparados tradicionales en ocasiones envasadas, y el consumo per cápita en India sigue siendo una pequeña fracción de los niveles occidentales [10]. La adaptación local de sabores y granos — no la trasplantación de SKU importados — determina quién captura esa conversión.

Datos de Primera Parte y Modelos de Suscripción

El cereal se convierte en un negocio de datos a través de canales de mercado y de venta directa al consumidor. A través de innovaciones dirigidas y colocaciones de medios minoristas, las marcas que gestionan suscripciones de reposición monetizan la cadencia de compra individual, la composición del hogar y la respuesta a la reformulación [9]. La economía favorece a los competidores cuyos menores conteos de SKU permiten una personalización operativa.


Co-Manufactura de Marca Privada

La penetración de marcas propias de los minoristas en los cereales europeos sigue en aumento, creando demanda de fabricación por contrato para productores de nivel medio con capacidad de extrusión disponible [8]. La co-manufactura suaviza la utilización, protege contra la disminución del volumen de marca y no requiere inversión en marketing — una asignación de capital racional para los jugadores regionales que no pueden financiar la construcción de marcas nacionales.

Reformulación Sin Colorantes y Sin Aditivos

Los compromisos de eliminación de colorantes realizados en toda la industria de EE. UU. durante 2025 abrieron una oportunidad para proveedores en sistemas de color natural estables al calor de extrusión y a la exposición a la luz ambiental [2][13]. Las casas de ingredientes que resuelvan la resistencia a la decoloración en líneas de alto rendimiento capturarán un valor desproporcionado a medida que se compriman los plazos de cumplimiento.


Breakfast Cereals Market Future Outlook

Nutrición de Precisión y Formatos Personalizados

La personalización pasa de ser una idea de marketing a un marco operativo. En el momento de la realización, las plataformas de suscripción ahora combinan cereales básicos con proteínas modulares, fibra y complementos de micronutrientes; además, los tamaños de producción económicamente viables son un orden de magnitud más pequeños de lo que eran hace diez años debido a la disminución de los costos de empaquetado en pequeñas cantidades. Anticipa el desarrollo de un robusto mercado de larga cola para los cereales de desayuno, que los fabricantes masivos atenderán a través de adquisiciones en lugar de lanzamientos internos.


Obtención Regenerativa y Divulgación del Alcance 3

La obtención de granos se convierte en una métrica reportada. Las obligaciones de la Directiva de Reporte de Sostenibilidad Corporativa en la UE requieren la divulgación de emisiones de la cadena de valor por parte de grandes fabricantes de alimentos, y los granos de cereal se encuentran claramente en el Alcance 3 [19]. General Mills y Kellanova se han comprometido a objetivos de superficie agrícola de agricultura regenerativa que cubren sus principales áreas de suministro de granos, lo que diferenciará progresivamente los contratos de materias primas en función de la intensidad de carbono en lugar de solo el precio [16][20].

Eficiencia de Extrusión y Gestión de Costos Energéticos

La economía de fabricación se ajusta. La extrusión es intensiva en energía, y los productores europeos absorbieron severos choques en los precios del gas durante 2022–2023 que cambiaron permanentemente la asignación de capital hacia la recuperación de calor y la electrificación [6]. Las plantas modernizadas con secado de alta eficiencia recuperan la inversión rápidamente bajo precios de energía sostenidos, y esa ventaja de costo se acumula a lo largo de una década de crecimiento del volumen de categoría delgado.

Reequilibrio del Poder de Canal

Los medios minoristas cambian quién captura el margen. A medida que los supermercados monetizan el inventario publicitario en el sitio, las marcas pagan por la visibilidad que la posición en la estantería antes ofrecía de forma gratuita, y el Mercado de Cereales para el Desayuno verá cómo el gasto promocional migra de las asignaciones comerciales a las colocaciones digitales. Los fabricantes con datos de primera mano sólidos negocian ese cambio desde una mejor posición que aquellos dependientes de la información proporcionada por los minoristas [9].


Breakfast Cereals Market Segmentation

Por Tipo de Producto

Segmento Métrica Principal Motor de Demanda
Cereales Listos para Comer 69.4% de participación (2025) Formatos de conveniencia y de impulso en ambiente
Cereales Listos para Cocinar 6.15% CAGR (2026–2035) Avena caliente, gachas y ocasiones invernales


El dominio de los cereales listos para comer en el mercado de cereales para el desayuno refleja más la economía de distribución que la preferencia del consumidor: los copos y las esponjas viajan bien, tienen largas vidas útiles y se comercializan de manera eficiente. Los cereales listos para cocinar están ganando crecimiento porque la avena ofrece una historia de nutrición limpia con un procesamiento mínimo, y los sobres instantáneos han eliminado la objeción del tiempo de preparación que históricamente limitaba el segmento.

Por Fuente de Ingrediente

Segmento Métrica Principal Motor de Demanda
Maíz 33.9% de participación (2025) Eficiencia de costos y escala de procesamiento de copos
Trigo 27.4% de participación (2025) Formatos de galleta integral y desmenuzada
Avena 6.70% CAGR (2026–2035) Posicionamiento de salud del corazón con fibra soluble
Arroz USD 5.80 mil millones (2025) Texturas crujientes y líneas sin gluten
Otros 7.8% de participación (2025) Mezclas de mijo, sorgo y granos antiguos


El maíz sigue siendo la columna vertebral en volumen del mercado de cereales para el desayuno, pero su participación se está erosionando aproximadamente un punto porcentual cada dos a tres años a medida que las compras impulsadas por la nutrición redirigen el gasto. La avena captura esa migración de manera más eficiente. Un cereal para el desayuno a base de avena satisface simultáneamente las reclamaciones de fibra, procesamiento mínimo y saciedad, razón por la cual los lanzamientos centrados en la avena ahora superan en número a los lanzamientos de maíz en la mayoría de las cadenas de innovación occidentales [5].

Por Tipo de Envase

Segmento Métrica Principal Motor de Demanda
Cajas 60.2% de participación (2025) Ocasiones de despensa familiar y exhibición en estantería
Bolsas de Pie 24.6% de participación (2025) Costo de material y eficiencia de flete
Tazas y Para Llevar 10.10% CAGR (2026–2035) Control de porciones y portabilidad
Otros 5.8% de participación (2025) Formatos a granel, bolsa dentro de caja y recarga


Las cajas tradicionales impulsan el valor en el mercado de envases de cereales para el desayuno, mientras que las bolsas de pie y los formatos para llevar impulsan el volumen y la eficiencia operativa desde una base optimizada en costos. El segmento de tazas y para llevar aceleró su impulso específicamente porque las demandas del estilo de vida moderno por conveniencia y control de porciones restauraron la preferencia del consumidor: un formato de envase de cereal portátil ahora compite en utilidad activa y ahorros de flete en lugar de solo en la exhibición tradicional de despensa.

Por Canal de Distribución

Segmento Métrica Principal Motor de Demanda
Supermercados/Hipermercados 50.9% de participación (2025) Amplitud de surtido y profundidad promocional
Tiendas de Conveniencia 17.8% de participación (2025) Porciones individuales y consumo inmediato
Minoristas en Línea 11.60% CAGR (2026–2035) Suscripción y comercio rápido
Tiendas Especializadas 9.6% de participación (2025) Surtidos orgánicos y libres de
Otros 7.5% de participación (2025) Descuentos y comercio tradicional


Los supermercados y los hipermercados impulsan el valor en el mercado de distribución de cereales para el desayuno, mientras que los minoristas en línea impulsan un crecimiento rápido desde una base digital y de comercio rápido. El segmento de venta minorista en línea aceleró su impulso específicamente porque la conveniencia de la entrega a domicilio y los modelos de suscripción restauraron la preferencia por las compras digitales: un canal de cereal de comercio electrónico ahora compite en amplitud de surtido y entrega rápida en lugar de solo en la exhibición física en estanterías.

Por Grupo de Edad

Segmento Métrica Principal Motor de Demanda
Adultos 44.3% de participación (2025) Reclamaciones de fibra, proteína y control de peso
Niños 5.45% CAGR (2026–2035) Fortificación y formulaciones aprobadas por padres
Adolescentes y Jóvenes Adultos 22.1% de participación (2025) Crossover de refrigerios e innovación de sabores


La demanda de adultos impulsa el valor en el mercado de cereales para el desayuno, mientras que las líneas para niños impulsan el crecimiento del volumen desde una base reformulada. El segmento infantil recuperó impulso específicamente porque la reducción de azúcar y la eliminación de colorantes restauraron el permiso parental: un cereal para el desayuno bajo en azúcar dirigido a niños ahora compite en credenciales nutricionales en lugar de solo en licencias de personajes [2][13].


Análisis de la Participación de Mercado Regional

Región Métrica Clave (2025 a menos que se indique) Temas de Inversión Primarios
América del Norte 33.8% de participación Eliminación de colorantes, reclamos de proteínas, formatos de porción
Europa USD 13.01 Mil millones Orgánico, marca privada, SKU compatibles con HFSS
Asia-Pacífico 6.55% CAGR (2026–2035) Adaptación de granos locales, comercio rápido
América del Sur 7.4% de participación Reformulación de etiquetas de advertencia, fortificación
Medio Oriente y África USD 2.73 Mil millones Sustitución de importaciones, fortificación de productos básicos
Total USD 47.15 Mil millones

El rendimiento regional en el mercado de cereales para el desayuno se divide claramente entre bloques maduros que defienden el valor y bloques emergentes que construyen volumen.


América del Norte

País Métrica Motor Clave
EE. UU. 79.5% de la región Ciclo de reformulación de etiquetado frontal
Canadá USD 1.94 Mil millones Segmento premium de granos enteros y orgánicos
México 5.85% CAGR Renovación de portafolio impulsada por etiquetas de advertencia


La consolidación define la imagen de EE. UU. La separación de WK Kellogg Co de Kellanova en octubre de 2023 creó un negocio de cereales puramente norteamericano, y la posterior adquisición de Ferrero lo colocó dentro de un grupo de confitería con diferentes prioridades de capital [12]. Los octágonos de advertencia en el frente del paquete de México, obligatorios desde 2020, forzaron una reducción de azúcar más rápida que en EE. UU. y produjeron un portafolio reformulado que ahora exporta a Centroamérica.

Europa

País Métrica Motor Clave
Alemania 20.4% de la región Tradición orgánica y de muesli
Reino Unido USD 2.36 Mil millones Reformulación compatible con HFSS
Francia 4.90% CAGR Demanda de etiquetas limpias y reducción de aditivos
Italia 9.8% de la región Formatos de cruce entre galletas y cereales
España USD 1.07 Mil millones Penetración de marca privada
Países Nórdicos 5.20% CAGR Etiquetado de llavero de granos enteros
Rusia 6.9% de la región Capacidad de procesamiento de granos nacionales
Resto de Europa USD 1.89 Mil millones Crecimiento del comercio moderno en Europa Central


La demanda europea es estructuralmente premium. El etiquetado de llavero nórdico y la adopción del Nutri-Score en Alemania recompensan la densidad de granos enteros directamente en el paquete, y la mezcla de productos resultante tiene un margen bruto más alto que el portafolio liderado por volumen de EE. UU. [7]. La marca privada es simultáneamente la mayor amenaza competitiva y la mayor oportunidad de utilización de capacidad para los fabricantes regionales [8].

Asia-Pacífico

País Métrica Motor Clave
China USD 3.55 Mil millones Adopción del desayuno urbano conveniente
India 8.15% CAGR Formación de categoría de muesli y avena
Japón 17.2% de la región Maturidad de granola y cereales funcionales
Corea del Sur 6.10% CAGR Formatos posicionados en proteínas y dietas
ASEAN USD 1.76 Mil millones Expansión del comercio moderno y comercio electrónico
Resto de Asia-Pacífico 11.2% de la región Programas de fortificación


India es el mercado oscilante de la región. La Autoridad de Seguridad Alimentaria y Normas de India ha avanzado en enmiendas de etiquetado que requieren una divulgación nutricional más prominente, y los actores nacionales, incluidos Marico y Bagrry's, han utilizado el posicionamiento de avena para ganar participación frente a los incumbentes multinacionales [18]. La entrega de comercio rápido ha comprimido los ciclos de prueba de meses a semanas, haciendo que la educación de la categoría sea dramáticamente más barata que en décadas anteriores.

América del Sur

País Métrica Motor Clave
Brasil 52.4% de la región Comercio moderno y mandatos de fortificación
Argentina USD 0.74 Mil millones Disponibilidad de granos nacionales
Resto de América del Sur 5.90% CAGR Reformulación de etiquetas de advertencia


La fortificación obligatoria de harina de trigo con hierro y ácido fólico en Brasil estableció la familiaridad del consumidor con productos a base de cereales fortificados mucho antes de que se desarrollara el segmento premium [11]. Los regímenes de etiquetas de advertencia en los mercados andinos han acelerado la reducción de azúcar más rápido que los compromisos voluntarios logrados en América del Norte, creando un portafolio reformulado regional que se transporta bien a los mercados de exportación.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita USD 0.76 Mil millones Demanda de expatriados y comercio moderno
EAU 7.40% CAGR Importaciones premium y canal de hospitalidad
Sudáfrica 22.1% de la región Base de cereales calientes y papilla de maíz
Egipto USD 0.37 Mil millones Procesamiento de trigo local y fortificación
Resto de MEA 17.1% de la región Distribución de cereales fortificados vinculada a la ayuda


Sudáfrica ancla el volumen regional a través de cereales calientes a base de maíz en lugar de copos listos para comer, una diferencia estructural que moldea la entrada competitiva. La demanda del Golfo se inclina hacia lo premium y dependiente de importaciones, con los hipermercados de los EAU llevando una variedad comparable a la de Europa Occidental. La base de molienda nacional de Egipto lo convierte en el centro de fabricación local más creíble para la distribución africana [11].


Mercado de Cereales para el Desayuno por Región, 2025-2035

Comparación Competitiva

La concentración es moderada y está suavizándose. Los cinco principales fabricantes representan aproximadamente el 47–52% de los ingresos globales, lo que implica un HHI en el rango de 700–900 — una estructura donde las multinacionales tienen ventajas de escala en distribución pero enfrentan una erosión regional y de marcas privadas persistente. La rotación de propiedad ha sido inusualmente alta, con dos de los cinco mayores negocios de cereales cambiando de propietarios corporativos entre 2023 y 2025 [12].

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Cereales para Desayuno Posicionamiento Estratégico
General Mills ~13–16% Cheerios, granola Nature Valley, Fiber One Liderazgo en granos enteros; socio de joint venture de CPW
Nestlé (a través de Cereal Partners Worldwide) ~11–14% Nesquik, Fitness, Cheerios (fuera de EE. UU.) Alcance global fuera de América del Norte
WK Kellogg Co (Ferrero) ~9–12% Special K, Frosted Flakes, Corn Flakes Operación pura en América del Norte bajo nueva propiedad
Kellanova (Mars) ~8–11% Portafolio internacional de cereales, adyacencia de Pringles Escala liderada por snacks internacionales
Post Holdings ~6–9% Honey Bunches of Oats, Weetabix, Grape-Nuts Segmento de valor más fabricación de marcas privadas
PepsiCo (Quaker Oats) ~5–8% Quaker Oats, Life, avena instantánea Liderazgo en la categoría de cereales calientes y avena
Nature's Path Foods ~2–4% Granola orgánica, EnviroKidz Nicho de sostenibilidad orgánica y certificada
Bob's Red Mill ~1–3% Avena cortada al acero, muesli, granos antiguos Especialista en granos enteros, propiedad de empleados
Marico ~1–3% Saffola Oats, variantes de avena masala Localización en India y adaptación de sabores
Bagrry's India ~1–2% Muesli, salvado de avena, copos de maíz Marca desafiante nacional de India
Dr. Oetker (Vitalis) ~1–2% Muesli, granola crujiente Fortaleza en Europa de habla alemana
Hain Celestial ~1–2% Weetabix Orgánico, cereales sin alérgenos Posicionamiento de portafolio más saludable


Noticias y desarrollos recientes

  • Kellogg Company (octubre de 2023): Completó la separación de su negocio de cereales en América del Norte en WK Kellogg Co, con el negocio de snacks restante renombrado como Kellanova — creando el primer fabricante de cereales cotizado puro en décadas [12].
  • Mars, Incorporated (agosto de 2024): Anunció un acuerdo para adquirir Kellanova en una transacción valorada en aproximadamente 35.9 mil millones de USD, consolidando activos internacionales de cereales y snacks bajo propiedad privada [12].


  • WK Kellogg Co (junio de 2025): Se comprometió a eliminar los colores artificiales certificados por FD&C de su cartera de cereales minoristas en EE. UU., tras la presión federal y estatal sobre el uso de tintes sintéticos [2].
  • General Mills (junio de 2025): Anunció la eliminación de colores artificiales certificados en toda su cartera minorista en EE. UU., con la finalización prevista antes del cierre de la primera mitad de la década [13].


  • Departamento de Salud y Atención Social del Reino Unido (2022–2025): Implementó restricciones de ubicación HFSS desde octubre de 2022 y confirmó la introducción gradual de restricciones de publicidad en medios de comunicación y en línea para alimentos y bebidas menos saludables [17].
  • FSSAI, India (2024–2025): Avanzó en enmiendas de etiquetado que requieren una exhibición más prominente del contenido total de azúcar, sal y grasas saturadas en las etiquetas de alimentos envasados, afectando directamente el diseño de los paquetes de cereales [18].


Mercado de cereales para el desayuno Market Report Scope

Parámetro Detalle
Alcance del Mercado Cereales para el desayuno listos para comer y listos para cocinar a nivel global a través de canales minoristas e institucionales
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 5.40% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 47.15 Mil millones (2025); USD 49.69 Mil millones (2026); USD 79.77 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Cereales listos para cocinar; ingredientes a base de avena; envases en tazas y para llevar; minoristas en línea
Empresas Perfiladas 12 fabricantes incluyendo General Mills, Nestlé (CPW), WK Kellogg Co, Kellanova, Post Holdings, PepsiCo (Quaker)
Moneda de Valoración USD Mil millones, tasas de cambio constantes de 2025

Preguntas frecuentes

¿Qué diligencia debida debe realizar un inversor antes de adquirir un fabricante regional de cereales?
Verificar la utilización de la línea de extrusión, la duración del contrato de marca privada y el estado de cumplimiento de aditivos de color. Las responsabilidades de reformulación no divulgadas son la sorpresa de valoración más común en las transacciones actuales [Ref: 2].
¿Cómo afectan las economías de marca privada al margen en el mercado de cereales para el desayuno?
Los contratos de marca propia suelen ofrecer márgenes brutos varios puntos por debajo de los equivalentes de marca, pero absorben costos fijos de marketing casi nulos. Para las plantas infrautilizadas, la contribución suele ser acumulativa [Ref: 8].
¿Qué certificaciones son las más importantes al abastecer ingredientes de cereales para exportación?
El Proyecto No OGM, la equivalencia orgánica y la certificación sin gluten tienen el mayor peso en la lista de ventas al por menor. Los acuerdos de equivalencia regional determinan si una auditoría satisface múltiples mercados de destino [Ref: 11].
¿Qué comparación tecnológica es la más importante: extrusión versus horneado?
La extrusión ofrece un mayor rendimiento y una textura consistente a un costo unitario más bajo. El horneado preserva la integridad del grano y apoya las afirmaciones de etiqueta limpia, pero requiere tiempos de ciclo más largos y un mayor consumo de energía por tonelada [Ref: 6].
¿Cómo deben los equipos de adquisiciones cubrir la exposición al grano en el mercado de cereales para el desayuno?
Superponer contratos a plazo a lo largo de una ventana de doce a dieciocho meses en lugar de comprometerse anualmente. Mezclar orígenes reduce el riesgo de concentración de cosecha única sin aumentar materialmente el costo de llegada [Ref: 6].
¿Qué desafíos de integración siguen a la adquisición de una marca de cereales?
Las especificaciones de recetas, los protocolos de segregación de alérgenos y los acuerdos con co-manufacturadores rara vez se transfieren de manera limpia. La mayoría de los retrasos provienen de la re-calificación de proveedores bajo el estándar de seguridad alimentaria del adquirente en lugar de problemas comerciales [Ref: 12].
¿Qué casos de uso emergentes están expandiendo el mercado de cereales para el desayuno más allá del desayuno?
Los refrigerios nocturnos, la recuperación deportiva y los formatos adyacentes a postres ahora representan una parte significativa del consumo. Los fabricantes están reposicionando SKU existentes en lugar de construir nuevas líneas [Ref: 15].
Autor
Autor
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach

Research Methodology on Breakfast Cereals Market

Introduction

The purpose of this research is to investigate the global breakfast cereals market, including the opportunity it offers and its growth scope in the near future. Breakfast cereals today are made from various cereals, including wheat, corn, rice, oats, barley, and more. As breakfast cereals are convenient and easy to eat, simultaneously they provide several nutrients like dietary fibre, vitamins, and minerals.

Research Design

The primary research methodology employed to conduct this research is a mix of both qualitative and quantitative methods. Primary research methods include surveying of opinions of industry experts, marketers, customers, manufacturers, retailers, nutritionists, dieticians, etc. to gain a better understanding of the breakfast cereals market and its current trends and outlook. Secondary research methods include a comprehensive market analysis of public domain databases, such as Analgesic Databank, Mintel, Factiva, ABI/Inform, CAPTIS/Web of Science, governmental records, industry magazines, and related sources.

Research Objectives

The purpose of this study is to analyze the global market for breakfast cereals and offer a comprehensive review of the market across key geographies and the trends that are likely to dominate the market shortly. The research provides a critical review of the state of the market in terms of the current trends, competitive landscape, product types, and geographical segments.

Sampling and Data Collection

The survey has been taken from the opinion of industry experts, retailers, manufacturers, marketers, and customers to gain a better understanding of the breakfast cereals market and its current trends and outlook. Data were collected through the use of online and offline surveys and questionnaires.

Data Analysis

Data analysis was conducted utilizing cross-tabulation and market analyses on key factors of the breakfast cereals market. Such factors consist of but are not limited to market segments, application, raw material sourcing, and product categories, as well as sub-denotations. All the collected data were then analyzed using both qualitative as well as quantitative techniques such as Porter’s Five Forces Analysis to come out with the most comprehensive evaluation of the global breakfast cereals market. Through this, the market scope was determined, along with the market dynamics such as drivers, trends, segmentation, and opportunities of the market.

Research Outcome

The research outcome of this study is based on both primary and secondary research and is used to provide a comprehensive analysis of the market dynamics and trends of the breakfast cereals market. The research outcome will present the scope and the growth opportunities for the market. Further, the research will analyse the key segments and sub-segments in the near future as well as the leading players and their competitive strategy in the market. Finally, the research will assess the changing dynamics of the industry and the probable threats to the industry.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















