Brain Computer Interface Market Summary
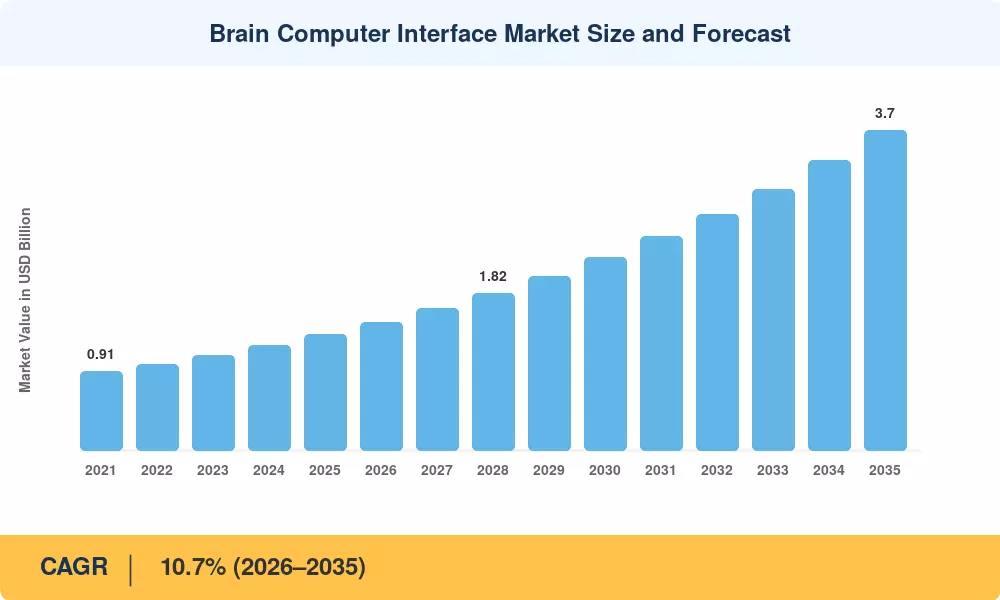
El Mercado de Interfaces Cerebro-Computadora cerró 2025 en aproximadamente USD 1.34 mil millones y abre la ventana de pronóstico en USD 1.48 mil millones en 2026, subiendo a USD 3.70 mil millones para 2035 con una CAGR del 10.7%. Dos catalizadores anclan esa trayectoria. La Iniciativa BRAIN de EE. UU. ha comprometido más de USD 3.0 mil millones en financiamiento federal acumulado para neurociencia desde su inicio, y el Programa de Dispositivos Innovadores de la FDA ha otorgado designación a más de una docena de sistemas de interfaz neural implantados y portátiles, comprimiendo los plazos de revisión que antes se extendían más allá de siete años [1][4].
La práctica clínica se está alejando de los estimuladores cerebrales profundos de bucle abierto y los interruptores asistivos de un solo propósito hacia sistemas neuronales adaptativos de bucle cerrado que leen la actividad cortical y ajustan la terapia en milisegundos. Los decodificadores de aprendizaje automático ahora funcionan en silicio de borde dentro de la carcasa del implante en lugar de en una estación de trabajo conectada. Horizonte Europa ha asignado aproximadamente EUR 1.1 mil millones a la salud cerebral y neurotecnología en su ciclo 2021–2027, y la financiación privada en neurotecnología superó los USD 900 millones solo en 2024 [3][12]. Ese capital está reconstruyendo el electrodo, el amplificador y el algoritmo simultáneamente.
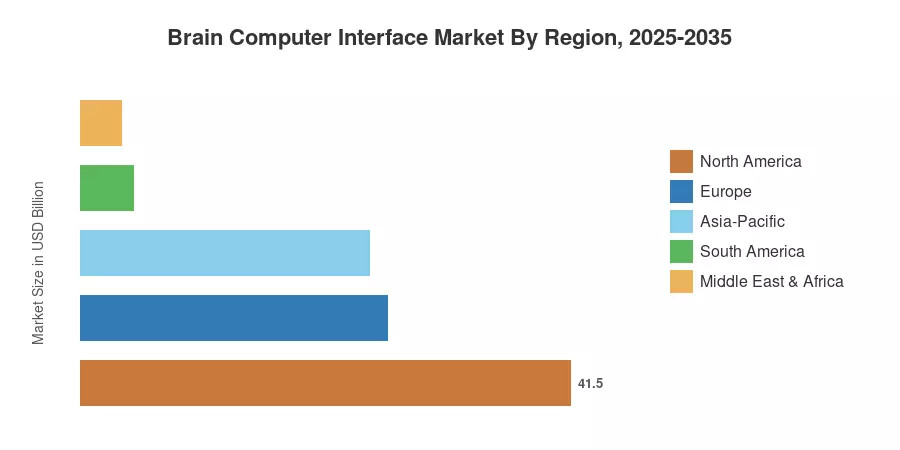
América del Norte posee cerca del 41.5% del Mercado de Interfaces Cerebro-Computadora, respaldado por consorcios académicos-clínicos concentrados y la base de capital de riesgo más profunda. Asia-Pacífico se expande más rápido con una CAGR del 13.1%, impulsado por el Proyecto Cerebro de China y el portafolio de neuro-rehabilitación de Japón AMED. Europa sigue con aproximadamente el 26.0%, donde la regulación de dispositivos médicos y el debate sobre neurorights están moldeando el diseño de productos tanto como lo hace la fisiología. La próxima década decidirá si el Mercado de Interfaces Cerebro-Computadora madura hacia un estándar de atención reembolsado o permanece como una frontera especializada.
Conclusiones Clave del Informe
• Por Tecnología
- El hardware representa aproximadamente el 58.5% del Mercado de Interfaces Cerebro-Computadora en 2025, reflejando el peso de costo de las matrices de electrodos, amplificadores y carcasas implantables
- Software & Algoritmo es la capa de componente de más rápido crecimiento a medida que la precisión de decodificación — no la cantidad de sensores — se convierte en la variable competitiva
• Por Tipo de Interfaz
- El BCI motor lidera la dimensión de interfaz con una CAGR pronosticada del 11.2% hasta 2035
• Por Sector
- Neuro-Prostéticas & Restauración Motora representaron aproximadamente USD 0.42 mil millones en 2025, el bloque de aplicación más grande
• Por Usuario Final
- Los hospitales & clínicas representan aproximadamente el 44.0% de la demanda del usuario final, aunque la implementación de atención domiciliaria es la curva de crecimiento más pronunciada
- Los videojuegos & entretenimiento siguen siendo un segmento de bajo ASP liderado por volumen que contribuye a la escala en lugar de al margen
• Por Región
- América del Norte posee cerca del 41.5% de participación en el Mercado de Interfaces Cerebro-Computadora
- Asia-Pacífico presenta una CAGR del 13.1%, la más rápida de cualquier región
- Medio Oriente & África contribuyen aproximadamente con USD 0.05 mil millones, pequeño pero acelerado por políticas
Tamaño del Mercado y Pronóstico (2021–2035)
Las cifras a continuación se construyen de abajo hacia arriba a partir de los conteos de envíos de dispositivos, la base instalada en sitios clínicos y las subvenciones de investigación divulgadas, luego se reconciliaron de arriba hacia abajo con el gasto en dispositivos de neurología reportado por sistemas de salud pública y declaraciones de segmentos de empresas. Los años históricos reflejan la captura real de ingresos en el Mercado de Interfaces Cerebro-Computadora; los años de pronóstico aplican curvas de adopción calibradas a la inscripción en ensayos y las tuberías de aprobación regulatoria.





 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



