Botulinum Toxin Market (2026 - 2035)

Tamaño del mercado de toxina botulínica, informe de investigación de crecimiento por producto (toxina botulínica A y toxina botulínica B), por aplicación (médica y estética), por género (femenino y masculino), por grupo de edad (13-19, 20-29, 30-39, 40-54 y 55 y más), por usuario final (hospitales, clínicas de dermatología y spas y centros estéticos) y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo) – Análisis de la industria de competidores y pronóstico de tendencias hasta 2035

Forecast Period
2026-2035
CAGR
9.15%
2025 Market Size
USD 13.50 Billion
2035 Market Size
USD 32.48 Billion
Healthcare ● Updated September 7, 2026 Report ID: MRFR/HC/7095-CR | Pages: 151 | Author: Vikita Thakur, Kinjoll Dey

Botulinum Toxin Market Summary

El Mercado de Toxina Botulínica alcanzó los 13.50 mil millones de USD en 2025 y abre la ventana de pronóstico en 14.77 mil millones de USD en 2026, subiendo a 32.48 mil millones de USD para 2035 con una CAGR del 9.15%. Dos catalizadores anclan esa trayectoria. El primero es la expansión de indicaciones dentro de los Estados Unidos: Allergan Aesthetics obtuvo la aprobación de la FDA en octubre de 2024 para bandas del platisma, la cuarta indicación estética para su producto insignia y la primera en mover el tratamiento por debajo de la línea de la mandíbula [1]. El segundo es la entrada competitiva, con Letybo de Hugel ganando la aprobación en EE. UU. el 29 de febrero de 2024 después de una carta de respuesta completa previa [2][3].

La ciencia de formulación es donde está ocurriendo el verdadero desplazamiento. Los polvos liofilizados que requieren reconstitución salina —el estándar desde 2002— están cediendo terreno a líquidos listos para usar y moléculas estabilizadas por péptidos. Galderma completó su procedimiento descentralizado europeo para Relfydess en julio de 2024 y tuvo aprobaciones nacionales en 14 países europeos más autorizaciones en el Reino Unido y Australia para principios de 2025, lanzando en IMCAS París [4][5]. Crown Laboratories cerró su adquisición de 924 millones de USD de Revance en febrero de 2025, absorbiendo la franquicia Daxxify estabilizada por péptidos [6][7].

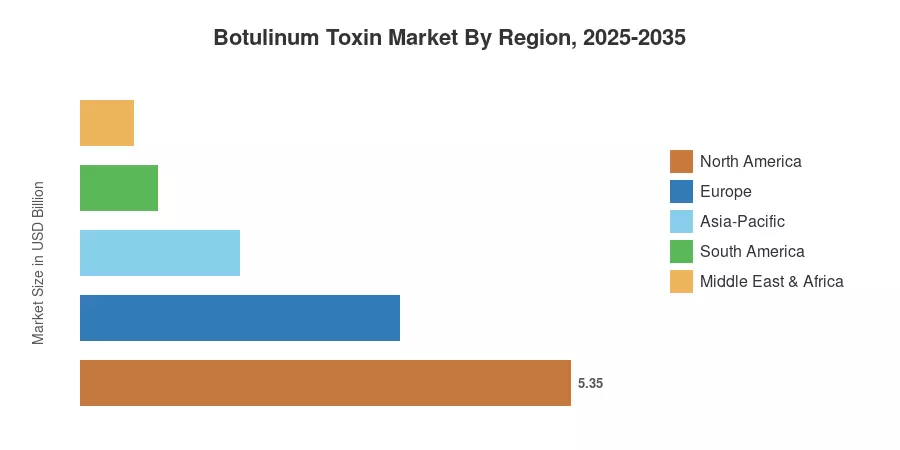
La geografía refuerza la historia. América del Norte representa el 39.6% de los ingresos de 2025 por densidad de procedimientos y profundidad de pago en efectivo; Asia-Pacífico compone un 12.9% hasta 2035 por la escala de fabricación coreana y las aprobaciones chinas; Europa sigue como el segundo bloque más grande, respaldado por aprobaciones simultáneas de doble indicación. La próxima década pertenece a quien convierta una mayor duración en un menor costo por año tratado.


Conclusiones Clave del Informe

• Por Tipo de Producto

  • La Toxina Botulínica Tipo A comandó el 82.1% de los ingresos del Mercado de Toxina Botulínica en 2025, sostenida por seis marcas estéticas aprobadas por la FDA.
  • La Toxina Botulínica Tipo B avanza a una CAGR del 11.27% hasta 2035, impulsada por la demanda de no respondedores tipo A.

• Por Aplicación

  • Las aplicaciones estéticas representaron el 58.3% de los ingresos de 2025.
  • La profilaxis de migraña crónica es el uso terapéutico de más rápido crecimiento con una CAGR del 12.01%.
  • Las indicaciones terapéuticas generaron colectivamente 5.63 mil millones de USD en 2025.

• Por Región

  • América del Norte representó el 39.6% del Mercado de Toxina Botulínica en 2025.
  • Asia-Pacífico presenta una CAGR del 12.92% hasta 2035, la más rápida de cualquier región.
  • Europa contribuyó con 3.48 mil millones de USD en 2025.


Tamaño del Mercado y Pronóstico (2021–2035)

Las cifras a continuación combinan la modelización de volumen de procedimientos de abajo hacia arriba con la triangulación de arriba hacia abajo contra las divulgaciones de ingresos de neurotoxinas auditadas de AbbVie, Ipsen, Galderma, Evolus y Hugel, verificadas contra encuestas nacionales de procedimientos y registros de aprobación regulatoria. La moneda se mantiene constante en mil millones de USD a lo largo del pronóstico del Mercado de Toxina Botulínica.
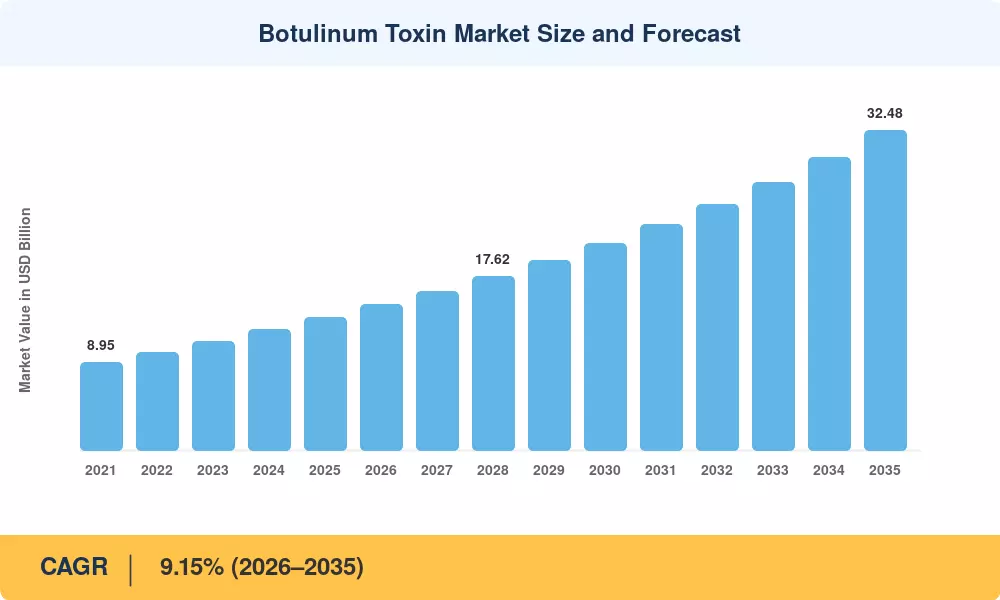
Tamaño y Pronóstico del Mercado de Toxina Botulínica
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Expansión de indicaciones terapéuticas reembolsadas +2.1 pp América del Norte, Europa Mediano plazo (2–4 años)
Aumento en los volúmenes de procedimientos estéticos no invasivos +1.9 pp Global Corto plazo (≤2 años)
Formulaciones líquidas y estabilizadas con péptidos listas para usar +1.6 pp Europa, APAC, América del Norte Mediano plazo (2–4 años)
Expansión del canal de clínicas especializadas y med-spas +1.3 pp América del Norte, APAC Corto plazo (≤2 años)
Abastecimiento de bajo costo de Corea y China en mercados emergentes +1.1 pp APAC, MEA, América del Sur Mediano plazo (2–4 años)
Expansión de indicaciones más allá de la cara +0.9 pp América del Norte, APAC Largo plazo (≥4 años)
Adopción de pacientes masculinos y adquisición digital +0.7 pp América del Norte, Europa Largo plazo (≥4 años)


Indicaciones Terapéuticas Reembolsadas

El volumen financiado por pagadores se comporta de manera muy diferente a la estética de pago en efectivo: es más persistente, de dosis más alta y menos sensible a descuentos. La profilaxis de migraña crónica sigue siendo el ancla, con 155 unidades administradas en 31 sitios cada 12 semanas bajo el protocolo PREEMPT, y la evaluación tecnológica de NICE TA260 continúa financiándola dentro del NHS de Inglaterra para adultos que no han respondido a al menos tres preventivos [11][15]. La distonía cervical se amplió en agosto de 2023 cuando Daxxify obtuvo la aprobación de la FDA con datos de ASPEN-1 que mostraron una duración media cercana a 24 semanas a la dosis de 125U [10]. La hiperactividad del detrusor neurogénico y la espasticidad en adultos añaden un volumen reembolsado adicional en Alemania, Francia y Japón.

Innovación en Formulaciones y Economía de Visitas

La reconstitución es un impuesto al flujo de trabajo. Relfydess se envía como un líquido listo para usar basado en la tecnología PEARL, con Galderma informando efectos visibles desde el primer día en hasta el 39% de los pacientes y un mantenimiento de seis meses en hasta el 75% a lo largo del programa READY fase III, que inscribió a más de 1,900 participantes [4][16]. Las moléculas libres de complejos también tienen una carga inmunogénica teórica más baja, lo cual es importante ya que los usuarios de terapias de alta dosis acumulan exposición a lo largo de la vida. Los inyectores que leen estos datos están comprando menos espacios en clínicas por paciente-año, no menos viales.

Expansión de Canales y Adquisición de Consumidores

La distribución se ha desplazado decisivamente hacia clínicas especializadas y de dermatología que ofrecen tratamientos el mismo día y de pago en efectivo. El programa de lealtad Allē de Allergan ilustra la magnitud de ese cambio, sirviendo a más de siete millones de miembros en aproximadamente 30,000 prácticas y ahora agrupando opciones de pago a plazos directamente en el flujo de reservas [1]. Las cohortes más jóvenes que ingresan al tratamiento preventivo a finales de sus veintes extienden materialmente el valor de vida del paciente. Ese ensanchamiento demográfico, más que el precio, explica la durabilidad del crecimiento del volumen estético.


Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Erosión de precios por la entrada de competidores de bajo costo y biosimilares −1.4 pp Global Corto plazo (2–4 años)
Autorización previa y restricciones de cobertura de los pagadores −1.0 pp América del Norte, Europa Corto plazo (2–4 años)
Incidentes de productos falsificados y no autorizados −0.9 pp América del Norte, MEA Corto plazo (≤2 años)
Formación de anticuerpos neutralizantes en usuarios de altas dosis −0.8 pp Global Largo plazo (≥4 años)
Retrasos en la inspección de fabricación y revisión de BLA −0.7 pp Global Corto plazo (≤2 años)


Erosión de Precios y Aglomeración Competitiva

Seis marcas tipo A ahora compiten por la cuota de mercado de líneas glabelares en EE. UU., y Evolus ha posicionado abiertamente a Jeuveau en valor frente a los incumbentes. Al mismo tiempo, BLAs adicionales de Medytox y Galderma están en revisión por la FDA [17]. Los fabricantes coreanos han escalado agresivamente: Hugel distribuye su toxina insignia en aproximadamente 69 países y tiene la mayor cuota de su mercado doméstico, lo que comprime el precio realizado en geografías emergentes mucho antes de que llegue a clínicas occidentales [13]. Los ingresos por unidad se están estabilizando incluso a medida que el volumen de unidades acelera.

Riesgo de Suministro Falsificado y Aplicación de la Ley

Los incidentes de seguridad imponen una carga inmediata y medible. Durante 2024, las autoridades de salud federales y estatales de EE. UU. investigaron reacciones adversas vinculadas a productos falsificados o mal manejados administrados fuera de entornos clínicos autorizados, lo que provocó advertencias en múltiples estados [18]. Cada episodio desencadena una verificación más estricta de los distribuidores, una incorporación más lenta para nuevas cuentas de inyectores y un impacto reputacional en marcas legítimas. La aplicación de la ley es necesaria, pero elimina volumen a corto plazo del canal.

Complejidad Regulatoria y de Fabricación

La licencia biológica de estos productos es implacable. Hugel recibió una carta de respuesta completa, volvió a presentar su solicitud de Letybo en agosto de 2023 y fue aprobada en febrero de 2024 [2][3]. Similar a la presentación de Galderma en EE. UU. para su toxina líquida, que fue aprobada en más de 30 mercados [19], recibió una respuesta detallada sobre problemas de procedimiento de fabricación. El factor limitante común ahora no son los datos clínicos; son las inspecciones de instalaciones.


Botulinum Toxin Market Opportunities

Duración como una Cuña Comercial

La extensión del efecto medio de 12-16 semanas a 24 semanas reconfigura la economía del Mercado de Toxina Botulínica. Las clínicas están dispuestas a pagar un precio más alto por vial por visitas menos frecuentes, y los pagadores tienen una fuerte justificación de costo por año tratado para las indicaciones reembolsadas. Los fabricantes que demuestren durabilidad en ensayos comparativos tendrán precios escalonados, sin defender el precio de lista.

 

Penetración en Mercados Emergentes

India, Brasil, ASEAN y los estados del Golfo continúan siendo estructuralmente subtratados en relación con el crecimiento de ingresos y la densidad de clínicas. Estos corredores ya están atendidos por productores coreanos y chinos a precios accesibles, y la aprobación de Daxxify por la NMPA para líneas glabelares en China continental en septiembre de 2024 creó la mayor piscina estética no aprovechada [20]. No es el acceso regulatorio lo que nos limita ahora; es la exclusividad del distribuidor.


Plataformas de Lealtad y Modelos de Ingresos Recurrentes

Los datos de los consumidores son una ventaja competitiva. Las comunidades de lealtad pueden rastrear la cadencia de tratamiento, el gasto y el comportamiento de productos cruzados en decenas de miles de prácticas, lo que permite precios estilo suscripción y financiamiento a plazos para convertir compradores episódicos en contratos anuales [1]. La capa de datos propiedad del fabricante determinará a quién alcanzará una práctica.


Espacio Terapéutico

La depresión, el trastorno temporomandibular, la hipertrofia masetérica y la sialorrea post-ictus se encuentran en diferentes etapas de madurez de evidencia. Cada uno lleva la posibilidad de reembolso, lo que cambia completamente las conversaciones con los pagadores.

Administración Sin Agujas y Tópica

Las formulaciones tópicas y de microagujas en desarrollo apuntan a la sustancial cohorte disuadida por la ansiedad de las inyecciones. El éxito expandiría la población abordable sin canibalizar la economía de los inyectores existentes.


Botulinum Toxin Market Future Outlook

La Duración se Convierte en el Campo de Batalla

La competencia hasta 2035 se luchará en meses de efecto en lugar de unidades por vial. Las moléculas estabilizadas por péptidos y libres de complejos ya reportan ventanas de respuesta sostenida que se acercan a seis meses en programas clave [16]. Una vez que dos marcas puedan afirmar de manera creíble la dosificación semestral, los programas de tratamiento anuales —y los modelos de ingresos clínicos basados en visitas trimestrales— necesitarán ser reconstruidos.

Adquisición de Pacientes Basada en Datos

Las prácticas se están consolidando en ecosistemas de lealtad de fabricantes que ya abarcan aproximadamente 30,000 sitios en EE. UU., y los datos de comportamiento que fluyen a través de ellos determinan cada vez más la marca por defecto [1]. Se espera que la mapeo de dosis asistido por IA y la fotografía de resultados se integren en estas plataformas en lugar de venderse por separado.

La Política de los Pagadores Determina el Techo Terapéutico

El crecimiento terapéutico depende menos de la eficacia que de la cobertura. La guía de NICE ya financia la profilaxis de migraña crónica bajo criterios de fallo definidos, y marcos análogos en Alemania y Japón decidirán qué tan rápido se convierten las nuevas indicaciones [15]. La autorización previa restrictiva es el único factor de cambio más grande en la previsión de 2030–2035.

Regionalización de la Cadena de Suministro y Biosimilares

El desarrollo de biosimilares para onabotulinumtoxinA está avanzando a través de programas asociados, y su llegada restablecería los precios terapéuticos donde los volúmenes son más grandes [23]. Los fabricantes están al mismo tiempo regionalizando la capacidad de llenado y acabado para reducir la exposición a inspecciones a través de dependencias de un solo sitio.


Botulinum Toxin Market Segmentation

Por Tipo de Producto

Segmento Métrica Principal Motor de Demanda
Tipo A de Toxina Botulínica 82.1% de participación en ingresos (2025) Seis marcas estéticas aprobadas, amplia cobertura de etiqueta
Tipo B de Toxina Botulínica 11.27% CAGR (2026–2035) Demanda de no respondedores tipo A y sialorrea


El tipo A domina el Mercado de Toxina Botulínica porque cada indicación estética importante se ha construido sobre él desde 2002, y cada nuevo participante refuerza en lugar de fragmentar la familiaridad clínica del serotipo. El tipo B ocupa un nicho más estrecho pero defendible: formulado a un pH ácido para mantener la estabilidad en líquido, sirve a pacientes que han desarrollado resistencia a los productos tipo A, y esa población crece mecánicamente a medida que se acumula la exposición a lo largo de la vida.

Por Aplicación

Segmento Métrica Principal Motor de Demanda
Estético 58.3% de participación en ingresos (2025) Tratamiento preventivo entre cohortes menores de 40 años
Terapeútico USD 5.63 mil millones (2025) Indicaciones neurológicas y urológicas reembolsadas
— Profilaxis de Migraña Crónica 12.01% CAGR (2026–2035) Marcos de cobertura de pagadores establecidos
Distrofia Cervical USD 1.12 mil millones (2025) Formulaciones de larga duración que reducen visitas
— Espasticidad 9.6% CAGR (2026–2035) Protocolos de rehabilitación post-ictus
— Vejiga Hiperactiva y Neurogénica 10.4% CAGR (2026–2035) Maturidad de la vía de referencia en urología
— Hiperhidrosis 4.1% de participación en ingresos (2025) Mezcla electiva y parcialmente reembolsada


La demanda estética aún marca el ritmo del Mercado de Toxina Botulínica, y la aprobación de platysma en octubre de 2024 señaló que la expansión de la etiqueta no se ha agotado [1]. Los ingresos terapéuticos crecen más rápido en términos porcentuales porque el reembolso elimina el techo de precios que imponen las estéticas de pago en efectivo. La migraña crónica lidera tanto en intensidad de dosis como en madurez de cobertura: un solo ciclo de protocolo consume varias veces las unidades de un tratamiento glabelar típico.

Por Usuario Final

Segmento Métrica Principal Motor de Demanda
Clínicas Especializadas y de Dermatología 9.85% CAGR (2026–2035) Modelos de tratamiento de pago en efectivo el mismo día
Hospitales y Centros Quirúrgicos 40.4% de participación en ingresos (2025) Administración terapéutica reembolsada
Spas y Centros de Belleza USD 1.94 mil millones (2025) Accesibilidad para el consumidor y volumen de visitas sin cita
Otros Usuarios Finales 6.8% de participación en ingresos (2025) Prácticas de oftalmología y urología


Los hospitales retienen el bloque de ingresos más grande dentro del Mercado de Toxina Botulínica porque la administración terapéutica requiere infraestructura clínica y documentación de pagadores. Sin embargo, las clínicas especializadas y de dermatología crecen más rápido, convirtiendo la consulta en tratamiento dentro de una sola cita y capturando la economía del programa de lealtad descrita anteriormente. Los spas siguen siendo el canal más sensible a la regulación, y la aplicación contra la administración no autorizada les afecta desproporcionadamente.


Análisis de Participación de Mercado Regional

Región Métrica (2025 a menos que se indique) Temas de Inversión Primarios
América del Norte 39.6% de participación en ingresos Expansión de indicaciones, plataformas de lealtad, consolidaciones de med-spa
Europa USD 3.48 mil millones Aprobaciones de indicaciones duales, financiación terapéutica del NHS/estatutaria
Asia-Pacífico 12.92% CAGR (2026–2035) Escala de fabricación, aprobaciones en China, exportación de K-beauty
América del Sur USD 0.84 mil millones Turismo estético, consolidación de distribuidores
Medio Oriente y África 4.3% de participación en ingresos Inversión en clínicas del Golfo, aplicación contra falsificaciones
Total USD 13.50 mil millones

La concentración regional en el Mercado de Toxina Botulínica sigue la densidad de clínicas y la disposición de los pagadores en lugar de la población.


América del Norte

País Métrica Motor Clave
EE. UU. 84.2% de los ingresos regionales Amplia gama de etiquetas estéticas de cuatro indicaciones
Canadá USD 0.42 mil millones Cobertura provincial para espasticidad
México 9.4% CAGR (2026–2035) Turismo estético transfronterizo


El impulso regulatorio mantiene a América del Norte a la vanguardia en el Mercado de Toxina Botulínica. Octubre de 2024 trajo la autorización de la banda platismática que llevó el tratamiento estético más allá de la cara por primera vez, mientras que la Comisión de Comercio Internacional de EE. UU. terminó la investigación 337-TA-1313 en el mismo mes, sin encontrar violación de la Sección 337 y despejando el camino para la expansión comercial de Hugel [1][21]. La consolidación siguió rápidamente, con Crown cerrando su compra de Revance en febrero de 2025 [6].

Europa

País Métrica Motor Clave
Alemania 22.4% de los ingresos regionales Profundidad de reembolso terapéutico estatutario
Reino Unido USD 0.61 mil millones Autorización de toxina líquida de la MHRA
Francia 15.1% de los ingresos regionales Densidad de clínicas de dermatología
Italia 9.2% CAGR (2026–2035) Normalización de procedimientos estéticos
España USD 0.29 mil millones Crecimiento de clínicas de pago privado
Países Nórdicos 6.1% de los ingresos regionales Alto ingreso disponible por procedimiento
Rusia 8.4% CAGR (2026–2035) Sustitución de suministro nacional y regional
Resto de Europa USD 0.36 mil millones Extensión de la red de distribuidores


Europa se convirtió en la primera región en otorgar una aprobación inicial simultánea de un neuromodulador para dos indicaciones estéticas, tras el resultado del procedimiento descentralizado de Galderma en julio de 2024 y las posteriores autorizaciones nacionales en 14 países [4][5]. El arbitraje concluido en octubre de 2024 también reafirmó los derechos de distribución exclusivos de Galderma para Azzalure y Dysport en territorios adicionales de Europa del Este y Asia Central, resolviendo una ambigüedad de canal que había reprimido la inversión regional [22].

Asia-Pacífico

País Métrica Motor Clave
China 34.8% de los ingresos regionales Aprobaciones de la NMPA ampliando la elección de marcas
Corea del Sur USD 0.71 mil millones Base de fabricación y exportación nacional
Japón 17.2% de los ingresos regionales Población envejecida, adopción terapéutica
India 14.1% CAGR (2026–2035) Expansión de clínicas metropolitanas, aumento de la riqueza
ASEAN USD 0.33 mil millones Corredores de turismo médico
Resto de Asia-Pacífico 4.3% de los ingresos regionales Entrada al mercado liderada por distribuidores


La gravedad de la fabricación explica por qué Asia-Pacífico supera a todas las demás regiones en el Mercado de Toxina Botulínica. Los productores coreanos suministran a docenas de países a un costo competitivo, y el resultado de la ITC de octubre de 2024 eliminó la principal carga legal sobre las exportaciones coreanas con destino a EE. UU. [21][13]. La vía de aprobación de China se está abriendo en paralelo, con Fosun asegurando la autorización de la NMPA para Daxxify en septiembre de 2024 [20].

América del Sur

País Métrica Motor Clave
Brasil 58.6% de los ingresos regionales Mayor base de procedimientos estéticos en la región
Argentina USD 0.17 mil millones Turismo de tratamiento impulsado por la moneda
Resto de América del Sur 10.2% CAGR (2026–2035) Formalización y licencias de clínicas


Brasil ancla la región por volumen de procedimientos, y las registraciones de ANVISA para toxinas fabricadas en Corea han ampliado considerablemente los niveles de precios desde 2023. El tratamiento estético lleva menos estigma aquí que en la mayoría de los mercados occidentales, lo que apoya edades de primer tratamiento más tempranas. La consolidación de distribuidores es el tema de inversión a corto plazo.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 28.9% de los ingresos regionales Inversión en atención médica privada Visión 2030
EAU USD 0.15 mil millones Concentración de clínicas estéticas en Dubái
Sudáfrica 9.1% CAGR (2026–2035) Expansión de dermatología privada
Egipto 10.7% de los ingresos regionales Escala poblacional, productos de niveles de costo
Resto de MEA USD 0.11 mil millones Redes de distribuidores de importación


La demanda en el Golfo está impulsada por la inversión en lugar de por el reembolso, con clínicas estéticas licenciadas multiplicándose bajo programas de privatización de atención médica saudíes y emiratíes. Galderma ya ha lanzado su toxina líquida en los mercados de Oriente Medio como parte de un despliegue en más de 20 países [19]. La aplicación contra el suministro no autorizado sigue siendo el principal desafío de gobernanza de la región.


Mercado de Toxina Botulínica por Región, 2025-2035

Comparación Competitiva

La concentración es moderada y se está aflojando lentamente. El índice de Herfindahl-Hirschman estimado se sitúa cerca de 1,550–1,700, con los cinco principales proveedores controlando aproximadamente el 70–76% de los ingresos globales, una disminución respecto a una cifra estructuralmente más alta hace cinco años, cuando los entrantes coreanos y europeos crecieron. Un incumbente aún captura más ingresos que los siguientes tres combinados, por lo que la disciplina de precios en la parte superior sigue estableciendo el ASP realizado del mercado.

Empresa Rango Est. de Participación de Ingresos Ofertas Clave para el Mercado de Toxina Botulínica Posicionamiento Estratégico
AbbVie (Allergan Aesthetics) ~32–36% BOTOX, BOTOX Cosmético Incumbente de categoría; cuatro indicaciones estéticas; ecosistema de lealtad Allē
Ipsen ~10–13% Dysport / Azzalure Portafolio ponderado por terapias; fuerte franquicia de espasticidad en Europa
Galderma ~8–11% Relfydess, Dysport (distribución) Pionero en líquido listo para usar; aprobación de doble indicación en la UE
Merz Pharma ~7–10% Xeomin / Bocouture Posicionamiento libre de proteínas complejas; equilibrio terapéutico y estético
Hugel ~6–9% Letybo / Botulax Exportador a gran escala coreano; entrada en EE. UU. aprobada tras la terminación de la ITC
Medytox ~4–6% Meditoxin, Coretox, Innotox Líder nacional coreano; solicitud de licencia en EE. UU. pendiente
Revance (Crown Laboratories) ~3–5% DAXXIFY Plataforma de larga duración estabilizada por péptidos; asociación en China con Fosun
Evolus ~3–5% Jeuveau Desafiante posicionado en valor solo estético; marca de belleza y rendimiento
Daewoong Pharmaceutical ~2–4% Nabota / Jeuveau (suministro) Escala de fabricación por contrato; amplia base de registro de exportación
Instituto de Productos Biológicos de Lanzhou ~2–4% Hengli (BTXA) Dominante suministro nacional chino a precios accesibles
Supernus Pharmaceuticals ~1–3% MYOBLOC Única franquicia tipo-B significativa; nicho de no respondedores y sialorrea


Noticias y desarrollos recientes

  • Revance Therapeutics (agosto de 2023): Aseguró la aprobación de la FDA para DAXXIFY para la distonía cervical, su segunda indicación, con datos de ASPEN-1 que reportan una duración media cercana a 24 semanas en la dosis de 125U — evidencia de que las afirmaciones de larga duración se trasladan de la estética a los terapéuticos reembolsados [10].
  • Hugel (septiembre de 2023): Volvió a presentar su solicitud de licencia biológica Letybo a la FDA tras una carta de respuesta completa anterior, con el objetivo de obtener la autorización en el primer trimestre de 2024 [3].
  • FDA / Hugel (febrero de 2024): Aprobó Letybo para líneas glabelares moderadas a severas el 29 de febrero, convirtiéndose en el sexto neurotoxina estética tipo A disponible en los Estados Unidos y el primer nuevo ingreso desde 2022 [2][9].
  • Galderma (junio-julio de 2024): Obtuvo la autorización de comercialización de la TGA australiana para Relfydess y completó el procedimiento descentralizado europeo el 30 de julio, posicionando el primer neuromodulador líquido listo para usar para la aprobación simultánea de líneas de ceño y patas de gallo [4].
  • Crown Laboratories / Revance (agosto de 2024): Acordó una oferta pública de adquisición de 924 millones de USD a una prima sustancial, consolidando un portafolio de toxina estabilizada por péptidos, relleno dérmico y microneedling bajo un solo propietario [7].
  • Revance / Fosun (septiembre de 2024): Anunció la aprobación de NMPA para DAXXIFY en la China continental para líneas glabelares, abriendo la mayor piscina estética incremental única en Asia-Pacífico [20].
  • U.S. ITC (octubre de 2024): Terminó la investigación 337-TA-1313, afirmando que no hubo violación de la Sección 337 y eliminando el principal obstáculo legal a las importaciones de toxinas coreanas en los Estados Unidos [21].
  • Allergan Aesthetics (octubre de 2024): Ganó la aprobación de la FDA para BOTOX Cosmetic en bandas de platysma, la primera indicación de neurotoxina estética que se extiende por debajo de la cara y su cuarta área de etiqueta estética [1].
  • Galderma (enero-febrero de 2025): Lanzó Relfydess en toda Europa en IMCAS París, respaldado por aprobaciones nacionales en 14 países más autorizaciones en el Reino Unido y Australia [5].


Botulinum Toxin Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Toxina Botulínica por tipo de producto, aplicación, usuario final y geografía
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 9.15% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 13.50 Mil millones (2025); USD 14.77 Mil millones (2026); USD 32.48 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Tipo B de Toxina Botulínica (tipo de producto); Profilaxis de Migraña Crónica (aplicación); Clínicas Especializadas y de Dermatología (usuario final); Asia-Pacífico (geografía)
Empresas Perfiladas AbbVie (Allergan Aesthetics), Ipsen, Galderma, Merz Pharma, Hugel, Medytox, Revance (Crown Laboratories), Evolus, Daewoong Pharmaceutical, Instituto de Productos Biológicos de Lanzhou, Supernus Pharmaceuticals
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo debería una clínica evaluar el cambio de proveedores en el mercado de toxina botulínica?
Compara los datos de equivalencia de unidades en lugar del precio del vial, ya que las proporciones de dosificación difieren entre marcas. Verifica la licencia del distribuidor y la documentación de la cadena de frío antes de la incorporación [18].
¿Qué significa el resultado de la ITC para la disponibilidad de toxinas coreanas en los Estados Unidos?
La comisión terminó su investigación sin encontrar una violación de la Sección 337, eliminando la barrera de importación que había limitado el suministro coreano. Los acuerdos de distribución, no el litigio, ahora rigen la disponibilidad [21].
¿Qué disputas de patentes o secretos comerciales no resueltas aún afectan el mercado de toxina botulínica?
Se presentó una apelación ante el Circuito Federal tras la determinación de la comisión de 2024. Los resultados podrían afectar los términos de importación para productos fabricados en Corea específicos, aunque no la base de suministro más amplia [25].
¿Es la inmunogenicidad una preocupación práctica para los pacientes terapéuticos a largo plazo?
La formación de anticuerpos neutralizantes aumenta con la dosis acumulativa y los intervalos de inyección acortados. Las formulaciones libres de complejos y altamente purificadas se comercializan con una carga antigénica teórica más baja, aunque la evidencia comparativa a largo plazo sigue siendo limitada [16].
¿Qué desafíos de integración acompañan a los productos líquidos listos para usar?
Los formatos líquidos eliminan la reconstitución pero requieren un manejo diferente de la cadena de frío y una reentrenamiento del personal en la dosificación volumétrica. Las clínicas que manejan carteras mixtas enfrentan un riesgo de error de dosificación durante la transición [4].
¿Cómo valoran típicamente los inversores los activos en el mercado de toxina botulínica?
Las transacciones recientes se han valorado en función de la amplitud de la cartera y el acceso al canal en lugar de los ingresos por producto único. La transacción de Revance de 2024 se realizó a una gran prima sobre el precio de las acciones vigente [7].
¿Dónde es más alto el riesgo de adquisición en el mercado de toxina botulínica?
Los canales de distribución del mercado gris y no licenciados conllevan la mayor exposición, particularmente en entornos no clínicos. Las autoridades emitieron avisos durante 2024 tras reacciones nocivas rastreadas a productos falsificados [18].
Autor
Autor
Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Coautor
Co-Author Profile
Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.















