Body Contouring Market (2026 - 2035)

Información del informe de investigación de mercado de contorno corporal por dispositivos (dispositivos no invasivos (dispositivos de lipoplastia por radiofrecuencia y dispositivos de lipoplastia por ultrasonido enfocado de alta intensidad), dispositivos mínimamente invasivos (dispositivos de lipólisis asistida por láser y dispositivos de liposucción asistida por radiofrecuencia), dispositivos invasivos (liposucción asistida por ultrasonido y otros), por usuario final (organizaciones de investigación clínica, hospitales y spas médicos), por Región (América del Norte, Europa, Asia-Pacífico y Resto del Mundo) - Previsión hasta 2032

Forecast Period
2026-2035
CAGR
14.8%
2025 Market Size
USD 1.71 Billion
2035 Market Size
USD 6.79 Billion
Medical Device ● Updated September 10, 2026 Report ID: MRFR/MED/0835-HCR | Pages: 115 | Author: Satyendra Maurya, Kinjoll Dey

Body Contouring Market Summary

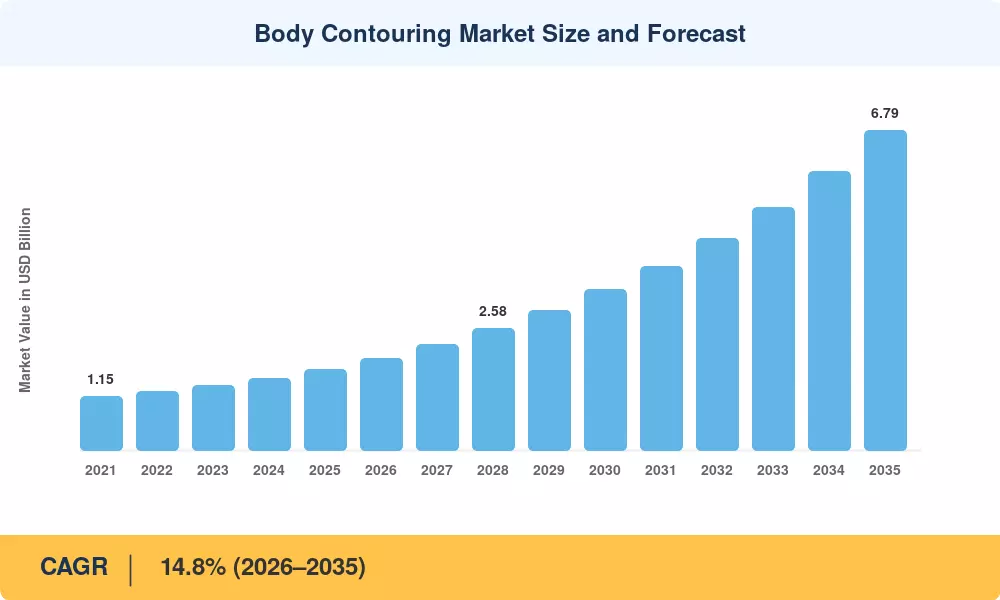
El Mercado de Contorno Corporal alcanzó USD 1.71 mil millones en 2025 y se proyecta que crecerá de USD 1.96 mil millones en 2026 a USD 6.79 mil millones para 2035, avanzando a una tasa compuesta de crecimiento anual (CAGR) del 14.8% durante el período de pronóstico. El aumento de los ingresos disponibles en las demografías de ingresos medios y la normalización de los procedimientos estéticos entre adultos de 25 a 40 años son los dos catalizadores detrás de esta expansión. Los organismos reguladores en los Estados Unidos y la Unión Europea han acelerado las vías de aprobación para dispositivos basados en energía, reduciendo los plazos de aprobación promedio en aproximadamente un 15-20% desde 2022 [1].

Un cambio tecnológico está transformando el Mercado de Contorno Corporal de herramientas quirúrgicas de modalidad única hacia plataformas de múltiples aplicaciones, calibradas por IA, que combinan reducción de grasa, tensado de tejidos y estimulación muscular en una sola sesión. Los sistemas de liposucción asistida por vacío están cediendo terreno constantemente a la criolipólisis, radiofrecuencia y combinaciones de electromagnetismo focalizado de alta intensidad (HIFEM). El gasto de capital global en dispositivos estéticos superó los USD 8.4 mil millones en 2024, reflejando la confianza de los proveedores en hardware de próxima generación.

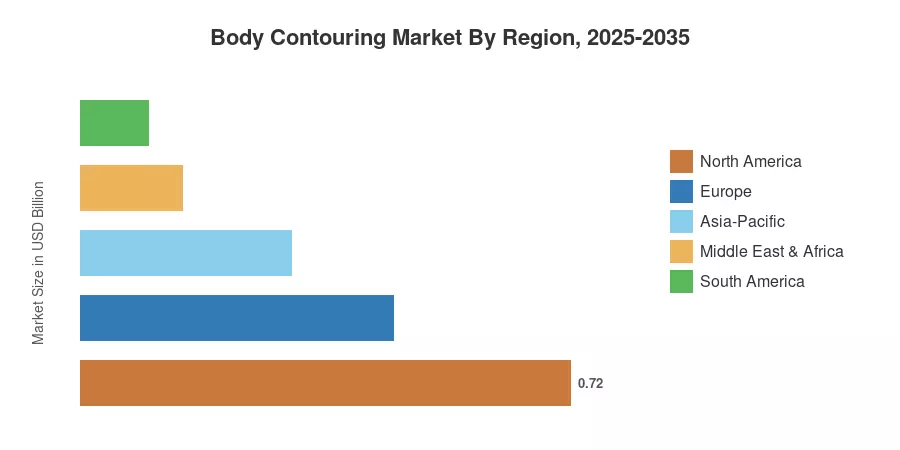
América del Norte comandó aproximadamente el 42% de los ingresos del Mercado de Contorno Corporal en 2025, respaldado por una infraestructura de spa médico madura y una alta conciencia del consumidor. Asia-Pacífico es la región de más rápido crecimiento con un CAGR del 18.3%, impulsada por el aumento del gasto en bienestar relacionado con seguros en China, Corea del Sur e India. Europa tuvo la segunda mayor participación con aproximadamente el 27%, impulsada por una fuerte demanda en Alemania, el Reino Unido y Francia. La próxima década estará definida por la adopción de modelos de suscripción, la optimización de dosis impulsada por IA y una penetración más profunda en ciudades de nivel 2 y nivel 3 en todo el mundo.


Conclusiones Clave del Informe

• Por Tipo de Producto

  • Los dispositivos no invasivos y mínimamente invasivos capturaron aproximadamente el 62% del Mercado de Contorno Corporal en 2025, reflejando la preferencia del consumidor por procedimientos sin tiempo de inactividad.
  • Los dispositivos invasivos —incluidas las plataformas de liposucción asistida por láser— se pronostica que crecerán a un CAGR del 12.4% hasta 2035, sostenidos por la demanda de extracción de grasa de alto volumen en entornos clínicos.

• Por Aplicación

  • El tensado de la piel y la reducción de la celulitis representaron aproximadamente el 45% de los ingresos globales del Mercado de Contorno Corporal en 2025.
  • El tonificado y definición muscular representan el segmento de aplicación de más rápido crecimiento, proyectado a un CAGR del 19.7% hasta 2035 a medida que las plataformas HIFEM obtienen aprobaciones regulatorias en nuevas geografías.

• Por Usuario Final

  • Los hospitales retuvieron aproximadamente el 69% de la participación del Mercado de Contorno Corporal en 2025 debido al volumen de procedimientos y la infraestructura de reembolso.
  • Los spas médicos están expandiéndose a un CAGR del 18.2%, impulsados por modelos de precios de suscripción y expectativas de conveniencia del consumidor.

• Por Región

  • América del Norte lideró el Mercado de Contorno Corporal con una participación de ingresos del 42% en 2025.
  • Asia-Pacífico está preparado para registrar el CAGR regional más alto del 18.3% hasta 2035, impulsado por el aumento de la conciencia estética en China, Corea del Sur e India.


Tamaño del Mercado y Pronóstico (2021–2035)

Los datos de 2021–2024 se basan en registros históricos de envíos, declaraciones de ingresos de proveedores y bases de datos de terceros validadas. Las estimaciones de pronóstico (2026–2035) aplican un modelo de crecimiento compuesto calibrado a las trayectorias de demanda regional, análisis de pipeline regulatorio y curvas de adopción tecnológica publicadas por Market Research Future.
Tamaño y Pronóstico del Mercado de Contorno Corporal
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Cronología del Impacto
Aumento de la conciencia estética entre las demografías más jóvenes +2.8% Global Corto plazo
Convergencia de plataformas multimodales (RF + crio + HIFEM) +2.5% América del Norte, Europa Mediano plazo
Modelos de suscripción de spa médico y estructuras de ingresos recurrentes +2.2% América del Norte, Asia-Pacífico Corto plazo
Calibración de dosis impulsada por IA y automatización de procedimientos +1.9% Global Mediano plazo
Aceleración de la vía regulatoria para dispositivos basados en energía +1.6% América del Norte, Europa Mediano plazo
Aumento de los ingresos disponibles de la clase media en Asia-Pacífico +1.4% Asia-Pacífico, América del Sur Largo plazo
Demanda impulsada por redes sociales y concienciación liderada por influencers +1.1% Global Corto plazo


Aumento de la Conciencia Estética entre los Adultos Jóvenes

Según encuestas de consumidores realizadas por la Sociedad Internacional de Cirugía Plástica Estética (ISAPS), hubo un aumento del 34% en el número de procedimientos corporales no quirúrgicos realizados en adultos de 25 a 34 años entre 2021 y 2024 [7]. Esta compra que antes era un lujo se ha transformado en un gasto de bienestar rutinario como resultado de la desestigmatización y la visibilidad en redes sociales. Este cambio demográfico es el catalizador más significativo a corto plazo para el Mercado de Contorno Corporal, ampliando significativamente la base de consumidores accesibles más allá de los pacientes convencionales de cirugía estética.


Convergencia de Plataformas Multimodales

Los fabricantes de dispositivos ahora agrupan la criolipólisis, el calentamiento de tejidos por radiofrecuencia y la estimulación muscular HIFEM en plataformas únicas que completan una sesión de cuerpo completo en menos de 60 minutos. La FDA de EE. UU. aprobó tres de estos sistemas de modalidad combinada solo en 2024 [8]. Los proveedores se benefician de mayores ingresos por visita y tiempos de cita más cortos, mientras que los pacientes experimentan una recuperación consolidada, una combinación que impulsa las reservas repetidas y acelera el ROI del equipo en el Mercado de Contorno Corporal.

Precios Basados en Suscripción en Spas Médicos

Los spas médicos han comenzado a ofrecer planes de membresía mensual que agrupan sesiones de contorno corporal con tratamientos de rejuvenecimiento de la piel. Los datos de la industria sugieren que los clientes de suscripción generan 2.4 veces los ingresos de por vida de los pacientes que pagan por visita [9]. Estos programas estabilizan los flujos de efectivo de los proveedores y reducen los costos por procedimiento para los consumidores, creando un ciclo de adopción auto-reforzante que es especialmente pronunciado en el Mercado de Contorno Corporal en los Estados Unidos y Corea del Sur.

Calibración de Dosis Impulsada por IA

Módulos de inteligencia artificial integrados en plataformas más nuevas analizan la impedancia del tejido y la profundidad de grasa subcutánea en tiempo real, ajustando la entrega de energía para optimizar la eficacia y minimizar eventos adversos. Los ensayos clínicos informan una mejora del 22% en la consistencia del procedimiento cuando la calibración de IA está activa [10]. A medida que estos sistemas logran la aprobación regulatoria en jurisdicciones adicionales, reducirán el umbral de habilidad para los operadores y expandirán el Mercado de Contorno Corporal a clínicas más pequeñas que anteriormente carecían de personal especializado.


Análisis del Impacto de las Restricciones

Los impactos de las restricciones a continuación son estimaciones direccionales de la resistencia sobre el CAGR agregado. Reflejan vientos en contra estructurales en lugar de restas deterministas.

Restricción ~% Impacto en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Altos costos de capital iniciales para plataformas multimodales –1.5% Global Corto plazo
Regulaciones de seguridad de dispositivos fragmentadas y en evolución –1.2% Europa, Asia-Pacífico Mediano plazo
Disrupciones en la cadena de suministro para puntas de aplicadores patentados –0.9% Global Corto plazo
Brecha entre expectativas del consumidor y resultados, y presiones de reembolso –0.7% América del Norte Mediano plazo
Exclusión de reembolso para procedimientos estéticos –0.6% Global Largo plazo


Altos Costos de Capital

Las plataformas de contorno corporal multimodal típicamente oscilan entre USD 120,000 y USD 350,000, con aplicadores consumibles patentados que añaden USD 15,000–25,000 por año [13]. Las clínicas más pequeñas y los profesionales independientes — particularmente en geografías sensibles al precio — luchan por justificar tales gastos sin un volumen de pacientes garantizado. Los modelos de arrendamiento y dispositivo como servicio están surgiendo para abordar esta barrera, sin embargo, la adopción sigue siendo desigual en el Mercado de Contorno Corporal.

Fragmentación Regulatoria

Mientras que la FDA ha simplificado las vías 510(k) para dispositivos estéticos basados en energía dispositivos estéticos, el Reglamento de Dispositivos Médicos de la UE (EU MDR 2017/745) ha endurecido los requisitos de evaluación de conformidad, extendiendo los plazos de aprobación en 6–12 meses para varios fabricantes [6]. En Asia-Pacífico, los regímenes de registro específicos de cada país — desde la PMDA de Japón hasta el CDSCO de India — crean capas adicionales de costo. Este mosaico ralentiza los lanzamientos de productos globales y constriñe el crecimiento del Mercado de Contorno Corporal en territorios emergentes de alto potencial.

Vulnerabilidades en la Cadena de Suministro

Los costos recurrentes de consumibles, como las puntas de aplicadores patentados y las almohadillas de gel refrigerante, dependen de la fabricación de fuente única. Esta vulnerabilidad fue expuesta por las disrupciones logísticas de la pandemia, que resultaron en tiempos de entrega de hasta 16 semanas para componentes específicos en 2023 [14]. Los proveedores han implementado estrategias de diversificación de producción; sin embargo, los riesgos intermitentes para el Mercado de Contorno Corporal persisten debido a las restricciones persistentes de semiconductores para las placas de control integradas.


Body Contouring Market Opportunities

Expansión de Clínicas en Mercados Emergentes

Las ciudades de nivel 2 y nivel 3 en India, Brasil y el sudeste asiático representan reservorios de demanda en gran medida inexplorados. Se proyecta que las poblaciones urbanas de clase media en estas regiones crecerán en 180 millones de consumidores entre 2025 y 2032 [11]. Variantes de dispositivos compactos y de menor costo adaptadas a clínicas más pequeñas podrían desbloquear una parte sustancial del mercado de contorno corporal donde las plataformas multimodales premium siguen siendo prohibitivas en costo.

Monetización de Resultados Basada en Datos

Los fabricantes que agregan datos de procedimientos anonimizados a través de miles de tratamientos pueden construir modelos de resultados predictivos y licenciarlos a proveedores como capas de software como servicio. Esto crea un flujo de ingresos recurrente independiente de las ventas de hardware y fortalece el bloqueo de proveedores, una evolución del modelo de negocio con paralelismos directos con la tendencia de economía de plataformas en medtech que está remodelando el mercado más amplio de contorno corporal.

Penetración en la Demografía Masculina

Según datos de ISAPS, los hombres representaron solo el 14% de los procedimientos corporales no quirúrgicos en 2024. Sin embargo, el gasto estético enfocado en hombres está aumentando a una tasa del 21% anual, que es aproximadamente el doble de la tasa de crecimiento para mujeres [7]. Una oportunidad significativa en el mercado de contorno corporal está representada por el marketing dirigido, protocolos de tratamiento específicos para hombres para el contorno abdominal y pectoral, y asociaciones con plataformas de salud masculina.


Paquetes de Bienestar Combinados

Los destinos de turismo de bienestar en Tailandia, Turquía y México están agrupando cada vez más sesiones de contorno corporal con retiros de recuperación, trabajos dentales y medicina regenerativa. La venta cruzada dentro de paquetes de bienestar curados eleva los valores promedio de transacción en un 35-50% según datos comerciales de turismo médico [17]. Los proveedores que co-localizan suites de contorno dentro de centros de bienestar integrados pueden capturar la demanda que de otro modo permanecería fragmentada.

Segmento de Dispositivos de Uso en Casa y Vestibles

El interés del consumidor en dispositivos estéticos para uso en casa está acelerándose, con el segmento global de dispositivos de belleza personal superando los 12 mil millones de USD en 2024. Dispositivos de radiofrecuencia y microcorriente reducidos diseñados para uso en casa pueden servir como puntos de entrada que impulsan a los consumidores hacia tratamientos profesionales, expandiendo la parte superior del embudo del mercado de contorno corporal.


Body Contouring Market Future Outlook

Autonomía Procedimental Impulsada por IA

Para 2030, se espera que los módulos de IA gestionen el 40–50% de los parámetros de entrega de energía de manera autónoma, reduciendo la dependencia del operador y estandarizando los resultados a través de diferentes niveles de habilidad [10]. Este cambio permitirá que clínicas más pequeñas ofrezcan tratamientos premium sin una extensa formación especializada, democratizando el acceso en el Mercado de Contorno Corporal y fomentando el crecimiento del volumen en regiones desatendidas.

Economía de Plataforma y Ingresos Recurrentes

La transición de las ventas de equipos de capital a modelos de plataforma como servicio se acelerará hasta 2035. Los proveedores que agrupan arrendamientos de hardware con suscripciones de software, entregas de consumibles y paneles de análisis de resultados capturarán 2–3 veces el valor del cliente a lo largo de su vida en comparación con las ventas tradicionales de una sola vez [9]. Se espera que este modelo económico reformule la dinámica competitiva en el Mercado de Contorno Corporal, favoreciendo a los proveedores con ecosistemas digitales integrados.

Sostenibilidad y Gestión del Ciclo de Vida del Dispositivo

Las regulaciones ambientales y los requisitos de informes ESG están empujando a los fabricantes hacia arquitecturas de dispositivos modulares que extienden la vida útil de las plataformas a través de componentes actualizables. La guía de 2024 de la Organización Mundial de la Salud sobre la sostenibilidad del ciclo de vida de los dispositivos médicos tiene como objetivo una reducción del 25% en los residuos electrónicos de equipos de salud para 2032 [19]. Los participantes del Mercado de Contorno Corporal que adopten programas de reacondicionamiento y reciclaje de componentes obtendrán ventajas en la adquisición con sistemas hospitalarios sujetos a mandatos de sostenibilidad.

Convergencia con la Medicina Regenerativa

La estratificación de tratamientos premium está emergiendo en la intersección de la medicina regenerativa y el contorno corporal, lo que implica la integración de dispositivos basados en energía, plasma rico en plaquetas, terapias con exosomas y factores de crecimiento derivados de células madre. Los estudios clínicos han demostrado que el uso de estimulantes biológicos junto con procedimientos de contorno resulta en mejores resultados de remodelación de tejidos [20]. El Mercado de Contorno Corporal abordable podría expandirse con la introducción de protocolos supervisados médicamente que difuminan la línea entre la mejora estética y la intervención terapéutica como resultado de esta convergencia.


Análisis de Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 42% de participación (2025) Franquicias de med-spa, actualizaciones de dispositivos de IA
Europa 27% de participación (2025) Inversiones en cumplimiento de la EU MDR, turismo de bienestar transfronterizo
Asia-Pacífico 18.3% CAGR (2026–2035) Convergencia de K-beauty en Corea del Sur, expansión urbana en China
América del Sur USD 0.10 Mil millones (2025) Crecimiento de clínicas privadas en Brasil, corredores de turismo médico
Medio Oriente y África 8.7% CAGR (2026–2035) Bienestar de lujo en los EAU, gasto en salud de la Visión 2030 de Arabia Saudita
Total USD 1.71 Mil millones (2025)

El mercado de contorno corporal exhibe una clara estratificación regional, con América del Norte liderando en intensidad de ingresos y Asia-Pacífico acelerando en velocidad de crecimiento.


América del Norte

País Métrica Clave Motor Clave
Estados Unidos 78% de la participación regional Densidad de med-spas y opciones de financiamiento para consumidores
Canadá 13.2% CAGR Incentivos fiscales de bienestar provinciales
México USD 0.04 Mil millones (2025) Flujos de turismo médico desde EE. UU.


Estados Unidos ancla el mercado de contorno corporal en América del Norte a través de su densa red de más de 8,500 med-spas y una fuerte familiaridad del consumidor con plataformas de dispositivos de marca. Las aprobaciones de la FDA 510(k) para sistemas combinados de RF-HIFEM en 2024 ampliaron los menús de tratamiento, mientras que plataformas de financiamiento para pacientes como CareCredit y Cherry reducen las barreras de desembolso. El mercado de Canadá se beneficia de programas provinciales que permiten a las clínicas estéticas reclamar la depreciación de equipos a tasas aceleradas, y la reputación de México como un centro de turismo médico sigue atrayendo a pacientes de EE. UU. que buscan paquetes de contorno a menor costo [17].

Europa

País Métrica Clave Motor Clave
Alemania 24% de la participación regional Infraestructura de clínicas privadas, alto gasto per cápita
Reino Unido 13.8% CAGR Expansión de clínicas registradas por CQC
Francia USD 0.06 Mil millones (2025) Ruta de adopción liderada por dermatología
Italia 10.1% CAGR Turismo estético en regiones del norte
España USD 0.03 Mil millones (2025) Posicionamiento como destino de bienestar costero
Países Nórdicos 9.8% CAGR Alta preparación para la salud digital
Rusia USD 0.02 Mil millones (2025) Efectos de la política de sustitución de importaciones
Resto de Europa 11.4% CAGR Construcción de clínicas en Polonia y República Checa


El liderazgo del mercado de contorno corporal de Alemania en Europa se basa en su alta densidad de prácticas de dermatología y cirugía estética privadas, respaldadas por un gasto de los hogares superior al promedio en procedimientos electivos. La transición de la EU MDR ha aumentado los costos de cumplimiento para los fabricantes de dispositivos, pero al mismo tiempo ha elevado los estándares de calidad que favorecen a los proveedores multinacionales establecidos sobre los entrantes más pequeños [6]. El marco de la Care Quality Commission del Reino Unido ha impulsado la profesionalización del segmento de med-spa, y Francia continúa viendo crecimiento a través de rutas de tratamiento prescritas por dermatólogos.

Asia-Pacífico

País Métrica Clave Motor Clave
China 31% de la participación regional Consumo de bienestar urbano, cadenas de estética médica
India 21.4% CAGR Aumento del gasto de la clase media, expansión de clínicas en metro
Japón USD 0.04 Mil millones (2025) Tratamientos para la laxitud de la piel en población envejecida
Corea del Sur 19.8% CAGR Demanda de cruce del ecosistema K-beauty
ASEAN USD 0.03 Mil millones (2025) Turismo de bienestar en Tailandia y Singapur
Resto de Asia-Pacífico 16.5% CAGR Aprobaciones regulatorias emergentes


Asia-Pacífico es el motor del crecimiento futuro para el mercado de contorno corporal, con las cadenas de estética médica de China expandiéndose agresivamente más allá de las ciudades de primer nivel y la cultura K-beauty de Corea del Sur creando una demanda de cruce para el contorno clínico junto con las rutinas de cuidado de la piel. La creciente clase media metropolitana de India está impulsando la apertura de clínicas a una tasa estimada de 450 nuevos centros estéticos por año [11]. La población envejecida de Japón genera una demanda sostenida de tratamientos para la laxitud de la piel y reafirmantes corporales que complementan la infraestructura dermatológica existente en la región.

América del Sur

País Métrica Clave Motor Clave
Brasil 67% de la participación regional Fuerte cultura de cirugía plástica, fabricantes nacionales
Argentina 11.3% CAGR Estabilización económica que impulsa la recuperación de procedimientos electivos
Resto de América del Sur USD 0.01 Mil millones (2025) Desarrollo de mercado en etapa temprana


Brasil domina el mercado de contorno corporal de América del Sur gracias a una cultura de procedimientos estéticos profundamente arraigada: el país se encuentra entre los tres primeros a nivel mundial en procedimientos estéticos realizados anualmente [7]. Las operaciones de ensamblaje de dispositivos nacionales reducen los costos de importación, y una gran población de cirujanos plásticos certificados asegura la experiencia en procedimientos. El entorno macroeconómico volátil de Argentina ha restringido el crecimiento, aunque la reciente estabilización de la moneda está comenzando a liberar la demanda reprimida de procedimientos electivos.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 28% de la participación regional Infraestructura de bienestar de la Visión 2030
EAU 15.7% CAGR Posicionamiento de turismo médico en Dubái
Sudáfrica USD 0.01 Mil millones (2025) Adopción del segmento de atención médica privada
Egipto 12.6% CAGR Creciente base de consumidores urbanos adinerados
Resto de MEA USD 0.01 Mil millones (2025) Formación de mercado incipiente


El mercado de contorno corporal en el Medio Oriente y África está liderado por Arabia Saudita, donde las inversiones en salud de la Visión 2030 incluyen zonas de bienestar estético dedicadas en Riad y Yeda. Los EAU, particularmente Dubái, aprovechan su marca de turismo médico para atraer pacientes de todo el Consejo de Cooperación del Golfo y del sur de Asia. Los mercados de África subsahariana siguen siendo incipientes, pero están comenzando a registrar importaciones de equipos a través de las redes de distribución de atención médica privada de Sudáfrica.


Mercado de Contorno Corporal Por Región, 2025-2035

Body Contouring Market Segmentation

Por Tipo de Producto

Segmento Métrica Clave Principal Motor de Demanda
Dispositivos No Invasivos y Mínimamente Invasivos 62% de participación (2025) Preferencia del consumidor por cero tiempo de inactividad
Dispositivos Invasivos 12.4% CAGR (2026–2035) Extracción quirúrgica de grasa de alto volumen


Los dispositivos no invasivos y mínimamente invasivos dominan el Mercado de Contorno Corporal porque los pacientes priorizan cada vez más tratamientos que no requieren anestesia, incisiones y un tiempo de recuperación mínimo. Los sistemas de criolipólisis, las plataformas de radiofrecuencia y los dispositivos HIFEM forman juntos la columna vertebral de este segmento, con sistemas multimodales que tienen los precios de venta promedio más altos. La adopción por parte de los proveedores se ve impulsada por tiempos de procedimiento más cortos que permiten más citas por día y perfiles de responsabilidad más bajos en comparación con las alternativas quirúrgicas.

Los dispositivos invasivos —liposucción asistida por láser, liposucción asistida por ultrasonido y plataformas asistidas por potencia— mantienen su relevancia en el Mercado de Contorno Corporal para pacientes que requieren la extracción de grasa de mayor volumen o procedimientos de levantamiento corporal que las opciones no invasivas aún no pueden replicar. Los centros quirúrgicos y hospitales representan los principales compradores, y los volúmenes de procedimientos se mantienen estables en geografías donde hay abundantes cirujanos plásticos certificados.

Por Aplicación

Segmento Métrica Clave Principal Motor de Demanda
Tensado de Piel y Reducción de Celulitis 45% de participación (2025) Atractivo para un amplio rango de edad demográfica
Reducción de Grasa USD 0.49 Mil millones (2025) Categoría de tratamiento no invasivo principal
Tonificación y Definición Muscular 19.7% CAGR (2026–2035) Expansión de la tecnología HIFEM


El tensado de piel y la reducción de celulitis lideran el panorama de aplicaciones del Mercado de Contorno Corporal porque atienden el rango de edad de pacientes más amplio —desde mujeres post-embarazo en sus 30 años hasta adultos mayores de 55 que abordan la laxitud relacionada con la edad. Las plataformas de radiofrecuencia y ultrasonido son las modalidades dominantes, y los protocolos de tratamiento típicamente implican de 3 a 6 sesiones espaciadas de dos a cuatro semanas.

La tonificación y definición muscular son la historia de crecimiento destacada. Las plataformas HIFEM que inducen contracciones musculares supramaximales han creado una categoría de tratamiento completamente nueva que no existía a escala comercial antes de 2018. Las rápidas aprobaciones regulatorias y una fuerte visibilidad en redes sociales han posicionado esta aplicación como el segmento de más rápido crecimiento dentro del Mercado de Contorno Corporal, apelando especialmente a consumidores orientados al fitness que buscan una definición esculpida más allá de lo que el ejercicio solo puede ofrecer.

Por Usuario Final

Segmento Métrica Clave Principal Motor de Demanda
Hospitales 69% de participación (2025) Volumen de procedimientos, estructuras de reembolso
Spas Médicos 18.2% CAGR (2026–2035) Modelos de suscripción, conveniencia para el consumidor
Clínicas de Dermatología y Otros USD 0.17 Mil millones (2025) Caminos de referencia de especialistas


Los hospitales mantienen la mayor participación en el Mercado de Contorno Corporal por usuario final porque realizan tanto procedimientos invasivos como no invasivos bajo un mismo techo, aprovechando la infraestructura quirúrgica existente y el personal de múltiples especialidades. Los ciclos de presupuesto de capital en grandes sistemas hospitalarios también permiten la adquisición de plataformas multimodales premium que las instalaciones más pequeñas no pueden financiar.

Los spas médicos están cerrando rápidamente la brecha. Su marca orientada al consumidor, horarios de operación extendidos y precios basados en membresía los convierten en el punto de acceso preferido para pacientes primerizos. La trayectoria del Mercado de Contorno Corporal en este canal apunta hacia un cambio estructural de participación a medida que las cadenas de spas médicos profesionalizan sus operaciones e invierten en marcos de gobernanza clínica.


Comparación Competitiva

El mercado de contorno corporal exhibe una concentración media, con un Índice de Herfindahl–Hirschman (HHI) estimado por debajo de 1,500 y los cinco principales actores controlando aproximadamente el 45–52% de los ingresos globales. La competencia se centra en la amplitud de la plataforma, la profundidad de la evidencia clínica y la flexibilidad en el financiamiento para proveedores. Los retadores más pequeños ganan cuota a través de la innovación en modalidades de nicho, mientras que los jugadores establecidos defienden sus posiciones mediante la agrupación de portafolios y redes de academias de formación.

Compañía Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Contorno Corporal Posicionamiento Estratégico
AbbVie (Allergan Aesthetics) ~10–14% Plataforma de criolipólisis CoolSculpting Elite Pionero en el mercado de congelación de grasa no invasiva; amplia equidad de marca
Cynosure (Hologic) ~8–11% Lipólisis láser SculpSure, TempSure RF Amplio portafolio que abarca reducción de grasa y tensado de piel
InMode ~7–10% BodyTite, EvolveX, Morpheus8 Body Especialista en lipólisis asistida por RF y remodelación subdérmica
BTL Industries ~7–10% Emsculpt NEO, Exilis Ultra 360 Dominio de dualidad de modalidad HIFEM + RF
Cutera ~5–7% truSculpt iD, truSculpt fleX Plataforma de RF monopolar con modelo de bajo costo de consumibles
Syneron Candela ~5–7% UltraShape Power, VelaShape III Plataforma de celulitis con ultrasonido focalizado + IR/RF
Venus Concept ~3–5% Venus Bliss MAX, Venus Legacy Modelo de dispositivo por suscripción y pago por tratamiento
Alma Lasers (Sisram Medical) ~3–5% Accent Prime, Opus Plasma Tecnología combinada de ultrasonido + RF unipolar
Sciton ~2–4% SkinTyte II, plataforma JOULE Laser quirúrgico-estético premium de múltiples aplicaciones
Solta Medical (Bausch Health) ~2–4% Thermage FLX, Liposonix Pionero en tensado de tejidos por radiofrecuencia


Noticias Recientes y Desarrollos


  • InMode (marzo de 2024): Amplió la distribución de su plataforma EvolveX en el sudeste asiático a través de asociaciones con distribuidores de dispositivos en Tailandia y Vietnam, con el objetivo de capturar la creciente demanda regional [23].


  • Alma Lasers (mayo de 2023): Presentó el módulo Accent Prime Hybrid en el congreso de la Academia Europea de Dermatología y Venereología (EADV), combinando la entrega simultánea de RF unipolar y bipolar [24].
  • Cutera (octubre de 2024): Reportó un crecimiento del 22% interanual en la colocación de sistemas truSculpt en Asia-Pacífico, impulsado por la demanda de cadenas de clínicas estéticas franquiciadas en India y Corea del Sur [25].


Body Contouring Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Contorno Corporal a través de dispositivos, aplicaciones, usuarios finales y geografías
Período de Estudio 2021–2035
CAGR (Período de Pronóstico) 14.8% (2026–2035)
Tamaño del Mercado — Año Base (2025) USD 1.71 Mil millones
Tamaño del Mercado — Punto Final de Pronóstico (2035) USD 6.79 Mil millones
Segmento de Más Rápido Crecimiento Tonificación y Definición Muscular (por Aplicación); Spas Médicos (por Usuario Final)
Empresas Perfiladas AbbVie, Cynosure, InMode, BTL Industries, Cutera, Syneron Candela, Venus Concept, Alma Lasers, Sciton, Solta Medical
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo se compara la criolipólisis con la radiofrecuencia para la reducción de grasa abdominal en términos de eficacia por sesión?
La criolipólisis reduce típicamente la grasa subcutánea en un 20–25% por sesión, mientras que la radiofrecuencia promedia una reducción de grasa del 15–20% con beneficios adicionales de reafirmación de la piel [10]. La criolipólisis es adecuada para pacientes enfocados en el volumen de grasa, mientras que la radiofrecuencia atrae a aquellos que desean un ajuste combinado.
¿Qué estructuras de financiamiento están utilizando los spas médicos para reducir los costos de adquisición de pacientes en el mercado de contorno corporal?
Muchos spas médicos se asocian con plataformas de financiamiento de terceros que ofrecen planes de 0% de APR por 6–12 meses, convirtiendo altos costos de tratamiento iniciales en cuotas manejables [9]. Este enfoque aumenta las tasas de conversión en un 30–40% en comparación con los modelos de pago completo.
¿Qué vía regulatoria del mercado de contorno corporal — FDA 510(k) o EU MDR — presenta un mayor riesgo de comercialización para nuevos entrantes?
La EU MDR impone requisitos de evidencia clínica más estrictos y plazos de evaluación de conformidad más largos que la vía de dispositivo predicado de la FDA 510(k) [6]. Los nuevos entrantes típicamente lanzan en EE. UU. primero y consideran la aprobación europea como una entrada al mercado en segunda fase.
¿Cómo están gestionando los proveedores las expectativas de los pacientes para reducir las tasas de insatisfacción post-tratamiento en el mercado de contorno corporal?
Las clínicas líderes utilizan escaneo corporal 3D estandarizado en la admisión y seguimiento para establecer puntos de referencia objetivos [15]. Las consultas previas al tratamiento ahora incluyen rangos de resultados realistas en lugar de resultados idealizados.
¿Qué papel juega la certificación de capacitación de proveedores en la diferenciación competitiva dentro del mercado de contorno corporal?
Los fabricantes que operan academias de capacitación de marca — como los centros de educación de BTL — crean lealtad de operadores y redes de referencia [22]. Los proveedores certificados informan un 25% más de flujo de pacientes debido a protocolos de tratamiento optimizados.
¿Cómo están afectando los modelos de arrendamiento de dispositivos las barreras de entrada al mercado de contorno corporal para los practicantes independientes?
Las estructuras de pago por pulso y arrendamiento mensual reducen la inversión inicial de más de USD 200,000 a menos de USD 3,000 por mes [9]. Este cambio abre el mercado a practicantes solitarios y pequeñas clínicas que anteriormente estaban excluidos por los precios.
¿Qué vías de seguro o reembolso, si las hay, existen para los procedimientos de contorno corporal en el mercado de contorno corporal?
La mayoría de los aseguradores comerciales clasifican el contorno como cosmético y excluyen la cobertura, aunque la panniculectomía post-bariátrica puede calificar bajo códigos reconstructivos [16]. Las cuentas de gastos flexibles (FSA) en EE. UU. ocasionalmente cubren tratamientos prescritos por médicos.

References

Autor
Autor
Author Profile
Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Coautor
Co-Author Profile
Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases for medical devices, peer-reviewed aesthetic medicine journals, clinical publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group (MDCG), International Society of Aesthetic Plastic Surgery (ISAPS.org), American Society for Dermatologic Surgery (ASDS), American Society of Plastic Surgeons (ASPS), Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, World Health Organization (WHO) Global Health Observatory, National Institutes of Health (NIH) National Center for Biotechnology Information (NCBI/PubMed), ClinicalTrials.gov, IEEE Standards Association (medical device technology standards), AdvaMed (Advanced Medical Technology Association), Japan Ministry of Health Labour and Welfare (MHLW) Medical Device Division, China National Medical Products Administration (NMPA), OECD Health Statistics, and national health ministry reports from key aesthetic medicine markets. These sources were utilized to collect procedural statistics, FDA 510(k) and PMA approval data, CE marking certifications, safety surveillance reports, obesity prevalence trends, and competitive landscape analysis for radio frequency lipoplasty devices, high intensity focused ultrasound systems, laser-assisted lipolysis devices, and ultrasound-assisted liposuction technologies.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from companies that make body contouring devices, OEMs of cosmetic lasers, and suppliers of radio frequency components were examples of supply-side sources. Board-certified plastic surgeons, dermatologists, medical spa directors, hospital surgical device procurement leads, clinical research organization (CRO) managers in charge of aesthetic device trials, and proprietors of specialist aesthetic clinics were among the demand-side sources. Primary research confirmed product pipeline timelines for RF and laser technologies, validated market segmentation across device categories, and collected data on clinical adoption patterns, reimbursement dynamics for invasive versus non-invasive procedures, pricing strategies for capital equipment versus consumables, and utilization trends across CROs, hospitals, and medical spa facilities.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (38%), Others (30%)

By Region: North America (36%), Europe (29%), Asia-Pacific (26%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping of capital equipment and procedure volume analysis. The methodology included:

Identification of 35+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in radio frequency, laser, ultrasound, and HIFU technologies

Product mapping across non-invasive devices (radio frequency lipoplasty, HIFU lipoplasty), minimally invasive devices (laser-assisted lipolysis, RF-assisted liposuction), and invasive devices (ultrasound-assisted liposuction)

Analysis of reported and modeled annual revenues specific to body contouring device portfolios including capital equipment sales and recurring consumables revenue

Coverage of tier-1 and tier-2 manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country/region differentiated by invasive vs. non-invasive modalities) and top-down (manufacturer revenue validation and installed base analysis) approaches to derive segment-specific valuations for CRO, hospital, and medical spa end-user channels

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















