Mercado de Ingredientes de Arándano (2026 - 2035)

Tamaño del mercado de ingredientes de arándano, participación, informe de investigación de análisis y tendencias de la industria por tipo de ingrediente (arándano congelado, arándano seco, concentrado de jugo de arándano, puré de arándano, extractos y polvos), por aplicación (alimentos y bebidas, suplemento nutracéutico/dietético, farmacéutico), por forma (convencional, orgánica), por geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Medio Oriente y África): pronóstico para 2035
ID: MRFR/FnB/26623-HCR 128 Pages Snehal Singh Last Updated: September 17, 2026
Blueberry Ingredient Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.40%
2026 Market SizeUSD 2.16 Billion
2035 Market SizeUSD 3.77 Billion
Key Players
Oxford Frozen Foods
Jasper Wyman & Son
FutureCeuticals
Naturex
Symrise
Ingredion
Opportunities
  • Precision Nutrition and Personalized Supplement Formulation
  • Organic Blueberry Contract Farming in Emerging Regions
  • Infant and Pediatric Nutrition Reformulation

Blueberry Ingredient Market Summary

El mercado de ingredientes de arándano fue valorado en USD 2.03 mil millones en 2025 y se proyecta que crecerá de USD 2.16 mil millones en 2026 a USD 3.77 mil millones para 2035, registrando una CAGR del 6.40% durante el período de pronóstico (2026–2035). La creciente preferencia del consumidor por antioxidantes de origen vegetal y formulaciones de etiqueta limpia ha atraído tanto a multinacionales de CPG como a especialistas en nutracéuticos a posicionarse competitivamente en este espacio. El marco de la Ley de Suplementos Dietéticos de Salud y Educación de EE. UU. (DSHEA), combinado con el Reglamento de Nuevos Alimentos de la UE (UE 2015/2283), continúa moldeando el panorama de cumplimiento que rige la comercialización de ingredientes [1][2].

Hay una transición generacional en la tecnología de procesamiento del negocio de ingredientes de arándano. Los polvos secos por aspersión y los extractos microencapsulados con mayor biodisponibilidad y vida útil prolongada están sustituyendo los procedimientos convencionales de IQF (congelados individualmente de forma rápida). La inversión global en infraestructura de cadena de frío y secado avanzado para procesadores de ingredientes de frutas superó los USD 1.2 mil millones de 2022 a 2024, con la tecnología de encapsulación representando casi el 18% de este despliegue de capital[4].


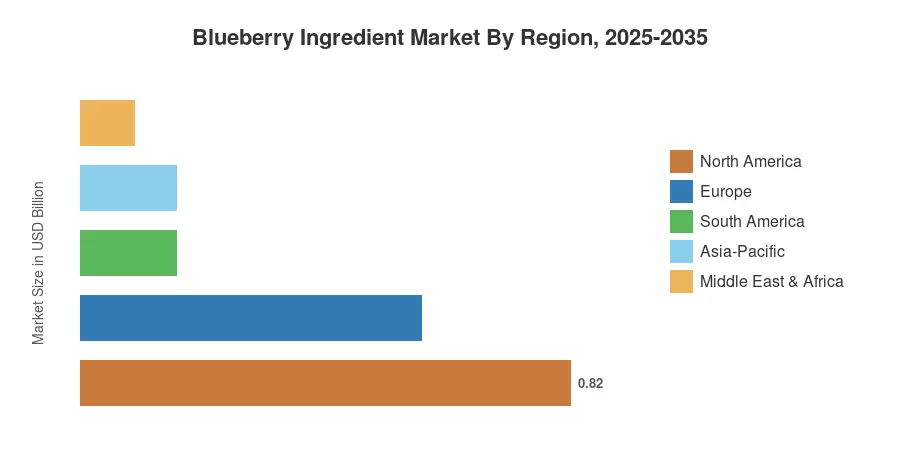
América del Norte tiene una participación de casi 40.6% del mercado de ingredientes de arándano debido a la agricultura local madura y las cadenas de suministro bien establecidas. Se espera que la región de Asia-Pacífico sea el mercado de más rápido crecimiento con una CAGR del 8.0% hasta 2035, impulsada por la creciente demanda de la clase media en China y Japón. Europa tiene la segunda proporción más alta, alrededor del 28%, con una alta adopción de alimentos funcionales en Alemania, el Reino Unido y los países nórdicos contribuyendo a esto. Si el crecimiento de la superficie orgánica puede mantenerse al ritmo de la demanda determinará la próxima década.


Conclusiones Clave del Informe

• Por Tipo de Ingrediente

  • Los arándanos congelados representaron el 42.5% del mercado de ingredientes de arándano en 2025, reflejando la infraestructura de distribución de panadería y servicios de alimentos establecida del canal.
  • Se prevé que los extractos y polvos se expandan a una CAGR del 7.30% hasta 2035, superando todos los demás formatos de ingredientes.

• Por Aplicación

  • Los alimentos y bebidas representaron el 62.2% del mercado de ingredientes de arándano en 2025.
  • Las aplicaciones nutracéuticas y de suplementos dietéticos están avanzando a una CAGR del 7.55%, impulsadas por la investigación clínica sobre los beneficios cognitivos de los antocianos.

• Por Forma

  • Los productos convencionales representaron el 69.4% de los ingresos de 2025 dentro del mercado de ingredientes de arándano.
  • Se proyecta que los formatos orgánicos crecerán a una CAGR del 8.58% hasta 2035.

• Por Geografía

  • América del Norte generó el 40.6% de los ingresos del mercado de ingredientes de arándano en 2025.
  • Se proyecta que Asia-Pacífico aumente a una CAGR del 8.0% hasta 2035.


Tamaño del Mercado y Pronóstico (2021–2035)

Market Research Future (MRFR) sigue una técnica de dimensionamiento triangulando datos de consumo macroeconómico de arriba hacia abajo y números de envíos de procesadores de abajo hacia arriba, a través de categorías de congelados, secos, concentrados, purés y extractos. Las estimaciones históricas (2021-2024) se basan en informes de Frutas y Nueces No Cítricas del USDA y bases de datos comerciales de Eurostat, y la trayectoria de pronóstico se basa en modelado de demanda propietario en 28 mercados a nivel de país [5][6].
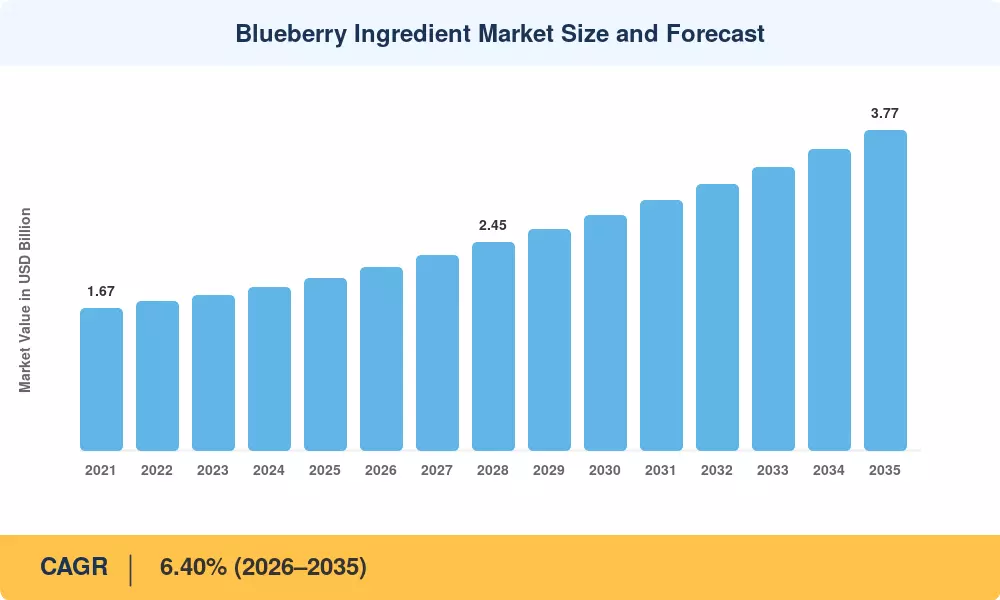
Tamaño y Pronóstico del Mercado de Ingredientes de Arándano
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Cronología del Impacto
Validación de reclamos de salud de antocianinas en aumento +1.3% Global Mediano plazo (2–4 años)
Mandatos de ingredientes limpios y naturales +1.1% América del Norte, Europa Corto plazo (≤2 años)
Expansión de canales de venta de alimentos funcionales +0.9% Asia-Pacífico Mediano plazo (2–4 años)
Avances en tecnología de secado por aspersión y encapsulación +0.8% América del Norte, Europa Largo plazo (≥4 años)
Crecimiento en formulaciones de productos a base de plantas y veganos +0.6% Europa, América del Norte Mediano plazo (2–4 años)
Expansión de la distribución de suplementos por comercio electrónico +0.5% Global Corto plazo (≤2 años)
Expansión de la certificación orgánica en América del Sur +0.4% América del Sur Largo plazo (≥4 años)

Validación de Reclamos de Salud de Antocianinas

La investigación clínica publicada a través del HNRCA de la Universidad de Tufts y la Autoridad Europea de Seguridad Alimentaria (EFSA) ha vinculado la ingesta diaria de antocianinas de arándano de 300–500 mg a mejoras medibles en la función cognitiva y marcadores cardiovasculares [9]. La opinión positiva de la EFSA en 2023 sobre los reclamos de salud basados en antocianinas desbloqueó presupuestos de reformulación en los fabricantes de suplementos europeos, con un estimado de 180 millones de USD redirigidos hacia la obtención de extractos estandarizados dentro de los 18 meses posteriores a la decisión.

Vientos a Favor Regulatorios de Etiquetas Limpias

La actualización de 2024 de la FDA al marco de la etiqueta de Información Nutricional reforzó los requisitos de transparencia sobre "azúcares añadidos", empujando a los formuladores de bebidas hacia ingredientes naturalmente dulces como concentrados y purés de arándano [10]. En Canadá, las regulaciones de etiquetado de Health Canada también incentivan la sustitución de ingredientes a base de frutas. Juntos, estos mandatos están comprimiendo la ventana del mercado para colorantes y agentes saborizantes sintéticos, creando un viento a favor estructural para el mercado de ingredientes de arándano.

Expansión del Canal de Alimentos Funcionales en Asia-Pacífico

El camino de certificación de Alimentos para Usos de Salud Específicos (FOSHU) de Japón y el sistema de registro "Blue Hat" actualizado de China han ampliado los criterios de aceptación para reclamos funcionales derivados de bayas [11]. El mercado chino de alimentos funcionales superó los 42 mil millones de USD en 2024, y los SKU basados en arándano crecieron a aproximadamente el doble de la tasa general de la categoría, impulsados por lanzamientos de yogur premium y bebidas listas para tomar té de Mengniu y Nongfu Spring.

Tecnología de Secado por Aspersión y Encapsulación

El gasto de capital en equipos de secado por aspersión de próxima generación en procesadores de América del Norte alcanzó los 320 millones de USD en 2023–2024, con líneas de microencapsulación representando el 40% de las nuevas instalaciones. Estas tecnologías extienden la vida útil de los ingredientes de 12 meses a más de 24 meses mientras preservan la bioactividad de las antocianinas por encima del 90%, permitiendo una distribución a larga distancia rentable que anteriormente era impracticable para el mercado de ingredientes de arándano.

Análisis del Impacto de las Restricciones

Los valores de impacto de las restricciones a continuación reflejan vientos en contra direccionales. No se compensan con los impulsores enumerados en la Sección 4 y no deben ser restados de la CAGR principal.

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo de Impacto
Precios volátiles de arándanos crudos –0.7% Global Corto plazo (≤2 años)
Fragilidad de la cadena de suministro en la cadena de frío –0.5% América del Sur, Asia-Pacífico Mediano plazo (2–4 años)
Superficie limitada certificada como orgánica –0.4% América del Norte Largo plazo (≥4 años)
Competencia de ingredientes alternativos de bayas –0.3% Europa Mediano plazo (2–4 años)
Fragmentación regulatoria en los mercados –0.3% Global Largo plazo (≥4 años)


Precios Volátiles de Arándanos Crudos

El volumen de exportación de arándanos de Perú aumentó un 34% entre 2022 y 2024, comprimiendo los precios al contado en EE. UU. en aproximadamente un 12% durante los meses de superposición máxima (octubre-diciembre) y apretando los márgenes de los cultivadores nacionales en Oregón, Washington y Michigan [14]. Esta volatilidad de precios se transmite hacia arriba a los procesadores de ingredientes, quienes enfrentan dificultades para asegurar contratos a futuro con márgenes estables. El USDA informó una disminución del 9% en el valor de la producción de arándanos en EE. UU. en 2024 a pesar de la producción global récord.

Brechas en la Infraestructura de la Cadena de Frío

Transportar ingredientes de arándanos congelados y frescos a través de mercados emergentes requiere redes de refrigeración ininterrumpidas que siguen estando subdesarrolladas en el sudeste asiático y en África subsahariana [15]. El Banco Mundial estimó que las pérdidas en la cadena de frío para ingredientes de frutas perecederas en estas regiones alcanzan entre el 18% y el 25% del volumen enviado en 2023, aumentando efectivamente los costos de los ingredientes entregados y limitando los precios competitivos para el mercado de ingredientes de arándano.

Superficie Limitada Certificada como Orgánica

La transición de la superficie de arándanos convencional a la certificación orgánica del USDA o de la UE requiere un período de conversión de tres años durante el cual los rendimientos suelen disminuir entre un 15% y un 20% [16]. La demanda de arándanos orgánicos está creciendo a casi el doble de la tasa de expansión de la oferta convencional, creando un déficit estructural que restringe a los procesadores de ingredientes que apuntan a formulaciones orgánicas premium.


Blueberry Ingredient Market Opportunities

Nutrición de Precisión y Formulación de Suplementos Personalizados

La convergencia de pruebas de nutrigenómica con plataformas de suplementos directas al consumidor está creando demanda por formatos de dosificación estandarizados de antocianinas. Empresas como Viome y ZOE están integrando recomendaciones bioactivas a base de bayas en modelos de suscripción, abriendo un canal de ingredientes premium para el mercado de ingredientes de arándano que no existía hace cinco años.

Cultivo Contractual de Arándano Orgánico en Regiones Emergentes

Perú, Chile y Marruecos han ampliado la superficie de cultivo de arándano en más del 40% desde 2021, sin embargo, menos del 12% cuenta con certificación orgánica [8]. Los procesadores de ingredientes que invierten en programas de apoyo a la conversión orgánica y acuerdos de compra a largo plazo en estas geografías pueden asegurar suministro a un costo inferior al de América del Norte, capturando el 8.58% de CAGR orgánico proyectado hasta 2035.

Reformulación de Nutrición Infantil y Pediátrica

La presión regulatoria de la guía actualizada de la OMS sobre la alimentación complementaria y el Reglamento Delegado de la UE 2016/127 está empujando a los fabricantes de alimentos infantiles hacia ingredientes a base de frutas, mínimamente procesados. El puré de arándano y los formatos liofilizados cumplen con los criterios de baja alergenicidad y sin azúcares añadidos que se están convirtiendo en requisitos básicos para las líneas de alimentos para bebés premium en América del Norte y Europa.

Optimización de la Cadena de Suministro Basada en Datos

Las plataformas de pronóstico de cosechas en tiempo real que utilizan imágenes satelitales y sensores de suelo IoT están reduciendo el desperdicio de cultivos de arándano en un 8–12% en programas piloto en Columbia Británica y Oregón [19]. Los procesadores de ingredientes que integran estas herramientas predictivas en las operaciones de adquisición pueden estabilizar los costos de insumos y mejorar la precisión de los contratos a futuro, una ventaja competitiva a medida que el mercado de ingredientes de arándano se expande.

Crossover de Ingredientes de Belleza y Cuidado Personal

El movimiento global de belleza limpia ha creado demanda por activos antioxidantes botánicos, y el aceite y extracto de semilla de arándano están ganando terreno en formulaciones de cuidado de la piel premium. El segmento de ingredientes botánicos de grado cosmético creció a un CAGR del 9.2% hasta 2024 [20], y los ingredientes derivados del arándano tienen un fuerte reconocimiento por parte de los consumidores que exige una posición premium.


Blueberry Ingredient Market Future Outlook

Clasificación y Selección de Calidad Impulsadas por IA

Los sistemas de clasificación con visión por máquina equipados con imágenes hiperespectrales están listos para transformar el control de calidad de los ingredientes de arándano. Las implementaciones piloto en Columbia Británica y Michigan redujeron las tasas de paso de defectos en un 35% en 2024 [19]. A medida que estos sistemas se escalen, el mercado de ingredientes de arándano verá una mayor consistencia en las especificaciones entre formatos de polvo y extracto, reduciendo las tasas de rechazo de los clientes y permitiendo precios premium para ingredientes de grado certificado.

Economía Circular y Valoración de los Residuos

El procesamiento de arándano genera un 20–30% de desechos en peso en forma de orujo — pieles, semillas y residuos de pulpa. Los enfoques emergentes de biorefinería están convirtiendo este flujo de subproductos en aceite de semilla para cosméticos, fibra dietética para productos horneados y extractos fenólicos para nutracéuticos [20]. Para 2030, la valoración de los residuos podría agregar un estimado de 180–240 millones de USD en ingresos incrementales a lo largo de la cadena de valor del mercado de ingredientes de arándano.

Informes de Sostenibilidad e Integración ESG

Las empresas alimentarias multinacionales están incorporando el seguimiento de emisiones de Alcance 3 en la adquisición de ingredientes, y el mercado de ingredientes de arándano no es una excepción. La iniciativa Science Based Targets (SBTi) ha impulsado a los principales compradores — incluyendo Nestlé, Danone y Unilever — a exigir la divulgación de la huella de carbono de los proveedores de ingredientes de primer nivel [24]. Los procesadores que invierten en energía renovable para operaciones de secado y sistemas de recirculación de agua capturarán un estatus preferencial de proveedor hasta 2035.

Adquisición de Ingredientes Basada en Plataformas

Los mercados digitales B2B como Tridge e Ingredient Exchange están comprimiendo la intermediación tradicional de corredores en el mercado de ingredientes de arándano. Estas plataformas permiten el descubrimiento de precios en tiempo real, la verificación de certificados de calidad y la coordinación logística en más de 40 países de origen. Para 2028, se espera que un 25% estimado de las transacciones globales de ingredientes de frutas fluyan a través de plataformas digitales, en comparación con aproximadamente el 8% en 2024 [25].


Análisis de la Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
América del Norte 40.6% de participación (2025) Base de cultivo nacional; infraestructura de encapsulación
Europa 28.0% de participación (2025) Regulación de alimentos funcionales; demanda de etiquetas limpias
Asia-Pacífico 8.0% CAGR (2026–2035) Aumento de la conciencia sobre la salud; integración de lácteos premium
América del Sur USD 0.16 mil millones (2025) Cultivo orientado a la exportación; conversión orgánica
Medio Oriente y África 4.3% de participación (2025) Adopción incipiente de alimentos funcionales; dependencia de importaciones
Total USD 2.03 mil millones (2025) —

El mercado de ingredientes de arándano muestra una pronunciada concentración regional, con las dos principales regiones — América del Norte y Europa — representando casi el 69% de los ingresos de 2025. Sin embargo, el impulso de crecimiento se está desplazando hacia el este y el sur a medida que las huellas de cultivo se expanden más allá de los bastiones tradicionales.


América del Norte

País Métrica Clave Motor Clave
Estados Unidos 72.4% de la participación regional Producción nacional de arándano alto; demanda de suplementos
Canadá 6.30% CAGR Procesamiento de arándano silvestre en provincias atlánticas
México USD 0.04 mil millones Importaciones emergentes de ingredientes de frutas congeladas


Estados Unidos ancla el mercado de ingredientes de arándano de América del Norte a través de cadenas de suministro verticalmente integradas que conectan los principales estados de producción — Michigan, Oregón, Washington y Georgia — con procesadores de ingredientes en el Medio Oeste y el Noroeste del Pacífico. Los datos del Servicio de Investigación Económica del USDA muestran que la utilización de arándano en EE. UU. para productos procesados alcanzó las 298 millones de libras en 2024 [5]. Las provincias atlánticas de Canadá (Nuevo Brunswick, Nueva Escocia, Isla del Príncipe Eduardo) representan la mayor parte del procesamiento global de arándano silvestre, y procesadores como Oxford Alimentos Congelados operan líneas dedicadas de IQF y ingredientes secos que sirven al canal de servicios de alimentos de América del Norte.

Europa

País Métrica Clave Motor Clave
Alemania 5.80% CAGR Reformulación funcional de panadería y lácteos
Reino Unido 22.8% de la participación regional Smoothie y crecimiento del comercio minorista de suplementos
Francia USD 0.08 mil millones Abastecimiento de ingredientes de confitería premium
Italia 5.50% CAGR Formulaciones de yogur y gelato de etiqueta limpia
España USD 0.05 mil millones Expansión del cultivo en la región de Huelva
Países Nórdicos 18.5% de la participación regional Demanda de cruce de arándano silvestre
Rusia 4.20% CAGR Canales de ingredientes congelados dependientes de importaciones
Resto de Europa USD 0.06 mil millones Demanda fragmentada de ingredientes especiales


El camino de autorización de reclamos de salud de la EFSA continúa diferenciando la demanda europea de ingredientes de extracto de arándano estandarizados, con los reclamos del Artículo 13.1 y 13.5 impulsando los ciclos de desarrollo de productos. La provincia de Huelva en España ha emergido como la mayor región productora de arándano de la UE, alcanzando 24,000 hectáreas bajo cultivo en 2024. Está suministrando cada vez más a los procesadores de ingredientes locales que compiten en frescura y reducción de costos logísticos [21].

Asia-Pacífico

País Métrica Clave Motor Clave
China 32.5% de la participación regional Integración de lácteos premium y té RTD
India 9.10% CAGR Mercado de suplementos incipiente; tendencia de bienestar urbano
Japón USD 0.06 mil millones Demanda de alimentos funcionales certificados FOSHU
Corea del Sur 8.40% CAGR Convergencia de K-beauty y alimentos saludables
ASEAN USD 0.03 mil millones Impulsado por importaciones; adopción minorista en etapas tempranas
Resto de Asia-Pacífico 7.20% CAGR Expansión del alcance de la cadena de frío


Asia-Pacífico es la región de más rápido crecimiento en el mercado de ingredientes de arándano, liderada por la demanda china que casi se duplicó entre 2021 y 2025. El cultivo nacional de arándano en las provincias de Shandong, Guizhou y Yunnan se expandió a 78,000 hectáreas en 2024. Sin embargo, la producción local cubre menos del 60% de la demanda de grado de ingrediente, manteniendo flujos de importación significativos desde Chile y Perú [22]. Los consumidores japoneses gastan aproximadamente USD 3.8 mil millones anualmente en productos certificados FOSHU, y los suplementos de salud ocular a base de arándano siguen siendo una subcategoría de las más vendidas.

América del Sur

País Métrica Clave Motor Clave
Brasil 38.2% de la participación regional Tendencia de mezcla de açaí y arándano nacional
Argentina 5.90% CAGR Expansión del cultivo patagónico
Resto de América del Sur USD 0.04 mil millones Centros de procesamiento de exportación Perú/Chile


Perú superó a Chile como el mayor exportador de arándano del mundo por volumen en 2023, con envíos que superaron las 300,000 toneladas métricas [8]. La mayor parte de la producción peruana y chilena alimenta los canales de mercado fresco, pero una parte creciente — estimada en 15% en 2024 — se dirige hacia el procesamiento de IQF y concentrados para el mercado global de ingredientes de arándano, particularmente para compradores de América del Norte y Europa que buscan suministro durante todo el año.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 28.6% de la participación regional Diversificación de alimentos saludables de la Visión 2030
EAU 6.50% CAGR Demanda de importación premium en el comercio minorista y la hospitalidad
Sudáfrica USD 0.01 mil millones Pruebas de cultivo de bayas nacionales
Egipto 5.80% CAGR Expansión del sector de alimentos procesados
Resto de MEA USD 0.02 mil millones Desarrollo de mercado en etapas tempranas


Medio Oriente y África representan la frontera más pequeña pero en desarrollo constante para el mercado de ingredientes de arándano. El Programa Nacional de Transformación de Arabia Saudita bajo la Visión 2030 ha priorizado la fabricación de alimentos funcionales como un pilar de diversificación económica, y varios procesadores de alimentos con sede en Riad iniciaron contratos de abastecimiento de ingredientes de arándano en 2024 [23]. La provincia del Cabo Occidental de Sudáfrica ha comenzado pruebas comerciales de arándano, aunque la infraestructura de procesamiento de grado de ingrediente sigue siendo limitada.


Mercado de Ingredientes de Arándano por Región, 2025-2035

Blueberry Ingredient Market Segmentation

Por Tipo de Ingrediente

Segmento Métrica Clave Principal Motor de Demanda
Arándano Congelado 42.5% de participación (2025) Canales de panadería, servicio de alimentos y batidos
Arándano Seco USD 0.29 Mil millones (2025) Formulación de bocadillos y mezcla de frutos secos
Concentrado de Jugo de Arándano 6.80% CAGR Reformulación de bebidas; sustitución de edulcorantes naturales
Puré de Arándano USD 0.18 Mil millones (2025) Mezcla para alimentos para bebés y lácteos
Extractos y Polvos 7.30% CAGR Encapsulación nutracéutica; I+D de alimentos funcionales


Los arándanos congelados siguen siendo el líder en volumen en el mercado de ingredientes de arándano, respaldados por décadas de infraestructura IQF establecida y una profunda penetración en las cadenas de suministro de panadería y servicio de alimentos. Sin embargo, la maduración del canal de panadería minorista en América del Norte y Europa está ralentizando el crecimiento del segmento congelado por debajo del CAGR general del mercado.

Los extractos y polvos son la categoría de crecimiento destacada, impulsados por los fabricantes de suplementos que buscan concentraciones estandarizadas de antocianinas. Los polvos secados por aspersión permiten dosificaciones precisas en formatos de cápsulas, tabletas y sobres de polvo que tienen márgenes de 3 a 4 veces más altos que los equivalentes congelados. La demanda de extractos encapsulados del mercado de ingredientes de arándano es particularmente fuerte entre los fabricantes por contrato que sirven a marcas de suplementos DTC.

Por Aplicación

Segmento Métrica Clave Principal Motor de Demanda
Alimentos y Bebidas 62.2% de participación (2025) Integración de yogur, panadería y bebidas listas para beber
Nutracéutico/Suplemento Dietético 7.55% CAGR Afirmaciones de salud cognitiva y cardiovascular
Farmacéutico USD 0.09 Mil millones (2025) Formulaciones oftálmicas a base de antocianinas


Las aplicaciones de alimentos y bebidas dominan el mercado de ingredientes de arándano, abarcando yogur, productos horneados, cereales, mermeladas, salsas, batidos y bebidas listas para beber. El segmento nutracéutico está acelerando a medida que se acumulan evidencias clínicas para la suplementación diaria de antocianinas en dosis de 300 a 500 mg, con varios fabricantes por contrato reportando un crecimiento de pedidos del 20% o más en la producción de cápsulas a base de arándano desde 2023.

Por Forma

Segmento Métrica Clave Principal Motor de Demanda
Convencional 69.4% de participación (2025) Ventaja de costo; amplia disponibilidad
Orgánico 8.58% CAGR Posicionamiento premium; demanda de etiqueta limpia


Los productos convencionales mantienen la mayoría del mercado de ingredientes de arándano por ingresos. Sin embargo, los formatos orgánicos están ganando terreno de manera constante, ya que la disposición del consumidor a pagar un 25-35% más por ingredientes certificados orgánicos sigue siendo robusta. La limitación del segmento orgánico es la superficie cultivada, no la demanda; el plazo de transición de tres años y las penalizaciones de rendimiento limitan la rapidez con la que la oferta puede responder a los pedidos crecientes de compradores europeos y norteamericanos.


Comparación Competitiva

Un bajo nivel de concentración caracteriza el mercado de ingredientes de arándano, con un HHI estimado de < 800, y las 5 principales empresas tienen una participación de mercado colectiva de alrededor del 28-33% de los ingresos globales. El panorama competitivo incluye productores-procesadores verticalmente integrados, casas de ingredientes especializados y diversas corporaciones de sabor y nutrición. Las barreras de entrada están aumentando, con la logística de cadena de frío, la tecnología de encapsulación y la necesidad de certificación orgánica favoreciendo a las operaciones a gran escala.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave Posicionamiento Estratégico
Oxford Frozen Foods ~5–8% Arándanos silvestres IQF; ingredientes deshidratados Mayor procesador de arándano silvestre a nivel mundial
Jasper Wyman & Son ~4–7% Formatos congelados, puré y concentrado Productor de arándano silvestre de Maine verticalmente integrado
FutureCeuticals (Van Drunen Farms) ~3–6% Polvos liofilizados; mezclas NutriFusion Especialista en ingredientes funcionales de grado clínico
Naturex (Givaudan) ~3–5% Extractos botánicos estandarizados Plataforma global de extracción y encapsulación
Symrise ~3–5% Sistemas de sabor; soluciones de color natural Formulación integrada de sabor y nutrición
Ingredion ~2–5% Encapsulación a base de almidón; sistemas de frutas Modelo de co-desarrollo de soluciones de ingredientes
Kerry Group ~2–4% Sistemas de sabor y nutrición; preparaciones de frutas Desarrollo de aplicaciones de extremo a extremo
Döhler Group ~2–4% Concentrados de jugo; ingredientes naturales Red de procesamiento de múltiples frutas
ADM (Archer Daniels Midland) ~2–4% Portafolio de ingredientes de frutas; división de nutrición Distribución global impulsada por la escala
SunOpta ~1–3% Ingredientes de frutas orgánicas congeladas e IQF Posicionamiento orgánico primero; enfoque basado en plantas
TreeTop Inc. ~1–3% Concentrados de frutas y purés Base de procesamiento del Noroeste del Pacífico
Milne MicroDried ~1–2% Polvos de frutas microdeshidratadas; mezclas personalizadas Tecnología de secado patentada


Noticias y Desarrollos Recientes


  • FutureCeuticals (Agosto 2024): Recibió la certificación Non-GMO Project Verified para su línea de polvo de arándano NutriFusion, ampliando su mercado abordable entre las marcas de suplementos de etiqueta limpia [10].


  • TOMRA Food (Junio 2026): TOMRA Food lanzó la plataforma de clasificación y graduación 5S Blueberry, integrando Spectrim con Lucai aprendizaje profundo para mejorar la detección de defectos y la preservación de la floración.


Mercado de Ingredientes de Arándano Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado global de ingredientes de arándano en formatos congelados, secos, concentrados, puré, extracto y polvo
Período de Estudio 2021–2035
CAGR (Ventana de Pronóstico) 6.40% (2026–2035)
Año Base 2025 — USD 2.03 Mil millones
Tamaño del Mercado 2026 USD 2.16 Mil millones
Tamaño del Mercado 2035 USD 3.77 Mil millones
Segmento de Más Rápido Crecimiento Orgánico (por forma); Extractos y Polvos (por tipo de ingrediente)
Empresas Perfiladas 12
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Qué requisitos de cadena de frío deben evaluar los compradores al adquirir ingredientes de arándano congelado de proveedores sudamericanos?
Los compradores deben verificar que los proveedores mantengan una cadena de frío ininterrumpida de –18°C desde la cosecha hasta la carga en el puerto, con documentación de registradores de temperatura de terceros según los estándares de GFSI. El tiempo de tránsito desde Perú o Chile a los puertos de EE. UU. promedia de 14 a 18 días [15].
¿Cómo se comparan los extractos de arándano encapsulados con los polvos secados por aspersión para la formulación de tabletas de suplementos?
Los extractos encapsulados ofrecen una biodisponibilidad superior y una liberación dirigida, pero cuestan entre un 40 y un 60 % más por kilogramo que los polvos secados por aspersión estándar. Los formatos secados por aspersión son adecuados para rellenos de cápsulas sensibles al costo donde la disolución inmediata es aceptable [3].
¿Qué volúmenes mínimos de pedido requieren típicamente los principales procesadores de ingredientes de arándano?
La mayoría de los procesadores establecidos fijan pedidos mínimos de 1 a 5 MT para formatos congelados y secos, mientras que los extractos estandarizados a menudo tienen mínimos de 200 a 500 kg debido a la economía del procesamiento por lotes [14].
¿Cómo afecta la superposición de la temporada de crecimiento de Perú con la cosecha de América del Norte a los ciclos de precios de los ingredientes?
La cosecha máxima peruana (septiembre-noviembre) coincide con el suministro tardío de América del Norte, creando una ventana de compresión de precios al contado del 10 al 15 % que los equipos de adquisiciones astutos aprovechan para contratos a futuro [8].
¿Qué certificaciones más allá de USDA Organic se están convirtiendo en requisitos de adquisición en el mercado de ingredientes de arándano?
Las certificaciones de Non-GMO Project Verified, Rainforest Alliance y BRC/IFS de seguridad alimentaria son cada vez más requisitos básicos. Los expedientes de reclamaciones de salud conformes a EFSA añaden valor para los ingredientes del mercado europeo [10].
¿Existen barreras de propiedad intelectual en torno a los métodos de estandarización de antocianinas patentados en el mercado de ingredientes de arándano?
Varios procesadores tienen patentes sobre técnicas específicas de extracción y encapsulación, pero la química subyacente está bien caracterizada. Se aconsejan análisis de libertad de operación antes de invertir en líneas de estandarización patentadas [9].
¿Qué puntos de referencia de vida útil deben esperar los formuladores en los diferentes formatos de ingredientes de arándano?
Los formatos congelados mantienen la calidad durante 18 a 24 meses a –18°C. Los polvos secados por aspersión y los extractos encapsulados generalmente tienen una vida útil de 24 a 36 meses bajo almacenamiento ambiental controlado [3].
Autor
Autor Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of agricultural databases, food science journals, peer-reviewed publications, and authoritative food & agriculture organizations. Key sources included the US Department of Agriculture (USDA), Food and Drug Administration (FDA), European Food Safety Authority (EFSA), Food and Agriculture Organization of the United Nations (FAO), International Food Information Council (IFIC), National Agricultural Statistics Service (NASS), Agricultural Marketing Service (AMS), National Institutes of Health (NIH) - Office of Dietary Supplements, Centers for Disease Control and Prevention (CDC) - Nutrition Branch, World Health Organization (WHO) - Nutrition and Food Safety Division, EU Eurostat Agricultural Database, and national agricultural ministry reports from key markets.

For fresh, frozen, dried, pureed, and powdered blueberry ingredients across organic, conventional, and reduced pesticide processing categories, these sources were used to gather production statistics, crop yield data, regulatory approval data, nutritional studies, consumption trends, and market landscape analysis.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of agricultural operations, and commercial directors from blueberry farmers, processors, and ingredient producers were examples of supply-side sources. Procurement managers from food and beverage firms, R&D directors from manufacturers of nutritional supplements, cosmetic formulators, pharmaceutical researchers, and category managers from retail chains and distributors were examples of demand-side suppliers. In addition to gathering information on agricultural sourcing trends, processing advances, pricing tactics, and distribution channel dynamics, primary research verified product pipeline timings and validated market segmentation.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Production volume analysis and revenue mapping were used to get the global market valuation. The methodology comprised:

Finding more than fifty major producers and processors in North America, Europe, Asia-Pacific, and Latin America

Product mapping for wild, farmed, and hybrid types in fresh, frozen, dried, pureed, and powder forms

Analysis of annual revenues for blueberry ingredient portfolios, both reported and predicted

coverage of producers and processors accounting for 75–80% of the world market in 2024

Extrapolation of segment-specific valuations for food and beverage, nutritional supplements, cosmetics, and pharmaceutical applications using top-down (manufacturer revenue validation) and bottom-up (production volume × ASP by country/region) methodologies

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















