Bioanalytical Testing Services Market (2026 - 2035)

Informe de Investigación del Mercado de Servicios de Pruebas Bioanalíticas: Tamaño, Participación, Análisis de Tendencias por Tipos de Pruebas (pruebas DMPK, pruebas de biomarcadores, pruebas de virología, pruebas de serología, pruebas de inmunogenicidad), por Tecnología (Espectrometría de masas, Cromatografía, Inmunoensayos, PCR), por Tipo de Molécula (molécula pequeña, molécula grande), por Aplicaciones (Farmacéuticas, Biotecnología, Investigación Clínica, Pruebas Ambientales), por Uso Final (Empresas Farmacéuticas, Organizaciones de Investigación por Contrato, Instituciones de Investigación Académica) y por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Perspectivas de Crecimiento & Pronóstico de la Industria 2026 a 2035

Forecast Period
2026-2035
CAGR
9.6%
2025 Market Size
USD 4.55 Billion
2035 Market Size
USD 11.37 Billion
Life Sciences ● Updated September 7, 2026 Report ID: MRFR/LS/5111-CR | Pages: 100 | Author: Rahul Gotadki, Vikita Thakur

Bioanalytical Testing Services Market Summary

El Mercado de Servicios de Pruebas Bioanalíticas fue valorado en 4.55 mil millones de USD en 2025 y abre la ventana de pronóstico en 4.98 mil millones de USD en 2026, subiendo a 11.37 mil millones de USD para 2035 con una CAGR del 9.6%. Dos catalizadores anclan esa trayectoria. El primero es la migración constante de la analítica de patrocinadores fuera de laboratorios fijos internos: más de la mitad del análisis de muestras de estudios clínicos ahora se realiza en organizaciones de investigación por contrato especializadas, y esa participación sigue aumentando [1]. El segundo es la convergencia regulatoria: la guía ICH M10 sobre validación de métodos bioanalíticos, adoptada en las jurisdicciones de la FDA, EMA y PMDA, ha reducido la brecha entre las expectativas regionales y ha hecho que los datos de estudios transfronterizos sean mucho más portátiles [3].

Las instalaciones de instrumentos están siendo reconstruidas por laboratorios. Los manipuladores de líquidos automatizados, las plataformas LIMS y los sistemas de masa exacta de alta resolución están reemplazando los bancos de ELISA manuales y los caballos de batalla de cuadrupolo único. Estos sistemas convierten cromatogramas en bruto en conjuntos de datos listos para auditoría sin necesidad de que un técnico vuelva a escribir nada. Los diez mayores proveedores de servicios se comprometieron colectivamente a más de 1.9 mil millones de USD en capacidad de laboratorio, automatización e infraestructura digital entre 2023 y 2025, lo que ha sido seguido por el despliegue de capital. Los ciclos de transferencia de métodos que anteriormente duraban doce semanas ahora se completan en cinco.

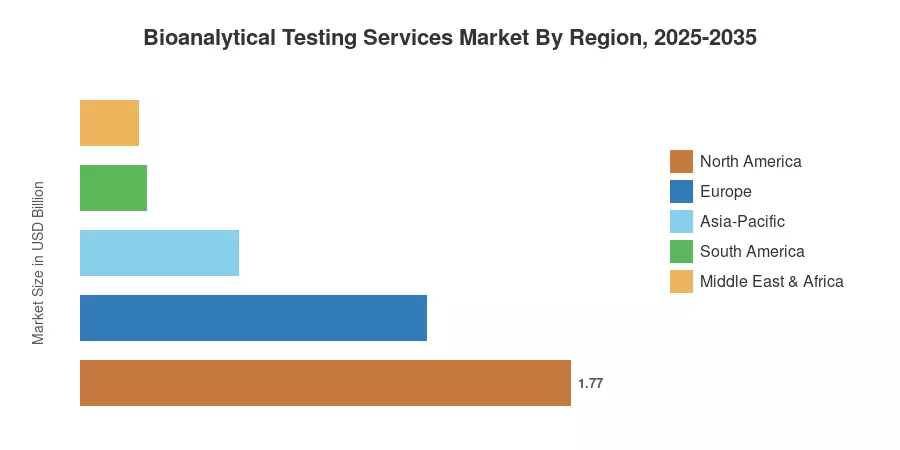
América del Norte es la ubicación geográfica del 39.0% de los ingresos de 2025, lo que está respaldado por una densa concentración de biotecnología y volumen de ensayos financiados por los NIH. Los laboratorios chinos e indios están adquiriendo trabajo regulado directamente en lugar de como un desbordamiento de bajo costo, lo que resulta en un aumento del 12.6% en los compuestos de Asia-Pacífico hasta 2035. Las presentaciones de biosimilares de la EMA han impulsado a Europa a una posición de segundo lugar con un 27.5%. Los proveedores que sean capaces de validar sus afirmaciones una vez y defenderlas en cinco jurisdicciones regulatorias serán recompensados en la próxima década.


Principales Conclusiones del Informe

• Por Tipo de Molécula

  • Las pequeñas moléculas retuvieron el 59.8% de los ingresos del Mercado de Servicios de Pruebas Bioanalíticas en 2025, sostenidas por el volumen de bioequivalencia genérica.
  • Se prevé que las grandes moléculas crezcan a una CAGR del 11.9% hasta 2035 a medida que los conjugados de anticuerpos y bispecíficos entren en pruebas de fase avanzada.

• Por Tipo de Prueba

  • La biodisponibilidad y la bioequivalencia comandaron el 38.6% de la participación de ingresos en 2025
  • Se proyecta que las pruebas de biomarcadores se expandan a una CAGR del 13.2%, la más rápida de cualquier categoría de prueba
  • La farmacocinética contribuyó con 1.02 mil millones de USD en 2025

• Por Usuario Final

  • Las empresas farmacéuticas representaron el 51.8% de la demanda en 2025
  • Los CDMOs están en camino de alcanzar una CAGR del 13.9% entre 2026 y 2035

• Por Región

  • América del Norte lideró el Mercado de Servicios de Pruebas Bioanalíticas con una participación de ingresos del 39.0% en 2025
  • Asia-Pacífico está preparado para crecer a una CAGR del 12.6% hasta 2035
  • Europa generó 1.25 mil millones de USD en 2025


Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones para el Mercado de Servicios de Pruebas Bioanalíticas se basan en divulgaciones de ingresos por línea de servicio de CROs cotizadas, presupuestos de externalización de patrocinadores reportados en presentaciones anuales, conteos de presentaciones regulatorias de bases de datos de la FDA y EMA, y entrevistas primarias con directores de operaciones de laboratorio en cuatro regiones. Los años históricos se reconciliaron de abajo hacia arriba contra el volumen de estudio; los años de pronóstico aplican un modelo de demanda ponderado por la composición de la cartera y la penetración de la externalización.
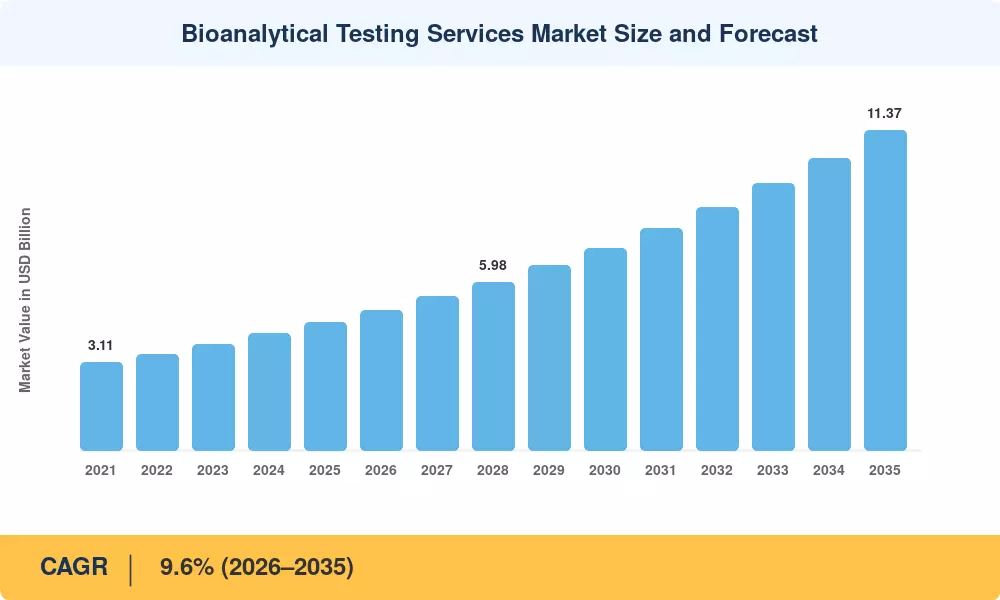
Tamaño y Pronóstico del Mercado de Servicios de Pruebas Bioanalíticas
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Externalización del análisis de estudios clínicos por parte de patrocinadores +1.8 pp Global Corto plazo (2–4 años)
Armonización de validación ICH M10 +1.4 pp Global Corto plazo (≤2 años)
Expansión de la cartera de biológicos y biosimilares +1.6 pp América del Norte, Europa, APAC Largo plazo (≥4 años)
Volumen de ensayos de terapia celular y terapia génica +1.1 pp América del Norte, Europa Largo plazo (≥4 años)
Construcción de capacidad regulada en Asia-Pacífico +1.0 pp Asia-Pacífico Corto plazo (2–4 años)
Automatización de laboratorios y MS de alta resolución +0.8 pp Global Corto plazo (2–4 años)
Requisitos de datos de inmunogenicidad y biomarcadores +0.7 pp Global Corto plazo (≤2 años)


La Externalización se Ha Convertido en Estructural, No Cíclica

Los patrocinadores dejaron de tratar a los laboratorios externos como capacidad de sobrecarga para 2022. Las huellas de laboratorio de costo fijo llevan una depreciación que sobrevive a la disminución de la cartera, y los consejos corporativos se han dado cuenta. Según análisis de la industria, las organizaciones de investigación por contrato ahora gestionan casi el 75% de los ensayos clínicos. Los grandes patrocinadores farmacéuticos firman rutinariamente acuerdos de proveedor preferido a varios años que cubren el desarrollo de métodos hasta el cierre del estudio para asegurar capacidad operativa.


ICH M10 Reescribió la Línea Base de Cumplimiento

Los reguladores finalizaron la guía de armonización bioanalítica ICH M10 el 24 de mayo de 2022, con líneas de tiempo de aplicación global formal que entran en vigor en los estados miembros para mayo de 2023. Un paquete de validación unificado ahora viaja sin problemas a través de las arquitecturas de revisión de la FDA, EMA y PMDA. Esta estandarización elimina las cargas de pruebas multi-regionales redundantes, agilizando las líneas base de cumplimiento para el análisis de muestras reguladas en todo el mundo bajo estándares internacionales unificados.


Modalidades Complejas Exigen Instrumentación que los Patrocinadores No Comprarán

Los conjugados de anticuerpos y fármacos requieren cuantificación simultánea del conjugado intacto, carga libre y anticuerpo total, exigiendo tres ensayos ortogonales en un solo conjunto de muestras. Los biológicos y modalidades terapéuticas avanzadas representan una parte vital de las revisiones regulatorias, con la FDA de EE. UU. aprobando 50 productos novedosos en 2024 y 46 fármacos novedosos en 2025. Pocos patrocinadores justifican poseer la infraestructura de espectrometría de masas de alta resolución necesaria, lo que impulsa los contratos de servicio.


Asia-Pacífico Avanzó en la Cadena de Valor

Los laboratorios chinos e indios ya no compiten estrictamente en precio. La alineación de la Administración Nacional de Productos Médicos con las directrices de ICH y las reglas de regulación de ensayos clínicos modernizadas de India han abierto el trabajo de estudios pivote complejos a sitios nacionales. Las inversiones de capital significativas en toda la región de Asia-Pacífico continúan fortaleciendo la infraestructura bioanalítica local, apoyando la ejecución de ensayos globales bajo métricas de calidad armonizadas y estándares internacionales.


Análisis del Impacto de las Restricciones

Los impactos de las restricciones representan una resistencia direccional en la tasa de crecimiento del Mercado de Servicios de Pruebas Bioanalíticas y no son aditivos a la cifra de CAGR.

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Escasez de científicos bioanalíticos e inflación salarial −0.9 pp Global Mediano plazo (2–4 años)
Intensidad de capital de plataformas de MS de alta resolución −0.7 pp Mercados emergentes Largo plazo (≥4 años)
Hallazgos de integridad de datos y riesgo de inspección −0.6 pp India, China Corto plazo (≤2 años)
Presión de precios por consolidación de patrocinadores −0.5 pp América del Norte, Europa Mediano plazo (2–4 años)
Logística de muestras y fragilidad de la cadena de frío −0.4 pp Global Corto plazo (≤2 años)


El Talento es la Restricción Vinculante

El desarrollo de métodos validados depende en gran medida de analistas experimentados. Según el Manual de Perspectivas Ocupacionales de la Oficina de Estadísticas Laborales de EE. UU., el empleo para químicos y científicos de materiales abarca decenas de miles de roles especializados, con un salario anual medio que alcanza los USD 86,620. Los proveedores enfrentan una intensa competencia salarial impulsada por la persistente escasez de mano de obra. La automatización apoya el rendimiento del laboratorio, pero no puede reemplazar la solución de problemas experta para problemas complejos de efecto matriz antes de los bloqueos de base de datos.


El Riesgo de Inspección Viaja con la Muestra

Los hallazgos regulatorios en un solo sitio de pruebas pueden invalidar años de datos presentados. Las autoridades sanitarias globales como la FDA de EE. UU. y la Agencia Europea de Medicamentos mantienen estrictos protocolos de aplicación de integridad de datos, emitiendo cartas de advertencia públicas y notificaciones de incumplimiento cuando se comprometen las trazas de auditoría electrónicas. Los compradores ahora auditan rutinariamente la arquitectura de registros electrónicos y los marcos de gobernanza de datos antes de aprobar acuerdos de servicio para mitigar el costoso reanálisis de estudios y severos retrasos regulatorios.


La Economía de los Instrumentos Excluye a los Nuevos Entrantes Más Pequeños

Un solo sistema de masa exacta de alta resolución con calificaciones asociadas cuesta entre USD 650,000 y USD 900,000 instalado. Amortizar ese alto gasto de capital contra el volumen de estudios regionales sigue siendo difícil fuera del nivel superior de proveedores de servicios. Según los perfiles de la industria de la Oficina de Estadísticas Laborales de EE. UU., los laboratorios de pruebas albergan una parte significativa de personal técnico, reforzando la concentración de la industria entre redes establecidas con enormes recursos de capital.


Bioanalytical Testing Services Market Opportunities

Flujos de Trabajo Descentralizados y de Microsampling

El microsampling volumétrico absorbente reduce los requisitos de volumen de sangre en hasta un 90% y elimina la cadena de frío del plasma congelado de la ecuación. Los proveedores que construyen bibliotecas de ensayos de microsampling validadas pueden atender protocolos pediátricos, oncológicos y geriátricos que las extracciones venosas convencionales tienen dificultades para apoyar [8]. La adopción sigue siendo inferior al 15% de los estudios elegibles — el camino es largo.

Plataformas de Ensayos de Biomarcadores y Medicina de Precisión

El diagnóstico companion en co-desarrollo crea una demanda analítica recurrente que sobrevive al propio ensayo. Los patrocinadores que presentan indicaciones oncológicas independientes de tejido necesitan una medición de biomarcadores armonizada a través de múltiples tipos de tumores, y pocos tienen esa capacidad internamente [4].

Capacidad Regulada en Mercados Emergentes

La ANVISA de Brasil y la SFDA de Arabia Saudita han ampliado los requisitos de datos de bioequivalencia para el registro local, creando una demanda de laboratorios acreditados en el país donde casi no existen a gran escala [15] [17]. Los primeros en moverse capturan volumen impulsado por el registro con competencia limitada.

Monetización de Datos a Través de Bibliotecas de Ensayos Federadas

Los proveedores cuentan con décadas de parámetros de métodos validados, perfiles de estabilidad de matriz y datos de reproducibilidad interlaboratorios. Licenciar bibliotecas de rendimiento de métodos anonimizados como productos de suscripción convierte un archivo hundido en ingresos recurrentes — varios laboratorios de primer nivel pilotaron este modelo en 2025 [16].

Paquetes de Servicios Integrados de Descubrimiento a Clínica

Los patrocinadores compran cada vez más un contrato que cubre el cribado de descubrimiento a través del bioanálisis farmacocinético de registro. Agrupar reduce el riesgo de transferencia de métodos y asegura al proveedor para todo el ciclo de vida del activo.


Bioanalytical Testing Services Market Future Outlook

El Aprendizaje Automático Avanza en el Desarrollo de Métodos

La predicción algorítmica de condiciones cromatográficas e interferencias de matriz está comprimiendo el desarrollo de métodos de semanas a días. Los primeros despliegues en laboratorios de primer nivel informaron reducciones del 30–40% en las ejecuciones de desarrollo durante los pilotos de 2025 [16]. Los reguladores han señalado apertura siempre que la validación subyacente siga siendo empírica.

El Volumen de Muestra Disminuye, la Sensibilidad del Ensayo Aumenta

Los flujos de trabajo de microsampling y de muestras de sangre seca están expandiéndose rápidamente para apoyar ensayos descentralizados, con el mercado global de dispositivos de microsampling valorado en 2 mil millones de USD y proyectado para alcanzar 3.6 mil millones de USD. Los proveedores que validan estas plataformas temprano aseguran una ventaja técnica defendible, satisfaciendo la creciente demanda clínica global de metodologías de muestreo centradas en el paciente en investigaciones pediátricas, geriátricas y remotas en todo el mundo.


La Economía de Plataforma Remodela la Contratación

Los acuerdos de proveedores preferidos se están alargando a medida que los patrocinadores farmacéuticos buscan estabilidad operativa. Las evaluaciones del mercado de la industria indican que el mercado global de subcontratación de ensayos clínicos ha superado los 54 mil millones de USD, con los principales desarrolladores de medicamentos concentrando cada vez más los flujos de trabajo bioanalíticos subcontratados entre redes de laboratorios multi-sitio selectos y de confianza para agilizar con éxito los complejos pipelines de estudios clínicos de múltiples fases.


La Informes de Sostenibilidad Llega al Laboratorio

Las Normas Europeas de Informes de Sostenibilidad (ESRS) y Plan Be Eco: CSRD / DMA para la Atención Médica — Guía 2026 enfatizan la sostenibilidad. El Programa de las Naciones Unidas para el Medio Ambiente (PNUMA) proporciona el marco fundamental para gestionar la contaminación farmacéutica y los desechos químicos, que informa los criterios ambientales utilizados en estas evaluaciones del ciclo de vida.


El consumo de disolventes, plásticos de un solo uso y el almacenamiento a ultra-baja temperatura tienen huellas ambientales medibles. Alineados con los marcos de informes climáticos globales y la Directiva de Informes de Sostenibilidad Corporativa de la UE que exige una divulgación integral de la cadena de valor del Alcance 3, los patrocinadores farmacéuticos ahora evalúan y puntúan activamente las propuestas de licitación de laboratorios bioanalíticos basándose en la calidad de los datos de gases de efecto invernadero verificados y prácticas sostenibles.


Bioanalytical Testing Services Market Segmentation

Por Tipo de Molécula

Segmento Métrica Principal Motor de Demanda
Pequeñas Moléculas 59.8% de participación en ingresos (2025) Bioequivalencia genérica y oncología oral
Grandes Moléculas 11.9% CAGR (2026–2035) Conjugados de anticuerpos y bispecíficos


Las pequeñas moléculas siguen siendo las que pagan las cuentas en el Mercado de Servicios de Pruebas Bioanalíticas. Las expiraciones de patentes alimentan un flujo constante de estudios de bioequivalencia que requieren cuantificación confiable y de alto rendimiento en lugar de novedad técnica. Las grandes moléculas cuentan la historia de crecimiento: el desarrollo de ensayos de unión de ligandos para un anticuerpo bispecífico rutinariamente cuesta de tres a cuatro veces más que un método comparable de pequeñas moléculas, y la evaluación de inmunogenicidad añade un segundo flujo de trabajo obligatorio.

Por Tipo de Prueba

Segmento Métrica Principal Motor de Demanda
Bioavailability & Bioequivalence 38.6% de participación en ingresos (2025) Presentaciones de registro genérico
Farmacocinética USD 1.02 Mil millones (2025) Selección de dosis y estudios de puente
Farmacodinámica 9.8% de participación en ingresos (2025) Confirmación de compromiso con el objetivo
Pruebas de Biomarcadores 13.2% CAGR (2026–2035) Estrategificación de medicina de precisión
Inmunogenicidad / Pruebas de ADA USD 0.34 Mil millones (2025) Requisito regulatorio de biológicos
Desarrollo y Validación de Métodos 8.1% de participación en ingresos (2025) Carga de trabajo de cumplimiento de ICH M10
Otros Tipos de Pruebas USD 0.13 Mil millones (2025) Estabilidad y perfilado de metabolitos


La bioequivalencia sigue siendo el ancla de volumen del Mercado de Servicios de Pruebas Bioanalíticas, aunque los precios están comoditizados y los márgenes son estrechos. Las pruebas de biomarcadores tienen una economía opuesta: personalizadas, científicamente exigentes y con precios acordes. Los patrocinadores que persiguen indicaciones estratificadas necesitan ensayos calificados para estándares adecuados mucho antes de la inscripción pivotal, lo que anticipa el gasto en la línea de tiempo de desarrollo.

Por Usuario Final

Segmento Métrica Principal Motor de Demanda
Empresas Farmacéuticas 51.8% de participación en ingresos (2025) Grandes carteras en etapas avanzadas
Empresas Biofarmacéuticas & Biotecnológicas USD 1.13 Mil millones (2025) Expansión de pipeline financiada por capital de riesgo
CDMOs 13.9% CAGR (2026–2035) Ofertas integradas de fabricación más análisis
Organizaciones de Investigación por Contrato 6.4% de participación en ingresos (2025) Ensayos especializados subcontratados
Institutos Académicos & de Investigación USD 0.16 Mil millones (2025) Estudios financiados por subvenciones de traducción
Otros Usuarios Finales 3.1% de participación en ingresos (2025) Programas gubernamentales y de salud pública


Los grandes farmacéuticos dominan el gasto en el Mercado de Servicios de Pruebas Bioanalíticas simplemente porque realizan la mayoría de los estudios en fases avanzadas. Los CDMOs son el movimiento interesante: a medida que los socios de fabricación absorben las pruebas de liberación y el trabajo de comparabilidad, cada vez más agrupan el bioanálisis de muestras clínicas en el mismo contrato, capturando el alcance que anteriormente iba a laboratorios independientes.


Análisis de Participación de Mercado Regional

Región Métrica Temas de Inversión Primarios
América del Norte 39.0% de participación en ingresos (2025) Retrofit de automatización, ensayos de terapia celular y génica
Europa USD 1.25 mil millones (2025) Comparabilidad de biosimilares, cumplimiento de la CTR de la UE
Asia-Pacífico 12.6% CAGR (2026–2035) Construcción de capacidad regulada, alineación con ICH
América del Sur 5.2% de participación en ingresos (2025) Volumen de registro de bioequivalencia
Medio Oriente y África USD 0.21 mil millones (2025) Fondos soberanos de biotecnología, fabricación local
Total USD 4.55 mil millones (2025)

El rendimiento regional en el Mercado de Servicios de Pruebas Bioanalíticas sigue dos variables: la densidad de ensayos clínicos locales y la madurez de la inspección regulatoria nacional.


América del Norte

País Participación de la Región (2025) Motor Clave
EE. UU. 84.1% Densidad de ensayos financiados por NIH, agrupamiento de biotecnología
Canadá 10.4% Subvenciones de CIHR, centros de ensayos en Toronto-Montreal
México 5.5% Capacidad de bioequivalencia cerca de la costa


América del Norte ancla el Mercado de Servicios de Pruebas Bioanalíticas a través de una profunda cartera de productos. La FDA revisó 50 terapias novedosas en 2024, cada una con obligaciones analíticas de varios años [5]. Massachusetts y Carolina del Norte albergan los clústeres de laboratorios más densos, y ambos estados extendieron los créditos fiscales para ciencias de la vida hasta 2028 [18]. La contribución de Canadá se inclina hacia el trabajo farmacocinético en fases tempranas.

Europa

País Métrica Motor Clave
Alemania USD 0.29 mil millones (2025) Programas de comparabilidad de biosimilares
Reino Unido 18.6% de participación en la región Ruta de reconocimiento internacional de MHRA
Francia 13.1% de participación en la región Financiación de innovación en salud Francia 2030
Italia USD 0.11 mil millones (2025) Volumen de bioequivalencia genérica
España 7.4% de participación en la región Competitividad en reclutamiento de ensayos clínicos
Países Nórdicos 10.8% CAGR (2026–2035) Estudios de biomarcadores vinculados a registros
Rusia 3.2% de participación en la región Política de sustitución nacional
Resto de Europa USD 0.09 mil millones (2025) Laboratorios competitivos en costos de CEE


La posición de Europa en el Mercado de Servicios de Pruebas Bioanalíticas se basa en la economía de biosimilares. La UE aprobó 19 biosimilares en 2024, cada uno requiriendo paquetes de ensayos de comparabilidad que abarcan farmacocinética e inmunogenicidad [6]. El portal de presentación única de la Regulación de Ensayos Clínicos redujo la carga administrativa pero elevó los estándares de documentación.

Asia-Pacífico

País Métrica Motor Clave
China 34.8% de participación en la región Alineación de NMPA con ICH, cartera de biotecnología nacional
India 14.2% CAGR (2026–2035) Demanda de bioequivalencia para exportación genérica
Japón USD 0.21 mil millones (2025) Requisitos de estudios de puente étnico de PMDA
Corea del Sur 9.6% de participación en la región Escala de fabricación de biosimilares
ASEAN USD 0.08 mil millones (2025) Centros de laboratorio en Singapur y Malasia
Resto de Asia-Pacífico 4.1% de participación en la región Incentivo fiscal para fases tempranas en Australia


Asia-Pacífico ofrece la curva de crecimiento más pronunciada en el Mercado de Servicios de Pruebas Bioanalíticas. La NMPA de China aceptó 1,240 solicitudes de IND en 2024, aproximadamente el triple de la cantidad de 2019 [9]. Los laboratorios de India aprobaron 68 inspecciones de la FDA durante 2024 sin que se indicara ninguna acción oficial, un hito de credibilidad que desbloqueó premios de estudios fundamentales que anteriormente se dirigían a sitios occidentales [2].

América del Sur

País Participación de la Región (2025) Motor Clave
Brasil 61.3% Mandato de registro de bioequivalencia de ANVISA
Argentina 19.7% Base de fabricación genérica regional
Resto de América del Sur 19.0% Reclutamiento de ensayos en Chile y Colombia


Brasil domina la demanda regional dentro del Mercado de Servicios de Pruebas Bioanalíticas. La RDC 742/2022 de ANVISA endureció la documentación de bioequivalencia para el registro genérico, y los laboratorios nacionales añadieron aproximadamente 340 métodos validados entre 2023 y 2025 para absorber la carga de trabajo [15].

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 33.4% de participación en la región Localización de biotecnología Visión 2030
EAU USD 0.05 mil millones (2025) Inversión en laboratorios de zona franca
Sudáfrica 21.8% de participación en la región Infraestructura de ensayos acreditada por SAHPRA
Egipto 11.2% de participación en la región Manufactura genérica regional
Resto de MEA 9.9% de participación en la región Marcos regulatorios incipientes


Arabia Saudita lidera la porción regional más pequeña del Mercado de Servicios de Pruebas Bioanalíticas. La Estrategia Nacional de Biotecnología comprometió USD 3.4 mil millones hasta 2030, con la acreditación de laboratorios entre sus pilares establecidos [17]. El riesgo de ejecución sigue siendo alto: el número de analistas acreditados es la limitación, no el capital.


Mercado de Servicios de Pruebas Bioanalíticas por Región, 2025-2035

Comparación Competitiva

La concentración en el mercado de servicios de pruebas bioanalíticas se sitúa en el extremo bajo de lo moderado. Market Research Future estima un índice de Herfindahl-Hirschman cercano a 690, con los cinco principales proveedores que poseen un 38–44% combinado de los ingresos globales. El resto está genuinamente fragmentado: varios cientos de laboratorios regionales atienden la demanda local de bioequivalencia y académica. La diferenciación ahora se basa en el historial regulatorio y la redundancia en múltiples sitios en lugar del precio unitario.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Servicios de Pruebas Bioanalíticas Posicionamiento Estratégico
Labcorp Drug Development ~11–14% LC-MS/MS regulado, inmunogenicidad, paneles de biomarcadores Líder en escala con red de laboratorio central integrada
Thermo Fisher Scientific (PPD) ~8–11% Bioanálisis de grandes moléculas, ensayos de terapia celular y génica Integración vertical de instrumentos más servicios
Charles River Laboratories ~6–9% DMPK de descubrimiento y preclínico, bioanálisis de seguridad Especialista en fases tempranas con tracción de descubrimiento
IQVIA Laboratories ~5–8% Laboratorio central, biomarcadores y diagnósticos complementarios Diferenciación analítica vinculada a datos
Eurofins Scientific ~5–7% Desarrollo de métodos, bioequivalencia, pruebas de estabilidad Amplia huella de sitios en Europa
ICON plc ~4–6% Análisis de muestras clínicas, servicios de inmunoensayo Paquete de CRO de servicio completo
SGS SA ~3–5% Bioanálisis, bios seguridad, validación de métodos regulados Posicionamiento de calidad liderado por acreditación
WuXi AppTec ~3–5% Servicios analíticos integrados de descubrimiento a clínica Ventaja de costo y velocidad en Asia-Pacífico
Frontage Laboratories ~2–4% Bioanálisis regulado, desarrollo de ensayos de biomarcadores Agilidad en el mercado medio, huella dual EE. UU.-China
Altasciences ~2–3% Farmacocinética en fases tempranas, servicios inmunoanalíticos Modelo integrado de fase I más laboratorio
Pharmaron ~2–3% Bioanálisis preclínico y clínico Capacidad regulada transfronteriza


Noticias Recientes y Desarrollos

Desarrollos seleccionados que están dando forma al Mercado de Servicios de Pruebas Bioanalíticas:

  • SGS (junio, 2026) – Adquirió CMIC, INC., un proveedor de pruebas bioanalíticas con sede en Chicago, fortaleciendo las capacidades compatibles con GLP en las fases de desarrollo de fármacos preclínicos y clínicos.
  • SGS (mayo, 2026) – Adquirió Keystone Bioanalytical, un especialista en LC-MS/MS con sede en Filadelfia, ampliando las capacidades de bioanálisis compatibles con GLP que apoyan programas de desarrollo de fármacos de moléculas pequeñas y grandes.
  • Agilent Technologies y Veeda Lifesciences (mayo, 2026) – Lanzaron un Centro de Excelencia Analítica conjunto en Bengaluru, combinando espectrometría de masas con flujos de trabajo bioanalíticos para GLP-1 y biológicos complejos.


Bioanalytical Testing Services Market Report Scope

Parámetro Detalle
Alcance del Mercado Servicios de pruebas bioanalíticas globales a través de tipo de molécula, tipo de prueba, usuario final y geografía
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 9.6% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 4.55 Mil millones (2025); USD 4.98 Mil millones (2026); USD 11.37 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Grandes moléculas (11.9% CAGR); Pruebas de biomarcadores (13.2% CAGR); CDMOs (13.9% CAGR); Asia-Pacífico (12.6% CAGR)
Empresas Perfiladas Labcorp Drug Development, Thermo Fisher Scientific (PPD), Charles River Laboratories, IQVIA Laboratories, Eurofins Scientific, ICON plc, SGS SA, WuXi AppTec, Frontage Laboratories, Altasciences, Pharmaron
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Qué deben auditar los patrocinadores antes de otorgar un contrato en el mercado de servicios de pruebas bioanalíticas?
Priorizar la arquitectura de la pista de auditoría electrónica, el historial de inspección de los últimos cinco años y las tasas de rotación de analistas. El inventario de instrumentos importa menos que el éxito documentado de la transferencia de métodos. Solicitar datos de rendimiento de reanálisis de muestras incurridas antes de la preselección [2].
¿Qué estructura de contrato protege a los compradores en programas de varios años?
Los contratos de muestra a precio unitario exponen a los patrocinadores al riesgo de volumen; los acuerdos de reserva de capacidad con bandas de volumen funcionan mejor para programas de fase tardía. Incluir los costos de transferencia de métodos en la tarifa base en lugar de tratarlos como órdenes de cambio [10].
¿Cuándo es mejor la internalización que la externalización para una biotecnológica de tamaño mediano?
Rara vez antes de tener tres activos concurrentes en fase tardía. Por debajo de ese umbral, la depreciación de instrumentos y los costos de calificación superan los precios externos. La etapa de descubrimiento es la excepción donde la velocidad justifica la capacidad interna [11].
¿Cómo se comparan los ensayos de unión de ligandos con la espectrometría de masas en el mercado de servicios de pruebas bioanalíticas?
La unión de ligandos ofrece una sensibilidad superior para biológicos intactos pero sufre variabilidad de lote de reactivos. La espectrometría de masas proporciona especificidad estructural y mejor multiplexión. Los programas de conjugados de anticuerpos y fármacos típicamente necesitan ambos, funcionando de manera ortogonal [11].
¿Qué casos de uso emergentes remodelarán el mercado de servicios de pruebas bioanalíticas después de 2030?
El soporte de dosimetría de terapia con radioligandos y los ensayos de biodistribución de edición genética in vivo son los dos más claros. Ambos requieren capacidades que casi ningún laboratorio ha validado a escala regulada hoy en día [7].
Autor
Autor
Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Coautor
Co-Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed pharmaceutical journals, clinical trial registries, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Guidance for Industry documents, European Medicines Agency (EMA) Bioanalytical Method Validation guidelines, International Council for Harmonisation (ICH) M10 Bioanalytical Method Validation standards, ClinicalTrials.gov registry, Drug Information Association (DIA) publications, American Association of Pharmaceutical Scientists (AAPS) Journal, Bioanalysis Journal (Future Science Group), Molecular Pharmaceutics, Analytical and Bioanalytical Chemistry, National Institutes of Health (NIH) RePORTER database, Centers for Medicare & Medicaid Services (CMS) for laboratory billing codes, World Health Organization (WHO) International Nonproprietary Names (INN) database, Organisation for Economic Co-operation and Development (OECD) Test Guidelines, and national health ministry reports from key markets. These sources were used to collect clinical trial statistics, regulatory validation requirements, bioanalytical laboratory accreditation data, outsourcing trends, and competitive intelligence for ADME testing, pharmacokinetic analysis, biomarker quantification, and biopharmaceutical development workflows.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Service Development, quality assurance leaders, and business unit directors from contract research organizations (CROs), central bioanalytical laboratories, and specialty testing service providers. The demand-side sources included Chief Scientific Officers, Heads of Drug Metabolism and Pharmacokinetics (DMPK), Clinical Operations Directors, and procurement representatives from biopharmaceutical companies, biotechnology firms, and academic medical centers. Service segmentation was validated across mass spectrometry and chromatography platforms, theranostic pipeline timelines were confirmed, and insights were garnered on outsourcing adoption patterns, pricing structures for regulated bioanalysis, and laboratory capacity utilization rates through primary research.

Primary Respondent Breakdown:

By Designation: C-level Executives (28%), Director Level (42%), Others (30%)

By Region: North America (38%), Europe (24%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and study volume analysis. The methodology included:

Identification of 50+ key service providers across North America, Europe, Asia-Pacific, and Latin America

Service mapping across ADME testing, pharmacokinetic analysis, bioavailability studies, biomarker testing, and other regulated bioanalytical services

Analysis of reported and modeled annual revenues specific to bioanalytical testing portfolios

Coverage of service providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (clinical study volume × average selling price by phase/therapeutic area) and top-down (service provider revenue triangulation) approaches to derive segment-specific valuations for mass spectrometry, chromatography, immunoassays, and polymerase chain reaction (PCR) technologies

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















