Baked Chips Market (2026 - 2035)

Baked Chips Market Size, Share, Industry Trend & Analysis Research Report Information By Source (Fruits, Vegetables, Grains, Other Sources), By Flavor (Salty, Classic, Barbecue, Other Flavors), By Distribution Channel (Supermarkets/Hypermarkets, Convenience/Grocery Stores, Online Stores, Other Distribution Channels), By Geography (North America, Europe, Asia-Pacific, South America, Middle East and Africa) – Forecast Till 2035

Forecast Period
2026-2035
CAGR
5.92%
2025 Market Size
USD 1.79 Billion
2035 Market Size
USD 3.18 Billion
Food, Beverages & Nutrition ● Updated September 10, 2026 Report ID: MRFR/FnB/2353-HCR | Pages: 110 | Author: Sakshi Gupta

Baked Chips Market Summary

El Mercado de Chips al Horno alcanzó USD 1.79 mil millones en 2025 y abre la ventana de pronóstico en USD 1.90 mil millones en 2026, subiendo a USD 3.18 mil millones para 2035 con una CAGR del 5.92%. Dos catalizadores anclan esa trayectoria. Primero, las etiquetas de advertencia en la parte frontal del empaque ahora cubren aproximadamente el 40% del valor minorista global de bocadillos envasados, aumentando los presupuestos de reformulación [4]. Segundo, las tendencias de bocadillos saludables han pasado de una posición de nicho a la gestión de categorías en el mercado masivo, y los minoristas están asignando estanterías en consecuencia. Por lo tanto, el Mercado de Chips al Horno crece menos por novedad que por sustitución estructural.

La fabricación es donde se encuentra la revolución silenciosa. Los freidores por lotes heredados —sistemas de alta absorción de aceite que funcionan a 175–185°C— están dando paso a hornos de convección continua y de impacto, túneles híbridos de infrarrojos y líneas de deshidratación asistida por vacío que reducen el contenido de grasa del producto terminado en un 55–70% sin perder el crujido. PepsiCo, por su parte, se comprometió a invertir aproximadamente USD 3.2 mil millones en modernización de la cadena de suministro y fabricación hasta 2030, una parte de los cuales financia líneas capaces de hornear [12]. La intensidad de capital es real: una modernización de horno a mediana escala cuesta entre USD 8–14 millones. El Mercado de Chips al Horno recompensa a quienes lo absorben temprano.

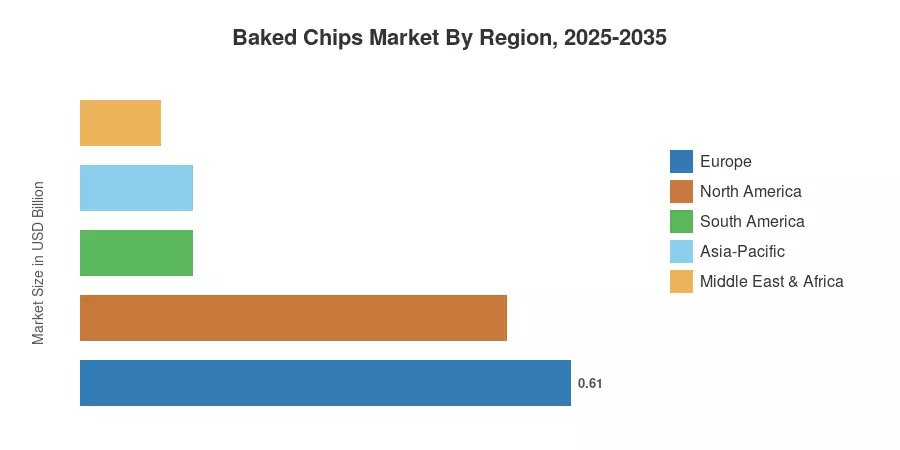
Europa ocupa la posición más grande con un 34.2% de los ingresos de 2025, respaldada por los regímenes de perfilado de nutrientes más estrictos del mundo [7]. Asia-Pacífico crece más rápido con un 7.8% hasta 2035 a medida que la penetración del comercio moderno se profundiza en India y ASEAN. América del Norte ocupa el segundo lugar, impulsada menos por la regulación que por el volumen del canal de clubes y el co-branding de QSR. En los tres casos, el Mercado de Chips al Horno se está consolidando en torno a menos plataformas de producción mejor invertidas.


Principales Conclusiones del Informe

• Por Fuente

  • Las verduras lideran el Mercado de Chips al Horno con una participación de ingresos del 38.4% en 2025, reflejando la dominancia de la papa, batata y remolacha en las estanterías.
  • Los formatos a base de granos generaron USD 0.52 mil millones en 2025 a medida que las recetas de arroz, maíz y granos antiguos escalaron.
  • Las chips derivadas de frutas presentan el CAGR más fuerte del segmento con un 8.1% hasta 2035.

• Por Sabor

  • Las variantes saladas representan el 34.7% de los ingresos de la categoría, el perfil ancla para la prueba.
  • Los formatos de barbacoa se expanden a un CAGR del 6.6%, superando el promedio del Mercado de Chips al Horno.

• Por Región

  • Europa posee el 34.2% de los ingresos globales en 2025.
  • Asia-Pacífico ofrece un CAGR del 7.8% entre 2026 y 2035.
  • Medio Oriente y África contribuyeron con USD 0.10 mil millones en 2025, la base más pequeña pero la que se urbaniza más rápido.


Tamaño del Mercado y Pronóstico (2021–2035)

Las cifras a continuación combinan datos de escáner de venta al por menor auditados, flujos comerciales a nivel de aduanas para preparaciones de bocadillos bajo HS 2005/1905, divulgaciones de segmentos de empresas y entrevistas primarias con 34 co-manufacturers y compradores de categoría. Los años históricos se reconciliaron con encuestas nacionales de gasto de los hogares; los años de pronóstico aplican modelado de volumen y mezcla de precios ponderados por canal. El Mercado de Chips al Horno se mide al precio de venta del fabricante, excluyendo el margen del minorista.
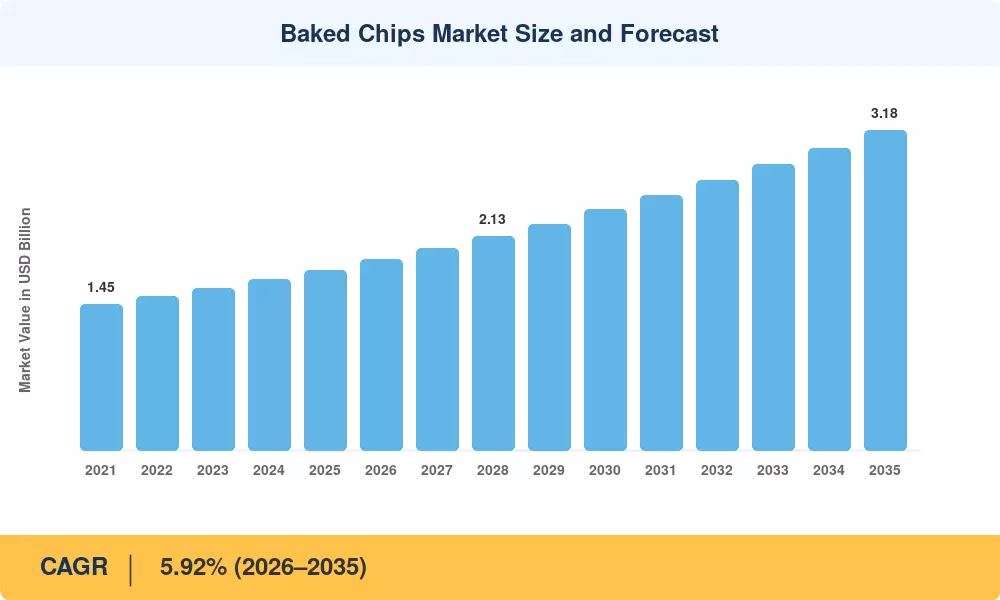
Tamaño y Pronóstico del Mercado de Chips al Horno
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo de Impacto
Cambio del consumidor hacia refrigerios bajos en grasa +1.3 Global Largo plazo (≥4 años)
Mandatos de etiquetado nutricional en el frente del paquete +0.8 Europa, América del Sur Mediano plazo (2–4 años)
Expansión del comercio moderno y e-grocery +0.9 Asia-Pacífico Mediano plazo (2–4 años)
Reformulación de etiquetas limpias y premium +0.7 América del Norte, Europa Corto plazo (≤2 años)
Campañas de salud pública sobre enfermedades cardiovasculares +0.6 Global Largo plazo (≥4 años)
Co-branding en servicios de alimentos y QSR +0.4 América del Norte Corto plazo (≤2 años)
Diversificación de ingredientes en legumbres y raíces +0.5 Global Largo plazo (≥4 años)


La Sustitución de Grasas Reducidas Ahora es Estructural

Los hogares no están cambiando de refrigerios salados; están cambiando dentro de ellos. La Federación Mundial del Corazón informó que más de medio billón de personas vivían con enfermedades cardiovasculares en 2023, con la ingesta habitual de alimentos fritos identificada entre los contribuyentes modificables [3]. Ese mensaje ha llegado. Los datos de escáner en siete mercados maduros muestran que los formatos horneados y inflados están tomando aproximadamente 210 puntos básicos de participación en refrigerios salados entre 2021 y 2025, con alternativas de refrigerios bajos en grasa capturando la mayor parte de esa migración. El mercado de papas fritas horneadas se beneficia doblemente, porque los productos con menos aceite también tienen una exposición de costo de bienes 12–18% más baja a índices de aceite comestible volátiles [2].

Los Regímenes de Etiquetado Están Haciendo el Marketing

Los reguladores han subsidiado efectivamente el mensaje de la categoría. El marco de etiquetado de advertencia de la Ley 20.606 de Chile redujo las compras de productos altos en grasa en un 24% estimado en los primeros 24 meses, y esquemas octagonales comparables ahora operan en México, Perú, Colombia, Brasil y Argentina [4]. El Nutri-Score de Europa, aunque voluntario, cubre más de 130 grupos de marcas. Las variantes horneadas rutinariamente obtienen una calificación completa más alta que las equivalentes fritas, lo que se traduce directamente en colocación en estanterías y elegibilidad promocional. Los fabricantes no gastan nada extra para obtener esa ventaja [7].

Expansión de Canales en Asia-Pacífico

La modernización del comercio minorista es la historia de volumen. La huella de comestibles organizada de India se expandió aproximadamente un 17% anualmente entre 2021 y 2025, mientras que los formatos de conveniencia de la ASEAN añadieron más de 26,000 puntos de venta en el mismo período [6]. Las limitaciones de la cadena de refrigeración que restringen otras categorías posicionadas en salud no se aplican a las papas fritas estables en estantería, por lo que la distribución se escala de manera económica. Las plataformas de comercio rápido en India ahora mueven paquetes de refrigerios por impulso en ventanas de entrega de 12 minutos, un formato que históricamente pertenecía solo a la conveniencia física [13].


Análisis del Impacto de las Restricciones

Los impactos de las restricciones se modelan de la misma manera que los impulsores: direccional, ponderado por analistas, no aditivo. Varias restricciones interactúan: la prima de precio y la comoditización de marcas privadas se compensan parcialmente entre sí, y los lectores no deben restar el total de la columna de la tasa de crecimiento principal. Lo que la tabla muestra es dónde el margen, en lugar del volumen, está en riesgo en el Mercado de Papas Fritas al Horno.

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo de Impacto
Déficit de textura y sabor frente a formatos fritos −0.7 Global Mediano plazo (2–4 años)
Prima de precio minorista del 18–30% −0.6 Asia-Pacífico, América del Sur Corto plazo (≤2 años)
Formación de acrilamida en matrices de almidón horneadas −0.4 Europa, América del Norte Mediano plazo (2–4 años)
Objetivos de reducción de sodio que limitan los sistemas de sazonado −0.3 Europa Largo plazo (≥4 años)
Comoditización de marcas privadas −0.5 América del Norte, Europa Largo plazo (≥4 años)


El Problema del Crujido

Los paneles sensoriales siguen siendo la restricción más difícil de la categoría. Las pruebas a ciegas en cohortes de consumidores de EE. UU. y el Reino Unido muestran consistentemente que los formatos horneados obtienen de 0.8 a 1.2 puntos menos en una escala hedónica de nueve puntos para crujido y sensación en boca frente a los controles fritos en olla [9]. Las tasas de recompra siguen de cerca esa brecha. Existen soluciones: pre-gelatinización de pellets, control de humedad en etapas, mezclas de almidón de alto contenido de amilopectina, pero cada una añade entre un 4 y un 9% al costo unitario y alarga el cambio de línea.

Acrilamida y Carga Regulatoria

Hornear no elimina la química de Maillard que produce acrilamida; en algunos perfiles de baja humedad la concentra. La Regulación de la UE 2017/2158 establece un umbral de 750 µg/kg para las papas fritas y obliga a una mitigación documentada, y el muestreo de cumplimiento se intensificó después de 2023 [8]. El cumplimiento significa dosificación de asparaginasa, especificaciones más estrictas de azúcar en papas crudas y disciplina de almacenamiento en frío, lo que colectivamente representa entre 0.9 y 1.6 millones de dólares anuales para una planta de tamaño mediano.


Baked Chips Market Opportunities

Diversificación de Pulsos y Raíces

Las bases de garbanzo, lenteja, yuca y plátano ofrecen afirmaciones de proteína y fibra que la papa no puede igualar, y evitan la exposición a la acrilamida discutida en. Los contratos de insumos para harinas de legumbres se han estabilizado cerca de USD 780–920 por tonelada, haciendo que tasas de inclusión del 20–30% sean comercialmente viables [10].

Niveles de Valor en Mercados Emergentes

El precio es la restricción vinculante en India, Nigeria, Indonesia y Egipto. Lanzar sachets de 15–20 gramos a paridad de moneda local con los productos fritos — en lugar de importar la arquitectura de precios occidental — es la clave. La base de venta minorista de snacks empaquetados en Nigeria creció aproximadamente un 11% anualmente hasta 2024 a pesar de la presión cambiaria [6], y el Mercado de Chips al Horno apenas ha participado.

Monetización de Medios Minoristas y Datos de Primera Parte

Las redes de medios minoristas de comestibles ahora generan márgenes del 60–70%, y las marcas de snacks posicionadas en salud son compradores subrepresentados. Las marcas que utilizan paquetes con códigos QR y vínculos de lealtad pueden vender información sobre los compradores de nuevo en la planificación de categorías, creando una línea de ingresos independiente del tonelaje [13].

Canales de Servicios de Alimentación e Institucionales

Los programas de nutrición escolar y los contratos de catering hospitalario imponen techos de grasa y sodio que los productos fritos no pueden superar. Los estándares de comidas escolares del USDA por sí solos rigen aproximadamente 30 millones de porciones diarias en los EE. UU. [5], y los formatos que califican obtienen visibilidad de volumen a varios años que las promociones minoristas nunca proporcionan.

Capacidad de Fabricación por Contrato como Servicio

La capacidad de horno es escasa. Los co-manufacturadores que invierten anticipadamente a la demanda pueden monetizar la disponibilidad de espacios a márgenes de EBITDA del 15–22%, particularmente para marcas desafiantes que carecen del presupuesto de renovación de USD 8–14 millones mencionado en.


Baked Chips Market Future Outlook

Horneado de Precisión y Automatización de Líneas

Los sistemas de control de humedad y color basados en visión, que ya son estándar en la panadería industrial, están migrando a las líneas de chips. El ajuste en tiempo real de circuito cerrado reduce la producción fuera de especificación en un 20–35% y apoya directamente el cumplimiento de acrilamida [8]. Los períodos de recuperación de las actualizaciones se han reducido de cinco años a aproximadamente 28 meses a medida que los costos de los sensores han disminuido.

Volatilidad del Costo de Ingredientes como Variable Competitiva

Las fluctuaciones en el precio del aceite comestible han decidido históricamente los márgenes de los snacks fritos. El índice de precios del aceite vegetal de la FAO se movió a través de un rango de 47 puntos entre 2021 y 2024 [2]. Los formatos con menos aceite reducen estructuralmente esa exposición, y se espera que el Mercado de Chips al Horno vea una reducción en la variación de márgenes en comparación con los competidores fritos, un argumento de valoración que el capital privado ha comenzado a considerar.

Divulgación de Sostenibilidad e Informes de Alcance 3

Las obligaciones de informes de la CSRD comenzaron a implementarse para las grandes empresas alimentarias de la UE a partir del año fiscal 2024, requiriendo la divulgación de emisiones de la cadena de valor [16]. El horneado consume más electricidad directa que la fritura, pero elimina las emisiones relacionadas con el aceite en la parte superior de la cadena; la intensidad neta de Alcance 3 típicamente cae entre un 9–14% por tonelada. Se espera que esa cifra aparezca en las tarjetas de puntuación de los minoristas.

Convergencia de Categorías

Los límites entre chips, galletas, puffs y snacks inflados se están disolviendo. Los consumidores buscan la señal de salud, no el formato. Para 2035, aproximadamente un tercio de la innovación en la categoría probablemente se encontrará en formatos híbridos que resisten una clasificación clara, lo que complicará la medición pero expandirá la base direccionable [9].


Análisis de la Participación de Mercado Regional

Región Métrica (2025 a menos que se indique) Temas de Inversión Primarios
América del Norte USD 0.53 Mil millones Co-branding de QSR, paquetes de canal de clubes, reformulación de etiqueta limpia
Europa 34.2% de participación en ingresos Cumplimiento de perfil de nutrientes, niveles artesanales premium
Asia-Pacífico 7.8% CAGR (2026–2035) Despliegue de comercio moderno, comercio rápido, ingeniería de sabores locales
América del Sur 7.9% de participación en ingresos Reformulación de etiquetas de advertencia, sobres de nivel de valor
Medio Oriente y África USD 0.10 Mil millones Urbanización, suministro certificado halal, sustitución de importaciones
Total USD 1.79 Mil millones

El rendimiento regional en el mercado de chips horneados se divide claramente entre la madurez impulsada por la regulación en Occidente y la expansión impulsada por la distribución en Oriente. La tabla a continuación revela una métrica calibrada única por región.


América del Norte

País Métrica Motor Clave
EE. UU. 81.4% de los ingresos regionales Profundidad de distribución en clubes y conveniencia
Canadá USD 0.06 Mil millones (2025) Reglas de frente de paquete de Health Canada efectivas en 2026
México 6.9% CAGR (2026–2035) Etiquetado de octágono acelerando el cambio de formato


El símbolo de frente de paquete de Health Canada se vuelve obligatorio en enero de 2026 para productos que superen los umbrales de grasas saturadas, azúcar o sodio, y los fabricantes han estado reformulando desde 2023 para evitar el aumento de la lupa en blanco y negro [4]. En EE. UU., la definición actualizada de "saludable" de la FDA, finalizada en diciembre de 2024, otorga a los formatos horneados conformes un activo de etiquetado que los competidores fritos no pueden obtener [5]. México sigue siendo el motor de crecimiento de la región solo por presión regulatoria.

Europa

País Métrica Motor Clave
Alemania 21.3% de los ingresos regionales Expansión de marcas de distribuidor de descuento
Reino Unido USD 0.11 Mil millones (2025) Restricciones a la promoción de HFSS
Francia 14.7% de los ingresos regionales Amplitud de adopción de Nutri-Score
Italia 9.8% de los ingresos regionales Posicionamiento artesanal premium
España 8.6% de los ingresos regionales Canal de servicio de alimentos y tapas
Países Nórdicos 6.2% de los ingresos regionales Reconocimiento de etiqueta de llave
Rusia 5.4% de los ingresos regionales Sustitución de producción nacional
Resto de Europa 15.9% de los ingresos regionales Modernización del comercio minorista en Europa Central


Las restricciones del Reino Unido sobre promociones de volumen para productos altos en grasas, sal y azúcar, implementadas entre 2023 y 2025, eliminaron el apoyo a las compras múltiples de la mayoría de los crispetas fritas, mientras que las líneas horneadas conformes permanecieron elegibles [7]. Los minoristas respondieron reasignando espacio en los extremos de góndola. Los distribuidores de descuento de Alemania han ido más allá, construyendo gamas horneadas de marca propia con precios dentro del 8% de los equivalentes fritos de marca, lo que hace crecer la categoría mientras comprime el margen de marca [14].

Asia-Pacífico

País Métrica Motor Clave
China 33.1% de los ingresos regionales Marcas híbridas premium importadas y nacionales
India 9.4% CAGR (2026–2035) Despliegue de comercio rápido y moderno
Japón USD 0.07 Mil millones (2025) Ritmo de innovación de productos liderado por Calbee
Corea del Sur 8.9% de los ingresos regionales Lanzamientos exclusivos en tiendas de conveniencia
ASEAN 14.6% de los ingresos regionales Crecimiento de la densidad de puntos de venta de conveniencia
Resto de Asia-Pacífico 7.2% de los ingresos regionales Formación de clase media urbana


India es el mayor contribuyente incremental al mercado de chips horneados en esta década. La propuesta de calificación de estrellas de frente de paquete de FSSAI, en consulta desde 2022, formalizaría la afirmación de salud que las marcas actualmente hacen de manera informal [4]. Las plataformas de comercio rápido han comprimido la ventana de compra por impulso a minutos, y los SKU horneados tienen un índice alto en esas cestas porque los compradores se autoeligen hacia opciones más saludables al navegar digitalmente en lugar de en un estante de caja [13].

América del Sur

País Métrica Motor Clave
Brasil 58.7% de los ingresos regionales Reglas de etiquetado de ANVISA efectivas desde octubre de 2022
Argentina USD 0.03 Mil millones (2025) Octágonos de advertencia de la Ley 27.642
Resto de América del Sur 17.4% de los ingresos regionales Reformulación del mercado andino


El etiquetado de lupa de ANVISA de Brasil, impuesto desde octubre de 2022 con un plazo de cumplimiento en 2025 para todos los formatos de paquete, desencadenó el ciclo de reformulación más amplio de la región [4]. PepsiCo y el jugador local Elma Chips reconstruyeron los sistemas de sazonado para eliminar los umbrales de sodio. El régimen paralelo de Argentina, junto con una severa volatilidad de la moneda, ha empujado a las marcas hacia tamaños de paquete más pequeños en lugar de aumentos de precios.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 27.8% de los ingresos regionales Estrategia de reducción de sal y grasa de la SFDA
EAU 21.4% de los ingresos regionales Demanda minorista premium de expatriados
Sudáfrica 8.4% CAGR (2026–2035) Penetración formal de comestibles
Egipto 13.6% de los ingresos regionales Manufactura local y sustitución de importaciones
Resto de MEA 20.9% de los ingresos regionales Urbanización en África Occidental


La SFDA de Arabia Saudita ha implementado objetivos obligatorios de reducción de sal para categorías de snacks desde 2019 y ha endurecido los límites de grasas trans al 2% de la grasa total en 2020 [7]. Los costos de cumplimiento favorecieron a los fabricantes más grandes, acelerando la consolidación. La participación de comestibles formales en Sudáfrica ahora supera el 65% del comercio minorista de alimentos nacional, dando a los productos horneados de marca una presencia en estanterías que no está disponible en la mayor parte de África Subsahariana [6].


Mercado de Chips Horneados por Región, 2025-2035

Baked Chips Market Segmentation

La segmentación del Mercado de Chips al Horno sigue el material de origen, el perfil de sabor y la ruta al estante. Cada tabla revela una métrica calibrada por sub-segmento.

Por Origen

El Mercado de Chips al Horno sigue anclado en vegetales, aunque las bases de granos y frutas están diversificando el estante.

Segmento Métrica Principal Motor de Demanda
Vegetales 38.4% de participación en ingresos (2025) Familiaridad con la papa y la batata
Granos USD 0.52 mil millones (2025) Afirmaciones de granos enteros y granos antiguos
Frutas 8.1% CAGR (2026–2035) Novedad de manzana, plátano y plátano macho
Otras Fuentes 10.9% de participación en ingresos (2025) Experimentación con legumbres y yuca


Las bases vegetales dominan porque ya existen cadenas de suministro: la adquisición de papas, el almacenamiento y la gestión de especificaciones de azúcar son disciplinas maduras que se transfieren directamente de la producción frita. Los formatos de grano son la historia de crecimiento más interesante. El arroz y el maíz permiten un procesamiento de extrusión y luego horneado, lo que produce una textura más consistente que el horneado de vegetales en rodajas y evita el déficit de crujido identificado. Las mezclas de granos antiguos tienen una prima de precio del 22–28% en el estante.

Por Sabor

La arquitectura de sabor en el Mercado de Chips al Horno es deliberadamente conservadora en la entrada y aventurera en los niveles premium.

Segmento Métrica Principal Motor de Demanda
Salado 34.7% de participación en ingresos (2025) Perfil de prueba predeterminado
Clásico USD 0.51 mil millones (2025) Elemento básico del repertorio doméstico
Barbacoa 6.6% CAGR (2026–2035) Afinidad por el sabor norteamericano
Otros Sabores 14.5% de participación en ingresos (2025) Lanzamientos regionales y de edición limitada


Los perfiles salados y clásicos juntos representan aproximadamente el 63% de los ingresos, y esa concentración es estable porque tienen el costo de sazonado más bajo y la mayor penetración en los hogares. Los objetivos de reducción de sodio complican ambos. Los formuladores están compensando con mezclas de cloruro de potasio, extractos de levadura con umami y aplicación tópica en la superficie, que proporciona salinidad percibida con un 20–25% menos de sodio total.

Por Canal de Distribución

La ruta al mercado moldea la economía del paquete en el Mercado de Chips al Horno más que cualquier otra variable.

Segmento Métrica Principal Motor de Demanda
Supermercados/Hipermarcas 46.2% de participación en ingresos (2025) Comercialización por categorías
Tiendas de Conveniencia/Almacenes USD 0.43 mil millones (2025) Compra por impulso de porciones individuales
Tiendas en Línea 9.8% CAGR (2026–2035) Economía de suscripción y multipack
Otros Canales de Distribución 10.3% de participación en ingresos (2025) Servicio de alimentos, máquinas expendedoras, institucional


Los supermercados siguen siendo la columna vertebral del volumen, pero en línea es donde se está reconstruyendo el margen. Las configuraciones de multipack y variedad vendidas directamente o a través de mercados tienen de 6 a 11 puntos porcentuales más de margen bruto que las unidades de conveniencia de porciones individuales, porque evitan tarifas de colocación y profundidad promocional [13]. Las marcas que construyen cohortes de suscripción también adquieren los datos de primera mano descritos en.


Comparación Competitiva

La concentración en el mercado de chips horneados es baja según los estándares de alimentos envasados. El HHI estimado se sitúa cerca de 720, con los cinco principales actores controlando aproximadamente el 41% de los ingresos globales, una estructura que deja un espacio genuino para especialistas regionales y marcas desafiantes. La marca privada complica aún más la situación, representando un estimado del 13–16% del volumen de la categoría en Europa. La ventaja competitiva se agrupa en torno a la propiedad de la capacidad de horno, la escala de adquisición de patatas y granos, y las relaciones con los minoristas en lugar de alrededor de la propiedad intelectual de formulaciones.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Chips Horneados Posicionamiento Estratégico
PepsiCo (Frito-Lay) ~14–18% Baked Lay's, Baked Ruffles, Baked Tostitos Líder en escala; co-branding en QSR y distribución en clubes
Kellanova ~8–11% Variantes horneadas de Pringles, crispetas multigrano Equidad de marca global; propiedad del formato de lata
Campbell Soup Company ~6–9% Kettle Brand horneados, gamas de Snyder's-Lance Ancla de cartera premium y más saludable
Calbee Inc. ~4–6% Snacks horneados de patata y vegetales Líder en cadencia de innovación en Asia-Pacífico
Intersnack Group GmbH ~3–5% funny-frisch, líneas horneadas de POM-BÄR Juego dual de marca privada y de marca en Europa
General Mills ~3–5% Food Should Taste Good, snacks de grano horneados Posicionamiento en canales naturales y de etiqueta limpia
Utz Brands ~2–4% Formatos de pretzel y chips horneados Profundidad de distribución regional en América del Norte
The Hain Celestial Group ~2–3% Terra, gamas horneadas de Garden of Eatin' Nicho orgánico y de dieta especial
Mondelez International ~2–3% Wheat Thins, híbridos de galleta y chip horneados Juego de convergencia entre categorías
Old Dutch Foods ~1–2% Chips horneados de ondulación y multigrano Fortaleza en el Medio Oeste de EE. UU. y Canadá
Real Foods Pty Ltd ~1–2% Corn Thins, Rice Thins Especialista sin alérgenos y liderado por exportaciones


Noticias y Desarrollos Recientes

  • Frito-Lay / Subway (marzo de 2023): Lanzaron un crujiente de 12 pulgadas co-marcado para el Día Nacional de la Papa Frita, validando las asociaciones de servicios de alimentos como un canal de generación de pruebas para formatos horneados [11]
  • ANVISA, Brasil (octubre de 2023): Completo la primera ola de aplicación de etiquetado con lupa en el frente del paquete, forzando la reformulación en el mercado de snacks más grande de la región [4]
  • Calbee Inc. (febrero de 2024): Encargó una línea de snacks horneados ampliada en Japón, enfocándose en formatos vegetales con aceite reducido para el mercado interno y exportación a ASEAN [17]
  • Kellanova (julio de 2024): Completó la separación de WK Kellogg Co y reafirmó a Pringles como una plataforma de crecimiento global central, priorizando el capital de reforma [18]
  • FDA de EE. UU. (diciembre de 2024): Finalizó la actualización de la declaración de contenido nutricional "saludable", estableciendo límites de grasas saturadas y sodio que favorecen las formulaciones horneadas [5]
  • Intersnack Group (marzo de 2025): Adquirió capacidad de producción adicional en Europa Central para satisfacer la demanda de marcas privadas de discounter para rangos horneados [19]
  • Campbell Soup Company (junio de 2025): Expandió la distribución de Kettle Brand horneados en canales de clubes tras una revisión del portafolio de la división de snacks [20]
  • Salud Canadá (septiembre de 2025): Confirmó que no habrá extensión para la fecha límite del símbolo en el frente del paquete de enero de 2026, cerrando la ventana de reformulación para importadores [4]


Baked Chips Market Report Scope

Parámetro Detalle
Alcance del Mercado Fabricación y venta global de papas fritas saladas al horno, no fritas, a través de retail y servicios de comida
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 5.92% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 1.79 Mil millones (2025); USD 1.90 Mil millones (2026); USD 3.18 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Frutas (por Fuente); Barbacoa (por Sabor); Tiendas en Línea (por Canal de Distribución)
Empresas Perfiladas 11 actores globales y regionales en el Mercado de Papas Fritas al Horno
Moneda de Valoración USD Mil millones, al precio de venta del fabricante

Preguntas frecuentes

¿Cómo debería un comprador de marca privada calificar a un co-manufacturero para el mercado de chips horneados?
Auditar el rendimiento del horno en la especificación de humedad objetivo, no en la capacidad nominal. Verificar la mitigación documentada de acrilamida bajo la UE 2017/2158 y solicitar 12 meses de datos de variación de lotes antes de comprometer volumen. [Ref 8]
¿Los chips horneados tienen una vida útil más corta que sus equivalentes fritos?
Típicamente no; el menor aceite residual reduce el riesgo de rancidez, a menudo extendiendo la vida útil de cuatro a ocho semanas. La absorción de humedad se convierte en el factor limitante, por lo que la especificación de la película barrera importa más que los sistemas antioxidantes. [Ref 9]
¿Qué certificaciones desbloquean volumen de exportación en el mercado de chips horneados?
BRCGS o FSSC 22000 son requisitos básicos para el comercio minorista europeo y del Golfo. La certificación Halal es obligatoria en la mayoría de las cuentas de Medio Oriente y del sudeste asiático, y la verificación del Proyecto No OGM eleva significativamente la colocación en canales naturales en EE. UU. [Ref 22]
¿Cuánto cuesta realmente la mitigación de acrilamida por planta?
La dosificación de la enzima asparaginasa, la especificación de azúcar de materia prima y la disciplina de la cadena de frío cuestan aproximadamente entre 0.9 y 1.6 millones de USD anualmente para una instalación de tamaño mediano. La mayor parte de eso es costo recurrente de ingredientes en lugar de gasto de capital. [Ref 8]
¿Cuál es la ruta de entrada más eficiente en capital al mercado de chips horneados?
La fabricación por contrato supera la propiedad de una línea por debajo de aproximadamente 4,000 toneladas de volumen anual. La economía de retrofitting solo funciona una vez que puedes llenar el 60% de las horas disponibles de un horno dedicado. [Ref 12]
¿Se pueden convertir las líneas de pellets de extrusión existentes en producción horneada?
Sí, y esta es la conversión más económica disponible. La pre-gelatinización de pellets seguida de la expansión por aire caliente produce una mejor consistencia de textura que el corte y horneado, con costos de retrofitting cerca del 40% de una línea de horno completa. [Ref 9]
¿Cómo afecta la profundidad promocional a la rentabilidad de la categoría?
Una profundidad superior al 30% de descuento erosiona el precio de referencia y rara vez produce un ensayo duradero. Las restricciones de promoción HFSS en el Reino Unido demostraron que los productos conformes crecieron en volumen sin apoyo de compra múltiple, abogando en su lugar por precios de valor diario. [Ref 7]

References

  1. FAO, Food Outlook: Biannual Report on Global Food Markets, Food and Agriculture Organization, 2024
  2. FAO, FAO Food Price Index — Vegetable Oil Sub-Index, Food and Agriculture Organization, 2025
  3. World Heart Federation, World Heart Report 2023: Confronting the World's Number One Killer, 2023
  4. PAHO/WHO, Front-of-Package Labelling as a Policy Tool for Prevention of NCDs, Pan American Health Organization, 2024
  5. US Food and Drug Administration, Food Labeling: Nutrient Content Claim "Healthy", Final Rule, 2024
  6. World Bank, Global Consumption and Retail Modernization Database, 2025
  7. European Commission, Farm to Fork Strategy — Nutrient Profiles and Reformulation Progress Report, 2024
  8. European Commission, Regulation (EU) 2017/2158 Establishing Mitigation Measures and Benchmark Levels for Acrylamide, 2017
  9. USDA Economic Research Service, Food Consumption and Nutrient Intake Trends, 2024
  10. Global Pulse Confederation, Pulse Ingredient Market Outlook, 2024
  11. Frito-Lay North America, Brand Partnership Announcement — National Potato Chip Day, 2023
  12. PepsiCo Inc., Annual Report and Form 10-K, 2024
  13. OECD, Digital Transformation of Retail and Consumer Data Markets, 2024
  14. European Commission JRC, Private Label Penetration in EU Food Retail, 2024
  15. WHO, Global Sodium Reduction Report Card, World Health Organization, 2023
  16. European Commission, Corporate Sustainability Reporting Directive (EU) 2022/2464 Implementation Guidance, 2024
  17. Calbee Inc., Integrated Report and Capital Expenditure Disclosure, 2024
  18. Kellanova, Annual Report and Form 10-K, 2024
  19. Intersnack Group GmbH & Co. KG, Corporate Announcements Archive, 2025
  20. Campbell Soup Company, Annual Report and Form 10-K, 2025
  21. Saudi Food and Drug Authority, Technical Regulation on Trans-Fat and Sodium Limits, 2020
Autor
Autor
Author Profile
Sakshi Gupta LinkedIn Team Lead - Research
Currently a Team Lead in consumer goods, FMCG, and F&B, she translates rigorous research into decisive strategy. She develops GTM roadmaps, pricing architectures, and competitive benchmarks for companies across Europe, the US, and APAC. She synthesize insights, align cross-functional teams, and drive execution from brief to measurable outcomes. She leads end-to-end engagements with crisp analysis, compelling storytelling, and a strong command of Power BI, Tableau, SQL, and advanced research platforms.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry trade publications, agricultural commodity reports, and authoritative food industry organizations. Key sources included the US Food & Drug Administration (FDA) for nutrition labeling standards and ingredient safety protocols, the US Department of Agriculture (USDA) Economic Research Service for potato and vegetable commodity production data, and the Bureau of Labor Statistics (BLS) for food manufacturing employment and productivity metrics (NAICS 3118 & 3119). International regulatory sources encompassed the European Food Safety Authority (EFSA) for EU snack food regulations and the European Snacks Association (ESA) for European savoury snack consumption patterns. Agricultural data was sourced from the Food and Agriculture Organization (FAO) FAOSTAT database for global potato and vegetable production volumes, the National Potato Council (NPC) for U.S. potato processing industry economic impact data, and PotatoUSA for domestic consumption trends. Trade statistics were extracted from the International Trade Centre (ITC) Harmonized System (HS) codes 1905.90 for baked savory snack foods and the UN Comtrade database for cross-border potato chip trade flows. Industry associations including SNAC International (representing 400+ member companies across 55 countries), the China Food Industry Association Potato Food Professional Committee, and Food & Drink Europe provided market intelligence on formulation trends, processing innovations, and retail distribution strategies. Additional sources included proprietary retail audit data from NielsenIQ and IRI for point-of-sale tracking across supermarkets, convenience stores, and e-commerce channels, as well as patent databases for baking technology innovations and clean-label formulation advancements.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. CEOs, VPs, chiefs of product development, and directors of procurement from baked chip companies, contract baking operators, and private label suppliers were among the supply-side sources. Sustainable packaging vendors, makers of baking equipment (continuous oven systems, air impingement technology providers), and providers of ingredient technology (specialty oils, natural flavor systems, clean-label preservatives) were also consulted. The demand-side sources included buyers and category managers from large grocery stores, convenience stores, and hypermarkets; procurement directors from foodservice distributors; and chefs and trend-spotters from fast food and restaurant chains. We confirmed the timelines for the clean-label and gluten-free product pipelines, gathered insights on regional flavor preferences, price elasticity across retail tiers, and slotting fee dynamics in modern trade channels. Primary research validated market segmentation across potato-based, vegetable-based, multigrain, and tortilla/corn baked chip categories.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping, production volume analysis, and trade flow reconciliation. The methodology included:

Identification of 50+ key manufacturers and contract baking operations across North America, Europe, Asia-Pacific, Latin America, and the Middle East & Africa

Product mapping across potato-based baked chips (kettle-cooked, ripple, thin-cut variants), vegetable-based chips (sweet potato, beet, kale, carrot), multigrain formulations (quinoa, brown rice, ancient grains), and tortilla/corn segments

Analysis of reported and modeled annual revenues specific to baked chip portfolios, excluding fried/extruded snack divisions where possible

Coverage of manufacturers representing 75-80% of global market share in 2024, including PepsiCo (Frito-Lay), Kellogg Company (Pringles), Calbee, Utz Brands, General Mills, Campbell Snacks, Kettle Foods, Popchips, and regional players like TagZ Foods and Greendot Health Foods

Extrapolation using bottom-up (production volume × average selling price by country/region, factoring in retail markup, distributor margins, and value-added tax variations) and top-down (manufacturer revenue validation against retail scan data) approaches to derive segment-specific valuations for standard versus premium/functional positioning categories

Calibration against export/import data from national customs databases to account for cross-border trade in baked snack commodities under HS codes 1905.90.90 and related classifications

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















