Automotive Wheel Rims Market (2026 - 2035)

Informe de investigación de mercado de llantas para ruedas automotrices por tipo de material (aleación de aluminio, acero, fibra de carbono (CFRP), magnesio y otros), por tipo de vehículo (automóviles de pasajeros, vehículos comerciales, vehículos de dos ruedas), por canal de ventas (OEM, mercado de repuestos), por tamaño de llanta (13 a 15 pulgadas, 16 a 18 pulgadas, 19 a 21 pulgadas, más de 21 pulgadas) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África) - Pronóstico de la industria hasta 2035
ID: MRFR/AT/8623-HCR 110 Pages Triveni Bhoyar, Sejal Akre Last Updated: September 15, 2026
Automotive Wheel Rims Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.8%
2025 Market SizeUSD 32.5 Billion
2035 Market SizeUSD 52.0 Billion
Key Players
Citic Dicastal
Maxion Wheels
Superior Industries
Ronal Group
Enkei Corporation
Arconic
Opportunities
  • Aero-Optimized Wheels for Battery-Electric Vehicles
  • Recycled-Aluminum Circular Economy
  • Direct-to-Consumer Aftermarket Platforms

Automotive Wheel Rims Market Summary

El Mercado de Llantas de Automóviles alcanzó un estimado de 32.5 mil millones de USD en 2025 y se proyecta que crecerá de 34.1 mil millones de USD en 2026 a 52.0 mil millones de USD para 2035, registrando un CAGR del 4.8% durante el período de pronóstico (2026–2035). Dos fuerzas están impulsando esta aceleración: el endurecimiento de los mandatos de economía de combustible en los principales mercados automotrices — el estándar de flota de CO₂ de la UE de 93.6 g/km efectivo en 2025 y el objetivo de CAFE de EE. UU. de 49 mpg para 2026 — y un aumento en la preferencia del consumidor por llantas de mayor diámetro, estéticamente diferenciadas, que generan mayores ingresos por unidad [1][2]. La producción global de vehículos ligeros, que se espera supere los 92 millones de unidades anualmente para 2027, proporciona el piso de volumen sobre el cual descansa este crecimiento [3].

Una transición en la tecnología de materiales está remodelando el Mercado de Llantas de Automóviles. Los diseños tradicionales de acero prensado que dominaron los segmentos económicos durante décadas están perdiendo terreno frente a las llantas de aleación de aluminio fundidas a baja presión y formadas por flujo, que ofrecen una reducción de peso del 30–40% por esquina. Los OEM están especificando llantas ligeras como una palanca de cumplimiento sin costo para los objetivos de emisiones — cada kilogramo eliminado de la masa no suspendida genera ganancias de eficiencia desproporcionadas. La inversión en capacidad de fundición de aleaciones superó los 1.2 mil millones de USD en fundiciones de Asia-Pacífico entre 2022 y 2024, señalando un compromiso estructural a largo plazo [4][5].

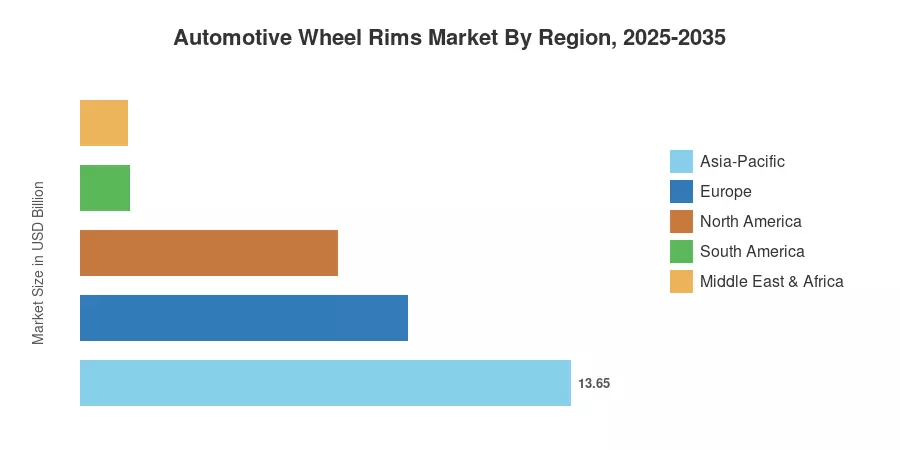
Asia-Pacífico representa aproximadamente el 42% de los ingresos globales, impulsado por la producción combinada de más de 35 millones de vehículos de pasajeros al año en China e India. Europa ocupa la segunda posición más grande con aproximadamente un 28% de participación, respaldada por tendencias de especificación de OEM premium en Alemania e Italia. América del Norte — con un 22% de participación — es la tercera región más grande, pero se beneficia del mayor gasto en el mercado de repuestos por vehículo. La región de más rápido crecimiento es Asia-Pacífico, proyectada con un CAGR del 5.9% hasta 2035, ya que el aumento de los ingresos disponibles en el sudeste asiático y en India acelera el cambio de llantas de acero a llantas de aleación.


Mercado de Llantas de Automóviles — Principales Conclusiones del Informe

Por Tipo de Material

  • Las llantas de aleación de aluminio representan aproximadamente el 58% de los ingresos del Mercado de Llantas de Automóviles en 2025, lideradas por la adopción de OEM en las clases de automóviles de pasajeros de segmentos B y C.
  • Las llantas de acero mantienen una presencia significativa en los segmentos de vehículos comerciales y de pasajeros de nivel de entrada, valoradas en aproximadamente 9.8 mil millones de USD.
  • Las llantas de polímero reforzado con fibra de carbono (CFRP) son el segmento de material de más rápido crecimiento, expandiéndose a un CAGR del 8.2% a medida que los OEM de rendimiento y lujo las integran en las opciones de fábrica.

Por Canal de Ventas

  • Las ventas de OEM representan aproximadamente el 62% del Mercado de Llantas de Automóviles, reflejando la creciente práctica de los OEM de ofrecer múltiples niveles de diseño de llantas en el momento de la compra del vehículo.
  • Se proyecta que los canales de posventa alcancen los 20.3 mil millones de USD para 2035, impulsados por la cultura de personalización y los paquetes de llantas y neumáticos en comercio electrónico.

Por Región

  • Asia-Pacífico lidera el Mercado de Llantas de Automóviles con una participación del 42%, anclada por los clústeres de fundición de aluminio en las provincias de Zhejiang y Guangdong en China.
  • El crecimiento de Europa sigue la producción de vehículos premium y la regulación de aligeramiento de la UE.
  • La intensidad del mercado de repuestos en América del Norte — promediando 340 USD por vehículo anualmente en accesorios relacionados con llantas — sostiene una fuerte demanda de reemplazo.


Tamaño y Pronóstico del Mercado de Llantas de Automóviles (2021–2035)

La investigación primaria y secundaria respalda la metodología de dimensionamiento del Mercado de Llantas de Automóviles. Los datos históricos (2021–2024) se basan en los volúmenes de producción de OEM, bases de datos de flujos comerciales y presentaciones de empresas. Los valores de pronóstico (2026–2035) aplican un modelo de abajo hacia arriba segmentando la demanda por material, tipo de vehículo, tamaño de llanta y canal de ventas, validados cruzadamente contra indicadores macroeconómicos que incluyen el crecimiento del PIB, la expansión del parque vehicular y los plazos regulatorios.
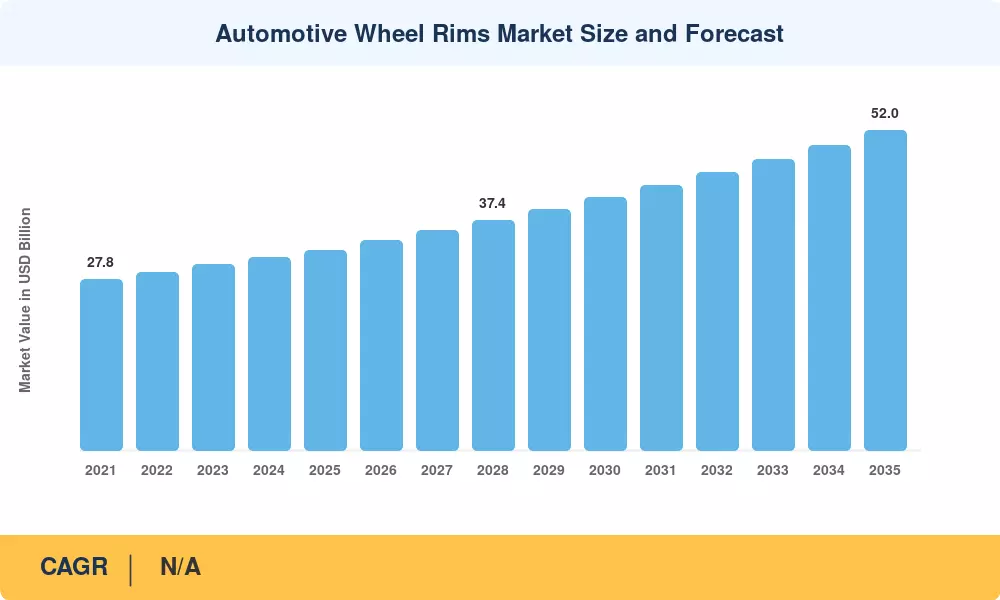
Tamaño y Pronóstico del Mercado de Llantas de Automóviles
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Mandatos de aligeramiento de vehículos +1.1% Global Largo plazo (≥4 años)
Aumento de la producción global de vehículos +0.9% Asia-Pacífico, América del Norte Mediano plazo (2–4 años)
Demanda de ruedas específica de la plataforma EV +0.8% Europa, China Mediano plazo (2–4 años)
Cultura de personalización del mercado secundario +0.6% América del Norte, Europa Corto plazo (≤2 años)
Tendencia de premiumización y aumento de tamaño +0.5% Global Mediano plazo (2–4 años)
Adopción de manufactura avanzada +0.4% Asia-Pacífico Largo plazo (≥4 años)
Paquetes de neumáticos y ruedas en comercio electrónico +0.3% América del Norte, Europa Corto plazo (≤2 años)


Mandatos de Aligeramiento de Vehículos

La presión regulatoria es el único motor estructural más significativo del Mercado de Llantas de Automóviles. El Reglamento (UE) 2023/851 de la Comisión Europea exige una reducción del 55% de CO₂ para los nuevos automóviles de pasajeros para 2030 en comparación con los niveles de 2021, requiriendo a los OEMs reducir peso de todos los subsistemas. Las ruedas representan entre el 5-7% de la masa total del vehículo; por lo tanto, la sustitución de materiales es uno de los caminos más rápidos hacia el cumplimiento. Las ruedas de aleación de aluminio ahorran alrededor de 8 kg por cada juego en comparación con el acero prensado, resultando en una reducción de 1-2 g/km de CO₂ por vehículo, una cifra que se escala a millones de unidades [1][14].


Aumento de la Producción Global de Vehículos

Según cifras de OICA, la producción mundial de vehículos ligeros superará los 92 millones de unidades en 2027, regresando a los niveles previos a la pandemia. Cada automóvil requiere al menos cuatro llantas en el momento del ensamblaje, con un número creciente de OEMs ofreciendo paquetes de ruedas variados como un apalancamiento de margen de beneficio. Este viento a favor de la producción es más fuerte en India, donde la política de Incentivo Vinculado a la Producción (PLI) del gobierno para el sector automotriz ha resultado en más de 8.3 mil millones de USD en inversión comprometida desde 2021 [3][#9.


Demanda de Ruedas Específica de la Plataforma EV

Los vehículos eléctricos de batería imponen requisitos únicos en el diseño de ruedas. La eficiencia aerodinámica importa más porque extiende directamente el rango: la cubierta de rueda Aero de Tesla en el Model 3 mejoró el rango en carretera en un 10% estimado [8]. Las plataformas EV también tienden a ser más pesadas, lo que ejerce mayor presión sobre las llantas y empuja a los OEMs hacia construcciones de aleación forjada o formadas por flujo de alta resistencia. A medida que la penetración global de EV se eleva hacia el 35% de las ventas de vehículos nuevos para 2030, los ingresos de ruedas específicas para EV están destinados a convertirse en un segmento material dentro del Mercado de Llantas de Automóviles [15].

Cultura de Personalización del Mercado Secundario

La cultura automovilística impulsada por las redes sociales — particularmente en plataformas como Instagram y YouTube — ha transformado las actualizaciones de ruedas del mercado secundario de un nicho de entusiastas a un comportamiento de consumo generalizado. Los datos de SEMA de EE. UU. indican que los paquetes de ruedas y neumáticos representan la segunda categoría de accesorios del mercado secundario por ingresos, superando los 7.5 mil millones de USD a nivel nacional en 2024. Esta tendencia se está expandiendo a mercados emergentes donde las demografías más jóvenes impulsan el gasto en personalización [11][13].


Análisis del Impacto de las Restricciones

Los impactos de las restricciones a continuación son estimaciones direccionales de vientos en contra que moderan el CAGR del Mercado de Llantas de Automóviles. No se restan linealmente de los impactos de los impulsores; el CAGR neto refleja el equilibrio de todas las fuerzas.

Restricción ~% Impacto en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Volatilidad del precio del aluminio –0.4% Global Corto plazo (≤2 años)
Importaciones falsificadas y fuera de especificación –0.3% Asia-Pacífico, MEA Mediano plazo (2–4 años)
Ciclos de reemplazo de vehículos prolongados –0.3% Europa, América del Norte Largo plazo (≥4 años)
Altos costos de herramientas para nuevos diseños –0.2% Global Mediano plazo (2–4 años)
Aranceles comerciales sobre productos de aluminio –0.2% América del Norte Corto plazo (≤2 años)


Volatilidad del Precio del Aluminio

Los precios del aluminio en la LME fluctuaron entre USD 2,100 y USD 2,800 por tonelada métrica de 2023 a 2024, causando inestabilidad en los márgenes para los productores de ruedas que contratan con OEMs a precios fijos meses por adelantado. Las fundiciones pequeñas y medianas en India y Turquía son particularmente vulnerables porque carecen de las sofisticadas capacidades de cobertura de las empresas multinacionales. Esta volatilidad inhibe la inversión en capacidad y puede causar retrasos en las transiciones de líneas de productos en el Mercado de Llantas de Automóviles [16].


Importaciones Falsificadas y Fuera de Especificación

Las ruedas réplicas que se asemejan a diseños premium pero carecen de certificaciones de seguridad JWL, VIA o TÜV siguen siendo un problema crónico, particularmente en regiones sensibles al precio en el sudeste asiático, el Medio Oriente y partes de América Latina. Las asociaciones de la industria estiman que las llantas falsificadas representan entre el 8-12% de las ventas de unidades en el mercado de repuestos en estos lugares, reduciendo el poder de fijación de precios de los productores de marca y socavando la confianza del consumidor [17].


Automotive Wheel Rims Market Opportunities

Ruedas Aero-Optimizadas para Vehículos Eléctricos de Batería

Cada mejora del 1% en el coeficiente de arrastre aerodinámico añade aproximadamente 3–5 km de autonomía real para vehículos eléctricos. Los diseños de ruedas con cubiertas parciales, geometrías de radios planos y características integradas de canalización de aire son una forma de bajo costo para que los fabricantes de equipos originales (OEM) extiendan la autonomía sin aumentar la capacidad de la batería. Este nicho de diseño abre una oportunidad de precios premium dentro del Mercado de Llantas de Automóviles[8].

Economía Circular de Aluminio Reciclado

El Instituto Internacional del Aluminio proyecta que el aluminio secundario (reciclado) constituirá el 50% del suministro global para 2030, en comparación con el 33% en 2020. Los fabricantes de ruedas que establezcan asociaciones de reciclaje de circuito cerrado con chatarreras y procesadores de vehículos al final de su vida útil pueden asegurar ventajas de costo de materia prima del 15–20% en comparación con el aluminio primario, mientras cumplen con los requisitos de la tarjeta de puntuación de sostenibilidad de los OEM [19].

Plataformas de Mercado Secundario Directo al Consumidor

La penetración del comercio electrónico en el mercado secundario de ruedas y neumáticos sigue siendo inferior al 15% a nivel mundial, muy por detrás de categorías como frenos y filtros. Las plataformas que combinan herramientas de ajuste virtual basadas en AR con verificaciones de compatibilidad centradas en el buje garantizadas pueden captar cuota de mercado de los minoristas físicos. Este cambio de canal es un espacio abordable en el Mercado de Llantas de Automóviles para marcas nativas digitales [13].

Premiumización en Mercados Emergentes

Se espera que el mercado de vehículos de pasajeros de India cruce los 5.5 millones de unidades anuales para 2028, con la participación de SUV superando el 55%. Los SUV generalmente se envían con ruedas de aleación de 17 pulgadas o más, en comparación con llantas de acero de 15 pulgadas en sedanes, aumentando sustancialmente los ingresos por llanta-rim por vehículo. Dinámicas similares son visibles en Brasil, Indonesia y Tailandia [9][3].

Rines Inteligentes e Integrados con Sensores

La integración de sistemas de monitoreo de presión de neumáticos (TPMS) directamente en la arquitectura del rin — junto con acelerómetros integrados para análisis de superficie de carretera — representa una nueva frontera de creación de valor. Los OEM que persiguen estrategias de vehículos definidos por software están evaluando rines listos para sensores que envían datos a computadoras centrales del vehículo, desbloqueando servicios basados en suscripción en torno al mantenimiento predictivo [20].


Automotive Wheel Rims Market Future Outlook

Electrificación y la Revolución del Aero-Rueda

Se proyecta que la flota global de vehículos eléctricos supere los 250 millones de vehículos para 2030, según estimaciones de la IEA [15]. Cada plataforma de vehículo eléctrico presenta restricciones únicas en el diseño de ruedas: pesos de curbs más pesados exigen calificaciones de carga más altas, mientras que la ansiedad por la autonomía empuja a los fabricantes de equipos originales hacia diseños de radios cerrados aerodinámicamente optimizados. Esta ola de electrificación transformará el Mercado de Llantas Automotrices al elevar el contenido de ingeniería por rueda y permitir precios premium.

Manufactura Avanzada e Industria 4.0

Los procesos de conformado por flujo, forjado rotativo y fundición-forjado híbrido están reduciendo simultáneamente tanto el peso como el costo, una combinación rara en componentes automotrices. El control de calidad con gemelos digitales y la programación de mantenimiento de matrices impulsada por IA están reduciendo las tasas de desperdicio por debajo del 3% en las fundiciones asiáticas líderes. Estos avances disminuyen las barreras para que los proveedores de nivel medio compitan en especificaciones con los jugadores establecidos en el Mercado de Llantas Automotrices [4].

Sostenibilidad y Cadenas de Suministro de Materiales Circulares

La certificación de la Iniciativa de Stewardship de Aluminio (ASI) se está convirtiendo en un requisito de adquisición de facto para los OEM. Para 2030, importantes fabricantes de automóviles, incluidos BMW y Volvo, se han comprometido a obtener al menos el 50% de aluminio reciclado para componentes no estructurales, incluidas las ruedas. Este cambio hacia la circularidad recompensará a los fabricantes con sistemas de recuperación de chatarra en circuito cerrado y penalizará a aquellos que dependen del suministro de fundiciones primarias [19][14].

Conectividad e Integración de Ruedas Inteligentes

Más allá de la función estructural, las llantas se están convirtiendo en plataformas de sensores. Los TPMS integrados, los galgas de deformación y los chips de autenticación habilitados para NFC con fines de anti-falsificación están añadiendo contenido electrónico a un producto tradicionalmente mecánico. El Mercado de Llantas Automotrices verá una convergencia creciente con el ecosistema más amplio de vehículos definidos por software a medida que los OEM busquen flujos de datos de cada componente rotativo [20].


Análisis de Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
Asia-Pacífico 42% de participación global Expansión de capacidad de fundición; adopción de vehículos eléctricos; crecimiento de OEMs nacionales
Europa 28% de participación global Especificación de ruedas premium; cumplimiento de emisiones de la UE
América del Norte USD 7.15 B (2025) Profundidad del mercado de repuestos; aumento de tamaño de camiones/SUV; cumplimiento de CAFE
América del Sur CAGR 4.2% (2026–2035) Penetración de SUV; incentivos para ensamblaje local
Medio Oriente y África USD 1.30 B (2025) Construcción de infraestructura; renovación de flotas de vehículos comerciales
Total USD 32.5 B (2025)

El mercado de llantas de automóviles exhibe una jerarquía regional alineada con la producción, con Asia-Pacífico dominando tanto la oferta como la demanda. El rendimiento regional varía drásticamente según la concentración de producción de vehículos, la madurez del mercado de repuestos y la postura regulatoria hacia la reducción de peso.


Asia-Pacífico

País Métrica Clave Motor Clave
China 52% de los ingresos regionales Mayor productor de vehículos del mundo; cadena de suministro de aluminio integrada
India CAGR 7.1% Esquema PLI; cambio en la mezcla de SUV; expansión de fundiciones de aleaciones nacionales
Japón USD 2.1 B Especificación de OEM premium por Toyota, Honda, Nissan
Corea del Sur 8% de la participación regional Estandarización de plataformas Hyundai-Kia
Resto de Asia-Pacífico CAGR 6.4% Corredores de producción de vehículos de ASEAN en Tailandia e Indonesia


El dominio de China en el mercado de llantas de automóviles de Asia-Pacífico proviene de clústeres de ruedas de aluminio verticalmente integrados: la provincia de Zhejiang alberga más de 40 fundiciones a gran escala que exportan a OEMs europeos y norteamericanos. India es el mercado a nivel país de más rápido crecimiento a nivel global, impulsado por la asignación del PLI del gobierno de INR 25,938 crore para el sector de componentes automotrices y la creciente demanda de SUV de compradores primerizos en ciudades de nivel 2 y 3 [9][3].

Europa

País Métrica Clave Motor Clave
Alemania 32% de los ingresos regionales Programas de ruedas premium de BMW, Mercedes-Benz y VW
Francia USD 1.5 B Volumen de Renault-Stellantis; ajuste integrado de Michelin
Reino Unido CAGR 4.4% Adopción de aleaciones impulsada por incentivos para vehículos eléctricos
Italia 14% de la participación regional Herencia de OEM de lujo/superdeportivos; cultura de diseño de repuestos
Resto de Europa USD 2.6 B Expansión de plantas de ensamblaje en Europa del Este


El mercado de llantas de automóviles de Europa está moldeado por el sesgo hacia vehículos premium del continente. Los fabricantes de automóviles alemanes ofrecen rutinariamente de tres a cinco opciones de diseño de ruedas por modelo, cada una con un aumento de margen de EUR 400–1,200 por juego en la etapa del configurador. La revisión de la Regulación de Vehículos al Final de su Vida Útil de la UE (2023) incentiva aún más los diseños de ruedas de mono-material reciclables, favoreciendo el aluminio sobre las construcciones de materiales mixtos [1][14].

América del Norte

País Métrica Clave Motor Clave
Estados Unidos 78% de los ingresos regionales Normas CAFE; robusto mercado de repuestos; dominio de camiones/SUV
Canadá CAGR 4.0% Objetivos federales de emisiones alineados; demanda de ruedas para clima frío
México USD 0.7 B Nearshoring de ensamblaje de OEM; fundiciones orientadas a la exportación


El mercado de llantas de automóviles de América del Norte se distingue por el mayor gasto en repuestos por vehículo a nivel global. Los camiones y SUV de tamaño completo, que representan más del 60% de las ventas de vehículos nuevos en EE. UU., cada vez más se envían con ruedas de aleación de más de 20 pulgadas como equipo estándar, una tendencia de especificación que inflaciona los precios de venta promedio. Las normas CAFE finalizadas en 2024 que apuntan a 49 mpg para el año modelo 2026 refuerzan la demanda de OEM por soluciones de ruedas ligeras [2][11].

América del Sur

País Métrica Clave Motor Clave
Brasil 68% de la participación regional Mayor productor de vehículos regional; programa sucesor de INOVAR-AUTO
Argentina CAGR 4.5% Crecimiento del ensamblaje CKD
Resto de América del Sur USD 0.25 B Demanda de reemplazo dependiente de importaciones


Brasil ancla el mercado de llantas de automóviles de América del Sur. La política industrial Rota 2030 ofrece incentivos fiscales para los fabricantes de automóviles que cumplen con los estándares de eficiencia energética, promoviendo indirectamente la adopción de ruedas de aleación como estrategia de reducción de peso. La producción nacional de ruedas sigue concentrada en el estado de São Paulo, con Maxion Wheels operando las instalaciones más grandes de llantas de acero y aleación de la región [21].

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 30% de los ingresos regionales Localización automotriz de la Visión 2030
EAU CAGR 5.0% Densidad de vehículos de lujo; cultura de repuestos
Sudáfrica USD 0.28 B Centro de ensamblaje regional para Toyota, BMW
Resto de MEA 25% de la participación regional Reemplazo de flotas en corredores logísticos


El mercado de llantas de automóviles de Medio Oriente y África es pequeño en términos absolutos pero está creciendo de manera constante. El objetivo de la Visión 2030 de Arabia Saudita de localizar el 50% del contenido de valor agregado de los vehículos para 2030 ha atraído inversión en componentes de ruedas de Citic Dicastal y otros fabricantes asiáticos que establecen producción en NEOM y Ras Al Khair [22].


Mercado de Llantas de Automóviles por Región, 2025-2035

Automotive Wheel Rims Market Segmentation

Por Tipo de Material

Segmento Métrica Clave Principal Motor de Demanda
Aleación de Aluminio 58% de participación en el mercado Mandatos de reducción de peso de OEM; versatilidad estética
Acero USD 9.8 B (2025) Ventaja de costo en vehículos comerciales y autos económicos
Fibra de Carbono (CFRP) CAGR 8.2% Adopción de OEM en rendimiento y lujo
Magnesio y Otros 8% de participación en el mercado Crossover de motorsport; nicho ultra-premium


Las llantas de aleación de aluminio dominan el Mercado de Llantas de Automóviles porque abordan las prioridades duales de los OEM de reducción de peso y diferenciación de diseño. La fundición a presión de baja presión sigue siendo el método de producción más común, pero la formación por flujo está ganando participación por su capacidad de producir secciones de barril más delgadas y fuertes a un costo competitivo. Los OEM especifican cada vez más llantas de aleación formadas por flujo en acabados de vehículos de gama media donde las soluciones forjadas siguen siendo demasiado caras para estandarizar.

Las llantas de acero mantienen un papel estructural en segmentos donde el costo por unidad supera la estética — notablemente camiones de carga pesada, autobuses y vehículos de pasajeros por debajo de USD 15,000 en mercados emergentes. La participación del acero ha disminuido de aproximadamente 40% en 2015 a un estimado de 30% en 2025, sin embargo, los ingresos absolutos siguen siendo sustanciales debido a los largos ciclos de reemplazo del segmento de vehículos comerciales y al tamaño de la flota global que supera los 300 millones de camiones pesados y medianos [10].

Por Tipo de Vehículo

Segmento Métrica Clave Principal Motor de Demanda
Automóviles de Pasajeros 65% de participación en el mercado Dominio de volumen; configuradores de múltiples opciones de llantas
Vehículos Comerciales USD 7.8 B (2025) Requisitos de durabilidad de flota; especificaciones de llantas compatibles con recauchutado
Motocicletas CAGR 5.5% Aumento de la motorización en India y el sudeste asiático


Los automóviles de pasajeros son la columna vertebral de ingresos del Mercado de Llantas de Automóviles, consumiendo más de cuatro mil millones de unidades de llantas a nivel global por año al incluir reemplazos del mercado de accesorios. El cambio hacia SUV y crossovers dentro del segmento de pasajeros es particularmente significativo: estos vehículos requieren típicamente llantas de 17 a 20 pulgadas frente al rango de 14 a 16 pulgadas común en sedanes, aumentando directamente los precios de venta promedio en un 25–40% por juego.

Por Canal de Ventas

Segmento Métrica Clave Principal Motor de Demanda
OEM 62% de participación en ingresos Crecimiento de especificaciones de ajuste de fábrica; paquetes de opciones de múltiples niveles
Mercado de Accesorios CAGR 5.3% Cultura de personalización; paquetes de llantas y neumáticos de comercio electrónico


Los canales de OEM dominan la mayoría del Mercado de Llantas de Automóviles por ingresos porque los volúmenes de producción de vehículos nuevos se traducen directamente en pedidos de llantas garantizados. Sin embargo, el mercado de accesorios está creciendo más rápido a medida que las plataformas digitales reducen la fricción en el proceso de selección de ajuste y permiten a los consumidores previsualizar diseños de llantas en sus modelos de vehículos específicos antes de la compra [13].


Comparación Competitiva

El mercado de llantas de automóviles está moderadamente fragmentado, con un Índice de Herfindahl-Hirschman (HHI) estimado por debajo de 800. Los cinco principales actores controlan colectivamente aproximadamente el 30–35% de los ingresos globales. La competencia ocurre a lo largo de dos ejes: escala impulsada por costos en el suministro de OEM y diferenciación impulsada por la marca en los canales de posventa. Los especialistas regionales coexisten con actores globales, y la integración vertical — desde la fundición de aluminio hasta la rueda terminada — es una creciente ventaja competitiva.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Llantas de Automóviles Posicionamiento Estratégico
Citic Dicastal ~7–10% Ruedas de aleación fundidas y formadas por flujo para OEM globales La planta de ruedas de un solo sitio más grande a nivel mundial; líder en exportaciones de China
Maxion Wheels ~5–8% Ruedas de acero y aleación; llantas para vehículos comerciales Huella de fabricación geográfica más amplia
Superior Industries ~4–6% Aleación fundida y formada por flujo; enfoque en OEM de América del Norte Abastecimiento de aluminio integrado verticalmente
Ronal Group ~3–5% Ruedas de aleación premium; proveedor de nivel uno para OEM europeos Diseño centrado; fuertes relaciones con OEM alemanes
Enkei Corporation ~3–5% Ruedas de aleación formadas por flujo y forjadas Herencia en motorsport; canal de transferencia de tecnología
Arconic (Howmet) ~2–4% Ruedas de camión de aluminio forjadas Enfoque en vehículos comerciales; legado de marca Alcoa
BBS GmbH ~1–3% Ruedas monobloque forjadas; linaje en motorsport Ultra-premium en posventa y motorsport OEM
Borbet GmbH ~2–4% Ruedas de aleación fundidas; suministro de volumen europeo Posicionamiento en el mercado medio; fuerte negocio con el Grupo VW
Iochpe-Maxion ~2–3% Acero y aleación; líder del mercado en América del Sur Dominio regional en Brasil
Wanfeng Auto Holding ~2–4% Ruedas de aleación fundidas; suministro global de OEM Expansión de capacidad agresiva; adquirió Delphi Wheel


Noticias Recientes y Desarrollos

  • Enero de 2026: Maxion Wheels anunció que la producción de ruedas de camión de aluminio forjado comenzará en enero de 2026 en su nueva planta en Manisa, Turquía.
  • Junio de 2025: Uno Minda abrió una instalación de ruedas de aleación en Kharkhoda, Haryana, para satisfacer la creciente demanda de ruedas premium de los OEM indios.
  • Junio de 2025: Uno Minda abrió una instalación de ruedas de aleación en Kharkhoda, Haryana, para satisfacer la creciente demanda de ruedas premium de los OEM indios.


Mercado de Llantas de Automóviles — Alcance del Informe y Metodología

Parámetro Detalle
Alcance del Mercado Mercado Global de Llantas de Automóviles cubriendo canales OEM y de posventa
Período de Estudio 2021–2035
Año Base 2025
Período de Pronóstico 2026–2035
CAGR 4.8% (2026–2035)
Tamaño del Mercado (2025) USD 32.5 Mil millones
Tamaño del Mercado (2035) USD 52.0 Mil millones
Segmento de Más Rápido Crecimiento Ruedas de Fibra de Carbono (CFRP) por material; Asia-Pacífico por región
Empresas Perfiladas 10 jugadores principales incluyendo Citic Dicastal, Maxion Wheels, Superior Industries, Ronal Group
Moneda de Valoración USD (dólares constantes de 2025)


Automotive Wheel Rims Market Report Scope

TAMAÑO DEL MERCADO 2024 26.28(USD Billion)
TAMAÑO DEL MERCADO 2025 26.99(USD Billion)
TAMAÑO DEL MERCADO 2035 35.23(USD Billion)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 2.7% (2025 - 2035)
COBERTURA DEL INFORME Previsión de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de previsión del mercado 2025 - 2035
Datos históricos 2019 - 2024
Unidades de previsión de mercado USD Billion
Empresas clave perfiladas Alpina (DE), BBS (DE), Enkei (JP), HRE Wheels (EE. UU.), OZ Racing (IT), Rays Engineering (JP), TWS (JP), Wheel Pros (EE. UU.), American Racing (EE. UU.)
Segmentos cubiertos Material, tipo, tamaño, uso final, regional
Oportunidades clave de mercado Integración de materiales livianos y técnicas avanzadas de fabricación en el Mercado de Llantas para Automotores.
Dinámica clave del mercado La creciente demanda de materiales livianos impulsa la innovación y la competencia en el mercado de llantas para automóviles.
Países cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Preguntas frecuentes

¿Cuál es la valoración actual del mercado de llantas de automóviles?

El mercado de llantas de automóviles fue valorado en 26.28 mil millones de USD en 2024.

¿Cuál es el tamaño de mercado proyectado para el mercado de llantas de automóviles para 2035?

Se espera que el mercado alcance 35.23 mil millones de USD para 2035.

¿Cuál es la CAGR esperada para el mercado de llantas de automóviles durante el período de pronóstico 2025 - 2035?

La CAGR esperada para el mercado durante este período es del 2.7%.

¿Qué materiales dominan el mercado de llantas de automóviles?

El aluminio y el acero son los materiales principales, con el aluminio valorado entre 10.0 y 13.0 mil millones de USD y el acero entre 8.0 y 10.0 mil millones de USD.

¿Qué tipos de ruedas están incluidos en el mercado de llantas de automóviles?

El mercado incluye ruedas de aleación, ruedas de acero, ruedas forjadas y ruedas fundidas, con las ruedas de aleación valoradas entre 10.0 y 13.0 mil millones de USD.

¿Cómo impacta el tamaño de las llantas en la valoración del mercado?

El segmento de tamaño muestra que las llantas de 19 pulgadas están valoradas entre 8.28 y 12.73 mil millones de USD, lo que indica una fuerte preferencia por llantas más grandes.

¿Cuál es la distribución de uso final en el mercado de llantas de automóviles?

Los vehículos de pasajeros representan entre 10.57 y 14.12 mil millones de USD, liderando el segmento de uso final.

¿Quiénes son los actores clave en el mercado de llantas de automóviles?

Los actores clave incluyen Alpina, BBS, Enkei, HRE Wheels y OZ Racing, entre otros.

¿Cuál es la tendencia del mercado para llantas de fibra de carbono?

Se proyecta que las llantas de fibra de carbono crezcan de 4.0 a 6.0 mil millones de USD, lo que sugiere un interés creciente en materiales ligeros.

¿Cómo contribuyen los vehículos comerciales al mercado de llantas de automóviles?

Los vehículos comerciales están valorados entre 8.12 y 10.45 mil millones de USD, lo que indica una participación sustancial en el mercado general.

Autor
Autor Author Profile Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Coautor Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















