Automotive Navigation Systems Market (2025 - 2035)

Informe de investigación de mercado de sistemas de navegación automotriz por componente (hardware, software, servicios), por tipo de vehículo (vehículos de pasajeros, vehículos comerciales), por tecnología (integrada (instalada por OEM), conectada (proyección de teléfono inteligente), integrada (nube híbrida)) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África): pronóstico de la industria hasta 2035
ID: MRFR/AT/6393-CR
100 Pages
Shubham Munde, Swapnil Palwe
Last Updated: August 24, 2026
Automotive Navigation Systems Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)8.4%
2025 Market SizeUSD 28.7 Billion
2035 Market SizeUSD 64.2 Billion
Key Players
Robert Bosch
Garmin
HERE Technologies
TomTom
Pioneer
Harman International
Opportunities
  • High-Definition Mapping for Autonomous Vehicle Stacks
  • Navigation-as-a-Service Subscription Models
  • Emerging-Market Leapfrog via Smartphone-Integrated Navigation

Automotive Navigation Systems Market Summary

El mercado de sistemas de navegación automotriz se valoró en 28,7 mil millones de dólares en 2025 y se prevé que crezca de 31,1 mil millones de dólares en 2026 a 64,2 mil millones de dólares en 2035, registrando una tasa compuesta anual del 8,4% durante el período previsto (2026-2035). Dos catalizadores están acelerando esta trayectoria: la Directiva sobre sistemas de transporte inteligentes de la Unión Europea que exige una infraestructura de navegación cooperativa en todas las plataformas de vehículos nuevos para 2028, y la asignación de 7.300 millones de dólares del Departamento de Transporte de EE. UU. para corredores de vehículos conectados en el marco de la Ley de Infraestructura Bipartidista.[1]. Estos compromisos políticos están convirtiendo la navegación de una característica de conveniencia en una infraestructura de seguridad regulada.

Un cambio tecnológico fundamental está remodelando el mercado de sistemas de navegación automotriz. Las unidades GPS independientes heredadas con bases de datos de mapas estáticos están dando paso a unidades conectadas a la nube,sensorPlataformas fusionadas que combinan posicionamiento satelital con entradas de cámara, LiDAR y V2X. Los fabricantes de automóviles invirtieron aproximadamente 4.100 millones de dólares en conjunto en I+D de navegación integrada solo durante 2024, con una proporción cada vez mayor dirigida a capas cartográficas de alta definición que admiten funciones de conducción autónoma de nivel 3+.[2]. La transición no es incremental: representa un cambio arquitectónico a nivel de plataforma en la forma en que los vehículos perciben e interactúan con las redes de carreteras.

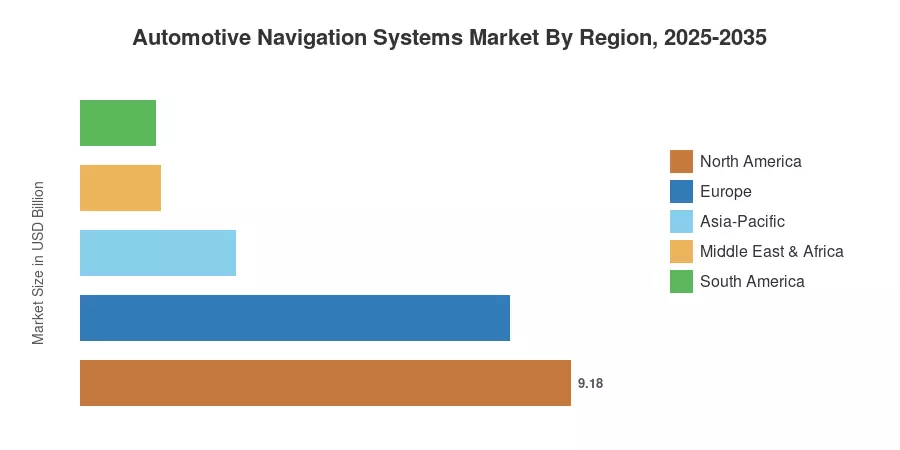
América del Norte controla la mayor participación del mercado de sistemas de navegación automotriz con aproximadamente el 32 %, impulsado por las altas tasas de incorporación de OEM y los sólidos ingresos por suscripción de automóviles conectados. Asia-Pacífico es la región de más rápido crecimiento con una CAGR proyectada del 10,1%, impulsada por el aumento de la producción de vehículos en China e India junto con agresivos programas de inversión en ciudades inteligentes. Europa posee aproximadamente el 28% del mercado global, respaldado por estrictos mandatos de eCall y C-ITS. A medida que las regulaciones de conducción autónoma maduren en las tres regiones, los sistemas de navegación que impulsan esas capacidades se convertirán en el campo de batalla competitivo decisivo hasta 2035.


Conclusiones clave del informe

• Por tecnología

  • Las plataformas de navegación OEM integradas representan aproximadamente el 58% de los ingresos totales del mercado, lo que refleja las estrategias de los fabricantes de automóviles para asegurar la recurrencia.softwareingresos por suscripción.
  • Las soluciones de navegación conectadas a la nube se están expandiendo a una tasa compuesta anual del 11,2% durante el período 2026-2035, superando por un amplio margen a las arquitecturas fuera de línea.
  • Los dispositivos de navegación portátiles del mercado de accesorios siguen disminuyendo y se prevé que caigan por debajo de los 3.800 millones de dólares en 2030.

• Por tipo de vehículo

  • Los vehículos de pasajeros representan aproximadamente el 74% de la demanda total del mercado de sistemas de navegación automotriz, lo que refleja tasas de conexión por unidad más altas en relación con las flotas comerciales.
  • Los vehículos comerciales son el segmento de tipos de vehículos de más rápido crecimiento con una CAGR del 9,6%, impulsado por la integración telemática de la flota y los mandatos regulatorios para las rutas vinculadas al tacógrafo digital.

• Por región

  • América del Norte lidera el mercado de sistemas de navegación automotriz con una participación estimada del 32%, respaldada por una fuerte adopción de automóviles conectados en los Estados Unidos.
  • Asia-Pacífico está creciendo a una tasa compuesta anual del 10,1% hasta 2035, respaldada por la estrategia nacional de transporte inteligente de China y la creciente propiedad de vehículos de clase media de la India.
  • Europa tiene aproximadamente 8.000 millones de dólares en valor de mercado en 2025, sostenido por la inversión en corredores C-ITS y estrictos mandatos de seguridad.


Tamaño y pronóstico del mercado de sistemas de navegación automotriz (2021-2035)

Las estimaciones del tamaño del mercado se basan en una metodología triangulada que combina análisis de ingresos de arriba hacia abajo a partir de divulgaciones financieras de proveedores de nivel 1, modelos de envío de unidades ascendentes a partir de datos de producción de OEM y validación cruzada con el gobierno.infraestructura de transportebases de datos de gastos. Las cifras históricas (2021-2024) son datos reales confirmados; 2025 es una estimación validada del año base; Los valores para el período 2026-2035 reflejan un modelo de crecimiento compuesto en la CAGR indicada.
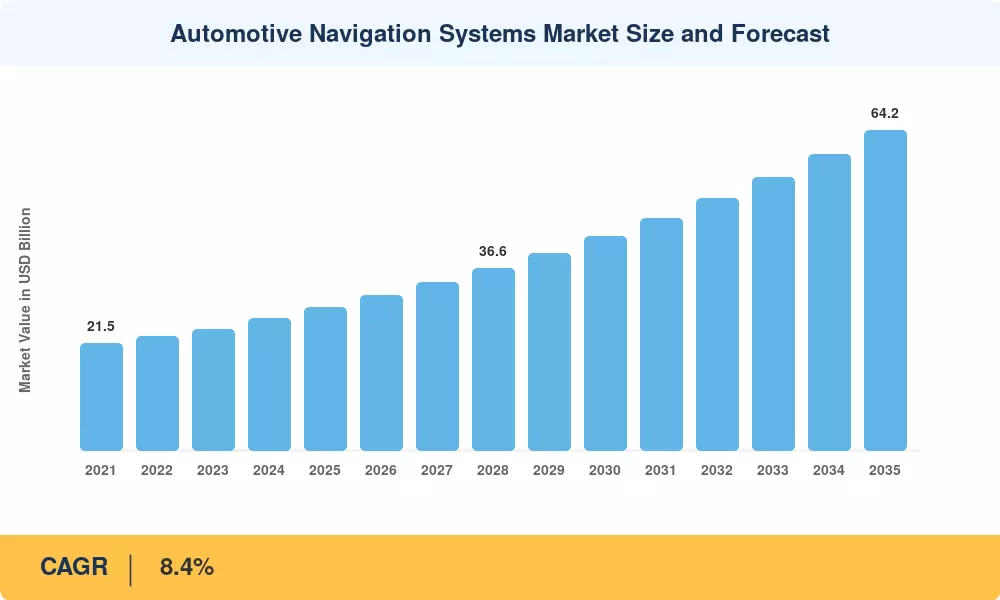
Automotive Navigation Systems Market Size and Forecast
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Aceleración de regulación de conducción autónoma. +1,8% Global Largo plazo (≥4 años) [9]
Modelos de ingresos por suscripción de coches conectados +1,5% América del Norte, Europa Mediano plazo (2 a 4 años) [13]
Proliferación de vehículos eléctricos y enrutamiento de alcance optimizado +1,3% Global Mediano plazo (2 a 4 años) [6]
Inversión en infraestructura de ciudades inteligentes y V2X +1,1% Asia-Pacífico, Europa Largo plazo (≥4 años) [11]
teléfono inteligentemandatos de plataforma de duplicación +0,9% América del Norte, Asia-Pacífico Corto plazo (≤2 años) [8]
Maduración del ecosistema de actualización de software OTA +0,7% Global Mediano plazo (2 a 4 años) [16]
Gestión de flotas y crecimiento de la telemática comercial +0,6% Global Corto plazo (≤2 años) [17]


Aceleración de regulación de conducción autónoma

El impulso hacia la operación autónoma de Nivel 3 y 4 está reescribiendo los requisitos de navegación desde cero. La Comisión Económica de las Naciones Unidas para Europa (CEPE) aprobó el Reglamento n.º 157 para sistemas automatizados de mantenimiento de carril, que exige capas de mapas en tiempo real y con precisión centimétrica como requisito previo para la homologación en más de 60 países.[9]. La Ley de Tráfico Vial revisada de Japón exige de manera similar que los vehículos que operan por encima del Nivel 3 mantengan bases de datos de mapas digitales actualizadas continuamente. Estos marcos regulatorios transforman la navegación de una herramienta de conveniencia para el consumidor a un subsistema crítico para el cumplimiento, expandiendo el mercado direccionable para el Mercado de Sistemas de Navegación Automotriz en un estimado de 15 a 18% por encima de lo que la adopción voluntaria por sí sola ofrecería.

Modelos de ingresos por suscripción de vehículos conectados

Los fabricantes de automóviles están reorganizando sus modelos de negocio para priorizar los ingresos recurrentes por software, y la navegación es el punto focal de este enfoque. En el año fiscal 2024, General Motors reportó 2.1 mil millones de dólares en ingresos por suscripciones para servicios conectados, siendo los servicios de navegación y tráfico en tiempo real la categoría de características de mayor participación.[13]. BMW, Mercedes-Benz y Stellantis han introducido planes de suscripción de navegación por niveles que restringen las funciones premium, incluido el desvío del tráfico en vivo.satélitesuperposiciones de imágenes e inteligencia predictiva de llegadas hasta tarifas mensuales o anuales. Esta arquitectura de suscripción altera fundamentalmente la economía unitaria del mercado de sistemas de navegación automotriz al generar un flujo de ingresos duradero que se acumula durante la vida útil del vehículo.


Proliferación de vehículos eléctricos y enrutamiento con alcance optimizado

Batería-Los vehículos eléctricos introducen demandas de navegación que los vehículos de combustión interna nunca enfrentaron. La ansiedad por el alcance, la disponibilidad de las estaciones de carga y las rutas con energía optimizada requieren que las plataformas de navegación integren datos del estado de carga de la batería, API de la red de cargadores y precios de energía en tiempo real en los cálculos de rutas.[6]. La Agencia Internacional de Energía informó 17 millones de ventas globales de vehículos eléctricos en 2024 y proyecta que la flota superará los 250 millones de unidades para 2030.[18]. Cada uno de esos vehículos necesita un sistema de navegación capaz de planificar dinámicamente la parada de carga, un requisito que amplía tanto la complejidad del hardware como el valor de la suscripción de software dentro del mercado de sistemas de navegación para automóviles.

Inversión en infraestructura de ciudades inteligentes y V2X

La comunicación entre vehículos y todo está pasando de los programas piloto al despliegue en producción. El Ministerio de Industria y Tecnología de la Información de China comprometió 50 mil millones de RMB (aproximadamente 6,9 ​​mil millones de dólares) para infraestructura de transporte inteligente a través de su plan de desarrollo nacional para 2025, incluidas unidades en las carreteras que transmiten datos en tiempo real sobre la fase de señal, la zona de construcción y los peligros directamente a las plataformas de navegación en los vehículos.[11]. El programa de corredores C-ITS de la Comisión Europea conecta más de 4.000 kilómetros de grandes autopistas con infraestructura cooperativa. Estas inversiones crean un ecosistema de datos que los sistemas de navegación deben incorporar y mostrar, elevando el nivel técnico (y la oportunidad de ingresos) para el mercado de sistemas de navegación para automóviles.


Análisis de impacto de restricciones

Los porcentajes de impacto que aparecen a continuación son estimaciones direccionales del freno de cada restricción al crecimiento del mercado. Representan factores de fricción modelados, no restas directas de la CAGR principal.

Restricción ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Efecto sustitución de teléfonos inteligentes −0,9% Global Corto plazo (≤2 años) [19]
Alto coste del sistema integrado para los OEM −0,7% Mercados emergentes Mediano plazo (2 a 4 años) [20]
Normas de localización y privacidad de datos −0,5% Europa, China Largo plazo (≥4 años) [21]
Faltas de actualización y precisión de los datos del mapa −0,4% Global Mediano plazo (2 a 4 años) [22]
Vulnerabilidades de ciberseguridad en la navegación conectada −0,3% América del Norte, Europa Largo plazo (≥4 años) [23]


Efecto de sustitución de teléfonos inteligentes

Las aplicaciones de navegación gratuitas para teléfonos inteligentes, en particular Google Maps y Apple Maps, siguen representando la amenaza competitiva más importante para los sistemas de navegación automotrices dedicados. Una encuesta de J.D. Power de 2024 encontró que el 47% de los propietarios de vehículos nuevos con sistemas de navegación integrados todavía recurrían de forma predeterminada a sus teléfonos inteligentes para obtener instrucciones paso a paso dentro de los primeros seis meses de propiedad.[19]. Esta sustitución erosiona la propuesta de valor percibida de la navegación instalada en fábrica y limita el poder de fijación de precios de los OEM. El desafío es especialmente grave en los segmentos sensibles a los precios, donde los compradores se resisten a pagar entre 800 y 1.500 dólares por la navegación integrada cuando existe una alternativa gratuita en su bolsillo.

Alto coste de los sistemas integrados para los OEM

La integración de hardware de navegación de alto rendimiento (receptores GNSS de constelaciones múltiples, sensores de navegación a estima, pantallas de alta resolución y unidades de procesamiento dedicadas) agrega entre 250 y 600 USD a los costos de la lista de materiales por vehículo, según el nivel del sistema.[20]. Para los fabricantes de automóviles que compiten en el segmento de vehículos de menos de 20.000 dólares, que representa la mayor parte del volumen de ventas en India, el Sudeste Asiático y América Latina, esta prima de costo es difícil de absorber o traspasar. El resultado son tasas de integración de navegación más bajas exactamente en los mercados que experimentan el crecimiento más rápido en las ventas de vehículos, creando un obstáculo estructural para el mercado de sistemas de navegación automotriz en las economías emergentes.

Regulaciones de localización y privacidad de datos

Los sistemas de navegación están sujetos a estrictas regulaciones con respecto a la recopilación, almacenamiento y transmisión de datos de ubicación, según lo estipulado por el Reglamento General de Protección de Datos de la Unión Europea y la Ley de Protección de Información Personal de China.[21]. Además, las leyes de topografía y cartografía de China exigen que todo el procesamiento de datos cartográficos se realice en servidores nacionales operados por entidades autorizadas. Este requisito ha requerido que numerosos proveedores de navegación globales reestructuren completamente sus operaciones en China. El mosaico regulatorio impide el lanzamiento de productos para los OEM globales que operan en el mercado de sistemas de navegación automotriz, y los costos de cumplimiento se acumulan en todas las jurisdicciones.


Automotive Navigation Systems Market Opportunities

Mapeo de alta definición para pilas de vehículos autónomos

La cartera de vehículos autónomos crea un nivel completamente nuevo de demanda de navegación que no existía hace cinco años. Los mapas HD con precisión a nivel de carril, capas semánticas 3D y detección de cambios en tiempo real representan una categoría de producto premium que exige tarifas de licencia por vehículo entre 3 y 5 veces más altas que las bases de datos de navegación tradicionales. Las empresas que pueden ofrecer capas de mapas HD continuamente actualizadas se posicionan como proveedores de infraestructura crítica para todos los OEM que buscan autonomía de nivel 3+.

Modelos de suscripción de navegación como servicio

El cambio de tarifas únicas de licencia de mapas a ingresos por suscripción recurrentes mejora fundamentalmente el valor de vida útil de cada instalación de navegación. Los OEM que convierten con éxito la navegación en una plataforma de suscripción pueden generar entre 120 y 300 dólares por vehículo al año en ingresos recurrentes, en comparación con un pago único de licencia de entre 500 y 800 dólares. Este modelo también permite la implementación continua de funciones (enrutamiento predictivo, recomendaciones personalizadas de puntos de interés, enrutamiento dinámico vinculado a seguros) que profundiza la participación del usuario y reduce la deserción.

Los mercados emergentes dan un salto adelante gracias a la navegación integrada en los teléfonos inteligentes

Los mercados del sudeste asiático, África subsahariana y partes de América Latina pueden evitar por completo el costoso ciclo del hardware de navegación integrado adoptando arquitecturas livianas de proyección para teléfonos inteligentes. La base instalada de teléfonos inteligentes con capacidad GPS supera los 4 mil millones en todo el mundo, y los protocolos de proyección inalámbrica ahora ofrecen una calidad de visualización casi nativa a una fracción del costo del sistema integrado. Este enfoque abre el mercado de sistemas de navegación automotriz a segmentos de vehículos que antes se consideraban inabordables.

Integración de la red de carga de vehículos eléctricos y monetización de datos

La capa de decisión entre los vehículos eléctricos y las redes de carga se establece mediante plataformas de navegación que incorporan disponibilidad de estaciones de carga, precios y capacidades de reserva en tiempo real. Este papel de intermediario facilita modelos de ingresos basados ​​en comisiones, que son comparables a las operaciones de las plataformas de reserva de hoteles. Los proveedores de navegación reciben tarifas por transacción de los operadores de redes de cobro. Esto presenta una oportunidad de monetización de datos multimillonaria, ya que se espera que la red mundial de carga pública supere los 15 millones de estaciones para 2030.


Optimización de la navegación para flotas y vehículos comerciales

Las flotas comerciales que operan bajo estrictas restricciones de costos de combustible y plazos de entrega representan clientes de navegación de alto valor dispuestos a pagar precios superiores por tráfico predictivo, rutas con restricciones de peso y motores de optimización de paradas múltiples. Se prevé que el mercado mundial de gestión de flotas supere los 52 mil millones de dólares para 2030, y la navegación constituye la capa de datos fundamental para casi todas las herramientas de optimización de flotas.


Automotive Navigation Systems Market Future Outlook

Navegación predictiva impulsada por IA

La inteligencia artificial está transformando la navegación de un instrumento reactivo a un copiloto predictivo. Los modelos de aprendizaje automático que han sido entrenados en miles de millones de patrones de viaje pueden predecir la congestión por adelantado, recomendar horarios de salida que minimicen el tiempo de viaje y ajustar dinámicamente las rutas en función de las condiciones de tráfico previstas, en lugar de solo las actuales. Para 2030, se prevé que la navegación predictiva impulsada por IA se incluirá como característica estándar en el 65% de los vehículos nuevos vendidos en los mercados desarrollados, lo que aumentará significativamente las expectativas de los consumidores para el mercado de sistemas de navegación para automóviles.[10].


Arquitectura de navegación de vehículos autónomos

La transición a la conducción autónoma exige un replanteamiento completo de la arquitectura del sistema de navegación. La guía tradicional paso a paso da paso a planes de ruta legibles por máquina que integran el posicionamiento a nivel de carril, superposiciones de detección de objetos en tiempo real y geometría de zonas de construcción en un modelo de conducción unificado. La AIE estima que los vehículos autónomos podrían representar entre el 12% y el 15% de las ventas de vehículos nuevos en mercados clave para 2035, y cada uno de esos vehículos requerirá sistemas de navegación de una precisión y confiabilidad sin precedentes.[14].

Electrificación y enrutamiento consciente de la energía

A medida que la flota mundial de vehículos eléctricos crezca hasta alcanzar los 250 millones de vehículos para 2030, los sistemas de navegación se convertirán en el puente fundamental entre los conductores y la infraestructura de carga.[18]. Las rutas que tienen en cuenta la energía (calcular rutas óptimas en función de los cambios de elevación, la temperatura ambiente, el estado de degradación de la batería y la disponibilidad del cargador en tiempo real) se están convirtiendo en una expectativa básica para la navegación de vehículos eléctricos. Esta complejidad crea oportunidades de diferenciación duraderas dentro del mercado de sistemas de navegación automotriz para proveedores que pueden dominar la optimización de rutas multivariables.

Soberanía de datos y ecosistemas de navegación localizados

La fragmentación geopolítica está remodelando el panorama global de datos de navegación. El requisito de China de datos cartográficos procesados ​​a nivel nacional, el impulso de la UE para una infraestructura en la nube compatible con GAIA-X y los marcos de localización de datos emergentes de la India están creando ecosistemas de navegación regionales distintos que se resisten a la consolidación.[21]. Para 2030, el mercado de sistemas de navegación automotriz probablemente operará a través de tres o cuatro plataformas cartográficas casi independientes en lugar de un único estándar global, lo que obligará a los fabricantes de equipos originales multinacionales a mantener pilas de navegación paralelas en todas las regiones.


Automotive Navigation Systems Market Segmentation

Por componente

Segmento Métrica clave Impulsor de la demanda primaria
Hardware ~42% de participación de mercado (2025) Paneles de visualización, receptores GNSS, unidades de fusión de sensores.
Software 10,6% CAGR (2026-2035) Bases de datos de mapas, algoritmos de enrutamiento, capas de IA
Servicios USD 5.7 billion (2025) Actualizaciones OTA, fuentes de datos de tráfico, plataformas de suscripción


El hardware sigue siendo el mayor componente de ingresos del mercado de sistemas de navegación automotriz, e incluye pantallas de alta resolución, módulos receptores GNSS de constelaciones múltiples, unidades de medición inercial y procesadores de sistema en chip dedicados. La evolución de la tecnología de visualización (de pantallas de 8 pulgadas a pantallas de más de 12 pulgadas y la aparición de head-up displays de realidad aumentada) continúa impulsando el valor por unidad del hardware hacia arriba incluso cuando los costos de los componentes para los chips de posicionamiento básicos disminuyen.

El software es el componente de más rápido crecimiento, lo que refleja el giro de la industria hacia los ingresos recurrentes. Las licencias de bases de datos de mapas, la integración de datos de tráfico en tiempo real, las capas de navegación con asistente de voz y los algoritmos de enrutamiento predictivos basados ​​en IA representan en conjunto una pila de software que ahora supera el costo de desarrollo del hardware para sistemas premium. Los fabricantes de equipos originales tratan cada vez más el software de navegación como una plataforma para servicios digitales más amplios en los vehículos.

Por tipo de vehículo

Segmento Métrica clave Impulsor de la demanda primaria
Vehículos de pasajeros ~74% de participación de mercado (2025) Demanda de automóviles conectados por parte de los consumidores, integración de infoentretenimiento
Vehículos Comerciales 9,6% CAGR (2026-2035) Mandatos de optimización de flotas, integración de tacógrafos digitales


Los vehículos de pasajeros dominan el mercado de sistemas de navegación automotriz por volumen e ingresos, impulsados ​​por las expectativas de los consumidores de una perfecta integración de teléfonos inteligentes, navegación activada por voz y conocimiento del tráfico en tiempo real. Los segmentos premium y de lujo lideran las tarifas integradas, con más del 95% de los vehículos con precios superiores a 45.000 dólares que se envían con sistemas de navegación instalados de fábrica en los principales mercados.

Los vehículos comerciales representan la oportunidad de más rápido crecimiento, impulsada por los operadores de flotas que cuantifican el ROI de la navegación en ahorro de combustible, eficiencia de entrega y cumplimiento normativo. La regulación revisada del tacógrafo de la Unión Europea (UE 2023/1767) requiere la integración del tacógrafo digital con los sistemas de posicionamiento y rutas de vehículos, creando un piso regulatorio para la adopción de la navegación comercial que no existía anteriormente.[17].

Por tecnología

Segmento Métrica clave Impulsor de la demanda primaria
Integrado (instalado por OEM) USD 16.6 billion (2025) Estrategias de suscripción de fabricantes de automóviles, normas de seguridad.
Tethered (Proyección de teléfono inteligente) ~22% de participación de mercado (2025) Rentabilidad, acceso al ecosistema de aplicaciones
Integrado (nube híbrida) 12,3% CAGR (2026-2035) Combina confiabilidad integrada con inteligencia en la nube


Los sistemas de navegación integrados conservan la base instalada más grande y los OEM continúan invirtiendo fuertemente en plataformas patentadas para mantener el control sobre la experiencia del usuario en el vehículo y los ingresos por datos asociados. Los sistemas conectados que utilizan protocolos de proyección de teléfonos inteligentes ofrecen un camino rentable para vehículos de gama media y básica, aunque sacrifican las profundas capacidades de integración del vehículo que proporcionan los sistemas integrados. Las arquitecturas híbridas integradas representan el segmento tecnológico de más rápido crecimiento dentro del mercado de sistemas de navegación para automóviles, y combinan la confiabilidad del procesamiento local con inteligencia impulsada por la nube.


Análisis de participación de mercado regional

El mercado de sistemas de navegación automotriz exhibe distintos patrones de crecimiento regional determinados por los volúmenes de producción de vehículos, los entornos regulatorios, las tasas de penetración de los automóviles conectados y la disposición de los consumidores a pagar porsistemas integrados.

Cuadro resumen regional

Región Métrica clave Temas primarios de inversión
América del norte ~32% de participación de mercado (2025) Coche conectadosuscripciones, implementación del corredor V2X
Europa ~28% de cuota de mercado (2025) Mandatos C-ITS, arquitecturas de navegación compatibles con GDPR
Asia-Pacífico 10,1% CAGR (2026-2035) Integración de vehículos eléctricos en el mercado masivo e infraestructura de ciudades inteligentes
Sudamerica USD 1.4 billion (2025) Crecimiento de la navegación en el mercado de posventa y demanda de flotas de transporte compartido
Medio Oriente y África USD 1.5 billion (2025) Megaproyectos de ciudades inteligentes, demanda de importación de vehículos de lujo
Total USD 28.7 billion (2025)


América del norte

País Métrica clave Controlador clave
Estados Unidos ~78% de la participación regional Mandatos de incorporación de OEM, escala de suscripción de automóviles conectados
Canadá 7.8% CAGR Demanda de enrutamiento en climas fríos, programas piloto V2X
México USD 0.6 billion (2025) Creciente centro de ensamblaje de vehículos y demanda del mercado de repuestos


Estados Unidos ancla la demanda norteamericana mediante una combinación de altos precios de transacción de vehículos nuevos (que superarán los 48.000 dólares en promedio en 2024) y agresivas estrategias de OEM para monetizar la navegación integrada a través de niveles de suscripción.[13]. Las duras condiciones invernales de Canadá crean una demanda distintiva de funciones de navegación como superposiciones del estado de la carretera en tiempo real y optimización de rutas de nieve. El papel de México como importante centro de fabricación de vehículos lo posiciona como un creciente punto de integración de sistemas de navegación destinados tanto al consumo interno como a la exportación en toda América Latina.

Europa

País Métrica clave Controlador clave
Alemania ~27% de la participación regional Sede de OEM premium, investigación y desarrollo de conducción autónoma
Reino Unido 8.5% CAGR Regulación de vehículos conectados, navegación en zonas de congestión
Francia USD 1.1 billion (2025) Inversiones en plataforma integrada Renault-Stellantis


Los marcos regulatorios europeos, en particular el mandato eCall y el Reglamento Delegado C-ITS, han hecho de la infraestructura de navegación conectada un requisito de cumplimiento en lugar de una característica opcional. La posición de Alemania como sede de BMW, Mercedes-Benz y Volkswagen concentra la inversión en I+D en navegación y crea una dinámica de liderazgo tecnológico que se irradia por todo el continente. La agresiva zona de pruebas regulatoria para vehículos conectados del Reino Unido y los sistemas de precios de zonas de congestión en Londres crean estructuras de incentivos que recompensan las capacidades de navegación sofisticadas.

Asia-Pacífico

País Métrica clave Controlador clave
Porcelana ~46% de la participación regional Escala de producción de NEV, dominio del ecosistema Baidu-AutoNavi
Japón 8.9% CAGR Legislación sobre conducción autónoma, inversión en posicionamiento de precisión.
India USD 0.9 billion (2025) Crecimiento del segmento de vehículos asequibles, navegación con proyección de teléfonos inteligentes


China domina el mercado de sistemas de navegación automotriz de Asia y el Pacífico gracias a su gran volumen de producción (más de 30 millones de vehículos fabricados anualmente) combinado con un ecosistema cartográfico nacional controlado por Baidu Maps, AutoNavi (Alibaba) y Tencent Maps.[12]. La herencia de navegación de Japón a través de pioneros como Pioneer, Alpine y Denso proporciona profundas raíces tecnológicas, mientras que el programa de conducción autónoma SIP-adus del gobierno japonés está canalizando importantes fondos de investigación y desarrollo hacia sistemas de posicionamiento de próxima generación. India representa la oportunidad de volumen de más rápido crecimiento en la región, aunque los valores promedio del sistema siguen limitados por la sensibilidad a los precios.

Sudamerica

País Métrica clave Controlador clave
Brasil ~62% de la participación regional El mercado de vehículos más grande de América Latina, crecimiento de la flota de viajes compartidos
Argentina 7.2% CAGR Demanda de navegación urbana, mercado de modernización del mercado de accesorios


El dominio de Brasil en las ventas de vehículos en América del Sur (que superan los 2,3 millones de unidades al año) lo posiciona como el principal centro de ingresos del mercado de sistemas de navegación automotriz para la región. Plataformas de transporte privado como 99 y Uber operan flotas masivas en ciudades brasileñas, lo que genera una demanda comercial de soluciones de navegación confiables. Las brechas de infraestructura en señalización vial y sistemas de direccionamiento en gran parte del continente en realidad aumentan la dependencia de la navegación digital, creando un impulsor de demanda contrario a la intuición.

Medio Oriente y África

País Métrica clave Controlador clave
Emiratos Árabes Unidos ~28% de la participación regional Iniciativas de ciudades inteligentes (NEOM, Dubai), importaciones de vehículos de lujo
Arabia Saudita 9.3% CAGR Gasto en infraestructura de Visión 2030, desarrollos de nuevas ciudades


Los estados del Consejo de Cooperación del Golfo impulsan la demanda de sistemas de navegación de primer nivel a través de una alta penetración de vehículos de lujo y ambiciosos programas de ciudades inteligentes. La Visión 2030 de Arabia Saudita incluye más de 500 mil millones de dólares en nuevos proyectos de desarrollo urbano (NEOM, The Line, el distrito Jeddah Tower), cada uno de los cuales requiere una infraestructura de navegación de transporte inteligente integrada.[24]. La contribución de África sigue limitada por los bajos volúmenes de ventas de vehículos nuevos, aunque Sudáfrica y Nigeria muestran una demanda emergente de navegación en el mercado de posventa vinculada a la logística y la expansión del transporte compartido.


Automotive Navigation Systems Market By Region, 2025-2035

Evaluación comparativa competitiva

El mercado de sistemas de navegación para automóviles está moderadamente concentrado, con un índice Herfindahl-Hirschman estimado de aproximadamente 1.100-1.300. Los cinco principales actores representan aproximadamente entre el 38% y el 44% de los ingresos globales. La competencia abarca proveedores automotrices tradicionales de primer nivel, gigantes tecnológicos y empresas cartográficas especializadas, lo que crea una estructura competitiva en capas donde las capacidades de hardware, software y datos representan campos de batalla distintos.

Compañía Est. Rango de participación en los ingresos Ofertas clave para el mercado de sistemas de navegación automotriz Posicionamiento Estratégico
Roberto Bosch ~8–11% Controladores de navegación integrados, unidades de fusión de sensores. Proveedor Tier-1 completo con integración de conducción autónoma
garmin ~6–9% Sistemas integrados OEM, PND del mercado de accesorios, crossover de aviación Fortaleza de la marca de consumo con una cartera de posicionamiento diversificada
AQUÍ Tecnologías ~7–10% Plataforma de mapas HD, datos de tráfico en tiempo real, servicios de ubicación Especialista en capa de datos que suministra múltiples plataformas y OEM
TomTom ~5–8% Software de navegación, plataforma IndiGO, mapas HD Pivote centrado en software, mapeo autónomo orbital
Pionero (Forvia) ~4–6% Navegación en el tablero, audio en pantalla, sistemas conectados Herencia japonesa con escala de empresa matriz europea
Harman Internacional (Samsung) ~5–7% Plataformas de cabina digitales, navegación vinculada a ADAS Integración del ecosistema Samsung, asociaciones OEM premium
Electrónica alpina ~3–5% Integración premium de audio y navegación, sistemas de posventa Posicionamiento premium de nicho con fuertes vínculos con los OEM japoneses
denso ~4–6% ECU de navegación, módulos de comunicación V2X Integración profunda de Toyota, ampliando las capacidades de navegación autónoma
Continental AG ~3–5% Cockpit HPC, middleware de navegación, pantallas AR-HUD Amplio portafolio de tecnología automotriz con capa de navegación
Mitsubishi Electrico ~2–4% Sistemas de navegación OEM, tecnología de posicionamiento por satélite Fortaleza del mercado japonés con experiencia en tecnología GNSS


Noticias y desarrollos recientes


  • Departamento de Transporte de EE. UU. (abril de 2024): Otorgó 1.600 millones de dólares en subvenciones para infraestructura de corredores de vehículos conectados en 12 estados, ampliando directamente el ecosistema de datos direccionables para la navegación en vehículos [Ref 1].
  • Corporación Denso(Enero de 2024): estableció una empresa conjunta con NTT Data para desarrollar servicios de mapas dinámicos en tiempo real para vehículos autónomos en Japón, con una implementación inicial prevista para 2026 [Ref 9].
  • Comisión Europea(Octubre de 2023): Se publicaron especificaciones técnicas C-ITS actualizadas que requieren la integración del servicio desde el primer día, incluidas advertencias de ubicaciones peligrosas y límites de velocidad en el vehículo, en todos los vehículos nuevos equipados con navegación vendidos en la UE a partir de 2027 [Ref 11].


Automotive Navigation Systems Market Report Scope

Parámetro Detalles
Alcance del mercado Mercado global de sistemas de navegación automotriz que cubre hardware, software y servicios en todo tipo de vehículos.
Período de estudio 2021-2035
Año base 2025
CAGR (2026-2035) 8.4%
Tamaño del mercado (2025) USD 28.7 Billion
Tamaño del mercado (2035) USD 64.2 Billion
Segmento de más rápido crecimiento Navegación integrada en la nube híbrida (12,3% CAGR)
Región de más rápido crecimiento Asia-Pacífico (10,1% CAGR)
Empresas perfiladas Robert Bosch, Garmin, HERE Technologies, TomTom, Pioneer, Harman International, Alpine Electronics, Denso, Continental AG, Mitsubishi Electric
Moneda de valoración USD (dólares constantes de 2025)


Preguntas frecuentes

How do embedded OEM navigation systems differ from aftermarket solutions in data security architecture?
Embedded systems use hardware-level encryption tied to the vehicle's secure gateway module, while aftermarket units rely on software-only protection. OEM platforms also receive cybersecurity patches through authenticated vehicle update channels [Ref 23].
What procurement factors should fleet managers prioritize when selecting commercial vehicle navigation platforms?
Weight-restricted routing accuracy, multi-stop optimization speed, and digital tachograph compatibility are the three highest-ROI selection criteria. Total cost of ownership over a five-year period matters more than upfront licensing price [Ref 17].
How are navigation system suppliers adapting to regional data localization mandates?
Suppliers deploy regionally hosted map-processing infrastructure and partner with locally licensed mapping entities. China and the EU currently impose the strictest localization requirements [Ref 21].
What role does dead-reckoning technology play in urban navigation accuracy?
Dead-reckoning sensors maintain positioning continuity when satellite signals are blocked by tall buildings or tunnels. This capability reduces urban position error from 50+ meters to under 3 meters [Ref 20].
How does the Automotive Navigation Systems Market address cybersecurity threats to connected platforms?
Providers implement SAE J3061 guidelines, including intrusion-detection systems and secure boot protocols. Regular OTA security patches have become standard practice for premium embedded platforms [Ref 23].
What integration challenges exist between legacy vehicle electrical architectures and modern navigation systems?
Older CAN-bus architectures lack the bandwidth for real-time HD map streaming and V2X data ingestion. Retrofitting requires gateway modules that translate between legacy and Ethernet-based protocols [Ref 16].
How are insurance companies leveraging navigation data for usage-based pricing models?
Insurers partner with navigation providers to access anonymized route-risk profiles, adjusting premiums based on habitual route danger scores. This creates a new data monetization channel for navigation platforms [Ref 10].    
Autor
Autor
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Coautor
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















