Automotive HVAC Market (2026 - 2035)

Informe de investigación de mercado de HVAC para automóviles por tipo de tecnología (HVAC manual/semiautomático, HVAC automático), por tipo de vehículo (automóviles de pasajeros, vehículos comerciales ligeros, autobuses y autocares), por componente (compresor, condensador, evaporador, conjuntos electrónicos y de sensores), por tipo de propulsión (vehículos ICE, vehículos híbridos e híbridos enchufables, vehículos eléctricos de batería), por canal de ventas (OEM de fábrica, mercado de repuestos) y por región (América del Norte, Europa, Sur) América, Asia Pacífico, Medio Oriente y África) - Previsión hasta 2035
ID: MRFR/AT/1577-HCR
200 Pages
Shubham Munde, Sejal Akre
Last Updated: August 24, 2026
Automotive HVAC Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.62%
2025 Market SizeUSD 63.58 Billion
2035 Market SizeUSD 109.85 Billion
Key Players
Denso Corporation
Hanon Systems
Valeo SA
MAHLE GmbH
Sanden Holdings
Marelli Holdings
Opportunities
  • Integrated Thermal-Management Platforms for BEV
  • Software-Defined Climate Personalization
  • Emerging-Market Production Expansion

Automotive HVAC Market Summary

El mercado de HVAC para automóviles alcanzó una valoración de 63,58 mil millones de dólares en 2025 y se prevé que crezca de 67,15 mil millones de dólares en 2026 a 109,85 mil millones de dólares en 2035, expandiéndose a una tasa compuesta anual del 5,62% durante todo el período previsto. Esta trayectoria refleja la convergencia de regulaciones más estrictas sobre la comodidad de los pasajeros, en particular los mandatos actualizados de la UE sobre CO₂ y calidad del aire de cabina, y la aceleración de los programas de electrificación de flotas que remodelan fundamentalmente las arquitecturas de gestión térmica. Mientras los fabricantes de automóviles mundiales comprometen más de 600 mil millones de dólares para la electrificación hasta 2030[1], los sistemas HVAC se encuentran en el centro del desafío de ingeniería: equilibrar la conservación de la autonomía con la comodidad de los pasajeros.

La transformación tecnológica que está ocurriendo en el mercado de HVAC para automoción es enorme. Las plataformas de compresores eléctricos, el control climático automático multizona y los circuitos integrados de bombas de calor diseñados específicamente para transmisiones eléctricas de batería están reemplazando a los compresores accionados por correa y los sistemas manuales de una sola zona heredados. El Ministerio de Industria y Tecnología de la Información de China ahora exige que todos los automóviles de nueva energía vendidos en el país pasen pruebas de cumplimiento de gestión térmica.[2], lo que llevó a los proveedores a invertir en arquitecturas de próxima generación.


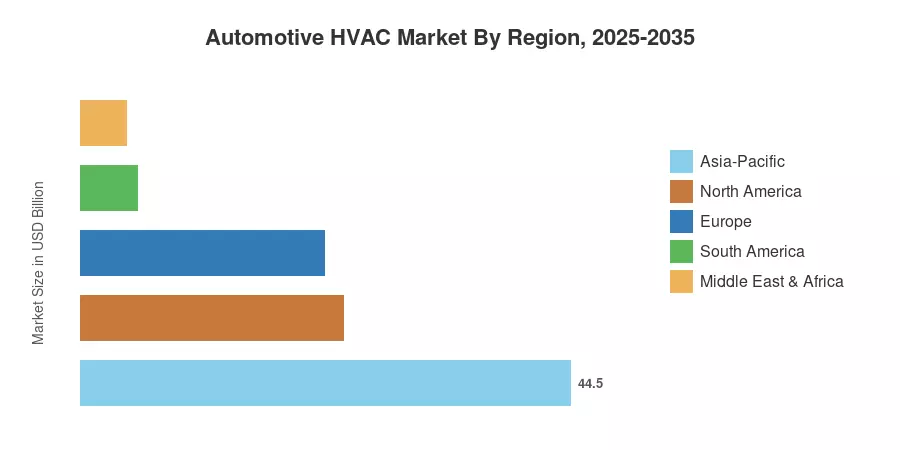
Asia-Pacífico tiene la posición dominante en el mercado de HVAC para automóviles, con aproximadamente el 44,5 % de los ingresos globales en 2025, y la región continúa registrando la mayor trayectoria de crecimiento con una tasa compuesta anual del 5,99 % hasta 2035. América del Norte representa aproximadamente el 23,9 % de la participación global, impulsada por fuertes volúmenes de producción de camionetas y SUV, mientras que Europa contribuye con alrededor del 22,2 %, anclado por las estrictas emisiones Euro 7 y filtración de cabina. estándares. La próxima década recompensará a los proveedores capaces de ofrecer plataformas climáticas livianas, eficientes en refrigerante y definidas por software en todos los segmentos de vehículos.

Conclusiones clave del informe

• Por tipo de tecnología

  • Los sistemas HVAC manuales y semiautomáticos representaron el 62,2% del mercado HVAC automotriz en 2025, lo que refleja su arraigo en las plataformas de vehículos económicos y de nivel medio.
  • Los sistemas automáticos de HVAC están avanzando a una tasa compuesta anual del 10,1% hasta 2035, impulsados ​​por la integración de conjuntos de sensores de cabina y la preferencia de los consumidores por la comodidad personalizada en el mercado de HVAC para automóviles.

• Por vehículo

  • Los automóviles de pasajeros capturaron la mayor participación de tipo de vehículo en el mercado de HVAC para automóviles, mientras que los autobuses y autocares se están expandiendo al ritmo más rápido entre las categorías de vehículos.


• Por componente

  • Los automóviles de pasajeros capturaron la mayor participación de tipo de vehículo en el mercado de HVAC para automóviles, mientras que los autobuses y autocares se están expandiendo al ritmo más rápido entre las categorías de vehículos.
  • Los compresores tuvieron una participación del 34,2% de la combinación de componentes en 2025, y siguieron siendo el componente individual de mayor valor en todo el mercado de HVAC para automoción.

• Por región

  • Asia-Pacífico dominó los ingresos globales con una participación del 44,5% en 2025, al tiempo que registró la CAGR regional más fuerte hasta 2035.
  • América del Norte y Europa juntas representaron más del 46% del mercado de HVAC para automóviles en 2025.

Tamaño del mercado y pronóstico (2021-2035)

Las estimaciones futuras de investigación de mercado incorporan entrevistas primarias con líderes de adquisiciones de OEM, divulgaciones de proveedores de nivel 1, conjuntos de datos de asociaciones comerciales y pronósticos de producción macroeconómica. Las cifras históricas (2021-2024) se basan en datos verificados de envíos e ingresos; Los valores previstos (2026-2035) aplican un modelo de crecimiento compuesto calibrado y validado con respecto a las perspectivas de producción regional.
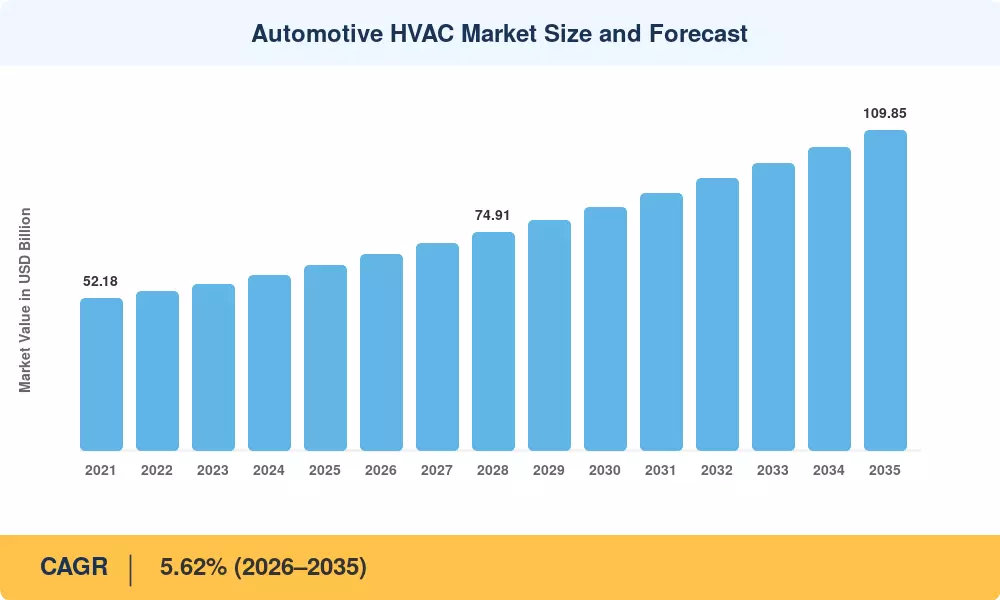
Automotive HVAC Market Size and Forecast
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis de impacto del conductor

Conductor ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Mandatos de electrificación de flotas globales +1,4% Global Largo plazo (≥4 años) [1]
Difusión masiva del control climático automático en el mercado +1,1% América del Norte, Europa Mediano plazo (2 a 4 años) [7]
Se endurecen las normas sobre filtración y calidad del aire en la cabina +0,8% Europa, China Corto plazo (≤2 años) [8]
Adopción de bombas de calor en la gestión térmica de BEV +0,9% Global Mediano plazo (2 a 4 años) [9]
Aumento de la producción de vehículos en la ASEAN y la India +0,6% Asia-Pacífico Largo plazo (≥4 años) [6]
Transición a refrigerantes de bajo PCA (HFO-1234yf, CO₂) +0,5% Europa, Japón Mediano plazo (2 a 4 años) [10]
Funciones de preacondicionamiento HVAC de vehículos conectados +0,3% América del Norte, Europa Largo plazo (≥4 años) [11]


Mandatos de electrificación de flotas

Los mandatos gubernamentales están cambiando las reglas del mercado de HVAC para automóviles. En conjunto, la eliminación gradual del ICE de la UE en 2035, la regla Advanced Clean Cars II de California y la estrategia de crédito dual de China abarcan mercados que representan más del 60% de la producción mundial de vehículos ligeros.[1]. Los vehículos eléctricos requieren arquitecturas térmicas fundamentalmente diferentes, es decir, compresores eléctricos, enfriadores de batería y bombas de calor de cabina en lugar de unidades accionadas por correa, lo que da como resultado un aumento del contenido de HVAC por vehículo del 25 al 40 % con respecto a las versiones ICE comparables.[12].


Difusión automática de control del clima

Lo que alguna vez fue una característica de lujo ahora está penetrando en los vehículos de los segmentos B y C en todo el mundo. Los OEM en el mercado de HVAC para automóviles utilizan sistemas automáticos multizona como diferenciador de bajo costo.

Regulaciones de calidad del aire en cabina

Los marcos regulatorios regionales se centran cada vez más en la pureza del aire en la cabina. Si bien la Euro 7 introduce normas sobre emisiones de vehículos distintas del escape para el desgaste de frenos y neumáticos, normas como la GB/T 27630 de China imponen límites estrictos de compuestos orgánicos volátiles (COV) en el interior. En consecuencia, los fabricantes de equipos originales están ampliando los módulos de filtración impulsados ​​por sensores, las unidades HEPA y las tecnologías de purificación activa en nuevas arquitecturas de vehículos.

Adopción de bombas de calor en plataformas BEV

Las bombas de calor recuperan el calor residual de la transmisión eléctrica y comprimen la energía térmica ambiental para calentar la cabina, lo que mejora la autonomía en climas fríos entre un 15 % y un 25 % en comparación con los calentadores resistivos.[9]. Esta migración de tecnología amplía el contenido direccionable por vehículo dentro del mercado HVAC automotriz y diversifica los ingresos de los proveedores hacia módulos térmicos integrados de mayor margen.

Análisis de impacto de restricciones

Los impactos de las restricciones a continuación siguen la misma metodología direccional que la Sección 4. Los porcentajes negativos indican un arrastre estimado sobre la CAGR general.

Restricción ~% Impacto en CAGR Relevancia geográfica Cronología del impacto Árbitro
Alto costo de componentes para sistemas térmicos BEV –0,6% Global Mediano plazo (2 a 4 años) [12]
Fragmentación regulatoria de refrigerantes –0,4% Global Corto plazo (≤2 años) [10]
Volatilidad de la oferta de semiconductores –0,3% Global Corto plazo (≤2 años) [13]
Restricciones de peso y embalaje en vehículos eléctricos compactos –0,3% Asia-Pacífico, Europa Largo plazo (≥4 años) [14]
Canibalización del mercado de accesorios mediante módulos OEM sellados –0,2% América del norte Largo plazo (≥4 años) [15]


Primas de costos del sistema térmico BEV

La electrificación de compresores, circuitos de refrigeración y circuitos de bombas de calor añaden una complejidad de ingeniería que los proveedores de nivel 1 deben absorber o superar. Para los segmentos sensibles a los precios en la India y el sudeste asiático, esta brecha de costos ralentiza las tasas de adopción y limita la expansión del mercado de HVAC para automóviles en los corredores de producción de más rápido crecimiento.

Fragmentación regulatoria del refrigerante

El panorama mundial de los refrigerantes sigue fracturado. Europa exige alternativas de bajo PCA según el Reglamento sobre gases fluorados, Japón ha adoptado el R-744 (CO₂) para varios fabricantes de equipos originales y gran parte del mundo en desarrollo todavía depende del R-134a.[10].

Restricciones de suministro de semiconductores

Los sistemas climáticos automáticos utilizan microcontroladores, sensores de presión MEMS y chips de interfaz CAN-bus. La crisis de semiconductores de 2021-2023 ha demostrado que la falta de suministro de un solo nodo puede paralizar las líneas de fabricación de módulos HVAC durante semanas[13]. Las circunstancias de la oferta han mejorado, pero la estrategia justo a tiempo de la industria sigue siendo sensible a los eventos geopolíticos y las decisiones sobre las asignaciones de fundiciones.


Automotive HVAC Market Opportunities

Plataformas integradas de gestión térmica para BEV

Los fabricantes de automóviles prefieren cada vez más un módulo térmico de un solo proveedor que combine HVAC de la cabina, refrigeración de la batería y circuitos térmicos del motor. Este enfoque de "súper sistema" triplica aproximadamente el valor del módulo HVAC convencional y abre una oportunidad de alto margen para proveedores con capacidades de ingeniería entre dominios.

Personalización climática definida por software

Las plataformas de actualización inalámbrica (OTA) permiten a los fabricantes de automóviles vender actualizaciones de funciones de HVAC (perfiles de difusión de fragancias, modos de purificación de aire y algoritmos de confort de energía optimizada) como servicios de suscripción. Este modelo de monetización de datos transforma el mercado de HVAC para automóviles de una venta única de hardware a un flujo de ingresos de software recurrente.

Expansión de la producción en los mercados emergentes

La estrategia de incentivos vinculados a la producción (PLI) de la India para componentes automotrices y la hoja de ruta de inversión en baterías para vehículos eléctricos de Indonesia están atrayendo a proveedores de HVAC de primer nivel para establecer la fabricación local.[6]. Estos mercados tienen ventajas en costos laborales y una creciente demanda local, lo que los coloca en una buena posición para que los pioneros ganen participación en el cada vez más profundo mercado de HVAC para automóviles en el sur y sudeste de Asia.


Módulos avanzados de filtración y purificación de aire

La conciencia de los consumidores sobre la calidad del aire en las cabinas después de la pandemia ha elevado la demanda de sistemas HVAC equipados con HEPA, carbón activado y ionizadores. El mercado de HVAC para automóviles se beneficiará de que los OEM comercialicen la salud de la cabina como un diferenciador competitivo, particularmente en los corredores urbanos altamente contaminados de China e India.

Sistemas basados ​​en CO₂ y refrigerantes de bajo PCA

La extinción regulatoria de los refrigerantes con alto PCA crea un ciclo de reemplazo en millones de vehículos. Los proveedores capaces de suministrar compresores e intercambiadores de calor compatibles con R-744 o HFO-1234yf obtendrán ingresos por actualizaciones y modernizaciones junto con la demanda de equipos originales de fábrica.[10].

Automotive HVAC Market Future Outlook

Superciclo de electrificación e integración térmica

La transición global a transmisiones eléctricas seguirá siendo la fuerza estructural dominante que dará forma al mercado de HVAC para automóviles hasta 2035. Las proyecciones de la AIE indican que la participación total en las ventas de vehículos eléctricos (BEV más PHEV) alcanzará ~40-45% para 2030 según las políticas establecidas (STEPS) y ~50% para 2035 en escenarios exploratorios, lo que hará que los módulos integrados de gestión térmica (que combinan HVAC de la cabina, acondicionamiento térmico de la batería y refrigeración del motor) sean los predeterminados. Arquitectura para nuevas plataformas.

Comodidad de cabina impulsada por IA y control de clima predictivo

Los algoritmos de aprendizaje automático que anticipan las preferencias térmicas de los pasajeros basándose en datos biométricos, pronósticos meteorológicos y datos de rutas redefinirán la inteligencia del sistema climático. Para 2030, la diferenciación en el mercado de HVAC para automóviles cambiará de las hojas de especificaciones de hardware a la sofisticación del software.

Informes ESG y mandatos sobre refrigerantes sostenibles

Las divulgaciones de sostenibilidad corporativa ahora incluyen emisiones de la cadena de suministro de Alcance 3, lo que empuja a los proveedores de HVAC a explicar los impactos del ciclo de vida de los refrigerantes y elegir alternativas de bajo PCA. El plan de reducción gradual de la Enmienda de Kigali exige una reducción del 85% en el consumo de HFC para 2036[10], acelerando aún más la migración a refrigerantes naturales en todo el mercado de HVAC para automoción.


Rediseño de cabina de vehículos autónomos

Los vehículos autónomos de nivel 4 eliminan las restricciones tradicionales de asientos orientados hacia adelante, permitiendo interiores estilo salón donde la comodidad de los ocupantes se convierte en el principal objetivo de diseño. Los sistemas HVAC en estas cabinas deben ofrecer zonas de microclima personalizadas sin depender de las rejillas de ventilación del tablero, lo que abre una nueva oportunidad de contenido premium para el mercado HVAC automotriz.

Automotive HVAC Market Segmentation

Por tipo de tecnología

Segmento Métrico Impulsor de la demanda primaria
HVAC manual/semiautomático 62,2% de participación (2025) Plataformas de vehículos económicos y de nivel medio
Climatización automática 10,1% CAGR (2026-2035) Personalización multizona, integración de sensores.


Los sistemas manuales y semiautomáticos conservan la participación mayoritaria en el mercado de HVAC para automóviles porque siguen siendo estándar en los vehículos de los segmentos A, B y C en regiones sensibles a los precios como India, ASEAN y América del Sur. Su simplicidad de ingeniería y su menor costo de lista de materiales mantienen el dominio del volumen incluso cuando los sistemas automáticos ganan terreno.

Los sistemas automáticos de HVAC son el segmento tecnológico de más rápido crecimiento en el mercado de HVAC para automóviles, impulsado por la caída de los costos de los sensores y las estrategias de los OEM para diferenciarse a través de la comodidad de la cabina. Las configuraciones de doble y tres zonas aparecen ahora en vehículos con un precio inferior a 25.000 dólares en China, comprimiendo el posicionamiento tradicional de lujo.

Por tipo de vehículo

Segmento Métrico Impulsor de la demanda primaria
Turismos 74,1% de participación (2025) Volumen de producción global dominante
Vehículos comerciales ligeros USD 10.52 Billion (2025) Ampliación de la flota de reparto de última milla
Autobuses y autocares 7,04% CAGR (2026-2035) Electrificación del tránsito urbano


Los automóviles de pasajeros constituyen el mercado de HVAC automotriz por volumen, aunque el contenido de HVAC por vehículo está aumentando más rápidamente en los modelos eléctricos de batería que requieren compresores eléctricos y circuitos de bomba de calor. Los autobuses y autocares representan el segmento de vehículos de más rápido crecimiento, impulsado por los mandatos de adquisición de flotas municipales de cero emisiones en Europa y China.

Por componente

Segmento Métrico Impulsor de la demanda primaria
Compresor 34,2% de participación (2025) Componente central del ciclo del refrigerante
Condensador USD 9.80 Billion (2025) Mayores requisitos de rechazo de calor.
Evaporador 5,25% CAGR (2026-2035) Configuraciones de cabina multizona
Suites electrónicas y de sensores 7,29% CAGR (2026-2035) Diagnóstico y control climático inteligente


Los compresores siguen siendo el componente de mayor valor en el mercado de HVAC para automóviles, y el cambio de compresores mecánicos a eléctricos está elevando los precios de venta promedio entre un 20% y un 30%. Los conjuntos de sensores y electrónicos están ganando participación rápidamente a medida que los sistemas climáticos automáticos requieren sensores de temperatura, humedad, carga solar y partículas.

Por tipo de propulsión

Segmento Métrico Impulsor de la demanda primaria
Vehículos ICE USD 28.85 Billion (2025) Dominio de la flota heredada
Vehículos híbridos e híbridos enchufables 6,45% CAGR (2026-2035) Adopción transitoria del tren motriz
Vehículos eléctricos a batería 10,42% CAGR (2026-2035) Demanda de gestión térmica integrada


Los vehículos eléctricos de batería son el segmento de propulsión de más rápido crecimiento en el mercado de HVAC para automóviles, y cuentan con un mayor contenido de HVAC por unidad debido a la integración de la bomba de calor y los circuitos de gestión térmica de la batería.

Por canal de ventas

Segmento Métrico Impulsor de la demanda primaria
Ajuste de fábrica OEM 76,3% de participación (2025) Integración vehículo-línea de producción
Mercado de accesorios 6,47% CAGR (2026-2035) Ciclos de modernización y sustitución.


Las instalaciones OEM instaladas en fábrica dominan el mercado de HVAC para automóviles porque los módulos HVAC modernos están profundamente integrados en las arquitecturas eléctricas y de refrigerante de los vehículos. El canal de posventa crece más rápido en términos porcentuales, impulsado por la demanda de reemplazo en flotas obsoletas en América del Sur y Medio Oriente.

Análisis de participación de mercado regional

Región Métrico Temas primarios de inversión
Asia-Pacífico 44,5% de participación (2025) Gestión térmica de BEV, mandatos de contenido local
América del norte 23,9% de participación (2025) Sistemas climáticos para camionetas/SUV, transición a vehículos eléctricos
Europa 22,2% de participación (2025) Cumple con Euro 7 y refrigerantes de bajo GWP
Sudamerica 5,2% de participación (2025) HVAC para vehículos compactos, sustitución de importaciones
Medio Oriente y África 4,2% de participación (2025) Refrigeración de alta capacidad, modernización de flotas.
Total 100%

El mercado de HVAC para automoción sigue de cerca a las regiones mundiales de producción de vehículos: Asia-Pacífico concentra casi la mitad de los ingresos totales, seguida de América del Norte y Europa.


América del norte

País Métrico Controlador clave
A NOSOTROS 68,4% de la cuota regional Contenido HVAC para camionetas y SUV de tamaño completo
Canadá 14,7% de la cuota regional Demanda de bombas de calor para climas fríos
México 16,9% de la participación regional Plantas de ensamblaje orientadas a la exportación


La demanda de América del Norte dentro del mercado de HVAC para automóviles está determinada por la preferencia de la región por vehículos más grandes con sistemas climáticos multizona. Los créditos fiscales para vehículos eléctricos de la Ley de Reducción de la Inflación de EE. UU. aceleran la adopción de compresores eléctricos, mientras que el creciente papel de México como centro de producción de nearshoring atrae a proveedores de HVAC de primer nivel a Nuevo León y Guanajuato.[15].

Europa

País Métrico Controlador clave
Alemania 5,85% CAGR (2026-2035) Concentración OEM premium
Reino Unido USD 2.38 Billion (2025) Estrategia de vehículos eléctricos post-Brexit
Francia 5,52% CAGR (2026-2035) Electrificación de Renault/Stellantis
Italia USD 1.62 Billion (2025) Optimización HVAC de automóviles compactos
España 5,48% CAGR (2026-2035) Desbordamiento de la inversión en plantas de baterías
Países nórdicos USD 0.74 Billion (2025) Liderazgo en bombas de calor para climas fríos
Rusia 4,20% CAGR (2026-2035) Localización de HVAC de marca nacional
Resto de Europa USD 2.65 Billion (2025) Recuperación de producción mixta


La ambición regulatoria europea impulsa el mercado de HVAC para automoción aquí. El cronograma de reducción gradual de la regulación de gases fluorados y los estándares de filtración de cabina Euro 7 obligan a los fabricantes de equipos originales a rediseñar los módulos HVAC, mientras que los fabricantes de automóviles premium de Alemania lideran la adopción global de sistemas automáticos de tres y cuatro zonas.[8].

Asia-Pacífico

País Métrico Controlador clave
Porcelana 52,3% de la participación regional La base de producción de NEV más grande del mundo
India 6,78% CAGR (2026-2035) Plan PLI, aumento de la propiedad de automóviles
Japón USD 4.15 Billion (2025) Innovación en bomba de calor R-744
Corea del Sur 5,95% CAGR (2026-2035) Báscula de plataforma para vehículos eléctricos Hyundai-Kia
ASEAN USD 2.42 Billion (2025) Ampliación del centro de montaje
Resto de Asia-Pacífico 4,90% CAGR (2026-2035) Motorización de mercados emergentes


Asia-Pacífico ancla el mercado de HVAC automotriz a través de una gran escala de producción y cronogramas de electrificación agresivos. Solo China produjo más de 30 millones de vehículos en 2024, y los vehículos de nuevas energías superaron el 40% de las ventas.[2]. Los proveedores indios de primer nivel, como Subros y Sanden Vikas, amplían la capacidad local para atender a los OEM nacionales a medida que las ventas anuales de automóviles avanzan hacia los 5 millones de unidades.

Sudamerica

País Métrico Controlador clave
Brasil 62,5% de la participación regional Modernización de la flota de combustible flexible
Argentina USD 0.58 Billion (2025) Montaje de vehículos comerciales ligeros
Resto de Sudamérica 4,85% CAGR (2026-2035) Incentivos de sustitución de importaciones


La política industrial automotriz ROTA 2030 de Brasil incentiva los componentes energéticamente eficientes, creando un atractivo para módulos HVAC mejorados en el mercado de HVAC automotriz en todo el bloque comercial Mercosur.[16].

Medio Oriente y África

País Métrico Controlador clave
Arabia Saudita 34,8% de la participación regional Localización automotriz Visión 2030
Emiratos Árabes Unidos 5,72% CAGR (2026-2035) Demanda de importación de vehículos premium
Sudáfrica USD 0.52 Billion (2025) Centro de asamblea regional
Egipto 5,15% CAGR (2026-2035) Aumento de la producción nacional
Resto de MEA USD 0.64 Billion (2025) Ciclos de reemplazo de flotas


Las temperaturas ambientales extremas en todo Oriente Medio hacen que los sistemas de refrigeración de alta capacidad sean esenciales. El impulso de Arabia Saudita para localizar el ensamblaje de automóviles bajo Visión 2030 está atrayendo a los proveedores de HVAC a establecer instalaciones de acabado e integración dentro del reino.[17].

Automotive HVAC Market By Region, 2025-2035

Evaluación comparativa competitiva

El mercado de HVAC para automoción muestra una concentración media: los cinco principales proveedores representan aproximadamente entre el 48% y el 55% de los ingresos globales. El índice Herfindahl-Hirschman se sitúa en el rango de 800 a 1200, lo que indica un panorama competitivo pero no fragmentado. Los especialistas térmicos de primer nivel compiten junto con conglomerados diversificados de componentes automotrices, y la reciente actividad de fusiones y adquisiciones ha consolidado a varios actores de nivel medio en grupos de plataformas más grandes.

Compañía Est. Rango de participación en los ingresos Ofertas clave Posicionamiento Estratégico
Corporación Denso ~10–14% Compresores eléctricos, módulos térmicos integrados. Líder en integración térmica de sistema completo
Sistemas Hanon ~8–12% Bombas de calor, compresores, líneas de transporte de fluidos. Especialista en gestión térmica de BEV
Valeo SA ~7–10% Módulos de climatización, filtración de cabina. Innovador en confort definido por software
MAHLE GmbH ~6–9% Compresores de aire acondicionado, gestión térmica. Proveedor de componentes centrado en la electrificación
Sanden Holdings ~4–7% Compresores scroll, sistemas frigoríficos ecológicos Pionero en la tecnología de refrigerantes CO₂
Marelli Holdings (Calsonic Kansei) ~3–6% Unidades HVAC integradas, intercambiadores de calor. Profundidad de la asociación japonesa con OEM
Gentherm Inc. ~2–4% Climatizador de asiento termoeléctrico, batería térmica. Especialista en confort microclimático
BorgWarner Inc. ~2–4% Calefactores de cabina, calentadores de refrigerante, módulos eFan Crossover de tren motriz a térmico
Dana Incorporada ~2-3% Gestión térmica de batería y cabina. Enfoque térmico para vehículos comerciales
Subros Limited ~1–3% Compresores de aire acondicionado, condensadores, evaporadores. Líder en HVAC del mercado indio


Noticias y desarrollos recientes

  • Denso Corporation (octubre de 2017): anunció una inversión de mil millones de dólares para expandir su unidad de fabricación en Maryville, Tennessee, convirtiendo el sitio en el principal centro de producción de Denso en América del Norte para sistemas de vehículos eléctricos, electrónica de seguridad y productos de conectividad avanzada.
  • Hanon Systems (enero de 2025): Hankook & Company Group completó la adquisición de una participación mayoritaria en Hanon Systems, consolidando el segundo proveedor de gestión térmica automotriz más grande del mundo en una plataforma unificada de neumáticos, baterías y térmica.
  • Valeo SA (octubre de 2024): presentó Predict4Range en el Salón del Automóvil de París, una solución de software basada en inteligencia artificial que optimiza la gestión térmica de los BEV, el preacondicionamiento de la batería y el consumo de energía climática de la cabina para maximizar la autonomía de conducción y la velocidad de carga en invierno.
  • Comisión Europea (mayo de 2024): Promulgó las normas Euro 7 (Reglamento 2024/1257), que establecen nuevos límites de umbral para las emisiones del tubo de escape, las emisiones de partículas de los frenos, la abrasión de los neumáticos y los estándares de durabilidad de las baterías en turismos, vehículos comerciales ligeros y camiones pesados.


Automotive HVAC Market Report Scope

Parámetro Detalle
Alcance del mercado Mercado global de HVAC para automoción: sistemas, componentes y servicios posventa
Período de estudio 2021-2035
CAGR (pronóstico) 5,62% (2026-2035)
Tamaño del mercado (2025) USD 63.58 Billion
Tamaño del mercado (2035) USD 109.85 Billion
Segmentos de más rápido crecimiento HVAC automático (por tecnología); Vehículos Eléctricos de Batería (por propulsión); Autobuses y autocares (por tipo de vehículo)
Empresas perfiladas Denso, Hanon Systems, Valeo, MAHLE, Sanden, Marelli, Gentherm, BorgWarner, Dana, Subros
Moneda de valoración USD Billion


Preguntas frecuentes

How does HVAC system weight affect electric-vehicle driving range?
Lightweighting HVAC modules using aluminum alloys and structural polymers reduces overall vehicle mass, lowering battery energy consumption per mile and extending usable driving range on electric platforms.  
Which refrigerant transition poses the greatest procurement risk for fleet operators?
The R-134a to HFO-1234yf switch creates dual-inventory burdens and requires technician retraining. Fleet operators should negotiate OEM-backed service agreements that guarantee refrigerant supply continuity through 2030 [10].
What role do over-the-air updates play in Automotive HVAC Market differentiation?
OTA-enabled HVAC systems allow automakers to deploy comfort algorithms, energy-optimization profiles, and seasonal calibrations post-sale. This transforms climate control into a recurring software-revenue channel [11].
How do aftermarket HVAC retrofits compare in cost-effectiveness to OEM replacements?
Aftermarket replacement components reduce repair costs compared to OEM parts. Fleet managers must verify electronic control integration and low-GWP refrigerant compatibility before installation.
What cybersecurity risks exist in connected Automotive HVAC Market systems?
Connected climate modules share the vehicle's CAN bus, exposing potential attack vectors. ISO/SAE 21434 compliance and encrypted OTA channels are now baseline expectations for Tier-1 suppliers [13].
How does cabin pre-conditioning affect battery degradation in BEVs?
Grid-powered pre-conditioning adjusts cabin and battery temperatures before driving, conserving traction battery energy for propulsion while reducing high-current thermal stress during initial operation.
What due-diligence factors should investors evaluate in Automotive HVAC Market suppliers?
Key investment indicators include electric-compressor production capacity, low-GWP refrigerant platform readiness, and Tier-1 contract backlogs across high-voltage electric vehicle architectures.    
Autor
Autor
Author Profile
Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Coautor
Co-Author Profile
Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, automotive engineering journals, technical publications, and authoritative transportation organizations. Key sources included the US Environmental Protection Agency (EPA), National Highway Traffic Safety Administration (NHTSA), European Chemicals Agency (ECHA) refrigerant regulations, European Automobile Manufacturers' Association (ACEA), Society of Automotive Engineers (SAE International), International Organization of Motor Vehicle Manufacturers (OICA), Japan Automobile Manufacturers Association (JAMA), Automotive Research Association (ARA), Mobile Air Conditioning Society (MACS) Worldwide, Air-Conditioning, Heating, and Refrigeration Institute (AHRI), EU Eurostat Transport Database, International Energy Agency (IEA) Global EV Outlook, US Department of Transportation (DOT), Transport Canada, VDA (German Association of the Automotive Industry), China Association of Automobile Manufacturers (CAAM), and national transport ministry reports from key markets. These sources were used to collect vehicle production statistics, refrigerant regulatory frameworks, fuel efficiency standards, EV adoption trends, thermal management technology assessments, and competitive landscape analysis for conventional HVAC systems, heat pump technologies, and electric vehicle thermal management solutions.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, CTOs, VPs of Engineering, global leaders of Thermal Systems, and directors of Product Development from Tier 1 HVAC manufacturers, compressor suppliers, and automotive thermal management solution providers. Demand-side sources included the heads of Procurement and HVAC commodity buyers from major OEMs (Original Equipment Manufacturers), fleet managers from commercial vehicle operators, directors of Aftermarket Services, and engineering leaders from electric vehicle manufacturers. The primary research validated market segmentation across fuel types and vehicle categories, confirmed technology roadmap timelines, and gathered insights on the adoption patterns of heat pump systems in EVs, refrigerant transition strategies (R-1234yf, CO2, R-744), pricing dynamics for compressors and heat exchangers, and supply chain strategies for thermal management components.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (32%), Others (28%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and vehicle production volume analysis. The methodology included:

Identification of over 50 critical Tier 1 and Tier 2 suppliers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across conventional HVAC systems, heat pump technologies, ventilation systems, and thermal management systems for electric vehicles

Component-level analysis covering compressors, evaporators, condenser units, expansion valves, and electronic control modules

Analysis of reported and modeled annual revenues specific to automotive HVAC and thermal management portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (vehicle production volume × HVAC system ASP by region and fuel type) and top-down (supplier revenue validation) approaches to derive segment-specific valuations across passenger vehicles, commercial vehicles, and heavy-duty applications

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















