Automotive HMI Market (2026 - 2035)

Informe de investigación de mercado de HMI automotriz por tecnología (pantallas visuales (TFT-LCD, OLED, Micro-LED), reconocimiento de voz, grupos de instrumentos (digitales), pantallas frontales (HUD), retroalimentación háptica/táctil, reconocimiento de gestos), por tipo de vehículo (vehículos de pasajeros, vehículos comerciales ligeros, vehículos comerciales pesados), por tipo de acceso (estándar (entrada monomodo), multimodal (entrada combinada)) y por región (norte) América, Europa, América del Sur, Asia Pacífico, Medio Oriente y África): pronóstico de la industria hasta 2035.
ID: MRFR/AT/1741-HCR 200 Pages Shubham Munde, Sejal Akre Last Updated: September 15, 2026
Automotive HMI Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.6%
2025 Market SizeUSD 28.2 Billion
2035 Market SizeUSD 70.5 Billion
Key Players
Continental AG
Robert Bosch GmbH
Visteon Corporation
Harman International
Denso Corporation
Panasonic Automotive
Opportunities
  • Over-the-Air HMI Monetization and Software Subscriptions
  • AR-Enhanced Windshield Displays
  • Emerging-Market Vehicle Digitization

Automotive HMI Market Summary

El mercado global de HMI automotriz alcanzó un estimado de 28.2 mil millones de USD en 2025 y se proyecta que crecerá de 30.9 mil millones de USD en 2026 a 70.5 mil millones de USD para 2035, registrando un CAGR del 9.6% durante el período de pronóstico (2026–2035). Dos fuerzas están convergiendo para acelerar esta trayectoria: el Reglamento General de Seguridad (GSR) de la Unión Europea, que exige sistemas avanzados de monitoreo del conductor en todos los vehículos nuevos vendidos a partir de julio de 2024, y la ambiciosa hoja de ruta de vehículos inteligentes de China que apunta a una penetración del 50% de autonomía L3+ para 2030 [1][2]. Estos catalizadores regulatorios han transformado la inversión en interfaces hombre-máquina de un lujo de diseño a una necesidad de cumplimiento.

Un cambio tecnológico radical está redefiniendo la cabina. Los tradicionales paneles de instrumentos analógicos y los botones de función única están dando paso a arquitecturas de visualización definidas por software impulsadas por plataformas de computación centralizadas. Continental AG, por sí sola, se comprometió con más de 1.2 mil millones de EUR a su programa de computadora de alto rendimiento para cabinas hasta 2027, mientras que la línea de productos Snapdragon Digital Chassis de Qualcomm superó los 30 mil millones de USD en victorias de diseño a finales de 2024 [3][4]. El mercado de HMI automotriz se beneficia directamente de esta migración, ya que cada nueva plataforma de cabina digital agrupa capas de HMI de visualización, voz y fusión de sensores en una sola pila.

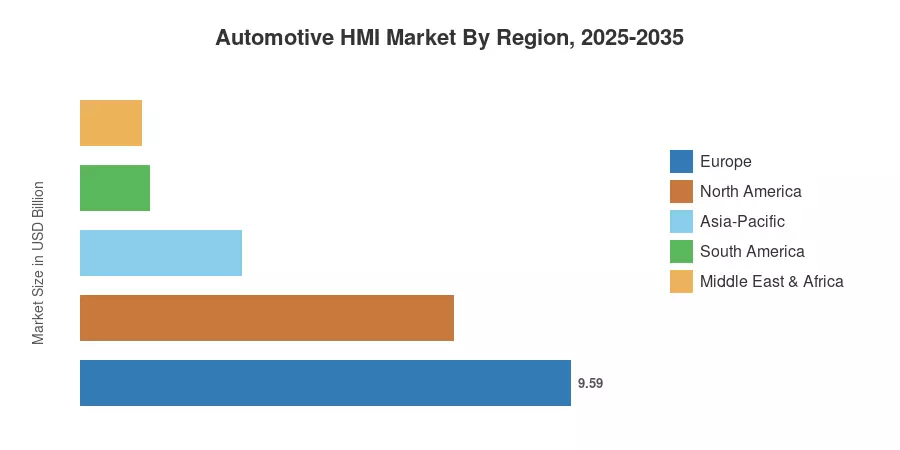
Europa tiene la mayor participación en el mercado de HMI automotriz con aproximadamente el 34%, impulsada por centros de I+D de OEM premium en Alemania, Suecia y Francia. Asia-Pacífico es la región de más rápido crecimiento con un CAGR pronosticado del 11.2%, alimentado por la rápida adopción de vehículos eléctricos y agresivos programas de experiencia digital en el vehículo de los fabricantes de automóviles chinos y surcoreanos. América del Norte representa aproximadamente el 26% de los ingresos globales, respaldada por la demanda de los consumidores de características de vehículos conectados y una fuerte presencia de proveedores de nivel 1. La década que se avecina dependerá de quién pueda ofrecer experiencias de cabina nativas de IA sin interrupciones a precios de mercado masivo.


Conclusiones Clave del Informe

• Por Tecnología

  • Las tecnologías de visualización visual —incluyendo TFT-LCD, OLED y micro-LED— mantienen la participación de ingresos dominante con el 42% del mercado de HMI automotriz, reflejando el cambio de la industria hacia cabinas de múltiples pantallas.
  • Las interfaces HMI basadas en voz representan el segmento tecnológico de más rápido crecimiento con un CAGR del 13.8% hasta 2035, impulsadas por la integración de IA generativa en asistentes dentro del vehículo.
  • La digitalización del panel de instrumentos contribuyó aproximadamente con 7.4 mil millones de USD al mercado de HMI automotriz en 2025, ya que incluso los vehículos de nivel de entrada están haciendo la transición de los medidores analógicos.

• Por Tipo de Vehículo

  • Los vehículos de pasajeros representan más del 78% de la demanda total de HMI, con sedanes y SUV de gama media que ahora ofrecen conjuntos de características que antes eran exclusivas de los niveles de lujo.
  • El gasto en HMI de vehículos comerciales está creciendo a un CAGR del 10.9% a medida que los operadores de flotas invierten en monitoreo de fatiga del conductor y pantallas de enrutamiento predictivo.

• Por Región

  • La participación del 34% de Europa en el mercado de HMI automotriz refleja la concentración de OEM premium y estrictos mandatos del GSR.
  • Asia-Pacífico lidera el crecimiento regional con un CAGR del 11.2%, con China representando solo más del 55% de los ingresos de HMI de la región.
  • América del Norte generó aproximadamente 7.3 mil millones de USD en 2025, respaldada por un fuerte ecosistema de posventa y vehículos conectados.


Tamaño del Mercado y Pronóstico (2021–2035)

El modelo de dimensionamiento de Market Research Future triangula los datos de producción de OEM de arriba hacia abajo con las divulgaciones de ingresos de proveedores de abajo hacia arriba y pronósticos de construcción de vehículos de terceros. Las cifras históricas (2021–2024) se basan en volúmenes de envío verificados y estados financieros públicos, mientras que el período de pronóstico (2026–2035) incorpora suposiciones ponderadas por escenario sobre la penetración de vehículos eléctricos, cronogramas de conducción autónoma y plazos de cumplimiento regulatorio.
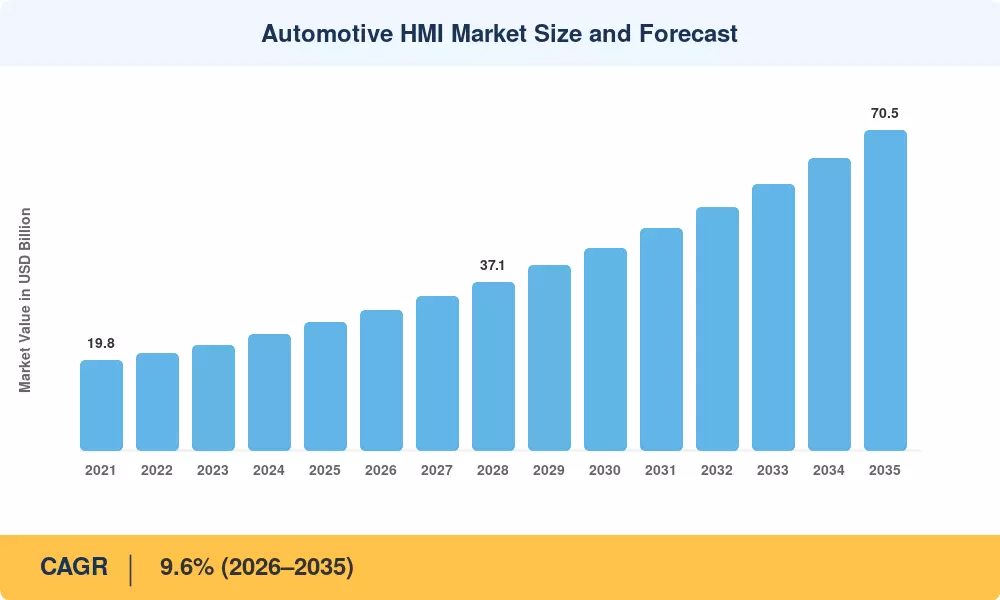
Tamaño y Pronóstico del Mercado de HMI Automotriz
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Reglamentos Generales de Seguridad de la UE (GSR) +1.8% Europa, Cadenas de suministro de OEM globales Corto plazo (≤2 años)
Migración a la arquitectura de vehículo definido por software (SDV) +2.2% Global Mediano plazo (2–4 años)
Despliegue de asistentes en vehículo basados en IA generativa +1.5% América del Norte, Asia-Pacífico Mediano plazo (2–4 años)
Premiumización de cockpit de vehículos eléctricos y diferenciación de marca +1.4% China, Europa Corto plazo (≤2 años)
Requisitos de HMI para conducción autónoma L3/L4 +1.1% Global Largo plazo (≥4 años)
Expansión del ecosistema de datos de vehículos conectados +0.9% América del Norte, Europa Mediano plazo (2–4 años)
Digitalización de vehículos en mercados emergentes +0.7% India, Sudeste Asiático, Brasil Largo plazo (≥4 años)


Reglamento General de Seguridad de la UE y Cascada Regulatoria Global

El GSR, que entrará en vigor en julio de 2024, requiere que todos los vehículos nuevos aprobados en la UE incluyan detección de somnolencia del conductor, asistencia inteligente de velocidad y registradores de datos de eventos, cada uno dependiente de subsistemas HMI avanzados. La Comisión Europea estimó los costos de cumplimiento en 100–150 EUR por vehículo, lo que se traduce en miles de millones de euros en ingresos anuales del mercado de HMI automotriz a través de aproximadamente 13 millones de registros de nuevos automóviles por año [1]. La Ley revisada de Vehículos de Transporte por Carretera de Japón y las actualizaciones del KMVSS de Corea del Sur reflejan estos mandatos con cronogramas locales, creando una cascada regulatoria que asegura la demanda básica de HMI a nivel global.

Migración a la Arquitectura de Vehículo Definido por Software

Los OEM están alterando fundamentalmente el desarrollo, despliegue y monetización del software HMI al consolidar docenas de unidades de control electrónico (ECUs) discretas en computadoras centralizadas de alto rendimiento. La división CARIAD de Volkswagen ha asignado 2.4 mil millones de EUR anuales a su pila de software unificada, que está fundamentalmente compuesta por el controlador de dominio del cockpit, hasta 2026 [3]. Este cambio arquitectónico ha resultado en la desacoplamiento de HMI de lanzamientos de hardware monolíticos. Los proveedores de nivel 1 en el mercado de HMI automotriz ahora pueden introducir nuevas características de interfaz después de la venta a través de actualizaciones por aire, extendiendo así el ciclo de vida de los ingresos.


Asistentes en Vehículo Basados en IA Generativa

Los modelos de lenguaje grandes están migrando de los teléfonos inteligentes a la cabina del vehículo. Mercedes-Benz integró ChatGPT en su sistema MBUX en más de 900,000 vehículos en 2024, mientras que BMW y Cerence se asociaron en un LLM optimizado para automóviles que procesa comandos en lenguaje natural localmente en el módulo de computación del vehículo [7][12]. Estos asistentes de IA aumentan la complejidad y el valor de la capa de HMI por voz, impulsando precios de venta promedio más altos para los integradores de sistemas.

Premiumización del Cockpit de Vehículos Eléctricos

Los fabricantes de vehículos eléctricos, particularmente marcas chinas como NIO, XPeng y Li Auto, utilizan experiencias de cockpit elaboradas como principales diferenciadores competitivos porque los trenes motrices de los vehículos eléctricos están cada vez más commoditizados. El sistema Banyan 2.0 de NIO combina una pantalla AMOLED de 12.8 pulgadas con un tablero digital panorámico y navegación AR, estableciendo expectativas de los consumidores que repercuten en los OEM tradicionales [8]. El mercado de HMI automotriz captura un valor desproporcionado de esta tendencia de premiumización a medida que el número de pantallas por vehículo aumenta de un promedio de 2.1 en 2023 a un proyectado 3.8 para 2030.


Análisis del Impacto de las Restricciones

Los impactos de las restricciones a continuación son estimaciones direccionales y no deben ser restados directamente del CAGR. Reflejan vientos en contra que ralentizan la velocidad de adopción en lugar de eliminar la demanda.

Restricción ~% Impacto en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Reacción regulatoria ante la distracción del conductor –0.8% América del Norte, Europa Corto plazo (≤2 años)
Volatilidad en el suministro de semiconductores –0.7% Global Mediano plazo (2–4 años)
Altos costos de integración para segmentos de mercado masivo –0.6% Mercados emergentes Largo plazo (≥4 años)
Complejidad en la certificación de ciberseguridad –0.5% Europa (UN R155/R156) Mediano plazo (2–4 años)
Fatiga de adaptación del consumidor con nuevas interfaces –0.3% Global Corto plazo (≤2 años)


Preocupaciones sobre la Distracción del Conductor y Reacción Regulatoria

Las pautas actualizadas de distracción visual-manual de la NHTSA (revisión 2024) imponen límites estrictos al tiempo de mirada para las pantallas del centro, limitando la finalización de tareas a dos segundos por mirada y doce segundos en total [13]. El protocolo NCAP 2026 de Europa penalizará a los vehículos cuyas interacciones de infoentretenimiento superen estos umbrales durante las calificaciones de seguridad. Para el Mercado de HMI Automotriz, esta tensión entre la riqueza de características y el cumplimiento de distracción obliga a los OEM a invertir en capas redundantes de voz y conciencia contextual, añadiendo costos de ingeniería sin un aumento proporcional en los ingresos.

Restricciones en la Cadena de Suministro de Semiconductores

Los controladores de dominio de cabina avanzados dependen de procesadores de sistema-en-chip (SoC) de 7 nm y 5 nm de una base de proveedores limitada liderada por Qualcomm, NVIDIA y Samsung Semiconductor. La asignación de capacidad de TSMC prioriza chips de datacenter de IA de alto margen, creando extensiones periódicas de tiempo de entrega de 20 a 30 semanas para silicio de grado automotriz [14]. Estos cuellos de botella comprimen los márgenes de los proveedores de primer nivel y pueden retrasar los lanzamientos de vehículos, restringiendo temporalmente el crecimiento del Mercado de HMI Automotriz.

Altos Costos de Integración para Vehículos de Entrada

Aunque los segmentos premium y de gama media pueden asimilar los costos de cabina digital con facilidad, los segmentos de vehículos por debajo de USD 15,000 que dominan en India, el sudeste asiático y ciertas regiones de América del Sur enfrentan una difícil ecuación de costo-beneficio. Un conjunto de instrumentos digitales completo con capacidad de HMI por voz cuesta entre USD 250 y 400 por vehículo, lo que representa entre el 2 y el 3% del costo total de materiales para un automóvil económico [11]. La penetración en estos mercados sensibles al precio se retrasará hasta que los costos de los componentes disminuyan aún más.


Automotive HMI Market Opportunities

Monetización de HMI por Aire y Suscripciones de Software

El cambio hacia la arquitectura SDV permite a los OEM vender actualizaciones de características de HMI como suscripciones pagadas: paquetes de temas, superposiciones de navegación avanzadas o niveles premium de asistentes de voz. La tienda de conducción conectada de BMW ya genera ingresos recurrentes por activaciones de asientos calefaccionados y asistentes de conducción, señalando un cambio más amplio en la industria hacia modelos de cockpit como servicio. Market Research Future estima que los ingresos de HMI basados en suscripciones podrían representar entre el 8% y el 12% del valor total del Mercado de HMI Automotriz para 2032.

Displays de Parabrisas Mejorados por AR

Los displays de realidad aumentada que proyectan puntos de navegación, alertas de peligros y visualizaciones de ADAS directamente sobre el parabrisas están pasando de ser solo para lujo a una disponibilidad más amplia. La colaboración de Panasonic con Phiar Technologies en AR-HUD impulsado por IA tiene como objetivo reducir los costos unitarios por debajo de 200 USD para 2028, abriendo la adopción en volumen en la clase de sedanes del segmento C[17]. Esto crea una oportunidad de expansión sustancial para el Mercado de HMI Automotriz a medida que la penetración de AR-HUD aumenta del 5% en nuevos coches en 2025 a un proyectado 18% para 2033.

Digitalización de Vehículos en Mercados Emergentes

Con el fin de promover la producción nacional de componentes avanzados de vehículos, como clusters digitales y módulos de visualización, el esquema de incentivos vinculados a la producción (PLI) de India para electrónica automotriz asigna 25,938 crore INR (aproximadamente 3.1 mil millones USD) [11]. La transición digital en mercados que históricamente han dependido de interfaces analógicas se está acelerando por iniciativas comparables en Indonesia, Brasil y Tailandia. El potencial de volumen es inmenso; se espera que India produzca más de 7 millones de vehículos de pasajeros anualmente para 2030.


Ecosistemas de Personalización Basados en Datos

Los sistemas HMI en vehículos generan datos de comportamiento ricos: configuraciones climáticas preferidas, rutas de navegación utilizadas con frecuencia, patrones de consumo de medios y perfiles de estilo de conducción. Los OEM y los proveedores de nivel 1 están explorando mercados de datos compatibles con la privacidad que monetizan insights anonimizados para aplicaciones de seguros, comercio minorista y planificación urbana[10]. Para el Mercado de HMI Automotriz, esta capa de datos transforma HMI de un centro de costos en un activo de plataforma con características de ingresos recurrentes.

Estandarización de Cockpits Digitales para Flotas Comerciales

Grandes operadores logísticos — Amazon, DHL, FedEx — están estandarizando interfaces de cockpit digital en sus flotas para mejorar la incorporación de conductores, el cumplimiento de rutas y la gestión de la fatiga. Los integradores de gestión de flotas están agrupando hardware de HMI con suscripciones de telemática, creando contratos multianuales que estabilizan la demanda en el segmento comercial del Mercado de HMI Automotriz.


Automotive HMI Market Future Outlook

Experiencias de Cockpit Nativas de IA

Para 2028, los asistentes de IA generativa pasarán de ser bots de voz novedosos a co-pilotos proactivos que anticipan los requisitos del conductor como resultado del contexto, incluyendo señales biométricas, integración de calendarios, historial de rutas y hora del día. Un asistente digital impulsado por IA estará integrado en la pila de HMI en el 60% de los vehículos nuevos vendidos globalmente para 2030, según una proyección [7]. Los precios de venta promedio del Mercado de HMI Automotriz aumentarán a medida que estas capas de IA requieran SoCs más capaces, huellas de memoria más grandes y conectividad en la nube segura.


Economía del Cockpit Definido por Software

La transición de arquitecturas de HMI centradas en hardware a HMI definidas por software invertirá las cadenas de valor tradicionales. Los proveedores de nivel 1 que históricamente vendieron módulos de visualización de función fija necesitarán pivotar hacia la concesión de licencias de plataformas, integración de middleware y entrega continua de características. Una fuente reciente estima que los ingresos por software automotriz en todos los dominios podrían alcanzar los 80 mil millones de USD para 2030, con el software de cockpit capturando entre el 25% y el 30% de ese total [20]. Este cambio estructural beneficia al Mercado de HMI Automotriz al crear flujos de ingresos recurrentes que se acumulan más allá de las ventas de hardware únicas.

Rediseño del Cockpit Impulsado por la Electrificación

Las plataformas de vehículos eléctricos eliminan túneles de transmisión y restricciones de HVAC impulsadas por motores, desbloqueando configuraciones interiores imposibles en vehículos de motor de combustión interna. Pisos planos, pantallas de pilar a pilar y asientos giratorios para el modo autónomo L4 dependen de sistemas de HMI reimaginados que se adaptan dinámicamente entre configuraciones de conducción y salón. La AIE proyecta que las ventas globales de vehículos eléctricos superarán los 45 millones de unidades anualmente para 2030 [21], y cada uno de esos vehículos representa una oportunidad de diseño de HMI en un terreno virgen sin las limitaciones de empaques heredados.

Informes de Sostenibilidad y HMI de Economía Circular

Las presiones ESG están llegando a las cadenas de suministro de cockpit. La propuesta de la UE de Regulación de Ecodiseño para Productos Sostenibles requerirá pasaportes digitales de productos para componentes automotrices para 2027, incluyendo módulos de visualización y ensamblajes electrónicos [22]. Los OEM están invirtiendo en sustratos de visualización reciclables, fósforos de tierras raras libres de conflictos y hardware de HMI modular diseñado para reutilización. Para el Mercado de HMI Automotriz, el cumplimiento de sostenibilidad añade costos pero también diferencia a los proveedores que pueden demostrar credenciales verificables de economía circular.


Análisis de la Cuota de Mercado Regional

Región Métrica Temas de Inversión Primarios
Europa 34% de cuota (2025) Cumplimiento de GSR; liderazgo en cockpit de OEM premium
Asia-Pacífico 11.2% CAGR (2026–2035) Premiumización de EV; carrera armamentista de HMI de OEM chinos
América del Norte USD 7.3 B (2025) Vehículo conectado; integración de voz de IA generativa
América del Sur 4.8% CAGR (2026–2035) Incentivos PLI en Brasil; digitalización de nivel de entrada
Medio Oriente y África USD 1.2 B (2025) Programas de vehículos de ciudad inteligente; ajuste de lujo-importación
Total USD 28.2 B (2025)

El mercado de HMI automotriz exhibe dinámicas regionales distintas moldeadas por entornos regulatorios, concentración de OEM y expectativas digitales de los consumidores. Europa lidera en adopción impulsada por regulaciones, Asia-Pacífico en crecimiento de volumen y América del Norte en riqueza de características de vehículos conectados.


Europa

País Métrica Motor Clave
Alemania 38% de la cuota regional Centros de I+D de cockpit de BMW, Mercedes-Benz, VW
Francia USD 1.4 B (2025) Estandarización de cockpit digital de Stellantis
Reino Unido 8.3% CAGR Integración de ADAS-HMI de Jaguar Land Rover
Resto de Europa 22% de la cuota regional HMI de vehículos comerciales de Volvo, Scania


El dominio de Alemania refleja su papel como sede de ingeniería para tres de los cinco principales OEM premium del mundo. La VDA (Asociación Alemana de la Industria Automotriz) reportó EUR 48 mil millones en gasto total de I+D automotriz en 2024, con la electrónica de cockpit capturando una cuota creciente [6]. Continental, Bosch y Valeo mantienen centros avanzados de desarrollo de HMI dentro de un radio de 200 kilómetros de Stuttgart.

Asia-Pacífico

País Métrica Motor Clave
China 55% de la cuota regional Competencia de cockpit digital de NEV entre BYD, NIO, XPeng
Japón USD 1.6 B (2025) Liderazgo en tecnología de pantallas de Denso y Panasonic
Corea del Sur 12.4% CAGR Expansión de paneles auto-OLED de Samsung Display y LG
India USD 0.5 B (2025) Esquema PLI; adopción de clúster digital de Tata, Mahindra
Resto de APAC 6% de la cuota regional Crecimiento de ensamblaje de EV en Tailandia, Indonesia


China es el mayor contribuyente a nivel país al mercado de HMI automotriz dentro de Asia-Pacífico, impulsado por una feroz competencia entre marcas de vehículos de nueva energía que tratan la tecnología de cockpit como un pilar central de la marca. El Ministerio de Industria y Tecnología de la Información (MIIT) publicó su Hoja de Ruta de Tecnología de Vehículos Conectados Inteligentes 2.0, estableciendo objetivos explícitos para la penetración de cockpits inteligentes [2]. El ecosistema de fabricación de pantallas de Corea del Sur le otorga una ventaja única del lado del proveedor.

América del Norte

País Métrica Motor Clave
Estados Unidos 82% de la cuota regional Programas SDV de GM, Ford; startups de HMI en Silicon Valley
Canadá 5.9% CAGR Base instalada de sistema operativo automotriz BlackBerry QNX
México USD 0.4 B (2025) Manufactura de HMI de nivel 1 para cadenas de suministro del USMCA


Estados Unidos domina la contribución de América del Norte al mercado de HMI automotriz, impulsado por la disposición de los consumidores a pagar por características de coches conectados y la amplia gama de startups de software de HMI en Silicon Valley. La sede de Qualcomm en San Diego ancla la cadena de suministro de SoC, mientras que el sistema operativo Android Automotive de Google ha asegurado acuerdos de integración con GM, Ford, Stellantis y Volvo, remodelando el panorama del software en el vehículo [4].

América del Sur

País Métrica Motor Clave
Brasil 62% de la cuota regional Modernización de vehículos de combustible flexible; impulso digital de Stellantis
Resto de América del Sur 3.7% CAGR Digitalización gradual en Chile, Colombia


El sector automotriz de Brasil es el ancla de la región, con Stellantis y Volkswagen do Brasil introduciendo clústeres de instrumentos digitales en modelos populares como el Fiat Pulse y el VW Polo Track. Los incentivos gubernamentales bajo el programa Rota 2030 vinculan beneficios fiscales al contenido de tecnología incorporada, apoyando indirectamente la adopción de HMI [18].

Medio Oriente y África

País Métrica Motor Clave
EAU 35% de la cuota regional Transporte de ciudad inteligente; volumen de importación de vehículos de lujo
Arabia Saudita 9.1% CAGR Localización automotriz de Visión 2030
Resto de MEA USD 0.5 B (2025) Ensamblaje CKD en Sudáfrica; adopción digital gradual


La Visión 2030 de Arabia Saudita incluye planes para establecer un ecosistema de fabricación de EV doméstico a través de Ceer (una empresa conjunta con Foxconn) y la instalación AMP-2 de Lucid Motors en la Ciudad Económica Rey Abdullah [19]. Estos programas de producción local incorporarán sistemas avanzados de HMI desde el inicio, proporcionando un canal de crecimiento para el mercado de HMI automotriz en una región históricamente dependiente de importaciones.


Mercado de HMI Automotriz por Región, 2025-2035

Automotive HMI Market Segmentation

Por Tecnología

Segmento Métrica Principal Motor de Demanda
Displays Visuales (TFT-LCD, OLED, Micro-LED) 42% de participación (2025) Proliferación de cockpits de múltiples pantallas
Reconocimiento de Voz 13.8% CAGR Integración de asistentes de IA generativa
Conjuntos de Instrumentos (Digitales) USD 7.4 B (2025) Migración de analógico a digital
Displays de Cabeza Alta (HUD) 14.1% CAGR Adopción de superposiciones de navegación AR
Retroalimentación Háptica/Táctil USD 1.9 B (2025) Demanda de retroalimentación de superficie táctil
Reconocimiento de Gestos 11.6% CAGR Controles de cabina sin contacto


Las tecnologías de visualización siguen siendo la columna vertebral de ingresos del Mercado de HMI Automotriz porque las pantallas son el lienzo principal para la entrega de información, entretenimiento y control del vehículo. La migración de TFT-LCD resistivo a paneles OLED capacitivos se está acelerando, con LG Display y Samsung SDI aumentando las líneas de producción de OLED flexible de grado automotriz en Vietnam y Corea del Sur. El área promedio de visualización por vehículo creció de 85 pulgadas cuadradas en 2021 a un estimado de 140 pulgadas cuadradas en 2025, con displays de pilar a pilar de Mercedes-Benz (MBUX Hyperscreen) y Cadillac (LED de 33 pulgadas) estableciendo el extremo superior.

El reconocimiento de voz es el segmento tecnológico de más rápido crecimiento, impulsado por la integración de grandes modelos de lenguaje que mejoran drásticamente la comprensión del lenguaje natural. A diferencia de los sistemas de voz anteriores basados en reglas limitadas a conjuntos de comandos fijos, los asistentes impulsados por LLM manejan consultas conversacionales, diálogos de múltiples turnos y cambios multilingües, capacidades que elevan las puntuaciones de satisfacción del consumidor y justifican precios de suscripción más altos para los OEM [7].

Por Tipo de Vehículo

Segmento Métrica Principal Motor de Demanda
Vehículos de Pasajeros 78% de participación (2025) Adopción de cockpit digital de mercado masivo
Vehículos Comerciales Ligeros 6.7% CAGR Telemática de flotas y monitoreo de conductores
Vehículos Comerciales Pesados USD 2.1 B (2025) Mandatos de monitoreo de fatiga regulatoria


Los vehículos de pasajeros generan la gran mayoría de los ingresos del Mercado de HMI Automotriz, y la democratización de características que anteriormente eran exclusivas de lujo — infotainment con pantalla táctil, conjuntos digitales, Apple CarPlay / Android Auto inalámbricos — en automóviles de segmentos B y C está ampliando la base abordable. La plataforma de Cockpit de Navegación de Coche Conectado (ccNC) de Hyundai-Kia, desplegada en modelos a partir de USD 22,000, ejemplifica esta migración hacia abajo de HMI avanzada.

Los vehículos comerciales son un segmento más pequeño pero estratégicamente importante. La Regulación de la UE 2024/1258 exige sistemas avanzados de advertencia de distracción del conductor para todos los nuevos camiones y autobuses a partir de julio de 2026, creando un ciclo de actualización impulsado por el cumplimiento que requerirá monitoreo del conductor basado en cámaras integrado en el HMI del cockpit [1].

Por Tipo de Acceso

Segmento Métrica Principal Motor de Demanda
Estándar (Entrada de Modo Único) 55% de participación (2025) Ecosistemas de pantalla táctil establecidos
Multimodal (Entrada Combinada) 12.9% CAGR Fusión simultánea de voz + toque + mirada


Las interfaces de modo único estándar aún representan la mayoría de los sistemas instalados, pero el HMI multimodal — donde el vehículo fusiona voz, toque, seguimiento de mirada y entradas por gestos simultáneamente — está ganando terreno rápidamente. El sistema iDrive 9 de BMW combina seguimiento ocular con voz y toque para ajustar dinámicamente qué modalidad de interfaz tiene prioridad según las condiciones de conducción. Los enfoques multimodales se alinean con las regulaciones de reducción de distracción porque permiten que el sistema cambie la interacción al canal más seguro contextualmente.


Comparación Competitiva

El mercado de HMI automotriz está moderadamente concentrado, con los cinco principales actores que en conjunto poseen un estimado del 35–42% de los ingresos globales. El Índice de Herfindahl-Hirschman (HHI) se sitúa en el rango de 800–1,100, indicando una estructura competitiva pero no fragmentada. Los proveedores establecidos de nivel 1 compiten en experiencia de integración de hardware, mientras que los nuevos entrantes de plataformas de software de Silicon Valley desafían a los incumbentes con ciclos de iteración más rápidos y capacidades de IA superiores.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de HMI Automotriz Posicionamiento Estratégico
Continental AG ~8–11% Clústeres digitales, AR-HUD, HPC de cockpit Integrador de cockpit de pila completa
Robert Bosch GmbH ~7–10% Soluciones de visualización, monitoreo del conductor, voz Amplia ventaja en sistemas automotrices
Visteon Corporation ~6–9% Controladores de dominio SmartCore™ para cockpit Electrónica de cockpit pura
Harman International (Samsung) ~5–8% Cockpit digital, audiovisual, plataforma OTA Sinergia del ecosistema de visualización de Samsung
Denso Corporation ~5–7% Clústeres de instrumentos, HUD, HMI térmica Cliente ancla del grupo Toyota
Panasonic Automotive ~4–6% Sistemas IVI, AR-HUD, plataforma eCockpit Integración vertical de fabricación de pantallas
LG Electronics (División VS) ~3–5% Pantallas P-OLED, módulos de infoentretenimiento Escala de producción flexible de OLED
Alps Alpine Co. ~3–5% Actuadores hápticos, paneles táctiles, dispositivos de entrada Liderazgo en propiedad intelectual de tecnología háptica
Aptiv PLC ~3–5% Arquitectura de vehículo inteligente, integración ADAS-HMI Plataforma de vehículo definida por software
Valeo SA ~2–4% Monitoreo del conductor, fusión LiDAR-HMI Integración-de-sensor a visualización


Noticias y Desarrollos Recientes


  • Qualcomm (enero de 2025): Anunció que la cartera de diseño de Snapdragon Digital Chassis superó los 45 mil millones de dólares en acumulado, con el cómputo de cockpit representando más del 60% de las reservas. Alianzas con más de 30 OEMs a nivel mundial anclan la cadena de suministro del mercado de HMI Automotriz [4].
  • Mercedes-Benz (marzo de 2024): Ampliado la integración de ChatGPT a toda la flota equipada con MBUX a través de una actualización OTA, haciendo que la IA conversacional esté disponible en modelos de Clase A a Clase S en América del Norte y Europa [12].
  • Hyundai Mobis (junio de 2024): Inauguró un centro de I+D de HMI dedicado en San José, California, enfocado en tecnologías de visualización holográfica y seguimiento de la mirada para los modelos de próxima generación de Hyundai-Kia-Genesis [23].
  • Comisión Europea (julio de 2024): Comenzó la aplicación de GSR para todos los vehículos nuevos aprobados en la UE, exigiendo sistemas de advertencia de somnolencia del conductor y atención que requieren arreglos de sensores HMI integrados [1].


  • Grupo BMW (febrero de 2025): Debutó iDrive 9 con la plataforma Neue Klasse, que presenta una Pantalla de Visión panorámica y un modelo de interacción de prioridad de mirada — un cambio radical en la forma en que los conductores interactúan con el último paradigma de interfaz del mercado de HMI Automotriz [25].


Automotive HMI Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de HMI Automotriz — hardware, software y servicios para interfaces hombre-máquina en vehículos
Período de Estudio 2021–2035
Período Histórico 2021–2024
Año Base 2025
Período de Pronóstico 2026–2035
CAGR 9.6% (2026–2035)
Tamaño del Mercado 2025 USD 28.2 Mil millones
Tamaño del Mercado 2035 USD 70.5 Mil millones
Tecnología de Más Rápido Crecimiento Reconocimiento de Voz (CAGR del 13.8%)
Región de Más Rápido Crecimiento Asia-Pacífico (CAGR del 11.2%)
Empresas Perfiladas 10 (Continental, Bosch, Visteon, Harman, Denso, Panasonic, LG, Alps Alpine, Aptiv, Valeo)
Moneda de Valoración USD (dólares constantes de 2025)


Preguntas frecuentes

¿Cómo evalúan los OEM el costo total de propiedad de las plataformas HMI de cockpit integradas frente a la adquisición de componentes de mejor calidad?
Los OEM sopesan los costos de licencia de SoC inicial, los costos de módulos de pantalla y las tarifas de mantenimiento de software en curso frente al riesgo de integración. Las plataformas integradas de proveedores como Visteon o Continental suelen reducir los ciclos de validación en un 30-40%, compensando los precios más altos por unidad [3].
¿Qué requisitos de certificación de ciberseguridad afectan las decisiones de adquisición de sistemas HMI?
La UN R155 exige un Sistema de Gestión de Ciberseguridad certificado que cubra todos los subsistemas de vehículos conectados, incluida la HMI. Los proveedores que no cumplen con la norma ISO/SAE 21434 enfrentan la exclusión de las solicitudes de oferta de OEM europeos y japoneses [15].
¿Cómo aborda el mercado de HMI automotriz los requisitos de latencia para pantallas críticas para la seguridad?
Los elementos HMI críticos para la seguridad, como los velocímetros y las advertencias de ADAS, requieren una latencia de renderizado inferior a 100 ms. Los controladores de dominio de cockpit logran esto a través de particiones de tiempo real dedicadas que ejecutan RTOS certificado ASIL-B junto con el sistema operativo de infoentretenimiento [9].
¿Qué papel juegan las actualizaciones HMI del mercado de posventa en el mercado de HMI automotriz?
Las actualizaciones de posventa representan aproximadamente el 6-8% de los ingresos totales, concentrándose en flotas de vehículos más antiguos en América del Norte y Europa. Los kits de clúster digital plug-and-play y los adaptadores de CarPlay impulsan este segmento [16].
¿Cómo se están posicionando los proveedores de componentes de pantalla de nivel 2 dentro de la cadena de valor del mercado de HMI automotriz?
Los jugadores de nivel 2 como Innolux y AU Optronics están pasando de paneles TFT-LCD de mercancía a módulos de retroiluminación LTPS y mini-LED calificados para automóviles, capturando márgenes más altos al cumplir con los estándares de confiabilidad AEC-Q104 [14].
¿Qué consideraciones de propiedad intelectual deben evaluar los inversores en este espacio?
La densidad de patentes es más alta en seguimiento de la mirada, algoritmos de toque predictivo y ópticas AR-HUD. Continental y Bosch poseen cada uno más de 400 familias de patentes activas relacionadas con HMI, creando barreras de licencia para nuevos entrantes [3].
¿Cómo transformará la conducción autónoma L4 el paradigma de interfaz del mercado de HMI automotriz?
L4 elimina la obligación de monitoreo del conductor durante los segmentos automatizados, permitiendo interfaces centradas en el entretenimiento con columnas de dirección retráctiles. Esto expande el área de pantalla abordable y desbloquea aplicaciones de comercio en cabina [9].
Autor
Autor Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Coautor Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, technical standards repositories, peer-reviewed engineering journals, and authoritative transportation authorities. Key sources included the US National Highway Traffic Safety Administration (NHTSA), Environmental Protection Agency (EPA), European Automobile Manufacturers Association (ACEA), Japan Automobile Manufacturers Association (JAMA), Society of Automotive Engineers (SAE International), International Organization for Standardization (ISO) technical committees, International Electrotechnical Commission (IEC), Alliance for Automotive Innovation, European Union Agency for Cybersecurity (ENISA) for connected vehicle standards, National Transportation Safety Board (NTSB), US Department of Transportation (DOT), European Commission Mobility and Transport Directorate, China Society of Automotive Engineers (SAE-China), IEEE Xplore Digital Library for vehicular technology publications, ACM Digital Library for human-computer interaction studies, and patent databases including USPTO, EPO, and WIPO.

The following sources were employed to gather information on automotive production statistics, regulatory compliance mandates (UNECE WP.29 cybersecurity and software updates), safety standard certifications, technology adoption trends, and competitive intelligence across touchscreen displays, voice recognition systems, gesture control sensors, head-up displays, and embedded software platforms.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources comprised CEOs, CTOs, Heads of Advanced Product Development, regulatory compliance officers, and HMI software directors from Tier-1 automotive suppliers, semiconductor manufacturers, and display technology providers. The demand-side sources included Chief Vehicle Engineers, User Experience (UX) Directors, procurement chiefs from OEMs (Original Equipment Manufacturers), fleet management operators, and connectivity solution architects from passenger vehicle, commercial truck, and electric vehicle divisions. The primary research validated technology adoption timelines, confirmed software roadmap integration, and collected insights on cybersecurity implementation costs, voice recognition algorithm licensing patterns, and display procurement strategies.

Primary Respondent Breakdown:

By Designation: C-level Primaries (40%), Director Level (30%), Others (30%)

By Region: North America (32%), Europe (28%), Asia-Pacific (25%), Rest of World (15%)


Market Size Estimation

The global market valuation was determined by conducting revenue mapping and unit shipment analyses for control modules, software licenses, and display systems. The methodology comprised the following:

The identification of over 35 key technology providers and Tier-1 suppliers in North America, Europe, Asia-Pacific, and Latin America

Product mapping across visual interfaces (LCD/OLED displays, HUDs), audio interfaces (voice recognition modules), tactile interfaces (haptic feedback systems), and software architectures (embedded OS, middleware, connectivity layers)

Examination of annual revenues that are specific to HMI product portfolios and licensing agreements, as reported and modeled

Manufacturers that account for 75-80% of the global market share in 2024 are included in the coverage.

Derive segment-specific valuations for infotainment systems, digital instrument clusters, and ADAS interface components through extrapolation using bottom-up (vehicle production volume × HMI system ASP by vehicle class/region) and top-down (supplier revenue validation against OEM procurement data) approaches.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















