Mercado de Tubos de Freno Automotriz

Informe de Investigación del Mercado de Tubos de Freno Automotriz por Tipo de Material (Acero, Aluminio, Cobre, Plástico), por Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales, Camiones Ligeros, Camiones Pesados), por Proceso de Producción (Tubos Sin Costura, Tubos Soldados, Formación por Doblado), por Aplicación (Líneas de Freno, Mangueras de Freno, Tubos de Freno) y por Región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/AT/33647-HCR 128 Pages Abbas Raut, Sejal Akre Last Updated: September 17, 2026
Automotive Brake Tube Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.49%
2024 Market Size$ 5.9 Billion
2025 Market Size$ 6.1 Billion
2035 Market Size$ 8.6 Billion
Key Players
Continental AG
Bendix Commercial Vehicle Systems LLC
Trelleborg AB
Parker Hannifin Corporation
Aisin Seiki Co.
Ltd.
Opportunities
  • Increasing Vehicle Production
  • Rising Demand for Aftermarket Components
  • Sustainability and Environmental Concerns

Mercado de Tubos de Freno Automotriz Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de tubos de freno automotriz fue de 5.897 mil millones de USD en 2024. Se proyecta que la industria de tubos de freno automotriz crecerá de 6.103 mil millones de USD en 2025 a 8.602 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 3.49% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El Mercado de Tubos de Freno Automotriz está experimentando un cambio transformador hacia materiales y tecnologías avanzadas.

  • El mercado está presenciando un cambio notable hacia materiales livianos, particularmente aluminio, impulsado por la necesidad de mejorar la eficiencia del combustible.
  • América del Norte sigue siendo el mercado más grande para tubos de freno automotrices, mientras que la región de Asia-Pacífico está emergiendo como el mercado de más rápido crecimiento.
  • El acero continúa dominando el segmento del mercado, aunque el aluminio está ganando rápidamente terreno debido a sus propiedades livianas.
  • El aumento de la producción de vehículos y la creciente demanda de componentes de posventa son impulsores clave que propulsan el crecimiento del mercado.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 5.897 (Mil millones de USD)
2035 Tamaño del Mercado 8.602 (Mil millones de USD)
CAGR (2025 - 2035) 3.49%

Principales jugadores

Continental AG (DE), Bendix Commercial Vehicle Systems LLC (US), Trelleborg AB (SE), Parker Hannifin Corporation (US), Aisin Seiki Co., Ltd. (JP), Bosch Automotive (DE), Dura Automotive Systems LLC (US), Nissin Kogyo Co., Ltd. (JP)

Mercado de Tubos de Freno Automotriz Impulsores

Aumento de la producción de vehículos

La industria automotriz experimenta un aumento constante en la producción de vehículos, lo que influye directamente en el Mercado de Tubos de Freno Automotrices. A medida que los fabricantes aumentan la producción para satisfacer la demanda del consumidor, la necesidad de tubos de freno de alta calidad se intensifica. En 2025, se proyecta que la producción de vehículos alcanzará aproximadamente 90 millones de unidades, lo que indica un mercado robusto para componentes automotrices. Este aumento en la producción requiere el suministro de tubos de freno confiables, que son esenciales para la seguridad y el rendimiento del vehículo. En consecuencia, es probable que los fabricantes inviertan en materiales avanzados y tecnologías para mejorar la durabilidad y eficiencia de los tubos de freno. El aumento de la producción de vehículos no solo impulsa la demanda, sino que también fomenta la innovación dentro del Mercado de Tubos de Freno Automotrices, ya que las empresas se esfuerzan por cumplir con estrictas regulaciones de seguridad y expectativas del consumidor.

Aumento de la demanda de componentes de posventa

El aumento de la demanda de componentes de posventa influye significativamente en el Mercado de Tubos de Freno Automotrices. A medida que los vehículos envejecen, la necesidad de piezas de repuesto, incluidos los tubos de freno, se vuelve cada vez más importante. Se proyecta que el segmento de posventa crecerá a medida que los consumidores busquen opciones asequibles y confiables para el mantenimiento de vehículos. En 2025, se espera que el mercado de posventa para componentes automotrices represente una parte sustancial del mercado general, impulsado por el creciente número de vehículos en la carretera. Esta tendencia presenta oportunidades para que los fabricantes diversifiquen su oferta de productos y satisfagan las necesidades tanto de los fabricantes de equipos originales (OEM) como de los consumidores de posventa. El Mercado de Tubos de Freno Automotrices debe adaptarse a esta creciente demanda asegurando la disponibilidad de tubos de freno de repuesto de alta calidad que cumplan con los estándares de seguridad y rendimiento.

Sostenibilidad y preocupaciones ambientales

La sostenibilidad y las preocupaciones ambientales están cobrando cada vez más protagonismo en el Mercado de Tubos de Freno Automotrices. A medida que los consumidores y los reguladores priorizan las prácticas ecológicas, los fabricantes están explorando materiales y métodos de producción sostenibles. El cambio hacia materiales ligeros y reciclables no solo aborda problemas ambientales, sino que también mejora la eficiencia del vehículo. En 2025, se anticipa que el mercado de componentes automotrices sostenibles se expandirá, impulsado por las preferencias de los consumidores por opciones más ecológicas. Esta tendencia fomenta la innovación dentro del Mercado de Tubos de Freno Automotrices, ya que las empresas buscan desarrollar productos que se alineen con los objetivos de sostenibilidad. Al invertir en prácticas respetuosas con el medio ambiente, los fabricantes pueden mejorar su posición en el mercado y atraer a un segmento creciente de consumidores conscientes del medio ambiente.

Cumplimiento normativo y estándares de seguridad

El cumplimiento normativo y los estándares de seguridad juegan un papel crucial en la configuración del Mercado de Tubos de Freno Automotrices. Los gobiernos de todo el mundo imponen regulaciones estrictas sobre la seguridad de los vehículos, lo que afecta directamente el diseño y la fabricación de tubos de freno. El cumplimiento de estas regulaciones a menudo requiere el uso de materiales de alta calidad y técnicas de fabricación avanzadas, lo que aumenta los costos de producción. Sin embargo, la adherencia a los estándares de seguridad es esencial para que los fabricantes eviten sanciones y aseguren la confianza del consumidor. En 2025, se espera que el énfasis en la seguridad se intensifique, lo que llevará a un mayor enfoque en la calidad y confiabilidad de los tubos de freno. Este panorama regulatorio obliga a las empresas del Mercado de Tubos de Freno Automotrices a invertir en investigación y desarrollo para cumplir con los requisitos de seguridad en evolución, beneficiando en última instancia a los consumidores a través de una mayor seguridad en los vehículos.

Avances tecnológicos en sistemas de frenos

Los avances tecnológicos en los sistemas de frenos impactan significativamente el Mercado de Tubos de Freno Automotrices. Innovaciones como los sistemas de frenos antibloqueo (ABS) y el control de estabilidad electrónica (ESC) requieren tubos de freno especializados que puedan soportar presiones y temperaturas más altas. A medida que la tecnología automotriz evoluciona, los fabricantes se ven obligados a adaptar sus diseños de tubos de freno para acomodar estos sistemas avanzados. La integración de tecnologías inteligentes en los sistemas de frenos también está en aumento, lo que puede llevar al desarrollo de nuevos materiales y procesos de fabricación. En 2025, se espera que el mercado de sistemas de frenos avanzados crezca, impulsando aún más la demanda de tubos de freno de alto rendimiento. Esta tendencia sugiere que las empresas dentro del Mercado de Tubos de Freno Automotrices deben permanecer ágiles y receptivas a los cambios tecnológicos para mantener la competitividad.
Perspectivas del segmento de mercado

Por Tipo de Material: Acero (Más Grande) vs. Aluminio (De Crecimiento Más Rápido)

El mercado de tubos de freno automotrices muestra una distribución diversa de tipos de materiales, con acero manteniendo la mayor cuota de mercado. Su durabilidad, rentabilidad y uso prolongado en aplicaciones automotrices contribuyen a su dominio. Por el contrario, aluminio está ganando rápidamente tracción debido a sus propiedades ligeras, lo que hace que los vehículos sean más eficientes en combustible y mejora el rendimiento. A medida que los fabricantes priorizan cada vez más la sostenibilidad y la eficiencia, el cambio hacia más materiales ligeros se refleja en las crecientes tasas de adopción de tubos de freno de aluminio.

Acero (Dominante) vs. Aluminio (Emergente)

Los tubos de freno de acero son conocidos por su superior resistencia y resistencia a la corrosión, lo que los convierte en la opción dominante en aplicaciones automotrices de alta carga. Su ventaja de costo solidifica aún más su posición en el mercado. Por otro lado, los tubos de freno de aluminio están emergiendo como una alternativa preferida, especialmente en la fabricación de vehículos eléctricos y vehículos híbridos. La naturaleza ligera del aluminio reduce significativamente el peso total del vehículo, lo que resulta en una mejor economía de combustible y rendimiento. A medida que las tendencias de la industria se inclinan hacia una mayor eficiencia y sostenibilidad del vehículo, es probable que el aluminio vea un aumento en la tracción del mercado, presentando así oportunidades competitivas junto a las ofertas tradicionales de acero.

Por Tipo de Vehículo: Automóviles de Pasajeros (Más Grandes) vs. Vehículos Comerciales (De Crecimiento Más Rápido)

En el mercado de tubos de freno automotrices, la distribución del segmento revela que automóviles de pasajeros tienen una participación significativa, siendo el segmento más grande en términos de volumen. El dominio de este segmento se atribuye al alto número de automóviles de pasajeros en la carretera, impulsado por la demanda del consumidor de vehículos personales y soluciones de movilidad urbana. Los vehículos comerciales también son un segmento notable, capturando una porción sustancial del mercado debido a su papel crítico en el transporte de mercancías y operaciones de logística.

Automóviles de Pasajeros (Dominante) vs. Vehículos Comerciales (Emergentes)

El segmento de automóviles de pasajeros se caracteriza por una amplia gama de aplicaciones, necesitando sistemas de frenos intrincados para la seguridad y eficiencia. Este segmento domina debido a la persistente demanda del consumidor de vehículos personales e innovaciones en tecnología automotriz, lo que lleva a características de seguridad mejoradas. Por otro lado, los vehículos comerciales, aunque emergentes, están aumentando rápidamente su presencia en el mercado debido al creciente sector del comercio electrónico. Esta tendencia impulsa la necesidad de sistemas de frenos robustos, asegurando seguridad y fiabilidad en diversas operaciones de alta carga. A medida que crece la demanda de logística y transporte, se espera que estos vehículos comerciales sean testigos de avances significativos en la tecnología de frenos.

Por Proceso de Producción: Tubos Sin Costura (Más Grandes) vs. Tubos Soldados (De Crecimiento Más Rápido)

En el mercado de tubos de freno automotrices, el segmento del proceso de producción está en gran medida dominado por tubos sin costura, que ofrecen ventajas significativas de rendimiento en términos de resistencia y durabilidad. Este método representa una porción sustancial del mercado, convirtiéndolo en la opción preferida para muchos fabricantes automotrices. Los tubos soldados, por otro lado, han surgido como una alternativa competitiva, ganando tracción entre los productores conscientes de los costos debido a su eficiencia de fabricación y menores costos de material.

A medida que la demanda del consumidor por componentes automotrices eficientes y de alto rendimiento aumenta, las tendencias de crecimiento indican que los tubos soldados se están convirtiendo en el segmento de más rápido crecimiento, atrayendo a los fabricantes que buscan equilibrar costo y calidad. El desarrollo de técnicas avanzadas de soldadura ha mejorado la calidad y fiabilidad de los tubos soldados, impulsando aún más su adopción en el mercado. Estas tendencias reflejan un cambio hacia procesos de producción más versátiles que pueden adaptarse a las tecnologías automotrices emergentes.

Tubos Sin Costura (Dominante) vs. Tubos Soldados (Emergentes)

Los tubos sin costura se caracterizan por su proceso de fabricación que produce tubos sin costuras ni soldaduras, lo que mejora significativamente su integridad estructural y fiabilidad. Se reconoce ampliamente como el método de producción dominante en el mercado de tubos de freno automotrices debido a su superior resistencia y resistencia a la presión, lo que lo convierte en una opción preferida entre los fabricantes de vehículos de alto rendimiento. Por otro lado, los tubos soldados se consideran una alternativa emergente, que está ganando popularidad por su flexibilidad en el diseño y rentabilidad. A medida que las técnicas de producción continúan evolucionando, los tubos soldados se están volviendo más competitivos y se están adoptando en diversas aplicaciones automotrices, particularmente donde la reducción de peso y la eficiencia de fabricación son críticas. Esta dinámica refleja una tendencia creciente en la industria automotriz hacia soluciones innovadoras que satisfacen diversas demandas del consumidor.

Por Aplicación: Líneas de Freno (Más Grandes) vs. Mangueras de Freno (De Crecimiento Más Rápido)

En el mercado de tubos de freno automotrices, las líneas de freno tienen la mayor cuota de mercado debido a su papel esencial en el sistema de frenos del vehículo, asegurando una experiencia de conducción fiable y segura. Las mangueras de freno, aunque más pequeñas en comparación, están ganando tracción ya que ofrecen flexibilidad y resistencia a altas presiones, abordando desafíos automotrices específicos. Los tubos de freno, originalmente dominantes, están experimentando un declive gradual a medida que la innovación se desplaza hacia materiales más ligeros y adaptables.

Líneas de Freno (Dominantes) vs. Mangueras de Freno (Emergentes)

Las líneas de freno dominan el segmento de aplicación al ofrecer robustez y durabilidad, sirviendo como el conducto principal para el fluido hidráulico en los sistemas de frenos. Su instalación en varios tipos de vehículos, desde automóviles de pasajeros hasta camiones de alta carga, solidifica su posición en una gran parte del mercado. En contraste, las mangueras de freno están emergiendo como un componente crucial, elogiadas por su flexibilidad, lo que permite una mejor maniobrabilidad de los conjuntos de frenos. Se prefieren cada vez más para diseños de vehículos modernos que incorporan sistemas de suspensión complejos, impulsando así su rápido crecimiento en el mercado.

Obtenga información más detallada sobre Mercado de Tubos de Freno Automotriz

Perspectivas regionales

América del Norte: Líder del mercado en innovación

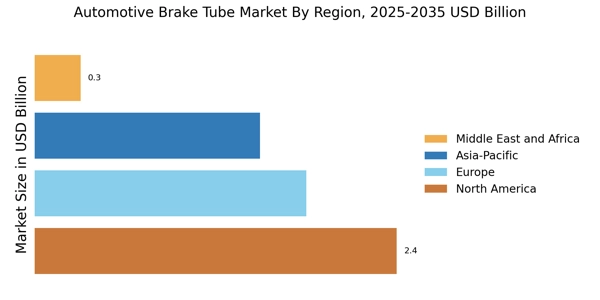
América del Norte es el mercado más grande para tubos de freno automotriz, con aproximadamente el 40% de la cuota de mercado global. El crecimiento de la región está impulsado por el aumento de la producción de vehículos, regulaciones de seguridad estrictas y un cambio hacia vehículos eléctricos. La demanda de sistemas de frenos de alta calidad se ve aún más impulsada por los avances en tecnología y las preferencias de los consumidores por características de seguridad. Los catalizadores regulatorios, como los estándares de la Administración Nacional de Seguridad del Tráfico en las Carreteras (NHTSA), juegan un papel crucial en la configuración de la dinámica del mercado. Los Estados Unidos y Canadá son los países líderes en esta región, con importantes fabricantes y proveedores automotrices estableciendo una fuerte presencia. Actores clave como Continental AG, Bendix Commercial Vehicle Systems y Parker Hannifin Corporation dominan el paisaje competitivo. El enfoque en la innovación y la sostenibilidad es evidente, ya que las empresas invierten en investigación y desarrollo para mejorar la oferta de productos y satisfacer las demandas cambiantes de los consumidores.

Europa: Crecimiento del mercado impulsado por regulaciones

Europa es el segundo mercado más grande para tubos de freno automotriz, representando aproximadamente el 30% de la cuota de mercado global. El crecimiento de la región está impulsado por regulaciones ambientales estrictas, el aumento de los estándares de seguridad de los vehículos y una creciente demanda de vehículos eléctricos e híbridos. Las regulaciones de la Unión Europea sobre emisiones y seguridad son impulsores significativos, empujando a los fabricantes a innovar y cumplir con nuevos estándares, mejorando así la dinámica del mercado. Alemania, Francia y el Reino Unido son los países líderes en este mercado, con una robusta industria automotriz y una fuerte presencia de actores clave como Bosch Automotive y Trelleborg AB. El paisaje competitivo se caracteriza por una mezcla de empresas establecidas y actores emergentes, todos esforzándose por satisfacer la creciente demanda de sistemas de frenos avanzados. El enfoque en la sostenibilidad y los avances tecnológicos está remodelando el mercado, asegurando una trayectoria de crecimiento constante.

Asia-Pacífico: Potencial de mercado emergente

Asia-Pacífico está presenciando un crecimiento rápido en el mercado de tubos de freno automotriz, con aproximadamente el 25% de la cuota de mercado global. La expansión de la región está impulsada por el aumento de la producción de vehículos, la urbanización y el aumento de los ingresos disponibles. Países como China e India están liderando este crecimiento, apoyados por iniciativas gubernamentales para impulsar el sector automotriz y mejorar la infraestructura. La demanda de sistemas de frenos avanzados también está aumentando debido a las crecientes preocupaciones de seguridad y los requisitos regulatorios. China es el mercado más grande de la región, seguido por Japón e India, con actores clave como Aisin Seiki Co., Ltd. y Nissin Kogyo Co., Ltd. dominando el paisaje. El entorno competitivo está marcado por una mezcla de empresas locales e internacionales, todas compitiendo por la cuota de mercado. El enfoque en la innovación y la tecnología es evidente, ya que los fabricantes invierten en investigación y desarrollo para mejorar la oferta de productos y satisfacer las necesidades cambiantes de los consumidores.

Medio Oriente y África: Oportunidades de mercado no explotadas

La región de Medio Oriente y África está emergiendo gradualmente en el mercado de tubos de freno automotriz, con aproximadamente el 5% de la cuota de mercado global. El crecimiento está impulsado por el aumento de la propiedad de vehículos, la urbanización y el desarrollo de infraestructura. Países como Sudáfrica y los EAU están presenciando un aumento en las ventas automotrices, apoyados por iniciativas gubernamentales para mejorar las redes de transporte. La demanda de sistemas de frenos de alta calidad también está aumentando debido a los crecientes estándares de seguridad y la conciencia del consumidor. Sudáfrica es el mercado líder en esta región, con una creciente presencia de fabricantes automotrices internacionales. El paisaje competitivo está evolucionando, con empresas locales y el mercado de tubos de freno automotriz. Las empresas se están enfocando en establecer instalaciones de fabricación para satisfacer la creciente demanda, mientras que también invierten en tecnología para mejorar la calidad y el rendimiento del producto.

Mercado de Tubos de Freno Automotriz Regional Image

Jugadores clave y perspectivas competitivas

El mercado de tubos de freno automotriz se caracteriza actualmente por un paisaje competitivo dinámico, impulsado por avances tecnológicos y un aumento de las regulaciones de seguridad. Los actores clave como Continental AG (Alemania), Bendix Commercial Vehicle Systems LLC (EE. UU.) y Bosch Automotive (Alemania) están estratégicamente posicionados para aprovechar la innovación y expandir su presencia en el mercado. Continental AG (Alemania) se enfoca en mejorar la seguridad y el rendimiento del producto a través de materiales y técnicas de fabricación avanzadas, mientras que Bendix Commercial Vehicle Systems LLC (EE. UU.) enfatiza la integración de tecnologías inteligentes en sus sistemas de frenos. Bosch Automotive (Alemania) también está invirtiendo fuertemente en investigación y desarrollo para crear soluciones de frenado más eficientes y sostenibles, lo que indica un cambio colectivo hacia la innovación como principal motor competitivo. En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación para reducir costos y mejorar la eficiencia de la cadena de suministro. Esta tendencia parece ser particularmente pronunciada en regiones con alta producción automotriz, como América del Norte y Europa. La estructura del mercado está moderadamente fragmentada, con varios actores clave que poseen cuotas de mercado sustanciales, pero numerosas empresas más pequeñas también contribuyen a la dinámica competitiva. La influencia colectiva de estos actores principales da forma al mercado, ya que a menudo establecen los estándares de calidad e innovación que las empresas más pequeñas se esfuerzan por cumplir.

En agosto, Continental AG (Alemania) anunció una asociación con un importante fabricante de vehículos eléctricos para desarrollar tubos de freno livianos que mejoren la eficiencia energética. Este movimiento estratégico no solo se alinea con la creciente tendencia hacia la electrificación en el sector automotriz, sino que también posiciona a Continental como un líder en soluciones de frenado sostenibles. Se espera que la colaboración produzca avances significativos en la tecnología de frenos, estableciendo potencialmente nuevos estándares para la industria.

En septiembre, Bendix Commercial Vehicle Systems LLC (EE. UU.) lanzó una nueva línea de tubos de freno diseñados específicamente para vehículos pesados, incorporando materiales avanzados que mejoran la durabilidad y el rendimiento. Esta iniciativa refleja el compromiso de Bendix de abordar los desafíos únicos que enfrentan los vehículos comerciales, fortaleciendo así su posición en el mercado. La introducción de estos productos probablemente mejorará la lealtad del cliente y expandirá la huella de Bendix en el segmento de vehículos comerciales.

En julio, Bosch Automotive (Alemania) presentó una nueva plataforma digital destinada a optimizar el rendimiento del sistema de frenos a través de análisis de datos en tiempo real. Esta plataforma permite el mantenimiento predictivo y mejora la seguridad general de los vehículos. Al integrar tecnologías de IA e IoT, Bosch no solo está mejorando su oferta de productos, sino que también está estableciendo un precedente para la industria, indicando un cambio hacia soluciones basadas en datos en la seguridad automotriz.

A partir de octubre, las tendencias competitivas en el mercado de tubos de freno automotriz están cada vez más definidas por la digitalización, la sostenibilidad y la integración de tecnologías avanzadas. Las alianzas estratégicas entre los actores clave están dando forma al paisaje, fomentando la innovación y mejorando la oferta de productos. La evolución de la diferenciación competitiva parece estar alejándose de la competencia tradicional basada en precios hacia un enfoque en la innovación tecnológica, la fiabilidad y la eficiencia de la cadena de suministro. Este cambio sugiere que las empresas que priorizan la I+D y las asociaciones estratégicas probablemente emergerán como líderes en el mercado.

Las empresas clave en el mercado Mercado de Tubos de Freno Automotriz incluyen

Desarrollos recientes de la industria

Los desarrollos recientes en el mercado de tubos de freno automotriz destacan un enfoque en los avances tecnológicos y las asociaciones estratégicas entre actores clave como Aisin Seiki, Bosch y Brembo, con el objetivo de mejorar la seguridad y el rendimiento en los sistemas de frenos automotrices. Con la creciente demanda de vehículos eléctricos, hay un énfasis creciente en materiales livianos y procesos de fabricación, que empresas como Continental y Wabco están persiguiendo activamente. Además, las adquisiciones están dando forma al paisaje del mercado, con transacciones notables que involucran a actores como Hitachi Metals y ArcelorMittal que fortalecen su posición en el segmento automotriz.

La creciente valoración de mercado de empresas, incluyendo Trelleborg y Dorman Products, refleja la resiliencia y el potencial de crecimiento de la industria, impulsados por la innovación y los objetivos de sostenibilidad. Los asuntos actuales indican un entorno competitivo elevado, con empresas enfocándose en expandir su alcance geográfico y optimizar las cadenas de suministro para satisfacer las demandas cambiantes de los consumidores y las regulaciones. El sector de tubos de freno automotriz está presenciando una transformación que enfatiza no solo la eficiencia y el rendimiento, sino también el impacto ambiental, convirtiéndolo en un área crucial de desarrollo para las principales empresas automotrices.

Perspectivas futuras

Mercado de Tubos de Freno Automotriz Perspectivas futuras

Se proyecta que el Mercado de Tubos de Freno Automotriz crecerá a un CAGR del 3.49% desde 2025 hasta 2035, impulsado por los avances en la tecnología automotriz y el aumento de las regulaciones de seguridad.

Nuevas oportunidades se encuentran en:

  • Expansión en sistemas de tubos de freno para vehículos eléctricos

Para 2035, se espera que el mercado logre un crecimiento robusto, reflejando las demandas automotrices en evolución.

Segmentación de mercado

Perspectiva de Aplicación del Mercado de Tubos de Freno Automotriz

  • Líneas de Freno
  • Mangueras de Freno
  • Tuberías de Freno

Perspectiva de Tipo de Vehículo del Mercado de Tubos de Freno Automotriz

  • Automóviles de Pasajeros
  • Vehículos Comerciales
  • Camiones Ligeros
  • Camiones Pesados

Perspectiva de Tipo de Material del Mercado de Tubos de Freno Automotriz

  • Acero
  • Aluminio
  • Cobre
  • Plástico

Perspectiva de Proceso de Producción del Mercado de Tubos de Freno Automotriz

  • Tubería Sin Costura
  • Tubería Soldada
  • Formado por Doblado

Alcance del informe

TAMAÑO DEL MERCADO 2024 5.897 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 6.103 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 8.602 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 3.49% (2025 - 2035)
ALCANCE DEL INFORME Pronóstico de ingresos, paisaje competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de pronóstico del mercado 2025 - 2035
Datos históricos 2019 - 2024
Unidades de pronóstico del mercado Mil millones de USD
Principales empresas perfiladas Continental AG (DE), Bendix Commercial Vehicle Systems LLC (US), Trelleborg AB (SE), Parker Hannifin Corporation (US), Aisin Seiki Co., Ltd. (JP), Bosch Automotive (DE), Dura Automotive Systems LLC (US), Nissin Kogyo Co., Ltd. (JP)
Segmentos cubiertos Tipo de material, tipo de vehículo, proceso de producción, aplicación, regional
Principales oportunidades del mercado La integración de materiales y tecnologías avanzadas mejora la seguridad y el rendimiento en el mercado de tubos de freno automotriz.
Dinámicas clave del mercado La creciente demanda de materiales livianos impulsa la innovación en la fabricación y el diseño de tubos de freno automotriz.
Países cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Preguntas frecuentes

¿Cuál es la valoración de mercado proyectada del Mercado de Tubos de Freno Automotriz para 2035?

Se espera que la valoración de mercado proyectada del Mercado de Tubos de Freno Automotriz alcance 8.602 mil millones de USD para 2035.

¿Cuál fue la valoración de mercado del Mercado de Tubos de Freno Automotriz en 2024?

La valoración total del mercado del Mercado de Tubos de Freno Automotriz fue de 5.897 mil millones de USD en 2024.

¿Cuál es el CAGR esperado para el Mercado de Tubos de Freno Automotriz durante el período de pronóstico 2025 - 2035?

El CAGR esperado para el Mercado de Tubos de Freno Automotriz durante el período de pronóstico 2025 - 2035 es del 3.49%.

¿Qué segmento de tipo de material se proyecta que tendrá la mayor valoración para 2035?

Se proyecta que el segmento de Acero tendrá la mayor valoración, alcanzando entre 3.5 y 4.5 mil millones de USD para 2035.

¿Cuáles son las aplicaciones clave de los tubos de freno automotriz?

Las aplicaciones clave de los tubos de freno automotriz incluyen Líneas de Freno, Mangueras de Freno y Tubos de Freno, con los Tubos de Freno proyectados para alcanzar 3.476 mil millones de USD para 2035.

¿Qué segmento de tipo de vehículo se anticipa que crecerá más para 2035?

Se anticipa que el segmento de Automóviles de Pasajeros crecerá más, con una valoración proyectada de 3.5 mil millones de USD para 2035.

¿Quiénes son los principales actores en el Mercado de Tubos de Freno Automotriz?

Los actores principales en el Mercado de Tubos de Freno Automotriz incluyen Continental AG, Bendix Commercial Vehicle Systems LLC y Bosch Automotive.

¿Qué segmento de proceso de producción se espera que vea un crecimiento significativo para 2035?

Se espera que el segmento de Tubos Sin Costura vea un crecimiento significativo, proyectándose alcanzar 3.6 mil millones de USD para 2035.

¿Cómo se compara el segmento de Aluminio con otros tipos de materiales en términos de valoración proyectada?

Se proyecta que el segmento de Aluminio alcance entre 2.0 y 2.5 mil millones de USD para 2035, indicando un crecimiento moderado en comparación con el Acero.

¿Cuál es la valoración proyectada para el segmento de Camiones Pesados para 2035?

Se proyecta que el segmento de Camiones Pesados alcance entre 1.1 y 1.5 mil millones de USD para 2035.

Autor
Author Author Profile Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.