Automatic Pill Dispenser Market (2026 - 2035)

Informe de investigación del mercado de dispensadores automáticos de pastillas Información por tipo (Sistema de dispensación automatizado centralizado y Sistema de dispensación automatizado descentralizado), por usuarios finales (Farmacia hospitalaria, Farmacia minorista, Atención médica en el hogar y otros), y por región (América del Norte, Europa, Asia-Pacífico y Resto del mundo) - Crecimiento y pronóstico de la industria 2025 a 2035

Forecast Period
2026-2035
CAGR
7.8%
2025 Market Size
USD 3.74 Billion
2035 Market Size
USD 7.81 Billion
Healthcare ● Updated September 7, 2026 Report ID: MRFR/HC/6536-HCR | Pages: 90 | Author: Vikita Thakur, Kinjoll Dey

Automatic Pill Dispenser Market Summary

El Mercado de Dispensadores Automáticos de Pastillas se situó en USD 3.74 mil millones en 2025 y abre la ventana de pronóstico en USD 3.97 mil millones en 2026, subiendo a USD 7.81 mil millones para 2035 con un CAGR del 7.8%. Dos catalizadores anclan esa trayectoria. Primero, los Centros de Servicios de Medicare y Medicaid de EE. UU. ampliaron el reembolso de monitoreo remoto de pacientes, con volúmenes de facturación CPT 99453–99458 aumentando drásticamente desde 2021 [1]. Segundo, las reglas de verificación de códigos de barras y desvío de sustancias controladas han empujado a los comités de capital de farmacias hospitalarias a reemplazar los carros manuales en ciclos de renovación fijos [2].

Los viejos armarios mecánicos, fuera de línea y con auditorías pesadas están siendo reemplazados por unidades en red que registran la hora de cada dosis y la alimentan en el registro de salud electrónico. La integración ya no es un lujo, sino un requisito de compra. La Oficina del Coordinador Nacional de EE. UU. estima que el 96% de los hospitales de atención aguda no federales operan actualmente EHR certificados [3]; los proveedores que agrupan equipos con software de reabastecimiento predictivo informan ciclos de ventas mucho más cortos.


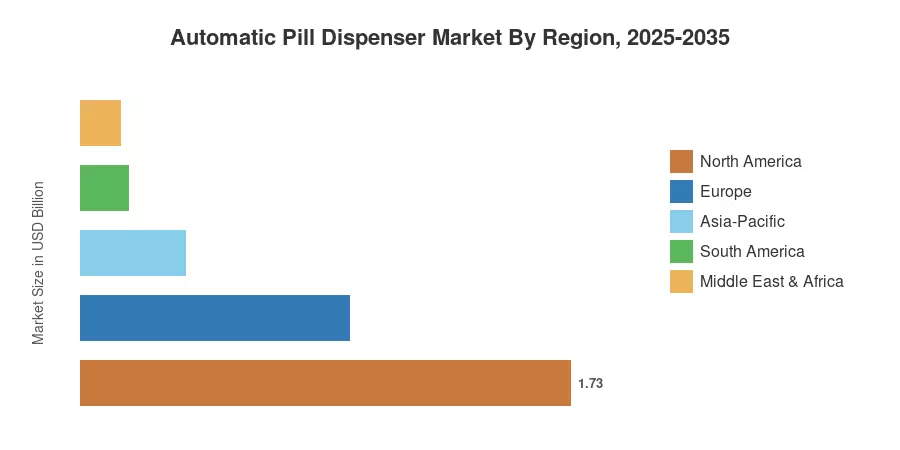
América del Norte tiene el 46.2% de la participación en los ingresos de 2025, ayudada por la alta adopción de automatización hospitalaria y el escrutinio de seguridad de medicamentos de la Comisión Conjunta. Se espera que Asia-Pacífico se desarrolle más rápido con un CAGR del 9.9% hasta 2035 a medida que China y Japón modernicen hospitales terciarios. Europa es el segundo mercado más grande con un 25.4%, impulsado por el gasto en cumplimiento de la Regulación de Dispositivos Médicos de la UE. La próxima década pertenecerá a quien cree un servicio facturable a partir de datos de adherencia.


Principales Conclusiones del Informe

• Por Tecnología

  • Los dispensadores electrónicos representaron el 45.6% de los ingresos del Mercado de Dispensadores Automáticos de Pastillas en 2025, siendo la base instalada por defecto en atención aguda.
  • Las unidades predictivas asistidas por IA están avanzando a un CAGR del 11.0%, la curva tecnológica más pronunciada en el Mercado de Dispensadores Automáticos de Pastillas.
  • Las unidades conectadas generaron aproximadamente USD 0.98 mil millones en 2025 a medida que los flujos de trabajo de telemedicina maduraron.

• Por Sector

  • Las farmacias hospitalarias comandaron el 65.8% de los ingresos de 2025, ancladas por la mitigación de brechas de personal.
  • La demanda de cuidado de la salud en el hogar se expande a un CAGR del 12.4%, el segmento de aplicación más rápido.
  • Las instalaciones de atención a largo plazo contribuyeron con cerca de USD 0.26 mil millones en 2025

• Por Geografía

  • América del Norte capturó el 46.2% de los ingresos de 2025
  • Asia-Pacífico presenta un CAGR del 9.9% durante 2026–2035
  • Europa generó aproximadamente USD 0.95 mil millones en 2025


Tamaño del Mercado y Pronóstico (2021–2035)

Las cifras aquí son una mezcla de divulgaciones de ingresos de proveedores, licitaciones de adquisiciones hospitalarias, estadísticas de importación de dispositivos a nivel aduanero y un modelo de base instalada de aproximadamente 11,400 instalaciones de atención aguda en las cinco regiones rastreadas. Los años históricos se concilian con archivos auditados; los años de pronóstico se basan en tasas de reemplazo de cohortes para armarios de más de siete años de antigüedad.
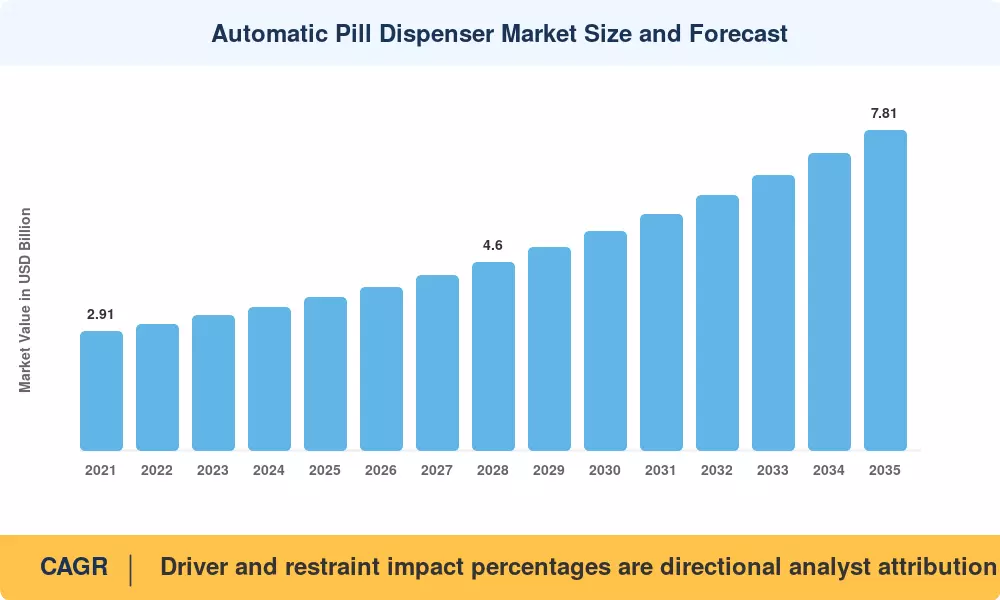
Tamaño del Mercado de Dispensadores Automáticos de Pastillas y Pronóstico
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Los porcentajes de impacto a continuación son atribuciones direccionales derivadas del peso analítico de las encuestas de adquisiciones y la regresión contra los datos de envíos. Indican el tirón relativo sobre el crecimiento, no componentes aditivos del CAGR principal, y los impulsores individuales se superponen en sus efectos.

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Expansión del reembolso por monitoreo remoto 1.7 América del Norte, Europa Corto plazo (≤2 años)
Falta de personal de farmacéuticos clínicos y enfermeras 1.5 Global Mediano plazo (2–4 años)
Mandatos de auditoría de desvío de sustancias controladas 1.2 América del Norte Corto plazo (≤2 años)
Prevalencia de enfermedades crónicas y polifarmacia 1.4 Asia-Pacífico, Europa Largo plazo (≥4 años)
Interoperabilidad de EHR y adopción de FHIR 0.9 América del Norte, Europa Mediano plazo (2–4 años)
Financiamiento de políticas de envejecimiento en el lugar y cuidado en el hogar 1.3 Japón, Países Nórdicos, EE. UU. Largo plazo (≥4 años)
Protocolos de ensayos clínicos descentralizados 0.6 Global Mediano plazo (2–4 años)


El Reembolso Convierte la Adherencia en Ingresos

Las Brechas de Personal Obligan a la Automatización

Los departamentos de farmacia hospitalaria en los Estados Unidos reportaron tasas de vacantes cercanas al 9% para técnicos de farmacia en 2024, con costos de rotación estimados en USD 40,000 por puesto [9]. La automatización absorbe el trabajo repetitivo de llenado de carros y conteo cíclico que impulsa la deserción. Las instalaciones que implementan sistemas centralizados típicamente reportan una reducción del 60–70% en los toques de dispensación manual, liberando al personal licenciado para la revisión clínica.

Los Controles de Desvío se Endurecen

Las acciones de cumplimiento de la DEA contra sistemas hospitalarios por fallas en el mantenimiento de registros han llevado a acuerdos que superan los USD 4 millones en casos individuales [2]. Los armarios autenticados biométricamente con registros de auditoría inmutables acortan los plazos de investigación de semanas a horas. Los oficiales de cumplimiento, no los clínicos, firman cada vez más la requisición.

Polifarmacia a Gran Escala

La Organización Mundial de la Salud vincula los errores de medicación con costos globales que se acercan a USD 42 mil millones anuales, siendo los adultos mayores con cinco o más recetas concurrentes los que corren un riesgo desproporcionado [10]. La cohorte de Japón de mayores de 75 años supera los 20 millones de personas. Los dispositivos que preclasifican, bloquean por tiempo y alertan atacan directamente esa superficie de error.


Análisis del Impacto de las Restricciones

Restricción ~% Arrastre en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Altos costos de capital inicial e integración -1.6 Mercados emergentes Corto plazo (2–4 años)
Carga de ciberseguridad y parches de dispositivos médicos -1.1 América del Norte, Europa Corto plazo (≤2 años)
Brechas de reembolso para unidades de grado de consumo -0.9 Global Corto plazo (2–4 años)
Disrupción del flujo de trabajo y resistencia de los clínicos -0.7 Global Corto plazo (≤2 años)
Clasificación regulatoria fragmentada -0.6 Asia-Pacífico, MEA Largo plazo (≥4 años)


La Barrera de Capital

Un sistema centralizado completamente integrado para un hospital de 400 camas cuesta entre 1.2 millones y 2.8 millones de USD una vez que se cuentan las interfaces, la validación y la capacitación [13]. Los hospitales públicos en India, Brasil y gran parte de África no pueden superar ese obstáculo sin financiamiento concesional. Los proveedores han respondido con contratos de servicio gestionado, pero la adopción de esos modelos sigue siendo escasa fuera de América del Norte.

La Exposición Cibernética Ahora es un Veto de Compra

Los requisitos de ciberseguridad previos a la comercialización de la FDA bajo la Sección 524B entraron en vigor en 2023, obligando a los fabricantes a proporcionar una lista de materiales de software y un compromiso de parches [14]. Los CIO de hospitales rechazan rutinariamente los armarios que no pueden unirse a la autenticación única o a la segmentación de confianza cero. Las flotas heredadas que ejecutan sistemas operativos no soportados se han convertido en pasivos en lugar de activos en depreciación.

Los Dispositivos de Consumo Caen Entre las Categorías de Pagadores

Las unidades domésticas a menudo se encuentran fuera de los programas de equipos médicos duraderos, dejando a las familias a pagar de su bolsillo entre 300 y 900 USD por dispositivo más tarifas de suscripción [1]. Hasta que se resuelvan las determinaciones de cobertura nacional, el volumen de consumo seguirá a la demanda clínica.


Automatic Pill Dispenser Market Opportunities

Datos de Adherencia como un Activo Facturable

Los eventos de dosis con marca de tiempo son clínicamente valiosos para patrocinadores farmacéuticos, proveedores que asumen riesgos y pagadores que ejecutan programas de calificación estelar. Los proveedores que licencian flujos de adherencia desidentificados pueden construir márgenes muy por encima del hardware, reflejando lo que logró el monitoreo remoto de glucosa [12]. Este es el modelo de negocio más claro disponible en el Mercado de Dispensadores Automáticos de Pastillas.

Licencias de Salud Pública en Mercados Emergentes

La red Ayushman Bharat de India y los presupuestos de modernización del SUS de Brasil están financiando mejoras en hospitales terciarios donde la automatización de dispensación tiene una penetración casi nula [8]. Los armarios de tamaño adecuado y con menos SKU, con un precio inferior a 120,000 USD, abren un nivel de volumen que los incumbentes han ignorado en gran medida.

Ensayos Clínicos Descentralizados

Los patrocinadores que ejecutan protocolos remotos necesitan responsabilidad auditables del producto de investigación. Los dispensadores conectados con registros de manipulación satisfacen ese requisito, y los presupuestos de ensayos toleran costos de dispositivos que los sistemas de salud no lo harán [12].

Consolidación de Cuidado a Largo Plazo

Los operadores de múltiples sitios que estandarizan en una plataforma compran en flotas, no en unidades. Las organizaciones de compras grupales que cubren más de 5,000 instalaciones de enfermería especializada en los Estados Unidos están consolidando activamente proveedores [6].

Micro-Automatización en Farmacias Minoristas

Las farmacias comunitarias que enfrentan un crecimiento en el volumen de recetas sin margen para aumentar el personal están adoptando unidades robóticas de llenado de mostrador. Las cadenas que están pilotando estas informan ganancias en la capacidad de recetas cercanas al 25% por hora de técnico [6].


Automatic Pill Dispenser Market Future Outlook

El Reabastecimiento Predictivo se Convierte en Estándar

La previsión de demanda basada en aprendizaje automático integrada en el firmware del gabinete está pasando de piloto a especificación. Los primeros despliegues informan reducciones de agotamiento de stock cercanas al 35% y ahorros en costos de mantenimiento de inventario de USD 180,000 anuales por cada gran instalación [13]. Para 2030, los compradores tratarán la lógica de niveles estáticos como ahora tratan los MAR en papel.

La Economía de Plataforma Redefine los Márgenes de los Proveedores

Los márgenes brutos de hardware se comprimen a medida que los fabricantes asiáticos ingresan al mercado. Los ingresos recurrentes por software, análisis y servicios gestionados representarán un estimado del 40% de los fondos de ganancias de los proveedores para 2033, frente a menos del 20% hoy, reestructurando cómo el Mercado de Dispensadores Automáticos de Pastillas valora a sus líderes.

El Cuidado en el Hogar Desplaza el Crecimiento a Nivel de Sala

El gasto global en salud para el cuidado en el hogar está aumentando más rápido que el cuidado institucional en la mayoría de los miembros de la OCDE [11]. Los dispositivos diseñados para encimeras de cocina —no para salas de farmacia— absorberán una parte creciente de unidades incrementales, aunque los ingresos por unidad se mantengan muy por debajo de los sistemas clínicos.

Sostenibilidad e Informes sobre el Ciclo de Vida de los Dispositivos

Las obligaciones de informes de sostenibilidad corporativa de la UE ahora alcanzan a los proveedores de dispositivos médicos, impulsando esquemas de devolución y programas de gabinetes reacondicionados. Las unidades reacondicionadas ya se comercializan al 45–55% de los precios nuevos y extienden la vida útil de la flota de cuatro a seis años [16].


Automatic Pill Dispenser Market Segmentation

La estructura del segmento en el Mercado de Dispensadores Automáticos de Pastillas sigue cuatro dimensiones: tipo, capacidad, aplicación y tecnología. La concentración es alta en tipo y aplicación, considerablemente más plana en capacidad.

Por Tipo

Segmento Métrica 2025 Principal Motor de Demanda
Centralizado 68.7% de participación Consolidación de farmacias hospitalarias
Descentralizado USD 0.65 mil millones Eficiencia de enfermería a nivel de sala
Inteligente/Habilitado para IoT 12.2% CAGR Reembolso por monitoreo remoto
Robótico USD 0.17 mil millones Cumplimiento de recetas de alto volumen


Los sistemas centralizados dominan porque la economía solo funciona a gran escala: un centro de farmacia automatizado puede servir a todo un campus de múltiples edificios. Las unidades inteligentes y habilitadas para IoT crecen más rápido desde una base pequeña, y son el segmento donde los nuevos entrantes tienen economías de entrada realistas: el hardware es más simple y la distribución es directa al consumidor o a través de agencias de salud en el hogar en lugar de a través de comités de capital hospitalario.

Por Capacidad

Segmento Métrica 2025 Principal Motor de Demanda
Baja 21.5% de participación Uso en hogares y pequeñas clínicas
Media 47.2% de participación Hospitales comunitarios y farmacia minorista
Alta 9.6% CAGR Farmacia centralizada y por correo


La capacidad de rango medio es el punto dulce de volumen, coincidiendo con los conteos de SKU de instalaciones entre 100 y 400 camas. Las unidades de alta capacidad crecen más rápido a medida que los centros de cumplimiento de farmacia por correo y especialidad escalan.

Por Aplicación

Segmento Métrica 2025 Principal Motor de Demanda
Farmacia Hospitalaria 65.8% de participación Control de desvío y brechas de personal
Farmacia Minorista USD 0.49 mil millones Volumen de recetas por hora de técnico
Cuidado de Salud en el Hogar 12.4% CAGR Códigos de envejecimiento en el lugar y monitoreo
Cuidado a Largo Plazo USD 0.26 mil millones Estandarización de operadores de múltiples sitios
Ambulatorio 8.6% CAGR Crecimiento de centros de cirugía ambulatoria


La farmacia hospitalaria sigue siendo el ancla de ingresos del Mercado de Dispensadores Automáticos de Pastillas y permanecerá así hasta 2035, pero su participación se erosiona aproximadamente ocho puntos porcentuales durante la década. El cuidado de salud en el hogar es donde la narrativa cambia: lo que comenzó como un producto de conveniencia para cuidadores ahora se encuentra dentro de planes de atención reembolsados, y los proveedores que resolvieron la usabilidad de grado consumidor temprano tienen una ventaja duradera en la gestión de medicamentos en el hogar.

Por Tecnología

Segmento Métrica 2025 Principal Motor de Demanda
Mecánico 18.9% de participación Configuraciones de bajo costo y fuera de la red
Electrónico 45.6% de participación Ciclos de reemplazo de base instalada
Conectado USD 0.98 mil millones Mandatos de integración de EHR
Asistido por IA 11.0% CAGR Caso de valor de reabastecimiento predictivo


Los dispensadores electrónicos basados en alarmas mantienen la mayor participación tecnológica simplemente porque definen la base instalada actual. Las unidades asistidas por IA crecen más rápido, y su ventaja es comercial en lugar de clínica: permiten a los proveedores vender un modelo de ROI en lugar de una lista de características.


Análisis de Participación de Mercado Regional

Región Métrica 2025 Temas de Inversión Primarios
América del Norte 46.2% de participación Control de desviación, armarios nativos de EHR, monitoreo en casa
Europa USD 0.95 mil millones Cumplimiento de MDR, prescripción electrónica transfronteriza
Asia-Pacífico 9.9% CAGR (2026–2035) Modernización de hospitales terciarios, envejecimiento en el lugar
América del Sur USD 0.17 mil millones Modernización de licitaciones públicas
Medio Oriente y África 3.7% de participación Construcción de hospitales soberanos
Total USD 3.74 mil millones

El rendimiento regional en el mercado de dispensadores automáticos de pastillas se divide según la madurez del reembolso en lugar de solo por ingresos. Donde los pagadores financian la adherencia, los dispositivos conectados se venden; donde no lo hacen, la demanda se mantiene confinada a los presupuestos de capital hospitalarios.


América del Norte

País Métrica Motor Clave
EE. UU. 84.1% de la región Exposición a auditorías de la DEA y códigos de monitoreo de CMS
Canadá USD 0.19 mil millones Subvenciones para automatización de hospitales provinciales
México 8.4% CAGR Programa de actualización de instalaciones del IMSS


La demanda estadounidense está impulsada por reemplazos. Aproximadamente el 70% de los armarios instalados son anteriores a 2019, y los requisitos de interoperabilidad bajo las reglas de bloqueo de información de la Ley de Curaciones del Siglo XXI hacen que las flotas más antiguas sean progresivamente más difíciles de justificar [3]. La compra canadiense es más lenta pero concentrada, con autoridades de salud provinciales licitando a escala del sistema.

Europa

País Métrica Motor Clave
Alemania 24.6% de la región Financiación digital del hospital según la ley de futuro hospitalario
Reino Unido 19.3% de la región Programas de optimización de medicamentos del NHS
Francia USD 0.13 mil millones Centralización de farmacias hospitalarias
Italia 8.9% CAGR Consolidación de adquisiciones regionales
España 7.8% de la región Digitalización de hospitales públicos
Países Nórdicos 9.4% CAGR Financiación de políticas de envejecimiento en el lugar
Rusia USD 0.04 mil millones Sustitución de fabricación nacional
Resto de Europa 11.2% de la región Renovación de flotas impulsada por la MDR de la UE


La ley de futuro hospitalario de Alemania comprometió aproximadamente EUR 4.3 mil millones en fondos federales de digitalización, una parte de los cuales fluye directamente a sistemas de medicación de circuito cerrado [16]. La Regulación de Dispositivos Médicos de la UE ha forzado simultáneamente la recertificación de dispositivos más antiguos, convirtiendo un plazo de cumplimiento en un ciclo de reemplazo en todo el bloque.

Asia-Pacífico

País Métrica Motor Clave
China 33.8% de la región Requisitos de clasificación de hospitales terciarios
Japón USD 0.19 mil millones Población superenvejecida y robótica farmacéutica
India 12.6% CAGR Expansión de cadenas de hospitales privados
Corea del Sur 9.7% de la región Esquema de certificación de hospital inteligente
ASEAN USD 0.07 mil millones Infraestructura de turismo médico
Resto de Asia-Pacífico 6.4% de la región Actualizaciones de instalaciones financiadas por donantes


La evaluación del desempeño de hospitales terciarios nacionales de China puntúa las instalaciones en métricas de seguridad de medicamentos, lo que ha hecho que la dispensación automatizada sea un ítem de puntuación en lugar de un juego de eficiencia opcional [8]. Japón aborda el problema desde la dirección opuesta: con más del 29% de ciudadanos mayores de 65 años, la robótica farmacéutica comunitaria y las unidades en casa tienen tanto peso como los armarios hospitalarios.

América del Sur

País Métrica Motor Clave
Brasil 61.4% de la región Licitaciones de modernización hospitalaria del SUS
Argentina USD 0.03 mil millones Inversión en red de clínicas privadas
Resto de América del Sur 10.3% CAGR Construcciones hospitalarias chilenas y colombianas


Las compras brasileñas se realizan a través de ciclos de licitación pública que recompensan el contenido local y los largos términos de garantía, favoreciendo a los proveedores con depósitos de servicio regionales. La volatilidad de la moneda sigue siendo el mayor riesgo de temporización de acuerdos en todo el continente.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 34.7% de la región Programa de clúster de salud Visión 2030
EAU USD 0.03 mil millones Requisitos de acreditación de JCI
Sudáfrica 14.2% de la región Estandarización de grupos hospitalarios privados
Egipto 9.8% CAGR Despliegue de seguro de salud universal
Resto de MEA 12.6% de la región Fortalecimiento de farmacias financiadas por donantes


La demanda en el Golfo es de nuevos proyectos en lugar de reemplazos. La reestructuración del clúster de salud de Arabia Saudita ha especificado la gestión de medicamentos de circuito cerrado en nuevos diseños de hospitales, permitiendo a los operadores omitir completamente la generación mecánica [17]. La adquisición en el África subsahariana sigue siendo dependiente de subvenciones y es irregular.


Mercado de Dispensadores Automáticos de Pastillas por Región, 2025-2035

Comparación Competitiva

El nivel de concentración en el mercado de dispensadores automáticos de pastillas es Moderado. Los cinco principales proveedores representan aproximadamente el 52-58% de las ventas globales, generando un HHI aproximado en el rango de 900-1,100 – concentrado en el extremo clínico, realmente fragmentado en dispositivos para el hogar y de consumo donde compiten docenas de empresas regionales. La actividad de adquisiciones se ha dirigido hacia la competencia en software en lugar de la capacidad de fabricación.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Dispensadores Automáticos de Pastillas Posicionamiento Estratégico
Omnicell ~17–21% Armarios centralizados, preparación de IV, plataforma de adherencia Líder de categoría; estrategia de software adjunto
Becton, Dickinson and Company ~14–18% Dispensación Pyxis, robótica farmacéutica Parata Incumbente a gran escala con amplia presencia hospitalaria
Swisslog Healthcare ~7–10% Almacenamiento automatizado, logística farmacéutica Fuerte entrega de proyectos en Europa y el Golfo
Baxter International ~5–8% Sistemas de gestión de infusiones y medicamentos Juego de adyacencia desde la base de instalación de infusiones
ARxIUM ~4–6% Llenado robótico de alto volumen, software de flujo de trabajo Especialista en pedidos por correo y llenado central
ScriptPro ~3–5% Robótica de farmacia minorista, sistemas de flujo de trabajo Profundidad en el canal de farmacia comunitaria
Capsa Healthcare ~3–5% Carritos móviles, dispensación descentralizada Proveedor competitivo en costos a nivel de sala
Yuyama Co., Ltd. ~3–5% Embalaje de tabletas, robótica de dispensación Liderazgo en el mercado de Japón y ASEAN
Willach Group ~2–4% Almacenamiento y dispensación farmacéutica modular Enfoque en farmacias independientes europeas
MedMinder Systems ~1–3% Dispensadores conectados para el hogar, monitoreo celular Canal directo al consumidor y salud en el hogar
Hero Health ~1–3% Unidades para el hogar por suscripción, aplicación para cuidadores Modelo de negocio de suscripción al consumidor


Noticias y desarrollos recientes

  • Omnicell (marzo de 2024): Lanzó un nivel de análisis en la nube ampliado para su flota de dispensación, elevando los ingresos recurrentes por encima de un tercio de las ventas totales y señalando el cambio de software en la industria [18].
  • FDA de EE. UU. (octubre de 2023): Los requisitos de ciberseguridad de la sección 524B para el mercado se volvieron completamente aplicables, obligando a los fabricantes de dispositivos de dispensación a presentar listas de materiales de software con cada nueva presentación [14].
  • Becton, Dickinson and Company (julio de 2023): Completó la integración de Parata Systems en su unidad de automatización de farmacias, combinando armarios hospitalarios con robótica de farmacia comunitaria bajo una sola organización comercial [19].
  • CMS (enero de 2024): Aclaró las vías de facturación para el suministro de dispositivos de monitoreo terapéutico remoto, eliminando la ambigüedad que había ralentizado el despliegue de dispositivos en el hogar por parte de los sistemas de salud [1].
  • Swisslog Healthcare (septiembre de 2024): Aseguró un contrato de automatización multi-hospitalaria con un clúster de salud del Golfo que cubre la logística farmacéutica en instalaciones recién comisionadas [17].
  • Comisión Europea (enero de 2025): Extendió los plazos de transición seleccionados de MDR mientras confirmaba que los dispositivos heredados sin certificados válidos pierden acceso al mercado, acelerando la planificación de renovación de flotas [15].
  • Hero Health (mayo de 2024): Anunció una asociación con pagadores para colocar dispensadores de suscripción en el hogar con miembros de Medicare Advantage señalados por riesgo de adherencia [20].
  • Yuyama (noviembre de 2024): Introdujo una unidad de empaque de tabletas compacta dirigida a farmacias comunitarias de ASEAN con aproximadamente la mitad del espacio de modelos anteriores [21].


Automatic Pill Dispenser Market Report Scope

Parámetro Detalle
Alcance del Mercado Hardware, software y servicios asociados de dispensación de píldoras automatizados y conectados a nivel global.
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 7.8% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 3.74 Mil millones (2025); USD 3.97 Mil millones (2026); USD 7.81 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Atención Médica en el Hogar (aplicación); Asistido por IA (tecnología); Inteligente/Habilitado para IoT (tipo)
Empresas Perfiladas 11 proveedores líderes en canales clínicos, minoristas y de consumo
Moneda de Valoración USD Mil millones
Descargo de Responsabilidad del Impulsor del CAGR Los porcentajes de impacto de impulsores y restricciones son atribuciones analíticas direccionales y no son componentes aditivos de la tasa de crecimiento principal.

Preguntas frecuentes

¿Qué supuestos sobre el costo total de propiedad deberían modelar los equipos de adquisiciones al ingresar al mercado de dispensadores automáticos de pastillas?
Construcción de interfaz de presupuesto, validación y capacitación a aproximadamente un 35–45% por encima del precio de lista del hardware. Los contratos de servicio anuales generalmente agregan un 8–12% del costo de capital. El TCO a cinco años, no el precio de etiqueta, decide la mayoría de las licitaciones [13].
¿Cómo deberían los compradores comparar sistemas centralizados con armarios descentralizados en las salas?
Los sistemas centralizados ganan en control de inventario y supervisión del farmacéutico; los armarios descentralizados ganan en tiempo de recuperación por parte de las enfermeras. Las instalaciones con más de 250 camas generalmente justifican un híbrido, ejecutando llenado central con satélites a nivel de sala [4].
¿Qué protecciones contractuales son las más importantes en los acuerdos de proveedores del mercado de dispensadores automáticos de pastillas?
Insista en un compromiso de parches vinculado a la guía de ciberseguridad de la FDA, acceso a API definido sin tarifas por transacción y portabilidad de datos en caso de terminación. Los proveedores resisten más la tercera cláusula [14].
¿Qué fallos de integración suelen retrasar las implementaciones?
Los errores de mapeo del sistema de información farmacéutica y los identificadores de formulario inconsistentes causan la mayoría de los retrasos en el lanzamiento. Asigne de ocho a doce semanas para las pruebas de interfaz antes de la primera sala en vivo [24].
¿Son las unidades reacondicionadas una opción creíble para los compradores del mercado de dispensadores automáticos de pastillas con presupuestos ajustados?
Sí, a un 45–55% del precio nuevo, siempre que el sistema operativo siga siendo compatible con el proveedor. Verifique la validez de la certificación bajo las reglas regionales de dispositivos antes de la compra [16].
¿Cómo ven los organismos de acreditación la dispensación automatizada?
Los estándares requieren políticas de anulación documentadas, procedimientos de conteo ciego y revisión periódica de anulaciones. La automatización reduce hallazgos solo cuando la gobernanza está documentada junto a ella [22].
¿Qué señales sugieren que la hoja de ruta del software de un proveedor es real en lugar de marketing?
Busque soporte de recursos FHIR publicados, sitios de referencia nombrados que ejecuten reabastecimiento predictivo y participación de ingresos recurrentes divulgada en los informes. Si faltan los tres, trate las afirmaciones de la hoja de ruta con cautela [18].
Autor
Autor
Author Profile
Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Coautor
Co-Author Profile
Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of medical device regulatory databases, pharmacy automation journals, healthcare IT publications, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health, European Medicines Agency (EMA) Medical Device Coordination Group, World Health Organization (WHO) Medication Safety Programme, Centers for Disease Control and Prevention (CDC) Medication Safety Office, National Institutes of Health (NIH) National Institute on Aging, National Center for Biotechnology Information (NCBI/PubMed), Centers for Medicare & Medicaid Services (CMS) Durable Medical Equipment Database, Health Resources and Services Administration (HRSA), Agency for Healthcare Research and Quality (AHRQ), Institute for Safe Medication Practices (ISMP), American Society of Health-System Pharmacists (ASHP), Healthcare Information and Management Systems Society (HIMSS), ECRI Institute Health Technology Assessment, Health Canada Medical Devices Directorate, UK Medicines and Healthcare products Regulatory Agency (MHRA), Japan Pharmaceuticals and Medical Devices Agency (PMDA), China National Medical Products Administration (NMPA), EU Eurostat Healthcare Statistics, OECD Health Statistics, and national health ministry reports on aging populations and medication adherence. These sources were used to collect medical device approval data, medication adherence statistics, hospital pharmacy automation trends, aging demographics, chronic disease prevalence, and regulatory landscape analysis for centralized automated dispensing systems, decentralized cabinet systems, and IoT-connected smart dispensers.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. CEOs, VPs of medical device development, chief pharmacy officers, heads of regulatory affairs, and commercial directors from healthcare technology providers, automated pill dispenser manufacturers, and pharmacy automation firms were among the supply-side sources. Directors of hospital pharmacies, administrators of long-term care facilities, chief nursing officers, biomedical engineers, geriatricians, and procurement leads from hospital health systems, specialty pharmacies, nursing homes, and assisted living facilities made up the demand-side sources. Clinical adoption hurdles, reimbursement coding, pharmacy workflow integration, and cybersecurity compliance for linked devices were among the topics covered in the primary research that corroborated product development timetables and supported market segmentation.

Primary Respondent Breakdown:

By Designation: C-level Primaries (38%), Director Level (30%), Others (32%)

By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

Identification of 30+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in centralized robotic dispensing, automated dispensing cabinets, and portable smart dispensers

Product mapping across centralized systems (robotic carousels, pharmacy robots), decentralized systems (ward-based cabinets, unit-dose dispensers), and connected/smart dispensers (Bluetooth, Wi-Fi, cellular-enabled)

Analysis of reported and modeled annual revenues specific to automated dispensing portfolios, including hardware sales and subscription software revenues

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (unit shipments × average selling price by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for hospital, long-term care, and home healthcare settings

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















