Automated Guided Vehicle Market

Mercado de Vehículos Guiados Automatizados Por Tipo de Vehículo (Remolque, Transportador de Carga Unitaria, Carretilla de Paletas, Carretilla Elevadora, Vehículos Híbridos), Tecnología de Navegación (Láser, Magnética, Visión, Inductiva, Navegación Natural), Aplicación (Logística y Almacenamiento, Transporte, Almacenamiento en Frío, Mayorista y Distribución, Cross-docking, Ensamblaje, Embalaje, Carga y Descarga de Remolques, Manejo de Materias Primas), Industria de Uso Final, Componente (Hardware, Software, Servicio), Tipo de Batería (Plomo, Litio-Ion, Basado en Níquel), & Región - Crecimiento & Pronóstico de la Industria hasta 2035
ID: MRFR/Equip/6282-CR 136 Pages Sakshi Gupta Last Updated: August 24, 2026
Automated Guided Vehicle (AGV) Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.9%
2024 Market Size$ 4,692.1 Million
2025 Market Size$ 4,875.09 Million
2035 Market Size$ 7,147.24 Million
Key Players
Kiva Systems
Daifuku
 Dematic
MHI
Swisslog
JBT Corporation
Opportunities
  • Rising Labor Costs
  • Growing E-commerce Sector
  • Focus on Safety and Compliance

Automated Guided Vehicle Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de vehículos guiados automatizados fue de 4692.1 millones de USD en 2024. Se proyecta que la industria de vehículos guiados automatizados crecerá de 4875.09 millones de USD en 2025 a 7147.24 millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 3.9% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

El Mercado de Vehículos Guiados Automatizados está preparado para un crecimiento sustancial impulsado por avances tecnológicos y una creciente demanda de automatización.

  • América del Norte sigue siendo el mercado más grande para Vehículos Guiados Automatizados, impulsado por robustas iniciativas de automatización industrial.
  • La región de Asia-Pacífico está emergiendo como el mercado de más rápido crecimiento, alimentado por la rápida industrialización y la expansión del comercio electrónico.
  • Las carretillas elevadoras dominan el mercado de AGV como el segmento más grande, mientras que los vehículos remolcadores están ganando terreno como el segmento de más rápido crecimiento.
  • Los principales impulsores del mercado incluyen el aumento de los costos laborales y los avances en robótica e IA, que están impulsando la adopción de soluciones automatizadas.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 4692.1 (Millones de USD)
2035 Tamaño del Mercado 7147.24 (Millones de USD)
CAGR (2025 - 2035) 3.9%

Principales jugadores

Las principales empresas en el mercado de vehículos guiados automatizados (AGV) son, Kiva Systems (EE. UU.), Daifuku (JP), Dematic(EE. UU.), MHI (JP), Swisslog (CH), JBT Corporation (EE. UU.), Seegrid (EE. UU.), Omron(JP), Toyota Industries (JP)

Automated Guided Vehicle Market Treiber

Aumento de los costos laborales

Los costos laborales han estado en aumento, lo que ha llevado a muchas organizaciones a buscar soluciones rentables. El mercado de vehículos guiados automatizados está posicionado para beneficiarse de esta tendencia, ya que las empresas buscan reducir la dependencia de la mano de obra manual. Con la escasez de mano de obra volviéndose cada vez más prevalente, las empresas están recurriendo a vehículos guiados automatizados para mantener los niveles de productividad. La implementación de estos vehículos puede llevar a ahorros significativos en gastos laborales, que pueden ser redirigidos hacia otras áreas críticas del negocio. Además, la capacidad de los vehículos guiados automatizados para operar continuamente sin descansos mejora la eficiencia general, convirtiéndolos en una opción atractiva para las empresas que enfrentan costos laborales en aumento.

Crecimiento del sector de comercio electrónico

La expansión del sector de comercio electrónico está influyendo significativamente en el mercado de vehículos guiados automatizados. A medida que las compras en línea continúan ganando terreno, la demanda de soluciones eficientes de almacenamiento y distribución está aumentando. Los vehículos guiados automatizados juegan un papel crucial en la optimización de las operaciones logísticas, permitiendo un cumplimiento de pedidos más rápido y una mejor gestión de inventarios. Los datos indican que se espera que el mercado de comercio electrónico alcance billones en ingresos, lo que requiere la adopción de soluciones automatizadas para manejar volúmenes de pedidos crecientes. Las empresas están invirtiendo en vehículos guiados automatizados para mejorar sus capacidades de cadena de suministro, asegurando que puedan cumplir con las expectativas de los consumidores en cuanto a entrega rápida y excelencia en el servicio.

Enfoque en la seguridad y el cumplimiento

La seguridad y el cumplimiento son primordiales en el mercado de vehículos guiados automatizados, ya que las organizaciones priorizan el bienestar de su fuerza laboral y la adherencia a las regulaciones. Los vehículos guiados automatizados están diseñados con características de seguridad avanzadas, como sistemas de evitación de colisiones y mecanismos de parada de emergencia, que contribuyen a un entorno de trabajo más seguro. A medida que las industrias enfrentan regulaciones de seguridad estrictas, la adopción de estos vehículos puede ayudar a mitigar los riesgos asociados con el manejo manual. Además, la capacidad de los vehículos guiados automatizados para operar en entornos peligrosos reduce la probabilidad de accidentes laborales. Este enfoque en la seguridad no solo protege a los empleados, sino que también mejora la fiabilidad operativa, haciendo que las soluciones automatizadas sean cada vez más atractivas para las empresas.

Avances en robótica e IA

Los avances tecnológicos en robótica y inteligencia artificial están impulsando el mercado de vehículos guiados automatizados hacia adelante. Las innovaciones en tecnología de sensores, aprendizaje automático y sistemas de navegación están mejorando las capacidades de los vehículos guiados automatizados. Estos avances permiten una mejor detección de obstáculos, planificación de rutas y toma de decisiones en tiempo real. Como resultado, los vehículos pueden operar en entornos más complejos, aumentando su aplicabilidad en diversas industrias. La integración de la IA permite a los vehículos aprender de su entorno, optimizando rutas y reduciendo el tiempo de inactividad operativo. Se espera que esta evolución tecnológica impulse el crecimiento del mercado, ya que las empresas buscan aprovechar soluciones de vanguardia para mantenerse competitivas.

Aumento de la demanda de automatización

El mercado de vehículos guiados automatizados está experimentando un aumento en la demanda de automatización en varios sectores. Industrias como la manufactura, la logística y el almacenamiento están adoptando cada vez más soluciones automatizadas para mejorar la eficiencia operativa. Según datos recientes, se proyecta que el mercado de vehículos guiados automatizados crezca a una tasa de crecimiento anual compuesta de aproximadamente el 15% durante los próximos cinco años. Este crecimiento está impulsado por la necesidad de reducir costos laborales y mejorar la precisión en el manejo de materiales. A medida que las empresas se esfuerzan por optimizar sus cadenas de suministro, la integración de vehículos guiados automatizados se convierte en un imperativo estratégico. El cambio hacia la automatización no solo optimiza los procesos, sino que también minimiza el error humano, fomentando así un entorno operativo más confiable.

Perspectivas del segmento de mercado

Por Tipo de Vehículo: Carretillas Elevadoras (Más Grandes) vs. Vehículos de Remolque (Más Rápido Crecimiento)

En el Mercado de Vehículos Guiados Automáticamente, la distribución de la cuota de mercado entre diferentes tipos de vehículos revela información significativa. Las Carretillas Elevadoras ocupan actualmente una posición dominante, siendo ampliamente adoptadas en diversas industrias por su eficiencia y versatilidad en el manejo de materiales. Los Vehículos de Remolque, aunque aún no están tan ampliamente adoptados, están ganando terreno debido a su potencial para automatizar tareas de transporte, lo cual es crucial para mejorar la productividad en almacenes y entornos de fabricación. Las tendencias de crecimiento en este segmento están impulsadas en gran medida por la creciente necesidad de automatización en logística y procesos de fabricación. Los Vehículos de Remolque están surgiendo como la categoría de más rápido crecimiento a medida que las organizaciones buscan soluciones para optimizar operaciones. Los factores que contribuyen a este crecimiento incluyen avances en tecnología, aumento de costos laborales y el creciente énfasis en minimizar el tiempo de inactividad operativo, empujando así al mercado hacia vehículos más innovadores y eficientes.

Carretillas Elevadoras (Dominantes) vs. Vehículos de Remolque (Emergentes)

Las Carretillas Elevadoras están establecidas como el segmento dominante en el Mercado de Vehículos Guiados Automáticamente, conocidas por su capacidad para manejar cargas pesadas y navegar por diseños complejos de almacenes con precisión. Su diseño robusto y operación las hacen irremplazables en sectores que requieren levantamiento y movimiento de cargas pesadas. Mientras tanto, los Vehículos de Remolque están surgiendo como una alternativa convincente, particularmente en entornos donde el transporte de materiales es crucial. Ofrecen ventajas en capacidades de automatización que mejoran la eficiencia y reducen los requisitos laborales. A medida que las industrias continúan adoptando la automatización, los Vehículos de Remolque están posicionados para capturar rápidamente cuota de mercado, integrándose con sistemas de almacén inteligentes y contribuyendo a la gestión optimizada de la cadena de suministro.

Por Tecnología de Navegación: Láser (Más Grande) vs. Visión (Más Rápido Crecimiento)

El mercado de Vehículos Guiados Automáticamente (AGV) está presenciando una distribución diversa de tecnologías de navegación. La navegación láser domina el segmento, atribuida a su alta precisión y fiabilidad en diversos entornos industriales. Mientras tanto, tecnologías como la Magnética e Inductiva también son jugadores significativos, atendiendo aplicaciones específicas basadas en sus ventajas únicas. Las tecnologías emergentes, particularmente la Visión y la Navegación Natural, están ganando terreno, reflejando cambios hacia soluciones más avanzadas y flexibles en los AGVs.

Navegación: Láser (Dominante) vs. Visión (Emergente)

La navegación láser es un método bien establecido en el mercado de AGV, conocido por su excepcional precisión y adaptabilidad en diferentes terrenos y entornos operativos. Esta tecnología utiliza haces láser para crear mapas detallados y navegar de manera eficiente, haciéndola ideal para entornos complejos. Por el contrario, la navegación por visión representa una tendencia emergente, aprovechando sistemas de cámaras avanzadas y algoritmos para la detección de obstáculos en tiempo real y la búsqueda de rutas. Ofrece una flexibilidad y escalabilidad mejoradas, permitiendo que los AGVs operen en entornos dinámicos. A medida que aumenta la demanda de sistemas más inteligentes y autónomos, se espera que el segmento de Visión experimente un crecimiento rápido, capitalizando los avances en inteligencia artificial y aprendizaje automático.

Por Aplicación: Logística y Almacenamiento (Más Grande) vs. Transporte (Más Rápido Crecimiento)

El mercado de Vehículos Guiados Automáticamente (AGV) está impulsado significativamente por la aplicación de AGVs en logística y almacenamiento, que posee la mayor cuota. El segmento se alimenta principalmente de la creciente demanda de gestión eficiente de inventarios, cumplimiento de pedidos y la automatización de tareas repetitivas en almacenes. Siguiendo de cerca, el segmento de transporte está presenciando un crecimiento robusto, gracias a la necesidad de un flujo de materiales sin interrupciones dentro de las instalaciones de fabricación y centros de distribución, destacando su estatus como el área de aplicación de más rápido crecimiento para los AGVs.

Logística y Almacenamiento (Dominante) vs. Transporte (Emergente)

La logística y el almacenamiento dominan el mercado de AGV debido a la creciente necesidad de automatización en las cadenas de suministro y las mejoras en eficiencia asociadas con el uso de AGVs para el manejo de materiales y la gestión de inventarios. Las empresas están aprovechando los AGVs para minimizar errores humanos, reducir costos laborales y optimizar el espacio de almacenamiento en los almacenes. En contraste, el segmento de transporte emerge como un campo en crecimiento, impulsado por la necesidad de mejorar la eficiencia operativa y la fiabilidad en la entrega de bienes. El auge del comercio electrónico y los avances en tecnologías de automatización contribuyen aún más a la rápida adopción de AGVs en el transporte, reflejando un cambio hacia la integración de soluciones automatizadas en los procesos de manejo de materiales.

Por Industria de Uso Final: Sector Manufacturero (Más Grande) vs. Automotriz (Más Rápido Crecimiento)

El mercado de Vehículos Guiados Automáticamente (AGVs) muestra una distribución considerable entre diversas industrias de uso final, destacando prominentemente el sector manufacturero, que posee la mayor cuota de mercado. Este sector se beneficia de una alta demanda debido a los avances en automatización y la necesidad de eficiencia en las líneas de producción. Siguiendo de cerca está el sector automotriz, que, aunque es más pequeño que el manufacturero, está expandiéndose rápidamente a medida que los fabricantes adoptan AGVs para mejorar el flujo de trabajo, reducir costos laborales y aumentar la seguridad.

Sector Manufacturero: Dominante vs. Automotriz: Emergente

El sector manufacturero se presenta como el segmento dominante en el mercado de Vehículos Guiados Automáticamente, caracterizado por su adopción temprana de tecnologías de automatización y una necesidad urgente de eficiencia operativa. Los AGVs en este sector son fundamentales para optimizar flujos de trabajo, habilitar producción justo a tiempo y minimizar errores humanos. Por el contrario, el sector automotriz está emergiendo como un segmento de rápido crecimiento debido a la creciente complejidad de la producción de automóviles, donde se utilizan AGVs para tareas de manejo de materiales y ensamblaje, permitiendo una mayor flexibilidad y optimización del espacio en los procesos de fabricación.

Por Componente: Hardware (Más Grande) vs. Software (Más Rápido Crecimiento)

El segmento de componentes en el Mercado de Vehículos Guiados Automáticamente muestra una distribución diversa entre hardware, software y valores de servicio. El hardware posee la mayor cuota, caracterizado por una amplia gama de componentes físicos como sensores, motores y sistemas de navegación esenciales para la funcionalidad de los AGVs. En contraste, el software, aunque actualmente tiene una cuota de mercado más pequeña, está ganando rápidamente terreno a medida que las empresas implementan sistemas de automatización más sofisticados, impulsando un aumento en la demanda de soluciones avanzadas software AGV.

Las tendencias de crecimiento en este segmento están influenciadas significativamente por los avances tecnológicos y la creciente adopción de la automatización en diversas industrias. El hardware está evolucionando constantemente para satisfacer las demandas de mayor eficiencia y durabilidad, mientras que las soluciones de software se están volviendo más integradas y fáciles de usar. La transición hacia la Industria 4.0 está impulsando aún más la necesidad de software innovador, convirtiéndolo en el componente de más rápido crecimiento, a medida que las empresas se esfuerzan por mejorar la eficiencia operativa y reducir costos laborales.

En el Mercado de Vehículos Guiados Automáticamente, el hardware es el componente dominante debido a su papel fundamental en los sistemas AGV. Las piezas clave de hardware incluyen unidades de conducción, baterías y sistemas de control, elementos sin los cuales los AGVs no pueden operar de manera efectiva. A medida que la tecnología avanza, estos componentes de hardware se están volviendo cada vez más sofisticados, permitiendo mayores capacidades de carga y vidas operativas más largas. Por el contrario, el software está emergiendo como un segmento vital ya que mejora la funcionalidad de los AGVs a través de características como algoritmos de navegación y sistemas de gestión de flotas. Con un creciente énfasis en la tecnología inteligente, las soluciones de software están evolucionando rápidamente para incorporar IA y aprendizaje automático, permitiendo mantenimiento predictivo y optimización de la planificación de rutas. Esta dinámica crea un paisaje competitivo donde el software es cada vez más reconocido por su potencial para redefinir las capacidades operativas.

Por Tipo de Batería: Litio-Ion (Más Grande) vs. Otros (Más Rápido Crecimiento)

El mercado de Vehículos Guiados Automáticamente (AGV) está presenciando una diversa distribución de tipos de batería. Actualmente, las baterías de Litio-Ion dominan el mercado debido a su densidad energética, naturaleza ligera y ciclo de vida más largo. Mientras tanto, las opciones de Plomo-ácido y basadas en Níquel tienen cuotas respectivamente más pequeñas, con baterías de Plomo a menudo utilizadas para aplicaciones sensibles al costo, mientras que las baterías basadas en Níquel son menos comunes debido a su menor eficiencia. Otras opciones de baterías emergentes están ganando terreno en nichos específicos, aunque su presencia general en el mercado sigue siendo modesta en esta etapa.

Tipo de Batería: Litio-Ion (Dominante) vs. Otros (Emergentes)

Las baterías de Litio-Ion son la opción dominante en el mercado de Vehículos Guiados Automáticamente, valoradas por su superior eficiencia energética y recargabilidad. Ofrecen tiempos operativos más largos entre cargas y exhiben menos autodescarga en comparación con las alternativas de Plomo y Níquel. Por el contrario, el segmento de 'Otros' representa tecnologías de baterías emergentes, como baterías de estado sólido o de grafeno, que prometen mayor seguridad, densidad energética y beneficios ambientales. Aunque actualmente están posicionadas como emergentes, los avances en estas tecnologías podrían verlas competir con tipos de baterías establecidos, remodelando la dinámica del mercado en los próximos años.

Obtenga información más detallada sobre Automated Guided Vehicle Market

Perspectivas regionales

América del Norte: Líder en Innovación y Adopción

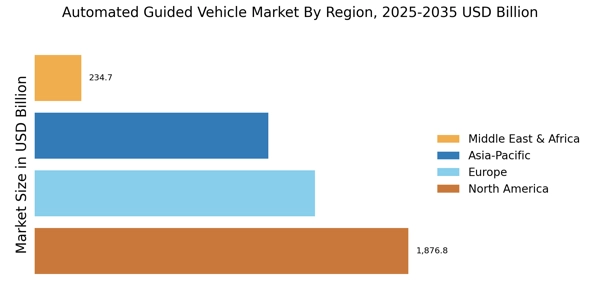
América del Norte es el mercado más grande para vehículos guiados automatizados (AGV), con aproximadamente el 40% de la cuota de mercado global. El crecimiento de la región está impulsado por el aumento de la automatización en la fabricación y la logística, junto con regulaciones gubernamentales de apoyo que promueven avances tecnológicos. La demanda de AGVs se ve impulsada aún más por la necesidad de eficiencia y reducción de costos en las cadenas de suministro, particularmente en EE. UU. y Canadá, que son los países líderes en este sector. El paisaje competitivo en América del Norte es robusto, con actores clave como Kiva Systems, Dematic y JBT Corporation. Estas empresas están a la vanguardia de la innovación en AGV, ofreciendo soluciones avanzadas adaptadas a diversas industrias. La presencia de empresas establecidas y un fuerte enfoque en I+D contribuyen al liderazgo de la región en tecnología AGV, asegurando un crecimiento continuo y expansión del mercado.

Europa: Mercado Emergente con Regulaciones

Europa está presenciando un crecimiento significativo en el mercado de vehículos guiados automatizados, representando aproximadamente el 30% de la cuota global. La expansión de la región está impulsada por regulaciones estrictas destinadas a mejorar la seguridad y eficiencia en el lugar de trabajo, junto con un aumento de las inversiones en tecnologías de automatización. Países como Alemania y el Reino Unido están liderando este crecimiento, con un fuerte énfasis en integrar AGVs en diversos sectores, incluida la fabricación y el almacenamiento. El paisaje competitivo en Europa se caracteriza por una mezcla de actores establecidos y startups innovadoras. Empresas como Daifuku y Swisslog son prominentes, aprovechando tecnologías avanzadas para satisfacer la creciente demanda de AGVs. El mercado europeo también se beneficia de diversas iniciativas gubernamentales destinadas a fomentar la innovación y la sostenibilidad en la automatización, creando un entorno propicio para la adopción de AGV.

Asia-Pacífico: Crecimiento Rápido y Adopción

Asia-Pacífico está emergiendo rápidamente como un jugador significativo en el mercado de vehículos guiados automatizados, con alrededor del 25% de la cuota de mercado global. El crecimiento de la región está impulsado por el aumento de la automatización industrial, particularmente en países como Japón y China, donde los sectores de fabricación y logística están expandiéndose rápidamente. Las iniciativas gubernamentales que promueven la fabricación inteligente y la Industria 4.0 están catalizando aún más la demanda de AGVs, convirtiéndolo en un área clave para la inversión y el desarrollo. El paisaje competitivo en Asia-Pacífico es diverso, con actores importantes como Omron y Toyota Industries liderando la carga. Estas empresas se están enfocando en la innovación y la personalización para atender las necesidades únicas de diversas industrias. La presencia de una gran base de fabricación y un creciente énfasis en tecnologías de automatización posicionan a Asia-Pacífico como un mercado crucial para AGVs, con un potencial significativo para el crecimiento futuro.

Medio Oriente y África: Mercado Emergente con Potencial

La región de Medio Oriente y África está emergiendo gradualmente en el mercado de vehículos guiados automatizados, actualmente con aproximadamente el 5% de la cuota global. El crecimiento está impulsado por un aumento de las inversiones en infraestructura y logística, particularmente en países como los EAU y Sudáfrica. La región está presenciando un cambio hacia la automatización en diversos sectores, apoyado por iniciativas gubernamentales destinadas a mejorar la eficiencia operativa y la productividad. El paisaje competitivo en esta región aún se está desarrollando, con una mezcla de actores locales e internacionales ingresando al mercado. Las empresas están comenzando a reconocer el potencial de los AGVs para mejorar las operaciones de la cadena de suministro. A medida que la región continúa invirtiendo en tecnología e infraestructura, se espera que la demanda de AGVs aumente, presentando oportunidades significativas para el crecimiento y la innovación en los próximos años.

Automated Guided Vehicle Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de vehículos guiados automatizados (AGV) se caracteriza actualmente por un dinámico paisaje competitivo, impulsado por avances tecnológicos y una creciente demanda de automatización en varios sectores. Los actores clave como Kiva Systems (EE. UU.), Daifuku (JP) y Seegrid (EE. UU.) se están posicionando estratégicamente a través de la innovación y asociaciones. Kiva Systems (EE. UU.) se centra en mejorar sus soluciones robóticas para mejorar la eficiencia del almacén, mientras que Daifuku (JP) enfatiza la expansión regional en Asia, capitalizando el creciente sector del comercio electrónico. Seegrid (EE. UU.) está aprovechando su experiencia en vehículos guiados por visión para atender las necesidades cambiantes de la fabricación y la logística, moldeando colectivamente un entorno competitivo que prioriza la integración tecnológica y la eficiencia operativa.


En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación para reducir los tiempos de entrega y optimizar las cadenas de suministro. El mercado de AGV parece estar moderadamente fragmentado, con una mezcla de actores establecidos y nuevas startups. Esta estructura permite ofertas diversas y precios competitivos, aunque la influencia de los actores clave sigue siendo sustancial. Las estrategias colectivas de estas empresas indican una tendencia hacia la colaboración y la innovación, lo que probablemente mejorará la resiliencia y la adaptabilidad del mercado.


En agosto de 2025, JBT Corporation (EE. UU.) anunció una asociación estratégica con una importante empresa de logística para desarrollar AGVs de próxima generación adaptados para la industria de alimentos y bebidas. Esta colaboración es significativa ya que no solo amplía la oferta de productos de JBT, sino que también posiciona a la empresa para satisfacer las necesidades específicas de un sector en rápida evolución, mejorando así su ventaja competitiva. Además, en septiembre de 2025, Omron (JP) presentó una nueva línea de robots móviles autónomos diseñados para aplicaciones de atención médica, indicando un cambio estratégico hacia sectores que requieren altos niveles de precisión y fiabilidad. Este movimiento podría abrir nuevas fuentes de ingresos y consolidar la presencia de Omron en el mercado de automatización de la salud.


En julio de 2025, Toyota Industries (JP) lanzó un modelo innovador de AGV que integra sistemas de navegación impulsados por IA, mejorando la eficiencia operativa en entornos de fabricación. Este desarrollo subraya el compromiso de Toyota con el avance tecnológico y posiciona a la empresa como líder en la integración de IA en soluciones AGV. La importancia estratégica de este lanzamiento radica en su potencial para establecer nuevos estándares de la industria para la automatización y la eficiencia.


A partir de octubre de 2025, el mercado de AGV está presenciando tendencias como la digitalización, la sostenibilidad y la integración de IA, que están redefiniendo las dinámicas competitivas. Las alianzas estratégicas están moldeando cada vez más el paisaje, permitiendo a las empresas agrupar recursos y experiencia para impulsar la innovación. De cara al futuro, es probable que la diferenciación competitiva evolucione de la competencia tradicional basada en precios a un enfoque en la innovación tecnológica, la fiabilidad de la cadena de suministro y las iniciativas de sostenibilidad. Este cambio sugiere que las empresas que priorizan estos aspectos estarán mejor posicionadas para prosperar en un mundo cada vez más automatizado.

Las empresas clave en el mercado Automated Guided Vehicle Market incluyen

Recent Industry Developments

Q2 2024: Seegrid Lanza Nuevo Tractor de Remolque Palion para Manejo de Materiales Automatizado Seegrid anunció el lanzamiento de su nuevo tractor de remolque Palion, ampliando su cartera de vehículos guiados automatizados para abordar la creciente demanda de soluciones flexibles de manejo de materiales en la fabricación y el almacenamiento.

Q2 2024: KION Group Firma Contrato de Suministro de AGV por Varios Años con un Importante Fabricante de Automóviles Europeo KION Group aseguró un contrato de varios años para suministrar vehículos guiados automatizados a un importante fabricante de automóviles europeo, marcando una expansión significativa de su negocio de AGV en el sector automotriz.

Q3 2024: Toyota Industries Anuncia Nueva Instalación de Producción de AGV en América del Norte Toyota Industries reveló planes para abrir una nueva instalación de fabricación de vehículos guiados automatizados en los Estados Unidos, con el objetivo de satisfacer la creciente demanda de automatización en logística y distribución.

Q3 2024: Seegrid Recauda 30 Millones de Dólares en Financiamiento de Serie C para Acelerar el Desarrollo de AGV Seegrid completó una ronda de financiamiento de Serie C de 30 millones de dólares para apoyar el desarrollo de vehículos guiados automatizados de próxima generación y expandir su presencia en el mercado.

Q4 2024: SSI Schäfer Se Asocia con Exotec para Integrar AGVs en Soluciones de Automatización de Almacenes SSI Schäfer anunció una asociación estratégica con Exotec para integrar vehículos guiados automatizados en sus ofertas de automatización de almacenes, mejorando la eficiencia operativa para los clientes.

Q4 2024: Daifuku Gana Importante Contrato de AGV para Nueva Planta de Semiconductores en Corea del Sur Daifuku aseguró un contrato para suministrar vehículos guiados automatizados para una nueva instalación de fabricación de semiconductores en Corea del Sur, apoyando los requisitos avanzados de manejo de materiales.

Q1 2025: Balyo Nombra Nuevo CEO para Impulsar la Expansión Global de AGV Balyo anunció el nombramiento de un nuevo Director Ejecutivo, encargado de acelerar la expansión global de la empresa en el mercado de vehículos guiados automatizados.

Q1 2025: Murata Machinery Presenta AGV de Nueva Generación con Navegación Impulsada por IA Murata Machinery lanzó un nuevo vehículo guiado automatizado con navegación avanzada impulsada por IA, dirigido a aumentar la adopción en entornos de almacén complejos.

Q2 2025: Oceaneering International Asegura Contrato de AGV para Centro Logístico de la Marina de EE. UU. Oceaneering International ganó un contrato para desplegar vehículos guiados automatizados en un centro logístico de la Marina de EE. UU., mejorando las capacidades de transporte de materiales automatizados.

Q2 2025: Hitachi Amplía su Cartera de AGV con el Lanzamiento de Modelos Alimentados por Batería de Iones de Litio Hitachi introdujo nuevos vehículos guiados automatizados alimentados por batería de iones de litio, ofreciendo una mejor eficiencia energética y flexibilidad operativa para clientes industriales.

Q3 2025: Midea Group Adquiere Startup Europea de AGV para Fortalecer la Automatización Logística Midea Group completó la adquisición de una startup europea de AGV, con el objetivo de fortalecer sus capacidades de automatización logística y expandir su presencia en la región.

Q3 2025: John Bean Technologies Gana Contrato de Despliegue de AGV para Importante Procesador de Alimentos de EE. UU. John Bean Technologies aseguró un contrato para desplegar vehículos guiados automatizados en una importante instalación de procesamiento de alimentos de EE. UU., apoyando el manejo de materiales automatizados y la eficiencia operativa.

Perspectivas futuras

Automated Guided Vehicle Market Perspectivas futuras

Se proyecta que el Mercado de Vehículos Guiados Automatizados crecerá a un CAGR del 3.9% desde 2024 hasta 2035, impulsado por avances en automatización, aumento de la demanda de eficiencia y el aumento de los costos laborales.

Para 2035, se espera que el Mercado de Vehículos Guiados Automatizados logre un crecimiento e innovación sustanciales.

Segmentación de mercado

Perspectiva del Mercado de Vehículos Guiados Automáticamente por Componentes

  • Hardware
  • Software
  • Servicio

Perspectiva del Mercado de Vehículos Guiados Automáticamente por Aplicaciones

  • Logística y Almacenamiento
  • Transporte
  • Almacenamiento en Frío
  • Mayorista y Distribución
  • Cross-docking
  • Embalaje
  • Ensamblaje
  • Carga y Descarga de Remolques
  • Manejo de Materias Primas
  • Otros

Perspectiva del Mercado de Vehículos Guiados Automáticamente por Tipo de Batería

  • Plomo
  • Litio-Ion
  • Basado en Níquel
  • Otros

Perspectiva del Mercado de Vehículos Guiados Automáticamente por Tipo de Vehículo

  • Vehículos de Arrastre
  • Transportadores de Carga Unitaria
  • Carretillas de Paletas
  • Carretillas Elevadoras
  • Vehículos Híbridos
  • Otros

Perspectiva del Mercado de Vehículos Guiados Automáticamente por Industria de Uso Final

  • Sector de Manufactura
  • Automotriz
  • Aeroespacial
  • Electrónica
  • Química
  • Farmacéutica
  • Plásticos
  • Defensa
  • FMCG
  • Papel
  • Otros

Perspectiva del Mercado de Vehículos Guiados Automáticamente por Tecnología de Navegación

  • Láser
  • Magnético
  • Visión
  • Inductivo
  • Navegación Natural
  • Otros

Alcance del informe

TAMAÑO DEL MERCADO 2024 4692.1 (millones de USD)
TAMAÑO DEL MERCADO 2025 4875.09 (millones de USD)
TAMAÑO DEL MERCADO 2035 7147.24 (millones de USD)
TAZA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 3.9% (2024 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, paisaje competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Análisis de mercado en progreso
Segmentos Cubiertos Análisis de segmentación de mercado en progreso
Principales Oportunidades del Mercado La integración de inteligencia artificial avanzada mejora la eficiencia en el mercado de vehículos guiados automatizados.
Dinámicas Clave del Mercado La creciente demanda de automatización en logística impulsa la innovación y la competencia en el mercado de vehículos guiados automatizados.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración de mercado proyectada del Mercado de Vehículos Guiados Automáticamente para 2035?
La valoración de mercado proyectada para el Mercado de Vehículos Guiados Automáticamente para 2035 es de 7147.24 millones de USD.
¿Cuál fue la valoración de mercado general del Mercado de Vehículos Guiados Automáticamente en 2024?
La valoración de mercado general del Mercado de Vehículos Guiados Automáticamente en 2024 fue de 4692.1 millones de USD.
¿Cuál es el CAGR esperado para el Mercado de Vehículos Guiados Automáticamente durante el período de pronóstico 2025 - 2035?
El CAGR esperado para el Mercado de Vehículos Guiados Automáticamente durante el período de pronóstico 2025 - 2035 es del 3.9%.
¿Qué empresa es reconocida como un actor clave en el Mercado de Vehículos Guiados Automáticamente?
Kiva Systems (EE. UU.) es reconocida como uno de los actores clave en el Mercado de Vehículos Guiados Automáticamente.
¿Cuáles son los ingresos proyectados para el segmento de Vehículos de Remolque para 2035?

Se espera que los ingresos proyectados para el segmento de Vehículos de Remolque oscilen entre 0.8 y 1.0 mil millones de USD para 2035.

¿Cómo se comparan los ingresos de los Transportadores de Carga Unitaria con los Camiones de Montacargas en 2035?

En 2035, se proyecta que los ingresos de los Transportadores de Carga Unitaria estén entre 1.9 y 2.3 mil millones de USD, lo que indica una posición competitiva en comparación con los Camiones de Montacargas.

¿Cuál es el ingreso anticipado para el segmento de aplicación de Logística y Almacenamiento para 2035?
Se espera que el ingreso anticipado para el segmento de aplicación de Logística y Almacenamiento esté entre 1000.0 y 1500.0 millones de USD para 2035.
¿Qué segmento de tecnología de navegación se proyecta que genere los mayores ingresos para 2035?
Se proyecta que el segmento de tecnología de navegación por láser genere los mayores ingresos, que se espera que oscilen entre 1200.0 y 800.0 millones de USD para 2035.
¿Cuál es el rango de ingresos esperado para el componente de Software en 2035?
Se proyecta que el rango de ingresos esperado para el componente de Software en 2035 esté entre 1500.0 y 2500.0 millones de USD.
¿Cuál es el ingreso proyectado para las baterías de iones de litio en el Mercado de Vehículos Guiados Automáticamente para 2035?
Se espera que el ingreso proyectado para las baterías de iones de litio en el Mercado de Vehículos Guiados Automáticamente oscile entre 2.5 y 4.0 mil millones de USD para 2035.
Autor
Author Author Profile Sakshi Gupta LinkedIn Team Lead - Research
Currently a Team Lead in consumer goods, FMCG, and F&B, she translates rigorous research into decisive strategy. She develops GTM roadmaps, pricing architectures, and competitive benchmarks for companies across Europe, the US, and APAC. She synthesize insights, align cross-functional teams, and drive execution from brief to measurable outcomes. She leads end-to-end engagements with crisp analysis, compelling storytelling, and a strong command of Power BI, Tableau, SQL, and advanced research platforms.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed industrial automation journals, technical standards publications, and authoritative logistics organizations. Key sources included the International Organization for Standardization (ISO) [ISO 3691-4 standards for driverless industrial trucks], American National Standards Institute (ANSI)/Industrial Truck Standards Development Foundation (ITSDF) [B56.5 safety standards for driverless vehicles], Occupational Safety and Health Administration (OSHA) [automated vehicle safety directives], Material Handling Industry Association (MHI)/AGVS Industry Group, VDMA (German Engineering Federation) [robotics and automation statistics], International Federation of Robotics (IFR) [World Robotics annual reports], Robotics Industries Association (RIA) [ANSI/RIA R15.06 industrial robot safety standards], EU OSHA (European Agency for Safety and Health at Work) [automation in logistics reports], Bureau of Labor Statistics (BLS) [occupational employment and wage data for material handling], EUROSTAT [industrial production and automation adoption statistics], National Institute of Standards and Technology (NIST) [cybersecurity for industrial automation systems], Japan Robot Association (JARA), Korea Association of Robot Industry (KAR), and national industrial safety agencies from key markets. These sources were used to collect shipment statistics, regulatory compliance data, safety incident reports, technology adoption trends, and market landscape analysis for laser-guided AGVs, magnetic guidance systems, vision-guided platforms, natural navigation technologies, and associated fleet management software.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. AGV makers, system integrators, sensor/component suppliers (LiDAR, magnetic sensors, vision systems), and software vendors (fleet management, navigation software) were represented on the supply side. They included CEOs, VPs of engineering, heads of regulatory compliance, and sales directors. People from the demand side included those in charge of supply chains, warehouse operations, manufacturing engineering, plant management for original equipment manufacturers (OEMs) in the automobile industry, fulfillment centers for online shopping, providers of third-party logistics (3PL), and procurement executives from processing facilities for food and drink. Market segmentation, product development timetables, technology adoption trends, pricing strategies by vehicle type (tow vehicles vs. unit load carriers), and total cost of ownership dynamics were all covered in the primary research.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (30%), Director Level (32%), Others (38%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and unit shipment analysis. The methodology included:

• Identification of 50+ key AGV manufacturers and system integrators across North America, Europe, Asia-Pacific, and Latin America

• Product mapping across tow vehicles, unit load carriers, pallet trucks, forklift AGVs, assembly line vehicles, and automated guided carts (AGCs)

• Technology segmentation across laser guidance, magnetic guidance, inductive guidance, vision guidance, and natural navigation systems

• Analysis of reported and modeled annual revenues specific to AGV hardware, software (fleet management, traffic control), and service (installation, maintenance) portfolios

• Coverage of manufacturers representing 75-80% of global market share in 2024

• Extrapolation using bottom-up (unit shipment volumes × ASP by vehicle type and region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for logistics & warehousing versus manufacturing applications

Key Methodological Adaptations for AGV Market:

Regulatory Focus: Emphasis on industrial safety standards (ANSI B56.5, ISO 3691-4, CE machinery directives) rather than medical device regulations

Industry Associations: Material handling and robotics-focused organizations (MHI, IFR, VDMA) instead of medical societies

Technology Segmentation: Navigation technologies (laser, magnetic, vision, natural) replacing filler material types (hyaluronic acid, calcium hydroxylapatite)

Demand-Side Profiles: Logistics operators, plant managers, and supply chain directors rather than dermatologists and plastic surgeons

Market Sizing Metrics: Unit shipments and average selling prices (ASP) per vehicle type rather than procedure volumes

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.