Architectural Services Market (2025 - 2035)

Tamaño del mercado de servicios arquitectónicos, participación e informe de investigación por tipo de servicio (diseño y documentación, construcción y gestión de proyectos, planificación urbana y planificación maestra, planificación interior y espacial, sostenibilidad y consultoría ambiental, restauración y conservación), por usuario final (residencial, oficinas corporativas/comerciales, industrial y manufacturero, infraestructura gubernamental y pública, atención médica y educación, comercio minorista y hotelería, otros usuarios finales), por tipo de proyecto (nueva construcción, renovación y modernización, reutilización adaptativa, restauración del patrimonio), Por nivel de adopción de BIM (no BIM/CAD 2D, BIM nivel 1 (modelado 3D), BIM nivel 2 (colaboración), BIM nivel 3+ (entorno de datos integrado)) y por región (América del Norte, Europa, América del Sur, Sudáfrica, Asia Pacífico, Medio Oriente y África): pronóstico de la industria hasta 2035.
ID: MRFR/ICT/5124-HCR 100 Pages Ankit Gupta Last Updated: September 03, 2026
Architectural Services Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)5.72%
2025 Market SizeUSD 396.50 Billion
2035 Market SizeUSD 691.30 Billion
Key Players
AECOM
Gensler
HDR Inc.
Nikken Sekkei
Foster + Partners
Perkins&Will
Opportunities
  • Digital-Twin Lifecycle Services
  • Modular and Prefabricated Construction Design
  • Emerging-Market Urbanization

Architectural Services Market Summary

El Mercado de Servicios de Arquitectura fue valorado en 396.50 mil millones de USD en 2025 y se proyecta que crecerá de 419.19 mil millones de USD en 2026 a 691.30 mil millones de USD para 2035, registrando una Tasa de Crecimiento Anual Compuesta (CAGR) del 5.72% durante el período de pronóstico (2026–2035). Los programas de gasto en infraestructura post-pandemia —particularmente la Ley de Inversión en Infraestructura y Empleos de 1.2 billones de USD de EE. UU. y el fondo de recuperación NextGenerationEU de 800 mil millones de EUR de la Unión Europea— han adelantado la demanda de diseño e ingeniería en los sectores de transporte, agua y energía [1][2]. El Mercado de Servicios de Arquitectura se beneficia del compromiso sostenido del gobierno para modernizar los entornos construidos a un ritmo no visto desde mediados del siglo XX.

Un cambio tecnológico está transformando la forma en que las empresas entregan proyectos. Los flujos de trabajo tradicionales de redacción en 2D-CAD están dando paso a plataformas BIM alojadas en la nube, motores de diseño generativo y simulaciones de gemelos digitales que comprimen los ciclos de diseño en un 20–30% [3]. La inteligencia artificial ahora maneja tareas documentales repetitivas, mientras que el modelado paramétrico permite una rápida iteración de estudios de volumetría y envolventes. Estas herramientas permiten que prácticas de todos los tamaños compitan en velocidad y precisión, reduciendo los costos de retrabajo que históricamente consumían entre el 5 y el 8% de los presupuestos de los proyectos [4].

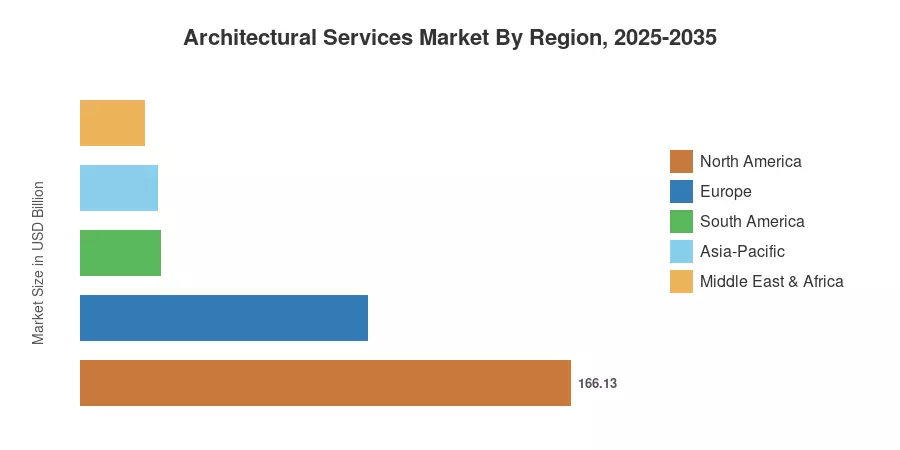
América del Norte lidera el Mercado de Servicios de Arquitectura con una participación de ingresos del 41.9% en 2025, impulsada por programas de capital federal y un ciclo maduro de bienes raíces comerciales. Asia-Pacífico es la región de más rápido crecimiento con una CAGR proyectada del 6.56% hasta 2035, ya que los gobiernos de China, India y el Sudeste Asiático canalizan grandes inversiones en vivienda, transporte e infraestructura de ciudades inteligentes. Europa tiene la segunda mayor participación con un 24.5%, anclada por estrictas regulaciones de rendimiento energético y mandatos de densificación urbana. A medida que los objetivos de neutralidad de carbono se endurecen en todo el mundo, el Mercado de Servicios de Arquitectura recompensará cada vez más a las empresas que combinen la excelencia en diseño con resultados de sostenibilidad medibles.


Conclusiones Clave del Informe

• Por Tipo de Servicio

  • El Diseño y Documentación capturó el 38.1% del Mercado de Servicios de Arquitectura en 2025, reflejando la primacía de los flujos de trabajo de documentos esquemáticos y de construcción.
  • La Planificación Urbana y la Planificación Maestra se prevé que se expanda a una CAGR del 6.78% hasta 2035, impulsada por programas de desarrollo de ciudades inteligentes y orientados al transporte.

• Por Usuario Final

  • Los proyectos residenciales representaron el 36.6% del Mercado de Servicios de Arquitectura en 2025, liderados por la demanda de vivienda multifamiliar en economías en urbanización.
  • Los usuarios finales industriales y manufactureros están listos para el crecimiento más rápido con una CAGR del 5.63% hasta 2035.

• Por Región

  • América del Norte tuvo el 41.9% del Mercado de Servicios de Arquitectura en 2025.
  • Se proyecta que Asia-Pacífico logre una CAGR del 6.56%, superando a todas las demás regiones hasta 2035.


Tamaño del Mercado y Pronóstico (2021–2035)

Market Research Future deriva estimaciones históricas de los archivos de agencias estadísticas nacionales, informes anuales de empresas y encuestas propietarias en más de 40 países. Las proyecciones de pronóstico utilizan un enfoque de construcción de abajo hacia arriba calibrado contra indicadores macroeconómicos de gasto en construcción y validadas a través de entrevistas con expertos con más de 120 profesionales de la industria.
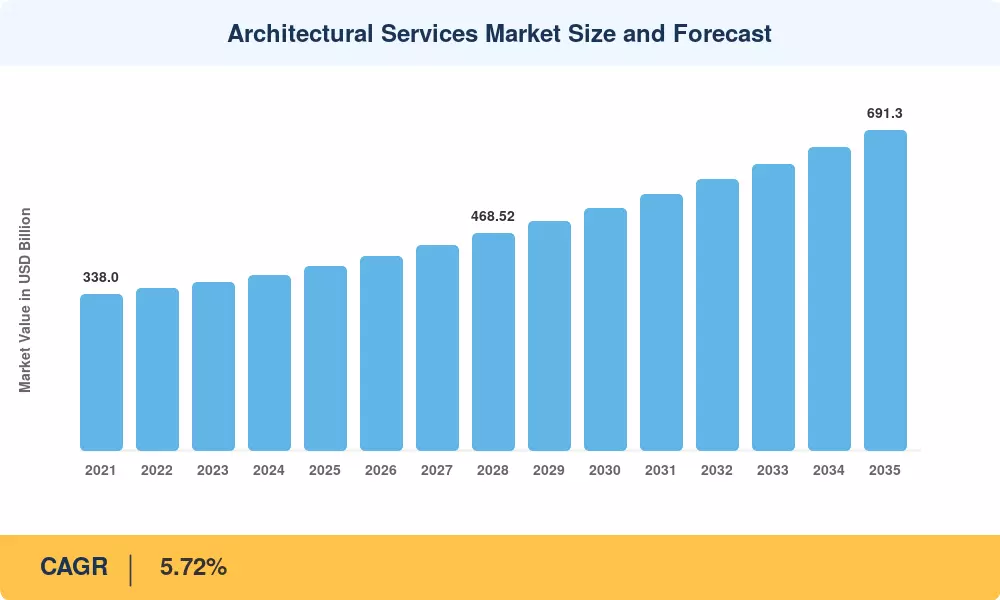
Tamaño y Pronóstico del Mercado de Servicios de Arquitectura
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis de Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo de Impacto
Gasto en infraestructura federal y multilateral +1.3% América del Norte, Europa Corto plazo (≤2 años)
Desarrollo de ciudades inteligentes y orientado al tránsito +1.0% Asia-Pacífico, Medio Oriente Mediano plazo (2–4 años)
Mandatos regulatorios de edificios verdes y neto cero +0.9% Global Largo plazo (≥4 años)
Adopción de BIM y plataformas de gemelos digitales +0.7% América del Norte, Europa Mediano plazo
Construcción de centros de datos y fábricas de semiconductores +0.6% América del Norte, Asia-Pacífico Corto plazo
Urbanización en economías emergentes +0.5% Asia-Pacífico, América del Sur Largo plazo
Incentivos fiscales para reutilización adaptativa y reforma de zonificación +0.4% Europa, América del Norte Mediano plazo


Gasto en Infraestructura Federal y Multilateral

Las carreteras, puentes, sistemas de agua e internet requieren servicios de diseño arquitectónico e ingeniería al comienzo de la cadena de proyectos, y la Ley de Inversión en Infraestructura y Empleos de EE. UU. asigna casi 550 mil millones de USD en nueva financiación federal hasta 2030 [1]. A finales de 2024, el Fondo de Recuperación y Resiliencia en Europa ha desembolsado 390 mil millones de EUR, gran parte de los cuales se destinó a estaciones de transporte público y renovaciones de edificios [2]. Estas iniciativas crean una fuerte demanda de servicios arquitectónicos que protegen a las empresas de las recesiones cíclicas en el sector privado.


Desarrollo de Ciudades Inteligentes y Orientado al Tránsito

Entre 2024 y 2030, los gobiernos de la región Asia-Pacífico se han comprometido a invertir más de 200 mil millones de dólares en iniciativas de ciudades inteligentes, incluyendo planificación de ciudades integradas, metro y edificios cívicos habilitados para IoT [9]. Mientras que el 14º Plan Quinquenal de China dirige fondos hacia centros urbanos de uso mixto y distritos de estaciones de tren de alta velocidad, la Misión de Ciudades Inteligentes de India ha generado comisiones de planificación maestra en 100 ciudades. Estas iniciativas amplían el mercado de servicios arquitectónicos para incluir la integración de sistemas urbanos a gran escala además del diseño convencional de edificios.


Mandatos Regulatorios de Edificios Verdes y Netos Cero

La Directiva de Rendimiento Energético de Edificios de la UE requiere que todos los edificios nuevos sean de cero emisiones a partir de 2030, y los edificios públicos existentes deben alcanzar el mismo estándar para 2028 [10]. El Título 24 de California y la Ley Local 97 de la Ciudad de Nueva York imponen penalizaciones crecientes por emisiones de carbono en edificios comerciales. El cumplimiento impulsa la demanda de firmas arquitectónicas con profunda experiencia en modelado energético, llevando al Mercado de Servicios Arquitectónicos hacia compromisos de consultoría de mayor valor.

Adopción de BIM y Plataformas de Gemelos Digitales

Los mandatos del gobierno del Reino Unido que requieren BIM Nivel 2 en todos los proyectos adquiridos públicamente ahora se han replicado en Singapur, Corea del Sur y partes de Escandinavia [3]. Las plataformas de gemelos digitales que vinculan modelos de diseño a datos de operaciones de edificios en tiempo real están surgiendo como una fuente de ingresos post-ocupación. Para el Mercado de Servicios Arquitectónicos, la adopción de BIM comprime los plazos de documentación y abre ingresos recurrentes de consultoría de ciclo de vida.


Análisis del Impacto de las Restricciones

Las siguientes estimaciones de restricciones son direccionales y no deben restarse directamente del CAGR principal.

Restricción ~% Impacto en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Aumento de los costos laborales y escasez de talento –0.6% América del Norte, Europa Corto plazo
Costos volátiles de insumos de materiales de construcción –0.5% Global Mediano plazo
Fragmentación regulatoria entre jurisdicciones –0.4% Europa, Asia-Pacífico Largo plazo
Riesgos de ciberseguridad en plataformas de diseño alojadas en la nube –0.3% Global Mediano plazo
Sensibilidad a las tasas de interés de la construcción del sector privado –0.3% América del Norte, Europa Corto plazo


Aumento de los Costos Laborales y Escasez de Talento

El Instituto Americano de Arquitectos informó que el 60% de las empresas en EE. UU. tuvieron dificultades para llenar puestos vacantes en 2024, lo que impulsó los salarios promedio de los arquitectos un 8% interanual [14]. En Europa, el envejecimiento demográfico agrava el problema. Las mayores facturas salariales comprimen los márgenes operativos en el Mercado de Servicios Arquitectónicos, particularmente para las prácticas de tamaño mediano que carecen de herramientas de automatización para compensar las tareas de documentación intensivas en mano de obra.

Costos Volátiles de Insumos de Materiales de Construcción

Entre 2022 y 2024, los precios del acero a nivel global variaron más del 35%, mientras que los precios de la madera en América del Norte siguen siendo un 40% más altos que antes de la pandemia [15]. Los propietarios de proyectos posponen comisiones de diseño o valoran la ingeniería del alcance a medida que aumentan los costos de los materiales, lo que reduce directamente la cartera para el mercado de servicios arquitectónicos. Durante tiempos inciertos, las empresas sin capacidades internas de estimación de costos corren el riesgo de desviaciones en el alcance y erosión de márgenes.


Fragmentación Regulatoria entre Jurisdicciones

Los marcos para el cumplimiento ambiental, los requisitos del código de construcción y la licencia arquitectónica varían enormemente entre y frecuentemente dentro de las naciones [16]. Por ejemplo, una empresa que crece de Singapur a India tiene que lidiar con diferencias a nivel estatal en los requisitos de accesibilidad, códigos de incendios y regulaciones de relación de área de piso. La expansión transfronteriza del Mercado de Servicios Arquitectónicos se ve ralentizada por esta fragmentación, que también aumenta los costos de cumplimiento.


Architectural Services Market Opportunities

Servicios de Ciclo de Vida de Gemelos Digitales

Las empresas arquitectónicas pueden obtener contratos de ingresos recurrentes por un valor del 15 al 20% del cargo inicial de diseño al extender su compromiso más allá de la entrega de la fase de diseño hacia gemelos digitales operativos [3]. El mercado de servicios arquitectónicos está experimentando una dinámica de economía de plataformas debido al creciente deseo de los propietarios de edificios por paneles de rendimiento en tiempo real conectados al modelo BIM original.


Diseño de Construcción Modular y Prefabricada

Para 2030, se espera que la producción de módulos de construcción fuera del sitio supere los 180 mil millones de USD en todo el mundo, y todos los proyectos modulares necesitan una arquitectura optimizada para las tolerancias de ensamblaje en fábrica [19]. Las empresas que crean bibliotecas de diseño modular propias pueden aumentar la producción sin aumentar la mano de obra, ganando cuota de mercado en el sector de vivienda en volumen del mercado de servicios arquitectónicos.


Urbanización en Mercados Emergentes

África subsahariana y el sur de Asia agregarán aproximadamente 1.2 mil millones de residentes urbanos para 2050 [13]. Las prácticas arquitectónicas internacionales que se asocian con empresas locales en Lagos, Nairobi, Dhaka y Colombo pueden acceder a comisiones de planificación maestra en terrenos vírgenes que siguen siendo escasas en mercados occidentales saturados, ampliando la base geográfica de ingresos del mercado de servicios arquitectónicos.

Consultoría de Carbono e Integración de Informes ESG

Con la Directiva de Informes de Sostenibilidad Corporativa de la UE que requiere divulgaciones de carbono de carteras de edificios a partir de 2025, los administradores de activos necesitan evaluaciones de carbono de ciclo de vida completo en la etapa de diseño [10]. Las empresas que integran bases de datos de declaraciones de productos ambientales en sus flujos de trabajo pueden ofrecer un servicio combinado de diseño más informes ESG, diferenciándose dentro del mercado de servicios arquitectónicos.

Reutilización Adaptativa y Conversión de Patrimonio

Incentivos fiscales como el Crédito Fiscal Histórico de EE. UU. y el Fondo de Lotería del Patrimonio del Reino Unido financian cada vez más la conversión de edificios de oficinas e industriales obsoletos en activos residenciales o de uso mixto [11]. Este nicho recompensa la experiencia especializada en estructuras y envolventes, abriendo un subsegmento del mercado de servicios arquitectónicos de alto margen que crece por encima de la tasa compuesta anual promedio del mercado.


Architectural Services Market Future Outlook

Flujos de Trabajo de Diseño Aumentados por IA

Las herramientas de IA generativa automatizarán las verificaciones de cumplimiento de código, los estudios de volumetría en etapas tempranas y la redacción de especificaciones en un plazo de tres a cinco años, permitiendo a los arquitectos reasignar el 25–30% de las horas de documentación a trabajos de diseño de mayor valor [4]. El Mercado de Servicios Arquitectónicos recompensará a las empresas que implementen estas herramientas temprano con tiempos de ciclo más rápidos y ratios de gastos generales más delgados.

Economía de Plataforma y Diseño como Servicio

Las plataformas de colaboración basadas en la nube están permitiendo a pequeñas empresas licitar en proyectos internacionales sin abrir oficinas satélites. Para 2030, se estima que el 40% de los encargos del Mercado de Servicios Arquitectónicos transfronterizos se ejecutarán a través de estudios virtuales distribuidos, comprimiendo las estructuras de tarifas pero ampliando los mercados abordables [3].

Mandatos de Diseño Net-Zero y Resiliente al Clima

La Agencia Internacional de Energía proyecta que los edificios deben reducir las emisiones directas en un 50% antes de 2030 para mantenerse dentro de un camino de 1.5°C [10]. Este imperativo transforma el Mercado de Servicios Arquitectónicos de una disciplina estética a una práctica de gestión de carbono, donde la puntuación de carbono de ciclo de vida completo se convierte en algo tan rutinario como el análisis estructural.

Integración de Construcción Industrializada

La fabricación fuera del sitio y el ensamblaje asistido por robótica aumentarán su penetración en los segmentos de salud, educación y vivienda multifamiliar hasta 2035 [19]. Las prácticas arquitectónicas que diseñen para la fabricabilidad obtendrán una ventaja competitiva en el Mercado de Servicios Arquitectónicos, ya que los desarrolladores priorizan la certeza del cronograma y la previsibilidad de costos.


Análisis de la Participación de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
América del Norte 41.9% de participación Infraestructura federal, construcción de centros de datos
Europa 24.5% de participación Ola de Renovación, códigos de construcción de cero emisiones
Asia-Pacífico 6.56% CAGR (2026–2035) Ciudades inteligentes, transporte, vivienda masiva
América del Sur USD 26.96 mil millones Transporte urbano, vivienda asequible
Medio Oriente y África USD 21.81 mil millones Gigaproyectos, nuevas capitales
Total USD 396.50 mil millones

El Mercado de Servicios Arquitectónicos muestra una variación regional pronunciada vinculada a la madurez de la infraestructura, la rigurosidad regulatoria y la velocidad de urbanización.


América del Norte

País Métrica Motor Clave
EE. UU. 72.4% de la participación regional Programas de capital federal, expansión de campus tecnológicos
Canadá 15.8% de la participación regional Aceleración de la oferta de vivienda, inversión en transporte
México 11.8% de la participación regional Diseño de instalaciones industriales impulsado por el nearshoring


Apropiaciones federales sostenidas y un ciclo de reposicionamiento del mercado inmobiliario comercial anclan el Mercado de Servicios Arquitectónicos en América del Norte. La Ley CHIPS y Ciencia de EE. UU. por sí sola está catalizando más de USD 50 mil millones en construcción de fábricas de semiconductores que requieren experiencia arquitectónica en salas limpias [6]. El Fondo Acelerador de Vivienda de Canadá tiene como objetivo 100,000 nuevas unidades anuales, creando volumen de diseño para especialistas en residencias de mediana altura. México se beneficia de las tendencias de nearshoring a medida que los fabricantes encargan servicios de diseño de plantas a lo largo de los corredores fronterizos del norte.

Europa

País Métrica Motor Clave
Alemania 5.18% CAGR Renovaciones de edificios Energiewende
Reino Unido USD 16.72 mil millones (2025) Regeneración de uso mixto en Londres
Francia 4.95% CAGR Estaciones de tránsito del Grand Paris Express
Italia USD 9.14 mil millones (2025) Incentivos de renovación Superbonus 110%
España 5.10% CAGR Mejoras en infraestructura turística
Países Nórdicos USD 8.20 mil millones (2025) Innovación en construcción de madera
Rusia 4.40% CAGR Diseño de instalaciones de sustitución de importaciones
Resto de Europa USD 12.38 mil millones (2025) Desembolsos del fondo de cohesión de la UE


La estrategia de la Ola de Renovación de la UE tiene como objetivo 35 millones de renovaciones de edificios para 2030, creando un pipeline de diseño que favorece cada vez más a las empresas del Mercado de Servicios Arquitectónicos con capacidades de renovación energética [8]. El programa Levelling Up del Reino Unido canaliza capital hacia proyectos de regeneración regional, mientras que el Grand Paris Express de Francia —el proyecto de tránsito más grande de Europa— exige arquitectura de estaciones y distritos de uso mixto hasta principios de la década de 2030.

Asia-Pacífico

País Métrica Motor Clave
China 34.2% de la participación regional Integración de clústeres urbanos, distritos TOD
India 7.12% CAGR Misión Ciudades Inteligentes, expansión del metro
Japón USD 11.85 mil millones (2025) Renovación sísmica y renovación urbana
Corea del Sur 5.90% CAGR Desarrollo de nuevas ciudades, mandato K-BIM
ASEAN USD 10.24 mil millones (2025) Infraestructura turística, nuevas capitales
Resto de Asia-Pacífico 5.48% CAGR Clústeres de centros de datos, torres residenciales


Asia-Pacífico representa la curva de crecimiento más pronunciada en el Mercado de Servicios Arquitectónicos. La estrategia de clúster de ciudades gemelas de China —que conecta las megaciudades del Delta del Río Yangtsé y el Área de la Gran Bahía a través de trenes de alta velocidad— genera comisiones de planificación maestra a escala continental [9]. El presupuesto de gasto de capital de India superó los USD 130 mil millones en el año fiscal 2025, con asignaciones sustanciales para estaciones de metro, aeropuertos y vivienda asequible que requieren servicios arquitectónicos desde el concepto hasta la administración de la construcción.

América del Sur

País Métrica Motor Clave
Brasil 54.6% de la participación regional Diseño de corredores de metro y BRT
Argentina 4.68% CAGR Infraestructura portuaria y logística
Resto de América del Sur USD 5.65 mil millones (2025) Planificación de ciudades mineras, vivienda social


La participación del Mercado de Servicios Arquitectónicos de Brasil refleja los programas de expansión de tránsito de São Paulo y Río de Janeiro y el pipeline de torres comerciales. Las asociaciones público-privadas para corredores de transporte rápido de autobuses y la regeneración de distritos de estadios sostienen la demanda de diseño a pesar de los vientos en contra macroeconómicos.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 38.2% de la participación regional NEOM, gigaproyectos de Visión 2030
EAU 5.85% CAGR Desarrollo de legado de Expo, complejos turísticos
Sudáfrica USD 3.25 mil millones (2025) Renovación urbana y vivienda social
Egipto 5.40% CAGR Construcción de la Nueva Capital Administrativa
Resto de MEA USD 4.18 mil millones (2025) Ciudades de tránsito y puertos de África Oriental


El programa NEOM de Arabia Saudita por sí solo representa más de USD 500 mil millones en desarrollo planificado, convirtiéndolo en el catalizador más grande del Mercado de Servicios Arquitectónicos en la región [20]. La Nueva Capital Administrativa de Egipto, al este de El Cairo, ha generado miles de comisiones de diseño para edificios gubernamentales, residenciales y comerciales desde 2019.


Mercado de Servicios Arquitectónicos Por Región, 2025-2035

Architectural Services Market Segmentation

Por Tipo de Servicio

Segmento Métrica Principal Motor de Demanda
Diseño y Documentación 38.1% de participación (2025) Entregables esquemáticos y de CD
Construcción y Gestión de Proyectos USD 99.52 Mil millones (2025) Externalización de PM del lado del propietario
Planificación Urbana y Planificación Maestra 6.78% CAGR (2026–2035) Comisiones de ciudad inteligente y TOD
Arquitectura Interior USD 50.35 Mil millones (2025) Rediseño de espacios de trabajo, renovación de hospitalidad
Sostenibilidad y Consultoría Ambiental 6.45% CAGR (2026–2035) Cumplimiento de cero emisiones netas


El Diseño y Documentación sigue siendo la columna vertebral del Mercado de Servicios Arquitectónicos, abarcando diseño esquemático, desarrollo de diseño y producción de documentos de construcción. Los clientes esperan cada vez más estos entregables en formatos nativos de BIM, lo que añade costos de licencias de software y capacitación, pero reduce los errores de coordinación en hasta un 40% [3]. La Planificación Urbana y la Planificación Maestra tienen el CAGR más alto, ya que los municipios y desarrolladores soberanos encargan marcos de uso de suelo integrados que combinan transporte, vivienda y programación comercial en mandatos de diseño únicos.

Por Usuario Final

Segmento Métrica Principal Motor de Demanda
Residencial 36.6% de participación (2025) Demanda de vivienda multifamiliar
Oficinas Corporativas / Comerciales USD 82.47 Mil millones (2025) Reubicación de trabajo híbrido
Industrial y Manufactura 5.63% CAGR (2026–2035) Repatriación y diseño de salas limpias
Gobierno e Institucional USD 60.91 Mil millones (2025) Modernización de instalaciones públicas
Salud y Educación 5.52% CAGR (2026–2035) Sustitución de infraestructura envejecida


Los proyectos residenciales impulsan la mayor parte del Mercado de Servicios Arquitectónicos, con programas de vivienda multifamiliar y asequible generando un volumen constante tanto en economías maduras como emergentes. Los usuarios finales de Industrial y Manufactura presentan el crecimiento más rápido, ya que las fábricas de semiconductores, las gigafábricas de baterías y las salas limpias farmacéuticas demandan servicios arquitectónicos de precisión que tienen múltiplos de tarifas más altos que los interiores comerciales estándar.

Por Tipo de Proyecto

Segmento Métrica Principal Motor de Demanda
Nueva Construcción 50.2% de participación (2025) Tuberías de desarrollo en terrenos vírgenes
Renovación y Modernización USD 118.06 Mil millones (2025) Mejoras en el rendimiento energético
Reutilización Adaptativa 6.40% CAGR (2026–2035) Incentivos para conversión de patrimonio


La Nueva Construcción mantiene la participación dominante en el Mercado de Servicios Arquitectónicos, aunque su peso relativo está cambiando gradualmente a medida que el envejecimiento del stock de edificios en Europa y América del Norte impulsa el gasto en renovaciones. La Reutilización Adaptativa se expande más rápido, impulsada por reformas de zonificación municipal y créditos fiscales que hacen que convertir torres de oficinas obsoletas en activos residenciales o de uso mixto sea financieramente viable [11].

Por Nivel de Adopción de BIM

Segmento Métrica Principal Motor de Demanda
Sin BIM / 2D-CAD USD 67.41 Mil millones (2025) Flujos de trabajo de pequeñas prácticas heredadas
BIM Nivel 1 50.9% de participación (2025) Adopción básica de modelado 3D
BIM Nivel 2 USD 75.89 Mil millones (2025) Mandatos de adquisición gubernamental
BIM Nivel 3+ 5.85% CAGR (2026–2035) Entornos de gemelos digitales integrados


Los flujos de trabajo de BIM Nivel 1 dominan hoy el Mercado de Servicios Arquitectónicos, reflejando una adopción generalizada pero superficial del modelado 3D para visualización sin plena interoperabilidad de datos. Los entornos integrados de Nivel 3+ — donde los modelos estructurales, MEP y arquitectónicos comparten un único conjunto de datos federados — representan el segmento de más rápido crecimiento a medida que los mandatos de adquisición pública y las ambiciones de gemelos digitales empujan a las empresas hacia una mayor interoperabilidad.


Comparación Competitiva

El mercado de servicios arquitectónicos se caracteriza por una baja concentración: las cinco principales empresas tienen una participación de ingresos combinada estimada del 8 al 12%, lo que da como resultado un Índice de Herfindahl-Hirschman muy por debajo de 500. Miles de prácticas pequeñas y medianas compiten a nivel regional, mientras que un puñado de empresas multidisciplinarias globales aprovechan las capacidades transfronterizas y los servicios de ingeniería integrados para captar comisiones de megaproyectos. La intensidad competitiva ha aumentado a medida que grandes grupos de consultoría de infraestructura adquieren estudios de diseño para construir plataformas de entrega de proyectos de extremo a extremo.

Empresa Rango Est. de Participación de Ingresos Ofertas Clave para el Mercado de Servicios Arquitectónicos Posicionamiento Estratégico
AECOM ~2–4% Planificación maestra, arquitectura de infraestructura, gestión de programas Integrador multidisciplinario global
Gensler ~2–3% Diseño de espacios de trabajo, uso mixto, terminales de aviación La mayor firma de arquitectura pura por ingresos
HDR Inc. ~1–2% Salud, ciencia y tecnología, instalaciones cívicas Especialización profunda en sectores
Nikken Sekkei ~1–2% Diseño urbano, rascacielos, desarrollo orientado al transporte Patrimonio y escala de Asia-Pacífico
Foster + Partners ~1–2% Torres emblemáticas, aeropuertos, diseño sostenible Marca global liderada por el diseño
Perkins&Will ~1–2% Interiores corporativos, educación, campus de salud Metodología de diseño impulsada por la investigación
Jacobs Solutions ~1–3% Infraestructura, agua, arquitectura de instalaciones de defensa Integración centrada en la ingeniería
HOK ~1–2% Lugares deportivos, aviación, instalaciones científicas Diseño impulsado por análisis de rendimiento
Skidmore, Owings & Merrill (SOM) ~1–2% Torres superaltas, planes maestros urbanos, arte estructural Integración de ingeniería estructural
Stantec ~1–2% Planificación comunitaria, diseño ambiental, educación Profundidad regional en América del Norte


Noticias Recientes y Desarrollos


  • Comisión Europea (enero de 2025): Publicó directrices actualizadas para la implementación de la Directiva sobre el Rendimiento Energético de los Edificios, exigiendo certificaciones de cero emisiones para todos los nuevos edificios públicos a partir de 2028 [10].


  • HOK (abril de 2024): Se asoció con un proveedor de plataformas de gemelos digitales para ofrecer servicios de monitoreo del ciclo de vida agrupados con sus contratos de diseño, creando un modelo de ingresos recurrentes dentro del Mercado de Servicios Arquitectónicos [3].


  • Perkins&Will (noviembre de 2024): Publicó un calculador de carbono de ciclo de vida abierto para el diseño en etapas tempranas, haciendo que la evaluación del impacto del carbono sea accesible en todo el Mercado de Servicios Arquitectónicos [10].


Mercado de servicios de arquitectura Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado de Servicios Arquitectónicos — diseño, planificación, consultoría y gestión de proyectos
Período de Estudio 2021–2035
CAGR (2026–2035) 5.72%
Valor del Año Base (2025) USD 396.50 Mil millones
Punto Final de Pronóstico (2035) USD 691.30 Mil millones
Segmento de Más Rápido Crecimiento Planificación Urbana y Planificación Maestra (por Tipo de Servicio); BIM Nivel 3+ (por Adopción de BIM)
Empresas Perfiladas AECOM, Gensler, HDR Inc., Nikken Sekkei, Foster + Partners, Perkins&Will, Jacobs Solutions, HOK, SOM, Stantec
Moneda de Valoración USD Mil millones

Preguntas frecuentes

¿Cómo suelen estructurar las firmas de arquitectura los acuerdos de honorarios para proyectos a gran escala?
La mayoría de los proyectos grandes utilizan un modelo de honorarios basado en un porcentaje del costo de construcción, que generalmente oscila entre el 5% y el 12% dependiendo de la complejidad y el alcance [5]. Algunas firmas están cambiando hacia acuerdos de honorarios fijos o por hora para compromisos por fases.
¿Qué riesgos de responsabilidad profesional deben evaluar los compradores al seleccionar una práctica arquitectónica?
Los compradores deben verificar la cobertura de seguro por errores y omisiones, el historial de reclamaciones y si la firma tiene pólizas específicas para el proyecto [16]. Una cobertura inadecuada puede exponer a los propietarios a costosos rediseños y responsabilidades por retrasos en la construcción.
¿Cómo difiere la entrega integrada de proyectos del diseño-licitación-construcción tradicional en el mercado de servicios arquitectónicos?
La entrega integrada de proyectos alinea al arquitecto, contratista y propietario bajo un contrato de riesgo compartido, reduciendo las dinámicas adversariales [5]. Este modelo comprime los plazos y a menudo produce costos totales del proyecto un 5-10% más bajos.
¿Qué papel juegan las herramientas de diseño paramétrico en la diferenciación de los competidores en el mercado de servicios arquitectónicos?
Las herramientas paramétricas permiten a las firmas generar miles de opciones de fachada o volumetría en cuestión de horas, lo que permite la optimización del diseño impulsada por el rendimiento [4]. Las firmas con fuertes capacidades paramétricas ganan comisiones complejas de envolventes y estadios.
¿Cómo están evaluando los aseguradores de riesgos la exposición al riesgo climático en los nuevos diseños de edificios?
Los aseguradores requieren cada vez más que los arquitectos demuestren medidas de resiliencia ante inundaciones, vientos y islas de calor antes de emitir cobertura [12]. Los proyectos que carecen de puntuación de riesgo climático enfrentan primas más altas o exclusiones de cobertura.
¿Qué marcos de adquisición utilizan las agencias gubernamentales para seleccionar firmas del mercado de servicios arquitectónicos?
La selección basada en calificaciones, mandatada por la Ley Brooks de EE. UU. y estatutos similares a nivel mundial, evalúa a las firmas en función de la competencia en lugar del precio más bajo [16]. Las agencias clasifican las propuestas técnicas antes de negociar honorarios.
¿Cómo están evolucionando los requisitos de licencias transfronterizas en el mercado de servicios arquitectónicos?
Los acuerdos de reconocimiento mutuo entre EE. UU., Canadá, Australia y Nueva Zelanda simplifican la reciprocidad de licencias [16]. La Directiva de Cualificaciones Profesionales de la UE permite la movilidad profesional dentro de los estados miembros.
Autor
Autor Author Profile Ankit Gupta LinkedIn Team Lead - Research
Ankit Gupta is a seasoned market intelligence and strategic research professional with over six plus years of experience in the ICT and Semiconductor industries. With academic roots in Telecom, Marketing, and Electronics, he blends technical insight with business strategy. Ankit has led 200+ projects, including work for Fortune 500 clients like Microsoft and Rio Tinto, covering market sizing, tech forecasting, and go-to-market strategies. Known for bridging engineering and enterprise decision-making, his insights support growth, innovation, and investment planning across diverse technology markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of construction industry databases, peer-reviewed engineering and architecture journals, regulatory filings, and authoritative built environment organizations. Key sources included the US Census Bureau Construction Spending Survey, US Bureau of Labor Statistics (Architecture and Engineering Occupations), US Department of Housing and Urban Development (HUD), European Union Eurostat Construction Statistics, National Institute of Building Sciences (NIBS), National Council of Architectural Registration Boards (NCARB), Royal Institute of British Architects (RIBA) Practice Data, American Institute of Architects (AIA) Economic Reports, International Union of Architects (UIA) Global Database, American Society of Civil Engineers (ASCE) Infrastructure Reports, Construction Management Association of America (CMAA), US Green Building Council (USGBC) LEED Project Directory, Engineering News-Record (ENR) Top 500 Design Firms, National Association of Home Builders (NAHB), RICS (Royal Institution of Chartered Surveyors) Global Construction Monitor, and Oxford Economics Global Construction Outlook. These sources were utilized to collect construction spending data, architectural billing indices, regulatory compliance frameworks, professional licensure statistics, sustainable design trends, and market landscape analysis for construction and project management services, engineering services, urban planning, and specialized advisory segments.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Managing Principals, Chief Executive Officers, Directors of Design, Vice Presidents of Sustainability, BIM (Building Information Modeling) Directors, and Heads of Urban Planning from architectural firms, integrated AEC (Architecture, Engineering, Construction) companies, and design consultants comprised the supply-side sources. Demand-side sources included Chief Facilities Officers, Directors of Real Estate and Capital Projects, procurement leads from industrial manufacturing corporations, healthcare facility administrators, university campus planners, government public works officials, and hospitality development directors. The primary research validated service line segmentation, confirmed technology adoption timelines (including 3D printing and AI-powered design tools), and collected insights on project delivery methodologies, fee structures, sustainability compliance costs, and client procurement dynamics.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (40%), Others (32%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and project pipeline analysis. The methodology included:

Identification of 60+ key architectural and AEC firms across North America, Europe, Asia-Pacific, Latin America, and Middle East

Service mapping across construction and project management, engineering services, urban planning, interior design, and advisory/consulting categories

Analysis of reported annual revenues from publicly traded firms (AECOM, Jacobs, Stantec, IBI Group) and modeled revenue for private practices (Gensler, Foster + Partners, Nikken Sekkei, HDR)

Coverage of firms representing 65-70% of global architectural services market share in 2024

Extrapolation using bottom-up (project value × architectural fee percentages by country) and top-down (firm revenue validation across service lines) approaches to derive segment-specific valuations for industrial, residential, healthcare, education, and government end-user verticals

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















