Antifouling Coatings Market

Informe de investigación del mercado de recubrimientos antifouling por tipo (basados en cobre, biocidas, copolímero autolimpiante, híbrido), aplicación (buques de transporte, plataformas de perforación, barcos de pesca, yates, botes, líneas de amarre y transporte fluvial) y por región (América del Norte, Europa, Asia-Pacífico y resto del mundo) – Pronóstico del mercado hasta 2035
ID: MRFR/CnM/4092-CR 111 Pages Chitranshi Jaiswal Last Updated: August 24, 2026
Antifouling Coatings Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)16.26%
2024 Market Size$ 192.06 Billion
2025 Market Size$ 223.29 Billion
2035 Market Size$ 1,007.52 Billion
Key Players
AkzoNobel
BASF
Hempel
PPG Industries
Sherwin-Williams
Jotun
Opportunities
  • Environmental Regulations
  • Increasing Maritime Trade
  • Market Growth Projections

Antifouling Coatings Market Resumen

Según el análisis de MRFR, se estimó que el tamaño del mercado de recubrimientos antifouling era de 192.06 mil millones de USD en 2024. Se proyecta que la industria de recubrimientos antifouling crecerá de 223.29 en 2025 a 1007.52 para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 16.26% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

El mercado de recubrimientos antifouling está experimentando un cambio transformador hacia soluciones sostenibles y avances tecnológicos.

  • El mercado está presenciando un cambio notable hacia soluciones antifouling ecológicas, impulsado por una creciente conciencia ambiental.
  • Los avances tecnológicos en las formulaciones de recubrimientos están mejorando el rendimiento y la durabilidad, particularmente en embarcaciones marinas.
  • América del Norte sigue siendo el mercado más grande, mientras que la región de Asia-Pacífico es reconocida como el área de más rápido crecimiento para los recubrimientos antifouling.
  • Los principales impulsores del mercado incluyen el aumento de las actividades comerciales marítimas y el cumplimiento normativo estricto, que impacta particularmente en los segmentos de embarcaciones marinas y copolímeros autolimpiantes.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 192.06 (Mil millones de USD)
2035 Tamaño del Mercado 1007.52 (Mil millones de USD)
CAGR (2025 - 2035) 16.26%

Principales jugadores

AkzoNobel (NL), BASF (DE), Hempel (DK), PPG Industries (US), Sherwin-Williams (US), Jotun (NO), Kansai Paint (JP), Nippon Paint (JP), Chugoku Marine Paints (JP)

Antifouling Coatings Market Treiber

Regulaciones Ambientales

El mercado global de recubrimientos antifouling está significativamente influenciado por estrictas regulaciones ambientales destinadas a reducir el impacto ecológico de las actividades marinas. Los gobiernos de todo el mundo están implementando políticas que restringen el uso de sustancias nocivas en los recubrimientos antifouling, empujando a los fabricantes a innovar y desarrollar alternativas ecológicas. Este panorama regulatorio no solo impulsa la demanda de productos conformes, sino que también fomenta avances en tecnología. Como resultado, se espera que el mercado crezca a una tasa compuesta anual del 11.58% de 2025 a 2035, reflejando la adaptación de la industria a los estándares ambientales mientras mantiene la eficacia del rendimiento.

Aumento del Comercio Marítimo

El mercado global de recubrimientos antifouling está experimentando un crecimiento impulsado por el aumento del comercio marítimo. A medida que las actividades de envío global se expanden, la demanda de embarcaciones equipadas con soluciones antifouling efectivas aumenta. Los recubrimientos antifouling juegan un papel crucial en la mejora del rendimiento de las embarcaciones y la eficiencia del combustible al prevenir el biofouling. Esto es particularmente relevante ya que la industria anticipa un valor de mercado de 192.1 mil millones de USD en 2024, con proyecciones que indican una escalada significativa a 641.0 mil millones de USD para 2035. El aumento en el número de barcos y la necesidad de mantenimiento subrayan aún más la importancia de los recubrimientos antifouling en el sector marítimo.

Proyecciones de Crecimiento del Mercado

Se proyecta que el mercado global de recubrimientos antifouling experimentará un crecimiento sustancial en los próximos años. Con un valor de mercado anticipado de alcanzar 641.0 mil millones de USD para 2035, la industria está en una trayectoria de expansión robusta. La tasa compuesta anual pronosticada del 11.58% de 2025 a 2035 indica una fuerte demanda de soluciones antifouling en diversas aplicaciones marinas. Este crecimiento está impulsado por factores como el aumento del comercio marítimo, estrictas regulaciones ambientales y avances en tecnologías de recubrimiento. La evolución del mercado refleja la necesidad continua de soluciones antifouling efectivas en un panorama global que cambia rápidamente.

Avances Tecnológicos

Los avances tecnológicos en la formulación de recubrimientos antifouling están impulsando el mercado global de recubrimientos antifouling hacia adelante. Innovaciones como el desarrollo de recubrimientos sin biocidas y el uso de nanotecnología están mejorando la efectividad y la longevidad de estos productos. Estos avances no solo mejoran el rendimiento de los recubrimientos, sino que también se alinean con la creciente demanda de soluciones sostenibles en aplicaciones marinas. A medida que el mercado evoluciona, la integración de recubrimientos inteligentes que responden a los cambios ambientales puede transformar aún más el panorama de la industria, asegurando que los recubrimientos sigan siendo efectivos mientras minimizan el impacto ambiental.

Crecimiento en la Industria de Construcción Naval

El mercado global de recubrimientos antifouling está estrechamente vinculado al crecimiento del sector de construcción naval. A medida que se construyen nuevas embarcaciones para satisfacer la creciente demanda de envío y transporte, la necesidad de recubrimientos antifouling de alto rendimiento se vuelve primordial. Los astilleros están reconociendo cada vez más la importancia de estos recubrimientos para prolongar la vida útil de las embarcaciones y reducir los costos operativos. Se espera que esta tendencia contribuya a la expansión del mercado, con un valor proyectado de 641.0 mil millones de USD para 2035. La recuperación y expansión de la industria de construcción naval probablemente estimularán aún más la demanda de soluciones antifouling innovadoras.

Aumento de la Conciencia sobre la Eficiencia del Combustible

El mercado global de recubrimientos antifouling se está beneficiando del aumento de la conciencia sobre la eficiencia del combustible entre los operadores de barcos. Los recubrimientos antifouling efectivos pueden reducir significativamente la resistencia, lo que lleva a un menor consumo de combustible y costos operativos. A medida que los precios del combustible fluctúan, el incentivo económico para invertir en soluciones antifouling de alta calidad se vuelve más pronunciado. Esta conciencia está impulsando la demanda de recubrimientos que no solo previenen el biofouling, sino que también mejoran el rendimiento general de las embarcaciones. En consecuencia, el mercado está preparado para crecer, con expectativas de alcanzar un valor de 192.1 mil millones de USD en 2024, a medida que las partes interesadas priorizan la eficiencia y la sostenibilidad en sus operaciones.
Perspectivas del segmento de mercado

Por Aplicación: Embarcaciones Marinas (Más Grande) vs. Estructuras Offshore (Más Rápido Crecimiento)

El mercado de recubrimientos antifouling está predominantemente impulsado por la aplicación de embarcaciones marinas, capturando la mayor parte debido a su uso extensivo en la construcción y mantenimiento de barcos. Las embarcaciones marinas, incluyendo buques de carga, petroleros y barcos de pasajeros, dependen en gran medida de las tecnologías antifouling para mejorar la durabilidad y reducir los costos de mantenimiento, manteniendo así su posición dominante en el mercado. Las estructuras offshore también muestran una promesa significativa, marcadas por el aumento de inversiones en exploración de petróleo y gas y parques eólicos offshore, posicionándolas como el segmento de aplicación de más rápido crecimiento, impulsado por la necesidad de combatir la fouling en entornos marinos hostiles.

Embarcaciones Marinas (Dominante) vs. Acuicultura (Emergente)

Las embarcaciones marinas se destacan como el segmento dominante en el mercado de recubrimientos antifouling, impulsadas por una variedad de tipos de embarcaciones que requieren una prevención efectiva de fouling para la eficiencia operativa y la seguridad. Estas embarcaciones se benefician de recubrimientos avanzados que no solo mejoran el rendimiento, sino que también se alinean con las regulaciones ambientales. Por otro lado, la acuicultura está emergiendo como un segmento notable, destacando la necesidad de soluciones antifouling para proteger las infraestructuras de cultivo, como redes y jaulas, de la fouling biológica. A medida que la industria adopta prácticas sostenibles y se expande globalmente, la demanda del sector acuícola por soluciones antifouling efectivas y ecológicas está destinada a crecer, convirtiéndolo en un punto focal para futuras innovaciones.

Por Tipo: Copolímero Autopulidor (Más Grande) vs. Polímero de Depleción Controlada (Más Rápido Crecimiento)

En el mercado de recubrimientos antifouling, las cuotas de segmento están significativamente influenciadas por los diversos tipos de recubrimientos disponibles. Actualmente, el Copolímero Autopulidor se posiciona como el segmento más grande, capturando una porción sustancial del mercado. Es favorecido por su control efectivo de fouling y propiedades de auto-renovación. Por otro lado, el Polímero de Depleción Controlada, aunque más pequeño en cuota, está ganando rápidamente tracción, indicando un cambio en la preferencia del consumidor hacia soluciones innovadoras y ecológicas. Esta dinámica crea un contraste convincente entre tecnologías establecidas y emergentes dentro del mercado.

Copolímero Autopulidor (Dominante) vs. Polímero de Depleción Controlada (Emergente)

Los recubrimientos antifouling de Copolímero Autopulidor son conocidos por su tecnología avanzada y eficiencia en la prevención del crecimiento marino. Estos recubrimientos funcionan liberando gradualmente biocidas a medida que se pulen, manteniendo su efectividad a lo largo del tiempo. Este segmento continúa dominando debido a su rendimiento probado y fiabilidad en diversas aplicaciones marinas. Por el contrario, los recubrimientos de Polímero de Depleción Controlada están emergiendo como una fuerte alternativa, proporcionando un perfil ecológico equilibrado al minimizar la liberación de biocidas en el medio marino. Su crecimiento está impulsado por el aumento de regulaciones ambientales y un impulso hacia prácticas sostenibles, posicionándolos como una opción competitiva en el mercado de recubrimientos antifouling.

Por Uso Final: Transporte Comercial (Más Grande) vs. Navegación Recreativa (Más Rápido Crecimiento)

En el mercado de recubrimientos antifouling, el segmento de uso final está diversificado entre Transporte Comercial, Navegación Recreativa, Industria Pesquera y Defensa Naval. El Transporte Comercial tiene la mayor cuota, impulsado por el uso extensivo de barcos para el comercio global, donde mantener el rendimiento del casco es crítico. La Navegación Recreativa, aunque más pequeña en cuota, está ganando rápidamente tracción a medida que el interés del consumidor en la navegación de ocio aumenta, destacando la segmentación del mercado por utilidad y valor. Las tendencias de crecimiento indican que el segmento de Navegación Recreativa es el de más rápido crecimiento, impulsado por un aumento en los ingresos disponibles y la popularidad de las actividades recreativas acuáticas. En contraste, la Industria Pesquera se mantiene estable debido a la demanda constante de pesca comercial, mientras que la Defensa Naval ve un crecimiento estable influenciado por consideraciones geopolíticas y presupuestos de defensa aumentados. Estas dinámicas juntas moldean el futuro de la tecnología antifouling en diversas aplicaciones marinas.

Transporte Comercial (Dominante) vs. Navegación Recreativa (Emergente)

El Transporte Comercial es la fuerza dominante en el mercado de recubrimientos antifouling, beneficiándose del comercio global. Los barcos en este segmento requieren soluciones antifouling robustas para mejorar la eficiencia del combustible y protegerse contra la fouling biológica, que puede afectar significativamente el rendimiento de la embarcación. Los recubrimientos utilizados son a menudo productos de alto rendimiento que soportan condiciones marinas adversas, asegurando una reducción en los costos de mantenimiento y las interrupciones operativas. Por otro lado, la Navegación Recreativa se identifica como un segmento emergente, con un número creciente de consumidores invirtiendo en embarcaciones personales. Este segmento se caracteriza por un cambio hacia soluciones antifouling más ecológicas y fáciles de usar, a medida que los navegantes recreativos se vuelven cada vez más conscientes de los impactos ambientales. Innovaciones como productos antifouling a base de agua están ganando popularidad, presentando nuevas oportunidades en este segmento.

Por Tecnología: A Base de Agua (Más Grande) vs. Libre de Biocidas (Más Rápido Crecimiento)

El mercado de recubrimientos antifouling demuestra un paisaje diverso, con la Tecnología a Base de Agua emergiendo como el segmento más grande debido a su formulación ecológica y alta demanda en aplicaciones marinas. Tiene una cuota sustancial, impulsada por tendencias regulatorias que favorecen soluciones sostenibles. Por el contrario, la Tecnología a Base de Solventes mantiene una presencia significativa en el mercado, pero enfrenta presión de regulaciones ambientales más estrictas. Por otro lado, la Tecnología Libre de Biocidas está capturando atención como una alternativa innovadora, atrayendo a sectores enfocados en la sostenibilidad y el cumplimiento.

Tecnología: A Base de Agua (Dominante) vs. Libre de Biocidas (Emergente)

La Tecnología a Base de Agua se destaca en el mercado de recubrimientos antifouling por sus propiedades ecológicas y facilidad de aplicación, atrayendo a fabricantes de barcos y usuarios finales que buscan cumplir con las regulaciones ambientales emergentes. Sus formulaciones reducen los compuestos orgánicos volátiles (COV), ofreciendo una alternativa sostenible a los recubrimientos tradicionales. En contraste, la Tecnología Libre de Biocidas está ganando tracción como el segmento de más rápido crecimiento, atrayendo a consumidores e industrias conscientes del medio ambiente. Este segmento aprovecha los avances en ciencia de polímeros y nanotecnología para desarrollar recubrimientos eficientes que minimizan el crecimiento de organismos marinos sin depender de biocidas dañinos, convirtiéndolo en una opción atractiva para clientes exigentes.

Por Formulación: Formulación Líquida (Más Grande) vs. Formulación en Spray (Más Rápido Crecimiento)

En el mercado de recubrimientos antifouling, el segmento de formulación muestra una diversa gama de productos que atienden diferentes necesidades de aplicación. Las formulaciones líquidas tienen la mayor cuota de mercado debido a su fácil aplicación y rendimiento efectivo, especialmente en entornos marinos. Las formulaciones en polvo están ganando tracción ya que ofrecen opciones ecológicas, mientras que las formulaciones en spray están emergiendo rápidamente con mecanismos de entrega innovadores que mejoran la conveniencia del usuario y la eficiencia de aplicación. Las tendencias de crecimiento en el segmento de formulación están impulsadas principalmente por una creciente demanda de soluciones antifouling eficientes y sostenibles en diversas industrias marinas. Las formulaciones líquidas son favorecidas para grandes embarcaciones y aplicaciones industriales, mientras que las formulaciones en spray están siendo adoptadas cada vez más para barcos más pequeños y usos recreativos. La necesidad de cumplir con las regulaciones ambientales y el cambio hacia formulaciones ecológicas está impulsando el crecimiento de las formulaciones en polvo, haciendo que este segmento sea dinámico y competitivo.

Formulación Líquida: Dominante vs. Formulación en Spray: Emergente

Las formulaciones líquidas dominan el mercado de recubrimientos antifouling, apreciadas por su versatilidad y efectividad probada en la prevención de fouling biológico en diversas superficies. Se utilizan ampliamente en aplicaciones marinas debido a sus excelentes propiedades de adhesión y resistencia a condiciones marítimas adversas. Estas formulaciones se benefician de procesos de fabricación establecidos y una amplia base de clientes. Por el contrario, las formulaciones en spray están emergiendo como una solución conveniente, particularmente para embarcaciones más pequeñas y aplicaciones de bricolaje. Su método de aplicación fácil permite a los usuarios alcanzar superficies intrincadas, reduciendo significativamente el trabajo y el tiempo. El aumento del comportamiento de consumo ecológico ha llevado a innovaciones en formulaciones en spray, a menudo enfocándose en ingredientes de bajo COV y no tóxicos, posicionándolas como un segmento de rápido crecimiento dentro del mercado.

Obtenga información más detallada sobre Antifouling Coatings Market

Perspectivas regionales

América del Norte: Líder del mercado en antifouling

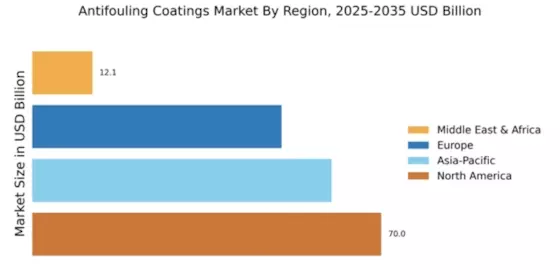
América del Norte está lista para mantener su liderazgo en el mercado de recubrimientos antifouling, manteniendo una participación de mercado significativa del 70.0 en 2024. El crecimiento de la región está impulsado por regulaciones ambientales estrictas y una creciente demanda de soluciones marinas sostenibles. El enfoque creciente en proteger los ecosistemas marinos y mejorar el rendimiento de las embarcaciones alimenta aún más esta demanda. Los organismos reguladores están promoviendo alternativas ecológicas, lo que se espera que impulse el crecimiento del mercado en los próximos años. El paisaje competitivo en América del Norte se caracteriza por la presencia de jugadores importantes como PPG Industries y Sherwin-Williams, junto con empresas internacionales como AkzoNobel y BASF. EE. UU. y Canadá son los países líderes, con industrias de construcción y mantenimiento naval robustas. El mercado está presenciando innovaciones en formulaciones de productos, destinadas a mejorar el rendimiento y reducir el impacto ambiental, asegurando un entorno competitivo dinámico.

Europa: Enfoque en el crecimiento sostenible

Se proyecta que el mercado de recubrimientos antifouling de Europa crecerá significativamente, con un tamaño de mercado de 50.0. La región se está enfocando cada vez más en la sostenibilidad, impulsada por regulaciones de la UE destinadas a reducir las emisiones nocivas y promover productos ecológicos. La demanda de recubrimientos de alto rendimiento que cumplan con estándares ambientales estrictos está en aumento, convirtiéndose en un motor clave para el crecimiento del mercado. Además, el cambio del sector marítimo hacia tecnologías más ecológicas se espera que mejore aún más la dinámica del mercado. Los países líderes en Europa incluyen Alemania, Francia y el Reino Unido, donde jugadores importantes como BASF y Hempel están innovando activamente. El paisaje competitivo está marcado por colaboraciones y asociaciones destinadas a desarrollar recubrimientos avanzados. La presencia de organismos reguladores asegura que el mercado permanezca alineado con los objetivos ambientales, fomentando una cultura de innovación y sostenibilidad en el sector de recubrimientos antifouling.

Asia-Pacífico: Mercado en rápido crecimiento

La región de Asia-Pacífico está presenciando un crecimiento robusto en el mercado de recubrimientos antifouling, con un tamaño de mercado de 60.0. Este crecimiento está impulsado principalmente por el aumento del comercio marítimo y las actividades de construcción naval en países como China, Japón y Corea del Sur. La demanda de recubrimientos de alta calidad que mejoren el rendimiento y la longevidad de las embarcaciones está en aumento, respaldada por iniciativas gubernamentales que promueven prácticas sostenibles en la industria marina. Los marcos regulatorios están evolucionando para fomentar el uso de productos ecológicos, impulsando aún más el crecimiento del mercado. China se destaca como un país líder en la región, con inversiones significativas en construcción y mantenimiento naval. Jugadores clave como Kansai Paint y Nippon Paint están expandiendo sus ofertas de productos para satisfacer la creciente demanda. El paisaje competitivo se caracteriza por la innovación y los avances tecnológicos, ya que las empresas se esfuerzan por desarrollar recubrimientos que cumplan tanto con los estándares de rendimiento como ambientales, asegurando un entorno de mercado vibrante.

Medio Oriente y África: Potencial de mercado emergente

La región del Medio Oriente y África (MEA) está emergiendo gradualmente en el mercado de recubrimientos antifouling, con un tamaño de mercado de 12.06. El crecimiento está impulsado por el aumento de las actividades marítimas y un enfoque en mejorar la durabilidad de las embarcaciones en entornos marinos difíciles. La ubicación estratégica de la región como un centro de envío apoya aún más la demanda de soluciones antifouling. Las iniciativas regulatorias destinadas a proteger los ecosistemas marinos también están comenzando a tomar forma, fomentando un entorno de mercado más sostenible. Países como los EAU y Sudáfrica están liderando la adopción de recubrimientos avanzados. El paisaje competitivo aún se está desarrollando, con oportunidades para que tanto los jugadores locales como internacionales establezcan una presencia. A medida que el mercado madura, la presencia de jugadores clave y sus soluciones innovadoras serán cruciales para dar forma al futuro de los recubrimientos antifouling en la región, allanando el camino para un crecimiento sostenible.

Antifouling Coatings Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de recubrimientos antifouling se caracteriza por un paisaje competitivo que está cada vez más moldeado por la innovación, la sostenibilidad y las asociaciones estratégicas. Jugadores clave como AkzoNobel (NL), BASF (DE) y Jotun (NO) están persiguiendo activamente estrategias que enfatizan el desarrollo de productos y el cumplimiento ambiental. AkzoNobel (NL) se ha posicionado como líder en soluciones sostenibles, enfocándose en formulaciones ecológicas que cumplen con estándares regulatorios estrictos. Mientras tanto, BASF (DE) está aprovechando sus amplias capacidades de investigación para mejorar el rendimiento de sus productos antifouling, consolidando así su presencia en el mercado. Jotun (NO) también es notable por su compromiso con la innovación, particularmente en el desarrollo de recubrimientos avanzados que ofrecen una protección superior contra la fouling marina, lo que influye colectivamente en la dinámica competitiva del mercado. En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación para reducir costos y mejorar la eficiencia de la cadena de suministro. Este enfoque parece ser una respuesta a la estructura de mercado moderadamente fragmentada, donde la influencia colectiva de los jugadores clave es significativa pero no abrumadora. El enfoque en la optimización de las cadenas de suministro y la mejora de las capacidades de producción local probablemente fomentará un entorno de mercado más resiliente, permitiendo a las empresas responder rápidamente a las demandas regionales y los cambios regulatorios. En noviembre de 2025, PPG Industries (US) anunció una asociación estratégica con una empresa líder en tecnología marina para desarrollar recubrimientos antifouling de próxima generación que utilicen IA para el mantenimiento predictivo. Esta colaboración se espera que mejore la durabilidad y efectividad de sus productos, alineándose con la creciente tendencia hacia la digitalización en la industria de recubrimientos. La importancia estratégica de este movimiento radica en su potencial para diferenciar a PPG Industries de los competidores al integrar tecnología avanzada en sus ofertas de productos. En octubre de 2025, Sherwin-Williams (US) lanzó una nueva línea de recubrimientos antifouling ecológicos diseñados para minimizar el impacto ambiental mientras mantienen un alto rendimiento. Esta iniciativa refleja una tendencia más amplia de la industria hacia la sostenibilidad, ya que las empresas buscan satisfacer la creciente demanda de productos ambientalmente responsables. El lanzamiento probablemente mejorará la cuota de mercado de Sherwin-Williams al atraer a consumidores y organismos reguladores conscientes del medio ambiente. En septiembre de 2025, Kansai Paint (JP) expandió sus operaciones en el sudeste asiático al establecer una nueva instalación de fabricación destinada a aumentar la capacidad de producción de recubrimientos antifouling. Este movimiento estratégico es indicativo del compromiso de la empresa con el crecimiento regional y su reconocimiento de la creciente demanda de recubrimientos marinos en mercados emergentes. Al mejorar sus capacidades de producción, Kansai Paint está bien posicionada para capitalizar las oportunidades de crecimiento en esta región. A partir de diciembre de 2025, las tendencias competitivas en el mercado de recubrimientos antifouling están cada vez más definidas por la digitalización, la sostenibilidad y la integración de tecnologías avanzadas como la IA. Las alianzas estratégicas están desempeñando un papel crucial en la configuración del panorama actual, permitiendo a las empresas aprovechar fortalezas complementarias y mejorar sus ofertas de productos. De cara al futuro, se anticipa que la diferenciación competitiva evolucionará de la competencia tradicional basada en precios a un enfoque en la innovación, la tecnología y la fiabilidad de la cadena de suministro, fomentando así un entorno de mercado más dinámico y resiliente.

Las empresas clave en el mercado Antifouling Coatings Market incluyen

Desarrollos de la industria

Marzo 2022: un Pure Car Carrier (PCC) de 18,891dwt recibió una aplicación de la innovadora tecnología antifouling FASTAR de Nippon Paint Marine, convirtiendo este tipo de barco en el cuarto en recibir el novedoso recubrimiento de nanodominio. Desde su introducción en enero de este año, la tecnología antifouling de alto rendimiento y autolimpiante se ha instalado en más de 60 barcos, incluidos graneleros, transportes químicos, VLCCs, portacontenedores, embarcaciones de pasajeros y PCCs. Durante un reciente dique seco en un astillero en Shanghái, se aplicó FASTAR I, una pintura antifouling autolimpiante, al fondo plano, fondo vertical y boot-top del barco de 196 m de largo, cubriendo un área submarina de 7800 m3.

Una capa de FASTAR y una capa de pintura anticorrosiva se consideraron adecuadas para cumplir con el cronograma de dique seco de 36 meses del barco no identificado.

Perspectivas futuras

Antifouling Coatings Market Perspectivas futuras

Se proyecta que el mercado de recubrimientos antifouling crecerá a una tasa compuesta anual del 16.26% desde 2025 hasta 2035, impulsado por el aumento de las actividades marítimas y las regulaciones ambientales.

Para 2035, se espera que el mercado logre un crecimiento sustancial, impulsado por la innovación y la expansión estratégica.

Segmentación de mercado

Perspectiva del Tipo de Mercado de Recubrimientos Antifouling

  • Copolímero Autopulido
  • Polímero de Depleción Controlada
  • Antifouling Duro
  • Antifouling Híbrido

Perspectiva del Uso Final del Mercado de Recubrimientos Antifouling

  • Transporte Comercial
  • Navegación Recreativa
  • Industria Pesquera
  • Defensa Naval

Perspectiva de Tecnología del Mercado de Recubrimientos Antifouling

  • Tecnología a Base de Agua
  • Tecnología a Base de Solventes
  • Tecnología Libre de Biocidas

Perspectiva de Aplicación del Mercado de Recubrimientos Antifouling

  • Embarcaciones Marinas
  • Estructuras Offshore
  • Acuicultura
  • Equipos Industriales

Perspectiva de Formulación del Mercado de Recubrimientos Antifouling

  • Componente Único
  • Múltiples Componentes
  • Formulación Acuosa
  • Formulación a Base de Solventes

Alcance del informe

FAQs

What is the projected market valuation of the Antifouling Coatings Market by 2035?

The Antifouling Coatings Market is projected to reach a valuation of 1007.52 USD Billion by 2035.

What was the market valuation of the Antifouling Coatings Market in 2024?

In 2024, the overall market valuation was 192.06 USD Billion.

What is the expected CAGR for the Antifouling Coatings Market during the forecast period 2025 - 2035?

The expected CAGR for the Antifouling Coatings Market during the forecast period 2025 - 2035 is 16.26%.

Which application segment had the highest valuation in the Antifouling Coatings Market?

The Marine Vessels application segment had the highest valuation, reaching 320.0 USD Billion.

What are the leading companies in the Antifouling Coatings Market?

Key players in the Antifouling Coatings Market include AkzoNobel, BASF, Hempel, PPG Industries, and Sherwin-Williams.

Which type of antifouling coating is projected to have the highest market value by 2035?

The Controlled Depletion Polymer type is projected to reach a market value of 245.38 USD Billion by 2035.

What is the market size for the Offshore Structures application segment in 2024?
The Offshore Structures application segment was valued at 40.0 USD Billion in 2024.
How does the market for Biocide-Free Technology compare to other technologies in 2024?
In 2024, the Biocide-Free Technology segment was valued at 77.19 USD Billion, indicating strong market interest.
What is the projected market size for the Naval Defense end-use segment by 2035?
The Naval Defense end-use segment is projected to reach a market size of 557.52 USD Billion by 2035.
Which formulation type is expected to dominate the Antifouling Coatings Market by 2035?
The Liquid Formulation type is expected to dominate, with a projected market size of 400.0 USD Billion by 2035.
Autor
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed marine science journals, coating technology publications, and authoritative maritime and environmental organizations. Key sources included the US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), International Maritime Organization (IMO), US Coast Guard (USCG), Bureau Veritas, DNV GL (Det Norske Veritas), Lloyd's Register, American Bureau of Shipping (ABS), International Paint and Printing Ink Council (IPPIC), European Coatings Association, American Coatings Association (ACA), National Oceanic and Atmospheric Administration (NOAA), UN Environment Programme (UNEP) – Global Marine Litter Partnership, OECD Environmental Directorate, EU Marine Strategy Framework Directive (MSFD) Database, US National Marine Fisheries Service (NMFS), China Ministry of Transport Maritime Safety Administration, Japan Ministry of Land, Infrastructure, Transport and Tourism (MLIT), Korea Maritime and Ocean University (KMOU) Research Database, and national maritime authority reports from key shipbuilding markets. These sources were used to collect vessel fleet statistics, regulatory compliance data (including IMO's Anti-Fouling Systems Convention), biocide registration databases, coating performance studies, shipbuilding output trends, and market landscape analysis for copper-based coatings, biocides, self-polishing copolymers, controlled depletion polymers, hard antifouling, and hybrid antifouling technologies.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From antifouling coating manufacturers, marine paint OEMs, and specialty chemical suppliers, supply-side sources included CEOs, VPs of Marine Coatings R&D, regulatory compliance chiefs, and commercial directors. Fleet managers and technical superintendents from commercial shipping lines, shipyard procurement leaders, offshore platform operators, naval dockyard engineers, aquaculture facility managers, and yacht maintenance directors from marinas and recreational boating centers comprised demand-side sources. Primary research has confirmed product development timelines, gathered insights on dry-docking cycles, coating application practices, pricing strategies, and environmental compliance costs, and validated market segmentation across type (copper-based, biocides, self-polishing copolymer, controlled depletion polymer, hard antifouling, hybrid), application (shipping vessels, drilling rigs, fishing boats, yachts, mooring lines, inland water transportation, offshore structures, aquaculture), and technology (water-based, solvent-based, biocide-free).

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

Market Size Estimation

Global market valuation was derived through revenue mapping and vessel surface area (hull coating volume) analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across copper-based, biocides, self-polishing copolymer, controlled depletion polymer, hard antifouling, and hybrid antifouling categories

Analysis of reported and modeled annual revenues specific to antifouling coating portfolios

Coverage of manufacturers representing 72–78% of global market share in 2024

Extrapolation using bottom-up (vessel fleet count × dry-docking frequency × average coating consumption per vessel × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.