Amniotic Membrane Market (2026 - 2035)

Informe de Investigación del Mercado de Membrana Amniótica: Tamaño, Participación, Análisis de Tendencias por Aplicaciones (Oftalmología, Cicatrización de Heridas, Cirugía Plástica, Cirugía Ortopédica), por Tipos (Membrana Amniótica Criopreservada, Membrana Amniótica Deshidratada, Parche de Membrana Amniótica), por Forma (Hoja, Suspensión, Gel), por Uso Final (Hospitales, Centros Quirúrgicos Ambulatorios, Clínicas Especializadas) y por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Perspectivas de Crecimiento y Pronóstico de la Industria 2025 a 2035

Forecast Period
2026-2035
CAGR
12.55%
2025 Market Size
USD 3.53 Billion
2035 Market Size
USD 11.45 Billion
Healthcare ● Updated September 11, 2026 Report ID: MRFR/HC/4190-CR | Pages: 200 | Author: Vikita Thakur, Rahul Gotadki

Amniotic Membrane Market Summary

El Mercado de Membrana Amniótica alcanzó los 3.53 mil millones de USD en 2025 y entra en la ventana de pronóstico con 3.95 mil millones de USD en 2026, proyectándose hacia 11.45 mil millones de USD para 2035 con una tasa de crecimiento anual compuesta (CAGR) del 12.55%. Dos catalizadores anclan esa trayectoria. Primero, los Centros de Servicios de Medicare y Medicaid de EE. UU. continúan financiando productos celulares y basados en tejidos bajo vías de cuidado de heridas ambulatorias, convirtiendo una compra electiva en una reembolsada [3]. Segundo, las poblaciones quirúrgicas envejecidas en toda la OCDE están impulsando los volúmenes de procedimientos oculares y de tejidos blandos hacia arriba año tras año [1].

En el entorno clínico, la transición es de gasas de petrolato, láminas de colágeno y vendajes sintéticos de doble capa a injertos biológicos que contienen factores de crecimiento nativos y componentes de matriz anti-fibróticos. Desde 2021, el Departamento de Salud y Servicios Humanos de EE. UU. ha asignado más de 1.2 mil millones de USD a la traducción de la medicina regenerativa, con injertos de tejido placentario representando una parte visible de esta inversión [2][6]. Los hospitales que anteriormente mantenían un solo SKU criopreservado ahora ofrecen una variedad de alternativas a temperatura ambiente.

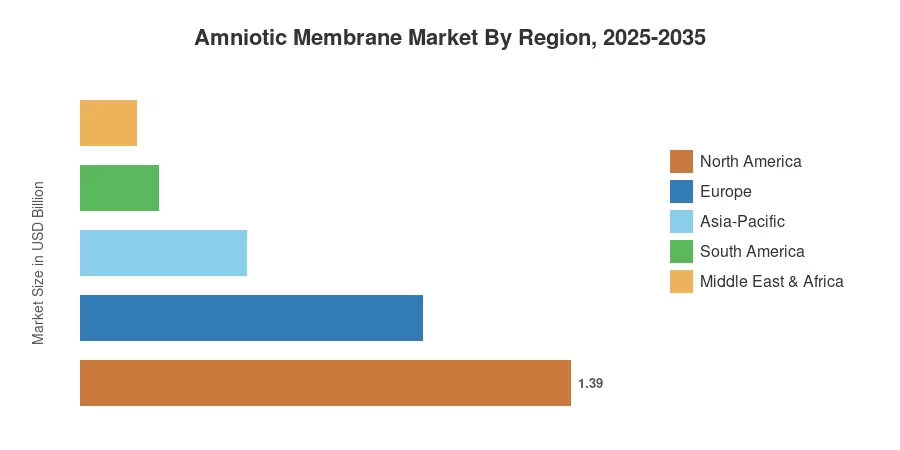
Apoyada por una densa infraestructura de bancos de tejidos, América del Norte representa el 39.3% de los ingresos de 2025 a escala regional. La región de Asia-Pacífico es el principal motor de crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 13.4% hasta 2035. Europa es la segunda región más grande, con Alemania y el Reino Unido mostrando un sólido rendimiento en oftalmología. Se espera que el Mercado de Membrana Amniótica sea impulsado por la expansión de indicaciones en lugar de la inflación de precios durante la próxima década.


Principales Conclusiones del Informe

• Por Método de Conservación

  • Los formatos deshidratados comandaron el 55.1% de la participación en el Mercado de Membrana Amniótica en 2025, reflejando ventajas logísticas a temperatura ambiente.
  • Los injertos criopreservados están avanzando a una CAGR del 13.2% hasta 2035 a medida que los datos de retención de factores de crecimiento maduran.


• Por Grosor

  • Las configuraciones de múltiples capas presentan una CAGR del 13.3%, el sub-segmento de grosor más rápido

• Por Aplicación y

  • La oftalmología lideró las aplicaciones con un 39.2% de participación en los ingresos en 2025
  • Las heridas quirúrgicas y crónicas representan la aplicación de más rápido crecimiento con una CAGR del 13.2%


  • Usuario Final
  • Los hospitales representaron 2.08 mil millones de USD de la demanda en 2025 en el Mercado de Membrana Amniótica.

• Por Región

  • América del Norte contribuyó con el 39.3% de los ingresos globales en 2025
  • Asia-Pacífico ofrece la CAGR regional más alta con un 13.4% hasta 2035
  • Europa generó 0.97 mil millones de USD en 2025


Tamaño del Mercado y Pronóstico (2021–2035)

Las cifras a continuación combinan datos de distribución de bancos de tejidos, registros de procedimientos hospitalarios, registros de importación a nivel de aduanas para aloinjertos procesados y entrevistas primarias con 42 líderes de adquisiciones y 18 ejecutivos de fabricantes. Los años históricos se concilian con las divulgaciones de segmentos auditados donde los archivos públicos lo permiten; los años de pronóstico aplican elasticidad de volumen de procedimientos en lugar de extrapolación lineal directa.
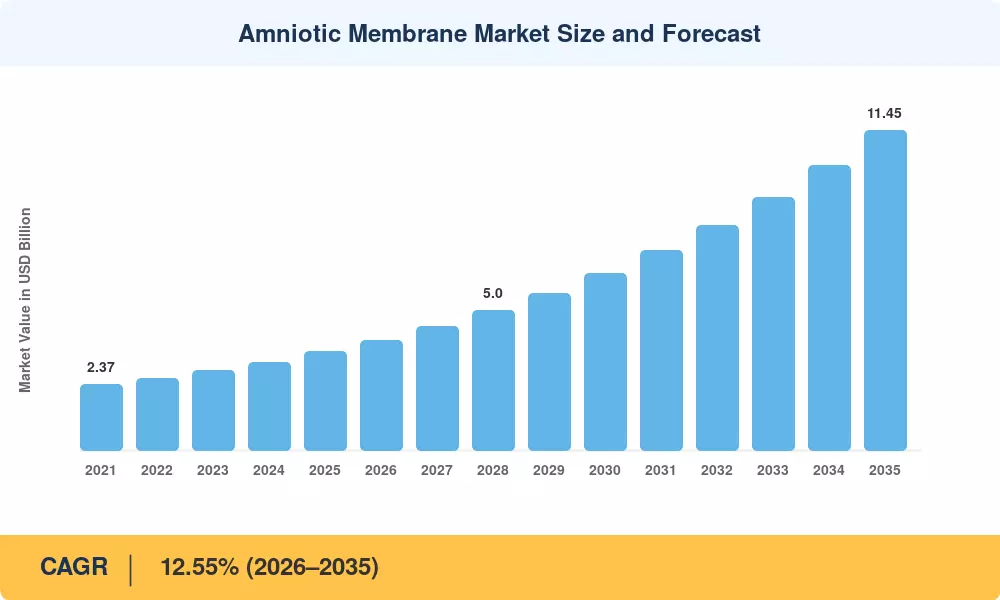
Tamaño y Pronóstico del Mercado de Membrana Amniótica
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto del Conductor

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Cobertura ambulatoria de Medicare para productos basados en tejidos +2.4 pp América del Norte Corto plazo (≤2 años)
Aumento de la prevalencia de úlceras en pies diabéticos +2.1 pp Global Largo plazo (≥4 años)
Crecimiento del volumen de cirugía de superficie ocular +1.8 pp NA, Europa, Japón Mediano plazo (2–4 años)
Procesamiento a temperatura ambiente que reduce el costo de la cadena de frío +1.5 pp Global Corto plazo (≤2 años)
Inversión en infraestructura hospitalaria en Asia-Pacífico +1.4 pp Asia-Pacífico Largo plazo (≥4 años)
Acreditación de AATB y cribado estandarizado de donantes +1.1 pp NA, Europa Mediano plazo (2–4 años)
Adopción de tejidos blandos en medicina deportiva +0.9 pp Global Largo plazo (≥4 años)


Claridad en el Reembolso Convierte Ensayos en Práctica Estándar

La política de pago, más que la novedad clínica, establece el ritmo del Mercado de Membranas Amnióticas. CMS informó aproximadamente USD 10.5 mil millones en gastos de Medicare Parte B en sustitutos de piel durante 2023–2024, una cifra que atrajo tanto escrutinio como, paradójicamente, validación de la huella clínica de la categoría [3]. Cuando una clínica de heridas sabe que un injerto será pagado, la decisión de compra pasa del presupuesto discrecional del médico al comité de formularios — y las listas de formularios impulsan el volumen repetido, no el uso único.

La Carga de Heridas Crónicas Sigue Expandiendo la Base Abordable

La prevalencia de diabetes alcanzó un estimado de 589 millones de adultos a nivel global en 2024, y aproximadamente el 19–34% de esa población desarrollará una úlcera en el pie durante su vida [5]. La atención estándar no logra sanar una parte significativa de esas heridas en 12 semanas. Los injertos biológicos han mostrado tasas de cierre del 12% en el rango del 60–70% en múltiples estudios comparativos, razón por la cual los cirujanos vasculares y los grupos de podología se han convertido en la cohorte de compradores de más rápido crecimiento fuera de la oftalmología [6].


La Economía Logística Favorece Productos Estables a Temperatura Ambiente

El envío en cadena de frío añade aproximadamente USD 90–140 por unidad en costo total para tejidos criopreservados y efectivamente excluye a los hospitales sin almacenamiento a −80°C [7]. Los aloinjertos deshidratados estables a temperatura ambiente eliminan completamente esa barrera, razón por la cual penetraron más rápido en los niveles hospitalarios secundarios y terciarios en India, Brasil y Polonia que cualquier otro formato.


Análisis del Impacto de las Restricciones

Los impactos negativos tabulados aquí son estimaciones de arrastre direccional, no deducciones aplicadas secuencialmente contra el CAGR pronosticado. Varias restricciones en el Mercado de Membranas Amnióticas interactúan — el endurecimiento del reembolso y las brechas de evidencia se refuerzan mutuamente — por lo que su efecto combinado es menor que la suma de los valores individuales mostrados.

Restricción ~% Impacto en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Endurecimiento de la determinación de cobertura local de CMS −1.6 pp América del Norte Corto plazo (≤2 años)
Logística de suministro de tejido donante y consentimiento −1.2 pp Global Mediano plazo (2–4 años)
Pruebas aleatorias limitadas en indicaciones más recientes −1.0 pp Global Largo plazo (≥4 años)
Carga de la cadena de frío para formatos criopreservados −0.8 pp APAC, MEA Mediano plazo (2–4 años)
Competencia de precios de alternativas sintéticas y de colágeno −0.7 pp Europa, Asia-Pacífico Largo plazo (≥4 años)


Amniotic Membrane Market Opportunities

Localización de Bancos de Tejidos en Mercados Emergentes

India, Brasil e Indonesia realizan juntas un estimado de 14 millones de procedimientos quirúrgicos elegibles anualmente, pero importan casi todos los tejidos aloinjertos procesados [12]. Las empresas conjuntas de procesamiento local reducen el costo de llegada en un 35–45% y evitan retrasos en la obtención de licencias de importación. Los fabricantes que establezcan procesamiento regional antes de 2029 asegurarán contratos hospitalarios que son extremadamente difíciles de desplazar.

Contratación Vinculada a Resultados y Monetización de Datos de Registro

Los pagadores quieren cada vez más evidencia de tasas de cierre vinculadas al pago. Las empresas que operan registros de resultados estructurados pueden vender no solo el injerto, sino también la capa de análisis: curvas de curación anonimizadas que apoyan la defensa de formularios y, en algunas geografías, precios compartidos por riesgo. Dos fabricantes de EE. UU. ya licencian el acceso a registros a grupos de análisis de pagadores a tasas de suscripción anuales en el rango de USD 200,000–450,000 [11].

Desarrollo del Canal de Centros Quirúrgicos Ambulatorios

La migración de procedimientos de entornos hospitalarios a ambulatorios continúa en América del Norte y Europa Occidental. Los centros ambulatorios prefieren productos de un solo SKU, estables a temperatura ambiente, con facturación simple. Los proveedores que reformatean el empaque y la capacitación para este canal capturan márgenes que las organizaciones de compras grupales de hospitales de otro modo comprimen.

Sistemas de Entrega Oftálmica Sin Suturas

Las membranas montadas en anillos autoretentivos eliminan la sutura y trasladan la aplicación del quirófano a la silla de la clínica. La aplicación en clínicas expande la población tratable más allá de los candidatos quirúrgicos y mejora la economía por unidad para el proveedor.

Armonización Regulatoria en Asia-Pacífico

La PMDA de Japón y la MFDS de Corea del Sur han publicado caminos más claros para tejidos biológicos desde 2023, y la NMPA de China abrió una vía de revisión designada para productos regenerativos en 2024 [13]. Los primeros solicitantes se benefician de colas de revisión reducidas y precios de primer movimiento antes de que los competidores locales califiquen.


Amniotic Membrane Market Future Outlook

La Estandarización Superará la Diferenciación

Hasta 2030, el Mercado de Membranas Amnióticas recompensará a los fabricantes que puedan demostrar consistencia de lote a lote en lugar de aquellos que reclamen bioactividad exótica. Los pagadores ahora solicitan datos de ensayo de factores de crecimiento a nivel de lote durante la evaluación de licitaciones, y la postura en evolución de la FDA sobre las reclamaciones de uso homólogo empuja a la categoría hacia una caracterización estandarizada [2].


Productos Combinados e Investigación sobre Regeneración de Tejidos Amnióticos

Los investigadores están combinando membranas con suspensiones celulares autólogas y recubrimientos antimicrobianos. Las inscripciones de ensayos clínicos rastreados por la OMS relacionados con la regeneración de tejidos amnióticos aumentaron de 61 en 2021 a 148 en 2025, señalando un pipeline que surgirá comercialmente a principios de la década de 2030 [19].

La Trazabilidad de la Cadena de Suministro se Convierte en un Criterio de Compra

La trazabilidad serializada de donante a paciente, ya obligatoria en la UE, se extenderá a las licitaciones de Asia-Pacífico. Los proveedores con sistemas digitales de cadena de custodia ganarán contratos a los que los competidores con registros en papel no podrán pujar en absoluto [16].


Análisis de Participación de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
América del Norte 39.3% de participación Defensa de reembolso, registros de resultados, canal ASC
Europa USD 0.97 Mil millones Flujo de oftalmología, vías de tejido con marcado CE
Asia-Pacífico 13.4% CAGR (2026–2035) Procesamiento local, construcción de hospitales, presentaciones regulatorias
América del Sur USD 0.22 Mil millones Acceso a licitaciones públicas, consolidación de distribuidores
Medio Oriente y África 4.5% de participación Centros de turismo médico, capacidad de atención de quemaduras
Total USD 3.53 Mil millones

El rendimiento regional en el Mercado de Membrana Amniótica se divide claramente entre mercados maduros en reembolso que crecen por expansión de indicaciones y mercados en construcción de infraestructura que crecen por acceso.


América del Norte

País Métrica Motor Clave
EE. UU. 86.4% de los ingresos regionales Cobertura de heridas ambulatorias de Medicare
Canadá USD 0.13 Mil millones Programas provinciales de preservación de extremidades diabéticas
México 13.1% CAGR Modernización de adquisiciones del IMSS


América del Norte ancla el Mercado de Membrana Amniótica a través de una densidad de procedimientos pura y la red de bancos de tejidos acreditados más profunda del mundo, con más de 120 instalaciones acreditadas por AATB operando en 2025 [9]. Las determinaciones de cobertura revisadas han redirigido el volumen hacia los fabricantes que poseen datos de efectividad comparativa. Esa presión de selección es visible en los libros de pedidos: los tres principales proveedores ganaron participación durante 2024 mientras que los procesadores más pequeños contrajeron.

Europa

País Métrica Motor Clave
Alemania 24.6% de los ingresos regionales Alto volumen de cirugía oftálmica
Reino Unido USD 0.17 Mil millones Financiación de la vía del pie diabético del NHS
Francia 13.8% de los ingresos regionales Licitaciones de biológicos hospitalarios
Italia 11.2% de los ingresos regionales Población envejecida, procedimientos corneales
España 9.4% de los ingresos regionales Adopción del servicio de salud regional
Países Nórdicos 12.9% CAGR Presupuestos avanzados de cuidado de heridas
Rusia USD 0.04 Mil millones Procesamiento de tejidos nacional
Resto de Europa 8.7% de los ingresos regionales Expansión de distribución con marcado CE


La adopción europea transcurre a través de ciclos de licitación hospitalaria en lugar de la preferencia del médico, lo que ralentiza la entrada pero recompensa la incumbencia. El G-BA de Alemania y el NICE del Reino Unido evalúan ambos vendajes biológicos contra estrictos umbrales de costo por herida curada, y la Directiva de Tejidos y Células de la UE impone obligaciones de trazabilidad que aumentan el costo de cumplimiento aproximadamente un 8–12% por encima de los equivalentes de EE. UU. [16].

Asia-Pacífico

País Métrica Motor Clave
China 34.1% de los ingresos regionales Pista de revisión regenerativa de la NMPA
India 14.2% CAGR Carga de úlceras diabéticas, cadenas de hospitales privados
Japón USD 0.16 Mil millones Población envejecida, procedimientos oftálmicos
Corea del Sur 12.8% de los ingresos regionales Claridad de la vía biológica de la MFDS
ASEAN 13.6% CAGR Turismo médico y centros de quemaduras
Resto de Asia-Pacífico 6.3% de los ingresos regionales Construcción de red de distribuidores


Asia-Pacífico contribuirá con el mayor incremento absoluto al Mercado de Membrana Amniótica durante la década. El programa de construcción de hospitales de China agregó más de 1,900 instalaciones con capacidad terciaria entre 2021 y 2025, cada una una cuenta potencial [12]. El crecimiento de India está impulsado por la demanda más que por la política: con la segunda población diabética más grande del mundo, las cadenas de hospitales privados han adoptado injertos biológicos para la salvaguarda de extremidades mucho antes de cualquier decisión nacional de reembolso.

América del Sur

País Métrica Motor Clave
Brasil 61.5% de los ingresos regionales Bancos de tejidos registrados en ANVISA
Argentina USD 0.03 Mil millones Programas de quemaduras en hospitales públicos
Resto de América del Sur 13.0% CAGR Entrada al mercado liderada por distribuidores


Brasil domina el consumo regional porque ANVISA estableció un marco funcional para el establecimiento de tejidos antes que sus vecinos, dando a los importadores un camino de registro predecible [17]. La volatilidad de la moneda sigue siendo la restricción práctica: los distribuidores cubren el inventario en ciclos cortos, lo que limita la profundidad de almacenamiento y la rapidez con la que se difunden nuevas indicaciones.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 31.8% de los ingresos regionales Inversión hospitalaria Visión 2030
EAU USD 0.03 Mil millones Turismo médico, oftalmología privada
Sudáfrica 14.7% de los ingresos regionales Cuidado diabético en el sector privado
Egipto 13.9% CAGR Expansión de capacidad de atención de quemaduras pública
Resto de MEA 10.4% de los ingresos regionales Adquisición basada en licitaciones


Los estados del Golfo compran en el extremo premium, importando productos criopreservados para hospitales insignia que compiten por volumen de referencia regional. La adopción en el África subsahariana se mantiene concentrada en instalaciones privadas, donde la gestión de quemaduras y la salvaguarda de extremidades diabéticas generan el caso clínico más claro en relación con el costo [18].


Mercado de Membrana Amniótica por Región, 2025-2035

Amniotic Membrane Market Segmentation

La segmentación del Mercado de Membrana Amniótica sigue el método de preservación, grosor, aplicación y usuario final, con cada dimensión respondiendo a diferentes lógicas de compra.

Por Método de Preservación

Segmento Métrica Principal Motor de Demanda
Deshidratado 55.1% de participación (2025) Almacenamiento ambiental, logística simple
Criopreservado 13.2% CAGR (2026–2035) Carga de factores de crecimiento retenidos más alta


Basado en el análisis del método de preservación, el segmento deshidratado domina el mercado de membrana amniótica, manteniendo una participación líder del 55.1% en 2025. Su demanda principal se impulsa por la conveniencia del almacenamiento ambiental y la logística simplificada. Mientras tanto, el segmento criopreservado emerge como la opción de más rápido crecimiento, proyectando un robusto 13.2% CAGR de 2026 a 2035, impulsado por su mayor carga de factores de crecimiento retenidos.


Por Grosor

Segmento Métrica Principal Motor de Demanda
Una Capa 64.0% de participación (2025) Uso oftálmico y de heridas superficiales
Múltiples Capas 13.3% CAGR (2026–2035) Defectos de tejido profundo, reparación ortopédica


El análisis del mercado por grosor identifica el segmento de Una Capa como la categoría dominante, representando una participación líder del 64.0% en 2025, impulsada principalmente por aplicaciones en el cuidado oftálmico y de heridas superficiales. Mientras tanto, el segmento de Múltiples Capas emerge como la opción de más rápido crecimiento, proyectando un robusto 13.3% CAGR de 2026 a 2035, impulsado por los motores de demanda centrados en defectos de tejido profundo y requisitos complejos de reparación ortopédica.

Por Aplicación

Segmento Métrica Principal Motor de Demanda
Oftalmología 39.2% de participación (2025) Reconstrucción corneal, cirugía de pterigion
Heridas Quirúrgicas y Crónicas 13.2% CAGR (2026–2035) Volumen de úlceras diabéticas y úlceras venosas
Ortopedia y Medicina Deportiva USD 0.58 Mil millones (2025) Barreras de adhesión de tendones y ligamentos
Manejo de Quemaduras 9.6% de participación (2025) Cobertura de quemaduras de grosor parcial
Otros USD 0.22 Mil millones (2025) Uso dental, urología, veterinaria


El desglose del mercado por aplicación destaca a la Oftalmología como el segmento dominante, capturando una participación líder del 39.2% en 2025, impulsada por la reconstrucción corneal y la cirugía de pterigion. En contraste, las Heridas Quirúrgicas y Crónicas se destacan como el área de aplicación de más rápido crecimiento, expandiéndose a un 13.2% CAGR de 2026 a 2035, alimentada por el aumento de volúmenes de úlceras diabéticas y venosas. Los segmentos adicionales incluyen el Manejo de Quemaduras con una participación del 9.6% (2025), junto con Ortopedia y Medicina Deportiva y Otros.


Por Usuario Final

Segmento Métrica Principal Motor de Demanda
Hospitales USD 2.08 Mil millones (2025) Volumen quirúrgico y de quemaduras de pacientes hospitalizados
Centros Quirúrgicos Ambulatorios 21.9% de participación (2025) Migración de procedimientos desde pacientes hospitalizados
Clínicas Especializadas 13.1% CAGR (2026–2035) Clínicas de cuidado de heridas y oftalmología
Otros 5.7% de participación (2025) Cuidado a largo plazo, medicina militar


El desglose por usuario final identifica a los Hospitales como el segmento dominante, generando USD 2.08 Mil millones en 2025, impulsado principalmente por la demanda de volumen quirúrgico y de quemaduras de pacientes hospitalizados. Mientras tanto, las Clínicas Especializadas emergen como el segmento de más rápido crecimiento, proyectando un líder 13.1% CAGR de 2026 a 2035, impulsado por la adopción de clínicas especializadas en cuidado de heridas y oftalmología. Los segmentos adicionales incluyen los Centros Quirúrgicos Ambulatorios con una participación del 21.9% (2025) impulsados por la migración de procedimientos, y Otros que representan una participación del 5.7% (2025).

Comparación Competitiva

La concentración en el mercado de membranas amnióticas es moderada. El HHI estimado se sitúa cerca de 1,050, con los cinco principales proveedores controlando aproximadamente el 44–52% de los ingresos globales y ningún vendedor individual superando una quinta parte de las ventas. Esa estructura mantiene los precios disciplinados y el gasto en I+D alto; la diferenciación debe provenir de la evidencia y la innovación en formatos, ya que la escala por sí sola no confiere poder de precios.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Membranas Amnióticas Posicionamiento Estratégico
MiMedx Group ~15–18% Aloinjertos deshidratados para uso en heridas y quirúrgico Mayor base instalada en cuidado de heridas; evidencia respaldada por registro
BioTissue (TissueTech) ~9–12% Productos oculares y anillos sin sutura criopreservados Líder en oftalmología; literatura clínica más fuerte
Organogenesis ~8–11% Portafolio avanzado de heridas derivadas de placenta Amplias relaciones con pagadores; profundidad en canal ambulatorio
Smith+Nephew ~5–8% Adjuntos biológicos dentro de la línea de manejo de heridas Alcance de distribución global; estrategia de licitación agrupada
Integra LifeSciences ~4–7% Rango de tejidos regenerativos y matrices dérmicas Canal quirúrgico hospitalario; venta cruzada en neuro/ortopedia
Stryker ~3–6% Adjuntos de tejidos blandos ortobiológicos Acceso a cirujanos ortopédicos; enfoque en medicina deportiva
Celularity ~3–5% Biomateriales placentarios criopreservados Adyacencia a terapia celular; opciones en pipeline
StimLabs ~2–4% Productos placentarios de fluidos y membranas Innovación en formatos; rápida iteración regulatoria
Skye Biologics ~2–4% Aloinjertos de membrana y matriz Procesamiento por contrato; asociaciones de marca privada
Amnio Technology ~2–3% Aloinjertos de membrana deshidratada y particulada Tier competitivo en costos; expansión liderada por distribuidores


Noticias Recientes y Desarrollos

  • CMS (abril de 2024): Los contratistas administrativos de Medicare publicaron determinaciones de cobertura local revisadas que restringen los productos de sustitutos de piel cubiertos, redirigiendo el volumen hacia proveedores respaldados por evidencia [4]
  • MiMedx Group (septiembre de 2024): Reportó la finalización de la inscripción en un ensayo multicéntrico sobre úlceras del pie diabético, fortaleciendo su posición antes de las revisiones de cobertura [11]
  • BioTissue (febrero de 2024): Lanzó un formato de entrega ocular sin suturas ampliado destinado a la aplicación en clínicas, ampliando el grupo de pacientes tratables [11]
  • PMDA de Japón (junio de 2023): Aclaró la vía de revisión para productos de tejido humano procesado, acortando los plazos de aprobación esperados para injertos importados [13]


  • NMPA de China (marzo de 2024): Abrió un canal de revisión designado para productos médicos regenerativos, creando una ventana para primeros solicitantes [12]


  • AATB (octubre de 2025): Emitió estándares actualizados de selección y trazabilidad de donantes, elevando el umbral de cumplimiento para procesadores acreditados [9]


Amniotic Membrane Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Membrana Amniótica por método de preservación, grosor, aplicación, usuario final y geografía
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 12.55% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 3.53 Mil millones (2025); USD 3.95 Mil millones (2026); USD 11.45 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Criopreservados (preservación); Multicapa (grosor); Heridas Quirúrgicas y Crónicas (aplicación); Clínicas Especializadas (usuario final)
Empresas Perfiladas 10 proveedores principales incluyendo MiMedx Group, BioTissue, Organogenesis, Smith+Nephew, Integra LifeSciences
Moneda de Valoración USD Mil millones, precios constantes de 2025

Preguntas frecuentes

¿Qué deben verificar los equipos de adquisiciones antes de calificar a un nuevo proveedor del mercado de membranas amnióticas?
Confirme la acreditación de AATB, la documentación de selección de donantes y los registros de pruebas de liberación a nivel de lote. Pida datos de tasa de cierre de la indicación específica que trata, no afirmaciones de marketing agregadas [9].
¿En qué se diferencian clínicamente los constructos solo de amnios y amnios-chorión?
Los productos de amnios-chorión son más gruesos y tienen una carga total de proteínas más alta, lo que los hace preferidos para defectos más profundos. Las láminas solo de amnios siguen siendo el estándar para el trabajo de superficie ocular donde la transparencia es importante [6].
¿Qué barreras de entrada enfrentan los nuevos fabricantes en el mercado de membranas amnióticas?
Las relaciones de recuperación de donantes tardan de 12 a 18 meses en establecerse, y las instalaciones de procesamiento acreditadas requieren un capital sustancial. La generación de evidencia clínica, no la fabricación, suele ser la restricción vinculante [10].
¿La vida útil es significativamente diferente entre los formatos de preservación?
Los productos deshidratados suelen tener una vida útil ambiental de cinco años. El tejido criopreservado requiere almacenamiento a temperaturas ultra-bajas y pierde viabilidad rápidamente una vez descongelado, lo que complica la planificación de inventarios [7].
¿Qué cambio en el reembolso afecta más a los compradores del mercado de membranas amnióticas en los Estados Unidos?
Determinaciones de cobertura local revisadas que limitan las aplicaciones cubiertas por episodio de herida. Las instalaciones ahora construyen protocolos de tratamiento en torno a los límites de aplicación en lugar de solo el juicio clínico [4].
¿Cómo se documenta y audita el consentimiento del donante?
Las organizaciones de recuperación obtienen consentimiento materno por escrito antes de la cesárea, junto con la detección de enfermedades infecciosas. Los auditores rastrean cada injerto hasta un registro específico de donante a través de identificadores serializados [10].
¿Las aplicaciones dentales y veterinarias son comercialmente significativas ya?
Ambas siguen siendo pequeñas, contribuyendo con una porción menor de la categoría de aplicaciones "Otras". El uso veterinario está creciendo más rápido, en gran parte porque los requisitos de aprobación regulatoria son considerablemente más ligeros [19].
Autor
Autor Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Coautor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed biomedical journals, tissue banking registries, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Biologics Evaluation and Research (CBER), European Medicines Agency (EMA) Advanced Therapy Medicinal Products (ATMP) Committee, American Association of Tissue Banks (AATB), European Association of Tissue Banks (EATB), International Society for Tissue Engineering and Regenerative Medicine (ISTEM), American Academy of Ophthalmology (AAO), Wound Healing Society, National Institutes of Health (NIH) Clinical Trials Registry, National Eye Institute (NEI), Centers for Disease Control and Prevention (CDC) Healthcare Infection Control Practices Advisory Committee, World Health Organization (WHO) Global Observatory on Donation and Transplantation, Eurostat Healthcare Database, and national tissue banking authorities from key markets. These sources were used to collect tissue procurement statistics, regulatory pathway analyses (HCT/Ps vs. biological drugs), clinical safety and efficacy studies, surgical procedure volumes, and competitive intelligence for cryopreserved membranes, dehydrated allografts, and amniotic suspension products.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, Chief Scientific Officers, VPs of Regenerative Medicine, tissue bank directors, and commercial leaders from amniotic membrane manufacturers, tissue procurement organizations, and biotech firms. The demand-side sources included corneal specialists, vitreoretinal surgeons, wound care physicians, orthopedic surgeons, plastic surgeons, medical directors of ambulatory surgical centers, and procurement administrators from hospital tissue committees and specialty clinics. The primary research validated application-specific adoption rates, confirmed regulatory approval timelines for novel processing techniques (lyophilization, micronization), and gathered insights on reimbursement coding (Q-codes), clinical outcomes data requirements, and supply chain dynamics for allograft tissue.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (29%), Asia-Pacific (28%), Rest of World (11%)


Market Size Estimation

Global market valuation was derived through revenue mapping, tissue utilization analysis, and procedure volume extrapolation. The methodology included:

Identification of 50+ key manufacturers and tissue banks across North America, Europe, Asia-Pacific, and Latin America specializing in amniotic membrane products

Product mapping across cryopreserved amniotic membranes, dehydrated human amnion/chorion membranes, amniotic fluid suspensions, and particulate allografts

Analysis of reported and modeled annual revenues specific to amniotic membrane portfolios, including private tissue bank financials and publicly traded regenerative medicine company segment reporting

Coverage of tissue banks and manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (procedure volume × ASP by country across ophthalmology, wound care, orthopedics, and plastic surgery) and top-down (manufacturer revenue validation against total tissue bank outputs) approaches to derive segment-specific valuations, including separate estimations for sheet formats, flowable suspensions, and ophthalmic grafts

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















