Mercado de Gestión de Flujo de Aire

Informe de Investigación del Mercado de Gestión de Flujo de Aire por Componente (Cortinas de Aire, Puertas de Aire, Unidades de Gestión de Aire, Unidades de Filtro de Ventilador, Duchas de Aire), por Industria (Procesamiento de Alimentos, Farmacéutica, Electrónica, Manufactura, Salud), por Aplicación (HVAC, Sala Limpia, Aislamiento de Procesos, Ahorro de Energía, Control de Contaminación), por Velocidad de Flujo de Aire (Baja Velocidad (50-150 pies/min), Velocidad Media (150-500 pies/min), Alta Velocidad (500-1,000 pies/min)), por Sistema de Control (Manual, Automático, Programable) y por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/AT/27021-HCR 128 Pages Shubham Munde, Sejal Akre Last Updated: September 17, 2026
Airflow Management Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)7.77%
2024 Market Size$ 11.9 Billion
2025 Market Size$ 12.83 Billion
2035 Market Size$ 27.12 Billion
Key Players
Honeywell International Inc.
Johnson Controls International plc
Schneider Electric SE
Siemens AG
Trane Technologies plc
Carrier Global Corporation
Opportunities
  • Emphasis on Indoor Air Quality
  • Increasing Regulatory Compliance
  • Rising Demand for Energy Efficiency

Mercado de Gestión de Flujo de Aire Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de gestión de flujo de aire fue de 11.9 mil millones de USD en 2024. Se proyecta que la industria de gestión de flujo de aire crecerá de 12.83 mil millones de USD en 2025 a 27.12 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 7.77% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El Mercado de Gestión de Flujo de Aire está preparado para un crecimiento sustancial impulsado por avances tecnológicos y una creciente demanda de eficiencia energética.

  • La integración de tecnologías inteligentes está transformando los sistemas de gestión de flujo de aire, mejorando la eficiencia operativa.
  • Un fuerte enfoque en la sostenibilidad está moldeando el desarrollo de productos y las preferencias de los consumidores en el mercado.
  • La personalización y flexibilidad en las soluciones de flujo de aire se están volviendo esenciales para satisfacer las diversas necesidades de la industria.
  • La creciente demanda de eficiencia energética y el aumento del cumplimiento regulatorio son impulsores clave que propulsan la expansión del mercado, particularmente en América del Norte y la región de Asia-Pacífico.

Tamaño del mercado y previsión

Tamaño del mercado 2024 11.9 (mil millones de USD)
Tamaño del mercado 2035 27.12 (mil millones de USD)
CAGR (2025 - 2035) 7.77%

Principales jugadores

Honeywell International Inc. (EE. UU.), Johnson Controls International plc (IE), Schneider Electric SE (FR), Siemens AG (DE), Trane Technologies plc (IE), Carrier Global Corporation (EE. UU.), Daikin Industries, Ltd. (JP), Mitsubishi Electric Corporation (JP), LG Electronics Inc. (KR), Emerson Electric Co. (EE. UU.)

Mercado de Gestión de Flujo de Aire Treiber

Énfasis en la Calidad del Aire Interior

El énfasis en la calidad del aire interior (CAI) se está convirtiendo en un impulsor fundamental en el Mercado de Gestión del Flujo de Aire. Las organizaciones son cada vez más conscientes de las implicaciones para la salud asociadas con la mala calidad del aire, lo que lleva a un enfoque mayor en soluciones efectivas de gestión del flujo de aire. Una CAI mejorada no solo contribuye al bienestar de los empleados, sino que también aumenta la productividad. Estudios recientes sugieren que una mejor calidad del aire puede llevar a un aumento del 10% en los niveles de productividad. En consecuencia, las empresas están invirtiendo en sistemas avanzados de gestión del flujo de aire que aseguran una ventilación y filtración óptimas. Esta creciente conciencia e inversión en soluciones de CAI se espera que influya significativamente en la trayectoria del Mercado de Gestión del Flujo de Aire.

Aumento de la Conformidad Regulatoria

El Mercado de Gestión del Flujo de Aire está significativamente influenciado por los crecientes requisitos de conformidad regulatoria en varios sectores. Los gobiernos y los organismos reguladores están imponiendo pautas más estrictas sobre el consumo de energía y las emisiones, obligando a las organizaciones a adoptar prácticas de gestión del flujo de aire más eficientes. Por ejemplo, las regulaciones destinadas a reducir las emisiones de gases de efecto invernadero están impulsando a las industrias a invertir en sistemas avanzados de gestión del flujo de aire que cumplan con los estándares de conformidad. Este cambio no solo ayuda a las organizaciones a evitar sanciones, sino que también mejora su reputación como entidades responsables con el medio ambiente. Como resultado, se espera que la demanda de soluciones de gestión del flujo de aire conformes aumente, contribuyendo así a la expansión del Mercado de Gestión del Flujo de Aire.

Aumento de la Demanda de Eficiencia Energética

El Mercado de Gestión del Flujo de Aire está experimentando un notable aumento en la demanda de soluciones energéticamente eficientes. A medida que las organizaciones priorizan cada vez más la sostenibilidad, la necesidad de sistemas que optimicen el flujo de aire mientras minimizan el consumo de energía se vuelve primordial. Según datos recientes, los sistemas de gestión del flujo de aire energéticamente eficientes pueden reducir los costos de energía en hasta un 30%. Esta tendencia es particularmente evidente en sectores como los centros de datos y la manufactura, donde los costos operativos son monitoreados de cerca. La integración de tecnologías avanzadas, como los variadores de velocidad y los sensores inteligentes, mejora aún más la eficiencia de los sistemas de gestión del flujo de aire. En consecuencia, este impulsor probablemente propulsará el crecimiento del Mercado de Gestión del Flujo de Aire a medida que las empresas busquen equilibrar la eficiencia operativa con la responsabilidad ambiental.

Crecimiento de Centros de Datos e Infraestructura de TI

El rápido crecimiento de los centros de datos y la infraestructura de TI es un impulsor significativo para el Mercado de Gestión del Flujo de Aire. A medida que la demanda de computación en la nube y almacenamiento de datos continúa en aumento, los centros de datos se están enfocando cada vez más en optimizar su gestión del flujo de aire para asegurar un enfriamiento eficiente y prevenir el sobrecalentamiento. El análisis del mercado revela que se proyecta que el segmento de centros de datos represente una parte sustancial del mercado de gestión del flujo de aire, impulsado por la necesidad de soluciones de enfriamiento confiables y eficientes. Esta tendencia indica que a medida que los centros de datos se expanden, la demanda de sistemas avanzados de gestión del flujo de aire probablemente aumentará, impulsando aún más el mercado hacia adelante.

Avances Tecnológicos en la Gestión del Flujo de Aire

Los avances tecnológicos juegan un papel crucial en la configuración del Mercado de Gestión del Flujo de Aire. Innovaciones como dispositivos habilitados para IoT y análisis impulsados por IA están transformando los sistemas tradicionales de gestión del flujo de aire en soluciones inteligentes. Estas tecnologías facilitan el monitoreo y control en tiempo real, permitiendo una regulación del flujo de aire más precisa. Por ejemplo, la implementación de mantenimiento predictivo puede reducir el tiempo de inactividad y mejorar la confiabilidad del sistema. Los datos del mercado indican que se espera que la adopción de soluciones inteligentes de gestión del flujo de aire crezca a una tasa de crecimiento anual compuesta de más del 15% en los próximos años. Esta tendencia sugiere que las organizaciones están reconociendo cada vez más el valor de integrar tecnología de vanguardia en sus estrategias de gestión del flujo de aire, impulsando así el crecimiento general del mercado.
Perspectivas del segmento de mercado

Por Componente: Cortinas de Aire (Más Grandes) vs. Duchas de Aire (Crecimiento Más Rápido)

El mercado de gestión de flujo de aire se segmenta en varios componentes, siendo las cortinas de aire las que dominan la cuota de mercado debido a su amplia aplicación en espacios comerciales para mantener el control climático. Las puertas de aire siguen de cerca, proporcionando un medio efectivo para gestionar el flujo de aire mientras permiten un paso fácil. Las unidades de gestión de aire y las unidades de filtro de ventilador son cruciales para optimizar la calidad del aire y la filtración en entornos sensibles, mientras que las duchas de aire están emergiendo como una opción popular en entornos estériles debido a su capacidad para reducir la contaminación de manera efectiva. La diversidad en la aplicación contribuye a una distribución variada de la cuota de mercado entre estos componentes. Las tendencias de crecimiento en el mercado de gestión de flujo de aire están moldeadas por la creciente demanda de soluciones energéticamente eficientes y avances en tecnología. Las duchas de aire están ganando terreno a medida que se adoptan cada vez más en las industrias de salud y farmacéutica, motivadas por la necesidad de regulaciones de higiene estrictas. La integración de tecnología inteligente en las unidades de gestión de aire está fomentando su crecimiento a medida que las industrias buscan soluciones automatizadas para mejorar la eficiencia operativa. En general, el segmento de componentes está presenciando innovación y diversificación, alineándose con los estándares industriales en evolución y las necesidades del consumidor.

Cortinas de Aire (Dominantes) vs. Duchas de Aire (Emergentes)

Las cortinas de aire se han establecido como un jugador dominante en el mercado de gestión de flujo de aire, utilizadas principalmente en espacios comerciales y minoristas para crear una barrera invisible que ayuda a mantener las temperaturas interiores mientras minimiza los costos de energía. Su capacidad para mejorar la comodidad y reducir la entrada de polvo e insectos las hace muy atractivas para los negocios. Por otro lado, las duchas de aire son un componente emergente en sectores que requieren altos estándares de limpieza, como la farmacéutica y el procesamiento de alimentos. Están diseñadas para desalojar partículas de personal y materiales, asegurando el control de la contaminación en entornos sensibles. Mientras las cortinas de aire continúan liderando, el rápido crecimiento de las duchas de aire refleja un cambio hacia medidas de higiene y seguridad más altas en varias industrias.

Por Industria: Procesamiento de Alimentos (Más Grande) vs. Farmacéutica (Crecimiento Más Rápido)

En el mercado de gestión de flujo de aire, el sector de Procesamiento de Alimentos tiene la mayor cuota de mercado, impulsado por la creciente demanda de sistemas avanzados de filtración y ventilación de aire que garantizan la seguridad y calidad de los alimentos. Este segmento se beneficia de regulaciones estrictas y de una creciente conciencia del consumidor sobre la higiene alimentaria, lo que lleva a un aumento en las inversiones en tecnologías de gestión de flujo de aire. Por el contrario, el sector farmacéutico está experimentando un rápido crecimiento, impulsado principalmente por los avances en el desarrollo de medicamentos y los procesos de producción que requieren un control ambiental preciso para mantener la integridad del producto y el cumplimiento de los estándares de la industria.

Farmacéutica: Dominante vs. Electrónica: Emergente

La industria farmacéutica es reconocida como un segmento dominante dentro del mercado de gestión de flujo de aire, caracterizada por la necesidad crítica de control de contaminación y eficiencia operativa en la fabricación de medicamentos. Este sector demanda soluciones de flujo de aire altamente especializadas que cumplen con estrictos requisitos regulatorios y garantizan la calidad del producto. En contraste, el segmento de Electrónica, aunque emergente, está expandiéndose rápidamente a medida que los fabricantes reconocen cada vez más la importancia de mantener un flujo de aire óptimo para mejorar el rendimiento y la fiabilidad del producto. Este crecimiento está impulsado por la constante innovación en componentes electrónicos y la necesidad de soluciones efectivas de disipación de calor, posicionando al sector de Electrónica como un jugador clave en el paisaje en evolución de la gestión de flujo de aire.

Por Aplicación: HVAC (Más Grande) vs. Sala Limpia (Crecimiento Más Rápido)

En el mercado de gestión de flujo de aire, el segmento de aplicación es diverso, presentando valores clave como HVAC, Sala Limpia, Aislamiento de Procesos, Ahorro de Energía y Control de Contaminación. HVAC representa la mayor cuota debido a su amplia aplicabilidad en sectores comerciales y residenciales, promoviendo un control efectivo de la temperatura y la calidad del aire. En contraste, las aplicaciones de Sala Limpia, aunque más pequeñas en cuota de mercado, muestran un crecimiento rápido debido a regulaciones estrictas y la creciente demanda en farmacéutica, biotecnología y fabricación de semiconductores.

HVAC (Dominante) vs. Sala Limpia (Emergente)

Las aplicaciones de HVAC dominan el mercado de gestión de flujo de aire debido a sus roles esenciales en mantener entornos cómodos y seguros tanto en configuraciones residenciales como industriales. Estos sistemas están diseñados para gestionar eficientemente el flujo de aire, mejorar el confort térmico y garantizar la calidad del aire. El segmento de Sala Limpia, por otro lado, está emergiendo rápidamente, impulsado por estrictos estándares industriales que requieren control de contaminación en entornos sensibles. El crecimiento de las aplicaciones de Sala Limpia se ve alimentado por avances en tecnología y un aumento en las inversiones en sectores como farmacéutica y electrónica, destacando la importancia de la precisión en la gestión del aire.

Por Velocidad de Flujo de Aire: Baja Velocidad (Más Grande) vs. Alta Velocidad (Crecimiento Más Rápido)

El mercado de gestión de flujo de aire muestra una diversa gama de preferencias hacia la velocidad de flujo de aire, donde el segmento de Baja Velocidad, que opera entre 50-150 pies/min, tiene la mayor cuota de mercado. Este segmento es predominantemente favorecido en aplicaciones que requieren un movimiento de aire suave, como en áreas de almacenamiento y equipos sensibles, asegurando la estabilidad de temperatura y humedad. Mientras tanto, los segmentos de Velocidad Media y Alta están emergiendo como fuerzas, con el segmento de Alta Velocidad ganando terreno en entornos industriales donde la circulación rápida de aire es esencial para el enfriamiento y la ventilación.

Baja Velocidad (Dominante) vs. Alta Velocidad (Emergente)

El segmento de Baja Velocidad se destaca como el más dominante en el mercado de gestión de flujo de aire, sirviendo aplicaciones que demandan un flujo de aire controlado para mantener las condiciones ambientales. Su adopción es prevalente en sectores como farmacéutica y almacenamiento de alimentos, donde el control meticuloso del aire es crucial. En contraste, el segmento de Alta Velocidad está emergiendo rápidamente, impulsado por la necesidad de ventilación eficiente en fábricas y centros de datos. Estas instalaciones requieren altas tasas de flujo de aire para gestionar el calor y garantizar la eficiencia operativa. Ambos segmentos exhiben atributos únicos que satisfacen distintas necesidades operativas, moldeando sus trayectorias de crecimiento en este dinámico mercado.

Por Sistema de Control: Automático (Más Grande) vs. Programable (Crecimiento Más Rápido)

En el mercado de gestión de flujo de aire, la distribución entre sistemas de control revela información significativa. El segmento de sistema de control automático es actualmente el más grande, capturando una porción sustancial de la cuota de mercado general debido a su eficiencia y facilidad de mantenimiento. Este segmento se beneficia enormemente de los rápidos avances tecnológicos y la creciente demanda de mecanismos de control inteligentes en diversas aplicaciones. El sistema de control manual, aunque aún presente, está perdiendo terreno de manera constante a medida que las industrias se trasladan hacia soluciones más sofisticadas. Las tendencias de crecimiento en el mercado de gestión de flujo de aire indican un futuro prometedor para los sistemas de control programables. A medida que los consumidores priorizan la eficiencia energética y la automatización, el segmento programable está emergiendo como la opción de más rápido crecimiento. Esto está impulsado por una mayor adopción en sectores comerciales e industriales, destacando una tendencia hacia tecnologías de edificios inteligentes e integración de IoT. Las empresas están invirtiendo en sistemas programables para mejorar el control, optimizar el flujo de aire y reducir los costos operativos, lo que lleva a su acelerada presencia en el mercado.

Sistema de Control: Automático (Dominante) vs. Programable (Emergente)

El sistema de control automático se caracteriza por su dependencia de sensores y algoritmos inteligentes para regular dinámicamente el flujo de aire, convirtiéndolo en la opción dominante en el mercado de gestión de flujo de aire. Esta tecnología simplifica la gestión de entornos complejos, permitiendo ajustes en tiempo real y una mayor eficiencia energética. A medida que las industrias enfrentan presión para reducir el consumo de energía, los sistemas automáticos se han vuelto esenciales para optimizar el rendimiento sin intervención manual. Por otro lado, el sistema de control programable está ganando rápidamente terreno, especialmente entre los consumidores expertos en tecnología que prefieren soluciones personalizadas. Estos sistemas ofrecen alta flexibilidad, permitiendo a los usuarios establecer parámetros específicos según sus necesidades únicas. A medida que el mercado global abraza tecnologías inteligentes, se espera que los sistemas programables ganen una mayor cuota, impulsados por la demanda del consumidor de soluciones de gestión de flujo de aire personalizables y eficientes.

Obtenga información más detallada sobre Mercado de Gestión de Flujo de Aire

Perspectivas regionales

América del Norte: Innovación y Aumento de la Demanda

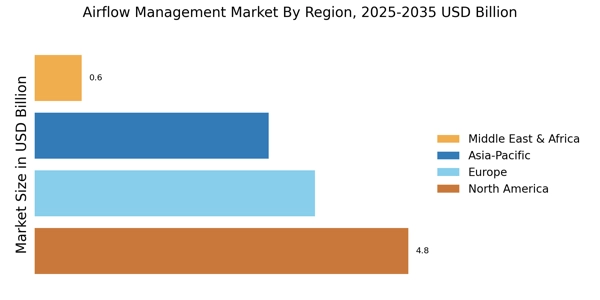
América del Norte es el mercado más grande para la gestión de flujo de aire, con aproximadamente el 40% de la cuota global, impulsado por el aumento de las regulaciones de eficiencia energética y un creciente enfoque en la calidad del aire interior. La demanda de sistemas HVAC avanzados y tecnologías de edificios inteligentes está propulsando el crecimiento del mercado. EE. UU. y Canadá son los principales contribuyentes, con inversiones significativas en infraestructura e iniciativas de sostenibilidad. El panorama competitivo está dominado por actores clave como Honeywell International Inc., Johnson Controls y Carrier Global Corporation. Estas empresas están aprovechando los avances tecnológicos para mejorar su oferta de productos. La presencia de fabricantes establecidos y una robusta red de distribución refuerzan aún más la posición del mercado en esta región, convirtiéndola en un centro de innovación y desarrollo en soluciones de gestión de flujo de aire.

Europa: Enfoque en la Sostenibilidad y Regulación

Europa es el segundo mercado más grande para la gestión de flujo de aire, representando alrededor del 30% de la cuota global. El crecimiento de la región está influenciado significativamente por regulaciones ambientales estrictas y un fuerte compromiso con la sostenibilidad. Las directivas de la Unión Europea sobre eficiencia energética y calidad del aire interior son motores clave, fomentando la demanda de sistemas avanzados de gestión de flujo de aire en varios sectores. Los países líderes en este mercado incluyen Alemania, Francia y el Reino Unido, donde actores principales como Schneider Electric y Siemens AG están innovando activamente. El panorama competitivo se caracteriza por una mezcla de empresas establecidas y nuevas startups enfocadas en soluciones energéticamente eficientes. La presencia de organismos reguladores asegura el cumplimiento y promueve la adopción de tecnologías avanzadas, mejorando la dinámica del mercado.

Asia-Pacífico: Mercados Emergentes y Potencial de Crecimiento

Asia-Pacífico está presenciando un rápido crecimiento en el mercado de gestión de flujo de aire, con aproximadamente el 25% de la cuota global. La expansión de la región está impulsada por la urbanización, la industrialización y una creciente conciencia sobre los problemas de calidad del aire. Países como China e India están liderando el camino, con inversiones significativas en infraestructura y proyectos de ciudades inteligentes que priorizan soluciones eficientes de gestión de flujo de aire. El panorama competitivo se está volviendo cada vez más dinámico, con actores clave como Daikin Industries y Mitsubishi Electric Corporation expandiendo su presencia. El mercado se caracteriza por una mezcla de empresas locales e internacionales, todas compitiendo por una parte en este sector en auge. Las iniciativas gubernamentales destinadas a mejorar la eficiencia energética y los estándares de calidad del aire están impulsando aún más el crecimiento del mercado en esta región.

Medio Oriente y África: Recursos Ricos y Creciente Demanda

La región de Medio Oriente y África está emergiendo como un jugador significativo en el mercado de gestión de flujo de aire, representando alrededor del 5% de la cuota global. El crecimiento está impulsado por el aumento de inversiones en infraestructura, particularmente en los países del Consejo de Cooperación del Golfo (CCG), donde hay un fuerte enfoque en la eficiencia energética y prácticas de construcción sostenibles. La demanda de sistemas HVAC avanzados está en aumento, respaldada por iniciativas gubernamentales destinadas a mejorar la calidad del aire y el consumo de energía. Los países líderes en esta región incluyen los EAU y Sudáfrica, donde empresas como Emerson Electric Co. están estableciendo una presencia. El panorama competitivo está evolucionando, con actores locales e internacionales buscando capitalizar la creciente demanda. Los desafíos únicos de la región, como las condiciones climáticas, enfatizan aún más la necesidad de soluciones innovadoras de gestión de flujo de aire para mejorar la comodidad y la eficiencia.

Mercado de Gestión de Flujo de Aire Regional Image

Jugadores clave y perspectivas competitivas

El mercado de gestión de flujo de aire se caracteriza actualmente por un dinámico panorama competitivo, impulsado por la creciente demanda de soluciones energéticamente eficientes y una mejor calidad del aire interior. Los principales actores como Honeywell International Inc. (EE. UU.), Johnson Controls International plc (IE) y Schneider Electric SE (FR) están estratégicamente posicionados para aprovechar la innovación y los avances tecnológicos. Honeywell International Inc. (EE. UU.) se centra en integrar tecnologías inteligentes en sus sistemas de gestión de flujo de aire, mejorando la eficiencia operativa y la experiencia del usuario. Mientras tanto, Johnson Controls International plc (IE) enfatiza la sostenibilidad a través de su compromiso de reducir las huellas de carbono, lo que se alinea con los objetivos ambientales globales. Schneider Electric SE (FR) está persiguiendo activamente iniciativas de transformación digital, con el objetivo de optimizar la gestión de energía y las soluciones de automatización, moldeando así un entorno competitivo que prioriza la eficiencia y la sostenibilidad. La estructura del mercado parece moderadamente fragmentada, con numerosos actores compitiendo por la cuota de mercado. Tácticas comerciales clave como la localización de la fabricación y la optimización de las cadenas de suministro son prevalentes entre estas empresas, lo que les permite responder rápidamente a las demandas regionales. La influencia colectiva de estos actores principales fomenta una atmósfera competitiva donde la innovación y la excelencia operativa son primordiales, impulsando el mercado hacia adelante.

En agosto, Honeywell International Inc. (EE. UU.) anunció el lanzamiento de su último sistema de gestión de flujo de aire inteligente, que utiliza análisis impulsados por IA para optimizar el consumo de energía en edificios comerciales. Este movimiento estratégico no solo mejora el portafolio de productos de la empresa, sino que también la posiciona como líder en la integración de tecnologías de IA dentro del sector de gestión de flujo de aire. El énfasis en soluciones inteligentes refleja una tendencia más amplia de la industria hacia la digitalización y la eficiencia energética.

En septiembre, Johnson Controls International plc (IE) presentó una nueva asociación con una empresa de tecnología líder para desarrollar soluciones avanzadas de gestión de flujo de aire que incorporen capacidades de IoT. Esta colaboración es significativa ya que permite a Johnson Controls mejorar su oferta de productos y atender la creciente demanda de tecnologías de edificios conectados. La asociación subraya la importancia de las alianzas estratégicas en la promoción de la innovación y en satisfacer las expectativas de los clientes en un mercado que evoluciona rápidamente.

En julio, Schneider Electric SE (FR) amplió sus operaciones en Asia al establecer una nueva instalación de fabricación dedicada a productos de gestión de flujo de aire. Esta expansión es indicativa del compromiso de Schneider con el crecimiento regional y su estrategia de localización de la producción, reduciendo así los tiempos de entrega y mejorando la fiabilidad de la cadena de suministro. Tales movimientos son cruciales en un mercado donde la capacidad de respuesta a las demandas locales puede impactar significativamente en la posición competitiva.

A partir de octubre, el mercado de gestión de flujo de aire está presenciando tendencias que enfatizan la digitalización, la sostenibilidad y la integración de la inteligencia artificial. Las alianzas estratégicas están moldeando cada vez más el panorama competitivo, permitiendo a las empresas agrupar recursos y experiencia para innovar de manera más efectiva. Mirando hacia adelante, la diferenciación competitiva probablemente evolucionará de la competencia tradicional basada en precios hacia un enfoque en la innovación tecnológica, la mejora de la fiabilidad de la cadena de suministro y las prácticas sostenibles. Este cambio sugiere que las empresas que priorizan estos aspectos estarán mejor posicionadas para prosperar en el futuro.

Las empresas clave en el mercado Mercado de Gestión de Flujo de Aire incluyen

Recent Industry Developments

Se proyecta que el mercado de gestión de flujo de aire alcanzará los 25.16 mil millones de USD para 2034, exhibiendo un CAGR del 7.77% de 2025 a 2034. La creciente demanda de eficiencia energética y optimización en diversas industrias, como la manufactura, edificios comerciales y atención médica, está impulsando el crecimiento del mercado. Las regulaciones e iniciativas gubernamentales destinadas a reducir las emisiones de carbono y promover prácticas sostenibles están alimentando aún más la expansión del mercado. Los avances en tecnología, como la integración de dispositivos IoT y análisis de datos, están mejorando las capacidades de los sistemas de gestión de flujo de aire y contribuyendo al crecimiento del mercado.

Los actores clave en el mercado incluyen a Johnson Controls, Siemens, ABB y Schneider Electric, quienes están invirtiendo en investigación y desarrollo para ofrecer soluciones innovadoras y eficientes de gestión de flujo de aire.

Perspectivas futuras

Mercado de Gestión de Flujo de Aire Perspectivas futuras

Se proyecta que el Mercado de Gestión de Flujo de Aire crecerá a un CAGR del 7.77% de 2025 a 2035, impulsado por avances tecnológicos, crecientes demandas de eficiencia energética y apoyo regulatorio.

Nuevas oportunidades se encuentran en:

  • Integración de sistemas de optimización de flujo de aire impulsados por IA
  • Desarrollo de soluciones HVAC inteligentes para edificios comerciales
  • Expansión en mercados emergentes con soluciones de gestión de flujo de aire personalizadas

Para 2035, se espera que el Mercado de Gestión de Flujo de Aire logre un crecimiento e innovación sustanciales.

Segmentación de mercado

Perspectiva de la Industria del Mercado de Gestión del Flujo de Aire

  • Procesamiento de Alimentos
  • Farmacéuticos
  • Electrónica
  • Manufactura
  • Cuidado de la Salud

Perspectiva de Componentes del Mercado de Gestión del Flujo de Aire

  • Cortinas de Aire
  • Puertas de Aire
  • Unidades de Gestión del Aire
  • Unidades de Filtro de Ventilador
  • Duchas de Aire

Perspectiva de Aplicaciones del Mercado de Gestión del Flujo de Aire

  • HVAC
  • Sala Limpia
  • Aislamiento de Procesos
  • Ahorro de Energía
  • Control de Contaminación

Perspectiva del Sistema de Control del Mercado de Gestión del Flujo de Aire

  • Manual
  • Automático
  • Programable

Perspectiva de Velocidad del Flujo de Aire del Mercado de Gestión del Flujo de Aire

  • Baja Velocidad (50-150 pies/min)
  • Velocidad Media (150-500 pies/min)
  • Alta Velocidad (500-1,000 pies/min)

Alcance del informe

TAMAÑO DEL MERCADO 2024 11.9 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 12.83 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 27.12 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 7.77% (2025 - 2035)
COBERTURA DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas Honeywell International Inc. (EE. UU.), Johnson Controls International plc (IE), Schneider Electric SE (FR), Siemens AG (DE), Trane Technologies plc (IE), Carrier Global Corporation (EE. UU.), Daikin Industries, Ltd. (JP), Mitsubishi Electric Corporation (JP), LG Electronics Inc. (KR), Emerson Electric Co. (EE. UU.)
Segmentos Cubiertos Componente, Industria, Aplicación, Velocidad de Flujo de Aire, Sistema de Control, Regional
Principales Oportunidades del Mercado Integración de tecnologías inteligentes para mejorar la eficiencia en el mercado de gestión de flujo de aire.
Dinámicas Clave del Mercado La creciente demanda de soluciones de flujo de aire energéticamente eficientes impulsa la innovación y la competencia en el mercado de gestión de flujo de aire.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración de mercado proyectada del Mercado de Gestión de Flujo de Aire para 2035?

Se proyecta que el Mercado de Gestión de Flujo de Aire alcanzará una valoración de 27.12 mil millones de USD para 2035.

¿Cuál fue la valoración de mercado del Mercado de Gestión de Flujo de Aire en 2024?

En 2024, la valoración total del mercado del Mercado de Gestión de Flujo de Aire fue de 11.9 mil millones de USD.

¿Cuál es el CAGR esperado para el Mercado de Gestión de Flujo de Aire durante el período de pronóstico 2025 - 2035?

Se espera que el CAGR para el Mercado de Gestión de Flujo de Aire durante el período de pronóstico 2025 - 2035 sea del 7.77%.

¿Qué empresas se consideran actores clave en el Mercado de Gestión de Flujo de Aire?

Los actores clave en el Mercado de Gestión de Flujo de Aire incluyen a Honeywell International Inc., Johnson Controls International plc y Schneider Electric SE, entre otros.

¿Cuáles son las valoraciones proyectadas para las Unidades de Gestión de Aire de 2024 a 2035?

Se espera que la valoración proyectada para las Unidades de Gestión de Aire crezca de 2.37 mil millones de USD en 2024 a 5.38 mil millones de USD para 2035.

¿Cómo se desempeña el segmento de Procesamiento de Alimentos en el Mercado de Gestión de Flujo de Aire?

Se proyecta que el segmento de Procesamiento de Alimentos aumente de 2.5 mil millones de USD en 2024 a 5.5 mil millones de USD para 2035.

¿Cuál es el crecimiento esperado para la aplicación HVAC en el Mercado de Gestión de Flujo de Aire?

Se anticipa que la aplicación HVAC crezca de 4.5 mil millones de USD en 2024 a 10.2 mil millones de USD para 2035.

¿Cuáles son los valores proyectados para los sistemas de control automático en el Mercado de Gestión de Flujo de Aire?

Se espera que los sistemas de control automático aumenten de 5.0 mil millones de USD en 2024 a 12.0 mil millones de USD para 2035.

¿Cuál es la trayectoria de crecimiento esperada para el segmento de flujo de aire de alta velocidad?

Se proyecta que el segmento de flujo de aire de alta velocidad crezca de 4.77 mil millones de USD en 2024 a 10.88 mil millones de USD para 2035.

¿Cómo contribuye el segmento de la industria farmacéutica al Mercado de Gestión de Flujo de Aire?

Se espera que el segmento de la industria farmacéutica aumente de 3.0 mil millones de USD en 2024 a 7.0 mil millones de USD para 2035.

Autor
Author Author Profile Shubham Munde LinkedIn Team Lead - Research
Shubham brings over 7 years of expertise in Market Intelligence and Strategic Consulting, with a strong focus on the Automotive, Aerospace, and Defense sectors. Backed by a solid foundation in semiconductors, electronics, and software, he has successfully delivered high-impact syndicated and custom research on a global scale. His core strengths include market sizing, forecasting, competitive intelligence, consumer insights, and supply chain mapping. Widely recognized for developing scalable growth strategies, Shubham empowers clients to navigate complex markets and achieve a lasting competitive edge. Trusted by start-ups and Fortune 500 companies alike, he consistently converts challenges into strategic opportunities that drive sustainable growth.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.