AI In Computer Vision Market

Tamaño del mercado de IA en visión por computadora, participación e informe de investigación: Por aplicación (Salud, Automotriz, Retail, Manufactura, Seguridad), Por tecnología (Aprendizaje profundo, Aprendizaje automático, Procesamiento de imágenes, Reconocimiento de patrones), Por componente (Hardware, Software, Servicios), Por uso final (Electrónica de consumo, Industrial, Aeroespacial y Defensa, Transporte) y Por región (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico de la industria hasta 2035
ID: MRFR/ICT/5209-CR 200 Pages Kiran Jinkalwad, Aarti Dhapte Last Updated: September 19, 2026
AI In Computer Vision Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)35.94%
2024 Market Size$ 23.01 Billion
2025 Market Size$ 31.28 Billion
2035 Market Size$ 674.23 Billion
Key Players
NVIDIA
Intel
Google
Microsoft
Amazon
IBM
Opportunities
  • Surge in E-commerce
  • Healthcare Applications
  • Integration with Robotics

AI In Computer Vision Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de IA en Visión por Computadora fue de 23.01 mil millones de USD en 2024. Se proyecta que la industria de IA en Visión por Computadora crecerá de 31.28 mil millones de USD en 2025 a 674.23 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 35.94% durante el período de pronóstico 2025 - 2035

Tendencias clave del mercado y aspectos destacados

El mercado de IA en visión por computadora está experimentando un crecimiento robusto impulsado por avances tecnológicos y aplicaciones en aumento en varios sectores.

  • La integración de IA en visión por computadora con dispositivos IoT se está volviendo cada vez más prevalente, particularmente en América del Norte.
  • Los avances en tecnologías de aprendizaje profundo están impulsando el mercado hacia adelante, con aplicaciones en salud liderando el camino.
  • La demanda de automatización está en aumento, especialmente en el sector automotriz, que actualmente es el segmento de más rápido crecimiento.
  • Los principales impulsores del mercado incluyen el aumento del comercio electrónico y la integración de IA con robótica, mejorando las soluciones de seguridad en diversas industrias.

Tamaño del mercado y previsión

Tamaño del mercado 2024 23.01 (mil millones de USD)
Tamaño del mercado 2035 674.23 (mil millones de USD)
CAGR (2025 - 2035) 35.94%

Principales jugadores

NVIDIA (EE. UU.), Intel (EE. UU.), Google (EE. UU.), Microsoft (EE. UU.), Amazon (EE. UU.), IBM (EE. UU.), Qualcomm (EE. UU.), Apple (EE. UU.), Samsung (KR), Siemens (DE)

AI In Computer Vision Market Treiber

Auge en el comercio electrónico

La rápida expansión de las plataformas de comercio electrónico está influyendo significativamente en el mercado de IA en Visión por Computadora. A medida que las compras en línea continúan ganando tracción, los minoristas están adoptando cada vez más tecnologías de visión por computadora para mejorar las experiencias de los clientes. Por ejemplo, las capacidades de búsqueda visual permiten a los consumidores encontrar productos utilizando imágenes, agilizando así el proceso de compra. Los datos del mercado sugieren que se anticipa que el sector del comercio electrónico alcanzará una valoración de varios billones de dólares en los próximos años. Este crecimiento presenta una oportunidad sustancial para la IA en el mercado de Visión por Computadora, ya que las empresas buscan aprovechar la analítica visual para la gestión de inventarios, el marketing personalizado y la mejora del compromiso del cliente. En consecuencia, se espera que la demanda de soluciones de visión por computadora innovadoras aumente, impulsando aún más el mercado hacia adelante.

Aplicaciones en salud

La aplicación de la IA en el mercado de Visión por Computadora dentro del sector de la salud está experimentando un crecimiento notable. Las tecnologías de visión por computadora se están utilizando para la imagen médica, diagnósticos y monitoreo de pacientes, mejorando la precisión y eficiencia de los servicios de salud. Por ejemplo, los algoritmos de IA pueden analizar imágenes médicas para detectar anomalías, como tumores, con un alto grado de precisión. Se proyecta que el mercado de IA en salud crecerá significativamente, con estimaciones que sugieren un tamaño de mercado potencial que supera los 100 mil millones de dólares para finales de la década. Esta tendencia indica una fuerte demanda de soluciones de visión por computadora que puedan ayudar a los profesionales de la salud a tomar decisiones informadas. A medida que la industria de la salud continúa adoptando la transformación digital, se espera que la integración de la IA en el mercado de Visión por Computadora sea un motor clave de innovación y mejora en los resultados de los pacientes.

Integración con robótica

La integración de la IA en el mercado de Visión por Computadora con la robótica se está volviendo cada vez más prevalente. Esta sinergia mejora las capacidades de los robots, permitiéndoles percibir e interactuar con su entorno de manera más efectiva. Por ejemplo, el uso de visión por computadora en brazos robóticos permite la manipulación precisa de objetos, lo cual es crucial en la fabricación y líneas de ensamblaje. Según estimaciones recientes, se proyecta que el sector de la robótica crecerá a una tasa de crecimiento anual compuesta de más del 20% en los próximos años. Este crecimiento probablemente impulsará la demanda de tecnologías avanzadas de visión por computadora, ya que los robots requieren un procesamiento visual sofisticado para operar de manera autónoma y eficiente. A medida que las industrias buscan optimizar operaciones, se espera que la integración de la IA en el mercado de Visión por Computadora con la robótica juegue un papel fundamental en la configuración del futuro de la automatización.

Soluciones de seguridad mejoradas

La creciente necesidad de medidas de seguridad mejoradas está impulsando el mercado de IA en Visión por Computadora. Organizaciones de diversos sectores están adoptando tecnologías de visión por computadora para vigilancia, control de acceso y detección de amenazas. Estos sistemas utilizan algoritmos avanzados para analizar flujos de video en tiempo real, identificando actividades sospechosas y posibles brechas de seguridad. Se proyecta que la IA en Visión por Computadora crecerá sustancialmente, con inversiones en sistemas de vigilancia impulsados por IA que se espera que aumenten significativamente. Esta tendencia sugiere que las empresas y los gobiernos están priorizando la seguridad, lo que lleva a una mayor demanda de soluciones de visión por computadora. Como resultado, es probable que el mercado de IA en Visión por Computadora experimente un crecimiento acelerado, ya que las organizaciones buscan implementar tecnologías de vanguardia para proteger sus activos y personal.

Innovaciones en la industria automotriz

La industria automotriz está experimentando una transformación, con la IA en el mercado de Visión por Computadora desempeñando un papel crucial en esta evolución. Los sistemas avanzados de asistencia al conductor (ADAS) dependen en gran medida de las tecnologías de visión por computadora para mejorar la seguridad y la automatización de los vehículos. Características como la detección de carriles, el reconocimiento de peatones y el control de crucero adaptativo se están convirtiendo en estándar en los vehículos modernos. Se proyecta que el sector automotriz invertirá miles de millones en tecnologías de IA y visión por computadora en la próxima década, lo que indica un fuerte compromiso con la innovación. Esta inversión probablemente impulsará los avances en las capacidades de conducción autónoma, ya que los vehículos dependen cada vez más de los datos visuales para navegar en entornos complejos. En consecuencia, se espera que el mercado de IA en Visión por Computadora prospere a medida que los fabricantes de automóviles busquen integrar sistemas de procesamiento visual sofisticados en sus ofertas.
Perspectivas del segmento de mercado

Por Aplicación: Salud (Más Grande) vs. Automotriz (Más Rápido Crecimiento)

El segmento de aplicación en el mercado de IA en Visión por Computadora exhibe variaciones sustanciales en la cuota de mercado entre salud, automotriz, retail, manufactura y seguridad. La salud actualmente domina el segmento más grande, impulsada por un aumento en la adopción de IA para diagnósticos, monitoreo de pacientes y análisis de imágenes. En contraste, el sector automotriz está emergiendo como el área de más rápido crecimiento, alimentada por avances en vehículos autónomos y tecnologías mejoradas de asistencia al conductor. Esta distribución diversa indica las propuestas de valor únicas de las tecnologías de IA en diferentes industrias.

Salud (Dominante) vs. Automotriz (Emergente)

La salud es una aplicación dominante en el mercado de IA en Visión por Computadora, aprovechando la IA para técnicas avanzadas de imagen y aplicaciones de diagnóstico que mejoran la atención al paciente y la eficiencia operativa. La dependencia de un análisis de datos visuales preciso en los campos médicos refuerza su dominio en comparación con otros sectores. Por otro lado, el sector automotriz está emergiendo rápidamente con innovaciones impulsadas por IA en áreas como la conducción autónoma y características de seguridad avanzadas. Este crecimiento está respaldado por la creciente demanda de vehículos inteligentes y el impulso hacia soluciones de transporte más seguras, lo que refleja una transformación significativa en el mercado automotriz.

Por Tecnología: Aprendizaje Profundo (Más Grande) vs. Aprendizaje Automático (Más Rápido Crecimiento)

Dentro del mercado de IA en Visión por Computadora, Aprendizaje Profundo emerge como el segmento más grande, dominando el espacio debido a sus capacidades superiores en clasificación de imágenes, detección de objetos y tareas de reconocimiento visual. Siguiendo de cerca está el Aprendizaje Automático, que, aunque ligeramente rezagado en cuota de mercado, es reconocido por sus rápidos avances y creciente adopción en diversas aplicaciones, incluyendo vehículos autónomos y diagnósticos de salud. Las principales empresas tecnológicas están invirtiendo en plataformas de visión por computadora para proporcionar soluciones escalables para aplicaciones en salud, automotriz e industrial. El auge de las plataformas de IA visual permite a las organizaciones implementar herramientas de reconocimiento de imágenes impulsadas por IA con una inversión mínima en infraestructura. Las startups están desarrollando plataformas de IA de visión por computadora especializadas para atender aplicaciones de nicho como vehículos autónomos e inspección industrial.

Tecnología: Aprendizaje Profundo (Dominante) vs. Aprendizaje Automático (Emergente)

El Aprendizaje Profundo se caracteriza por su capacidad para procesar grandes cantidades de datos visuales a través de redes neuronales, ofreciendo una precisión y rendimiento excepcionales en el reconocimiento de patrones. Su dominio en el mercado de IA en Visión por Computadora proviene de sus amplias aplicaciones en sectores como la vigilancia de seguridad y la imagen médica. Por otro lado, el Aprendizaje Automático, aunque actualmente posicionado como un segmento emergente, está experimentando un crecimiento explosivo impulsado por la creciente prevalencia de la toma de decisiones basada en datos en diversas industrias. Su flexibilidad y capacidad para integrarse con sistemas existentes lo convierten en una tecnología muy buscada, cerrando la brecha entre los métodos tradicionales de visión por computadora y los enfoques modernos impulsados por IA.

Por Componente: Hardware (Más Grande) vs. Software (Más Rápido Crecimiento)

El mercado de IA en Visión por Computadora exhibe una distribución diversa entre sus segmentos de componentes, con hardware liderando como el mayor contribuyente. El hardware abarca diversas tecnologías como cámaras, sensores y procesadores, que juegan un papel crucial en el soporte de algoritmos de IA para el procesamiento y análisis de imágenes. Por otro lado, las aplicaciones de software están ganando rápidamente tracción, impulsadas por avances en aprendizaje automático y redes neuronales, que permiten un análisis más inteligente de los datos visuales y mejoran las capacidades generales del sistema. Las tendencias de crecimiento dentro de este segmento indican que, aunque el hardware continúa manteniendo su posición dominante, el segmento de software está emergiendo como el área de más rápido crecimiento. Esta proliferación está impulsada por la creciente demanda de herramientas de software de IA sofisticadas que pueden aprovechar grandes datos para aplicaciones de visión por computadora en tiempo real. Además, el aumento en la automatización y la necesidad de sistemas inteligentes en diversas industrias alimentan aún más la expansión de soluciones de software, marcando un cambio significativo en el panorama del mercado.

Hardware: Cámaras (Dominante) vs. Software: Algoritmos de Aprendizaje Automático (Emergente)

En el mercado de IA en Visión por Computadora, los componentes de hardware como cámaras y sensores se identifican como la fuerza dominante debido a su papel esencial en la captura de datos y el procesamiento en tiempo real. Las cámaras equipadas con capacidades de imagen de alta resolución son fundamentales para un análisis visual efectivo impulsado por IA. Por el contrario, los algoritmos de aprendizaje automático representan la tendencia emergente en software, ya que permiten a los sistemas aprender de los datos y mejorar con el tiempo sin programación explícita. La sinergia entre hardware robusto y soluciones de software inteligentes es crítica para avanzar en aplicaciones en sectores como salud, automotriz y vigilancia, creando un ecosistema integral que mejora el rendimiento y la eficiencia en tareas de inteligencia artificial.

Por Uso Final: Electrónica de Consumo (Más Grande) vs. Industrial (Más Rápido Crecimiento)

El mercado de IA en Visión por Computadora continúa mostrando un crecimiento diverso a través de diferentes segmentos de uso final. La Electrónica de Consumo representa la mayor parte del mercado, impulsada por la creciente demanda de dispositivos inteligentes equipados con capacidades avanzadas de reconocimiento de imágenes. Este amplio despliegue en uso personal y doméstico asegura una cuota de mercado significativa, aunque el crecimiento comienza a estabilizarse a medida que el mercado madura. En contraste, el segmento Industrial está ganando rápidamente tracción, impulsado por la adopción de tecnologías de IA para la automatización, el control de calidad y las mejoras de seguridad dentro de los procesos de manufactura. Este creciente énfasis en la eficiencia en las operaciones probablemente esté impulsando el crecimiento en esta área.

Electrónica de Consumo: Dominante vs. Industrial: Emergente

Dentro del mercado de IA en Visión por Computadora, la Electrónica de Consumo se posiciona como el segmento dominante, aprovechando la inmensa demanda de los consumidores por dispositivos inteligentes como teléfonos inteligentes, cámaras y sistemas de automatización del hogar. Este segmento continúa innovando rápidamente, integrando IA para mejorar características como el reconocimiento facial y las aplicaciones de realidad aumentada. Por otro lado, el segmento Industrial se destaca como un poderoso emergente, a medida que las industrias transitan hacia soluciones impulsadas por IA. Las aplicaciones en robótica, inspecciones de manufactura y mantenimiento predictivo subrayan su trayectoria de crecimiento. El uso de IA en visión por computadora dentro de entornos industriales no solo aumenta la productividad, sino que también mitiga riesgos, convirtiéndolo en un punto focal para la inversión y el avance tecnológico.

Obtenga información más detallada sobre AI In Computer Vision Market

Perspectivas regionales

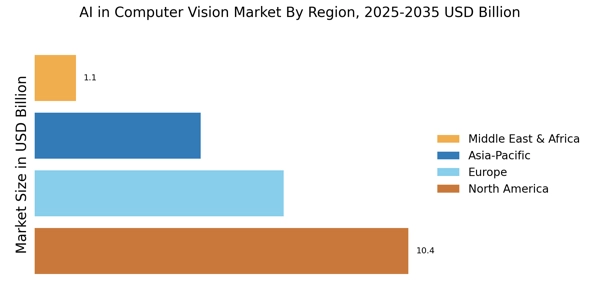
El mercado de IA en Visión por Computadora exhibe un progreso robusto en diversas regiones, mostrando ingresos significativos que subrayan la salud y el potencial de crecimiento del mercado. En 2024, América del Norte tiene una participación mayoritaria valorada en 5.0 mil millones de USD, proyectada para aumentar a 24.47 mil millones de USD para 2035, destacando su papel de liderazgo, impulsado en gran medida por inversiones extensas en tecnología e innovación.

Europa sigue con una valoración de 3.5 mil millones de USD en 2024, expandiéndose a 15.57 mil millones de USD para 2035, atribuida a la creciente demanda de soluciones de fabricación inteligente. La región de Asia-Pacífico, valorada en 4.0 mil millones de USD en 2024, se espera que alcance 21.97 mil millones de USD en 2035, apoyada por la rápida urbanización y el crecimiento de aplicaciones industriales.

A pesar de una participación menor, América del Sur y el Medio Oriente y África también están avanzando, con valores de 1.0 mil millones de USD y 0.59 mil millones de USD en 2024, respectivamente, pronosticados para crecer a 4.66 mil millones de USD y 3.33 mil millones de USD para 2035, reflejando oportunidades emergentes en estas áreas. En general, la segmentación del mercado de IA en Visión por Computadora por región revela un paisaje donde América del Norte y Asia-Pacífico dominan debido a avances tecnológicos e innovaciones en el mercado, mientras que Europa también establece una presencia significativa a través de su enfoque en aplicaciones industriales y automatización, impulsando en última instancia la trayectoria de crecimiento general del mercado.

AI In Computer Vision Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de IA en Visión por Computadora está evolucionando rápidamente a medida que las organizaciones aprovechan algoritmos avanzados y técnicas de aprendizaje automático para interpretar y analizar datos visuales. Este sector se caracteriza por un amplio espectro de aplicaciones, incluyendo detección de objetos, reconocimiento facial, segmentación de imágenes y conducción autónoma, lo que lo convierte en un hervidero de innovación y competencia. Más allá de las industrias tradicionales, la IA en Visión por Computadora está encontrando aplicaciones en la industria de la construcción, permitiendo inspecciones automatizadas de sitios, monitoreo de seguridad y análisis estructural, aunque este segmento aún está emergiendo. El paisaje dinámico está marcado por la aparición de nuevos actores, empresas establecidas que mejoran sus capacidades tecnológicas a través de investigación y desarrollo, y un aumento de la inversión tanto del sector público como del privado. El mercado cuenta con varias empresas líderes en visión por computadora, incluyendo NVIDIA, Intel y Google, que dominan las soluciones de hardware y software. Las empresas emergentes de desarrollo de visión por computadora y las startups de visión por computadora están contribuyendo a una rápida innovación en el reconocimiento de imágenes impulsado por IA. Estados Unidos alberga muchas empresas de visión por computadora, impulsando avances tecnológicos y liderazgo en el mercado a nivel global. Las empresas de visión por computadora IA están enfocándose cada vez más en la adopción empresarial y soluciones de automatización industrial.
A medida que las empresas se esfuerzan por diferenciarse, entender el panorama competitivo se vuelve esencial para identificar tendencias, oportunidades y posibles amenazas dentro del mercado. Cortexica se destaca en el mercado de IA en Visión por Computadora debido a su robusto portafolio centrado en tecnologías de búsqueda visual y reconocimiento de imágenes. La empresa ha desarrollado soluciones innovadoras que mejoran la experiencia del usuario en comercio electrónico y retail al proporcionar capacidades de búsqueda visual que permiten a los consumidores encontrar productos a través de imágenes. Cortexica ha establecido una fuerte presencia global con asociaciones estratégicas que mejoran sus capacidades y amplían su alcance en diversas industrias.
La fortaleza de Cortexica radica en sus algoritmos de aprendizaje profundo, que proporcionan mayor precisión y tiempos de procesamiento más rápidos en comparación con los métodos tradicionales, lo que lo convierte en una opción preferida para las empresas que buscan integrar tecnologías de visión por computadora impulsadas por IA. Además, el compromiso de la empresa de adaptar sus ofertas para satisfacer las necesidades específicas de varios sectores le otorga una ventaja competitiva en un mercado diverso y en rápida evolución. OpenAI es otro jugador significativo en el mercado de IA en Visión por Computadora, conocido principalmente por su trabajo innovador en inteligencia artificial.
La empresa ha desarrollado una gama de modelos avanzados que pueden analizar y generar contenido visual, mejorando diversas aplicaciones como el reconocimiento y manipulación de imágenes. Las fortalezas de OpenAI radican en su investigación de vanguardia y su fuerte énfasis en la IA ética, lo que lo convierte en un jugador confiable entre las empresas que buscan soluciones fiables. La presencia global de OpenAI se ve fortalecida por colaboraciones con varios líderes de la industria y una serie de asociaciones estratégicas destinadas a mejorar sus ofertas tecnológicas.
Productos clave como DALL-E y CLIP han posicionado a OpenAI a la vanguardia del mercado, ofreciendo capacidades avanzadas para generar imágenes a partir de descripciones textuales y comprender imágenes y texto juntos. Además, OpenAI ha participado activamente en fusiones y adquisiciones, fortaleciendo aún más su experiencia tecnológica y posición en el mercado, mejorando así su impacto dentro del paisaje del mercado de IA en Visión por Computadora.

Las empresas clave en el mercado AI In Computer Vision Market incluyen

Recent Industry Developments

  • Q3 2026: Amazon (US) detailed an agentic vision architecture combining Amazon Rekognition object detection with Amazon Bedrock to process, reason over, and act on visual computer vision inputs.
  • Q3 2026: Google (US) launched Gemini Robotics ER 2, an embodied reasoning model designed to process camera inputs, understand physical surroundings, and execute complex multi-step robotic tasks.
  • Q3 2026: Qualcomm (US) introduced the Qualcomm Dragonwing IQ Family, integrating CPU, GPU, and NPU acceleration on a single SoC to power high-performance computer vision, video analytics, and edge AI workloads.
  • Q3 2026: Samsung (KR) highlighted computer vision applications within its Samsung Solve for Tomorrow platform designed to analyze athletic performance and assist with road hazard detection.

Recent developments in the AI in Computer Vision Market include significant advancements and strategic initiatives by leading firms. In October 2023, NVIDIA announced the launch of a new AI-based computer vision framework, enhancing real-time object detection capabilities for various applications in industries like retail and healthcare. In September 2023, OpenAI rolled out an update to its visual recognition models that improved accuracy in identifying objects in complex scenes. Additionally, in August 2023, Microsoft revealed a partnership with Facebook to integrate AI visual tools into their platforms, aimed at streamlining content moderation processes across social media.

Mergers and acquisitions have also shaped the market landscape, notably in July 2023 when Samsung acquired an AI vision technology company to bolster its hardware offerings. Similar trends were seen in May 2023, when Adobe completed an acquisition of a startup focused on AI-driven image processing, which is expected to enhance their creative cloud solutions. The AI in Computer Vision Market is projected to experience significant growth, with increasing investments from tech giants such as Amazon and Google in innovative vision technologies, driving the market's expansion and application across diverse sectors globally.

Perspectivas futuras

AI In Computer Vision Market Perspectivas futuras

Se proyecta que el mercado de IA en visión por computadora crecerá a una tasa compuesta anual del 35.94% desde 2025 hasta 2035, impulsado por los avances en aprendizaje profundo, el aumento de la demanda de automatización y las capacidades mejoradas de procesamiento de imágenes.

Para 2035, se espera que el mercado de IA en visión por computadora sea robusto y altamente competitivo.

Segmentación de mercado

Perspectiva del Mercado de IA en Visión por Computadora

  • Electrónica de Consumo
  • Industrial
  • Aeroespacial y Defensa
  • Transporte

Perspectiva del Mercado de IA en Visión por Computadora por Componente

  • Hardware
  • Software
  • Servicios

Perspectiva del Mercado de IA en Visión por Computadora por Tecnología

  • Aprendizaje Profundo
  • Aprendizaje Automático
  • Procesamiento de Imágenes
  • Reconocimiento de Patrones

Perspectiva del Mercado de IA en Visión por Computadora por Aplicación

  • Cuidado de la Salud
  • Automotriz
  • Comercio Minorista
  • Manufactura
  • Seguridad

Alcance del informe

TAMAÑO DEL MERCADO 2024 23.01 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 31.28 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 674.23 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 35.94% (2025 - 2035)
ALCANCE DEL INFORME Pronóstico de Ingresos, Panorama Competitivo, Factores de Crecimiento y Tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas NVIDIA (EE. UU.), Intel (EE. UU.), Google (EE. UU.), Microsoft (EE. UU.), Amazon (EE. UU.), IBM (EE. UU.), Qualcomm (EE. UU.), Apple (EE. UU.), Samsung (KR), Siemens (DE)
Segmentos Cubiertos Aplicación, Tecnología, Componente, Uso Final, Regional
Principales Oportunidades del Mercado La integración de IA en Visión por Computadora mejora la automatización en diversas industrias, impulsando la eficiencia y la innovación.
Dinámicas Clave del Mercado La creciente demanda de automatización impulsa la innovación y la competencia en el mercado de IA en Visión por Computadora.
Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

Frequently Asked Questions

¿Cuál es la valoración de mercado proyectada para la IA en Visión por Computadora para 2035?

La valoración de mercado proyectada para la IA en Visión por Computadora es de 674.23 mil millones de USD para 2035.

¿Cuál fue la valoración de mercado para la IA en Visión por Computadora en 2024?

La valoración total de mercado para la IA en Visión por Computadora fue de 23.01 mil millones de USD en 2024.

¿Cuál es la CAGR esperada para el mercado de IA en Visión por Computadora durante 2025 - 2035?

La CAGR esperada para el mercado de IA en Visión por Computadora durante 2025 - 2035 es del 35.94%.

¿Qué empresas se consideran actores clave en el mercado de IA en Visión por Computadora?

Los actores clave en el mercado de IA en Visión por Computadora incluyen NVIDIA, Intel, Google, Microsoft, Amazon, IBM, Qualcomm, Apple, Samsung y Siemens.

¿Cuáles son los principales segmentos de aplicación del mercado de IA en Visión por Computadora?

Los principales segmentos de aplicación incluyen Salud, Automotriz, Retail, Manufactura y Seguridad, siendo la Manufactura valorada en 180.0 mil millones de USD.

¿Cómo se desempeña el mercado de IA en Visión por Computadora en el sector automotriz?

Se proyecta que el sector automotriz alcance los 150.0 mil millones de USD, lo que indica un robusto potencial de crecimiento.

¿Qué segmentos tecnológicos están impulsando el mercado de IA en Visión por Computadora?

Los segmentos tecnológicos que impulsan el mercado incluyen Aprendizaje Profundo, Aprendizaje Automático, Procesamiento de Imágenes y Reconocimiento de Patrones, siendo el Aprendizaje Profundo valorado en 240.0 mil millones de USD.

¿Qué componentes contribuyen al mercado de IA en Visión por Computadora?

Los componentes que contribuyen al mercado incluyen Hardware, Software y Servicios, siendo el Software proyectado para alcanzar los 350.0 mil millones de USD.

¿Qué sectores de uso final están involucrados en el mercado de IA en Visión por Computadora?

Los sectores de uso final incluyen Electrónica de Consumo, Industrial, Aeroespacial y Defensa, y Transporte, siendo el Transporte valorado en 224.23 mil millones de USD.

¿Cómo se compara el crecimiento del mercado de IA en Visión por Computadora entre diferentes segmentos?

El mercado muestra un crecimiento variado entre segmentos, con Software y Manufactura liderando en valoración y potencial de crecimiento.

Autor
Author Author Profile Kiran Jinkalwad LinkedIn Research Associate Level - II
Kiran Jinkalwad brings over four years of experience in market research, specializing in the ICT and Semiconductor sectors. She has worked on 50+ projects, including custom studies for companies like Microsoft and Huawei, addressing complex business challenges. With a background in Electronics and Telecommunication, Kiran excels in market estimation, forecasting, and strategic analysis. His sharp analytical skills and industry knowledge consistently deliver actionable insights for diverse clients.
Co-Author Co-Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of technology standards databases, peer-reviewed artificial intelligence and computer vision journals, industry white papers, and authoritative technology research organizations. Key sources included the National Institute of Standards and Technology (NIST) AI Risk Management Framework and computer vision benchmark databases, IEEE Standards Association (IEEE-SA) computer vision and machine learning standardization documents, Association for the Advancement of Artificial Intelligence (AAAI) publications, Computer Vision Foundation (CVF) conference proceedings (CVPR, ICCV, ECCV), International Federation of Robotics (IFR) annual reports, MIT Computer Science and Artificial Intelligence Laboratory (CSAIL) technical reports, Stanford Institute for Human-Centered Artificial Intelligence (HAI) AI Index reports, European Commission Joint Research Centre AI Watch series, China's Ministry of Science and Technology AI development reports, Organization for Economic Co-operation and Development (OECD) AI Policy Observatory, arXiv.org preprint repository for deep learning and computer vision research, National Science Foundation (NSF) Computer and Information Science and Engineering (CISE) division funding and trends data, International Data Corporation (MRFR) and MRFR AI software and hardware tracking databases, and national digital transformation strategy reports from key technology markets.

The following sources were employed to compile technology adoption statistics, algorithm performance benchmarks, patent filing landscapes, compute infrastructure deployment trends, and market landscape analysis for deep learning platforms, machine vision hardware, edge AI processors, and computer vision software frameworks.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, CTOs, VPs of Artificial Intelligence, leaders of computer vision R&D, and product managers from AI semiconductor manufacturers, cloud service providers, computer vision software vendors, and edge computing solution providers. Chief data officers, heads of machine learning operations, computer vision engineers, and procurement leads from healthcare systems (radiology and diagnostic imaging departments), automotive OEMs (ADAS and autonomous driving divisions), retail chains (loss prevention and customer analytics teams), manufacturing firms (quality assurance and automation departments), and security system integrators comprised demand-side sources. Primary research has confirmed the timelines for AI model training pipelines, gathered insights on edge-to-cloud deployment patterns, API monetization strategies, and enterprise AI adoption barriers, and validated market segmentation across hardware components (GPUs, TPUs, AI accelerators), software frameworks (TensorFlow, PyTorch, OpenCV), and service delivery models.

Primary Respondent Breakdown:

By Designation: C-level Primaries (30%), Director Level (33%), Others (37%)

By Region: North America (33%), Europe (30%), Asia-Pacific (32%), Rest of World (5%)


Market Size Estimation

The global market valuation was determined by analyzing the deployment volume and revenue distribution across AI training infrastructure and inference endpoints. The methodology comprised the following:

Identification of over 60 key technology providers in North America, Europe, Asia-Pacific, and Latin America, including GPU/AI processor manufacturers, cloud AI service providers, computer vision software platforms, and edge AI solution vendors

Product and service mapping across deep learning frameworks, machine learning platforms, image processing ASICs, and computer vision application programming interfaces (APIs)

Analysis of the annual revenues that are reported and modeled for AI computer vision portfolios, which include hardware sales, on-premise software licenses, and cloud AI inference credits.

Coverage of technology providers that account for 75-80% of the global market share in 2024, with a particular focus on hyperscaler cloud AI services and prominent semiconductor manufacturers

Segment-specific valuations for hardware (cameras, sensors, edge processors), software (development platforms, pretrained models), and professional services (consulting, implementation, managed services) are derived through extrapolation using bottom-up (deployment volume × average selling price by application sector: healthcare imaging, autonomous vehicles, industrial inspection, retail analytics) and top-down (technology provider revenue validation and cloud AI spend tracking) approaches.

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Diameter Signaling Market
Estudio de caso
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.