AI Camera Market Summary
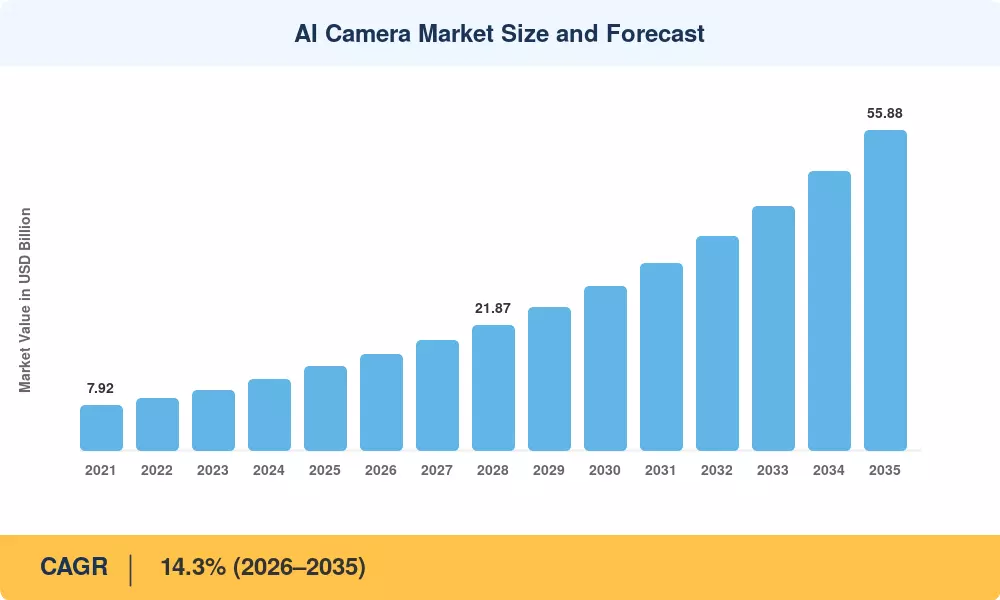
El mercado mundial de cámaras con IA está valorado en aproximadamente 14.650 millones de dólares en 2025. Se prevé que crezca de 16.740 millones de dólares en 2026 a 55.880 millones de dólares en 2035, registrando una tasa compuesta anual del 14,3% durante el período previsto (2026-2035). Esta expansión se basa en dos poderosos catalizadores: la rápida construcción de infraestructura de ciudades inteligentes (con gobiernos de todo el mundo comprometiendo más de 330 mil millones de dólares en inversiones acumuladas en ciudades inteligentes hasta 2030) y el endurecimiento de los mandatos de seguridad pública que requieren cada vez más sistemas de cámaras de vigilancia con tecnología de inteligencia artificial en infraestructuras críticas, centros de transporte y centros urbanos.[2].
Se está produciendo un cambio tecnológico decisivo. Los sistemas CCTV analógicos heredados, que todavía representan aproximadamente el 30% de la infraestructura de vigilancia instalada a nivel mundial, están siendo desplazados por cámaras de análisis de video con IA de vanguardia capaces de detectar objetos en tiempo real, analizar el comportamiento y reconocer anomalías sin depender de viajes de ida y vuelta a la nube. La integración de unidades de procesamiento neuronal (NPU) dedicadas en el hardware de la cámara ha reducido la latencia de inferencia a menos de 50 milisegundos, lo que hace que el CCTV inteligente con análisis de IA sea práctico incluso para implementaciones con ancho de banda limitado.[3]. Los principales fabricantes de chips han invertido colectivamente más de 8 mil millones de dólares en silicio de IA de vanguardia entre 2022 y 2025.[4].
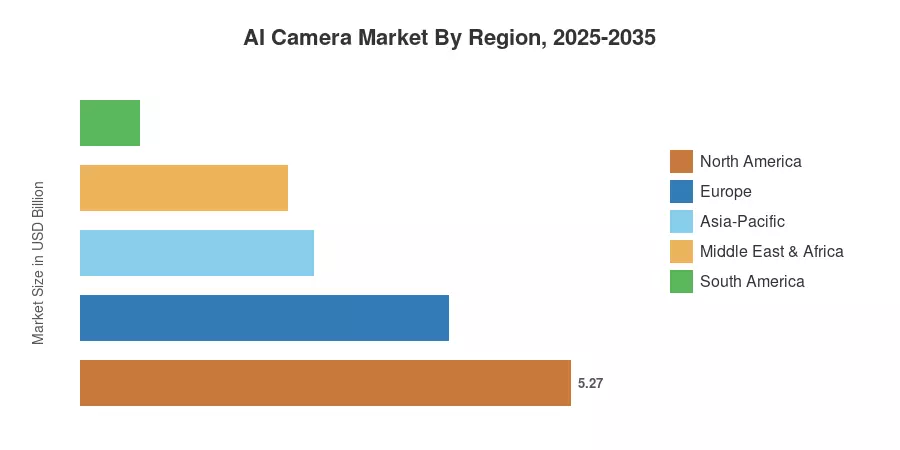
América del Norte tiene la mayor participación regional con aproximadamente el 36 % de los ingresos globales, impulsada por el gasto en seguridad nacional y la adopción empresarial de la tecnología de reconocimiento facial de cámaras inteligentes. Asia-Pacífico es la región de más rápido crecimiento con una CAGR proyectada del 17,1%, impulsada por las amplias actualizaciones de la red de vigilancia de China y la Misión Ciudad Segura de la India que cubre más de 60 ciudades.[5]. Europa tiene la segunda participación más grande con aproximadamente el 27%, donde las soluciones de cámaras de seguridad habilitadas para IA que cumplen con GDPR están creando un segmento premium distintivo. En la próxima década, el mercado de las cámaras con IA estará cada vez más moldeado por arquitecturas que preservan la privacidad y capacidades de IA generativa en el dispositivo.
Conclusiones clave del informe
• Por tecnología
- Las cámaras Edge AI representarán aproximadamente el 52 % de los ingresos totales del mercado en 2025, lo que refleja el giro decisivo de la industria hacia las arquitecturas dependientes de la nube.
- Las cámaras de IA conectadas a la nube están creciendo a una tasa compuesta anual del 12,8%, sostenida por empresas que requieren una gestión de vídeo centralizada en sitios distribuidos.
- Se prevé que las arquitecturas híbridas (borde + nube) alcancen los 9.200 millones de dólares en 2035, impulsadas por operadores logísticos y minoristas con múltiples sitios.
• Por sector
- El segmento comercial y empresarial representa aproximadamente el 38% de la cuota de mercado, liderado poranálisis minorista, automatización de almacenes y seguridad del campus corporativo
- Las aplicaciones gubernamentales y de seguridad pública se están expandiendo a una tasa compuesta anual del 15,6%, respaldadas por mandatos de ciudades inteligentes y directivas de protección de infraestructura crítica.
• Por geografía
- América del Norte generó aproximadamente 5270 millones de dólares en 2025, y Estados Unidos representó más del 82 % de los ingresos regionales.
- Se pronostica que Asia-Pacífico crecerá a una tasa compuesta anual del 17,1% hasta 2035, la más alta de cualquier región.
- La cuota de mercado de Europa es de aproximadamente el 27 %, con una estricta normativa de privacidad que determina los requisitos de los productos.
Tamaño del mercado y pronóstico (2021-2035)
Las estimaciones del tamaño del mercado a continuación se derivan de una metodología triangulada que incorpora datos de ingresos de la industria de arriba hacia abajo provenientes de envíos de conjuntos de chips y ventas de unidades de cámaras, modelado de demanda ascendente en verticales de uso final y validación cruzada con resultados financieros informados públicamente de los principales fabricantes de equipos originales de cámaras y proveedores de plataformas de inteligencia artificial.




 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA



