Agricultural Tires Market (2026 - 2035)

Informe de Investigación del Mercado de Neumáticos Agrícolas por Canal de Ventas (OEM, Reemplazo / Mercado Secundario), por Aplicación (Tractores, Cosechadoras, Pulverizadores, Remolques, Cargadores y Manipuladores Telescópicos, Otros Implementos), por Construcción de Neumáticos (Sesgado, Radial, Radial IF/VF), por Tamaño de Llanta (Menos de 20 Pulgadas, 20–30 Pulgadas, 30–40 Pulgadas, Más de 40 Pulgadas), por Clase de Potencia del Equipo (Menos de 30 HP, 30–70 HP, 70–150 HP, Más de 150 HP), por Compatibilidad de Tecnología de Inflación (Estándar, Listo para CTIS / Neumáticos Inteligentes) y por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035
ID: MRFR/AT/8979-CR
110 Pages
Triveni Bhoyar, Swapnil Palwe
Last Updated: August 24, 2026
Agricultural Tires Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.30%
2025 Market SizeUSD 9.15 Billion
2035 Market SizeUSD 16.86 Billion
Key Players
Bridgestone Corporation
Michelin Group
Titan International
Trelleborg AB
BKT
Continental AG
Opportunities
  • CTIS-Ready and Smart-Tire Ecosystems
  • African Mechanization Wave
  • Sustainable-Rubber and Circular-Economy Models

Agricultural Tires Market Resumen

Según el análisis de Market Research Future, se estimó que el tamaño del mercado de neumáticos agrícolas era de 8.212 mil millones de USD en 2024. Se proyecta que la industria de neumáticos agrícolas crecerá de 8.58 mil millones de USD en 2025 a 13.3 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 4.48% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

El Mercado de Neumáticos Agrícolas está preparado para crecer impulsado por avances tecnológicos e iniciativas de sostenibilidad.

  • Los avances tecnológicos en el diseño de neumáticos están mejorando el rendimiento y la durabilidad, particularmente en América del Norte.
  • La sostenibilidad y las soluciones ecológicas están cobrando cada vez más importancia, influyendo en las preferencias de los consumidores en toda la región de Asia-Pacífico.
  • El segmento de neumáticos radiales sigue siendo el más grande, mientras que los neumáticos sesgados están experimentando un rápido crecimiento debido a su rentabilidad.
  • La creciente demanda de productividad agrícola y la expansión de las técnicas de agricultura de precisión son motores clave que impulsan el crecimiento del mercado.

Tamaño del mercado y previsión

Tamaño del mercado 2024 8.212 (mil millones de USD)
Tamaño del mercado 2035 13.3 (mil millones de USD)
CAGR (2025 - 2035) 4.48%

Principales jugadores

John Deere (EE. UU.), Titan International (EE. UU.), Trelleborg (SE), BKT (IN), Goodyear (EE. UU.), Michelin (FR), Continental (DE), Bridgestone (JP), Pirelli (IT)

Agricultural Tires Market Treiber

Creciente Enfoque en Prácticas Sostenibles

El mercado de neumáticos agrícolas está experimentando un creciente enfoque en prácticas sostenibles dentro del sector agrícola. A medida que aumentan las preocupaciones ambientales, los agricultores buscan cada vez más opciones de neumáticos ecológicos que minimicen su huella de carbono. Los fabricantes están respondiendo desarrollando neumáticos hechos de materiales sostenibles e implementando procesos de producción que reducen el desperdicio y el consumo de energía. Se proyecta que el mercado de neumáticos agrícolas sostenibles se expandirá a medida que más agricultores reconozcan los beneficios a largo plazo de invertir en soluciones respetuosas con el medio ambiente. Este cambio no solo se alinea con los objetivos globales de sostenibilidad, sino que también mejora la reputación de las empresas agrícolas. La creciente disponibilidad de opciones de neumáticos sostenibles probablemente impulsará el crecimiento en el mercado de neumáticos agrícolas, ya que más partes interesadas priorizan elecciones ecológicas.

Expansión de Técnicas de Agricultura de Precisión

El mercado de neumáticos agrícolas está significativamente influenciado por la expansión de técnicas de agricultura de precisión. Los agricultores adoptan cada vez más tecnologías que mejoran la eficiencia y la productividad, como equipos guiados por GPS y análisis de datos. Estos avances requieren el uso de neumáticos especializados que puedan soportar maquinaria de alta tecnología, asegurando un rendimiento óptimo en diversas tareas agrícolas. Se espera que la integración de la agricultura de precisión crezca a una tasa de alrededor del 12% anual, lo que indica una oportunidad de mercado sustancial para los fabricantes de neumáticos. Los neumáticos diseñados para la agricultura de precisión no solo mejoran la eficiencia operativa, sino que también contribuyen a prácticas agrícolas sostenibles al minimizar la perturbación del suelo y maximizar los rendimientos de los cultivos. Esta tendencia subraya la importancia de la innovación en el diseño de neumáticos para satisfacer los requisitos específicos de la agricultura de precisión.

Aumento de la Demanda de Productividad Agrícola

El mercado de neumáticos agrícolas experimenta un notable aumento en la demanda impulsada por la creciente necesidad de mejorar la productividad agrícola. A medida que la población mundial continúa creciendo, la presión sobre los sistemas agrícolas se intensifica, lo que requiere el uso de maquinaria avanzada equipada con neumáticos especializados. Estos neumáticos están diseñados para mejorar la tracción, reducir la compactación del suelo y aumentar la eficiencia del combustible, optimizando así el rendimiento de equipos agrícolas. Según datos recientes, se proyecta que el sector de maquinaria agrícola crecerá a una tasa compuesta anual de aproximadamente el 5.5% en los próximos años, impulsando aún más la demanda de neumáticos agrícolas de alta calidad. Esta tendencia indica un potencial de mercado robusto para los fabricantes que se centran en soluciones innovadoras de neumáticos adaptadas a las necesidades cambiantes de las prácticas agrícolas modernas.

Innovaciones Tecnológicas en la Fabricación de Neumáticos

Las innovaciones tecnológicas en la fabricación de neumáticos están remodelando el mercado de neumáticos agrícolas. Los avances en la ciencia de materiales y la ingeniería han llevado al desarrollo de neumáticos que ofrecen mayor durabilidad, rendimiento y seguridad. Innovaciones como diseños de banda de rodadura mejorados y el uso de compuestos de caucho avanzados contribuyen a una mejor tracción y una vida útil más larga. Se espera que el mercado se beneficie de estos avances tecnológicos, ya que permiten a los fabricantes producir neumáticos que cumplen con las rigurosas demandas de las prácticas agrícolas modernas. Además, la integración de tecnologías inteligentes, como sensores para monitorear la presión y el desgaste de los neumáticos, probablemente mejorará la eficiencia operativa. Esta tendencia sugiere un futuro prometedor para el mercado de neumáticos agrícolas, ya que la tecnología continúa desempeñando un papel fundamental en el desarrollo de neumáticos.

Aumento de la Inversión en Infraestructura Agrícola

El mercado de neumáticos agrícolas se ve positivamente impactado por el aumento de la inversión en infraestructura agrícola. Los gobiernos y entidades privadas están reconociendo la importancia de modernizar los sistemas agrícolas para mejorar la seguridad alimentaria y el crecimiento económico. Esta inversión a menudo se traduce en la adquisición de maquinaria agrícola avanzada, lo que a su vez impulsa la demanda de neumáticos especializados. A medida que los proyectos de infraestructura se expanden, la necesidad de equipos agrícolas confiables y eficientes se vuelve primordial, lo que lleva a un aumento correspondiente en las ventas de neumáticos. Informes recientes indican que se espera que las inversiones en infraestructura agrícola aumenten aproximadamente un 8% anual, creando un entorno favorable para los fabricantes de neumáticos. Esta tendencia destaca la interconexión entre el desarrollo agrícola y el mercado de neumáticos, sugiriendo una trayectoria de crecimiento robusta para el mercado de neumáticos agrícolas.
Perspectivas del segmento de mercado

Por Tipo: Neumáticos Radiales (Más Grandes) vs. Neumáticos de Sesgo (De Crecimiento Más Rápido)

El mercado de neumáticos agrícolas está predominantemente compuesto por neumáticos radiales, que tienen la mayor participación debido a su rendimiento superior y durabilidad en varios terrenos. El mercado ha visto una notable aceptación de los neumáticos radiales entre los fabricantes de equipos agrícolas y los agricultores, gracias a su mejor agarre, eficiencia de combustible y resistencia al desgaste. Por otro lado, los neumáticos de sesgo siguen siendo una parte significativa del mercado, atrayendo a consumidores sensibles al costo y a ciertos tipos de equipos donde su diseño proporciona un rendimiento adecuado.

Neumáticos Radiales (Dominantes) vs. Neumáticos de Sesgo (Emergentes)

Los neumáticos radiales son reconocidos por su diseño innovador, que permite una mejor flexibilidad y una menor resistencia a la rodadura, lo que los convierte en una opción preferida para las operaciones agrícolas modernas. Proporcionan una excelente tracción y estabilidad, particularmente en maquinaria más grande, lo que aumenta la productividad en las granjas. Por el contrario, Los Neumáticos de Sesgo, aunque tradicionalmente considerados menos avanzados, están experimentando un resurgimiento debido a su menor costo y disponibilidad. A menudo se utilizan en aplicaciones específicas como modelos más antiguos de tractores y equipos agrícolas más pequeños, donde su fuerte construcción y fiabilidad continúan desempeñando roles esenciales.

Por Aplicación: Tractores (Más Grandes) vs. Cosechadoras (De Crecimiento Más Rápido)

En el mercado de neumáticos agrícolas, los tractores dominan el segmento de aplicación, capturando la mayor participación debido a su papel esencial en diversas operaciones agrícolas. La demanda de neumáticos duraderos y de alto rendimiento diseñados específicamente para tractores ha sido impulsada por la necesidad de eficiencia, mayor productividad y la creciente tendencia hacia prácticas agrícolas mecanizadas. Las cosechadoras, por otro lado, están emergiendo como la aplicación de más rápido crecimiento dentro del segmento a medida que la cosecha mecanizada se vuelve cada vez más popular, apoyada además por los avances en tecnología e innovación en la fabricación de neumáticos.

Tractores (Dominantes) vs. Cosechadoras (Emergentes)

Los tractores constituyen la aplicación dominante dentro del mercado de neumáticos agrícolas, caracterizados por su versatilidad y papel crítico en diversas tareas agrícolas, incluyendo arado, labranza y siembra. Estos neumáticos están diseñados para soportar los terrenos difíciles y las cargas pesadas que los tractores suelen encontrar. Por otro lado, las cosechadoras representan un segmento emergente, impulsado por innovaciones que mejoran la eficiencia y versatilidad de la cosecha. La demanda de neumáticos especializados que puedan manejar sin problemas varios tipos de cultivos mientras mantienen agarre y estabilidad durante las operaciones está aumentando rápidamente. Los neumáticos para cosechadoras están diseñados para un rendimiento óptimo en condiciones de temporada de cosecha, lo que contribuye aún más a su crecimiento a medida que los agricultores invierten cada vez más en equipos de cosecha avanzados.

Por Canal de Ventas: OEM (Más Grande) vs. Mercado Secundario (De Crecimiento Más Rápido)

En el mercado de neumáticos agrícolas, el segmento de canal de ventas revela una distribución convincente entre neumáticos OEM y del mercado secundario. El segmento OEM tiene una participación de mercado significativa, impulsada por el aumento de la producción de maquinaria agrícola y la demanda constante de neumáticos de calidad directamente de los fabricantes de equipos. En contraste, el segmento del mercado secundario, aunque más pequeño, demuestra un notable potencial de crecimiento a medida que los usuarios finales buscan neumáticos de reemplazo que ofrezcan un rendimiento y durabilidad mejorados. Este cambio es indicativo de las preferencias cambiantes de los consumidores hacia productos mejorados que se adaptan a las prácticas agrícolas modernas.

Canal de Ventas: OEM (Dominante) vs. Mercado Secundario (Emergente)

El canal de ventas OEM en el mercado de neumáticos agrícolas se caracteriza por asociaciones establecidas entre fabricantes de neumáticos y productores de equipos agrícolas, asegurando una demanda constante de tipos de neumáticos específicos adaptados a la maquinaria original. Este canal se asocia típicamente con productos de alta calidad y fiabilidad, atrayendo a clientes que priorizan el rendimiento. En contraste, el segmento del mercado secundario, aunque emergente, está ganando rápidamente tracción a medida que los agricultores y las empresas agrícolas se centran cada vez más en la rentabilidad y la flexibilidad. Este segmento ofrece una amplia gama de opciones de neumáticos, atendiendo diversas necesidades, como una mejor tracción o una mayor durabilidad, atrayendo a una base de clientes más amplia que busca soluciones personalizadas para sus requisitos agrícolas en evolución.

Obtenga información más detallada sobre Agricultural Tires Market

Perspectivas regionales

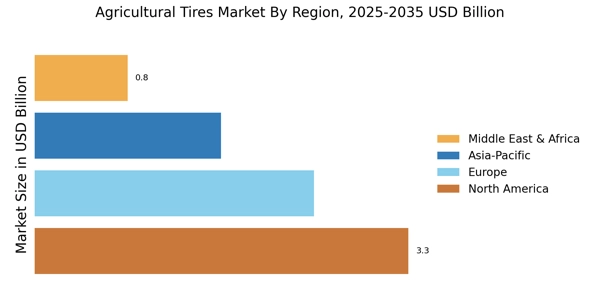
América del Norte: Líder en Innovación Agrícola

América del Norte es el mercado más grande para neumáticos agrícolas, con aproximadamente el 40% de la participación global. El crecimiento de la región está impulsado por los avances en tecnología agrícola, el aumento de la mecanización y un enfoque en prácticas agrícolas sostenibles. El apoyo regulatorio para equipos agrícolas ecológicos impulsa aún más la demanda, convirtiéndola en un actor clave en el sector agrícola. Estados Unidos y Canadá son los países líderes en este mercado, con actores importantes como John Deere y Titan International dominando el panorama. El entorno competitivo se caracteriza por la innovación y las asociaciones, ya que las empresas se esfuerzan por satisfacer las necesidades cambiantes de los agricultores. La presencia de marcas establecidas asegura una cadena de suministro robusta y disponibilidad de productos, mejorando el crecimiento del mercado.

Europa: Iniciativas de Agricultura Sostenible

Europa es el segundo mercado más grande para neumáticos agrícolas, representando aproximadamente el 30% de la participación del mercado global. El crecimiento de la región está impulsado por regulaciones estrictas que promueven la agricultura sostenible y la protección del medio ambiente. Las iniciativas destinadas a reducir las huellas de carbono y mejorar la salud del suelo son impulsores clave, junto con la creciente demanda de neumáticos de alto rendimiento que puedan soportar diversas condiciones agrícolas. Los países líderes en este mercado incluyen Alemania, Francia y los Países Bajos, donde empresas como Michelin y Continental son prominentes. El panorama competitivo se caracteriza por la innovación en la tecnología de neumáticos, enfocándose en la durabilidad y la eficiencia. La presencia de grandes fabricantes y una sólida red de distribución contribuyen al entorno dinámico del mercado de la región.

Asia-Pacífico: Potencial de Mercado Emergente

Asia-Pacífico está experimentando un rápido crecimiento en el mercado de neumáticos agrícolas, con aproximadamente el 20% de la participación global. La expansión de la región está impulsada por el aumento de la productividad agrícola, el crecimiento de la población y la necesidad de mecanización. Las iniciativas gubernamentales destinadas a mejorar la seguridad alimentaria y apoyar a los agricultores con subsidios para equipos modernos son catalizadores significativos para el crecimiento del mercado. Países como India y China están a la vanguardia, con una creciente presencia de actores locales e internacionales como BKT y Bridgestone. El panorama competitivo está evolucionando, con empresas enfocándose en soluciones rentables y diseños de neumáticos innovadores para atender diversas necesidades agrícolas. Se espera que este entorno dinámico atraiga más inversiones y avances tecnológicos.

Medio Oriente y África: Centro Agrícola Rico en Recursos

La región de Medio Oriente y África está emergiendo como un mercado significativo para neumáticos agrícolas, representando aproximadamente el 10% de la participación global. El crecimiento está impulsado por el aumento de las actividades agrícolas, las iniciativas gubernamentales para impulsar la producción de alimentos y las inversiones en tecnologías de riego y agricultura. El clima diverso y las condiciones del suelo de la región requieren soluciones de neumáticos especializados, lo que alimenta aún más la demanda. Los países líderes incluyen Sudáfrica y Egipto, donde los fabricantes locales y marcas internacionales como Goodyear y Trelleborg están expandiendo su presencia. El panorama competitivo se caracteriza por una mezcla de actores establecidos y nuevos entrantes, enfocándose en la innovación y la adaptabilidad a las necesidades del mercado local. Se espera que esta trayectoria de crecimiento continúe a medida que las prácticas agrícolas se modernicen y expandan.

Agricultural Tires Market Regional Image

Jugadores clave y perspectivas competitivas

Los principales actores del mercado están invirtiendo fuertemente en investigación y desarrollo para expandir sus líneas de productos, lo que ayudará a que el mercado de neumáticos agrícolas crezca aún más. Los participantes del mercado también están llevando a cabo diversas actividades estratégicas para expandir su presencia, con importantes desarrollos en el mercado que incluyen nuevos lanzamientos de productos, acuerdos contractuales, fusiones y adquisiciones, mayores inversiones y colaboración con otras organizaciones. La industria de neumáticos agrícolas/de granja debe ofrecer productos rentables para expandirse y sobrevivir en un clima de mercado más competitivo y en crecimiento. Fabricar localmente para minimizar los costos operativos es una de las tácticas comerciales clave que utilizan los fabricantes en la industria de neumáticos agrícolas para beneficiar a los clientes y aumentar el sector del mercado. En los últimos años, la industria de neumáticos agrícolas ha ofrecido algunas de las ventajas más significativas al sector agrícola. Los principales actores en el mercado de neumáticos agrícolas, incluidos Bridgestone Corp., Continental AG, Balakrishna Industries Limited, Titan International Inc., Trelleborg AB, Michelin, Nokian Tyres PLC, Pirelli & C SpA, Alliance Tire Group y Apollo Tyres, entre otros, están intentando aumentar la demanda del mercado invirtiendo en operaciones de investigación y desarrollo. Trelleborg AB es un grupo de ingeniería centrado en la tecnología de polímeros, con sede en Trelleborg, Suecia, con 21,230 empleados y con ingresos anuales de 33.8 mil millones de SEK a partir de 2021. La empresa se hizo pública por primera vez en 1964 y cotiza en la bolsa Nasdaq de Estocolmo como un componente de gran capitalización. Trelleborg es un líder mundial en soluciones de polímeros diseñadas que sellan, amortiguan y protegen aplicaciones críticas en entornos exigentes. Sus soluciones innovadoras aceleran el rendimiento para los clientes de manera sostenible. Trelleborg AB anunció su plan para aumentar su producción en las instalaciones de neumáticos agrícolas de América del Norte para atender la creciente demanda. La empresa genera el 18% de las ventas de ruedas del mercado norteamericano. Michelin es una empresa multinacional francesa de fabricación de neumáticos con sede en Clermont-Ferrand en la región de Auvernia-Ródano-Alpes de Francia. Es el segundo mayor fabricante de neumáticos detrás de Bridgestone y más grande que Goodyear y Continental. Michelin, la empresa líder en neumáticos, está dedicada a mejorar de manera sostenible la movilidad de bienes y personas mediante la fabricación y comercialización de neumáticos y servicios para todo tipo de vehículos, incluidos aviones, automóviles, bicicletas/motocicletas, máquinas de movimiento de tierras, equipos agrícolas y camiones. También ofrece servicios de apoyo a la movilidad digital y publica guías de viaje, guías de hoteles y restaurantes, mapas y atlas de carreteras. Michelin lanzó sus neumáticos agrícolas Agribib Row Crop IF (flexión mejorada), especialmente diseñados para pulverizadores autopropulsados y remolcados, que permiten una mayor capacidad de carga, mejor tracción y reducción de la contracción del suelo.

Las empresas clave en el mercado Agricultural Tires Market incluyen

Desarrollos de la industria

Enero 2022: Magna Tyres adquirió Industra Ltd., lo que fue un paso hacia la expansión. Industra Ltd tiene una sólida presencia en el mercado polaco, con tres segmentos de neumáticos, incluido el mercado de neumáticos agrícolas. Los neumáticos de movimiento de tierras y neumáticos industriales ayudarán a Magna a marcar su presencia en el mercado polaco.
Diciembre 2021: Trelleborg AB anunció su plan para aumentar su producción en las instalaciones de neumáticos agrícolas de América del Norte para atender la creciente demanda. La empresa genera el 18% de las ventas de ruedas del mercado norteamericano.

Perspectivas futuras

Agricultural Tires Market Perspectivas futuras

Se proyecta que el Mercado de Neumáticos Agrícolas crezca a un CAGR del 4.48% de 2025 a 2035, impulsado por avances tecnológicos, creciente mecanización y aumento de la demanda de prácticas agrícolas sostenibles.

Para 2035, se espera que el Mercado de Neumáticos Agrícolas logre un crecimiento robusto, reflejando las necesidades agrícolas en evolución.

Segmentación de mercado

Perspectiva del Tipo de Mercado de Neumáticos Agrícolas

  • Neumáticos de Sesgo
  • Neumáticos Radiales

Perspectiva de Aplicación del Mercado de Neumáticos Agrícolas

  • Tractores
  • Cosechadoras
  • Pulverizadores
  • Remolques
  • Cargadores
  • Otros

Perspectiva del Canal de Ventas del Mercado de Neumáticos Agrícolas

  • OEM
  • Repuestos

Alcance del informe

TAMAÑO DEL MERCADO 2024 8.212 (mil millones de USD)
TAMAÑO DEL MERCADO 2025 8.58 (mil millones de USD)
TAMAÑO DEL MERCADO 2035 13.3 (mil millones de USD)
TASA DE CRECIMIENTO ANUAL COMPUESTA (CAGR) 4.48% (2025 - 2035)
ALCANCE DEL INFORME Pronóstico de ingresos, panorama competitivo, factores de crecimiento y tendencias
AÑO BASE 2024
Período de Pronóstico del Mercado 2025 - 2035
Datos Históricos 2019 - 2024
Unidades de Pronóstico del Mercado Mil millones de USD
Principales Empresas Perfiladas John Deere (EE. UU.), Titan International (EE. UU.), Trelleborg (SE), BKT (IN), Goodyear (EE. UU.), Michelin (FR), Continental (DE), Bridgestone (JP), Pirelli (IT)
Segmentos Cubiertos Tipo de Neumático, Aplicación, Canal de Ventas, Región
Principales Oportunidades del Mercado La adopción de tecnologías de agricultura de precisión aumenta la demanda de neumáticos agrícolas especializados.
Dinámicas Clave del Mercado Aumento de la demanda de neumáticos agrícolas duraderos impulsada por avances en tecnología y cambios en las prácticas agrícolas.

Países Cubiertos América del Norte, Europa, APAC, América del Sur, MEA

FAQs

¿Qué estrategia de presión de inflado de neumáticos maximiza tanto el rendimiento como la vida útil de los neumáticos en granjas de terreno mixto?
Mantener configuraciones de presión de campo un 15–20% por debajo de la presión de carretera reduce la compactación y extiende la vida del casco en aproximadamente un 20% [3]. Los sistemas CTIS automatizan esta transición, eliminando el trabajo de ajustes manuales.
¿Cómo afectan los aranceles antidumping sobre neumáticos agrícolas importados a los precios de neumáticos de reemplazo en América del Norte?
Los aranceles del 10–29% sobre neumáticos de origen asiático seleccionados aumentan los precios minoristas en un promedio de USD 40–80 por unidad [17]. Esto desplaza el volumen hacia proveedores nacionales y de países no objetivo.
¿Qué mecanismos de financiamiento ayudan a los pequeños agricultores a acceder a neumáticos radiales premium?
Los programas de compra en grupo cooperativos y los esquemas de compra a plazos de OEM reducen los costos por unidad en un 12–18% [16]. Algunos fabricantes agrupan el crédito para neumáticos con paquetes de préstamos agrícolas estacionales.
¿Cómo altera el cambio a tractores autónomos los patrones de desgaste de neumáticos y los intervalos de reemplazo?
Las máquinas autónomas registran un 30–50% más de horas de operación anuales, acelerando el desgaste de la banda de rodadura [11]. La carga continua a baja velocidad también desplaza el estrés de la flexión de la pared lateral a la abrasión de la zona de contacto.
¿Qué papel juega el caucho reciclado en la fabricación actual de neumáticos agrícolas?
El caucho reciclado en forma de gránulos constituye actualmente el 5–8% del peso del compuesto en neumáticos sesgados de nivel de entrada [12]. Las limitaciones de rendimiento restringen su uso en cascos radiales de alta carga por ahora.
¿Cómo se desempeñan los neumáticos IF/VF en terrenos de pendiente pronunciada comunes en operaciones de viñedos y huertos?
Los neumáticos IF/VF mantienen una huella más amplia y uniforme en las pendientes, mejorando la estabilidad lateral [3]. Los cultivadores informan una reducción del 10–15% en el deslizamiento de las ruedas en pendientes de 15 grados en comparación con los radiales estándar.
¿Qué consideraciones de garantía y responsabilidad deben evaluar los equipos de adquisición al especificar neumáticos compatibles con CTIS?
La cobertura de garantía varía: algunos fabricantes anulan las reclamaciones si se utiliza hardware CTIS no aprobado [13]. Los equipos de adquisición deben confirmar la certificación de compatibilidad de sensores antes de finalizar las especificaciones.
Autor
Author
Author Profile
Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Co-Author
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of tire industry regulatory databases, agricultural machinery publications, trade statistics, and authoritative industry organizations. Key sources included the U.S. Department of Transportation (DOT) and National Highway Traffic Safety Administration (NHTSA) for tire safety standards and regulations; European Tyre and Rubber Manufacturers Association (ETRMA) and Tire Industry Association (TIA) for industry production data and market trends; Japan Automobile Tire Manufacturers Association (JATMA) and China Rubber Industry Association (CRIA) for Asia-Pacific market intelligence; Food and Agriculture Organization (FAO) and USDA National Agricultural Statistics Service for agricultural mechanization trends and farm equipment data; Association of Equipment Manufacturers (AEM) and CEMA (European Agricultural Machinery Association) for OEM production statistics; International Organization for Standardization (ISO) and ASTM International for tire specification standards; U.S. Environmental Protection Agency (EPA) and European Chemicals Agency (ECHA) for environmental compliance and sustainable material regulations; OECD Agricultural Statistics and EU Eurostat for agricultural machinery fleet data; and national ministries of agriculture and transport from key markets including India, Brazil, and China. These sources were used to collect tire production volumes, agricultural machinery sales data, regulatory compliance requirements, raw material pricing trends, and replacement cycle analysis for radial tires, bias tires, and specialty agricultural tire technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Manufacturing, R&D heads, and commercial directors from agricultural tire manufacturers (including Michelin, Bridgestone, Goodyear, Continental, Trelleborg, BKT), OEM strategy heads from agricultural machinery manufacturers (John Deere, CNH Industrial, AGCO Corporation), and raw material suppliers (natural rubber and synthetic polymer producers). Fleet managers from large-scale agricultural operations and cooperatives, procurement heads from equipment rental companies, aftermarket distributors and dealers, agricultural contractors, and tire service providers in key farming regions were all included in the demand-side sources. Our primary research has confirmed OEM fitment agreements and replacement timelines, validated market segmentation between radial and bias tire adoption, and collected insights on soil compaction reduction technologies, pricing strategies for premium versus budget segments, and seasonal demand fluctuations.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (33%), Others (35%)

By Region: North America (38%), Europe (29%), Asia-Pacific (24%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and equipment fitment analysis. The methodology included:

Identification of over 50 significant tire manufacturers and OEMs in North America, Europe, Asia-Pacific, and Latin America

Product mapping across radial tires, bias tires, and specialty agricultural tire categories segmented by tractor, combine harvester, sprayer, and trailer applications

Analysis of reported and modeled annual revenues specific to agricultural tire portfolios, including OEM fitment volumes and aftermarket replacement cycles

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (agricultural machinery sales × tire fitment rates × replacement cycles by country/region) and top-down (manufacturer revenue validation and import/export trade data reconciliation) approaches to derive segment-specific valuations for OEM and aftermarket channels

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.