Mercado de envases de productos químicos agrícolas (2026 - 2035)

Informe de Investigación del Mercado de Envases de Productos Químicos Agrícolas: Por Tipo de Producto (Pesticidas, Fertilizantes, Herbicidas, Insecticidas), Por Material (Plástico, Vidrio, Metal, Papel), Por Tipo de Envase (Botellas, Bolsas, Latas, Barriles, Envasado), Por Uso Final (Agricultura, Horticultura, Acuicultura, Silvicultura) y Por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Pronóstico hasta 2035.
ID: MRFR/PCM/33115-HCR 111 Pages Snehal Singh Last Updated: November 12, 2026
Agricultural Chemical Packaging Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.66%
2025 Market SizeUSD 7.10 Billion
2035 Market SizeUSD 11.16 Billion
Key Players
Greif, Inc.
Mauser Packaging Solutions
SCHÜTZ GmbH & Co. KGaA
Amcor plc
Mondi plc
Time Technoplast Ltd.
Opportunities
  • Water-Soluble and Unit-Dose Packaging for Smallholders
  • Container-as-a-Service and Refill Business Models
  • Barrier Packaging for Biologicals

Mercado de envases de productos químicos agrícolas Resumen del mercado

El Mercado de Envases de Productos Químicos Agrícolas fue valorado en 7.10 mil millones de USD en 2025 y se proyecta que alcanzará 7.41 mil millones de USD en 2026, avanzando a 11.16 mil millones de USD para 2035 con una tasa compuesta de crecimiento anual (CAGR) del 4.66% durante 2026–2035. Dos catalizadores anclan esta trayectoria. La Regulación de Envases y Residuos de Envases de la UE, en vigor desde febrero de 2025, establece obligaciones de reciclabilidad y contenido reciclado que obligan a los propietarios de marcas agroquímicas a requalificar los envases [3]. Paralelamente, el uso global de pesticidas se mantuvo cerca de 3.7 millones de toneladas de ingredientes activos en 2022, sosteniendo la demanda base de envases líquidos y secos certificados [1].

Los formatos de envase están cambiando más rápido que los volúmenes. Los cubos de acero de una sola capa y los bidones de HDPE sin tratar están dando paso a botellas co-extruidas de múltiples capas con barreras de EVOH o fluoradas, tambores compuestos de fibra con revestimientos de plástico, y bolsas solubles en agua que eliminan por completo el contacto del operador. La compra de 538 millones de USD de Greif a la especialista en bidones de barrera Ipackchem en 2024 muestra cuánto capital está persiguiendo ahora formatos agroquímicos de alta barrera [11].

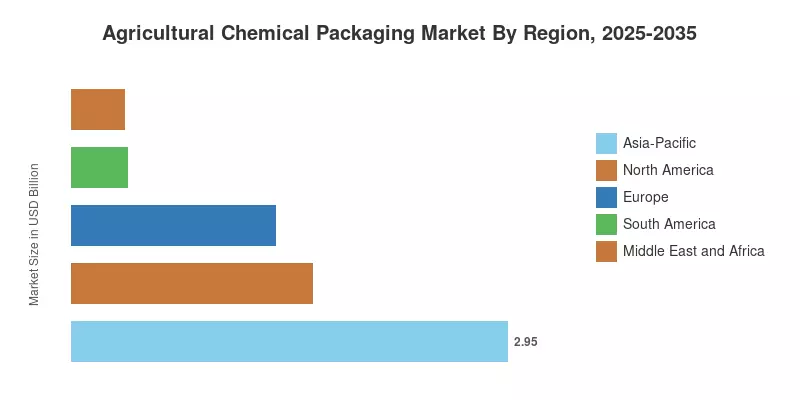
Asia-Pacífico lidera con una participación de ingresos del 41.5% en 2025, respaldada por la base de fabricación de protección de cultivos de China y el sistema de subsidios de fertilizantes de India, y también es la región de más rápido crecimiento. América del Norte ocupa el segundo lugar con 1.63 mil millones de USD, donde las reglas de residuos de envases de la EPA y los esquemas de devolución maduros favorecen los sistemas a granel reutilizables. Durante la próxima década, el cumplimiento regulatorio, más que solo la tonelada, decidirá qué convertidores ganan participación.

Conclusiones Clave del Informe

• Por Tipo de Material

  • El plástico representa el 52.2% de los ingresos del Mercado de Envases de Productos Químicos Agrícolas, debido a la ventaja de costo de las botellas de HDPE moldeadas por soplado y los sacos tejidos de PP
  • Los formatos compuestos son el material de más rápido crecimiento con un CAGR del 6.2% a medida que los tambores de fibra-plástico reducen el uso de resina virgen

• Por Tipo de Producto

  • Las botellas y envases representan el 41.1% del Mercado de Envases de Productos Químicos Agrícolas, anclados por la entrega de herbicidas líquidos y micronutrientes
  • Las bolsas y sobres se expandirán a un CAGR del 6.6% debido a la demanda de formatos ligeros, solubles en agua y de alta barrera

• Por Químico

  • El envase de pesticidas representa el 48.1% de los ingresos, reflejando estrictos requisitos de contenedores clasificados por peligro
  • Los biológicos presentan el crecimiento más rápido con un CAGR del 7.1% porque los productos microbianos vivos necesitan barreras de oxígeno y humedad

• Por Región

  • Asia-Pacífico tiene una participación del 41.5%, liderada por las exportaciones de formulaciones chinas y los volúmenes de fertilizantes indios
  • América del Sur crece a un CAGR del 5.4%, respaldada por la superficie de soja de Brasil y la infraestructura de devolución de envases

Tamaño del Mercado y Pronóstico (2021–2035)

Market Research Future construyó las estimaciones del Mercado de Envases de Productos Químicos Agrícolas de abajo hacia arriba a partir de datos de envíos de convertidores, volúmenes de formulación agroquímica y puntos de referencia de precios de envases, luego los validó de arriba hacia abajo contra las ventas de insumos agrícolas y estadísticas comerciales. Los valores históricos reflejan los ingresos reportados por las empresas y los índices de precios de resina, mientras que los pronósticos aplican suposiciones ponderadas por escenario sobre regulación, superficie cultivada y mezcla de productos [18][19].
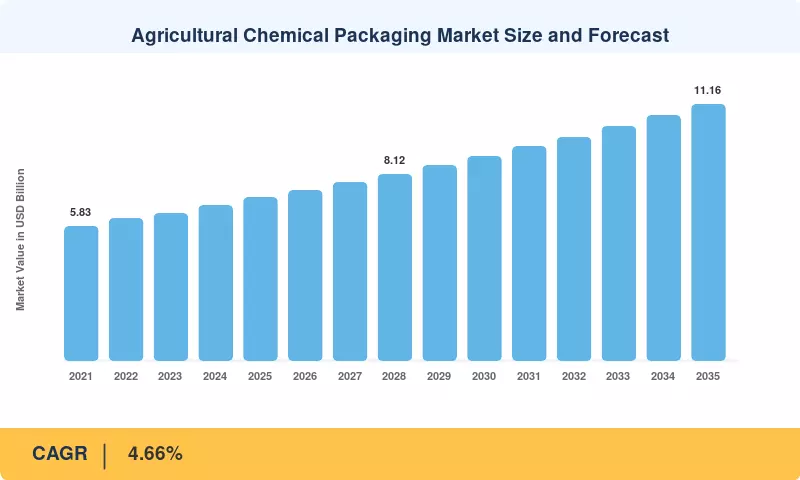
Tamaño y Pronóstico del Mercado de Envases de Productos Químicos Agrícolas
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Reglas más estrictas sobre mercancías peligrosas y residuos de contenedores +1.1% Global Corto plazo (2–4 años)
Aumento del consumo de protección de cultivos en economías emergentes +0.9% Asia-Pacífico, América del Sur Largo plazo (≥4 años)
Mandatos de reciclabilidad y contenido reciclado +0.8% Europa, India Corto plazo (2–4 años)
Crecimiento de insumos biológicos para cultivos +0.6% América del Norte, Europa Largo plazo (≥4 años)
Cambio a sistemas a granel y recargables +0.5% América del Norte, Europa Corto plazo (≤2 años)
Recuperación de la demanda de fertilizantes +0.4% Asia-Pacífico, América del Sur Corto plazo (≤2 años)

Reglas más Estrictas sobre Mercancías Peligrosas y Residuos de Contenedores

El embalaje para formulaciones agroquímicas debe pasar las pruebas de rendimiento de la ONU para caídas, apilamiento y presión hidrostática porque a menudo se clasifican como peligrosas o inflamables. Una serie de requisitos de embalaje que se incluyeron en las regulaciones nacionales de transporte se endurecieron en la 23ª edición revisada de las Regulaciones Modelo de la ONU, que se publicó en 2023 [5]. El 40 CFR Parte 165 exige que los envases de pesticidas no recargables en EE. UU. permitan la eliminación del 99.99% de residuos a través del enjuague. Cumplir con estos requisitos anima a los consumidores a elegir envases diseñados, más caros, en lugar de botellas genéricas.

Aumento del Consumo de Protección de Cultivos en Economías Emergentes

En Brasil, India y el sudeste asiático, la intensidad de la aplicación de pesticidas sigue aumentando a medida que los agricultores defienden cultivos más valiosos contra plagas que les son resistentes. Según fuentes, el uso de pesticidas en todo el mundo se estimó en más de 3.7 millones de toneladas de ingredientes activos en 2022, con la mayor parte del crecimiento en los últimos diez años proveniente de América del Sur y Asia [1]. Los tamaños de paquete más pequeños vendidos a pequeños agricultores aumentan los costos de embalaje por litro de químico vendido, y cada tonelada adicional de producto formulado requiere embalaje primario certificado.

Mandatos de Reciclabilidad y Contenido Reciclado

El Reglamento (UE) 2025/40 exige que todos los envases colocados en el mercado de la UE sean reciclables para 2030 y establece niveles mínimos de contenido reciclado, incluyendo el 35% para muchos formatos plásticos no sensibles al contacto [3]. Las Reglas de Gestión de Residuos Plásticos de India (enmienda) de 2024, extienden la responsabilidad del productor a los propietarios de marcas agroquímicas con objetivos de recolección definidos [7]. Estas reglas aumentan el valor de los diseños de mono-material, capas de barrera reciclables y resina verificada post-consumo, elevando los precios promedio de los envases.

Crecimiento de Insumos Biológicos para Cultivos

La Estrategia de la UE de la Granja a la Mesa tiene como objetivo una reducción del 50% en el uso y riesgo de pesticidas químicos para 2030, acelerando el registro de alternativas microbianas y botánicas [20]. Los biológicos contienen organismos vivos o péptidos sensibles, por lo que requieren botellas que absorban oxígeno, bolsas aluminizadas y cartones compatibles con la cadena de frío. Estos formatos se venden a un precio premium del 30–50% sobre botellas estándar de HDPE de igual volumen, aumentando los ingresos del segmento más rápido que la tonelada química.

Cambio a Sistemas a Granel y Recargables

Los grandes cultivadores y minoristas prefieren cada vez más tanques mini a granel retornables y contenedores a granel intermedios que eliminan miles de pequeñas jarras por temporada. El Consejo de Reciclaje de Envases Agrícolas ha recolectado más de 200 millones de libras de plástico desde 1992, sin embargo, los sistemas a granel ahora eliminan por completo el paso de eliminación. Las redes de reacondicionamiento gestionadas por los fabricantes de IBC apoyan múltiples ciclos de viaje, trasladando el valor hacia servicios de alquiler, limpieza y seguimiento [14].

Recuperación de la Demanda de Fertilizantes

La demanda global de nutrientes se está recuperando después del shock de precios de 2022, con perspectivas de la industria que apuntan a un crecimiento constante hacia aproximadamente 200 millones de toneladas de nutrientes para 2028 [2]. El Departamento de Fertilizantes de India informó ventas récord de urea respaldadas por un desembolso de subsidios que supera los 1.8 billones de INR en el año fiscal 2023-24. Un mayor rendimiento de fertilizantes eleva directamente la demanda de sacos de polipropileno tejidos, bolsas de válvula y bolsas a granel jumbo en Asia y América del Sur.

Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Cronología del Impacto
Volatilidad de precios de resinas y materias primas -0.7% Global Corto plazo (≤2 años)
Impuestos sobre envases de plástico y tarifas de EPR -0.5% Europa, India Mediano plazo (2–4 años)
Altos costos de certificación y pruebas -0.4% Global Mediano plazo (2–4 años)
Comercio de pesticidas falsificados e ilegales -0.3% Asia-Pacífico, África Largo plazo (≥4 años)
Débil infraestructura de recolección en mercados emergentes -0.3% África, Asia-Pacífico Largo plazo (≥4 años)

Volatilidad de Precios de Resinas y Materias Primas

Más de la mitad del precio de un contenedor agroquímico estándar está compuesto por HDPE y polipropileno. Los márgenes de los convertidores se vieron severamente restringidos en 2022 por las fluctuaciones de las materias primas asociadas con los precios del gas natural y el petróleo crudo, y la volatilidad de los precios de la energía sigue siendo alta en las perspectivas de materias primas [18]. Los convertidores con contratos anuales encuentran difícil sobrellevar aumentos inesperados de costos, lo que pospone la compra de líneas de barrera adicionales.

Impuestos sobre Envases de Plástico y Tarifas de EPR

Para los envases que contienen menos del 30% de plástico reciclado, el Reino Unido aumentó su Impuesto sobre Envases de Plástico a GBP 217.85 por tonelada en abril de 2024 [6]. Debido a los límites de contaminación y permeabilidad, es difícil emplear resina reciclada en contenedores de productos químicos peligrosos. Debido a esta disparidad, los proveedores agroquímicos a menudo pagan el impuesto completo, aumentando el costo de los envases y reduciendo las ganancias tanto para los convertidores como para los propietarios de marcas.

Altos Costos de Certificación y Pruebas

Cada nuevo diseño de contenedor debe pasar pruebas de caída, apilamiento, impermeabilidad y compatibilidad química de la ONU, a menudo a través de varias formulaciones [5]. Las pruebas de almacenamiento de compatibilidad de seis meses son comunes para productos a base de solventes. Los convertidores más pequeños enfrentan facturas de pruebas que pueden superar el costo de herramientas del propio contenedor, ralentizando la innovación y favoreciendo a los grandes incumbentes con laboratorios internos.

Comercio de Pesticidas Falsificados e Ilegales

Los pesticidas ilegales y falsificados desvían ventas de propietarios de marcas legítimas y a menudo utilizan contenedores rellenados o imitaciones. CropLife International ha documentado el daño del comercio a los agricultores y a las cadenas de suministro autorizadas en Asia y África [21]. Cada unidad falsificada reemplaza un paquete certificado, y los propietarios de marcas deben agregar características anti-manipulación que aumentan los costos unitarios sin aumentar los volúmenes.

Débil Infraestructura de Recolección en Mercados Emergentes

Muchos mercados emergentes carecen de sistemas financiados para recolectar y reciclar contenedores agroquímicos vacíos. Las medidas de residuos de envases de pesticidas de China de 2020 asignan responsabilidades de recuperación a productores y minoristas, sin embargo, la aplicación sigue siendo desigual en las provincias rurales [25]. Sin recolección, no se pueden cumplir localmente los mandatos de contenido reciclado, lo que ralentiza el cambio hacia modelos de contenedores circulares.

Mercado de envases de productos químicos agrícolas Oportunidades

Envases Solubles en Agua y de Dosis Única para Pequeños Productores

Los sachets de PVOH solubles en agua se disuelven en el tanque de pulverización, eliminando la exposición del operador y la eliminación del contenedor en un solo paso. Los pequeños agricultores en India, el sudeste asiático y África compran pequeñas cantidades, por lo que las unidades premedidas mejoran la precisión de dosificación y reducen el riesgo de falsificación. Los convertidores que combinan películas solubles con bolsas de barrera exterior pueden abordar el formato de producto de más rápido crecimiento y capturar precios premium en mercados emergentes.

Modelo de Contenedor como Servicio y Modelos de Negocio de Recarga

Los contenedores a granel equipados con etiquetas RFID y sensores de nivel de llenado permiten a los proveedores vender envases como un servicio gestionado en lugar de un producto único. Los datos sobre ciclos de llenado, ubicación e historial de limpieza pueden monetizarse a través de informes de trazabilidad para reguladores y auditorías de sostenibilidad para propietarios de marcas. Este modelo se adapta a las redes minoristas de América del Norte con logística de retorno establecida y reduce la exposición a las fluctuaciones de precios de resina.

Envases de Barrera para Biológicos

Los productos microbianos y botánicos necesitan envases que controlen el oxígeno, la humedad y la temperatura durante la distribución. Las botellas multicapa con absorbentes de oxígeno y bolsas de laminado de alta barrera tienen márgenes más altos que los bidones estándar. A medida que las registraciones biológicas se aceleran bajo los programas de vía rápida de Europa y EE. UU. [20], los convertidores con datos de vida útil validados se convertirán en proveedores preferidos.

Resina de Contenido Reciclado para Programas de Ciclo Cerrado

El sistema Campo Limpo de Brasil recupera aproximadamente el 94% del envase de agroquímicos de plástico primario vendido en el país y lo reprocesa en nuevos contenedores [8]. Replicar este modelo de ciclo cerrado en Asia y África proporcionaría resina post-consumo conforme para nuevos envases mientras se cumplen los objetivos de responsabilidad ampliada del productor. Los convertidores pueden asegurar materia prima a través de empresas conjuntas con operadores de recolección.

Drums Compuestos y Basados en Fibra en Mercados Regulados

Los barriles de fibra con revestimientos plásticos reducen el uso de resina virgen y califican para tramos impositivos de envase más bajos en Europa. La reciente validación de compatibilidad para ciertos fertilizantes ácidos y herbicidas reduce la barrera técnica para la adopción. Los proveedores que certifiquen barriles compuestos según las normas de la ONU pueden captar la demanda de cambio de formatos completamente plásticos.

Mercado de envases de productos químicos agrícolas Perspectivas futuras

El Envase Circular Se Convierte en una Licencia para Operar

Para 2030, el envase colocado en el mercado de la UE debe ser reciclable, y las normas de responsabilidad del productor en India y China están endureciendo las obligaciones de recolección [3][7][25]. A través del Mercado de Envases de Productos Químicos Agrícolas, los propietarios de marcas elegirán proveedores basándose en la reciclabilidad comprobada y el acceso a resina reciclada. Los convertidores que puedan ofrecer contenedores de barrera de mono-material y contenido reciclado certificado ganarán cuota de mercado, mientras que aquellos que dependan de formatos multicapa difíciles de reciclar enfrentarán tarifas crecientes.

Rastreo Digital a lo Largo de la Cadena de Suministro

Códigos QR, etiquetas RFID y etiquetas serializadas están pasando de pilotos a características estándar en contenedores a granel. El rastreo ayuda a los reguladores a combatir productos falsificados y proporciona a los propietarios de marcas datos sobre devoluciones de contenedores y ciclos de recarga. Durante la próxima década, el envase que lleve datos de identidad verificables se convertirá en un requisito para los principales distribuidores, abriendo ingresos por servicios para los proveedores de envases.

Productos Biológicos y de Precisión Transforman los Formatos de Envase

Los biológicos y las químicas aplicadas de precisión se venden en unidades más pequeñas y de mayor valor. El cambio hacia la aplicación dirigida a través de drones y pulverizadores de tasa variable favorece los sistemas de transferencia cerrados que conectan los contenedores directamente al equipo sin vertido abierto. Estos sistemas reducen la exposición del operador y requieren nuevos diseños de cierre y acoplamiento, recompensando a los convertidores que invierten en asociaciones de ingeniería con fabricantes de equipos.

Mercados de Resinas y Presión por Descarbonización

Los compradores de envases enfrentan presión para informar sobre las emisiones de Alcance 3 vinculadas a los contenedores de plástico. La OCDE proyecta que el uso global de plástico podría casi triplicarse para 2060 sin políticas más estrictas, lo que está intensificando el escrutinio regulatorio [19]. La reducción de peso, el contenido reciclado y los compuestos a base de fibra ayudarán a los propietarios de marcas a reducir las emisiones de envases. Los convertidores que publiquen datos de carbono verificados para sus contenedores tendrán una ventaja en grandes licitaciones de suministro.

Análisis de la Participación de Mercado Regional

Región Métrica Clave (2025) Temas de Inversión Primarios
América del Norte USD 1.63 Mil millones Sistemas a granel reutilizables, contenedores conformes a residuos
Europa 19.5% de participación Diseños de mono-material reciclables, tambores compuestos
Asia-Pacífico 41.5% de participación Sacos de fertilizante, botellas de pesticidas de grado exportación
América del Sur 5.4% CAGR Reciclaje de circuito cerrado, empaques a granel para grandes granjas
Medio Oriente y África USD 0.36 Mil millones Embalaje de exportación de fertilizantes, paquetes resistentes a falsificaciones
Total USD 7.10 Mil millones –

La demanda regional en el Mercado de Embalaje de Productos Químicos Agrícolas sigue la superficie cultivada, la capacidad de formulación local y la rigurosidad de las normas de contenedores. Asia-Pacífico lidera en volumen, mientras que América del Norte y Europa lideran en valor por unidad debido a los requisitos regulatorios.

América del Norte

País Métrica Clave (2025) Motor Clave
Estados Unidos 78.0% de los ingresos regionales Normas de contenedores de la EPA y demanda de herbicidas de maíz-soja
Canadá USD 0.18 Mil millones Uso de protección de cultivos de canola y trigo en las praderas
México 5.1% CAGR Expansión de exportaciones de horticultura

Estados Unidos domina la demanda regional porque sus normas de contenedores y contención bajo FIFRA requieren estándares de contenedores reutilizables, eliminación de residuos e instrucciones de etiquetado. Los minoristas utilizan cada vez más tanques a granel mini, y el Consejo de Reciclaje de Contenedores Agrícolas financia la recolección de jarras de plástico vacías. El programa Cleanfarms de Canadá opera una red nacional paralela de recolección para contenedores de pesticidas y fertilizantes [10]. El crecimiento de México refleja el aumento en el uso de insumos agrícolas en la agricultura de frutas y verduras orientada a la exportación.

Europa

País Métrica Clave (2025) Motor Clave
Reino Unido USD 0.15 Mil millones Presión del Impuesto sobre Envases Plásticos en la elección de resina
Alemania 22.0% de los ingresos regionales Formulación agroquímica y base de exportación
Francia USD 0.26 Mil millones Amplia superficie cultivable y esquema de recolección Adivalor
Italia 4.3% CAGR Cultivos especiales y protección de viñedos
España 12.5% de los ingresos regionales Horticultura intensiva en el sur
Rusia USD 0.30 Mil millones Producción y envasado de fertilizantes

La demanda europea está moldeada por el Reglamento (UE) 2025/40, que requiere envases reciclables para 2030 e introduce umbrales de contenido reciclado [3]. Alemania alberga importantes plantas de formulación que exportan contenedores certificados por todo el continente. El esquema de recolección de larga data de Francia recupera una gran parte de los contenedores usados, apoyando el suministro de resina reciclada. Los requisitos de cierre a prueba de niños del Reglamento CLP para productos de consumo peligrosos también moldean el diseño de cierres [24]. La demanda de Rusia se centra en el envasado de fertilizantes para exportación.

Asia-Pacífico

País Métrica Clave (2025) Motor Clave
China 46.0% de los ingresos regionales Centro global para la formulación de pesticidas genéricos
Japón USD 0.27 Mil millones Productos de pequeñas cantidades de alta especificación
India 7.6% CAGR Subsidios de fertilizantes y normas de EPR
Corea del Sur 6.0% de los ingresos regionales Protección de campos de arroz y productos químicos especiales
Australia y Nueva Zelanda USD 0.32 Mil millones Agricultura de gran extensión y programa drumMUSTER

China lidera la demanda de Asia-Pacífico porque exporta el mayor volumen de formulaciones agroquímicas genéricas, cada una requiriendo tambores certificados por la ONU o botellas de grado exportación. Sus medidas de residuos de envases de pesticidas de 2020 asignan deberes de recuperación a productores y vendedores [25]. India es el país de más rápido crecimiento en la región, impulsado por subsidios de fertilizantes y nuevas normas de responsabilidad del productor para el envasado de plástico [7]. Australia y Nueva Zelanda dependen de programas de recolección de contenedores financiados por la industria.

América del Sur

País Métrica Clave (2025) Motor Clave
Brasil 68.0% de los ingresos regionales Demanda de protección de cultivos de soja y caña de azúcar
Argentina USD 0.16 Mil millones Agricultura de siembra directa y uso de herbicidas
Chile 5.2% CAGR Agricultura de exportación de frutas

Brasil es uno de los mercados de pesticidas más grandes del mundo, y su sistema Campo Limpo administrado por inpEV recupera aproximadamente el 94% del embalaje plástico primario vendido [8]. Esa infraestructura apoya el suministro de resina reciclada y la producción de contenedores de circuito cerrado. Argentina depende del alto uso de herbicidas en sistemas de soja de siembra directa, lo que impulsa la demanda de grandes garrafones y tambores. Los exportadores de frutas de Chile deben cumplir con estrictos estándares de residuos y trazabilidad en los mercados de destino, apoyando el embalaje premium.

Medio Oriente y África

País Métrica Clave (2025) Motor Clave
Medio Oriente 52.0% de los ingresos regionales Exportaciones de fertilizantes de productores del Golfo
Emiratos Árabes Unidos USD 0.04 Mil millones Centro de reexportación y distribución
Arabia Saudita 5.8% CAGR Capacidad de envasado de fertilizantes de fosfato
Resto del Medio Oriente 14.0% de los ingresos regionales Demanda de agricultura irrigada
África USD 0.17 Mil millones Adopción de insumos agrícolas por pequeños agricultores
Sudáfrica 18.0% de los ingresos regionales Agricultura comercial de granos y frutas
Nigeria 6.4% CAGR Expansión de plantas de mezcla de fertilizantes
Resto de África USD 0.06 Mil millones Programas de insumos financiados por donantes

Los productores de fertilizantes del Golfo, liderados por los exportadores de fosfato y amoníaco de Arabia Saudita, impulsan la demanda de bolsas a granel y sacos de válvula. Los Emiratos Árabes Unidos actúan como un centro de distribución de agroquímicos en toda la región. En África, Sudáfrica tiene el sector agrícola comercial más desarrollado, mientras que las nuevas plantas de mezcla de fertilizantes de Nigeria están aumentando la demanda de bolsas. Los productos falsificados siguen siendo un problema grave en toda África, lo que genera interés en envases a prueba de manipulaciones [21].

Mercado de envases de productos químicos agrícolas por región, 2025-2035

Mercado de envases de productos químicos agrícolas Segmentación de mercado

Por Tipo de Material

Segmento Métrica Clave (2025) Principal Motor de Demanda
Plástico 52.2% de participación Bajo costo y resistencia química de HDPE y PP
Metal USD 1.07 Mil millones Pesticidas y fumigantes a base de solventes
Papel y Cartón 12.7% de participación Formulaciones secas y objetivos de reciclabilidad
Compuesto 6.2% CAGR Menor contenido de resina virgen en tambores

Dentro del Mercado de Envases Químicos Agrícolas, el plástico lidera porque las botellas de HDPE moldeadas por soplado y los sacos tejidos de PP ofrecen el mejor equilibrio entre costo y resistencia química. El compuesto es el material de más rápido crecimiento, ya que los tambores de fibra con revestimientos plásticos reducen el uso de resina y la exposición fiscal en Europa. El metal sigue siendo importante para pesticidas y fumigantes volátiles a base de solventes, mientras que el papel y el cartón están ganando terreno en formulaciones secas donde la reciclabilidad es más importante.

Por Tipo de Producto

Segmento Métrica Clave (2025) Principal Motor de Demanda
Bolsas y Sobres 6.6% CAGR Formatos ligeros y solubles en agua
Botellas y Contenedores 41.1% de participación Entrega de pesticidas líquidos y micronutrientes
Tambores y Contenedores a Granel Intermedios USD 1.85 Mil millones Transferencia a granel y envíos de exportación
Tapas y Cerraduras 8.9% de participación Diseños a prueba de niños y a prueba de manipulaciones

La mezcla de productos del Mercado de Envases Químicos Agrícolas está liderada por botellas y contenedores, que transportan la mayoría de los herbicidas líquidos, insecticidas y micronutrientes. Las bolsas y sobres están creciendo más rápido porque los laminados de alta barrera y las películas solubles en agua son adecuados para fertilizantes granulares y biológicos, al tiempo que reducen los costos de flete. Los tambores y contenedores a granel intermedios dominan las transferencias a granel, y las tapas y cerraduras obtienen márgenes superiores a la media a través de diseños a prueba de niños, con sujeción y ventilación.

Por Químico

Segmento Métrica Clave (2025) Principal Motor de Demanda
Fertilizante USD 2.41 Mil millones Envasado de nutrientes de alto volumen
Pesticida 48.1% de participación Contenedores clasificados por peligrosidad para formulaciones tóxicas
Biológicos 7.1% CAGR Envases de barrera y de cadena de frío para productos vivos
Adyuvantes y Surfactantes 10.3% de participación Aditivos para mezclas en tanque en envases pequeños

Por tipo químico, el Mercado de Envases Químicos Agrícolas está liderado por el envasado de pesticidas, ya que las formulaciones tóxicas y flamables requieren contenedores certificados por la ONU y conformes a residuos. Los biológicos están creciendo más rápido, ya que los productos microbianos y botánicos necesitan barreras de oxígeno y humedad para mantener vivas las culturas. El envasado de fertilizantes aporta el mayor volumen a través de sacos y bolsas a granel, mientras que los adyuvantes y surfactantes utilizan botellas más pequeñas que apoyan la optimización de mezclas en tanque.

Comparación Competitiva

El mercado de envases para productos químicos agrícolas está moderadamente concentrado. Market Research Future estima que los cinco principales proveedores tienen aproximadamente el 35–40% de los ingresos globales, lo que implica un Índice de Herfindahl-Hirschman de aproximadamente 500–700, lo cual es consistente con una estructura no concentrada y fragmentada. Los líderes globales dominan los tambores, los contenedores intermedios a granel y las botellas de barrera, mientras que los convertidores regionales en Asia y América del Sur compiten en precio por sacos y botellas estándar.

Compañía Rango Estimado de Participación en Ingresos Ofertas Clave para Envases de Productos Químicos Agrícolas Posicionamiento Estratégico
Greif, Inc. ~9–12% Bidones fluorados, tambores de acero y plástico, IBCs Líder en contenedores de barrera tras la adquisición de Ipackchem
Mauser Packaging Solutions ~7–10% Tambores de plástico y acero, IBCs, reacondicionamiento Red global de reacondicionamiento para contenedores a granel
SCHÜTZ GmbH & Co. KGaA ~6–9% IBCs, tambores de plástico, colección de Ticket Service Reciclaje y reacondicionamiento de IBC en circuito cerrado
Amcor plc ~5–8% Botellas de barrera, bolsas flexibles, cierres Portafolio rígido ampliado tras la combinación con Berry Global
Mondi plc ~4–6% Sacos de papel, bolsas de válvula kraft, FIBCs Alternativas a base de papel para el envasado de fertilizantes
Sonoco Products Company ~3–5% Latas compuestas, tambores de fibra Formatos compuestos a base de fibra
Time Technoplast Ltd. ~2–4% Tambores de plástico, bidones, cilindros compuestos Productor de bajo costo para Asia y Medio Oriente
Balmer Lawrie & Co. Ltd. ~1–3% Barriles y tambores de acero Proveedor indio de tambores de acero para agroquímicos
Hoover CS ~1–3% IBCs y tanques de alquiler Servicios de alquiler de contenedores y gestión de flotas
Myers Industries, Inc. ~1–2% Tanques y contenedores de plástico Proveedor de contenedores rígidos en América del Norte

Noticias Recientes y Desarrollos

  • Greif, Inc. (marzo de 2024): Completó la adquisición de Ipackchem Group, un fabricante de bidones de alta barrera y pequeños contenedores para agroquímicos, fortaleciendo su posición en el embalaje de barrera para productos de protección de cultivos [11]
  • HM Revenue & Customs (abril de 2024): Aumentó el Impuesto sobre Envases de Plástico del Reino Unido a GBP 217.85 por tonelada, aumentando la presión de costos sobre los contenedores agroquímicos con bajo contenido reciclado [6]
  • Gobierno de India (marzo de 2024): Notificó las Reglas de Gestión de Residuos Plásticos (Enmienda) de 2024, endureciendo las obligaciones de responsabilidad del productor para los propietarios de marcas, incluidas las empresas agroquímicas [7]
  • Unión Europea (febrero de 2025): La Regulación (UE) 2025/40 sobre envases y residuos de envases entró en vigor, estableciendo requisitos de reciclabilidad para 2030 [3]
  • Amcor plc (abril de 2025): Completó su fusión con Berry Global, creando un proveedor más grande de envases rígidos y flexibles que incluye contenedores agroquímicos [12]
  • inpEV (2024): Reportó tasas de recuperación continuas y altas de envases vacíos de protección de cultivos a través del sistema Campo Limpo de Brasil, apoyando el suministro de resina reciclada para nuevos contenedores [8]
  • Cleanfarms (2024): Ampliaron los programas de recolección para contenedores vacíos de pesticidas y fertilizantes en todo Canadá, apoyando los objetivos de reciclaje de contenedores de pesticidas [10]

Mercado de envases de productos químicos agrícolas Alcance del informe de mercado

Parámetro Detalles
Alcance del Mercado Empaques de plástico, metal, papel y cartón, y compuestos para fertilizantes, pesticidas, biológicos y adyuvantes, incluyendo bolsas y sobres, botellas y contenedores, tambores y contenedores a granel intermedios, y tapas y cierres vendidos a través de canales directos y de distribución
Período de Estudio 2021–2035
Año Base 2025
Datos Históricos 2021–2024
Período de Pronóstico 2026–2035
Tamaño del Mercado en 2025 USD 7.10 Mil millones
Tamaño del Mercado en 2035 USD 11.16 Mil millones
CAGR (2026–2035) 4.66%
Segmentos de Más Rápido Crecimiento Biológicos (7.1% CAGR); Bolsas y Sobres (6.6% CAGR); Compuestos (6.2% CAGR)
Regiones Cubiertas América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África y Resto del Mundo
Empresas Perfiladas Greif, Inc., Mauser Packaging Solutions, SCHÜTZ GmbH & Co. KGaA, Amcor plc, Mondi plc, Sonoco Products Company, Time Technoplast Ltd., Balmer Lawrie & Co. Ltd., Hoover CS, Myers Industries, Inc.
Moneda de Valoración USD Mil millones
Métodología 350+ entrevistas a expertos primarios; dimensionamiento del mercado de abajo hacia arriba; validación de arriba hacia abajo; triangulación de datos; pronósticos basados en escenarios; seguimiento de proyectos en tiempo real

Preguntas frecuentes

¿Cómo deben evaluar los compradores en el mercado de envases de productos químicos agrícolas a un nuevo proveedor de contenedores?
Priorizar la certificación de la ONU para cada formulación específica, no solo para la familia de contenedores. Solicitar datos de compatibilidad de seis meses y resultados de permeación, ya que las fallas aparecen solo después del almacenamiento [5].
¿Por qué los contenedores fluorados están perdiendo popularidad en el mercado de envases de productos químicos agrícolas?
La fluoración puede generar residuos de PFAS, y los reguladores de EE. UU. y la UE están examinando estas sustancias. Los proveedores están cambiando a capas de barrera de EVOH y poliamida coextruidas que evitan la química del flúor .
¿Cuál es el principal desafío de usar resina reciclada en contenedores de productos químicos peligrosos?
La resina reciclada lleva contaminación variable y resistencia al agrietamiento por estrés más débil. Por lo tanto, la mayoría de los convertidores en el mercado de envases de productos químicos agrícolas colocan contenido reciclado en una capa intermedia, intercalada entre capas internas y externas vírgenes [3].
¿Qué características de cierre se están convirtiendo en estándar en el mercado de envases de productos químicos agrícolas?
Las tapas selladas por inducción y a prueba de manipulaciones con forros ventilados son ahora la base. Los grandes distribuidores requieren cada vez más acoplamientos de transferencia cerrada para contenedores a granel para reducir la exposición del operador [24].
¿Son más baratos los contenedores intermedios de alquiler que comprarlos?
El alquiler suele costar menos para los cultivadores y distribuidores que utilizan menos de cinco viajes al año. El proveedor se encarga de la limpieza, inspección y recertificación, lo que elimina el riesgo de cumplimiento para el usuario [14].
¿Cómo afectan las tarifas de responsabilidad extendida del productor a los precios de los agroquímicos?
Las tarifas se cobran típicamente por tonelada de envase colocado en el mercado y se trasladan a los precios de los productos. Los diseños ligeros y reciclables obtienen tarifas más bajas bajo esquemas modulados [7].
¿Qué papel juegan los drones en el diseño de envases?
Los drones de pulverización necesitan contenedores pequeños y de acoplamiento rápido que rellenen tanques en el campo sin derrames. Esto está creando demanda de paquetes de sistema cerrado de 5 a 10 litros con conectores estandarizados [21].
Autor
Autor Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















