Aerostructures Market (2026 - 2035)

Aerostructures Market Research Report By Aircraft Type (Narrow-Body (Single-Aisle), Wide-Body, Regional Jets, Military Aircraft and Rotorcraft, Unmanned Aerial Vehicles), By Component (Fuselage Sections, Wings and Winglets, Empennage (Tail), Nacelles and Pylons, Flight Control Surfaces, Doors and Other Structures), By Material Type (Aluminium Alloys, Titanium Alloys, Carbon-Fibre Composites, Glass-Fibre Composites, Steel and Other Alloys), By End User (OEMs, Tier-1 Integrators, Aftermarket / MRO), By Geography (North America, Europe, Asia-Pacific, South America, Middle East & Africa) - Forecast to 2035
ID: MRFR/AD/6297-CR
133 Pages
Abbas Raut, Swapnil Palwe
Last Updated: August 31, 2026
Aerostructures Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.78%
2025 Market SizeUSD 68.75 Billion
2035 Market SizeUSD 144.85 Billion
Key Players
Spirit AeroSystems
Airbus Atlantic
Leonardo S.p.A.
GKN Aerospace
Collins Aerospace
Mitsubishi Heavy Industries
Opportunities
  • Thermoplastic Primary Structure at Rate
  • Emerging-Market Industrial Capacity
  • Structural Health Monitoring as a Service

Aerostructures Market Summary

El Mercado de Aerostructuras fue valorado en USD 68.75 mil millones en 2025 y se proyecta que abrirá la ventana de pronóstico en USD 73.80 mil millones en 2026 antes de alcanzar USD 144.85 mil millones para 2035, expandiéndose a un CAGR del 7.78% entre 2026 y 2035. Dos catalizadores anclan esa trayectoria. Los fabricantes de estructuras están trabajando a través de atrasos que superan los 14,000 pedidos comerciales no cumplidos, y los miembros de la OTAN elevaron el gasto combinado en defensa por encima de USD 1.4 billones en 2024, adelantando paquetes de trabajo estructural en ambos lados del Atlántico [10][11].

La economía de producción dentro del Mercado de Aerostructuras está siendo revisada actualmente. Los ensamblajes de aluminio remachados y las piezas de autoclave colocadas a mano están siendo reemplazados por termoplásticos fuera de autoclave, colocación automatizada de fibra y monolíticos mecanizados de una sola pieza que reducen el número de sujetadores en dos dígitos. La Iniciativa Conjunta de Aviación Limpia en Europa ha asignado aproximadamente EUR 4.1 mil millones en financiamiento público-privado combinado hasta 2031 para la demostración de arquitecturas de fuselaje ultraeficientes. Los demostradores de alas y fuselajes son los principales beneficiarios de este programa [12].

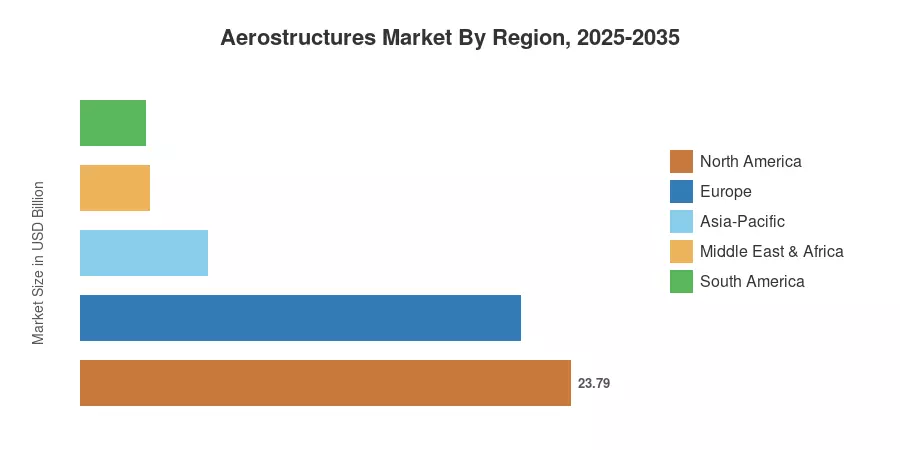
Debido a su trabajo en defensa y base de ensamblaje final, América del Norte controla el 34.6% del Mercado de Aerostructuras desde una perspectiva geográfica. Impulsada por la industrialización de aviones de fuselaje estrecho en China y los mandatos de compensación en India, la región de Asia-Pacífico es la que marca el ritmo con un CAGR del 8.97%. Europa sigue de cerca a América del Norte, gracias a un denso clúster de nivel 1 que abarca Toulouse, Hamburgo, Bristol y Nantes, así como los aumentos de tasa de Airbus. Los proveedores que sean capaces de mantener calidad, costo y tasa simultáneamente dominarán la próxima década.


Conclusiones Clave del Informe

• Por Tipo de Aeronave

  • Las plataformas de fuselaje estrecho (de pasillo único) comandaron el 59.3% del Mercado de Aerostructuras en 2025, reflejando los aumentos de tasa del A320neo y 737 MAX
  • Los vehículos aéreos no tripulados son la clase de plataforma de más rápido crecimiento con un CAGR del 18.24% hasta 2035
  • Los programas de fuselaje ancho contribuyeron aproximadamente con USD 14.71 mil millones en ingresos en 2025

• Por Componente y Material

  • Las alas y los alerones representaron el 24.8% de los ingresos del Mercado de Aerostructuras en 2025
  • Las góndolas y los pilones están avanzando a un CAGR del 12.93%, la trayectoria de componente más rápida
  • Los compuestos termoplásticos están escalando a un CAGR del 13.09% a medida que la formación por presión madura

• Por Región

  • América del Norte lideró con un 34.6% de participación en los ingresos en 2025
  • Asia-Pacífico presenta el crecimiento regional más rápido con un CAGR del 8.97% hasta 2035
  • Europa generó aproximadamente USD 21.38 mil millones en 2025


Tamaño del Mercado y Pronóstico (2021–2035)

Las estimaciones a continuación combinan la guía de entrega de fabricantes de estructuras, informes del segmento de nivel 1, flujos comerciales a nivel de aduanas en ensamblajes de aerostructuras y modelado de tasas de construcción a nivel de programa. Los años históricos se reconcilian con las divulgaciones auditadas de proveedores; los años de pronóstico aplican curvas de tasa específicas de la plataforma en lugar de una única suposición de crecimiento combinado.
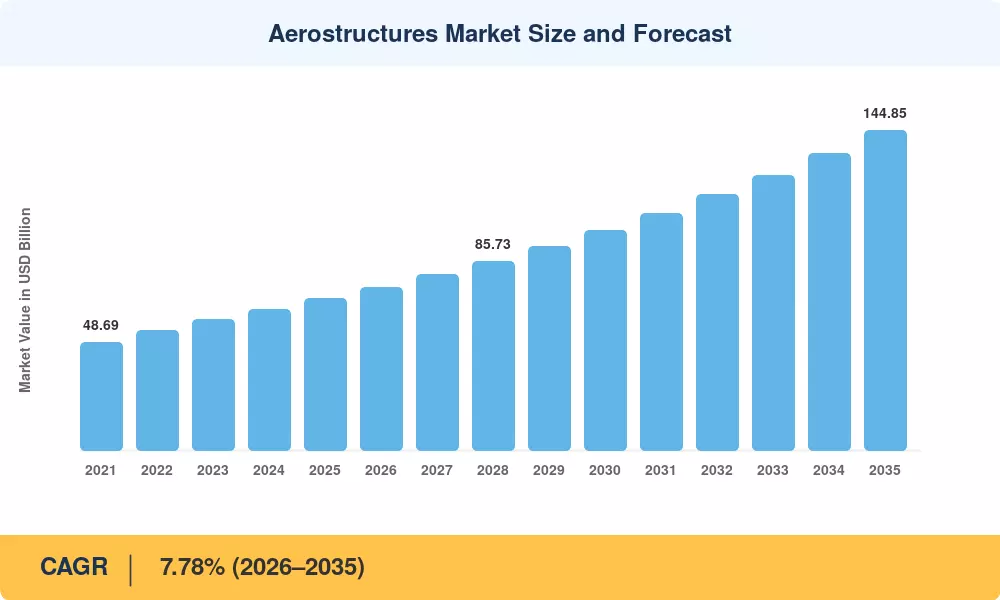
Tamaño y Pronóstico del Mercado de Aerostructuras
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Cronología del Impacto
Registros de pedidos pendientes de OEM y aumentos en la tasa de pasillo único +1.9 Global Largo plazo (≥4 años)
Modernización de defensa y recapitalización de aeronaves de combate +1.4 América del Norte, Europa Mediano plazo (2–4 años)
Reducción de peso y penetración de compuestos +1.2 Global Largo plazo (≥4 años)
Proliferación de plataformas no tripuladas +0.9 Asia-Pacífico, América del Norte Mediano plazo (2–4 años)
Reparación estructural en el mercado secundario y extensión de vida +0.7 Global Corto plazo (≤2 años)
Industrialización impulsada por compensaciones en economías emergentes +0.6 Asia-Pacífico, MEA Largo plazo (≥4 años)
Automatización de fábricas y adopción de hilo digital +0.5 Europa, América del Norte Mediano plazo (2–4 años)


Conversión de Pedidos Pendientes y Disciplina de Tasa

Los libros de pedidos de los fabricantes de aeronaves ahora se extienden más allá de una década de producción a las tasas actuales, y esa visibilidad es la característica más confiable del mercado de estructuras aeroespaciales. Airbus ha orientado hacia una tasa mensual de 75 aeronaves de la familia A320, mientras que la perspectiva publicada de Boeing anticipa una demanda de aproximadamente 43,600 nuevas aeronaves comerciales hasta 2044 [2][3]. Los proveedores con capacidad calificada están convirtiendo esa visibilidad en acuerdos a largo plazo con cláusulas de escalación, un cambio estructural respecto a la contratación dominada por el comprador de la década de 2010.

Recapitalización de Defensa

Los presupuestos gubernamentales se han movido de manera decisiva. La solicitud del Departamento de Defensa de EE. UU. para el año fiscal 2026 asignó más de 61 mil millones de USD a la adquisición de aeronaves en líneas de cazas, cisternas, aeronaves de rotor y entrenadores, mientras que los miembros europeos aumentaron colectivamente los gastos de defensa por encima del umbral del 2% del PIB por primera vez como bloque [10][11]. Los paquetes de trabajo estructurales en estos programas tienen ciclos de vida más largos y menor sensibilidad al precio que los equivalentes comerciales, lo que mejora significativamente la mezcla de márgenes de los proveedores.

Transición de Materiales y Economía de Peso

Cada kilogramo eliminado de un fuselaje ahorra aproximadamente 0.03 toneladas de consumo anual de combustible en una rotación de medio alcance, razón por la cual los materiales compuestos siguen desplazando a los metálicos en nuevos diseños. El programa Destination Zero del Instituto de Tecnología Aeroespacial del Reino Unido ha comprometido 975 millones de GBP hasta 2030 para estructuras ligeras y fuselajes compatibles con hidrógeno [25]. La conformación por prensado termoplástico es el habilitador clave porque reduce los tiempos de ciclo de horas a minutos, haciendo que la producción de compuestos a alta tasa sea económicamente defendible.

Sistemas No Tripulados como Clase de Demanda Estructural

Las plataformas no tripuladas están pasando de la adquisición de nicho a programas a escala de flota, y sus fuselajes son casi en su totalidad compuestos. Las previsiones de la FAA colocan la flota comercial de pequeños UAS por encima de 1.0 millón de unidades para 2029, mientras que los programas de aeronaves de combate colaborativas en Estados Unidos y Europa añaden un nivel estructural de mayor valor [13]. Los proveedores que sirven a esta clase intercambian la complejidad de certificación por volumen, un modelo de negocio materialmente diferente de los paquetes de trabajo heredados.


Análisis del Impacto de las Restricciones

Restricción ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Cuellos de botella en el suministro de forjados, fundiciones y titanio -1.1 Global Corto plazo (≤2 años)
Escasez de mano de obra calificada y deserción -0.8 América del Norte, Europa Mediano plazo (2–4 años)
Duración del ciclo de certificación y calificación -0.6 Global Largo plazo (≥4 años)
Intensidad de capital y compresión de márgenes de nivel 2/3 -0.5 Global Mediano plazo (2–4 años)
Controles de exportación y fricción comercial -0.4 Global Corto plazo (≤2 años)


Escasez de Materiales en la Parte Superior de la Cadena

Los plazos de entrega de productos de titanio siguen siendo mucho más largos que las normas anteriores a 2020, y los grandes forjados estructurales se han convertido en la restricción vinculante para los aumentos de tasa en el mercado de Aerostructures. Las divulgaciones de los proveedores apuntan a estrategias de acumulación de inventario que absorben un capital de trabajo significativo como cobertura [6][7]. Las fuentes calificadas son escasas porque volver a calificar a un proveedor de forjados puede consumir de 24 a 36 meses, lo que otorga poder de fijación de precios a los incumbentes y presiona a los talleres de nivel 2 que carecen de profundidad en el balance.

Capacidad de la Fuerza Laboral

La deserción entre ensambladores estructurales experimentados y técnicos de compuestos ha demostrado ser más difícil de revertir de lo que los fabricantes de estructuras esperaban. Spirit AeroSystems divulgó costos sostenidos de contratación y capacitación relacionados con la reconstrucción de una fuerza laboral agotada durante la recesión, y presiones comparables parecen aparecer entre los proveedores europeos y japoneses [5][19]. Capacitar a un técnico de unión certificado toma de 12 a 18 meses, lo que significa que las restricciones de la fuerza laboral se traducen directamente en espacios de entrega perdidos en lugar de simplemente un mayor costo laboral.

Retraso en la Certificación de Nuevas Arquitecturas

Los materiales novedosos y los métodos de unión enfrentan una carga de calificación que escala con la criticidad estructural. Los reguladores requieren una justificación extensa de cupón a escala completa para la estructura primaria, y los informes ambientales de EASA señalan que los ciclos de innovación de la estructura ahora rutinariamente superan los ocho años desde el demostrador hasta la aplicación certificada [14]. Ese cronograma retrasa el reconocimiento de ingresos sobre precisamente las tecnologías que de otro modo desbloquearían el crecimiento más rápido.


Aerostructures Market Opportunities

Estructura Primaria Termoplástica a Tasa

Los ensamblajes termoplásticos formados por prensado y soldados eliminan el curado en autoclave y miles de sujetadores por conjunto de barco. Los proveedores que califiquen la estructura primaria termoplástica soldada antes del lanzamiento del próximo programa de pasillo único capturarán una parte desproporcionada del contenido, ya que las decisiones de arquitectura se congelan años antes del vuelo. Los análisis de mercado publicados valoran el sector global de compuestos termoplásticos aeroespaciales en más de 5.6 mil millones de USD, proyectándose que escalará más allá de 13.8 mil millones de USD durante el ciclo de pronóstico.


Capacidad Industrial en Mercados Emergentes

India, Vietnam, Marruecos y México están absorbiendo trabajo estructural a través de obligaciones de compensación y arbitraje de costos. El marco de políticas de fabricación aeroespacial de India y su creciente libro de pedidos nacional brindan a los integradores de nivel 1 una razón creíble para establecer capacidad en lugar de simplemente abastecer componentes. Los análisis respaldados por el gobierno indican que el mercado de fabricación de piezas aeroespaciales en India fue valorado en 13.2 mil millones de USD y se proyecta que se expandirá a 21 mil millones de USD para 2030, reflejando inversiones masivas catalizadas por marcos de políticas y compensaciones industriales locales.


Monitoreo de Salud Estructural como Servicio

La fibra óptica y la detección acústica integradas convierten un fuselaje en un activo generador de datos. Los proveedores pueden monetizar la inspección estructural basada en condiciones a través de análisis de suscripción, trasladando los ingresos de ventas de piezas únicas a flujos de servicio recurrentes vinculados a horas de flota. Los informes de análisis de la industria publicados valoran el mercado global de monitoreo de salud estructural en aproximadamente 2.5 mil millones de USD, escalando hacia 6.3 mil millones de USD en la próxima década, subrayando la rápida integración comercial de telemetría inteligente y aplicaciones de diagnóstico automatizadas.


Arbitraje de Integración Vertical

La consolidación de OEM de estructuras críticas ha creado oportunidades de desinversión en paquetes de trabajo adyacentes. Los especialistas de nivel medio que adquieren estos programas huérfanos pueden construir escala en nichos demasiado pequeños para la atención principal pero demasiado complejos para tiendas de productos básicos. Las revisiones del sector manufacturero global muestran que los integradores primarios rutinariamente desinvierten subconjuntos especializados para optimizar operaciones, permitiendo a los proveedores de nivel 2 capaces capturar contratos de ensamblaje patentados de alto valor.


Aerostructures Market Future Outlook

Fábricas Automatizadas y Digitalmente Conectadas

La perforación robótica, la colocación automatizada de fibra y la metrología de bucle cerrado están pasando de celdas piloto a líneas de producción. Los proveedores que informan el mejor rendimiento de tasa han combinado capital de automatización con infraestructura de hilo digital que vincula la geometría diseñada con los datos de inspección construidos, reduciendo el retrabajo por no conformidad en cifras de dos dígitos [9]. La economía solo se cierra a gran volumen, lo que favorece plataformas consolidadas de nivel 1 sobre especialistas fragmentados.

Economía del Programa y Compartición de Riesgos

Los modelos de asociación de compartición de riesgos están siendo renegociados después de una década de pérdidas para los proveedores. Los fabricantes de estructuras ahora intercambian duraciones de contrato más largas y precios indexados por inversión de capacidad comprometida, invirtiendo las normas de contratación deflacionarias de la década de 2010 y mejorando la capacidad de reinversión en todo el Mercado de Aerostructuras.

Tirón de Descarbonización en el Diseño de Aeronaves

La aviación representa aproximadamente el 2% de las emisiones de CO2 relacionadas con la energía a nivel global, y el trabajo de escenarios de la AIE asigna una parte significativa de la reducción a aerodinámica y eficiencia estructural en lugar de solo propulsión [21]. Alas de relación de aspecto ultra alta, puntas de ala plegables y arquitecturas combinadas trasladan valor hacia especialistas estructurales capaces de gestionar nuevas rutas de carga.

Informes de Sostenibilidad y Circularidad

Las obligaciones de divulgación del Alcance 3 están empujando a los fabricantes de estructuras a auditar la intensidad energética y la reciclabilidad de los materiales de los proveedores. Los termoplásticos ofrecen una ventaja genuina al final de su vida útil sobre los termoestables, y los informes vinculados a CORSIA están comenzando a influir en las decisiones de abastecimiento de maneras que van más allá del precio unitario [15].


Aerostructures Market Segmentation

Por Tipo de Aeronave

El mercado de aerostructuras se divide claramente entre el trabajo de pasillo único de alto volumen y los programas de fuselaje ancho de menor volumen y mayor contenido.

Segmento Métrica (2025) Principal Motor de Demanda
Aeronaves de Cuerpo Estrecho (Pasillo Único) 59.3% de participación Aumentos de tasa en A320neo y 737 MAX
Aeronaves de Cuerpo Ancho USD 14.71 Mil millones Recuperación de vuelos de larga distancia y conversiones de cargueros
Jets Regionales 7.4% CAGR Sustitución de flota en América del Norte y Asia
Aeronaves Militares y Rotorcraft 8.6% CAGR Presupuestos de recapitalización
Vehículos Aéreos No Tripulados 18.24% CAGR Flotas de combate colaborativo y comerciales


Basado en los datos de la tabla proporcionada, el mercado de aerostructuras por tipo de aeronave está liderado por el segmento de Aeronaves de Cuerpo Estrecho (Pasillo Único), que representa el sector dominante con una participación del 59.3% impulsada por aumentos de tasa en el A320neo y el 737 MAX. Por el contrario, el segmento de Vehículos Aéreos No Tripulados surge como la categoría de más rápido crecimiento, expandiéndose a un CAGR del 18.24% impulsado por aplicaciones de flotas de combate colaborativo y comerciales.


Por Componente

La economía de los componentes dentro del mercado de aerostructuras varía ampliamente según la carga de certificación y la complejidad de integración.

Segmento Métrica (2025) Principal Motor de Demanda
Secciones de Fuselaje 28.6% de participación Producción de tasa de barril y panel
Alas y Winglets 24.8% de participación Mejoras de eficiencia aerodinámica
Empennage (Cola) USD 8.52 Mil millones Conversión de compuestos de estabilizador
Nacelles y Pylones 12.93% CAGR Contenido de programas de nuevos motores
Superficies de Control de Vuelo 9.4% CAGR Actualizaciones de actuadores y superficies morphing
Puertas y Otras Estructuras 8.4% de participación Reconfiguración de cabina y demanda de cargueros


Basado en la tabla de segmentación de componentes, el mercado de aerostructuras está liderado por las Secciones de Fuselaje, que representan el segmento dominante con una participación del 28.6% impulsada por la producción de tasa de barril y panel. Mientras tanto, Nacelles y Pylones emergen como el segmento de más rápido crecimiento con un CAGR del 12.93%, impulsado por el contenido de programas de nuevos motores. Otras porciones significativas incluyen Alas y Winglets con una participación del 24.8% y Empennage (Cola) valorado en USD 8.52 Mil millones.


Por Tipo de Material y

La selección de materiales determina cada vez más la posición competitiva en el mercado de aerostructuras.

Segmento Métrica (2025) Principal Motor de Demanda
Aleaciones de Aluminio 45.0% de participación Base instalada y economía de reparación
Compuestos de Fibra de Carbono 26.8% de participación Estructura primaria de cuerpo ancho
Aleaciones de Titanio 8.9% CAGR Juntas y accesorios compatibles con compuestos
Compuestos de Fibra de Vidrio 7.9% de participación Estructura secundaria y carenados
Acero y Otras Aleaciones USD 5.29 Mil millones Interfaces y accesorios de tren de aterrizaje


El mercado de aerostructuras por tipo de material está liderado en gran medida por las Aleaciones de Aluminio, que representan el segmento dominante con una participación del 45.0% impulsada por la base instalada y la economía de reparación. Mientras tanto, las Aleaciones de Titanio emergen como el segmento de más rápido crecimiento con un CAGR del 8.9%, impulsado por la demanda de juntas y accesorios compatibles con compuestos.

El aluminio mantiene la mayor participación porque las flotas heredadas y la actual generación de pasillo único siguen siendo predominantemente metálicas, pero su posición se erosiona en cada diseño de hoja limpia. Los integradores de nivel 1 retienen casi dos tercios de los ingresos, una concentración que refleja dos décadas de fabricantes de estructuras empujando el riesgo de integración hacia abajo — una estructura que ahora está bajo reconsideración activa después de escapes de calidad visibles.

Usuario Final

Segmento Métrica (2025) Principal Motor de Demanda
OEMs 21.4% de participación Retención de estructuras críticas internas
Integradores de Nivel 1 65.9% de participación Consolidación de paquetes de trabajo
Mercado Secundario / MRO 9.8% CAGR Envejecimiento de flota y extensión de vida


El mercado de aerostructuras para el usuario final está claramente liderado por los Integradores de Nivel 1, representando el segmento dominante con una participación del 65.9% impulsada por la consolidación de paquetes de trabajo, junto con los OEMs que tienen una participación del 21.4% centrada en la retención de estructuras críticas internas. Mientras tanto, el sector de Mercado Secundario / MRO emerge como el segmento de más rápido crecimiento, expandiéndose a un robusto CAGR del 9.8% impulsado por el envejecimiento de flota y las demandas de extensión de vida estructural.

Análisis de la Cuota de Mercado Regional

Región Métrica (2025) Temas de Inversión Primarios
América del Norte 34.6% de participación Recapitalización de defensa, recuperación de tasas de pasillo único, integración vertical
Europa 31.1% de participación Demostradores de Aviación Limpia, tecnología de alas, consolidación de nivel 1
Asia-Pacífico 8.97% CAGR (2026–2035) Programas indígenas, industrialización de compensaciones, expansión de capacidad
América del Sur USD 3.16 Mil millones Cadena de suministro de jets regionales, clústeres de exportación de aeroestructuras
Medio Oriente y África USD 3.37 Mil millones Localización de MRO, diversificación industrial soberana
Total USD 68.75 Mil millones

El rendimiento regional en el mercado de aeroestructuras sigue la geografía de ensamblaje final, los ciclos de presupuesto de defensa y la madurez de los ecosistemas de suministro locales en lugar de solo el tráfico aéreo del mercado final.


América del Norte

País Métrica Motor Clave
EE. UU. 82.4% de la región Adquisición de defensa y ensamblaje final comercial
Canadá USD 2.83 Mil millones Estructuras de jets de negocios y plataformas regionales
México 9.1% CAGR Clústeres de mecanizado y ensamblaje de bajo costo


La demanda en América del Norte está anclada en programas que combinan escala con longevidad. La adquisición de Boeing de Spirit AeroSystems reestructuró el control de paquetes de trabajo críticos y señaló que la garantía de calidad ahora supera la optimización de costos a distancia [4][5]. Querétaro y Chihuahua continúan absorbiendo volumen de piezas detalladas y subensamblajes, dando a los principales de EE. UU. una cobertura cercana contra la exposición logística transpacífica.

Europa

País Métrica Motor Clave
Alemania 24.6% de la región Secciones de fuselaje y estructuras de cabina
Reino Unido USD 4.28 Mil millones Liderazgo en diseño y fabricación de alas
Francia 23.1% de la región Ensamblaje final y sistemas de nacelle
Italia 6.8% CAGR Experiencia en barriles compuestos y empenajes
España USD 1.71 Mil millones Ensamblajes de cola y estabilizadores horizontales
Países Nórdicos 5.9% CAGR Mecanizado de precisión y fabricación de titanio
Rusia USD 0.94 Mil millones Sustitución de programas nacionales
Resto de Europa 6.2% de la región Base de suministro emergente en Europa Central


La competitividad europea se basa en la autoridad de diseño en lugar de en el costo laboral. La financiación de Aviación Limpia ha canalizado el trabajo de demostradores hacia alas de alto aspecto y la integración de fuselajes híbrido-eléctricos, mientras que la estrategia Destination Zero del Reino Unido protege la capacidad de las alas como un activo soberano [12][25]. La consolidación entre proveedores de nivel medio continúa a medida que la complejidad de los programas supera los balances de los especialistas de propiedad familiar.

Asia-Pacífico

País Métrica Motor Clave
China 34.8% de la región Industrialización indígena de fuselajes estrechos
India 11.4% CAGR Mandatos de compensación y mecanizado de exportación
Japón USD 3.24 Mil millones Asociaciones de cajas de alas compuestas y fuselajes
Corea del Sur 9.6% CAGR Aeroestructuras de defensa y rotorcraft
ASEAN USD 1.87 Mil millones Capacidad de piezas detalladas y subensamblajes
Resto de Asia-Pacífico 5.4% de la región Capacidad emergente de MRO y reparación


El ascenso de Asia-Pacífico refleja una política industrial deliberada. El aumento de programas nacionales en China crea una cadena de suministro estructural paralela, y la industria pesada japonesa mantiene posiciones privilegiadas en el trabajo de compuestos de fuselajes anchos a través de asociaciones de riesgo compartido de larga data [17][19][20]. El crecimiento de India es el más pronunciado en la región, impulsado por las obligaciones de compensación asociadas a grandes pedidos de flota y por una base de mecanizado que ha avanzado constantemente en la cadena de valor.

América del Sur

País Métrica Motor Clave
Brasil 71.2% de la región Ecosistema de plataformas de jets regionales
Argentina USD 0.41 Mil millones Estructuras de aviones de entrenamiento y ligeros
Resto de América del Sur 6.4% CAGR Exportación de componentes y desarrollo de MRO


Brasil domina a través de un solo ancla duradera: un programa nacional de jets regionales que sostiene una base competitiva de nivel 2 alrededor de São José dos Campos. La orientación a la exportación es importante aquí, ya que la demanda local de flota por sí sola no podría sostener la capacidad instalada, y los proveedores envían cada vez más estructuras a las líneas de ensamblaje de América del Norte y Europa [22].

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 31.6% de la región Localización aeroespacial Visión 2030
EAU USD 0.92 Mil millones Estructuras compuestas y centros de MRO
Sudáfrica 7.3% CAGR Base de mecanizado y herramientas establecida
Egipto USD 0.28 Mil millones Ensamblaje y revisión de defensa
Resto de MEA 12.4% de la región Capacidad emergente vinculada a compensaciones


Los estados del Golfo están convirtiendo el poder de compra de la flota en participación industrial. Los objetivos de localización asociados a la adquisición soberana de transportistas y defensa han producido empresas conjuntas en reparación de compuestos y fabricación de piezas detalladas, aunque la madurez de la certificación sigue siendo el factor limitante para el trabajo de estructuras primarias [22].


Mercado de Aeroestructuras por Región, 2025-2035

Comparación Competitiva

La concentración se sitúa en el rango medio, con un HHI estimado entre 780 y 900 y una participación en los ingresos de los cinco principales cerca del 41%. La estructura se caracteriza mejor como un nivel superior consolidado que se encuentra por encima de una larga y fragmentada cola de proveedores especializados en mecanizado y piezas de detalle. La integración vertical por parte de los fabricantes de fuselajes ha comenzado a comprimir la población independiente de nivel-1, mientras que el capital privado sigue activo en la capa de consolidación de nivel-2.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Aerostructuras Posicionamiento Estratégico
Spirit AeroSystems ~9–12% Secciones de fuselaje, pilones, componentes de ala Reintegrado bajo el control del fabricante de fuselajes; enfoque en la recuperación de tasas
Airbus Atlantic ~7–10% Aerostructuras, integración de cabina y asientos Escala cautiva que apoya los aumentos de tasa del matriz
Leonardo S.p.A. ~5–7% Barriles compuestos, estabilizadores, estructuras de ala Exposición dual comercial-defensa
GKN Aerospace ~4–6% Estructuras de ala, sistemas de motor, componentes aditivos Diferenciación liderada por tecnología en fabricación
Collins Aerospace (RTX) ~4–6% Nacelles, estructuras térmicas, interiores Paquete de sistemas más estructuras
Mitsubishi Heavy Industries ~3–5% Cajas de ala, paneles de fuselaje Socio de riesgo compartido de fuselaje ancho de larga duración
Kawasaki Heavy Industries ~3–5% Fuselaje delantero, puertas de carga Dualidad en defensa y comercial
Triumph Group ~2–4% Componentes estructurales, actuadores, sistemas Portafolio reducido hacia nichos de mayor margen
Aernnova Aerospace ~2–4% Empennaje, subconjuntos de ala, puertas Tier-1 europeo competitivo en costos
Subaru Corporation ~1–3% Caja de ala central, estructuras de rotorcraft Paquetes de trabajo especializados de alta precisión
Korea Aerospace Industries ~1–3% Conjuntos de ala, fuselajes militares Crecimiento de exportaciones impulsado por compensaciones
Safran ~1–3% Nacelles, estructuras compuestas Contenido estructural adyacente a la propulsión


Noticias y desarrollos recientes

  • Boeing (julio de 2024): Anunció un acuerdo definitivo para adquirir Spirit AeroSystems en una transacción totalmente en acciones, invirtiendo un modelo de subcontratación de dos décadas y reafirmando el control directo sobre el trabajo estructural crítico [4].
  • Airbus (julio de 2024): Aceptó absorber los paquetes de trabajo relacionados con Airbus de Spirit en Kinston, St. Nazaire, Casablanca y Belfast, asegurando la continuidad en el suministro estructural del A350 y A220 [3].
  • Leonardo (marzo de 2024): Comprometió capital adicional a su instalación de compuestos en Grottaglie para apoyar el aumento de la tasa de barriles de fuselaje de fuselaje ancho y el trabajo de calificación de próxima generación [8].
  • GKN Aerospace (septiembre de 2024): Inauguró un centro de tecnología global ampliado centrado en la fabricación aditiva y el ensamblaje automatizado de alas, con el objetivo de reducir el tiempo de ciclo en la estructura primaria [9].
  • Clean Aviation JU (enero de 2025): Lanzó su segunda convocatoria de propuestas cubriendo demostradores de fuselaje ultraeficientes, extendiendo la cofinanciación pública a arquitecturas de alas y empenajes [12].
  • Korea Aerospace Industries (noviembre de 2024): Aseguró acuerdos de participación estructural ampliados con fabricantes de estructuras occidentales, profundizando la participación de Asia-Pacífico en programas comerciales [24].
  • Triumph Group (febrero de 2025): Completó la desinversión de líneas de productos no centrales para concentrarse en nichos estructurales y de actuación de mayor margen tras una revisión estratégica [18].
  • Safran (mayo de 2025): Avanzó en la inversión en la industrialización de nacelles vinculada a plataformas de motores de próxima generación, ampliando la capacidad de reversores de empuje de compuestos [7].


Mercado de Aeroestructuras Market Report Scope

Parámetro Detalle
Alcance del Mercado Diseño, fabricación, ensamblaje y soporte postventa global de estructuras de fuselaje primarias y secundarias en plataformas comerciales, de defensa, regionales y no tripuladas
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 7.78% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 68.75 Mil millones (2025); USD 73.80 Mil millones (2026); USD 144.85 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Vehículos aéreos no tripulados (18.24% CAGR); compuestos termoplásticos (13.09% CAGR); carcasas y pilones (12.93% CAGR)
Empresas Perfiladas 12 proveedores líderes incluyendo Spirit AeroSystems, Airbus Atlantic, Leonardo, GKN Aerospace, Collins Aerospace, Mitsubishi Heavy Industries, Kawasaki Heavy Industries, Triumph Group, Aernnova, Subaru, Korea Aerospace Industries, Safran
Moneda de Valoración USD Mil millones, tasas de cambio constantes de 2025

Preguntas frecuentes

¿Cómo deberían estructurar los equipos de adquisiciones los acuerdos a largo plazo en el mercado de aerostructuras?
Indexar precios a las canastas de materias primas y mano de obra en lugar de escaladores fijos. Incluir compromisos de capacidad y hitos de calificación en el contrato, ya que la capacidad calificada —no el precio— es ahora la restricción vinculante [5].
¿Qué asuntos de debida diligencia son más importantes al adquirir un proveedor estructural de nivel 2?
Examinar el alcance de la acreditación Nadcap, la concentración del programa y la antigüedad de los activos de mecanizado instalados. Un proveedor con más del 40% de ingresos de una plataforma tiene un riesgo de concentración que sobrevive a cualquier descuento de valoración [18].
¿Está la fabricación aditiva desplazando la fabricación estructural convencional?
No para la estructura primaria. La aditiva actualmente gana en soportes, ductos y accesorios de titanio donde las relaciones de compra a vuelo son severas, pero los caminos de certificación para piezas aditivas que soportan carga siguen siendo inmaduros [9].
¿Cuáles son los principales desafíos de integración al calificar un nuevo proveedor para el mercado de aerostructuras?
La inspección del primer artículo y la transferencia de herramientas suelen tardar de 18 a 30 meses. La compatibilidad del modelo digital entre los sistemas del proveedor y del fabricante de aeronaves es el obstáculo más subestimado, causando frecuentemente retrabajos evitables [14].
¿Cómo remodelan las obligaciones de compensación la selección de proveedores?
Los pedidos de flota grandes llevan cada vez más requisitos de contenido local que anulan las comparaciones de costos puras. Los proveedores con empresas conjuntas establecidas en India, Arabia Saudita o Indonesia obtienen acceso preferencial a paquetes de trabajo vinculados a esos pedidos [16].
¿Qué camino de certificación se aplica a las estructuras en aviones de combate colaborativos?
Las autoridades militares de aeronavegabilidad aplican estándares de justificación adaptados en lugar de los criterios civiles de la Parte 25. Esto acorta los plazos de calificación pero limita la transferencia directa a programas comerciales [10].
¿Qué señales indican que un proveedor está perdiendo posición en el mercado de aerostructuras?
Presta atención a la disminución del número de ingenieros en relación con los ingresos y la ausencia de programas demostradores. Los proveedores excluidos del trabajo de maduración tecnológica rara vez ganan contenido en la próxima generación de plataformas [25].
Autor
Autor
Author Profile
Abbas Raut LinkedIn Research Analyst
Abbas Raut is a Senior Research Analyst with 5+ years of experience delivering data-driven insights and strategic recommendations across the Automotive and Aerospace & Defense sectors. He specializes in emerging technologies, industry value chains, and global market dynamics shaping the future of mobility and defense. In automotive, Abbas has led studies on EVs, charging stations, BMS, superchargers, and more, guiding stakeholders through electrification and regulatory shifts. In Aerospace & Defense, he has analyzed markets for military electronics, drones, radars, and electronic warfare solutions, supporting procurement and investment strategies. With expertise in market sizing, forecasting, benchmarking, and technology adoption, Abbas is known for transforming complex datasets into actionable insights that drive strategy, innovation, and growth.
Coautor
Co-Author Profile
Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of aviation regulatory databases, aerospace engineering journals, defense procurement publications, and authoritative aviation industry organizations. Key sources included the Federal Aviation Administration (FAA), European Union Aviation Safety Agency (EASA), International Civil Aviation Organization (ICAO), International Air Transport Association (IATA), US Department of Defense (DoD) procurement databases, Defense Logistics Agency (DLA), NASA Technical Reports Server (NTRS), National Transportation Safety Board (NTSB), European Defence Agency (EDA), Flight Global (Ascend), Teal Group, Aviation Week Intelligence Network (AWIN), Aerospace Industries Association (AIA), General Aviation Manufacturers Association (GAMA), International Helicopter Industry Association (IHIA), and national civil aviation authorities from India (DGCA), China (CAAC), and Brazil (ANAC). These sources were utilized to collect aircraft delivery statistics, defense budget allocations for military aircraft, composite material certification data, airworthiness directives, fleet expansion announcements, and MRO (Maintenance, Repair, Overhaul) spending patterns across commercial aviation, military defense, and UAV sectors.


Primary Research

In the primary research process, supply-side and demand-side stakeholders were interviewed to obtain qualitative and quantitative insights. Presidents of aerostructures divisions, vice presidents of engineering, chief aerodynamics engineers, program directors for large airframe contracts, supply chain executives from tier-1 and tier-2 aerostructure manufacturers, suppliers of composite materials, and experts in metal fabrication were examples of supply-side sources. Senior procurement executives from commercial aircraft OEMs (Boeing, Airbus, Bombardier), defense contractors (Lockheed Martin, Northrop Grumman, BAE Systems), fleet acquisition managers from large commercial airlines, military procurement officers from defense ministries, and directors of MRO facilities with a focus on structural repairs and aftermarket modifications were examples of demand-side sources. Primary research validated platform segmentation (fixed-wing vs. rotary-wing), confirmed composite adoption trends, and gathered insights on contract manufacturing strategies, lightweighting initiatives, and defense procurement cycles.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

• By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through contract value mapping and aircraft delivery volume analysis. The methodology included:

• Identification of 40+ key aerostructure suppliers and OEMs across North America, Europe, Asia-Pacific, and Latin America

• Component mapping across wings, fuselages, empennage structures, nacelles, and flight control surfaces, segmented by metallic and composite material compositions

• Analysis of long-term OEM supply agreements, defense procurement contracts, and reported segment revenues specific to aerostructure manufacturing divisions

• Coverage of manufacturers representing 70-75% of global aerostructures market share in 2024

• Extrapolation using bottom-up (aircraft delivery forecasts × aerostructure content value per platform by material type and component) and top-down (contract revenue validation and defense budget allocation analysis) approaches to derive segment-specific valuations for OEM and aftermarket services

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















