ACE Inhibitors Market

Informe de Investigación del Mercado de Inhibidores de ACE por Medicamento (Lisinopril, Ramipril, Enalapril, Benazepril, Fosinopril, Captopril, Moexipril y Otros), Aplicación (Insuficiencia Cardíaca, Hipertensión, Diabetes, Infarto de Miocardio, Enfermedad Renal Crónica y Otros), Forma de Dosificación (Tabletas Orales y Solución Oral), Canal de Distribución (Farmacia Minorista, Farmacia Hospitalaria, Sitios Web de Comercio Electrónico y Tiendas de Medicamentos en Línea) Y Por Región (América del Norte, Europa, Asia-Pacífico y Resto del Mundo) – Pronóstico del Mercado Hasta 2035

Forecast Period
2025 - 2035
CAGR
3.4%
2024 Market Size
$ 5.55 Billion
2035 Market Size
$ 8.02 Billion
Healthcare ● Updated August 24, 2026 Report ID: MRFR/HC/7159-HCR | Pages: 118 | Author: Satyendra Maurya, Rahul Gotadki

ACE Inhibitors Market Resumen

Según el análisis de MRFR, se estimó que el tamaño del mercado de Inhibidores de ACE era de 5.55 mil millones de USD en 2024. Se proyecta que la industria de Inhibidores de ACE crecerá de 5.74 mil millones de USD en 2025 a 8.02 mil millones de USD para 2035, exhibiendo una tasa de crecimiento anual compuesta (CAGR) del 3.4% durante el período de pronóstico 2025 - 2035.

Tendencias clave del mercado y aspectos destacados

El mercado de Inhibidores de ACE está preparado para un crecimiento sustancial impulsado por una mayor conciencia sobre la salud y avances tecnológicos.

Tamaño del mercado y previsión

2024 Tamaño del Mercado 5.55 (Mil millones de USD)
2035 Tamaño del Mercado 8.02 (Mil millones de USD)
CAGR (2025 - 2035) 3.4%

Principales jugadores

Bristol-Myers Squibb (EE. UU.), Novartis (CH), Merck & Co. (EE. UU.), Sanofi (FR), Pfizer(EE. UU.), AstraZeneca (GB), Teva Pharmaceutical Industries (IL), Lupin Pharmaceuticals (IN), Hikma Pharmaceuticals (GB)
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

ACE Inhibitors Market Treiber

Población Envejecida

La población envejecida es un factor significativo que influye en la industria global de inhibidores de la ECA. A medida que las personas envejecen, la incidencia de condiciones crónicas como la hipertensión y la insuficiencia cardíaca aumenta, lo que lleva a una mayor demanda de opciones de tratamiento efectivas. Para 2024, se espera que la población mundial de 60 años y más alcance aproximadamente 1.4 mil millones, creando un mercado sustancial para los inhibidores de la ECA. Este cambio demográfico sugiere que los sistemas de salud dependerán cada vez más de los inhibidores de la ECA como piedra angular del tratamiento para problemas cardiovasculares relacionados con la edad. En consecuencia, esta tendencia probablemente mejorará la trayectoria de crecimiento del mercado en los próximos años.

Proyecciones de Crecimiento del Mercado

Se proyecta que la industria global de inhibidores de la ECA experimentará un crecimiento sustancial en la próxima década. Con un valor de mercado de 5.55 mil millones de USD en 2024, se anticipa que alcanzará 8.02 mil millones de USD para 2035, reflejando una tasa de crecimiento anual compuesta del 3.41% de 2025 a 2035. Esta trayectoria de crecimiento es indicativa de la creciente demanda de inhibidores de la ECA impulsada por factores como la creciente prevalencia de la hipertensión, los avances en la investigación farmacéutica y una población envejecida. La expansión del mercado probablemente será respaldada por desarrollos regulatorios en curso y una mayor conciencia sobre la salud cardiovascular.

Mayor Conciencia y Educación

La mayor conciencia y educación sobre la salud cardiovascular son impulsores fundamentales de la industria global de inhibidores de la ECA. Las campañas de salud pública y las iniciativas educativas han aumentado la comprensión de la hipertensión y sus riesgos asociados. Esta creciente conciencia anima a las personas a buscar asesoramiento médico y tratamiento, lo que lleva a un aumento en las recetas de inhibidores de la ECA. Los profesionales de la salud también están más informados sobre los beneficios de estos medicamentos, lo que apoya aún más su uso en la práctica clínica. A medida que la conciencia continúa expandiéndose, el mercado está preparado para crecer, alineándose con el aumento proyectado en el valor del mercado a 8.02 mil millones de USD para 2035.

Aumento de la Prevalencia de la Hipertensión

El aumento de la prevalencia de la hipertensión a nivel mundial es un impulsor principal de la industria global de inhibidores de la ECA. A partir de 2024, se estima que aproximadamente 1.28 mil millones de adultos en todo el mundo tienen hipertensión, una condición para la cual se prescriben comúnmente los inhibidores de la ECA para su manejo. Esta creciente población de pacientes probablemente impulsará la demanda de inhibidores de la ECA, contribuyendo al valor proyectado del mercado de 5.55 mil millones de USD en 2024. Además, la Organización Mundial de la Salud enfatiza la necesidad de un manejo efectivo de la hipertensión, lo que subraya aún más la relevancia de los inhibidores de la ECA en los protocolos de tratamiento. A medida que aumenta la conciencia sobre la hipertensión, se espera que el mercado se expanda significativamente.

Apoyo Regulatorio para los Inhibidores de la ECA

Los organismos regulatorios juegan un papel crucial en la configuración de la industria global de inhibidores de la ECA. Las regulaciones y directrices de apoyo de organizaciones como la Administración de Alimentos y Medicamentos de EE. UU. y la Agencia Europea de Medicamentos facilitan la aprobación y disponibilidad de los inhibidores de la ECA. Estos marcos regulatorios aseguran que los medicamentos nuevos y existentes cumplan con los estándares de seguridad y eficacia, fomentando así la confianza entre los proveedores de atención médica y los pacientes. Como resultado, es probable que el mercado se beneficie de un flujo constante de inhibidores de la ECA aprobados, lo que podría contribuir a la tasa de crecimiento anual compuesta proyectada del 3.41% de 2025 a 2035, solidificando aún más la posición del mercado.

Avances en la Investigación Farmacéutica

Las innovaciones en la investigación farmacéutica están impulsando la industria global de inhibidores de la ECA hacia adelante. Los esfuerzos de investigación en curso se centran en mejorar la eficacia y los perfiles de seguridad de los inhibidores de la ECA existentes, así como en desarrollar formulaciones novedosas. Por ejemplo, estudios recientes han explorado terapias combinadas que incorporan inhibidores de la ECA con otros agentes antihipertensivos, lo que podría mejorar los resultados para los pacientes. Esta tendencia no solo fomenta un panorama competitivo, sino que también alienta la inversión en el desarrollo de nuevos medicamentos. A medida que el mercado evoluciona, estos avances pueden contribuir al crecimiento anticipado, con proyecciones que indican un valor de mercado de 8.02 mil millones de USD para 2035.

Perspectivas del segmento de mercado

Por Aplicación: Hipertensión (Más Grande) vs. Insuficiencia Cardíaca (Crecimiento Más Rápido)

En el mercado de Inhibidores de la ECA, el segmento de aplicación está principalmente dominado por la categoría de tratamiento de Hipertensión, que representa una parte significativa del mercado total. Este segmento está bien establecido, con patrones de consumo robustos impulsados por el aumento de la prevalencia global de la hipertensión. En contraste, la Insuficiencia Cardíaca representa la categoría de más rápido crecimiento a medida que aumenta la conciencia y el diagnóstico de esta condición, lo que lleva a una mayor adopción de tratamientos y tasas de prescripción de inhibidores de la ECA.

Hipertensión (Dominante) vs. Insuficiencia Cardíaca (Emergente)

La hipertensión sigue siendo la aplicación dominante en el mercado de Inhibidores de la ECA debido a su reconocimiento y protocolos de tratamiento de larga data. Los pacientes con presión arterial alta tienen amplias opciones, lo que lleva a caminos de tratamiento establecidos. En comparación, la Insuficiencia Cardíaca es un segmento emergente que está ganando tracción debido a las tasas de incidencia en aumento y a los diagnósticos mejorados. La educación continua y las pautas de tratamiento actualizadas están ampliando el panorama de tratamiento para la Insuficiencia Cardíaca, sugiriendo un enfoque cambiante entre los proveedores de atención médica hacia estrategias de manejo agresivas en esta área.

Por Vía de Administración: Oral (Más Grande) vs. Intravenosa (Crecimiento Más Rápido)

El mercado de Inhibidores de la ECA está predominantemente caracterizado por la administración oral, que posee la mayor cuota de mercado debido a su conveniencia y cumplimiento por parte del paciente. Las formulaciones orales, como tabletas y cápsulas, son ampliamente prescritas y preferidas por los pacientes, convirtiéndolas en una piedra angular de las terapias con inhibidores de la ECA. Por otro lado, la vía intravenosa está ganando impulso como un segmento de rápido crecimiento, particularmente en entornos de atención aguda donde el inicio rápido de acción es crítico. Se espera que este segmento se expanda a medida que más proveedores de atención médica reconozcan las ventajas de la administración intravenosa para ciertas poblaciones de pacientes. Las tendencias de crecimiento en el segmento de vía de administración del mercado de Inhibidores de la ECA revelan una aceptación creciente hacia varios métodos. El dominio de la vía oral se ve reforzado por la investigación y el desarrollo en curso destinados a mejorar la efectividad de las formulaciones y la biodisponibilidad. En contraste, el segmento intravenoso está impulsado por el aumento en las hospitalizaciones y la necesidad de acción terapéutica inmediata, lo que lleva a lanzamientos de productos innovadores y protocolos optimizados que mejoran la eficiencia de la administración intravenosa en entornos clínicos.

Oral (Dominante) vs. Intravenosa (Emergente)

La administración oral sigue siendo la vía dominante en el mercado de Inhibidores de la ECA, preferida por su simplicidad y facilidad de uso. Este segmento se beneficia de una amplia gama de formulaciones diseñadas para satisfacer diversas necesidades de los pacientes, mejorando la adherencia y los resultados generales del tratamiento. Por el contrario, la vía intravenosa está emergiendo como una alternativa crítica, particularmente en entornos de cuidados críticos. Permite una entrega rápida de medicamentos, lo cual es esencial para los pacientes que requieren intervención rápida. El segmento intravenoso se distingue por innovaciones que se centran en la estabilidad del medicamento y los protocolos de administración, atendiendo a las demandas de las terapias agudas. Ambos segmentos se complementan, abordando el espectro de atención al paciente desde la gestión ambulatoria hasta las intervenciones críticas.

Por Demografía de Pacientes: Geriátrico (Más Grande) vs. Adulto (Crecimiento Más Rápido)

En el mercado de Inhibidores de la ECA, el segmento de demografía de pacientes exhibe una distribución distinta donde la población geriátrica tiene la mayor cuota debido a su mayor incidencia de hipertensión y comorbilidades. Los pacientes adultos, aunque constituyen una parte significativa, están siendo reconocidos cada vez más como una demografía en rápida expansión, particularmente con el aumento de condiciones relacionadas con el estilo de vida que requieren tratamientos con inhibidores de la ECA. Los segmentos pediátricos y de mujeres embarazadas son más pequeños en comparación, pero siguen siendo cruciales para la dinámica general del mercado. Las tendencias de crecimiento indican un fuerte impulso hacia la medicina personalizada, que es particularmente notable en la demografía adulta a medida que los regímenes de tratamiento se vuelven más adaptados a las necesidades individuales. La población geriátrica seguirá siendo una piedra angular de las prescripciones de inhibidores de la ECA, apoyada por el envejecimiento de las poblaciones globales. Además, la creciente conciencia y el cribado de la hipertensión entre los adultos jóvenes contribuyen a su crecimiento acelerado, posicionando a este segmento como uno de los más dinámicos en el mercado.

Geriátrico (Dominante) vs. Adulto (Emergente)

El segmento geriátrico en el mercado de Inhibidores de la ECA se caracteriza por una alta prevalencia de enfermedades cardiovasculares, lo que lo convierte en la demografía dominante. Este grupo típicamente requiere un manejo a largo plazo de la hipertensión y otras condiciones relacionadas, confiando en gran medida en los inhibidores de la ECA como opción terapéutica primaria. La población envejecida también presenta desafíos únicos, como la polifarmacia y problemas de cumplimiento, que influyen en los protocolos de tratamiento. Por otro lado, el segmento adulto está emergiendo rápidamente, impulsado por la creciente prevalencia de hipertensión asociada con cambios en el estilo de vida. Los pacientes adultos están adoptando cada vez más medidas preventivas, lo que lleva a diagnósticos y prescripciones más frecuentes de inhibidores de la ECA. Iniciativas innovadoras de educación y concienciación del paciente están mejorando su compromiso con el tratamiento, convirtiendo a este segmento en un foco para la estrategia de mercado futura.

Por Tipo de Medicamento: Agente Único (Más Grande) vs. Terapia Combinada (Crecimiento Más Rápido)

El mercado de Inhibidores de la ECA está predominantemente influenciado por el segmento de Agente Único, que posee la mayor cuota de mercado. Este segmento se beneficia de su presencia establecida en el tratamiento de la hipertensión y la insuficiencia cardíaca, con muchos pacientes prefiriendo opciones de tratamiento sencillas. La eficacia integral y el costo relativamente bajo asociado con los Agentes Únicos contribuyen significativamente a su popularidad. Por otro lado, la Terapia Combinada está ganando tracción, especialmente entre los pacientes con historias médicas complejas que requieren enfoques personalizados. Esta creciente preferencia destaca un cambio hacia un manejo holístico y multifacético de la salud cardiovascular. En términos de tendencias de crecimiento, la Terapia Combinada está emergiendo como el segmento de más rápido crecimiento debido a una creciente conciencia de sus beneficios en el manejo de múltiples condiciones de salud simultáneamente. Las innovaciones en formulaciones farmacéuticas y medicina personalizada están impulsando esta tendencia, permitiendo a los proveedores de atención médica personalizar tratamientos de manera efectiva. La adaptabilidad de la Terapia Combinada para abordar comorbilidades es atractiva tanto para los profesionales de la salud como para los pacientes, lo que lleva a un aumento constante en su adopción, reconfigurando así las dinámicas dentro del mercado de Inhibidores de la ECA.

Agente Único: (Dominante) vs. Terapia Combinada (Emergente)

El segmento de Agente Único sigue siendo dominante en el mercado de Inhibidores de la ECA, principalmente debido a su simplicidad y facilidad de prescripción, convirtiéndolo en la primera opción para muchos proveedores de atención médica. Muchos Agentes Únicos han estado en el mercado durante años, resultando en una confianza y familiaridad establecidas por parte de los pacientes. Por el contrario, la Terapia Combinada es un segmento emergente que está ganando rápidamente atención, particularmente por su capacidad para mejorar la eficacia del tratamiento en casos de pacientes más complejos. Al ofrecer mejores resultados terapéuticos, la Terapia Combinada atiende a pacientes con múltiples factores de riesgo de manera más efectiva. Este enfoque dual está abriendo nuevas avenidas para la medicina personalizada, donde los planes de tratamiento pueden ser adaptados para satisfacer las necesidades individuales de los pacientes, impulsando así su rápido crecimiento.

Obtenga información más detallada sobre ACE Inhibitors Market Solicitar muestra gratis

Perspectivas regionales

América del Norte: Líder del mercado en Inhibidores de ACE

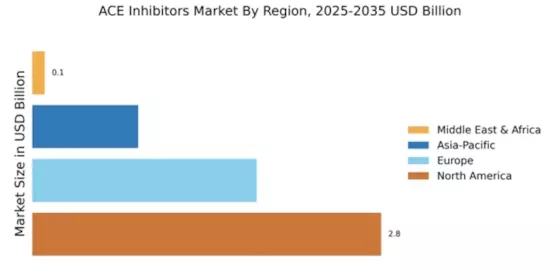
América del Norte continúa liderando el mercado de Inhibidores de ACE, manteniendo una participación significativa de 2.8 mil millones en 2024. El crecimiento está impulsado por una población envejecida, una creciente prevalencia de hipertensión y una robusta infraestructura de salud. El apoyo regulatorio, incluidos los procesos de aprobación simplificados para nuevos medicamentos, cataliza aún más la expansión del mercado. La demanda de tratamientos cardiovasculares efectivos está en aumento, contribuyendo a un entorno de mercado favorable. Estados Unidos es el principal contribuyente a este mercado, con jugadores importantes como Bristol-Myers Squibb, Merck & Co. y Pfizer liderando la carga. El paisaje competitivo se caracteriza por la innovación y asociaciones estratégicas entre los actores clave. La presencia de instalaciones de investigación avanzadas y un enfoque en I&D mejora el potencial de crecimiento del mercado, asegurando un suministro constante de nuevos y efectivos inhibidores de ACE.

Europa: Mercado emergente con potencial de crecimiento

El mercado de Inhibidores de ACE en Europa está valorado en 1.8 mil millones, reflejando una creciente demanda de tratamientos para la hipertensión. Factores como la creciente conciencia sobre las enfermedades cardiovasculares y políticas de salud favorables están impulsando este crecimiento. La región se beneficia de un sector farmacéutico bien establecido, con regulaciones que fomentan la innovación mientras garantizan la seguridad del paciente. La Agencia Europea de Medicamentos juega un papel crucial en facilitar el acceso al mercado para nuevas terapias, mejorando el panorama general del mercado. Los países líderes en esta región incluyen Alemania, Francia y el Reino Unido, donde empresas farmacéuticas importantes como Novartis y Sanofi son prominentes. El entorno competitivo se caracteriza por una mezcla de actores establecidos y nuevas empresas biotecnológicas, fomentando la innovación. La presencia de un sistema de salud robusto y una creciente inversión en I&D solidifica aún más la posición de Europa en el mercado de Inhibidores de ACE.

Asia-Pacífico: Potencia emergente en farmacéuticos

La región de Asia-Pacífico, con un tamaño de mercado de 0.85 mil millones, está presenciando un aumento en la demanda de Inhibidores de ACE, impulsada por el aumento de la incidencia de hipertensión y enfermedades cardiovasculares. El crecimiento económico y la mejora de la infraestructura de salud son factores clave que contribuyen a esta tendencia. Además, las iniciativas gubernamentales destinadas a mejorar el acceso y la asequibilidad de la atención médica se espera que impulsen aún más el crecimiento del mercado. Los organismos reguladores están enfocándose cada vez más en acelerar las aprobaciones de medicamentos para satisfacer la creciente demanda de tratamientos efectivos. Países como China e India están a la vanguardia de este crecimiento, con una mezcla de actores locales e internacionales como Teva Pharmaceutical Industries y Lupin Pharmaceuticals. El paisaje competitivo está evolucionando, con un número creciente de opciones genéricas ingresando al mercado. Este entorno dinámico está fomentando la innovación y haciendo que los Inhibidores de ACE sean más accesibles para una población más amplia, mejorando así el potencial general del mercado.

Medio Oriente y África: Frontera rica en recursos para el crecimiento

La región de Medio Oriente y África (MEA), con un tamaño de mercado de 0.1 mil millones, está emergiendo gradualmente como un mercado potencial para los Inhibidores de ACE. El crecimiento está impulsado principalmente por el aumento del gasto en salud y la creciente prevalencia de enfermedades crónicas, incluida la hipertensión. Los gobiernos están invirtiendo en infraestructura de salud, lo que se espera que mejore el acceso a medicamentos esenciales. Los marcos regulatorios están evolucionando para apoyar la introducción de nuevas terapias, creando un entorno propicio para el crecimiento del mercado. Países como Sudáfrica y los EAU están liderando el camino en la adopción de Inhibidores de ACE, con un número creciente de empresas farmacéuticas locales e internacionales ingresando al mercado. El paisaje competitivo se caracteriza por una mezcla de marcas establecidas y nuevos entrantes, enfocándose en la asequibilidad y accesibilidad. A medida que los sistemas de salud mejoran, se anticipa que la demanda de tratamientos cardiovasculares efectivos aumente, impulsando aún más el crecimiento del mercado.

ACE Inhibitors Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de Inhibidores de ACE se caracteriza por un paisaje competitivo que está cada vez más moldeado por la innovación, asociaciones estratégicas y un enfoque en soluciones centradas en el paciente. Jugadores clave como Bristol-Myers Squibb (EE. UU.), Novartis (CH) y Merck & Co. (EE. UU.) están comprometidos activamente en mejorar sus posiciones en el mercado a través de diversas iniciativas estratégicas. Bristol-Myers Squibb (EE. UU.) se ha estado enfocando en expandir su cartera de terapias cardiovasculares, mientras que Novartis (CH) enfatiza soluciones de salud digital para mejorar los resultados de los pacientes. Merck & Co. (EE. UU.) parece estar invirtiendo fuertemente en investigación y desarrollo para innovar nuevos inhibidores de ACE, mejorando así su ventaja competitiva. Colectivamente, estas estrategias indican un cambio hacia un enfoque más integrado en la atención médica, donde las empresas no solo compiten en eficacia del producto, sino también en la experiencia general del paciente.
En términos de tácticas comerciales, las empresas están cada vez más localizando la fabricación y optimizando las cadenas de suministro para mejorar la eficiencia y reducir costos. El mercado de Inhibidores de ACE está moderadamente fragmentado, con varios jugadores compitiendo por la cuota de mercado. Sin embargo, la influencia de las grandes empresas es sustancial, ya que aprovechan sus recursos para impulsar la innovación y establecer redes de distribución sólidas. Esta estructura competitiva permite una interacción dinámica entre empresas establecidas y nuevos jugadores, fomentando un entorno propicio para el crecimiento y desarrollo.
En noviembre de 2025, Novartis (CH) anunció una asociación estratégica con una empresa líder en salud digital para desarrollar una plataforma integrada para el manejo de la hipertensión. Se espera que esta colaboración mejore la participación del paciente y la adherencia a los regímenes de tratamiento, aumentando potencialmente la adopción de sus inhibidores de ACE. La importancia estratégica de este movimiento radica en su alineación con las tendencias actuales hacia la digitalización en la atención médica, lo que podría mejorar significativamente los resultados de los pacientes y aumentar las ventas.
En octubre de 2025, Merck & Co. (EE. UU.) lanzó un nuevo inhibidor de ACE que incorpora mecanismos de entrega avanzados destinados a mejorar la biodisponibilidad. Esta innovación es particularmente notable ya que aborda una limitación común de las terapias existentes, posicionando potencialmente a Merck como líder en el segmento de inhibidores de ACE. El lanzamiento refleja una tendencia más amplia hacia la innovación en la formulación de medicamentos, que probablemente atraerá la atención tanto de proveedores de atención médica como de pacientes.
En diciembre de 2025, AstraZeneca (GB) reveló planes para expandir su oferta de inhibidores de ACE en mercados emergentes, particularmente en Asia y África. Este movimiento estratégico es indicativo de un creciente reconocimiento de la necesidad de tratamientos cardiovasculares asequibles en estas regiones. Al adaptar sus productos para satisfacer las necesidades locales, AstraZeneca busca capturar una mayor cuota de mercado mientras contribuye a iniciativas de salud global.
A partir de diciembre de 2025, el mercado de Inhibidores de ACE está presenciando tendencias que enfatizan la digitalización, la sostenibilidad y la integración de la inteligencia artificial en el desarrollo de medicamentos. Las alianzas estratégicas se están volviendo cada vez más vitales, ya que las empresas reconocen la necesidad de colaborar para mejorar sus capacidades tecnológicas y alcance en el mercado. De cara al futuro, la diferenciación competitiva probablemente evolucionará de la competencia tradicional basada en precios a un enfoque en la innovación, la integración tecnológica y la fiabilidad de la cadena de suministro. Este cambio sugiere que las empresas que priorizan estos aspectos estarán mejor posicionadas para prosperar en un entorno cada vez más complejo y competitivo.

Las empresas clave en el mercado ACE Inhibitors Market incluyen

Desarrollos de la industria

2021:Un nuevo inhibidor de ACE de Sanofi ha recibido aprobación regulatoria debido a su mayor tolerabilidad y efectividad. Con la aprobación, la empresa ahora puede ofrecer a los pacientes con insuficiencia cardíaca e hipertensión una opción terapéutica de vanguardia.

2020:Para aumentar el acceso a su inhibidor de ACE para pacientes sin seguro o con seguro inadecuado, Boehringer Ingelheim ha lanzado un programa de asistencia para pacientes. El programa busca reducir obstáculos financieros y asegurar que los pacientes obtengan los medicamentos recetados que necesitan.

Perspectivas futuras

ACE Inhibitors Market Perspectivas futuras

Se proyecta que el mercado de Inhibidores de ACE crecerá a una CAGR del 3.4% desde 2025 hasta 2035, impulsado por el aumento de la prevalencia de hipertensión, el envejecimiento de las poblaciones y los avances en las formulaciones de medicamentos.

Para 2035, se espera que el mercado de Inhibidores de ACE consolide su posición como un actor clave en la terapéutica cardiovascular.

Segmentación de mercado

Perspectiva del Tipo de Medicamento en el Mercado de Inhibidores de la ECA

  • Agente Único
  • Terapia Combinada

Perspectiva de Aplicación en el Mercado de Inhibidores de la ECA

  • Hipertensión
  • Insuficiencia Cardíaca
  • Nefropatía Diabética
  • Infarto de Miocardio

Perspectiva Demográfica de Pacientes en el Mercado de Inhibidores de la ECA

  • Geriátrico
  • Adulto
  • Pediátrico
  • Mujeres Embarazadas

Perspectiva de Vía de Administración en el Mercado de Inhibidores de la ECA

  • Oral
  • Intravenosa
  • Subcutánea

Alcance del informe

Aspectos destacados del mercado

FAQs

What is the current valuation of the ACE Inhibitors Market as of 2024?

The ACE Inhibitors Market was valued at 5.55 USD Billion in 2024.

What is the projected market size for the ACE Inhibitors Market by 2035?

The market is projected to reach 8.02 USD Billion by 2035.

What is the expected CAGR for the ACE Inhibitors Market during the forecast period 2025 - 2035?

The expected CAGR for the ACE Inhibitors Market during the forecast period 2025 - 2035 is 3.4%.

Which application segments are driving growth in the ACE Inhibitors Market?

The application segments driving growth include Hypertension, Heart Failure, Diabetic Nephropathy, and Myocardial Infarction, with Hypertension valued at 3.1 USD Billion by 2035.

How does the route of administration impact the ACE Inhibitors Market?

The route of administration shows significant potential, with Oral administration projected to reach 4.5 USD Billion by 2035.

What demographic segments are most relevant in the ACE Inhibitors Market?

The Adult demographic is particularly relevant, with a projected valuation of 3.5 USD Billion by 2035.

What are the key drug types in the ACE Inhibitors Market?
The key drug types include Single Agent and Combination Therapy, with Single Agent expected to reach 4.5 USD Billion by 2035.
Who are the leading companies in the ACE Inhibitors Market?
Key players in the ACE Inhibitors Market include Bristol-Myers Squibb, Novartis, Merck & Co., and Pfizer.
What is the market trend for combination therapy in the ACE Inhibitors Market?
Combination Therapy is anticipated to grow, with a projected valuation of 3.52 USD Billion by 2035.
How does the ACE Inhibitors Market cater to different patient demographics?
The market caters to various demographics, with Geriatric patients projected to account for 2.1 USD Billion by 2035.
Autor
Author
Author Profile
Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Co-Author
Co-Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, clinical publications, prescription data repositories, and authoritative health organizations. Key sources included:

Regulatory & Government Authorities:

US Food & Drug Administration (FDA) – Orange Book, drug approval databases, ANDA filings

European Medicines Agency (EMA) – EPARs, centralized procedure approvals

Pharmaceuticals and Medical Devices Agency (PMDA) – Japan drug approvals

Central Drugs Standard Control Organization (CDSCO) – India drug approvals

Health Canada – Drug Product Database

UK Medicines and Healthcare products Regulatory Agency (MHRA)

Clinical & Medical Research Sources:

National Institutes of Health (NIH) – ClinicalTrials.gov registry

National Center for Biotechnology Information (NCBI/PubMed) – cardiovascular research

American Heart Association (AHA) – hypertension guidelines and statistics

European Society of Cardiology (ESC) – clinical practice guidelines

World Health Organization (WHO) – Global Health Observatory, cardiovascular disease statistics

Centers for Disease Control and Prevention (CDC) – National Center for Health Statistics, heart disease surveillance

Pharmaceutical & Market Data Sources:

IQVIA Institute – prescription volume data, pharmaceutical market analytics

Evaluate Pharma – drug revenue forecasts, pipeline analysis

Bloomberg Intelligence – pharmaceutical sector financials

World Bank Health Indicators – healthcare expenditure by country

OECD Health Statistics – pharmaceutical consumption data

National health ministry reports from key markets (China NMPA, Brazil ANVISA, etc.)

These sources were used to collect prescription statistics, regulatory approval data, clinical efficacy studies, cardiovascular disease prevalence trends, pricing benchmarks, and competitive landscape analysis for Lisinopril, Ramipril, Enalapril, Benazepril, Fosinopril, Captopril, Moexipril, and other ACE inhibitor formulations across hypertension, heart failure, diabetic nephropathy, and myocardial infarction indications.

Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Product Development, heads of regulatory affairs, and commercial directors from makers of ACE inhibitors, generic pharmaceutical companies, and contract manufacturing organizations (CMOs) were examples of supply-side sources. Cardiologists, nephrologists, primary care physicians, hospital pharmacy directors, procurement leaders from hospital systems, retail pharmacy chains, and formulary decision-makers from managed care organizations were examples of demand-side sources.

Primary research validated market segmentation across drug types (single-agent vs. combination therapy), confirmed generic pipeline timelines and patent cliffs, and gathered insights on clinical adoption patterns, pricing erosion dynamics, reimbursement policies, and distribution channel shifts toward e-commerce and specialty pharmacies.

Primary Respondent Breakdown:

Table

Category Segmentation Percentage

By Company Tier Tier 1 (>USD 50B revenue) 38%

Tier 2 (USD 10B-50B revenue) 31%

By Designation C-level Executives 29%

Director Level 34%

Others (Managers, Specialists) 37%

By Region North America 32%

Europe 29%

Asia-Pacific 31%

Rest of World 8%

Market Size Estimation

Global market valuation was derived through revenue mapping and prescription volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across Lisinopril, Ramipril, Enalapril, Benazepril, Fosinopril, Captopril, Moexipril, and other ACE inhibitor molecules

Dosage form analysis across oral tablets, oral solutions, and intravenous formulations

Application segmentation across hypertension, heart failure, diabetic nephropathy, myocardial infarction, and chronic kidney disease

Distribution channel mapping across retail pharmacy, hospital pharmacy, e-commerce websites, and online drug stores

Analysis of reported and modeled annual revenues specific to ACE inhibitor portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (prescription volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.