5G Infrastructure Market (2026 – 2035)

Tamaño del mercado de infraestructura 5G, participación e informe de investigación por infraestructura de comunicación (redes de acceso de radio 5G, redes centrales 5G, transporte / XHaul (frontal, medio, back-haul), otra infraestructura), por banda de espectro (banda baja, 24 GHz), por arquitectura de red (no independiente (NSA), independiente (SA)), por tecnología de red central (redes definidas por software (SDN), virtualización de funciones de red (NFV), Computación de borde de acceso múltiple (MEC)), por vertical de usuario final (operadores de telecomunicaciones (redes públicas), manufactura e industria, electrónica de consumo, otros verticales (atención médica, energía, transporte)) y por región (América del Norte, Europa, América del Sur, Asia Pacífico, Medio Oriente y África): pronóstico de la industria hasta 2035.
ID: MRFR/ICT/9046-CR 128 Pages Aarti Dhapte Last Updated: September 15, 2026
5G Infrastructure Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)25.2%
2025 Market SizeUSD 16.8 Billion
2035 Market SizeUSD 159.5 Billion
Key Players
Huawei
Ericsson
Nokia
Samsung Networks
ZTE
Cisco
Opportunities
  • Open and Virtualized RAN Commercialization
  • Private 5G for Industrial Verticals
  • Non-Terrestrial Network Integration

5G Infrastructure Market Summary

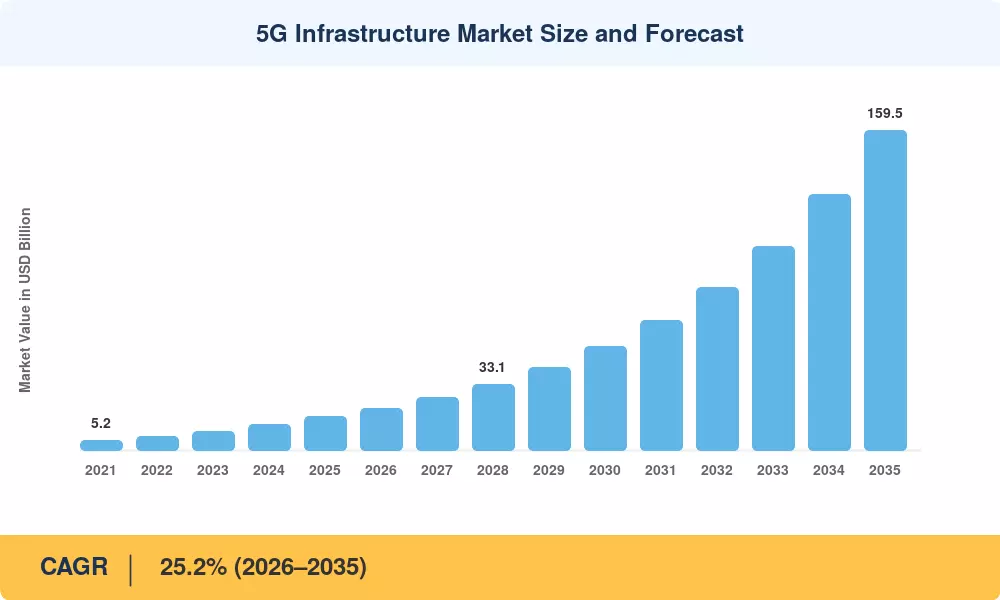
El Mercado de Infraestructura 5G alcanzó un estimado de 16.8 mil millones de USD en 2025 y se proyecta que crecerá de 21.1 mil millones de USD en 2026 a 159.5 mil millones de USD para 2035, reflejando una tasa de crecimiento anual compuesta del 25.2% a lo largo del período de pronóstico. Esta trayectoria agresiva está anclada en programas de asignación de espectro liderados por el gobierno: la FCC de EE. UU. subastó más de 8 mil millones de USD en licencias de espectro de banda C entre 2021 y 2024, y en compromisos de operadores que han superado colectivamente los 350 mil millones de USD a nivel mundial para el despliegue de redes 5G hasta 2030 [1].

El Mercado de Infraestructura 5G está transformando fundamentalmente cómo se diseñan, implementan y monetizan las redes de telecomunicaciones. Las arquitecturas de macro-celdas 4G LTE heredadas están dando paso a topologías de red densas y multicapa que combinan masivo MIMO, funciones centrales virtualizadas y enlaces de transporte alimentados por fibra. Los operadores de 48 países habían lanzado servicios comerciales 5G a finales de 2024, según la GSA, con capex dirigido a redes de acceso radioeléctrico, plataformas centrales independientes y actualizaciones de retroceso de alta capacidad [4].

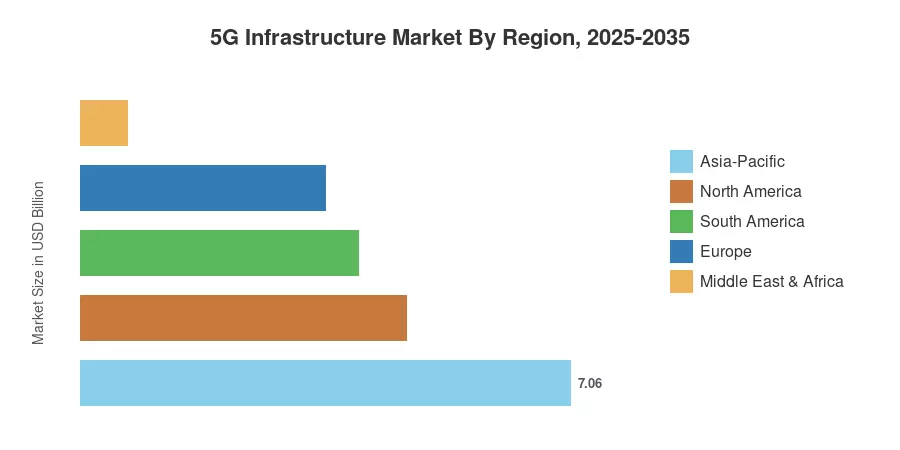
Asia-Pacífico tiene la mayor participación en el Mercado de Infraestructura 5G con aproximadamente el 42% de los ingresos globales, impulsada por el despliegue dirigido por el estado de China que instaló más de 3.5 millones de estaciones base a mediados de 2024. La región también registra el crecimiento más rápido, con un CAGR que supera el 27%. América del Norte tiene aproximadamente un 28% de participación, impulsada por el despliegue de espectro de banda media entre los tres principales operadores. Europa representa alrededor del 21%, con la armonización regulatoria bajo los objetivos del Década Digital de la UE acelerando la inversión. A medida que las redes 5G privadas ganan tracción empresarial y la convergencia satelital-terrestre madura, el Mercado de Infraestructura 5G está entrando en una fase de expansión sostenida y de varias décadas [6].


Principales Conclusiones del Informe

• Por Infraestructura de Comunicación

  • Redes de Acceso Radio 5G representaron el segmento de infraestructura dominante, con más del 46% de los ingresos totales del Mercado de Infraestructura 5G en 2025, ya que los operadores priorizan los despliegues de macro celdas exteriores y pequeñas celdas interiores.
  • La infraestructura de Transporte/XHaul se proyecta que registre un CAGR del 28.1% durante el período de pronóstico, reflejando la creciente demanda de conectividad de fronthaul y midhaul basada en fibra.
  • Las Redes Centrales 5G atrajeron 3.2 mil millones de USD en gastos durante 2025, a medida que los operadores migran hacia arquitecturas independientes y nativas de la nube.

• Por Banda de Espectro

  • El espectro de banda media (1–6 GHz) representó aproximadamente el 52% del Mercado de Infraestructura 5G por valor en 2025, sirviendo como el caballo de batalla de capacidad para la mayoría de los despliegues comerciales.
  • Las tenencias de banda baja continúan expandiendo el alcance de cobertura rural, con más del 85% de cobertura poblacional alcanzada en los mercados líderes para 2024.

• Por Región

  • Asia-Pacífico lidera el Mercado de Infraestructura 5G con una participación de ingresos del 42% y es simultáneamente la región de más rápido crecimiento con un CAGR proyectado del 27.3%.
  • América del Norte generó aproximadamente 4.7 mil millones de USD en gastos de infraestructura 5G durante 2025, respaldada por inversiones en banda C y mmWave.


Tamaño y Pronóstico del Mercado de Infraestructura 5G (2021–2035)

Las estimaciones de Market Research Future se derivan de una metodología de abajo hacia arriba que combina divulgaciones de capex de operadores, datos de envíos de proveedores, presentaciones regulatorias y pronósticos validados de terceros. Las cifras históricas reflejan el gasto real de la industria, mientras que los valores pronosticados aplican el CAGR calibrado del 25.2% con ajustes por picos cíclicos de capex, tiempos de subasta de espectro y hitos de migración tecnológica [1].
Tamaño y Pronóstico del Mercado de Infraestructura 5G
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Controladores

Controlador ~% Impacto en CAGR Relevancia Geográfica Cronología del Impacto
Subastas de espectro gubernamentales y mandatos nacionales de banda ancha 22–26% Global Corto plazo (≤2 años)
Maduración de la tecnología Massive MIMO y formación de haces 15–18% NA, APAC, Europa Mediano plazo (2–4 años)
Adopción de redes privadas 5G en empresas 12–15% NA, Europa, APAC Mediano plazo (2–4 años)
Acceso inalámbrico fijo como alternativa a la fibra 8–11% NA, MEA, SA Corto plazo (≤2 años)
Monetización de la segmentación de red y computación en la nube 10–14% Global Largo plazo (≥4 años)
Requisitos de conectividad para vehículos autónomos e Industria 4.0 7–10% APAC, Europa Largo plazo (≥4 años)
Integración satelital-terrestre (NTN) 5–8% Global Largo plazo (≥4 años)


Política de Espectro Gubernamental como Catalizador de Demanda

Los reguladores nacionales han liberado colectivamente más de 40 GHz de espectro para uso 5G desde 2019, creando la capa de capacidad fundamental de la que depende el Mercado de Infraestructura 5G. La subasta de la banda C de la FCC de EE. UU. (Subasta 107) generó por sí sola 81.2 mil millones de USD en ingresos —la mayor subasta inalámbrica de la historia— y obligó a los tres principales operadores a entrar en un ciclo de construcción agresivo para cumplir con los benchmarks de cobertura para diciembre de 2025 [1]. La subasta de espectro de India de 2022 recaudó 19 mil millones de USD y llevó a Jio y Airtel a comprometer más de 25 mil millones de USD en capex combinados hasta 2027 .

Massive MIMO y Sistemas de Antenas Avanzados

El cambio de configuraciones de antenas 2T2R y 4T4R a paneles Massive MIMO de 32T32R y 64T64R ha aumentado el rendimiento por sitio en un 5–10x mientras reduce el costo por bit en aproximadamente un 40%, según GSMA Intelligence . Estos sistemas de antenas son centrales para el Mercado de Infraestructura 5G porque permiten a los operadores servir corredores urbanos densos sin aumentos proporcionales en el número de sitios.

Redes Privadas 5G para Empresas

Las implementaciones privadas de 5G en manufactura, logística y energía crecieron un 68% interanual en 2024, según . Las asignaciones de espectro dedicadas —como las licencias locales de 3.7–3.8 GHz de Alemania y el marco local de 5G de Japón— han creado un segmento de mercado de infraestructura 5G distinto fuera de la demanda impulsada por los operadores tradicionales.

Expansión del Acceso Inalámbrico Fijo

T-Mobile y Verizon añadieron colectivamente más de 5.5 millones de suscriptores de FWA en EE. UU. durante 2024, convirtiendo el acceso inalámbrico fijo en uno de los casos de uso de 5G de más rápido crecimiento [9]. FWA impulsa la densidad de estaciones base incrementales y las actualizaciones de transporte, reforzando la tesis de crecimiento más amplia del Mercado de Infraestructura 5G en geografías suburbanas y rurales desatendidas.


Análisis del Impacto de las Restricciones

Los impactos de las restricciones a continuación son estimaciones direccionales que representan vientos en contra para la tasa de crecimiento del Mercado de Infraestructura 5G. No se restan linealmente del CAGR.

Restricción ~% Impacto Negativo en el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Carga alta de capex y deudas de los operadores –8 a –12% Global Corto plazo (≤2 años)
Restricciones geopolíticas a proveedores (prohibiciones de Huawei) –5 a –8% Europa, NA Mediano plazo (2–4 años)
Fragmentación del espectro y retrasos en la armonización –4 a –6% SA, MEA, Europa Mediano plazo (2–4 años)
Costos de energía y presiones de sostenibilidad –3 a –5% Europa, APAC Largo plazo (≥4 años)
Escasez de mano de obra calificada para la implementación –2 a –4% Global Corto plazo (≤2 años)


Tensión Financiera de los Operadores

Los compromisos acumulativos de capex 5G han llevado a varios operadores importantes a superar ratios de deuda neta a EBITDA de 3.0x, con Deutsche Telekom, Vodafone y Bharti Airtel citando restricciones en sus balances como un factor en el ritmo de implementación . Esta tensión financiera se traduce directamente en pedidos de infraestructura retrasados y ciclos de pago a proveedores extendidos en el Mercado de Infraestructura 5G.

Exclusiones Geopolíticas de Proveedores

La exclusión de equipos de Huawei y ZTE de las redes en el Reino Unido, Suecia y varios estados miembros de la UE ha forzado programas de "desgarre y reemplazo" que costaron un estimado de 3.3 mil millones de EUR en conjunto, mientras que simultáneamente restringe la competencia entre proveedores y aumenta los costos unitarios de alternativas conformes [14]. Estas restricciones comprimen los márgenes a lo largo de la cadena de suministro del Mercado de Infraestructura 5G y ralentizan los plazos de implementación.

Desafíos del Consumo de Energía

Una sola estación base 5G consume aproximadamente 3.5 veces la energía de su predecesora 4G, según la GSMA. Con los precios de la energía en Europa manteniéndose elevados después de 2022, los operadores han comenzado a implementar modos de sueño en la red y a exigir unidades de radio más eficientes energéticamente a los proveedores, añadiendo complejidad de diseño al Mercado de Infraestructura 5G .


5G Infrastructure Market Opportunities

Comercialización de RAN Abierto y Virtualizado

El Mercado de Infraestructura 5G está viendo un nuevo panorama competitivo, con arquitecturas de acceso radio disgregadas que están trayendo proveedores de software nativo de la nube e integradores de sistemas al mercado, junto a los OEMs de equipos convencionales. Más de 30 operadores se han comprometido con los requisitos de la Alianza O-RAN, y la red completamente virtualizada de Rakuten en Japón ha demostrado que tanto las instalaciones en terrenos existentes como las nuevas pueden lograr ahorros de costos del 30–40% en comparación con soluciones integradas[18].


5G Privado para Verticales Industriales

Las plantas de fabricación, puertos, operaciones mineras y centros logísticos están adoptando redes 5G dedicadas para vehículos guiados automatizados, gemelos digitales e inspección de calidad en tiempo real. Se estima que la oportunidad global de redes 5G privadas superará los 12 mil millones de USD para 2030, abriendo un canal adyacente de alto margen para el Mercado de Infraestructura 5G.


Integración de Redes No Terrestres

La Liberación 17 de 3GPP introdujo la estandarización de la integración satelital con los estándares 5G, permitiendo la comunicación híbrida terrestre-satelital. Los MNOs, SpaceX, AST SpaceMobile y Lynk Global están colaborando para proporcionar conectividad 5G a ubicaciones marítimas, de aviación y rurales profundas, un vacío atendible y desatendido que el Mercado de Infraestructura 5G aún no ha abordado a gran escala[12].


Despliegues de Salto en Mercados Emergentes

Los países de África subsahariana, el sudeste asiático y América Latina están viendo el 5G como un medio para saltar por completo la banda ancha fija. Nigeria, Indonesia y Colombia finalizaron las asignaciones iniciales de espectro 5G en 2023-2024, generando demanda en terrenos nuevos en el Mercado de Infraestructura 5G, que se espera esté valorado entre 8 y 10 mil millones de USD para 2030.


Red como Servicio y Monetización de Datos

Los operadores se están reposicionando de vendedores de conectividad a proveedores de plataformas, aprovechando el corte de red y los marcos de exposición de API (CAMARA/GSMA Open Gateway) para vender niveles de calidad de servicio diferenciados. Este cambio podría desbloquear 15 mil millones de USD en ingresos empresariales incrementales para 2032 y reconfigurar fundamentalmente cómo fluye el valor a través del Mercado de Infraestructura 5G.


5G Infrastructure Market Future Outlook

Operaciones de Red Nativas de IA

La inteligencia artificial está pasando de ser una superposición de optimización a un principio de diseño central para las redes 5G. Las redes auto-optimizadas (SON) y la dirección de tráfico impulsada por IA reducirán los gastos operativos en un 25–30% para 2030, según Ericsson [20]. El Mercado de Infraestructura 5G valorará cada vez más las plataformas con capacidades de aprendizaje automático integradas para el mantenimiento predictivo, la detección de anomalías y la gestión de energía.

Economía de Red como Plataforma

Los operadores están evolucionando de propietarios de infraestructura a proveedores de plataformas, exponiendo capacidades de red — garantías de latencia, servicios de localización, calidad bajo demanda — a través de APIs estandarizadas. La iniciativa Open Gateway de la GSMA, respaldada por más de 60 grupos de operadores que representan el 75% de las conexiones móviles globales, posiciona al Mercado de Infraestructura 5G en el centro de una nueva economía de aplicaciones .

Eficiencia Energética y Mandatos de Sostenibilidad

Las redes 5G deben reconciliar el creciente volumen de tráfico con los compromisos de descarbonización. El objetivo de la GSMA para que la industria móvil alcance emisiones netas cero para 2050 está impulsando la demanda de estaciones base que recojan energía, soluciones de refrigeración líquida y sitios alimentados por energías renovables . Los proveedores que integren la sostenibilidad en su hoja de ruta de hardware capturarán una parte desproporcionada del Mercado de Infraestructura 5G a lo largo de la década de 2030.

Convergencia con Programas de Investigación 6G

Si bien el despliegue de 5G sigue siendo el principal motor de ingresos, los primeros programas de I+D de 6G — Hexa-X-II de la UE, el Consorcio de Promoción Beyond 5G de Japón y la iniciativa RINGS de la NSF de EE. UU. — están influyendo en las decisiones de arquitectura del Mercado de Infraestructura 5G a largo plazo [21]. Las inversiones en superficies inteligentes reconfigurables, espectro sub-THz y simulaciones de redes gemelas digitales se superpondrán con los despliegues de 5G-Avanzado hasta 2035.


Análisis de la Participación de Mercado Regional

Región Métrica Clave Temas de Inversión Primarios
Asia-Pacífico 42% de participación en ingresos (2025) Despliegue masivo liderado por el estado; 5G privado; FWA
América del Norte USD 4.7B (2025) Densificación de banda media; 5G empresarial; FWA
Europa 21% de participación en ingresos (2025) Diversificación de proveedores; pilotos de Open RAN
América del Sur CAGR 23.8% (2026–2035) Despliegue en terrenos vírgenes; subastas de espectro
Medio Oriente y África USD 0.67B (2025) Iniciativas de ciudades inteligentes; FWA para banda ancha
Total USD 16.8B (2025) —

El Mercado de Infraestructura 5G exhibe una variación regional pronunciada impulsada por la madurez de la política de espectro, la salud financiera de los operadores y los perfiles de demanda industrial. Asia-Pacífico lidera tanto en gasto absoluto como en velocidad de crecimiento, mientras que América del Norte mantiene el mayor ingreso promedio por estación base [6].


América del Norte

País Métrica Clave Motor Clave
Estados Unidos 78% de la participación regional Despliegues de banda C y mmWave
Canadá CAGR 24.1% Despliegue de espectro de 3500 MHz
México USD 0.21B (2025) Expansión del marco regulatorio del IFT


Estados Unidos impulsa el Mercado de Infraestructura 5G de América del Norte, con T-Mobile, AT&T y Verizon desplegando colectivamente más de 250,000 sitios celulares compatibles con 5G para finales de 2024 [1]. Los tres operadores nacionales de Canadá comenzaron los despliegues de 3500 MHz tras la subasta de ISED en 2021, mientras que América Móvil de México lanzó 5G comercial en áreas metropolitanas seleccionadas durante 2023.

Europa

País Métrica Clave Motor Clave
Alemania 26% de la participación regional Demanda de 5G privado de la Industria 4.0
Reino Unido CAGR 24.6% Programa de Red Rural Compartida
Francia USD 0.48B (2025) Mandato de despliegue de 3.4–3.8 GHz
Italia 14% de la participación regional Compartición de red TIM-Vodafone
España CAGR 23.2% Asignaciones del Fondo de Recuperación de la UE
Países Nórdicos USD 0.31B (2025) Migración temprana de núcleo independiente
Rusia 6% de la participación regional Sustitución de importaciones para equipos RAN
Resto de Europa CAGR 22.8% Objetivos de la Década Digital de la UE 2030


El Mercado de Infraestructura 5G de Europa está moldeado por el objetivo de la Década Digital de la UE de proporcionar cobertura 5G a todas las áreas pobladas para 2030 [15]. Las licencias locales de espectro 5G de Alemania han impulsado más de 250 despliegues de redes privadas en la fabricación automotriz y química, mientras que el programa de Red Rural Compartida del Reino Unido está asignando GBP 1 mil millones en fondos públicos para cerrar las brechas de cobertura rural.

Asia-Pacífico

País Métrica Clave Motor Clave
China 56% de la participación regional Programa de despliegue masivo liderado por el MIIT
India CAGR 31.5% Aceleración de capex de Jio y Airtel
Japón USD 1.12B (2025) Integración de 5G local y NTN
Corea del Sur 15% de la participación regional El mercado 5G comercial más temprano a nivel global
ASEAN CAGR 28.9% Lanzamientos en Filipinas, Tailandia, Vietnam
Resto de Asia-Pacífico USD 0.34B (2025) Densificación en Australia y Nueva Zelanda


China domina el Mercado de Infraestructura 5G de Asia-Pacífico a través de la coordinación directa del gobierno entre el MIIT y los operadores estatales China Mobile, China Telecom y China Unicom . India emergió como el mercado 5G de más rápido crecimiento del mundo en 2023–2024, con Reliance Jio desplegando más de 100,000 estaciones base dentro de los 12 meses posteriores a su lanzamiento en octubre de 2022.

América del Sur

País Métrica Clave Motor Clave
Brasil 62% de la participación regional Compromisos de subasta de 3.5 GHz de Anatel
Argentina CAGR 22.4% Marco de espectro de ENACOM
Resto de América del Sur USD 0.12B (2025) Despliegues iniciales en Chile, Colombia


Brasil ancla el Mercado de Infraestructura 5G de América del Sur tras su histórica subasta de espectro de 2021 que recaudó BRL 47.2 mil millones e impuso obligaciones de cobertura que se extienden a municipios desatendidos para 2029 . Argentina y Chile han iniciado consultas sobre espectro 5G, aunque la volatilidad macroeconómica continúa moderando el apetito de inversión de los operadores.

Medio Oriente y África

País Métrica Clave Motor Clave
Arabia Saudita 34% de la participación regional Pilar de infraestructura digital de la Visión 2030
EAU CAGR 26.1% Objetivos de cobertura nacional de Etisalat y du
Sudáfrica USD 0.09B (2025) Liberación de espectro de ICASA
Egipto CAGR 24.3% Marco de licencias de NTRA
Resto de MEA 18% de la participación regional Pruebas iniciales de 5G en Nigeria, Kenia


Arabia Saudita y los EAU lideran el Mercado de Infraestructura 5G de MEA, con STC y Etisalat logrando ambos más del 50% de cobertura poblacional para mediados de 2024. La subasta de espectro retrasada de Sudáfrica, completada en marzo de 2022, desbloqueó la inversión en 5G por parte de MTN y Vodacom, mientras que Nigeria emitió licencias provisionales de 5G a MTN y Mafab a finales de 2021 .


Mercado de Infraestructura 5G por Región, 2025-2035

5G Infrastructure Market Segmentation

Por Infraestructura de Comunicación

Segmento Métrica Clave Motor Principal de Demanda
Redes de Acceso Radio 5G 46% de participación (2025) Densificación de sitios macro y de pequeñas celdas
Redes de Núcleo 5G CAGR 27.8% Migración a núcleo independiente
Transporte / XHaul (Frontal, Medio, Retorno) USD 2.9B (2025) Actualizaciones de transporte de fibra e IP
Otra Infraestructura 8% de participación (2025) Sistemas de energía, infraestructura de sitios


Las Redes de Acceso Radio 5G dominan el Mercado de Infraestructura 5G porque cada mejora incremental en cobertura o capacidad comienza en la capa de radio. Los operadores gastaron mucho en paneles MIMO masivos 64T64R y celdas pequeñas integradas durante 2023–2025, con Ericsson, Huawei y Nokia capturando la mayoría de los envíos globales de RAN . La actualización de arquitecturas no independientes a independientes está llevando ahora a las Redes de Núcleo 5G al primer plano de las hojas de ruta de los operadores, ya que las plataformas de núcleo nativas en la nube y en contenedores desbloquean flujos de ingresos de segmentación de red y computación en el borde.

La infraestructura de Transporte y XHaul es el segmento de infraestructura de más rápido crecimiento por CAGR, impulsada por la necesidad de conectar densos grupos de pequeñas celdas con enlaces de fronthaul de alta capacidad. La óptica coherente, la red sensible al tiempo y las tecnologías PON de próxima generación son habilitadores críticos, y el Mercado de Infraestructura 5G está viendo a proveedores de fibra como Corning y CommScope acelerar los envíos para satisfacer la demanda [4].

Por Banda de Espectro

Segmento Métrica Clave Motor Principal de Demanda
Banda Media (1–6 GHz) 52% de participación (2025) Equilibrio de capacidad y cobertura para urbano/suburbano
Banda Baja (< 1 GHz) USD 2.3B (2025) Penetración rural e interior
Banda Alta / mmWave (> 24 GHz) CAGR 29.4% Despliegues ultra-densos en lugares y FWA


El espectro de banda media es la columna vertebral del Mercado de Infraestructura 5G global, combinando suficiente ancho de banda para velocidades de múltiples gigabits con características de propagación que soportan la cobertura de macro-celdas. El rango de 3.3–3.8 GHz ha surgido como el punto óptimo armonizado globalmente, con más de 170 operadores en todo el mundo que poseen licencias 5G de banda media .

Por Arquitectura de Red

Segmento Métrica Clave Motor Principal de Demanda
No Independiente (NSA) 58% de participación (2025) Aprovecha la inversión existente en núcleo 4G
Independiente (SA) CAGR 30.2% Permite segmentación, borde, casos de uso de baja latencia


Los despliegues no independientes aún representan la mayoría del Mercado de Infraestructura 5G por base instalada, ya que la mayoría de los operadores inicialmente superpusieron 5G NR en sus núcleos EPC 4G existentes. Sin embargo, la arquitectura independiente es el vector de crecimiento futuro, y operadores como T-Mobile, Rakuten y Reliance Jio han demostrado las ventajas operativas y de ingresos de un núcleo basado en servicios y nativo en la nube .

Por Vertical de Usuario Final

Segmento Métrica Clave Motor Principal de Demanda
Operadores de Telecomunicaciones (Redes Públicas) 71% de participación (2025) Servicios de banda ancha para consumidores y empresas
Manufactura & Industrial CAGR 32.6% 5G privado para la Industria 4.0
Electrónica de Consumo USD 0.8B (2025) CPE, módems FWA, puntos de acceso móviles
Otros Verticales (Salud, Energía, Transporte) 9% de participación (2025) Comunicaciones críticas para la misión


Los operadores de telecomunicaciones siguen siendo los principales compradores en el Mercado de Infraestructura 5G, canalizando capex hacia redes macro públicas y plataformas de capacidad mayorista. Los verticales de manufactura e industrial representan la categoría de usuario final de más rápido crecimiento a medida que las empresas despliegan redes 5G dedicadas para automatización de procesos robóticos, navegación AGV y control de calidad predictivo [11].


Comparación Competitiva

El mercado de infraestructura 5G exhibe una alta concentración, con los cinco principales proveedores — Huawei, Ericsson, Nokia, Samsung y ZTE — capturando un estimado del 78–83% de los ingresos globales de RAN. El Índice de Herfindahl-Hirschman (HHI) para el segmento de RAN se sitúa por encima de 1,800, lo que indica un mercado moderadamente concentrado con barreras significativas de entrada en torno a patentes esenciales para estándares, capacidades de integración y relaciones con operadores [22].

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Infraestructura 5G Posicionamiento Estratégico
Huawei ~28–32% RAN de extremo a extremo, núcleo y transporte Líder a escala global; dominante en APAC/MEA
Ericsson ~22–26% RAN, núcleo en la nube, plataformas de orquestación Proveedor premium en NA y Europa
Nokia ~14–18% RAN, núcleo, transporte basado en FP5 Fuerte en 5G empresarial y privado
Samsung Networks ~8–11% vRAN, MIMO masivo, Open RAN Retador con victorias en NA de nivel 1
ZTE ~7–10% RAN, núcleo, transporte óptico Competitivo en costos; fuerte en China y mercados emergentes
Cisco ~3–5% Enrutamiento de núcleo, transporte, SD-WAN Convergencia de redes empresariales
NEC ~2–4% Open RAN, celdas pequeñas, transporte Integrador clave de sistemas Open RAN
Qualcomm ~2–4% Chipsets de banda base, módulos mmWave Proveedor fundamental de silicio e IP
Mavenir ~1–2% Núcleo nativo en la nube, software Open RAN Proveedor de software puro
Fujitsu ~1–2% Unidades de radio compatibles con O-RAN, transporte Proveedor de hardware Open RAN de nicho


Noticias y desarrollos recientes

  • Ericsson (4 de diciembre de 2023): Firmó un acuerdo de modernización de red por USD 14 mil millones a varios años con AT&T que cubre sistemas de radio listos para Open RAN y despliegue de núcleo de doble modo nativo en la parte contigua de los Estados Unidos .


  • Departamento de Defensa de EE. UU. (mayo de 2023): Se otorgaron contratos por USD 600 millones para bancos de pruebas de 5G en cinco instalaciones militares, centrándose en el uso compartido dinámico del espectro y aplicaciones tácticas en el borde [1].


Mercado de infraestructura 5G Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Infraestructura 5G cubriendo RAN, núcleo, transporte, espectro, arquitectura y verticales de usuarios finales
Período de Estudio 2021–2035
CAGR 25.2% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 16.8B (2025); USD 21.1B (2026); USD 159.5B (2035)
Segmentos de Más Rápido Crecimiento Arquitectura de núcleo independiente (CAGR 30.2%); Usuario final de fabricación (CAGR 32.6%)
Empresas Perfiladas Huawei, Ericsson, Nokia, Samsung, ZTE, Cisco, NEC, Qualcomm, Mavenir, Fujitsu
Moneda de Valoración USD (precios constantes de 2025)

Preguntas frecuentes

¿Cómo crea el slicing de red nuevas fuentes de ingresos para los operadores más allá de la conectividad básica?
El slicing de red permite a los operadores vender niveles de rendimiento garantizados — baja latencia para sistemas autónomos, alta capacidad para XR — como productos premium a través de APIs programables . Esto transforma la infraestructura en una plataforma de ingresos multi-tenant.
¿Cuáles son las principales diferencias de adquisición entre seleccionar proveedores de RAN integrados versus desagregados?
Los proveedores integrados ofrecen una gestión del ciclo de vida simplificada pero bloquean a los operadores en hojas de ruta de un solo proveedor. Las alternativas desagregadas reducen los costos de hardware en un 30–40% mientras aumentan la complejidad de integración y requieren orquestación de múltiples proveedores [18].
¿Cómo afectan las restricciones geopolíticas de proveedores al costo total de propiedad para los operadores europeos?
Los mandatos de reemplazo añaden entre 500,000 y 800,000 EUR por sitio afectado en costos de eliminación, reintegración y pruebas [14]. Los grupos de proveedores restringidos también reducen la presión competitiva sobre los precios, inflando los presupuestos de adquisición a largo plazo.
¿Qué papel juega la computación en el borde en la justificación de la inversión en infraestructura 5G para las empresas?
Los nodos de borde co-localizados en sitios de celdas reducen la latencia de ida y vuelta por debajo de 10 ms, permitiendo la automatización industrial en tiempo real y análisis de video [11]. Esta garantía de latencia es la principal propuesta de valor que las empresas no pueden replicar con Wi-Fi o 4G.
¿Cómo deberían los operadores evaluar el compromiso financiero entre la densificación de macro-celdas y el despliegue de celdas pequeñas?
Las macro celdas cuestan entre 150,000 y 250,000 USD por sitio pero cubren varios kilómetros cuadrados. Las celdas pequeñas cuestan entre 10,000 y 30,000 USD cada una pero requieren de 10 a 20 veces más unidades para una cobertura equivalente, haciendo que las áreas urbanas densas sean la opción económica principal .
¿Qué banda de espectro debería priorizar una empresa al desplegar una red privada 5G?
La banda media (3.3–3.8 GHz) ofrece el mejor equilibrio entre radio de cobertura y rendimiento para redes privadas a escala de campus . La banda baja proporciona un alcance más amplio pero capacidad insuficiente para cargas de trabajo de automatización industrial.
¿Cómo cambiarán los requisitos de actualización de infraestructura para los operadores existentes con 5G-Advanced (Release 18)?
La Release 18 introduce IoT ambiental, interfaz de aire nativa de IA y posicionamiento mejorado sin requerir un reemplazo completo de hardware [12]. Las actualizaciones de software a las plataformas de núcleo SA existentes capturarán la mayoría de las capacidades, limitando el capex incremental.
Autor
Autor Author Profile Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.
Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Global Diameter Signaling Market
Estudio de caso
Information and Communications Technology
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.



















