3D Cell Culture Market (2026 - 2035)

Informe de Investigación del Mercado de Cultivo Celular 3D: Tamaño, Participación, Análisis de Tendencias por Aplicaciones (Descubrimiento de Fármacos, Pruebas de Toxicología, Medicina Regenerativa, Investigación del Cáncer), por Técnica (Cultivo de Esferoides, Órgano en un Chip, Microfluídica, Sistemas de Bioreactores), por Uso Final (Empresas Farmacéuticas, Empresas de Biotecnología, Institutos de Investigación Académica, CROs), por Producto (Reactivos, Instrumentos, Servicios) y por Regional (América del Norte, Europa, América del Sur, Asia-Pacífico, Medio Oriente y África) - Perspectivas de Crecimiento y Pronóstico de la Industria 2025 a 2035

Forecast Period
2026-2035
CAGR
14.2%
2025 Market Size
USD 2.19 Billion
2035 Market Size
USD 8.26 Billion
Healthcare ● Updated September 11, 2026 Report ID: MRFR/HC/4472-CR | Pages: 200 | Author: Rahul Gotadki, Satyendra Maurya

3D Cell Culture Market Summary

El Mercado de Cultivo Celular 3D cerró 2025 en USD 2.19 mil millones y entra en su ventana de pronóstico en USD 2.50 mil millones en 2026, subiendo a USD 8.26 mil millones para 2035 con una CAGR del 14.2%. Dos catalizadores explican la aceleración. La Ley de Modernización de la FDA 2.0, firmada en diciembre de 2022, eliminó el requisito legal de pruebas en animales en nuevas solicitudes de medicamentos, y la Hoja de Ruta de la agencia para Reducir las Pruebas en Animales, publicada en abril de 2025, formalizó los datos de órganos en chip y organoides como evidencia aceptable [1][2]. El capital siguió a la política: los NIH se comprometieron con aproximadamente USD 95 millones a través de su iniciativa Complement Animal Research In Experimentation en el FY2025 [3].

Los laboratorios están retirando placas de monocapa bidimensional y inserts Transwell a un ritmo que pocos pronosticaron hace cinco años. El plástico plano simplemente no puede reproducir gradientes de oxígeno, rigidez de matriz o señalización paracrina, y los líderes de I+D farmacéutica se han cansado de los fracasos de Fase II atribuidos a datos preclínicos no representativos. Las placas de ultra-bajo apego, matrices de hidrogel, sistemas de levitación magnética y chips microfluídicos perfundidos ahora ocupan espacio en el banco que antes estaba reservado para matraces. Horizon Europe asignó EUR 34 millones a clústeres de metodologías no animales entre 2023 y 2025, reforzando el cambio en el lado europeo [4].

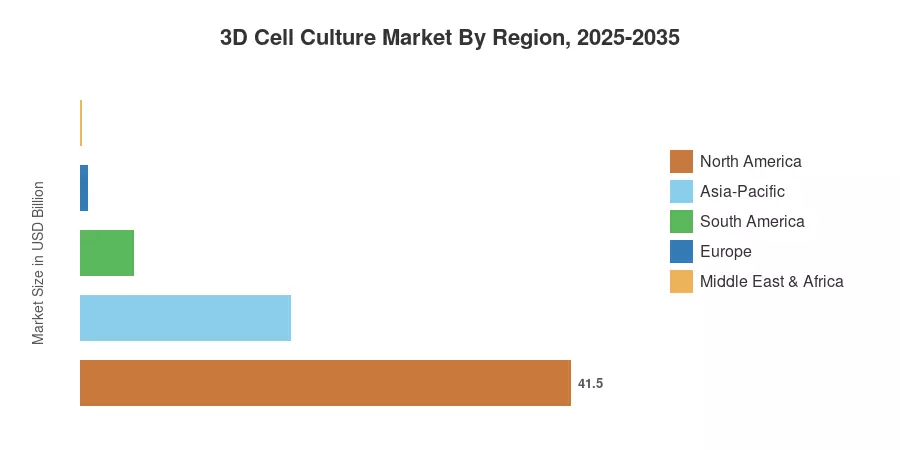
América del Norte posee el 41.5% de los ingresos globales, anclada por un clúster inusualmente denso de compradores de biotecnología en Boston y el Área de la Bahía. Asia-Pacífico crece más rápido con una CAGR del 17.8%, impulsado por la creciente base de CRO en China y la cartera de biosimilares en India. Europa sigue a América del Norte con un 27.0% de participación, donde el impulso regulatorio en lugar del gasto bruto en I+D establece el ritmo. La década que viene pertenece a plataformas que combinan fidelidad biológica con un rendimiento listo para la automatización.


Principales Conclusiones del Informe

• Por Tecnología

  • Las Plataformas Basadas en Andamios mantienen la mayor posición tecnológica en el Mercado de Cultivo Celular 3D con un 39.2% de participación en los ingresos en 2025
  • Los Sistemas de Órganos en Chip Basados en Microfluídica presentan la CAGR tecnológica más pronunciada con un 19.4% hasta 2035
  • Las Plataformas Sin Andamios generaron USD 0.61 mil millones en ingresos en 2025

• Por Aplicación


  • La Investigación del Cáncer y el Cribado de Medicamentos Oncológicos representan el 36.8% de los ingresos por aplicación.
  • Medicina Regenerativa y Ingeniería de Tejidos se expande a una CAGR del 18.1%, la pista de aplicación más rápida en el Mercado de Cultivo Celular 3D.


• Por Región

  • América del Norte lidera con un 41.5% de participación global
  • Asia-Pacífico presenta una CAGR regional del 17.8%
  • Europa contribuyó con USD 0.59 mil millones en 2025


Tamaño del Mercado y Pronóstico (2021–2035)

Las cifras a continuación combinan el mapeo de ingresos de proveedores de abajo hacia arriba a través de aproximadamente 140 proveedores con la validación de arriba hacia abajo contra los presupuestos de I+D farmacéutica, los desembolsos de subvenciones publicados y los datos aduaneros sobre consumibles. Los años históricos reflejan divulgaciones auditadas donde están disponibles; los años de pronóstico aplican modelado de elasticidad de demanda calibrado a la base de instrumentos instalados del Mercado de Cultivo Celular 3D y ciclos de reorden de consumibles.
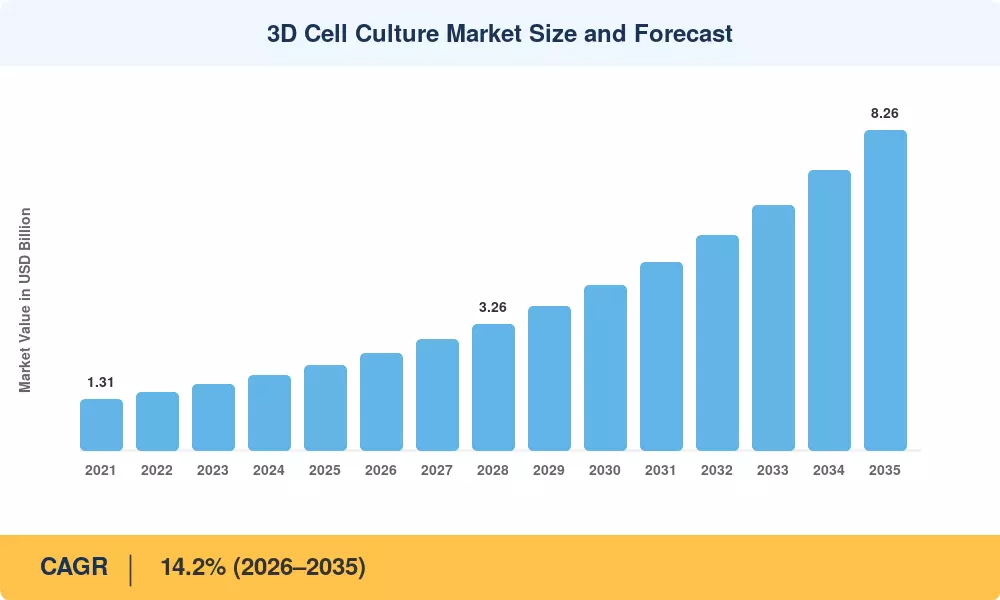
Tamaño y Pronóstico del Mercado de Cultivo Celular 3D
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Análisis del Impacto de los Conductores

Conductor ~% Impacto en CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Aceptación regulatoria de datos no animales 3.4 Global Corto plazo (2–4 años)
Costos de deserción de medicamentos oncológicos 2.9 América del Norte, Europa Corto plazo (≤2 años)
Expansión de la financiación pública para la investigación 2.2 América del Norte, Europa Corto plazo (2–4 años)
Compatibilidad de automatización de laboratorio 1.8 Global Corto plazo (2–4 años)
Crecimiento del pipeline de medicina regenerativa 1.6 Asia-Pacífico, América del Norte Largo plazo (≥4 años)
Penetración de subcontratación de CRO 1.4 Asia-Pacífico Corto plazo (≤2 años)
Biobanco de modelos derivados de pacientes 1.1 Europa, América del Norte Largo plazo (≥4 años)


Aceptación Regulatoria de Evidencia No Animal

Los patrocinadores ya no enfrentan un mandato legal de pruebas en animales en los Estados Unidos. La hoja de ruta de la FDA de abril de 2025 nombró datos de órganos en chip y organoides entre las alternativas calificadas para programas de anticuerpos monoclonales, y la agencia señaló que ciertos estudios en animales podrían convertirse en la excepción en lugar de la norma en un plazo de tres a cinco años [2]. Europa avanzó en paralelo: la respuesta de la Comisión Europea de 2023 a la iniciativa "Salvar Cosméticos Libres de Crueldad" se comprometió a una hoja de ruta para eliminar las pruebas en animales en la evaluación de la seguridad química [4]. Los equipos de adquisiciones interpretaron estas señales como un permiso para capitalizar equipos que anteriormente habían tratado como discrecionales.

La Economía de la Deserción en Etapas Avanzadas

Aproximadamente el 90% de los candidatos a medicamentos que ingresan a ensayos clínicos fracasan, y Tufts CSDD coloca el costo capitalizado por terapia aprobada cerca de USD 2.6 mil millones [8]. La oncología es la que peor se comporta. Un solo fracaso evitado en la Fase II financia varios años de gastos en plataformas, razón por la cual los programas de cáncer se convirtieron en los primeros adoptantes y aún anclan la base de ingresos del Mercado de Cultivo Celular 3D.

Financiación Pública como Suelo de Demanda

La iniciativa CARE de los NIH dirigió aproximadamente USD 95 millones en el año fiscal 2025 hacia modelos de investigación basados en humanos, mientras que los NC3Rs en el Reino Unido desembolsaron aproximadamente GBP 11 millones en sus rondas de subvenciones de 2024 [3][11]. El dinero de las subvenciones compra instrumentos y consumibles directamente, aislando la demanda académica de los ciclos presupuestarios farmacéuticos.

Compatibilidad de Automatización

La adopción se estancó durante años porque los esferoides resistían el manejo estándar de líquidos. Las placas de huella SBS, la imagen automatizada con apilamiento confocal en z, y el intercambio robótico de medios resolvieron gran parte de esa fricción. Los proveedores que informaron sobre SKU listos para automatización aumentaron las tasas de consumo en un estimado del 22% entre 2023 y 2025 [9].


Análisis del Impacto de las Restricciones

Los impactos de las restricciones son estimaciones de arrastre direccional. Describen el crecimiento suprimido en relación con un escenario sin restricciones y no se restan linealmente del CAGR reportado del Mercado de Cultivo Celular 3D.

Restricción ~% Arrastre sobre el CAGR Relevancia Geográfica Línea de Tiempo del Impacto
Gaps en la reproducibilidad y estandarización de ensayos -2.6 Global Mediano plazo (2–4 años)
Costo por punto de datos versus métodos 2D -2.1 Asia-Pacífico, América del Sur Corto plazo (≤2 años)
Variabilidad en el suministro de matriz extracelular -1.5 Global Mediano plazo (2–4 años)
Escasez de operadores calificados -1.2 Medio Oriente y África, América del Sur Largo plazo (≥4 años)
Caminos de calificación regulatoria fragmentados -0.9 Europa, Asia-Pacífico Largo plazo (≥4 años)


La Reproducibilidad Sigue Siendo el Problema Principal

La variabilidad de lote a lote en extractos de membrana basal de origen animal produce cifras de coeficiente de variación que rutinariamente superan el 25% entre laboratorios, en comparación con menos del 10% para ensayos de monocapa validados [12]. Los reguladores quieren paquetes de calificación; la calificación requiere reproducibilidad; la reproducibilidad requiere matrices sintéticas definidas que cuestan más y se comportan de manera diferente. Varios patrocinadores han pausado la estandarización de plataformas a la espera de una orientación más clara de ISO y ASTM.

Costo por Punto de Datos

Los consumibles para un chip perfundido tienen un costo entre cuatro y nueve veces el de una pantalla equivalente basada en placas [13]. Los grupos académicos con restricciones presupuestarias en economías emergentes optan por flujos de trabajo híbridos, realizando cribados amplios en 2D y confirmando de manera más específica en 3D. Ese comportamiento limita los volúmenes unitarios incluso donde el entusiasmo científico es alto.

Escasez de Talento

Operar sistemas microfisiológicos exige alfabetización en fluidos, habilidades de análisis de imágenes y experiencia en manejo de tejidos que rara vez se agrupan en una sola contratación. Los datos de encuestas sugieren que el tiempo medio para cubrir tales roles supera los cinco meses en Europa y América del Norte [15].


3D Cell Culture Market Opportunities

Avatares Tumorales Derivados de Pacientes para la Selección de Tratamientos

Los organoides derivados de pacientes se están utilizando en laboratorios clínicos para predecir la respuesta a la quimioterapia antes del tratamiento, y demuestran tasas de concordancia superiores al 80% en cohortes de cáncer colorrectal [6]. El problema no es la biología. Es el reembolso. Cuando se abre un camino CPT, la oncología de precisión funcional toma un ensayo de investigación y lo convierte en un ítem de diagnóstico.


Localización en Mercados Emergentes

Tanto el Departamento de Biotecnología en India como la financiación provincial de ciencia en China han apuntado a la capacidad de bioreactivos indígenas. La fabricación local de hidrogeles y plásticos de bajo anclaje podría reducir el costo entregado en un 30-40% en toda la región de Asia-Pacífico y desbloquear la demanda académica en América del Sur que ahora está fuera de precio.


Monetización de Datos y Modelo como Servicio

Los proveedores con miles de curvas de respuesta a fármacos de organoides anotadas en sus bolsillos las están empaquetando como conjuntos de datos por suscripción para equipos de farmacología computacional. Las ventas de datos recurrentes tienen márgenes similares a los del software y eliminan la dependencia de los ciclos de reemplazo de instrumentos.


Consorcios de Calificación Regulatoria

Un chip hepático o cardíaco calificado por un consorcio precompetitivo es cofinanciado, por lo que la carga de varios millones de dólares se comparte entre los patrocinadores. Tales actividades ya están coordinadas por los grupos de trabajo del Consorcio IQ, y las calificaciones iniciales permitirían una adquisición más amplia [16].


Fábricas de Organoides Automatizadas

Las organizaciones de investigación por contrato que construyen suites de producción de organoides totalmente automatizadas pueden servir a biotecnologías de mediana capitalización que carecen de capacidad interna. El arrendamiento de capacidad convierte el gasto de capital en un margen de servicio.


3D Cell Culture Market Future Outlook

Emparejamiento Computacional

Los modelos de aprendizaje automático entrenados en imágenes de alto contenido de organoides están comenzando a superar a los evaluadores humanos en puntos finales morfológicos. Los proveedores que envían software de análisis junto con hardware capturarán un valor desproporcionado, porque el cuello de botella se ha trasladado de generar biología tridimensional a interpretarla a gran escala [9].

Economía de Plataforma Liderada por Consumibles

Los márgenes de los instrumentos se comprimen a medida que la competencia se intensifica; los consumibles y matrices no. Se espera que la mezcla de ingresos dentro del Mercado de Cultivo Celular 3D se incline hacia las ventas recurrentes de reactivos, reflejando la transición de cuchilla y rasuradora que remodeló la citometría de flujo y la secuenciación durante la última década.

Convergencia Regulatoria

La participación de la FDA, EMA y PMDA en discusiones de ICH sobre métodos no animales sugiere un eventual reconocimiento mutuo de datos de calificación. La convergencia eliminaría el gasto de validación duplicado, que los patrocinadores actualmente estiman en un 30-40% del costo total de calificación [16][18].

Fabricación en Lugar de Investigación

La medicina regenerativa cambia el perfil del comprador de investigadores principales a ingenieros de procesos. La fabricación de terapia celular requiere andamios de grado GMP y sistemas de biorreactores cerrados en volúmenes que los presupuestos de investigación nunca demandaron, y la cartera global de terapia celular y génica superó los 2,000 programas activos entrando en 2025 [10].


Análisis de Participación de Mercado Regional

Región Métrica Temas de Inversión Primarios
América del Norte 41.5% de participación Aceptación regulatoria, cribado oncológico, modernización de automatización
Europa USD 0.59 Mil millones (2025) Reducción de métodos con animales, consorcios académicos, estandarización de matrices
Asia-Pacífico 17.8% CAGR Capacidad de CRO, fabricación de reactivos nacionales, biosimilares
América del Sur 4.5% de participación Modernización académica, subvenciones para investigación en salud pública
Medio Oriente y África USD 0.08 Mil millones (2025) Fondos soberanos de biotecnología, infraestructura de investigación hospitalaria
Total 100% / USD 2.19 Mil millones

El rendimiento regional en el Mercado de Cultivo Celular 3D sigue más de cerca la postura regulatoria que el PIB. Los mercados donde las agencias han publicado criterios de aceptación explícitos convierten el interés científico en órdenes de compra mucho más rápido que los mercados donde los patrocinadores deben adivinar.


América del Norte

País Métrica Motor Clave
EE. UU. 86.4% de la región Hoja de ruta de la FDA y financiación del NIH
Canadá USD 0.08 Mil millones Programas de organoides de Genome Canada
México 14.6% CAGR Expansión de fabricación por contrato


La demanda en Estados Unidos se concentra en aproximadamente 40 clústeres de investigación metropolitana, con Massachusetts y California representando juntas un estimado del 44% del gasto nacional. El programa de Enfoques Innovadores de Ciencia y Tecnología para Nuevos Medicamentos de la FDA ha aceptado múltiples presentaciones de sistemas microfisiológicos desde 2023, otorgando a los patrocinadores un precedente documentado [2][17]. La contribución de Canadá se canaliza a través de biobancos financiados públicamente en lugar de la industria. El crecimiento de México refleja servicios preclínicos cercanos en lugar de I+D farmacéutica nacional.

Europa

País Métrica Motor Clave
Alemania 24.1% de la región Programas de plataformas de Fraunhofer y Max Planck
Reino Unido USD 0.12 Mil millones Financiación de subvenciones de NC3Rs
Francia 13.6% de la región Oncología traslacional de Inserm
Italia 15.9% CAGR Clústeres de bioeconomía regional
España 7.4% de la región Biobancos de modelos de cáncer del CNIO
Países Nórdicos 16.8% CAGR Iniciativas de medicina de precisión
Rusia 2.1% de la región Substitución farmacéutica nacional
Resto de Europa USD 0.07 Mil millones Fondos de investigación estructurales de la UE


Los compradores europeos enfrentan una cultura de estandarización que ralentiza la adopción inicial pero produce bases instaladas duraderas. La Asociación Europea para Enfoques Alternativos a la Prueba con Animales coordina el trabajo de validación entre los estados miembros, y el inventario de métodos no animales de EURL ECVAM ahora cataloga varios cientos de entradas relevantes para la toxicología [4][18]. Alemania lidera en profundidad de instrumentación; el Reino Unido lidera en volumen académico financiado por subvenciones.

Asia-Pacífico

País Métrica Motor Clave
China 38.7% de la región Escala de CRO y fondos provinciales de biotecnología
India 19.2% CAGR Pipeline de desarrollo de biosimilares
Japón 21.4% de la región Compromiso de PMDA en métodos alternativos
Corea del Sur USD 0.06 Mil millones Legislación sobre medicina regenerativa
ASEAN 16.1% CAGR Centros de investigación en Singapur y Malasia
Resto de Asia-Pacífico 5.8% de la región Demanda académica australiana


El sector de investigación por contrato de China compra a volúmenes que remodelan los precios de los proveedores a nivel global, y la NMPA ha comenzado a aceptar datos suplementarios de organoides en presentaciones oncológicas [19]. La Ley sobre la Seguridad de la Medicina Regenerativa de Japón creó un andamiaje legal temprano para productos basados en células, incorporando modelos celulares tridimensionales en la ingeniería de tejidos comercial en lugar de solo en investigación. El crecimiento de India está impulsado por costos: las empresas nacionales adoptan donde el ensayo reduce materialmente el riesgo de un paquete de comparabilidad de biosimilares.

América del Sur

País Métrica Motor Clave
Brasil 62.3% de la región Subvenciones de investigación de FAPESP y CNPq
Argentina 18.7% de la región Programas de oncología de CONICET
Resto de América del Sur 15.3% CAGR Expansión universitaria chilena y colombiana


Las universidades brasileñas anclan la demanda regional, con agencias de financiación del estado de São Paulo respaldando la mayoría de las compras de instrumentos. La volatilidad de la moneda y los aranceles de importación sobre consumibles de laboratorio inflan el costo entregado en un estimado del 25–35%, lo que explica por qué la región se queda atrás a pesar de su genuina capacidad científica [20]. Los distribuidores regionales agrupan cada vez más contratos de servicio para justificar las primas.

Medio Oriente y África

País Métrica Motor Clave
Arabia Saudita 31.2% de la región Localización de biotecnología Visión 2030
EAU USD 0.02 Mil millones Investigación traslacional basada en hospitales
Sudáfrica 18.4% de la región Infraestructura de investigación en enfermedades infecciosas
Egipto 15.9% CAGR Desarrollo de capacidad de investigación universitaria
Resto de MEA 12.7% de la región Inversión en salud soberana


La Estrategia Nacional de Biotecnología de Arabia Saudita tiene como objetivo un sector nacional valorado en SAR 130 mil millones para 2040, y el gasto inicial se ha dirigido a la infraestructura de investigación en KAUST y el Hospital Especializado King Faisal [21]. La demanda de los EAU se centra en la traducción clínica en lugar de en el descubrimiento. Los grupos sudafricanos aplican la tecnología al trabajo de hospedador-patógeno de tuberculosis y VIH, un caso de uso con diferentes economías de adquisición que el cribado oncológico.


Mercado de Cultivo Celular 3D por Región, 2025-2035

3D Cell Culture Market Segmentation

Por Tecnología

La adopción de tecnología dentro del Mercado de Cultivo Celular 3D se divide entre química de andamiaje madura e ingeniería microfluídica emergente.

Segmento Métrica Principal Motor de Demanda
Plataformas Basadas en Andamiaje 39.2% de participación Versatilidad del hidrogeles en aplicaciones
Plataformas Sin Andamiaje USD 0.61 Mil millones (2025) Formación rápida de esferoides, bajo costo de configuración
Sistemas de Órgano-en-Chip Basados en Microfluídica 19.4% CAGR Programas de calificación regulatoria
Bioreactores 12.8% de participación Escalado para fabricación terapéutica
Bioprinting 18.6% CAGR Investigación de constructos vascularizados
Otros 4.1% de participación Levitación magnética, gota colgante


Los sistemas basados en andamiaje dominan porque son indulgentes. Los investigadores pueden variar la rigidez, porosidad y densidad de ligandos sin rediseñar flujos de trabajo, y los formatos de hidrogeles se integran en lectores de placas existentes. El desafío del segmento es la consistencia de la matriz más que la adopción. Las plataformas de órgano-en-chip crecen más rápido desde una base más pequeña, y su trayectoria depende casi por completo de si los paquetes de calificación superan la revisión regulatoria en los próximos cuatro años.

Por Aplicación

La mezcla de aplicaciones en el Mercado de Cultivo Celular 3D se ha ampliado más allá de sus orígenes en oncología.

Segmento Métrica Principal Motor de Demanda
Investigación del Cáncer & Oncología Cribado de Medicamentos 36.8% de participación Fidelidad del microambiente tumoral
Descubrimiento de Medicamentos & Toxicología USD 0.54 Mil millones (2025) Cribado de hepatotoxicidad y cardiotoxicidad
Medicina Regenerativa & Ingeniería de Tejidos 18.1% CAGR Expansión del pipeline de terapia celular
Investigación de Células Madre 14.9% de participación Desarrollo de protocolos de diferenciación
Otros 6.3% de participación Enfermedades infecciosas y biología del desarrollo


La oncología retiene la mayor participación porque los esferoides tumorales reproducen núcleos hipóxicos y gradientes de penetración de fármacos que el cultivo plano no puede. La toxicología es la historia de crecimiento más interesante: los modelos hepáticos y cardíacos abordan directamente los dos sistemas de órganos responsables de la mayoría de los fallos de seguridad en etapas avanzadas, y los sistemas de cultivo de organoides han demostrado ser particularmente efectivos para detectar hepatotoxicidad idiosincrática que los modelos animales no detectan [12].

Por Usuario Final

La composición de los compradores moldea las expectativas de precios y servicios en el Mercado de Cultivo Celular 3D.

Segmento Métrica Principal Motor de Demanda
Empresas de Biotecnología & Farmacéuticas USD 1.05 Mil millones (2025) Des-riesgo del pipeline
Institutos Académicos & de Investigación 27.4% de participación Investigación metodológica financiada por subvenciones
Organizaciones de Investigación por Contrato 16.7% CAGR Demanda preclínica externalizada
Hospitales & Laboratorios de Diagnóstico 8.2% de participación Proyectos piloto de oncología de precisión funcional
Otros 3.9% de participación Laboratorios de pruebas gubernamentales y de cosméticos


Los compradores farmacéuticos compran en volúmenes validados y estandarizados y exigen documentación. Los compradores académicos compran en lotes pequeños y exploratorios y fomentan la innovación de protocolos. Las organizaciones de investigación por contrato se sitúan entre los dos y crecen más rápido, porque la externalización permite a los patrocinadores de mediana capitalización acceder a capacidades sin compromiso de capital.


Comparación Competitiva

La concentración en el mercado de Cultivo Celular 3D se sitúa en la banda media. El HHI estimado se encuentra cerca de 810, con los cinco principales proveedores controlando aproximadamente el 44–49% de los ingresos globales. Grandes conglomerados de ciencias de la vida controlan consumibles y plásticos, mientras que empresas especializadas dominan los sistemas microfisiológicos. Esa división crea una presión de adquisición persistente, ya que los incumbentes quieren la tecnología y los especialistas quieren la distribución.

Empresa Rango Est. de Participación en Ingresos Ofertas Clave para el Mercado de Cultivo Celular 3D Posicionamiento Estratégico
Thermo Fisher Scientific ~12–15% Placas Nunclon Sphera, matrices Gibco, sistemas de imagen Líder en amplitud con cobertura de flujo de trabajo completo
Corning Incorporated ~10–13% Matiz de Matrigel, microplacas esferoidales, Elplasia La franquicia de matriz ancla el flujo de consumibles
Merck KGaA ~7–10% Inserts Millicell, reactivos de hidrogel, medios Profundidad de reactivos con fuerte base europea
Lonza Group ~6–8% Células primarias, sistema RAFT 3D, biorreactores Conecta la investigación y la fabricación GMP
Danaher (Molecular Devices) ~5–7% Centro de Innovación de Organoides, imagen de ImageXpress Integración de automatización más análisis
Becton Dickinson ~4–6% Inserts para cultivo celular, caracterización basada en flujo Apalancamiento de base instalada de instrumentos
Avantor ~3–5% Estructuras, sueros, reactivos bioprocesales personalizados Alcance de distribución en laboratorios de mercado medio
Tecan (InSphero) ~2–4% Microtecidos hepáticos y de islotes 3D InSight Especialista en microtecidos listos para ensayo
CN Bio Innovations ~1–3% Sistemas de organoides en chip PhysioMimix Vanguardista en calificación regulatoria
Emulate Inc. ~1–3% Organ-Chips, módulo de cultivo Zoë Credibilidad en colaboración con la FDA
Greiner Bio-One ~1–3% Plásticos de baja adhesión Cellstar Consumibles competitivos en costo
REPROCELL ~1–2% Estructuras Alvetex, modelos derivados de pacientes Enfoque translacional de nicho


Noticias y Desarrollos Recientes

  • FDA de EE. UU. (abril de 2025): Publicó su Hoja de Ruta para Reducir las Pruebas en Animales en Estudios de Seguridad Preclínicos, nombrando enfoques de órgano-en-chip y organoides como alternativas calificadas para el desarrollo de anticuerpos monoclonales [2].
  • NIH (septiembre de 2024): Lanzó la iniciativa Complementar la Investigación Animal en Experimentación, dirigiendo aproximadamente 95 millones de USD en el año fiscal 2025 hacia el desarrollo de modelos basados en humanos [3].
  • Danaher / Molecular Devices (junio de 2024): Ampliaron su red del Centro de Innovación de Organoides con un sitio europeo, añadiendo capacidad de cultivo y cribado automatizado de organoides para socios farmacéuticos [9].
  • CN Bio Innovations (marzo de 2024): Reportó datos de PhysioMimix de múltiples órganos que respaldan una presentación de calificación regulatoria, un primero para un desarrollador de sistemas microfisiológicos con sede en el Reino Unido [16].
  • Thermo Fisher Scientific (noviembre de 2023): Ampliaron su cartera de Nunclon Sphera con formatos compatibles con automatización dirigidos a flujos de trabajo de esferoides de alto rendimiento [22].
  • Merck KGaA (febrero de 2024): Firmó un acuerdo de co-desarrollo con un consorcio académico sobre química de matriz libre de origen animal para abordar quejas de variabilidad por lote [14].
  • Lonza Group (agosto de 2025): Anunció una expansión de capacidad para células primarias de grado GMP y andamios que apoyan a clientes de fabricación de terapia celular en Asia-Pacífico [10].
  • Comisión Europea (julio de 2023): Se comprometió a una hoja de ruta para eliminar las pruebas en animales en la evaluación de seguridad química, formalizando la demanda de métodos alternativos validados [4].


3D Cell Culture Market Report Scope

Parámetro Detalle
Alcance del Mercado Mercado Global de Cultivo Celular 3D cubriendo tecnología, aplicación, usuario final y geografía
Período de Estudio 2021–2035 (Histórico 2021–2024; Año Base 2025; Pronóstico 2026–2035)
CAGR 14.2% (2026–2035)
Puntos de Control del Tamaño del Mercado USD 2.19 Mil millones (2025); USD 2.50 Mil millones (2026); USD 8.26 Mil millones (2035)
Segmentos de Más Rápido Crecimiento Sistemas de Órgano en Chip Basados en Microfluidos (Tecnología); Medicina Regenerativa y Ingeniería de Tejidos (Aplicación); Organizaciones de Investigación por Contrato (Usuario Final)
Empresas Perfiladas 12 proveedores líderes con comparación competitiva
Moneda de Valoración USD, precios constantes de 2025

Preguntas frecuentes

¿Cómo deberían evaluar los equipos de adquisiciones el costo total de propiedad antes de ingresar al mercado de Cultivo Celular 3D?
Pesar los consumibles y lotes de matriz en aproximadamente el 70% del gasto a cinco años, no el instrumento. Exigir cláusulas de reserva de lotes en los acuerdos de suministro, ya que la variabilidad de la matriz genera más costos ocultos que el precio de lista [13].
¿Qué protecciones contractuales son más importantes al licenciar modelos derivados de pacientes?
Asegurar derechos claros de comercialización descendente y documentación de consentimiento de procedencia desde el principio. Los acuerdos de biobanco a menudo restringen el uso con fines de lucro, y la renegociación retroactiva después de que surge un compuesto exitoso es costosa [6].
¿Qué comparación tecnológica decide la mayoría de las selecciones de proveedores en el mercado de Cultivo Celular 3D?
Formatos de esferoides estáticos frente a chips perfundidos. Los estáticos ganan en rendimiento y costo; los perfundidos ganan en relevancia fisiológica y credibilidad regulatoria. Las cascadas de cribado suelen desplegar ambos en lugar de elegir uno [16].
¿Qué desafío de integración descarrila las implementaciones con más frecuencia?
Imágenes y análisis, no cultivo. Los lectores de placas existentes no pueden resolver la estructura en el eje z, por lo que los laboratorios descubren a mitad del proyecto que las actualizaciones confocales y el software de análisis duplican el presupuesto previsto [9].
¿Cómo evalúan los inversores los fosos competitivos en el mercado de Cultivo Celular 3D?
La defendibilidad se basa en protocolos validados y bloqueo de consumibles instalados, rara vez en patentes de hardware. Las empresas con progreso en calificación regulatoria exigen múltiplos materialmente más altos que los proveedores solo de instrumentos [16].
¿Qué matiz regulatorio sorprende a los adoptantes por primera vez?
La aceptación es específica del programa, no general. Las agencias revisan los datos de métodos alternativos caso por caso dentro de las presentaciones individuales, por lo que los patrocinadores aún deben justificar la elección del modelo para cada indicación [2].
¿Qué caso de uso emergente merece atención más allá del descubrimiento de fármacos?
Carne cultivada y biotecnología agrícola. Ambos requieren andamios y escalado de biorreactores en volúmenes que superan la demanda farmacéutica, y varios proveedores ahora informan ingresos del sector alimentario por separado [10].

References

  1. US Food and Drug Administration, "Roadmap to Reducing Animal Testing in Preclinical Safety Studies," 2025
  2. National Institutes of Health, "Complement Animal Research In Experimentation (CARE) Initiative," 2024
  3. European Commission, "Roadmap Towards Phasing Out Animal Testing for Chemical Safety Assessments," 2023
  4. OECD, "Main Science and Technology Indicators," 2023
  5. Human Cancer Models Initiative, "Annual Progress Report," National Cancer Institute, 2024
  6. , "Asia-Pacific Contract Research Capacity Review," 2024
  7. Tufts Center for the Study of Drug Development, "Cost of Developing a New Drug," 2023 update
  8. Society for Laboratory Automation and Screening, "Automation Adoption in 3D Models," 2024
  9. Alliance for Regenerative Medicine, "Sector Report: Cell and Gene Therapy," 2025
  10. NC3Rs, "Annual Report and Accounts," 2024
  11. Nature Biotechnology, "Reproducibility Challenges in Three-Dimensional Models," 2024
  12. Life Sciences, "Laboratory Consumables Cost Benchmarking," 2024
  13. World Bank, "Human Capital in Life Sciences Research," 2024
  14. IQ Consortium MPS Affiliate, "Qualification Framework Working Paper," 2024
  15. US FDA, "Innovative Science and Technology Approaches for New Drugs (ISTAND) Pilot," 2024
  16. EURL ECVAM, "Database Service on Alternative Methods," Joint Research Centre, 2024
  17. Inter-American Development Bank, "Science and Technology Import Barriers in Latin America," 2023
  18. Saudi Ministry of Investment, "National Biotechnology Strategy," 2024
  19. Merck KGaA, "Annual Report," 2024
  20. World Health Organization, "Global Observatory on Health R&D," 2024
Autor
Autor
Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Coautor
Co-Author Profile
Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed biomedical journals, clinical publications, and authoritative life sciences organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), International Organization for Standardization (ISO), Organisation for Economic Co-operation and Development (OECD), National Institute of Standards and Technology (NIST), Environmental Protection Agency (EPA), American Association for Cancer Research (AACR), International Society for Cell & Gene Therapy (ISCT), European Society for Clinical Cell Analysis (ESCCA), World Health Organization (WHO) Global Health Observatory, Centers for Disease Control and Prevention (CDC) National Center for Health Statistics, Biotechnology Innovation Organization (BIO), and national biotechnology regulatory authorities including China's National Medical Products Administration (NMPA) and Japan's Pharmaceuticals and Medical Devices Agency (PMDA). These sources were used to collect procedure statistics, regulatory approval data for organ-on-a-chip and 3D spheroid models, clinical validation studies, NIH funding allocation patterns for 3D cell culture initiatives, patent landscapes, toxicity testing standards, and market landscape analysis for scaffold-based technologies, bioreactor systems, microfluidic platforms, and emerging regenerative medicine applications.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, VPs of Research & Development, Chief Scientific Officers, regulatory affairs chiefs, and commercial directors from 3D cell culture technology manufacturers, bioreactor system developers, scaffold material suppliers, and organ-on-a-chip platform providers. Chief Scientific Officers at pharmaceutical companies, heads of translational research at biotechnology firms, principal investigators at academic medical centers, directors of cell biology at contract research organizations (CROs), and laboratory procurement managers from research hospitals and regenerative medicine institutes comprised demand-side sources. Market segmentation was validated across spheroid culture and organ-on-a-chip techniques, product development pipeline timelines were confirmed, and insights were gathered on clinical adoption patterns in immuno-oncology research, pricing strategies for high-throughput 3D screening platforms, and funding dynamics for bioprinting technologies through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (42%), Others (30%)

By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Global market valuation was derived through revenue mapping and technology adoption volume analysis. The methodology included:

Identification of 60+ key manufacturers and technology developers across North America, Europe, Asia-Pacific, and Latin America specializing in extracellular matrices, bioreactors, microfluidic devices, and scaffold technologies

Product mapping across hydrogel scaffolds, organ-on-a-chip platforms, spheroid microplates, 3D bioprinters, and supporting reagents/consumables

Analysis of reported and modeled annual revenues specific to 3D cell culture product portfolios and service offerings

Coverage of manufacturers and technology providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (laboratory adoption volume × ASP by country/region across pharma, biotech, and academic sectors) and top-down (manufacturer revenue validation and NIH/industry R&D spend allocation) approaches to derive segment-specific valuations for drug discovery, toxicology screening, and regenerative medicine applications

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















