3D Bioprinting Market (2026 - 2035)

Informe de investigación de mercado de bioimpresión 3D: tamaño, participación, análisis de tendencias por tecnología (bioimpresión por extrusión, bioimpresión asistida por láser, estereolitografía, bioimpresión por inyección de tinta), por aplicaciones (ingeniería de tejidos, pruebas de fármacos, impresión de órganos, investigación del cáncer), por material (células vivas, hidrogeles, biotintas, polímeros), por uso final (instituciones de investigación, empresas farmacéuticas, instituciones académicas) y por región (América del Norte, Europa, América del Sur, Asia) Pacífico, Medio Oriente y África): Perspectivas de crecimiento y pronóstico de la industria hasta 2035.

Forecast Period
2026-2035
CAGR
16.7%
2025 Market Size
USD 1.79 Billion
2035 Market Size
USD 8.39 Billion
Healthcare ● Updated August 24, 2026 Report ID: MRFR/HC/0367-CR | Pages: 200 | Author: Rahul Gotadki, Kinjoll Dey

3D Bioprinting Market Resumen

El tamaño del mercado mundial de bioimpresión 3D se valoró en 3,3 mil millones de dólares en 2025, y se prevé que el mercado crezca de 3,329 mil millones de dólares en 2026 a 14,1 mil millones de dólares en 2035, registrando una tasa compuesta anual del 15,6% durante el período previsto 2026-2035. América del Norte lideró el mercado en 2025 con más del 45% de participación y generó alrededor de 1,49 mil millones de dólares en ingresos.
 
La creciente demanda de medicina regenerativa y trasplante de órganos está impulsando la adopción de la bioimpresión 3D. Los avances en las tecnologías de biofabricación, el aumento de la carga de enfermedades crónicas y la necesidad de soluciones de tratamiento personalizadas están acelerando la innovación y ampliando las aplicaciones en las industrias farmacéutica y sanitaria a nivel mundial.
 
La Organización Mundial de la Salud informa que las enfermedades crónicas representan el 74% de las muertes mundiales (41 millones al año), mientras que se realizan más de 150.000 trasplantes de órganos anualmente en todo el mundo, lo que destaca la fuerte demanda de soluciones regenerativas como las tecnologías de bioimpresión 3D.

Tendencias clave del mercado y aspectos destacados

El mercado de bioimpresión 3D está preparado para un crecimiento sustancial impulsado por los avances tecnológicos y el aumento de las aplicaciones en el sector sanitario.

  • América del Norte lidera con una participación de mercado del 45%, respaldada por más de 100.000 pacientes en espera de trasplante.
  • Europa tiene una participación del 30 % (990 millones de dólares), impulsada por el 80 % de la carga de enfermedades crónicas y las inversiones en innovación sanitaria.
  • Las enfermedades crónicas causan 41 millones de muertes al año (74%), lo que acelera la necesidad de soluciones avanzadas como las tecnologías de bioimpresión 3D.
  • Más de 150.000 trasplantes de órganos al año, lo que pone de relieve la fuerte demanda insatisfecha de órganos bioimpresos a nivel mundial.

Tamaño del mercado y previsión

Tamaño del mercado en 2025 3.3 (USD Billion)
Tamaño del mercado en 2035 14.1 (USD Billion)
CAGR (2026- 2035) 15.6%
Mayor cuota de mercado regional en 2026 América del norte

Principales jugadores

Empresas como Organovo Holdings Inc(EE.UU.), 3D Biotek LLC (EE.UU.),Aspecto BiosistemasLtd (CA), Regenhu SA (CH), CELLINK AB (SE), Allevi Inc (EE.UU.), Biolife Sciences Inc (EE.UU.), EnvisionTEC GmbH (DE), Stratasys Ltd (IL) son algunos de los principales actores del mercado global.
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

3D Bioprinting Market Treiber

Marcos y apoyo regulatorio

El establecimiento de marcos regulatorios de apoyo es crucial para el avance de la industria de la bioimpresión 3D. Los organismos reguladores reconocen cada vez más el potencial de las tecnologías de bioimpresión y están trabajando para crear directrices que garanticen la seguridad y la eficacia. Este apoyo regulatorio es esencial para fomentar la innovación y al mismo tiempo mantener la confianza pública.
 
A medida que las regulaciones evolucionan, pueden facilitar procesos de aprobación más rápidos para productos bioimpresos, alentando a las empresas a invertir en investigación y desarrollo. La presencia de vías regulatorias claras podría potencialmente conducir a un entorno de mercado más sólido, permitiendo que el mercado global florezca a medida que se alinee con los estándares de seguridad y las consideraciones éticas.
 
  • La Organización Panamericana de la Salud (OPS) informa que más de 30 países de las Américas han fortalecido los sistemas regulatorios para tecnologías médicas, respaldando vías de aprobación más rápidas y fomentando la innovación en soluciones de atención médica avanzadas, como la bioimpresión 3D.

Creciente demanda de trasplantes de órganos

La creciente prevalencia de enfermedades crónicas y fallas orgánicas ha llevado a una mayor demanda de trasplantes de órganos. La industria de la bioimpresión 3D parece preparada para abordar esta necesidad crítica al permitir la producción de órganos y tejidos de bioingeniería. Según estimaciones recientes, el número de pacientes en espera de trasplantes de órganos sigue aumentando y hay miles en listas de espera.
 
Esta situación subraya la urgencia de soluciones innovadoras, como la bioimpresión 3D, que podría reducir potencialmente la dependencia de los órganos de donantes. La capacidad de crear órganos específicos para cada paciente no sólo puede mejorar las tasas de éxito de los trasplantes, sino también aliviar la carga de los sistemas sanitarios. A medida que la tecnología madure, es probable que el mercado global experimente un crecimiento sustancial impulsado por esta demanda.
 
  • El Observatorio Mundial sobre Donación y Trasplantes (con el apoyo de la OMS) informa que anualmente se realizan más de 150.000 trasplantes de órganos, mientras que millones permanecen en listas de espera, lo que enfatiza la fuerte demanda de soluciones alternativas como órganos bioimpresos.

Avances en tecnologías de bioimpresión

Las innovaciones tecnológicas en las técnicas de bioimpresión están transformando significativamente el mercado de la bioimpresión 3D. Los avances recientes, como el desarrollo de biotintas más sofisticadas y mejores resoluciones de impresión, han ampliado las capacidades de la bioimpresión. Estas innovaciones permiten la creación de estructuras tisulares complejas que imitan fielmente los entornos biológicos naturales.
 
Además, la integración de la inteligencia artificial y el aprendizaje automático en los procesos de bioimpresión está mejorando la precisión y la eficiencia. Como resultado, los investigadores y profesionales médicos adoptan cada vez más estas tecnologías para aplicaciones en pruebas de fármacos, medicina regenerativa e ingeniería de tejidos. La continua evolución de las tecnologías de bioimpresión sugiere un futuro prometedor para la industria global de la bioimpresión 3D, con aplicaciones potenciales en varios sectores.
 
  • El Centro Europeo para la Prevención y el Control de Enfermedades (ECDC) destaca la creciente adopción de tecnologías sanitarias avanzadas en toda Europa, con más del 80% de la carga de morbilidad relacionada con enfermedades crónicas, fomentando la innovación en tecnologías de precisión como la bioimpresión.

Inversión creciente en medicina regenerativa

El aumento de la inversión dirigida a la medicina regenerativa es un impulsor fundamental del mercado de la bioimpresión 3D. A medida que las partes interesadas reconocen el potencial de la bioimpresión en la creación de tejidos y órganos funcionales, ha aumentado la financiación tanto del sector público como del privado.
 
Los informes indican que las inversiones en medicina regenerativa han alcanzado miles de millones, lo que refleja una fuerte creencia en el poder transformador de estas tecnologías. Es probable que esta afluencia de capital acelere los esfuerzos de investigación y desarrollo, lo que conducirá a avances en las aplicaciones de bioimpresión. En consecuencia, la industria global se beneficiará de recursos mejorados, fomentando la innovación y facilitando la comercialización de productos bioimpresos.
 
  • La Organización Mundial de la Salud (OMS) indica que las inversiones mundiales en I+D en salud superan los 200 mil millones de dólares anuales, lo que respalda rápidos avances en la medicina regenerativa y acelera el desarrollo de tecnologías de bioimpresión 3D.

Aumento de las aplicaciones en el desarrollo de fármacos

La aplicación de la bioimpresión 3D en el desarrollo de fármacos se está convirtiendo en un impulsor importante para el mercado de la bioimpresión 3D. Al permitir la creación de modelos de tejido que se parecen mucho a la fisiología humana, la bioimpresión ofrece una plataforma más precisa para las pruebas y el desarrollo de fármacos.
 
Esta capacidad es particularmente valiosa para reducir la dependencia de las pruebas con animales y mejorar la previsibilidad de las respuestas a los medicamentos. A medida que las empresas farmacéuticas buscan métodos más eficientes y éticos para el desarrollo de fármacos, es probable que aumente la adopción de modelos bioimpresos. Esta tendencia sugiere una trayectoria prometedora para el mercado global, ya que se alinea con las necesidades cambiantes del sector farmacéutico.
 
  • Médicos Sin Fronteras (MSF) informa que los plazos de desarrollo de medicamentos a menudo superan los 10 a 15 años, lo que impulsa la demanda de métodos de prueba más rápidos y precisos, como modelos de tejido bioimpresos, para mejorar la eficiencia y reducir los costos de desarrollo.

Perspectivas del segmento de mercado

Por tecnología: bioimpresión por extrusión (la más grande) versus bioimpresión asistida por láser (la de más rápido crecimiento)

En el mercado de bioimpresión 3D, Extrusion Bioprinting tiene la mayor participación con un 47%, aprovechando su amplia aplicación en ingeniería de tejidos y medicina regenerativa. Esta tecnología permite la deposición precisa de biotintas, que son fundamentales para la creación de réplicas de tejidos biológicos. Por otro lado, la bioimpresión asistida por láser está ganando impulso debido a su capacidad para ofrecer alta precisión y resolución en construcciones impresas, lo que la convierte en un actor importante con una rápida aceptación en el mercado.

Tecnología: Bioimpresión por extrusión (dominante) frente a bioimpresión asistida por láser (emergente)

La bioimpresión por extrusión se caracteriza por sus sólidas aplicaciones, particularmente en la creación de estructuras de tejidos complejas. Al extruir continuamente materiales a través de una boquilla, produce construcciones altamente personalizables para diversas aplicaciones médicas. Por el contrario, la bioimpresión asistida por láser es una tecnología emergente que utiliza láseres para solidificar selectivamente biotintas para mejorar la precisión y el detalle. Está ganando terreno en entornos clínicos y de investigación, centrándose en imprimir estructuras biológicas intrincadas y al mismo tiempo reducir el desperdicio de material. La sinergia entre estas tecnologías ilustra el equilibrio entre el dominio establecido y el potencial innovador.

Por aplicación: ingeniería de tejidos (la más grande) versus impresión de órganos (la de más rápido crecimiento)

El mercado de la bioimpresión 3D se caracteriza significativamente por su diversa gama de aplicaciones, que incluyen ingeniería de tejidos, pruebas de fármacos, impresión de órganos e investigación del cáncer. La ingeniería de tejidos tiene actualmente la mayor cuota de mercado con un 44% debido a su amplio uso en medicina regenerativa, ya que ofrece soluciones para reparar tejidos y órganos dañados. Mientras tanto, la impresión de órganos, una aplicación relativamente nueva, está surgiendo rápidamente, atrayendo atención por su potencial para crear órganos en pleno funcionamiento para trasplantes.

Ingeniería de tejidos (dominante) frente a impresión de órganos (emergente)

La ingeniería de tejidos se destaca como la aplicación dominante dentro del mercado global, debido a su papel fundamental en los avances en la atención médica y la medicina regenerativa. La tecnología se centra en la creación de tejidos y órganos artificiales que puedan reemplazar estructuras biológicas dañadas, alineándose con la creciente demanda de soluciones sanitarias personalizadas. Por el contrario, la impresión de órganos es una aplicación emergente que está ganando terreno rápidamente debido a su potencial revolucionario para abordar la escasez de órganos y mejorar las tasas de éxito de los trasplantes. A medida que evolucionan la investigación y la tecnología, la impresión de órganos presenta numerosas oportunidades de innovación y se espera que remodele el futuro de los tratamientos médicos.

Por material: células vivas (las más grandes) frente a hidrogeles (de más rápido crecimiento)

En el mercado de bioimpresión 3D, el segmento de materiales presenta una amplia gama de aplicaciones con Living Cells dominando la cuota de mercado con un 49 % debido a su papel fundamental en la ingeniería de tejidos y la medicina regenerativa. Además, los hidrogeles emergen como un actor importante, conocidos por su biocompatibilidad y versatilidad, que satisfacen la creciente demanda de impresión de tejidos blandos.

Células vivas (dominantes) frente a hidrogeles (emergentes)

Las células vivas son fundamentales en el panorama del mercado global y a menudo se utilizan para crear estructuras de tejidos complejas que imitan fielmente los entornos biológicos naturales. Su amplio uso en diversas aplicaciones, incluidas pruebas de fármacos y terapias regenerativas, los establece como una fuerza dominante. Por el contrario, los hidrogeles son reconocidos por su presencia en el mercado en rápido crecimiento, impulsada en gran medida por los avances en la ciencia de los materiales que mejoran sus propiedades, como la viscosidad ajustable y la biodegradabilidad. Esta versatilidad los ha convertido en la opción preferida para aplicaciones que requieren soporte de tejidos blandos, y se espera que su función se amplíe a medida que se desarrolle la tecnología.

Por uso final: empresas farmacéuticas (las más grandes) frente a instituciones académicas (de más rápido crecimiento)

En la industria de la bioimpresión 3D, la distribución entre los segmentos clave de uso final muestra una concentración significativa en las empresas farmacéuticas, que dominan el mercado con un 52%. Este segmento representa una parte sustancial debido a la mayor demanda de medicamentos personalizados, medicina regenerativa e ingeniería de tejidos. Las instituciones académicas, aunque tienen una participación de mercado más pequeña, están expandiendo rápidamente su uso de tecnologías de bioimpresión 3D con fines educativos y de investigación, lo que muestra la tendencia emergente en este espacio. A medida que evolucionan las tendencias de crecimiento, factores como los avances tecnológicos, el aumento de la financiación de la investigación y los proyectos de colaboración entre el mundo académico y la industria están impulsando el aumento de las aplicaciones de bioimpresión 3D. El creciente interés por la medicina personalizada dentro de las empresas farmacéuticas continúa liderando el sector, mientras que las instituciones académicas capitalizan nuevas oportunidades de investigación, lo que indica una ampliación del espectro de aplicaciones de la bioimpresión 3D en el mercado.

Empresas farmacéuticas (dominantes) versus instituciones académicas (emergentes)

Las empresas farmacéuticas representan la fuerza dominante en el mercado global y aprovechan la tecnología avanzada para crear estructuras biológicas intrincadas que pueden replicar tejidos humanos. Su enfoque en mejorar las formulaciones de medicamentos y acelerar los procesos de prueba los distingue, ya que invierten mucho en investigación e infraestructura para mantenerse a la vanguardia de la innovación en bioimpresión. Por el contrario, las instituciones académicas se han convertido en un segmento cada vez más vital, que a menudo colaboran con actores de la industria para ampliar los límites de la investigación en bioimpresión. Exploran diversas aplicaciones, como modelos de órganos en un chip y tejidos bioimpresos para pruebas de drogas, mejorando así el panorama educativo y fomentando futuras innovaciones en este campo.

Obtenga información más detallada sobre 3D Bioprinting Market Solicitar muestra gratis

Perspectivas regionales

América del Norte: Centro de Innovación e Inversión

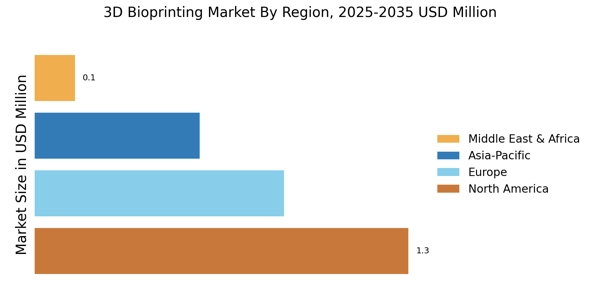
América del Norte lidera el tamaño del mercado de bioimpresión 3D y representará más del 45 % de los ingresos globales en 2024. El crecimiento de la región está impulsado por importantes inversiones en investigación y desarrollo, junto con una sólida infraestructura sanitaria. El apoyo regulatorio de agencias como la FDA ha catalizado la innovación, permitiendo avances rápidos en las tecnologías de bioimpresión. La creciente demanda de trasplantes de órganos y medicina personalizada impulsa aún más la expansión del mercado.

  • Los Centros para el Control y la Prevención de Enfermedades informan que más de 100.000 personas en EE. UU. están en listas de espera para trasplantes de órganos, lo que refuerza la necesidad de soluciones innovadoras como la bioimpresión 3D.

Estados Unidos es el actor dominante, con empresas clave como Organovo Holdings Inc y Allevi Inc a la cabeza. Canadá también desempeña un papel importante, con empresas como Aspect Biosystems Ltd que contribuyen al panorama competitivo. La presencia de actores establecidos y un número creciente de nuevas empresas mejora el ecosistema de innovación de la región, convirtiéndola en un punto focal para los avances en la tecnología de bioimpresión.

Europa: marcos regulatorios emergentes

El tamaño del mercado europeo de bioimpresión 3D se valoró en 990 millones de dólares en 2024, lo que lo convierte en el segundo mercado regional más grande con una participación del 30%. La región está presenciando un crecimiento impulsado por crecientes inversiones en atención médica y biotecnología, junto con marcos regulatorios de apoyo.

  • El Centro Europeo para la Prevención y el Control de Enfermedades (ECDC) afirma que las enfermedades crónicas representan más del 80% de las muertes en Europa, lo que impulsa la demanda de medicina regenerativa y tecnologías de tratamiento avanzadas como la bioimpresión.

La Agencia Europea de Medicamentos (EMA) está trabajando activamente en directrices que promuevan el uso seguro de las tecnologías de bioimpresión, lo que se espera que estimule aún más el crecimiento del mercado. La creciente demanda de medicina regenerativa también es un factor clave. Los países líderes en Europa incluyen Alemania, el Reino Unido y Suiza, siendo Alemania el mercado más grande.

Empresas como CELLINK AB y EnvisionTEC GmbH están a la vanguardia, contribuyendo a un panorama competitivo caracterizado por la innovación y la colaboración. La presencia de instituciones de investigación y universidades mejora las capacidades de la región, fomentando asociaciones que impulsan avances en las aplicaciones de bioimpresión.

Asia-Pacífico: rápido crecimiento y adopción

Asia-Pacífico está emergiendo rápidamente como un actor importante en el mercado de la bioimpresión 3D, con aproximadamente el 20% de la participación mundial. El crecimiento de la región se ve impulsado por el aumento de los gastos en atención médica, una población en aumento y avances en la tecnología. Países como China y Japón están a la cabeza, con iniciativas gubernamentales destinadas a promover la investigación y el desarrollo de la bioimpresión. La demanda de medicina personalizada y trasplantes de órganos también está aumentando, lo que impulsa la expansión del mercado.

China es el mercado más grande de la región, con un número creciente de nuevas empresas y empresas establecidas que ingresan al espacio de la bioimpresión.

Japón le sigue de cerca, con importantes inversiones en tecnologías de bioimpresión. El panorama competitivo se caracteriza por una combinación de actores locales e internacionales, incluidos Regenhu SA y 3D Biotek LLC, que están contribuyendo a la innovación y el crecimiento de la región en aplicaciones de bioimpresión.

Medio Oriente y África: Dinámica de los mercados emergentes

La región de Medio Oriente y África está emergiendo gradualmente en la industria global de la bioimpresión 3D, y actualmente posee alrededor del 5% de la participación global. El crecimiento está impulsado por el aumento de las inversiones en atención sanitaria y la creciente demanda de tecnologías médicas avanzadas. Países como Sudáfrica y los Emiratos Árabes Unidos están comenzando a adoptar tecnologías de bioimpresión, respaldadas por iniciativas gubernamentales destinadas a mejorar la infraestructura sanitaria.

El potencial de crecimiento de la región es significativo, particularmente en medicina regenerativa e ingeniería de tejidos. Sudáfrica lidera el mercado en la región, con un número creciente de instituciones de investigación que se centran en aplicaciones de bioimpresión. El panorama competitivo aún se está desarrollando y algunos actores clave están comenzando a surgir. También está aumentando la presencia de empresas internacionales, lo que se espera que impulse la innovación y la colaboración en el sector de la bioimpresión de la región.

3D Bioprinting Market Regional Image

Jugadores clave y perspectivas competitivas

El mercado de bioimpresión 3D se caracteriza actualmente por un panorama competitivo dinámico, impulsado por avances tecnológicos y crecientes aplicaciones enmedicina regenerativa, pruebas de fármacos e ingeniería de tejidos. Actores clave como Organovo Holdings Inc (EE. UU.), CELLINK AB (SE) y Aspect Biosystems Ltd (CA) están a la vanguardia y cada uno adopta estrategias distintas para mejorar su posicionamiento en el mercado.
 
Organovo Holdings Inc (EE.UU.) se centra en la innovación en tejidos bioimpresos, con el objetivo de revolucionar los procesos de descubrimiento de fármacos. Mientras tanto, CELLINK AB (SE) enfatiza asociaciones y adquisiciones para expandir su cartera de productos y mejorar sus capacidades tecnológicas, solidificando así su presencia en el mercado global. Aspect Biosystems Ltd (CA) está aprovechando su tecnología patentada de bioimpresión para satisfacer la creciente demanda de medicina personalizada, lo que indica un cambio hacia soluciones de atención médica más personalizadas.

 
En conjunto, estas estrategias contribuyen a un entorno competitivo cada vez más centrado en la innovación y la colaboración. En términos de tácticas comerciales, las empresas están localizando cada vez más la fabricación y optimizando las cadenas de suministro para mejorar la eficiencia y la capacidad de respuesta a las demandas del mercado. La estructura competitiva del mercado de bioimpresión 3D parece moderadamente fragmentada, con varios actores compitiendo por la cuota de mercado.
 
Sin embargo, la influencia de los actores clave es sustancial, ya que sus iniciativas estratégicas a menudo establecen estándares industriales e impulsan avances tecnológicos.
 
En agosto de 2025, Organovo Holdings Inc (EE. UU.) anunció una colaboración con una empresa farmacéutica líder para desarrollar tejidos hepáticos bioimpresos para pruebas de fármacos. Esta asociación es estratégicamente significativa ya que no sólo mejora la oferta de productos de Organovo sino que también posiciona a la empresa como un actor fundamental en la cadena de suministro farmacéutico, lo que potencialmente conducirá a mayores flujos de ingresos y penetración en el mercado.
 
En septiembre de 2025, CELLINK AB (SE) lanzó una nueva línea de materiales de bioimpresión diseñados para mejorar la viabilidad y funcionalidad de las células. La introducción de este producto es crucial ya que refleja el compromiso de CELLINK con la innovación y aborda la creciente demanda de materiales de bioimpresión de alta calidad, fortaleciendo así su ventaja competitiva en el mercado.
 
En julio de 2025, Aspect Biosystems Ltd (CA) obtuvo una importante inversión para ampliar sus capacidades de investigación y desarrollo. Esta financiación es fundamental, ya que permite a la empresa acelerar sus avances tecnológicos y explorar nuevas aplicaciones en ingeniería de tejidos, lo que podría conducir a desarrollos innovadores en medicina personalizada.
 
A partir de octubre de 2025, las tendencias competitivas en el mercado de bioimpresión 3D están cada vez más definidas por la digitalización, la sostenibilidad y la integración de la inteligencia artificial. Las alianzas estratégicas son cada vez más frecuentes a medida que las empresas reconocen el valor de la colaboración para impulsar la innovación y mejorar la oferta de productos. De cara al futuro, es probable que la diferenciación competitiva evolucione de una competencia tradicional basada en precios a un enfoque en la innovación tecnológica, la confiabilidad de la cadena de suministro y la capacidad de ofrecer soluciones personalizadas, remodelando así el panorama del mercado.

Las empresas clave en el mercado 3D Bioprinting Market incluyen

Desarrollos de la industria

El mercado de bioimpresión 3D ha experimentado avances significativos, con empresas como BioBots, CELLINK y Organovo Holdings impulsando avances en ingeniería de tejidos y medicina regenerativa. En septiembre de 2023, CELLINK amplió su alcance en bioimpresión formando un acuerdo de distribución estratégico con Paralab, mejorando su presencia en Portugal y España. Esta iniciativa está en línea con la estrategia general de CELLINK para mejorar la accesibilidad y fomentar el uso de sus bioimpresoras 3D en entornos de investigación académica y clínica.

Inventia Life Science continuó avanzando significativamente en el sector farmacéutico con la progresión de su plataforma de bioimpresión RASTRUM™. La reciente introducción de RASTRUM™ Allegro por parte de la empresa facilita el cultivo celular 3D rápido y de alta capacidad en formatos de microplacas, posicionándolo como un recurso esencial para aplicaciones en el descubrimiento de fármacos y el modelado de enfermedades.

nScrypt está promoviendo activamente sistemas de microdispensación para bioimpresión, particularmente a través de su plataforma BioAssembly Tool (BAT), que respalda constantemente los mercados de investigación biomédica. Stratasys, pionera en el sector industrialimpresión 3D, ha anunciado un importante crecimiento empresarial en 2023, principalmente debido a sus soluciones de fabricación aditiva de polímeros.

El crecimiento general de las valoraciones de las empresas dentro de este sector está influyendo en un aumento de la inversión en investigación y desarrollo, impulsando la innovación y la competitividad del mercado. En particular, el panorama regulatorio también está evolucionando, y los gobiernos de todo el mundo apoyan activamente las iniciativas de bioimpresión a través de financiación y desarrollo de políticas, estimulando aún más el mercado global.

Alcance del informe

Parámetro Detalle
Alcance del mercado Hardware, biomateriales, software y servicios de bioimpresión global
Período de estudio 2021-2035 (Histórico 2021-2024; Año base 2025; Pronóstico 2026-2035)
CAGR 16,7% (2026-2035)
Puntos de control del tamaño del mercado 1.790 millones de dólares (2025); 2.090 millones de dólares (2026); 8.390 millones de dólares (2035)
Segmentos de más rápido crecimiento Procesamiento de luz digital; Biomateriales; Medicina de Precisión; Organizaciones de investigación por contrato
Empresas perfiladas 12 proveedores en categorías de hardware, biomateriales y servicios
Moneda de valoración USD billion

Aspectos destacados del mercado

FAQs

How should procurement teams evaluate vendors in the 3D Bioprinting Market?
Weight validated protocol libraries and print-head modularity above headline resolution specifications. Request third-party reproducibility data across at least three cell lines. Service terms covering bioink lot variability matter more than warranty duration. [13]
What integration challenges arise when adding bioprinters to existing GMP suites?
Cleanroom classification, sterile fluid-path validation, and environmental monitoring usually dominate installation cost. Most facilities need six to nine months for qualification. Budget roughly one-third of hardware spend for compliance work. [11]
Is leasing preferable to purchasing in the 3D Bioprinting Market?
Leasing suits academic groups with variable project loads and avoids obsolescence risk on rapidly iterating print heads. Purchase makes sense once utilisation passes roughly 60%. Vendors increasingly bundle consumables into subscription tiers. [14]
How do laser-assisted and extrusion platforms compare on cell viability?
Laser-assisted printing preserves higher post-print viability at single-cell resolution, though throughput stays low. Extrusion tolerates thicker formulations and scales better for centimetre-scale constructs. Choose based on construct size versus resolution priority. [5]
What regulatory nuance most often delays new entrants to the 3D Bioprinting Market?
Combination-product classification. Constructs carrying living cells trigger both device and biologics review, and sponsors underestimate manufacturing-controls documentation. Early pre-submission meetings shorten timelines materially. [3]
Which emerging use cases are attracting fresh capital?
Patient-derived tumour models for oncology screening, cultivated-protein scaffolding, and reconstructed skin for cosmetic testing. Each monetises identical hardware while avoiding clinical-trial risk. Investors favour the shorter revenue horizon. [9]
How concentrated is supplier risk for clinical-grade bioinks?
Highly concentrated. Roughly a dozen suppliers serve most clinical programmes, and lot-to-lot variability can invalidate months of validation. Dual-sourcing and in-house qualification are becoming standard risk controls. [17]    
Autor
Author
Author Profile
Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Co-Author
Co-Author Profile
Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory frameworks for advanced therapy medicinal products (ATMPs), peer-reviewed biomedical engineering journals, tissue engineering publications, and authoritative regenerative medicine organizations. Key sources included the US Food & Drug Administration (FDA) Center for Biologics Evaluation and Research (CBER), European Medicines Agency (EMA) Committee for Advanced Therapies, National Institutes of Health (NIH) National Center for Advancing Translational Sciences (NCATS), National Institute of Standards and Technology (NIST) Engineering Laboratory for biomanufacturing standards, Tissue Engineering and Regenerative Medicine International Society (TERMIS), International Society for Biological and Environmental Repositories (ISBER), International Society for Stem Cell Research (ISSCR), Organ Procurement and Transplantation Network (OPTN) / Scientific Registry of Transplant Recipients (SRTR), World Intellectual Property Organization (WIPO) Patent Database for bioprinting technology landscaping, NIH RePORTER for grant funding analysis, and national bioethics advisory commissions from key markets. These sources were utilized to collect technology adoption metrics, regulatory approval pathways for bioengineered tissues, clinical translation studies, grant funding trends, patent filing analytics, and market landscape analysis for extrusion-based systems, laser-assisted bioprinting platforms, bioink formulations, and organ printing technologies.


Primary Research

In order to acquire qualitative and quantitative insights that were unique to the 3D bioprinting ecosystem, interviews were conducted with supply-side and demand-side stakeholders during the primary research cycle. The supply-side sources consist of CEOs, Chief Technology Officers, VPs of Bioprinting R&D, regulatory affairs chiefs for combination products, and commercial directors from bioprinter manufacturers, bioink developers, and bioprinting software providers. The demand-side sources included the heads of tissue engineering laboratories, principal investigators in regenerative medicine departments, pharmaceutical R&D directors for preclinical drug testing, transplant surgery department heads, procurement leads from academic medical centers and biotechnology research institutes, and technology transfer officers from university spin-off programs. The primary research validated market segmentation across bioprinting technologies, confirmed product development pipelines for organ printing applications, and gathered insights on research funding allocation, translational gap challenges, pricing models for bioink commercialization, and regulatory reimbursement for bioprinted medical products.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (30%), Asia-Pacific (24%), Rest of World (8%)


Market Size Estimation

Global market valuation was derived through revenue mapping of bioprinting hardware, software, and consumables, alongside analysis of research grant allocations and contract manufacturing revenues. The methodology included:

Identification of 35+ key technology developers and solution providers across North America, Europe, Asia-Pacific, and emerging biotech hubs

Product mapping across extrusion-based bioprinters, laser-assisted systems, stereolithography platforms, and inkjet technologies, segmented by bioink compatibility (living cells, hydrogels, polymer composites)

Analysis of reported and modeled annual revenues specific to bioprinting product portfolios, including recurring bioink and consumables revenue streams

Coverage of manufacturers and research platform providers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (installed base of bioprinters × annual service and consumables spend by end-user segment) and top-down (aggregate manufacturer revenue validation adjusted for privately held company estimates) approaches to derive segment-specific valuations for tissue engineering, drug testing, organ printing, and cancer research applications

Descargar muestra gratis

Complete el formulario a continuación para recibir una muestra gratuita de este informe

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.