Windkraftmarkt

Marktgröße, Anteil, Wachstum, Trends Forschungsbericht über Windenergie Informationen nach Anwendung (Wohn-, Gewerbe- und Industrie), nach Installation (Onshore und Offshore), nach Turbinenkapazität (<100 KW, 100 KW bis 500 KW, 500 KW bis 1 MW, 1 MW bis 3 MW und > 3 MW) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) - Wachstum & Branchenprognose bis 2035
ID: MRFR/EnP/0982-HCR
185 Pages
Priya Nagrale
Last Updated: August 24, 2026
Wind Power Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)12.0%
2024 Market Size$ 148.78 Billion
2025 Market Size$ 166.64 Billion
2035 Market Size$ 517.55 Billion
Key Players
Siemens Gamesa
GE Renewable Energy
Vestas Wind Systems
Nordex
Goldwind
Suzlon Energy
Opportunities
  • Rising Energy Demand
  • Technological Innovations
  • Corporate Social Responsibility

Windkraftmarkt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des globalen Windenergiemarktes im Jahr 2024 auf 148,78 Milliarden USD geschätzt. Die Windenergiebranche wird voraussichtlich von 166,64 Milliarden USD im Jahr 2025 auf 517,55 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 12,0 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der globale Windenergiemarkt erlebt ein robustes Wachstum, das durch technologische Fortschritte und steigende Investitionen angetrieben wird.

  • Nordamerika bleibt der größte Markt für Windenergie und zeigt ein starkes Engagement für erneuerbare Energien.
  • Die Region Asien-Pazifik wird als der am schnellsten wachsende Markt anerkannt, angetrieben durch rasche Industrialisierung und Urbanisierung.
  • Der Wohnsegment führt beim Marktanteil, während das Gewerbesegment das schnellste Wachstum aufgrund erhöhter Unternehmensnachhaltigkeitsinitiativen verzeichnet.
  • Regierungsrichtlinien und steigende Energienachfrage sind die Haupttreiber, die die Expansion sowohl der Onshore- als auch der Offshore-Windenergiemärkte anheizen.

Marktgröße & Prognose

2024 Marktgröße 148,78 (USD Milliarden)
2035 Marktgröße 517,55 (USD Milliarden)
CAGR (2025 - 2035) 12,0%

Hauptakteure

Siemens Gamesa (ES), GE Renewable Energy (US), Vestas Wind Systems (DK), Nordex (DE), Goldwind (CN), Suzlon Energy (IN), Envision Energy (CN), Mingyang Smart Energy (CN)
Windkraftmarkt Treiber

Steigende Energienachfrage

Die zunehmende globale Windkraftindustrie. Mit dem Wachstum der Bevölkerung und der Entwicklung der Wirtschaft wird der Bedarf an nachhaltigen Energiequellen dringlicher. Im Jahr 2023 stieg der globale Energieverbrauch um etwa 5 %, wobei erneuerbare Quellen, insbesondere Windenergie, einen erheblichen Teil dieses Anstiegs ausmachten. Dieser Wandel zeigt ein wachsendes Bewusstsein für die Notwendigkeit sauberer Energiealternativen. Windenergie, als eine der kostengünstigsten erneuerbaren Quellen, wird voraussichtlich eine entscheidende Rolle bei der Deckung zukünftiger Energiebedürfnisse spielen und damit weitere Investitionen und Fortschritte in diesem Sektor vorantreiben.

Technologische Innovationen

Technologische Innovationen verändern die Landschaft der globalen Windkraftindustrie. Fortschritte im Turbinen-Design, Materialien und Energiespeicher-Lösungen haben zu einer erhöhten Effizienz und reduzierten Kosten geführt. Zum Beispiel hat die Entwicklung größerer und effizienterer Turbinen es Windparks ermöglicht, mehr Strom mit weniger Umweltauswirkungen zu erzeugen. Im Jahr 2023 erreichte die durchschnittliche Kapazität neu installierter Windturbinen 3,5 MW, ein bemerkenswerter Anstieg im Vergleich zu den Vorjahren. Dieser Trend deutet darauf hin, dass laufende Forschungs- und Entwicklungsarbeiten die Rentabilität der Windenergie weiterhin verbessern werden, was sie zu einer attraktiveren Option für Energieproduzenten und -verbraucher macht.

Unternehmerische Sozialverantwortung

Initiativen zur unternehmerischen Sozialverantwortung (CSR) beeinflussen zunehmend die globale Windkraftindustrie. Viele Unternehmen verpflichten sich zu Nachhaltigkeitszielen, die oft den Übergang zu erneuerbaren Energiequellen umfassen. Im Jahr 2023 ergab eine Umfrage, dass über 60 % der großen Unternehmen planten, in Projekte für erneuerbare Energien zu investieren, wobei Windenergie aufgrund ihrer Skalierbarkeit und Zuverlässigkeit eine bevorzugte Wahl darstellt. Dieser Unternehmenswandel verbessert nicht nur den Ruf der Marke, sondern stimmt auch mit den globalen Bemühungen zur Bekämpfung des Klimawandels überein. Da immer mehr Unternehmen Windenergielösungen übernehmen, wird erwartet, dass die Nachfrage nach Windenergie steigt, was das Marktwachstum weiter antreiben wird.

Regierungsrichtlinien und Anreize

Regierungsrichtlinien und Anreize spielen eine entscheidende Rolle bei der Gestaltung der globalen Windkraftindustrie. Viele Länder haben günstige Vorschriften und finanzielle Anreize eingeführt, um erneuerbare Energiequellen zu fördern. Beispielsweise werden Steuervergünstigungen, Einspeisetarife und Zertifikate für erneuerbare Energien häufig genutzt, um Investitionen in Windenergieprojekte zu fördern. Im Jahr 2023 wurde berichtet, dass Länder mit robusten politischen Rahmenbedingungen einen Anstieg der Windkraftinstallationen um 20 % im Vergleich zu Ländern mit weniger unterstützenden Richtlinien verzeichneten. Dieser Trend deutet darauf hin, dass der Markt für Windenergie voraussichtlich erheblich wachsen wird, da Regierungen weiterhin saubere Energie priorisieren und sowohl inländische als auch ausländische Investitionen anziehen.

Umweltbedenken und Klimawandel

Umweltbedenken und der dringende Bedarf, den Klimawandel anzugehen, treiben die globale Windkraftindustrie voran. Die zunehmende Häufigkeit extremer Wetterereignisse und steigende globale Temperaturen haben das Bewusstsein für die Auswirkungen des Verbrauchs fossiler Brennstoffe geschärft. Im Jahr 2023 wurde berichtet, dass Länder, die ihre Klimaziele erreichen wollen, zunehmend auf Windenergie als tragfähige Lösung setzen. Die Internationale Energieagentur prognostizierte, dass Windenergie bis 2030 über 30 % der globalen Stromerzeugung beitragen könnte. Dieses Potenzial deutet auf eine starke Marktentwicklung hin, während Nationen bestrebt sind, die Treibhausgasemissionen zu reduzieren und zu saubereren Energiequellen überzugehen.

Einblicke in Marktsegmente

Nach Anwendung: Wohnbereich (Größter) vs. Gewerbe (Schnellstwachsende)

Im globalen Windenergiemarkt ist das Anwendungssegment hauptsächlich in die Kategorien Wohn-, Gewerbe- und Industrieanwendungen unterteilt. Das Wohnsegment hält den größten Marktanteil, angetrieben durch das zunehmende Interesse an erneuerbaren Energielösungen unter Hausbesitzern und staatlichen Anreizen zur Annahme sauberer Energiepraktiken. Währenddessen wächst das Gewerbesegment schnell, da Unternehmen nachhaltige Energiequellen suchen, um Betriebskosten zu senken und Ziele der sozialen Verantwortung zu erfüllen. Mit dem steigenden Bewusstsein für den Klimawandel wird Energieeffizienz zu einem zentralen Wert für sowohl Bewohner als auch gewerbliche Einrichtungen. Dieser Trend treibt Investitionen in Windkraftprojekte voran, da beide Sektoren Lösungen suchen, um ihren CO2-Fußabdruck zu reduzieren. Der Industriesektor, obwohl bedeutend, wird voraussichtlich langsamer wachsen als das Gewerbesegment, das technologische Fortschritte und innovative Finanzierungslösungen nutzt, um seine Reichweite zu erweitern.

Wohnbereich (Dominant) vs. Gewerbe (Aufkommend)

Das Wohnsegment im globalen Windenergiemarkt zeigt eine starke Dominanz und spricht umweltbewusste Hausbesitzer an, die ihre Energiekosten senken und von Anreizen für erneuerbare Energien profitieren möchten. Sein Wachstum wird durch den Anstieg der Installationen kleiner Windturbinen angetrieben, die zunehmend erschwinglicher und effizienter werden. Auf der anderen Seite wird das Gewerbesegment als aufkommende Kraft angesehen, gekennzeichnet durch erhebliche Investitionen von Unternehmen, die ihre Nachhaltigkeitspraktiken verbessern möchten. Dieses Segment nimmt schnell größere Windturbinen und integrierte Energielösungen an, hauptsächlich aufgrund des Drucks, Nachhaltigkeitsziele zu erreichen. Kooperative Unternehmungen mit Energieanbietern und technologische Innovationen machen gewerbliche Windprojekte rentabler und attraktiver für Unternehmen, was ihr schnelles Wachstum fördert.

Nach Installation: Onshore (Größter) vs. Offshore (Schnellstwachsende)

Im globalen Windenergiemarkt ist das Installationssegment hauptsächlich zwischen Onshore und Offshore-Windkraft unterteilt. Onshore-Windkraft repräsentiert den größten Anteil, was hauptsächlich auf die umfangreiche Errichtung von Windparks an Land zurückzuführen ist. Dieses Segment profitiert von niedrigeren Installationskosten und der Verfügbarkeit geeigneter Flächen, was zu einer starken Präsenz in verschiedenen Regionen führt. Im Gegensatz dazu gewinnt die Offshore-Installation schnell an Schwung, angetrieben durch Fortschritte in der Technologie und zunehmende Investitionen von großen Energieunternehmen.

Installationsart: Onshore (Dominant) vs. Offshore (Aufkommend)

Das Onshore-Windkraftsegment ist durch seine etablierte Infrastruktur und niedrigeren Betriebskosten gekennzeichnet, was es zum dominierenden Akteur auf dem Markt macht. Es war das Rückgrat der Windenergieproduktion aufgrund der einfacheren Bereitstellung und der Nähe zu den Energieverbrauchspunkten. Im Gegensatz dazu entwickelt sich das Offshore-Windsegment schnell, zeigt Innovationen im Turbinen-Design und in den Installationstechniken. Offshore-Installationen werden aufgrund ihrer höheren Erzeugungskapazität und Effizienz bei der Nutzung von Windressourcen bevorzugt. Das Wachstum in diesem Segment wird durch Unterstützung von Regierungen und Unternehmen gefördert, die nachhaltige Energielösungen anstreben.

Nach Turbinenkapazität: > 3 MW (Größter) vs. 100 KW bis 500 KW (Schnellstwachsende)

Im globalen Windenergiemarkt zeigt die Verteilung der Turbinenkapazitäten signifikante Trends unter den verschiedenen Segmenten. Der größte Anteil wird von der Kapazitätsklasse '> 3 MW' gehalten, die in Projekten im Versorgungsmaßstab zunehmend verbreitet ist. Im Gegensatz dazu gewinnt das Segment '100 KW bis 500 KW' an Bedeutung, da das Wachstum in kleineren Windinstallationen, insbesondere in ländlichen und dezentralen Energieanwendungen, zunimmt, was sich an den sich entwickelnden Energieanforderungen und der Infrastrukturentwicklung widerspiegelt.

Kapazität: > 3 MW (Dominant) vs. 100 KW bis 500 KW (Aufkommend)

Das Segment der Turbinenkapazität '> 3 MW' ist durch seine Dominanz auf dem Markt gekennzeichnet und bedient große Windparks, die erheblich zur Energieerzeugung beitragen. Diese Turbinen sind für hohe Effizienz ausgelegt und werden oft mit fortschrittlicher Technologie kombiniert, um die Leistung zu maximieren. Auf der anderen Seite stellt das Segment '100 KW bis 500 KW' eine aufkommende Kategorie dar, die von der steigenden Nachfrage nach kleineren Windsystemen profitiert, die in lokalen und gemeinschaftlich betriebenen Energielösungen eingesetzt werden. Dieses Segment adressiert spezifische Bedürfnisse nach Energieunabhängigkeit in kleineren Netzen und zeigt die Vielseitigkeit und Anpassungsfähigkeit der Windtechnologie in verschiedenen Umgebungen.

Erhalten Sie detailliertere Einblicke zu Windkraftmarkt

Regionale Einblicke

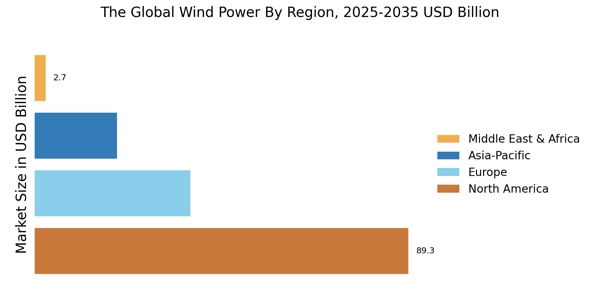
Die Studie bietet nach Regionen Marktanalysen für Nordamerika, Europa, Asien-Pazifik und den Rest der Welt. Der nordamerikanische Windenergiemarkt machte 2021 46,49 Milliarden USD aus und wird während des Studienzeitraums voraussichtlich ein signifikantes CAGR-Wachstum aufweisen. Während des Prognosezeitraums wird erwartet, dass die Branche aufgrund des enormen Potenzials an Windenergie und eines Rückgangs der Kosten für fortschrittliche Technologien eine Vielzahl von kommerziellen Möglichkeiten sehen wird.

Darüber hinaus sind die wichtigsten Länder, die in dem Marktbericht untersucht wurden: Die USA, Kanada, Deutschland, Frankreich, das Vereinigte Königreich, Italien, Spanien, China, Japan, Indien, Australien, Südkorea und Brasilien.

Abbildung 3: Marktanteil der Windenergie nach Region 2021 (%)

Der europäische Windenergiemarkt hat den zweitgrößten Marktanteil. Die Nachfrage nach Windenergie wird während des Prognosezeitraums voraussichtlich steigen, da die Kosten für die Windenergieerzeugung sinken, das Umweltbewusstsein steigt und zahlreiche Regierungen in Form von finanziellen Anreizen Unterstützung bieten. Darüber hinaus hielt der deutsche Windenergiemarkt den größten Marktanteil, und der britische Windenergiemarkt war der am schnellsten wachsende Markt in der europäischen Region.

Der Windenergiemarkt im Asien-Pazifik wird voraussichtlich von 2022 bis 2030 mit der schnellsten CAGR wachsen. Aufgrund fortlaufender Maßnahmen und Investitionen der Regierung zur Unterstützung des industriellen Wachstums hat China die höchste Installation in der Region. Darüber hinaus hielt der chinesische Windenergiemarkt den größten Marktanteil, und der indische Windenergiemarkt war der am schnellsten wachsende Markt in der Asien-Pazifik-Region.

Windkraftmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Wichtige Marktteilnehmer investieren viel Geld in Forschung und Entwicklung, um ihre Produktlinien zu erweitern, was dem Windenergiemarkt weiteres Wachstum ermöglichen wird. Marktteilnehmer ergreifen auch verschiedene strategische Initiativen, um ihre weltweite Präsenz auszubauen, mit wichtigen Marktentwicklungen wie neuen Produkteinführungen, vertraglichen Vereinbarungen, Fusionen und Übernahmen, erhöhten Investitionen und Kooperationen mit anderen Organisationen. Wettbewerber in der Windenergiebranche müssen kosteneffektive Produkte anbieten, um in einem zunehmend wettbewerbsintensiven und wachsenden Marktumfeld zu expandieren und zu überleben.
Eine der Hauptgeschäftsstrategien, die Hersteller in der globalen Windenergiebranche anwenden, um den Kunden zugute zu kommen und den Marktsektor auszubauen, besteht darin, lokal zu produzieren, um die Betriebskosten zu senken. In den letzten Jahren hat die Windenergiebranche einige der bedeutendsten Vorteile gebracht. Wichtige Akteure des Windenergiemarktes wie Vestas (Dänemark), General Electric (USA), Senvion SA (Deutschland), Wind World Limited (Indien) und andere arbeiten daran, die Marktnachfrage durch Investitionen in Forschungs- und Entwicklungsaktivitäten zu steigern.
Gegründet im Jahr 1945, ist Vestas ein dänisches Unternehmen, das Windturbinen produziert, verkauft, installiert und wartet. Das Unternehmen hat Produktionsstätten in folgenden Ländern: China, Brasilien, Polen, Schweden, Norwegen, Australien, Dänemark, Deutschland, den Niederlanden, Taiwan, Indien, Italien, Rumänien, dem Vereinigten Königreich, Spanien und den Vereinigten Staaten.
Im September wurde der höchste Onshore-Windpark-Turm von Vestas vorgestellt. Die 199 Meter hohe Struktur wird verwendet, um die Zone mit stärkeren und stabileren Winden zu erreichen.
Außerdem hat das spanisch-deutsche Windtechnikunternehmen Siemens Gamesa Renewable Energy S.A. seinen Sitz in Zamudio, Biscay, Spanien. Neben der Bereitstellung von Onshore- und Offshore-Winddiensten stellt es Windturbinen her. Es ist der zweitgrößte Hersteller von Windturbinen der Welt. Im Jahr 2022 trat Siemens Gamesa eine Partnerschaft mit Swancor Holding Co. ein, einem Hersteller von grünen Materialien mit Sitz in Taiwan, um 3 GW Offshore-Windenergie in Taiwan zu installieren.

Zu den wichtigsten Unternehmen im Windkraftmarkt-Markt gehören

Branchenentwicklungen

August 2022: Um Investitionen in die Entwicklung von Offshore-Windparks in Polen umzusetzen, unterzeichneten EDF Renewables und die polnische Tochtergesellschaft von Ferrovial, Budimex, ein Memorandum of Agreement. Die beiden Unternehmen werden sich auf die zweite Phase der Offshore-Entwicklung im Land auf einer 50/50-Basis konzentrieren.

November 2021: Google verpflichtete sich, 50 MW Windenergie von einem Offshore-Windpark eines dänischen Energieriesen in der deutschen Nordsee zu kaufen. Der 12-jährige Corporate Power Purchase Agreement (CPPA) wird Google helfen, sein Ziel zu erreichen, alle seine Rechenzentren bis zum Jahr 2030 mit kohlenstofffreier Elektrizität zu betreiben.

September 2022: Nach Ausübung seines Zugangsrechts erhielt Vattenfall AB die Genehmigung zur Entwicklung des Offshore-Windkraftprojekts N-7.2 vor der Küste der deutschen Nordsee.

Zukunftsaussichten

Windkraftmarkt Zukunftsaussichten

Der globale Windenergiemarkt wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 12,0 % wachsen, angetrieben durch technologische Fortschritte, steigende Energienachfrage und unterstützende Regierungsrichtlinien.

Neue Möglichkeiten liegen in:

  • Entwicklung fortschrittlicher Energiespeicherlösungen für Windparks.
  • Expansion in aufstrebende Märkte mit ungenutzten Windressourcen.
  • Integration von KI für vorausschauende Wartung im Betrieb von Windturbinen.

Bis 2035 wird erwartet, dass der Markt seine Position als führender Anbieter erneuerbarer Energien festigt.

Marktsegmentierung

Marktanwendungsausblick für Windenergie

  • Wohnbereich
  • Gewerbe
  • Industrie

Marktanlageausblick für Windenergie

  • Onshore
  • Offshore

Marktprognose für die Turbinenkapazität der Windenergie

  • <100 KW
  • 100 KW bis 500 KW
  • 500 KW bis 1 MW
  • 1 MW bis 3 MW
  • > 3 MW

Berichtsumfang

MARKTGRÖSSE 2024 148,78 (USD Milliarden)
MARKTGRÖSSE 2025 166,64 (USD Milliarden)
MARKTGRÖSSE 2035 517,55 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 12,0 % (2025 - 2035)
BERICHTSDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Siemens Gamesa (ES), GE Renewable Energy (US), Vestas Wind Systems (DK), Nordex (DE), Goldwind (CN), Suzlon Energy (IN), Envision Energy (CN), Mingyang Smart Energy (CN)
Abgedeckte Segmente Anwendung, Installation, Turbinenkapazität, Region
Wichtige Marktchancen Integration fortschrittlicher Energiespeicherlösungen verbessert die Effizienz im globalen Windenergiemarkt.
Wichtige Marktdynamiken Technologische Fortschritte und regulatorische Unterstützung treiben das schnelle Wachstum der Windkraftkapazität und die Wettbewerbsfähigkeit des Marktes voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

FAQs

Was ist die prognostizierte Marktbewertung der globalen Windenergie bis 2035?

Die prognostizierte Marktbewertung der globalen Windenergie bis 2035 beträgt 517,55 Milliarden USD.

Wie hoch war die Marktbewertung der globalen Windenergie im Jahr 2024?

Die Marktbewertung der globalen Windenergie im Jahr 2024 betrug 148,78 Milliarden USD.

Wie hoch ist die erwartete CAGR für die globale Windenergie im Prognosezeitraum 2025 - 2035?

Die erwartete CAGR für die globale Windenergie im Prognosezeitraum 2025 - 2035 beträgt 12,0%.

Welche Unternehmen gelten als Schlüsselakteure in der globalen Windenergie?

Zu den Schlüsselakteuren in der globalen Windenergie gehören Siemens Gamesa, GE Renewable Energy, Vestas Wind Systems, Nordex, Goldwind, Suzlon Energy, Envision Energy und Mingyang Smart Energy.

Wie lauten die prognostizierten Bewertungen für die Wohn-, Gewerbe- und Industriesegmente im Jahr 2035?

Im Jahr 2035 betragen die prognostizierten Bewertungen 104,5 Milliarden USD für den Wohnbereich, 162,3 Milliarden USD für den Gewerbebereich und 250,75 Milliarden USD für den Industriesektor.

Wie vergleichen sich Onshore- und Offshore-Installationen hinsichtlich der Marktbewertung?

Im Jahr 2035 wird prognostiziert, dass Onshore-Installationen 319,27 Milliarden USD erreichen, während Offshore-Installationen voraussichtlich 198,28 Milliarden USD erreichen werden.

Wie groß wird der prognostizierte Markt für Turbinenkapazitäten über 3 MW bis 2035 sein?

Die prognostizierte Marktgröße für Turbinenkapazitäten über 3 MW bis 2035 beträgt 66,49 Milliarden USD.

Wie lauten die prognostizierten Bewertungen für Turbinenkapazitäten von 100 KW bis 500 KW im Jahr 2035?

Die prognostizierte Bewertung für Turbinenkapazitäten von 100 KW bis 500 KW im Jahr 2035 beträgt 105,32 Milliarden USD.

Wie wird der erwartete Wachstumstrend für die globale Windenergie in den kommenden Jahren aussehen?

Die globale Windenergie wird voraussichtlich ein robustes Wachstum erleben, angetrieben durch eine CAGR von 12,0% von 2025 bis 2035.

Wie vergleicht sich die Marktbewertung der globalen Windenergie im Jahr 2024 mit der im Jahr 2035?

Die Marktbewertung der globalen Windenergie im Jahr 2024 betrug 148,78 Milliarden USD, was erheblich niedriger ist als die prognostizierten 517,55 Milliarden USD im Jahr 2035.

Autor
Author
Author Profile
Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, energy statistics repositories, peer-reviewed engineering journals, technical publications, and authoritative energy organizations. Key sources included the International Energy Agency (IEA), International Renewable Energy Agency (IRENA), Global Wind Energy Council (GWEC), International Electrotechnical Commission (IEC), American Wind Energy Association (AWEA/Wind Power America), European Wind Energy Association (WindEurope), National Renewable Energy Laboratory (NREL), Lawrence Berkeley National Laboratory (LBNL/WINDExchange), U.S. Energy Information Administration (EIA), Eurostat Energy Database, BP Statistical Review of World Energy, IRENA Renewable Cost Database, IEA Wind Technology Collaboration Programme, National Energy Administration of China, Ministry of New and Renewable Energy (MNRE) - India, German Federal Ministry for Economic Affairs and Energy (BMWi), UK Department for Business, Energy & Industrial Strategy (BEIS), and national energy ministry reports from key markets. These sources were used to collect installed capacity statistics, grid integration data, LCOE (Levelized Cost of Energy) analyses, turbine technology specifications, policy frameworks, feed-in tariff structures, and market landscape analysis for onshore wind, offshore wind, small-scale turbines, horizontal axis wind turbines, vertical axis wind turbines, and emerging floating wind technologies.

Specific Regulatory and Technical Sources:

Turbine Standards & Certifications: IEC 61400 series standards, DNV GL standards, TÜV Rheinland certifications

Grid Integration Data: IEA Wind Task 25 (Design and Operation of Power Systems with Large Amounts of Wind Power), national transmission system operators (TSOs)

Offshore Wind Data: Crown Estate (UK), Bureau of Ocean Energy Management (BOEM) - US, Energinet (Denmark), TenneT (Netherlands/Germany)

Financing & Investment: IRENA Renewable Energy Finance Database, Bloomberg New Energy Finance (BNEF), Green Climate Fund reports

Environmental Impact: European Environment Agency (EEA), U.S. Environmental Protection Agency (EPA), national environmental protection agencies


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. Supply-side sources comprised CEOs, VPs of Technology & Innovation, regulatory affairs managers, chief engineers, and commercial directors from wind turbine manufacturers, blade suppliers, gearbox manufacturers, generator OEMs, and tower fabricators. Demand-side sources included utility-scale project developers, independent power producers (IPPs), grid operators, energy procurement specialists from large industrial off-takers, and EPC (Engineering, Procurement, Construction) contractors. Market segmentation was validated, technology roadmap timelines were confirmed, and insights were garnered on turbine adoption patterns, power purchase agreement (PPA) pricing strategies, O&M (Operations & Maintenance) service dynamics, and grid integration challenges in primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (28%), Europe (32%), Asia-Pacific (35%), Rest of World (5%)

Stakeholder Categories Interviewed:

Turbine OEMs: Vestas, Siemens Gamesa, GE Renewable Energy, Goldwind, Envision, Nordex, Mingyang

Component Suppliers: Blade manufacturers (LM Wind Power, TPI Composites), gearbox suppliers (ZF, Winergy), generator producers (Siemens, ABB)

Project Developers: Ørsted, EDP Renewables, NextEra Energy, Enel Green Power

Utilities & Grid Operators: Ørsted (Denmark), National Grid (UK/USA), State Grid Corporation (China)

Financial Institutions: Green investment banks, infrastructure funds, development finance institutions


Market Size Estimation

Global market valuation was derived through installed capacity mapping and capacity factor analysis. The methodology included:

Identification of 60+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Technology mapping across onshore wind (>3MW, 1-3MW, <1MW), offshore wind (fixed-bottom and floating), and distributed wind systems

Analysis of reported and modeled annual revenues specific to wind turbine generator (WTG) sales, service contracts, and component supply

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (installed capacity × LCOE by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Data Triangulation Approach:

Supply-side validation: Quarterly financial reports from publicly listed turbine OEMs

Demand-side validation: National renewable energy action plans and feed-in tariff registries

Third-party validation: IRENA Renewable Capacity Statistics, GWEC Global Wind Reports, IEA World Energy Outlook

Price verification: Bloomberg New Energy Finance (BNEF) turbine price indices, IRENA Renewable Cost Database auction results

Segment-Specific Data Sources:

Onshore Wind: National wind energy associations, meteorological data from national weather services, land use planning databases

Offshore Wind: Maritime boundary databases, seabed lease auction records, port infrastructure capacity assessments

Small Wind: Distributed wind incentive program databases, net metering registries, rural electrification project reports

This methodology ensures comprehensive coverage of the wind power market landscape while maintaining the rigorous standards of data validation and triangulation required for accurate market sizing and forecasting across all turbine technologies, applications, and regional markets.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.