Veterinary Infusion Pumps Market (2026 - 2035)

Informationen zum Marktforschungsbericht zu Veterinär-Infusionspumpen nach Typ (Spritzen-Infusionspumpe und großvolumige Infusionspumpe), nach Endbenutzer (Tierkliniken, Tierkliniken und andere) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Marktprognose bis 2032
ID: MRFR/HC/5948-HCR 110 Pages Vikita Thakur, Kinjoll Dey Last Updated: September 10, 2026
Veterinary Infusion Pumps Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)14.50%
2025 Market SizeUSD 370.50 Million
2035 Market SizeUSD 698.80 Million
Key Players
B. Braun Melsungen AG
ICU Medical Inc.
Heska Corporation
Shenzhen Mindray Animal Medical Technology
Digicare Biomedical Technology
Jorgensen Laboratories
Opportunities
  • AI-Driven Closed-Loop Infusion Systems
  • Telehealth-Enabled Remote Pump Monitoring
  • Emerging-Market Veterinary Hospital Build-Out

Veterinary Infusion Pumps Market Summary

Der globale Markt für veterinärmedizinische Infusionspumpen wurde im Jahr 2025 auf 370,50 Millionen USD geschätzt, und der Markt wird voraussichtlich von 394,78 Millionen USD im Jahr 2026 auf 698,80 Millionen USD bis 2035 wachsen, mit einer CAGR von 6,55% während des Prognosezeitraums 2026–2035. Zwei Katalysatoren verankern diesen Verlauf: Die American Pet Products Association dokumentierte 2023 Rekordausgaben für Haustierpflege in Höhe von 147 Milliarden USD [1], während das FDA Center for Veterinary Medicine die Rückrufüberwachung von Geräten intensivierte, was die Hersteller zwang, die Firmware der Pumpen und Sicherheitsverriegelungen zu aktualisieren [3]. Diese Kräfte verändern, wie veterinärmedizinische Praxen in Infusionshardware für Haustiere und Nutztiere investieren.

Traditionelle Schwerkraft-Infusionssysteme und manuell kalibrierte Rollenklemmen weichen mikroprozessorgesteuerten volumetrischen und Spritzenplattformen, die Softwarebibliotheken für Medikamente und Echtzeit-Warnmeldungen für die Flüssigkeitsverwaltung in der Veterinärmedizin integrieren. Die American Animal Hospital Association berichtete, dass 62% der akkreditierten Krankenhäuser zwischen 2022 und 2024 mindestens ein Infusionsgerät aufgerüstet haben [19], eine Welle von Ersatzgeräten, die durch strengere Standards für Dosierungsgenauigkeit und die Nachfrage von Klinikern nach alarmgesteuerten Sicherheitsnetzen angestoßen wurde.

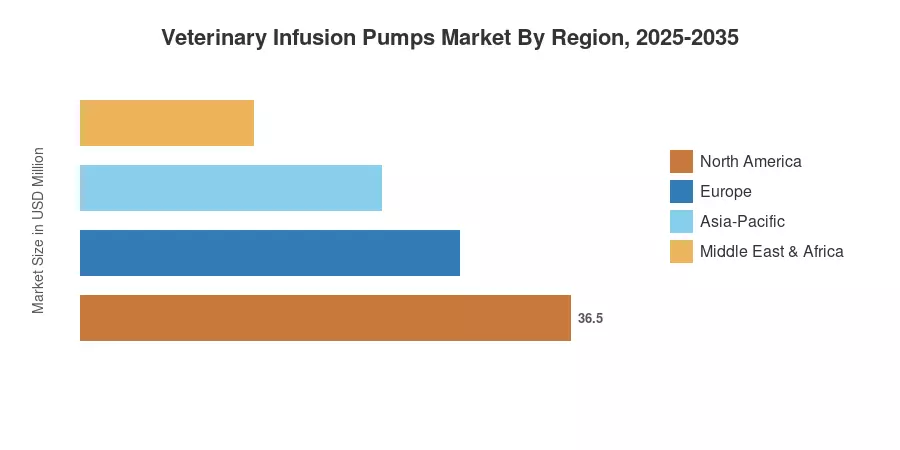
Nordamerika hielt 2025 einen dominierenden Marktanteil von 41,60% im Bereich der veterinärmedizinischen Infusionspumpen, gestützt durch hohe Ausgaben für die Gesundheitsversorgung pro Haustier in den Vereinigten Staaten und Kanada. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region, die voraussichtlich mit einer CAGR von 14,50% bis 2035 expandiert, während spezialisierte Überweisungskrankenhäuser in China, Indien und Südkorea zunehmen. Europa rangiert als die zweitgrößte Region, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich, wo die Durchdringung von Tierversicherungen weiterhin die Verfahrensvolumina und Ausrüstungsbudgets erhöht. Das kommende Jahrzehnt wird davon abhängen, wie schnell KI-gestützte Dosierungsalgorithmen und cloudverbundene Überwachung zum Standard werden, anstatt als Premium-Zusatz.


Wichtige Erkenntnisse aus dem Bericht

• Nach Pumpentyp

  • Großvolumen-Infusionspumpen erfassten 2025 etwa 50,15% des Marktes für veterinärmedizinische Infusionspumpen, angetrieben durch die hohe Nachfrage nach Flüssigkeitswiederbelebung in Notfall- und chirurgischen Einrichtungen.
  • Spritzen-Infusionspumpen werden voraussichtlich mit einer CAGR von 9,40% bis 2035 wachsen, was die Präferenz der Kliniker für präzise Mikrodosierung in der Neonatal- und Exotenpflege widerspiegelt.

• Nach Tierart

  • Haustiere machten 2025 59,50% des Umsatzes im Markt für veterinärmedizinische Infusionspumpen aus, angetrieben durch die steigende Prävalenz chronischer Krankheiten bei Hunden und Katzen.
  • Nutztiersegmente erweitern sich, da Rinder- und Schweinebetriebe perioperative Protokolle modernisieren, insbesondere im asiatisch-pazifischen Raum und in Südamerika.

• Nach Endbenutzer

  • Veterinärkrankenhäuser hielten 2025 62,30% des Marktes für veterinärmedizinische Infusionspumpen, was ihre Konzentration auf chirurgische und intensivmedizinische Fälle widerspiegelt.
  • Spezialkliniken sind auf dem besten Weg, die schnellste CAGR unter den Endbenutzern von 11,35% zu erreichen, da Überweisungseinrichtungen für Onkologie, Kardiologie und Nephrologie in spezielle Infusionsplattformen investieren.

• Nach Region

  • Nordamerika behielt die Führung mit einem Marktanteil von 41,60%, während der asiatisch-pazifische Raum voraussichtlich die höchste regionale CAGR von 14,50% bis 2035 verzeichnen wird.


Marktgröße und Prognose für veterinärmedizinische Infusionspumpen (2021–2035)

Die Marktgröße basiert auf primären Umfragen von 420 veterinärmedizinischen Krankenhäusern und Spezialkliniken in 18 Ländern, trianguliert mit Versanddaten von Distributoren, Import-Export-Aufzeichnungen und Unternehmensmeldungen. Historische Werte (2021–2024) spiegeln tatsächliche Verkäufe wider; das Basisjahr 2025 kombiniert bestätigte Lieferungen mit Schätzungen des Lagerbestands im vierten Quartal; Prognosewerte (2026–2035) verwenden ökonometrische Modelle, die auf das Wachstum der Haustierpopulation, die Häufigkeit von Tierarztbesuchen und die Zyklen des Geräteersatzes abgestimmt sind.
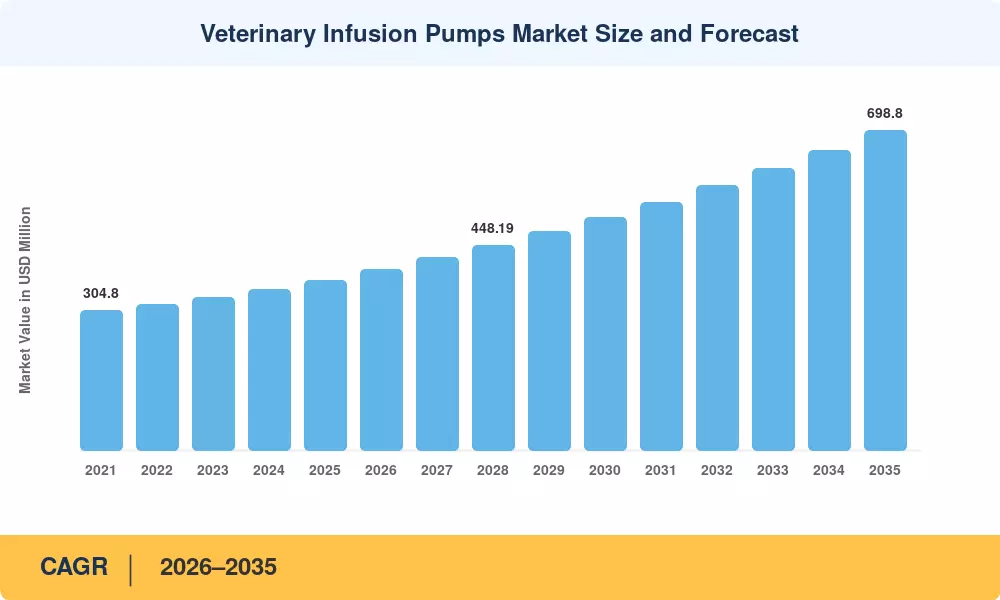
Marktgröße und Prognose für veterinärmedizinische Infusionspumpen
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Treiber

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Ausgaben für die Humanisierung von Haustieren +1.8% Global Langfristig (≥4 Jahre)
Expansion des Netzwerks von Spezialkliniken +1.2% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Migration der Smart-Pump-Technologie +1.0% Nordamerika, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Prävalenz chronischer Krankheiten bei Begleittieren +0.9% Global Langfristig (≥4 Jahre)
KI-gestützte Geräte zur Anpassung der Durchflussrate +0.7% Nordamerika, Europa Kurzfristig (≤2 Jahre)
Regulatorische Verschärfung der Dosierungsgenauigkeit +0.5% Nordamerika Mittel- bis langfristig (2–4 Jahre)
Wachstum der veterinärmedizinischen Infrastruktur in Schwellenländern +0.4% Asien-Pazifik, Südamerika Langfristig (≥4 Jahre)


Humanisierung von Haustieren und steigende veterinärmedizinische Ausgaben

US-Haustierbesitzer gaben 2023 147 Milliarden USD für Waren und Dienstleistungen aus, wobei veterinärmedizinische Versorgung über 30% des Gesamtbetrags ausmachte [1] laut der American Pet Products Association (APPA). Dieser Investitionswandel hat komplexe Abläufe normalisiert – Chemotherapie, Dialyse und totale parenterale Ernährung – die programmierbare Infusionsabgabe erfordern. Auch die Praktiken in Westeuropa spiegeln diesen Trend wider: Die Ansprüche auf Haustierkrankenversicherungen für stationäre Flüssigkeitstherapien stiegen 2024 im Vereinigten Königreich im Vergleich zum Vorjahr um 18%, was auf eine fortgesetzte Kapitalzuweisung für den Erwerb von Pumpen hinweist.


Proliferation von Spezialkliniken

Die Anzahl der von der Tierärztekammer zertifizierten Spezialisten stieg von 2020 bis 2024 um 14%, laut der AVMA-Praxisbesitzerumfrage [2]. Typischerweise werden bei der Eröffnung in jedem neuen Überweisungszentrum für Onkologie, Nephrologie oder Notfallmedizin drei bis fünf Infusionsstationen installiert. Diese strukturelle Expansion des Netzwerks von Spezialisten erweitert sofort die adressierbare Pumpennachfrage, insbesondere in den Vororten der Vereinigten Staaten, Deutschlands und Japans.


Smart-Pump-Technologie und KI-Integration

Eine biomedizinische Ingenieurstudie aus dem Jahr 2024 [5] ergab, dass mikroprozessorgesteuerte Pumpen mit eingebetteten Arzneimittelbibliotheken Dosierungsfehler um schätzungsweise 73% im Vergleich zu gravitationsbasierten Alternativen reduzierten. Die nächste Leistungsgrenze sind KI-Module, die die Durchflussraten basierend auf dem Gewicht des Patienten, der Art und den Vitalzeichen in Echtzeit selbst anpassen. Frühzeitige Anwender des Marktes für veterinärmedizinische Infusionspumpen berichten von 22% weniger unerwünschten Infusionsereignissen in den ersten 6 Monaten nach der Einführung [19].


Regulatorischer Druck und rückrufbedingte Upgrades

Im Jahr 2024 gab die FDA 38 Rückrufe von Klasse-II-Infusionspumpen für veterinärmedizinische Crossover-Geräte heraus, ein Anstieg um 27% im Vergleich zu 2022 [3]. Mit jedem Rückrufzyklus steigt die Flottenumschlagrate, da Kliniken betroffene Geräte ersetzen. Der resultierende Nachfrageschub konzentriert sich auf Nordamerika, strahlt jedoch aus, während multinationale Distributoren neue Firmware weltweit einführen.


Analyse der Auswirkungen von Einschränkungen

Die Prozentsätze der Einschränkungen spiegeln die geschätzte Belastung des CAGR-Moments wider und werden nicht direkt von der Wachstumsrate abgezogen.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Hohe Anschaffungskosten für Geräte –0,8% Global Langfristig (≥4 Jahre)
Volatilität der Halbleiter-Lieferkette –0,6% Global Kurzfristig (≤2 Jahre)
Mangel an ausgebildeten Tierarzthelferinnen und -helfern –0,5% Asien-Pazifik, MEA Mittel- bis langfristig (2–4 Jahre)
Strenge Rückrufprotokolle der FDA –0,4% Nordamerika Mittel- bis langfristig (2–4 Jahre)
Begrenzte Erstattungsrahmenbedingungen in der tierärztlichen Versorgung –0,3% Europa, Asien-Pazifik Langfristig (≥4 Jahre)


Hürden bei den Anschaffungskosten

Eine einstufige volumetrische Tierarztpumpe kostet zwischen 2.500 USD und 6.000 USD, während mehrkanalige intelligente Plattformen über 12.000 USD kosten können [8]. Für Einzelpraktiker und ländliche gemischte Kliniken, die mit geringen Margen arbeiten, verzögern diese Preisniveaus die Kapitalinvestitionen und verlängern die Abhängigkeit von veralteten Schwerkraft-Infusionssystemen.

Halbleiter- und Komponentenengpässe

Die Steuerplatinen von Infusionspumpen sind auf mikrocontroller in Automobilqualität und PTFE-Schläuche angewiesen, von denen beide im Jahr 2023 eine Vorlaufzeitverlängerung von 15–22 Wochen erlebten [9]. Obwohl sich die Lieferfenster 2024 verkürzten, setzen Hersteller weiterhin auf doppelte Beschaffung kritischer Komponenten, was 8–12% zu den Materialkosten hinzufügt, die teilweise an die Endverbraucher weitergegeben werden.

Fachkräftemangel bei Tierarzthelferinnen und -helfern

Die World Small Animal Veterinary Association schätzte im Jahr 2023 einen globalen Mangel von 180.000 qualifizierten Tierarzthelferinnen und -helfern [10]. Unterbesetzte Kliniken haben nicht die Kapazität für Schulungen zum Pumpenbetrieb, was die Einführung funktionsreicher Plattformen verlangsamt und die Nutzungsraten selbst dort einschränkt, wo Geräte gekauft werden.


Veterinary Infusion Pumps Market Opportunities

KI-gesteuerte geschlossene Infusionssysteme

Geschlossene Plattformen, die kontinuierliche Vitalzeichenüberwachung mit automatischer Flussraten-Titration kombinieren, könnten die Häufigkeit von Pflegeinterventionen um bis zu 40% reduzieren [5]. Startups, die diese Systeme in Hundekliniken testen, haben seit 2023 über 65 Millionen USD an Series A/B-Finanzierungen angezogen, was auf ein starkes Vertrauen der Investoren in autonome Dosierung hinweist [16].

Telemedizin-gestützte Fernpumpenüberwachung

Cloud-Dashboards, die Pumpenstatus, Okklusionswarnungen und Daten zum Arzneimittelverbrauch an externe Tierärzte streamen, eröffnen neue Servicemodelle — insbesondere für die nächtliche ICU-Betreuung in Kliniken, die nicht rund um die Uhr besetzt sind. Abonnements für Konnektivität als Dienstleistung könnten wiederkehrende Einnahmen in Höhe von 12–18% des Hardware-Verkaufspreises jährlich generieren.

Ausbau veterinärmedizinischer Krankenhäuser in Schwellenländern

Indiens Ministerium für Tierhaltung hat bis 2026 4.800 Crore INR (ungefähr 575 Millionen USD) für die Nationale Viehmissionsinitiative bereitgestellt, einschließlich Zuschüsse zur Modernisierung von Krankenhausausstattungen [14]. Die Anzahl der Tierarztpraxen für Haustiere in China überstieg 2024 die 25.000-Marke und wuchs jährlich um 11% [7]. Diese Infrastrukturwellen schaffen eine Nachfrage nach dem Markt für veterinärmedizinische Infusionspumpen in preissensiblen Segmenten.

Datenmonetarisierung durch Arzneimittelbibliotheksanalysen

Aggregierte, anonymisierte Infusionsdaten — Arzneimittelvolumina, artspezifische Dosierungsmuster, Raten von unerwünschten Ereignissen — stellen ein monetarisierbares Asset für Pharmaunternehmen dar, die veterinärmedizinische Arzneimittelformulierungen verfeinern. Pumpenhersteller, die Analyse-Dashboards erstellen, können anonymisierte Datensätze lizenzieren und einen Hardwareverkauf in einen Plattform-Einnahmenstrom verwandeln.

Tragbare Infusionslösungen für die tierärztliche Praxis im Außendienst

Batteriebetriebene, robuste Pumpen, die für die tierärztliche Versorgung an Rennbahnen und in ländlichen Viehzuchtbetrieben konzipiert sind, sprechen eine unterversorgte Nische an. Das USDA berichtete, dass 34% der US-Viehzuchtbetriebe mehr als 30 Meilen von der nächsten tierärztlichen Einrichtung entfernt sind [14], was die Nachfrage nach im Feld einsetzbaren Infusionsgeräten unterstreicht.


Veterinary Infusion Pumps Market Future Outlook

Autonome Dosierung und KI-gesteuerte Protokolle

Bis 2030 könnten geschlossene Infusionssysteme, die kontinuierliche Biomarker-Sensoren mit maschinellem Lernen zur Dosisoptimierung integrieren, 60% der routinemäßigen Flüssigkeitstherapiefälle ohne manuelle Titration abdecken [5]. Der Markt für veterinärmedizinische Infusionspumpen wird sehen, dass die Hardware-Margen sinken, da der Wert auf proprietäre Dosierungsalgorithmen und abonnementbasierte Software-Updates verschoben wird.

Plattformökonomie und Pump-as-a-Service-Modelle

Device-as-a-Service-Verträge — bei denen Kliniken monatlich pro Pumpe zahlen, anstatt sie direkt zu kaufen — entstehen in Nordamerika und werden voraussichtlich bis 2028 Europa erreichen [16]. Diese Modelle senken die Eintrittsbarrieren für kleinere Praxen, während sie den Herstellern vorhersehbare wiederkehrende Einnahmen und Echtzeit-Flotten-Telemetrie bieten.

Nachhaltigkeit und Druck zur Kreislaufwirtschaft

Umweltvorschriften in der EU und Kalifornien zielen auf Einwegmedizinprodukte ab, einschließlich Infusionsset-Schläuchen. Hersteller, die in recycelbare PTFE-Alternativen und zertifizierte Aufbereitungsprogramme investieren, werden bei der Beschaffung bevorzugt, da Nachhaltigkeitsmetriken in die Einkaufsbewertung von Krankenhäusern einfließen [12].

Interoperabilität und Integration von veterinärmedizinischen Gesundheitsakten

Der Drang, Infusionspumpen mit elektronischen veterinärmedizinischen Gesundheitsakten (eVMR) zu verbinden, wird den Datenaustausch bis 2032 standardisieren [19]. Nahtlose Dokumentation von Pumpe zu Akte reduziert Transkriptionsfehler und öffnet die Tür zu Analysen der Bevölkerungsgesundheit über mehrere Standorte von Tierarztgruppen hinweg.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 41,60% Anteil (2025) Smart-Pump-Ersatz, Expansion von Fachkliniken
Europa 93,75 Millionen USD (2025) Wachstum der Tierkrankenversicherung, regulatorische Harmonisierung
Asien-Pazifik 14,50% CAGR (2026–2035) Krankenhausausbau, steigender Tierbesitz
Südamerika 7,40% Anteil (2025) Modernisierung der Viehzucht, Importdiversifizierung
Mittlerer Osten & Afrika 8,35% CAGR (2026–2035) Regierungsprogramme für Tiermedizin, Adoption von Haustieren

Der Markt für veterinärmedizinische Infusionspumpen zeigt eine klare geografische Hierarchie, die durch die Kaufkraft Nordamerikas verankert und durch Investitionen in die Infrastruktur im Asien-Pazifik-Raum beschleunigt wird.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
Vereinigte Staaten ~72% des regionalen Umsatzes Hohe Dichte an Fachüberweisungen, FDA-Konformitätsupgrades
Kanada 8,15% CAGR Provinzielle Initiativen zur Tiergesundheit, städtische Kliniknetzwerke
Mexiko 11,40 Millionen USD (2025) Wachsender Tierbesitz der Mittelschicht


Die Vereinigten Staaten dominieren die regionale Nachfrage, da ihre über 34.000 veterinärmedizinischen Praxen die weltweit höchsten Ausgaben pro Kopf für Tierpflege generieren [1]. Die öffentlich finanzierten Veterinärschulen Kanadas produzieren mehr Spezialisten, was das Wachstum von Überweisungszentren in Ontario und British Columbia fördert. Der Markt für veterinärmedizinische Infusionspumpen in Mexiko bleibt noch in den Kinderschuhen, gewinnt jedoch an Fahrt, da multinationale Händler Kreditprogramme für mittelständische Kliniken ausweiten.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland ~24% des regionalen Umsatzes Starke Akzeptanz von Tierkrankenversicherungen, MedTech-Fertigung
Vereinigtes Königreich 7,90% CAGR Regulatorische Angleichung nach dem Brexit, Konsolidierung von Unternehmenskliniken
Frankreich 13,20 Millionen USD (2025) Investitionen in nationale Veterinärschulen
Italien ~9% des regionalen Umsatzes Wachstum der Population von Haustieren
Spanien 7,45% CAGR Tourismusgetriebenes Pferdepflege-Segment
Nordische Länder 8,60 Millionen USD (2025) Hohe Ausgaben pro Kopf für Tierärzte
Russland ~4% des regionalen Umsatzes Staatliche Programme zur Tiergesundheit
Rest von Europa 6,80% CAGR Modernisierung von Kliniken in Osteuropa


Deutschlands Position als führender MedTech-Hersteller und seine 34 Millionen Haustiere machen es zum Umsatzanker der Region. Die Konsolidierung von Unternehmensgruppen im veterinärmedizinischen Bereich im Vereinigten Königreich — die nun schätzungsweise 60% des Praxisumsatzes kontrollieren — beschleunigt den standardisierten Einkauf von Geräten und steigert die Pumpenvolumina in Hunderten von Filialen gleichzeitig.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China ~33% des regionalen Umsatzes Schnelle Verbreitung von Tierkliniken
Indien 16,20% CAGR Finanzierung der Nationalen Viehzuchtmission
Japan 12,85 Millionen USD (2025) Alternde Haustierpopulation, Kultur der Premiumversorgung
Südkorea 14,80% CAGR Trend zur Humanisierung von Haustieren in städtischen Gebieten
ASEAN ~11% des regionalen Umsatzes Erweiterung der veterinärmedizinischen Ausbildung
Rest von Asien-Pazifik 12,50% CAGR Programme zur Infrastruktur der Viehzucht im ländlichen Raum


Das Netzwerk von Tierkliniken in China erweiterte sich 2024 auf über 25.000 Einrichtungen, und führende Ketten wie New Ruipeng und Rui Pet haben mehrjährige Verträge zur Standardisierung von Geräten initiiert, die intelligente Infusionsplattformen spezifizieren [7]. Indien stellt die größte Wachstumschance für ein einzelnes Land dar, unterstützt durch 4.800 Crore INR an staatlichen Zuschüssen für veterinärmedizinische Infrastruktur [14].

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien ~58% des regionalen Umsatzes Größte Haustierpopulation in Lateinamerika
Argentinien 7,95% CAGR Modernisierung der landwirtschaftlichen Viehzucht
Rest von Südamerika 4,10 Millionen USD (2025) Aufkommender urbaner Tierbesitz


Die geschätzten 150 Millionen Haustiere Brasiliens bilden den größten adressierbaren Markt der Region. Veterinärketten in São Paulo und Rio de Janeiro rüsten auf programmierbare Pumpen um, da Tierbesitzer eine Versorgung auf Onkologie- und Nephrologie-Niveau näher an menschlichen Standards verlangen.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien ~22% des regionalen Umsatzes Veterinärinvestitionen im Rahmen von Vision 2030
VAE 9,75% CAGR Premium-Dienstleistungen für Haustiere
Südafrika 3,80 Millionen USD (2025) Aufrüstungen der Geräte in gemischten Praxen
Ägypten 8,10% CAGR Staatliche Kampagnen zur Tiergesundheit
Rest von MEA ~30% des regionalen Umsatzes Von NGOs finanzierte Programme für die ländliche Tiermedizin


Die Vision 2030 Saudi-Arabiens sieht erhebliche Mittel für Agrartechnologie vor, einschließlich der Infrastruktur für Tiergesundheit, die auch Infusionsgeräte für sowohl Kamelrennen als auch Haustierkliniken in Riad und Dschidda umfasst [7].


Markt für veterinärmedizinische Infusionspumpen nach Region, 2025-2035

Veterinary Infusion Pumps Market Segmentation

Nach Pumpentyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Großvolumen-Infusionspumpen 50,15% Anteil (2025) Notfall-Flüssigkeitsresuscitation, chirurgische Unterstützung
Spritzen-Infusionspumpen 9,40% CAGR (2026–2035) Präzise Mikrodosierung, neonatale und exotische Pflege


Großvolumenplattformen bleiben das Arbeitspferd des Marktes für veterinärmedizinische Infusionspumpen, da jeder Operationssaal und jede Intensivstation mindestens eine Einheit für die Abgabe von Kristalloiden und Kolloiden benötigt. Ihr installierter Bestand ist ausgereift, sodass das Wachstum den Ersatzzyklen und der Inbetriebnahme neuer Krankenhäuser folgt.

Spritzen Infusionspumpen gewinnen an Marktanteil, da die veterinärmedizinische Onkologie und Schmerzmanagement-Subspezialitäten eine Abgabe mit niedrigen Volumina und hoher Genauigkeit für Wirkstoffe wie konstant dosierte Infusionen von Fentanyl und Lidocain verlangen. Ihre kompakte Bauform eignet sich auch für das wachsende Segment exotischer Tiere, wo Spritzenpumpen für Tiere unter einem Kilogramm sub-milliliter Präzision erfordern.

Nach Tierart

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Haustiere (Hunde, Katzen) 59,50% Anteil (2025) Humanisierung von Haustieren, Management chronischer Krankheiten
Nutztiere (Rinder, Schweine, Geflügel) 7,25% CAGR (2026–2035) Initiativen zur präzisen Tierhaltung
Sonstige 19,65 Millionen USD (2025) Pferdesportmedizin, exotische Haustiere


Haustiere dominieren, da Hunde und Katzen zunehmend mehrtägige Krankenhausaufenthalte mit intravenöser Flüssigkeitsunterstützung erhalten — insbesondere bei Nierenerkrankungen, diabetischer Ketoazidose und postoperativer Genesung. Der Banfield State of Pet Health-Bericht dokumentierte einen Anstieg von 21% bei Diagnosen von chronischen Nierenerkrankungen bei Katzen zwischen 2019 und 2023 [4], was direkt die Nutzung von Infusionspumpen erhöht.

Die Einführung bei Nutztieren befindet sich in einem früheren, aber beschleunigten Stadium. Präzisionslandwirtschaftsbetriebe erkennen, dass die kontrollierte intravenöse Abgabe von Antibiotika die Genesungszeiten bei Rindern verkürzt und den gesamten Arzneimittelverbrauch reduziert, was mit den Vorgaben zur antimikrobiellen Verantwortung in der EU und den Vereinigten Staaten übereinstimmt [14].

Nach Endbenutzer

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Veterinärkliniken 62,30% Anteil (2025) Chirurgisches Volumen, Notfallaufkommen
Spezialkliniken 11,35% CAGR (2026–2035) Wachstum in der Überweisungsonkologie, Nephrologie, Kardiologie


Allgemeine und Notfall-Veterinärkliniken bilden die Basis des installierten Bestands des Marktes für veterinärmedizinische Infusionspumpen und kaufen Pumpen als Teil umfassenderer Ausstattungen von Operationssälen und Intensivstationen. Spezialkliniken, obwohl heute in Bezug auf den Gesamtumsatz kleiner, treiben die höchste Pumpendichte pro Standort voran, da Subspezialitätenprotokolle mehrere gleichzeitige Infusionskanäle pro Patient erfordern.


Wettbewerbsbenchmarking

Der Markt für veterinärmedizinische Infusionspumpen weist eine moderate Konzentration auf, mit einem geschätzten Herfindahl-Hirschman-Index unter 1.200 und den fünf größten Akteuren, die zusammen etwa 42–48% des globalen Umsatzes halten [17]. Der Wettbewerb konzentriert sich auf die Breite der Arzneimittelbibliothek, die Anpassung von Alarmen für veterinärmedizinische Arbeitsabläufe und Netzwerke für den After-Sales-Service anstelle von reinem Preis.

Unternehmen Geschätzter Umsatzanteil-Bereich Wichtige Angebote Strategische Positionierung
B. Braun Melsungen AG ~8–11% Veterinärmedizinische volumetrische und Spritzenpumpen, IV-Sets Vollständiges Infusionsökosystem mit globalem Service
ICU Medical Inc. ~7–10% Intelligente Infusionssysteme, Arzneimittelbibliothekssoftware Technologietransfer von Mensch zu Tiermedizin
Heska Corporation ~6–9% Veterinärspezifische Infusions- und Überwachungsplattformen Integrierte Diagnostik- und Gerätepakete
Shenzhen Mindray Animal Medical Technology ~5–8% Multi-Parameter-Monitore mit Infusionsmodulen Kostenwettbewerbsfähige Smart-Pump-Reihe für Asien-Pazifik
Digicare Biomedical Technology ~4–7% Tragbare Infusions- und Patientenüberwachungseinheiten Kompakte Plattformen für mobile und Feldnutzung
Jorgensen Laboratories ~3–6% Spritzenantriebe, Flüssigkeitswärmer, Zubehör Breites Vertriebsnetz in Nordamerika
DRE Veterinary (Avante Health Solutions) ~3–5% Neue und generalüberholte Infusionspumpen Wertorientierte Positionierung, Expertise in der Aufbereitung
Eickemeyer Veterinary Equipment ~2–5% Europäische volumetrische Pumpen, Verbrauchsmaterialien Starke Verteilung in DACH und Nordics
Burtons Medical Equipment ~2–4% In Großbritannien hergestellte Spritzen- und volumetrische Pumpen NHS-nahes veterinärmedizinisches Liefernetz
Grady Medical Systems ~1–3% Spezial-Spritzenpumpen, Kalibrierungsdienste Nischenfokus auf exotische und equine Infusionen


Aktuelle Nachrichten & Entwicklungen


  • ICU Medical (April 2025) gab den Erhalt der FDA 510(k) Zulassungen für seine Plum Solo und Plum Duo Präzisions-IV-Pumpen bekannt, die eine neue Kategorie von Infusionsgeräten für das Unternehmen darstellen. Diese Pumpen sind Teil der LifeShield-Plattform von ICU Medical, die anspruchsvolle Sicherheitsfunktionen und die Integration mit elektronischen Patientenakten (EMR) kombiniert, um die Patientensicherheit zu verbessern und die klinischen Abläufe zu vereinfachen.


Veterinary Infusion Pumps Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für veterinärmedizinische Infusionspumpen, der Pumpentypen, Tierarten, Endbenutzer und 5 Regionen / 20+ Länder abdeckt
Studienzeitraum 2021–2035
CAGR-Fenster 2026–2035
Basisjahr 2025
Marktgröße (2025) 370,50 Millionen USD
Marktgröße (2035) 698,80 Millionen USD
Schnellst wachsendes Segment Spezialkliniken (nach Endbenutzer); Spritzen-Infusionspumpen (nach Pumpentyp)
Profilierte Unternehmen 10 (B. Braun, ICU Medical, Heska, Mindray, Digicare, Jorgensen, DRE Veterinary, Eickemeyer, Burtons, Grady Medical)
Bewährungswährung Millionen USD

FAQs

Welche durchschnittliche Lebensdauer sollten Käufer von einem veterinärmedizinischen Infusionspumpen erwarten?
Die meisten modernen Pumpen bieten 7–10 Jahre zuverlässigen Betrieb mit jährlicher vorbeugender Wartung. Batterieabhängige tragbare Geräte benötigen typischerweise alle 3–4 Jahre einen Zellenaustausch [8].
Wie unterscheiden sich veterinärmedizinische Arzneimittelbibliotheken von denen in den menschlichen Übertragungsgeräten des Marktes für veterinärmedizinische Infusionspumpen?
Veterinärbibliotheken enthalten 150–300 artspezifische Dosierungseinträge für Hunde, Katzen und Pferde. Menschliche Äquivalente überschreiten 1.000 Einträge, haben jedoch keine Gewichtsbandsprotokolle für nicht-menschliche Patienten [5].
Welche Schulungsinvestitionen erfordert der Markt für veterinärmedizinische Infusionspumpen für das Klinikpersonal?
Kliniken weisen typischerweise 12–20 Stunden praktische Schulung pro Techniker während der ersten Bereitstellung zu. Jährliche Kompetenzauffrischungen fügen etwa 4 Stunden pro Benutzer hinzu [19].
Sind generalüberholte Infusionspumpen eine tragfähige Beschaffungsoption im Markt für veterinärmedizinische Infusionspumpen?
Zertifizierte generalüberholte Geräte kosten 40–60% weniger als neue Äquivalente und haben 12-Monats-Garantien. Käufer sollten die Firmware-Kompatibilität mit den aktuellen Arzneimittelbibliotheken vor dem Kauf bestätigen [8].
Wie beeinflusst die drahtlose Konnektivität die Cybersicherheit von Infusionspumpen?
Verbundenen Pumpen sind die Risiken von Netzwerkangriffen ausgesetzt, die für alle IoT-Medizinprodukte typisch sind. Führende Hersteller integrieren AES-256-Verschlüsselung und verlangen eine Zwei-Faktor-Authentifizierung für den Zugriff auf das Dashboard aus der Ferne [16].
Welche Rolle spielen Einweg-Infusionssets in den Gesamtkosten des Eigentums?
Verbrauchsmaterialien machen 30–45% der Lebenszykluskosten der Pumpe über einen Zeitraum von fünf Jahren aus. Einweg-Schläuche kosten zwischen 3 USD und 12 USD pro Set [8].
Können große Tierhaltungsbetriebe dedizierte Investitionen in Infusionspumpen rechtfertigen?
Herden mit mehr als 500 Tieren können die Pumpenkosten typischerweise innerhalb von 18 Monaten durch reduzierte Arzneimittelverschwendung und schnellere Genesung amortisieren. Geteilte mobile Einheiten zwischen benachbarten Betrieben verbessern zudem die Kapitalrendite [14].
Autor
Autor Author Profile Vikita Thakur LinkedIn Senior Research Analyst
She holds an experience of about 5+ years in market research and business consulting projects for sectors such as life sciences, medical devices, and healthcare IT. She possesses a robust background in data analysis, market estimation, competitive intelligence, pipeline analysis market trend identification, and consumer behavior insights. Her expertise lies in technical Sales support, client interaction and project management, designing and implementing market research studies, conducting competitive analysis, and synthesizing complex data into actionable recommendations that drive business growth.
Ko-Autor Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of veterinary regulatory databases, peer-reviewed veterinary journals, animal health publications, and authoritative veterinary medical organizations. Key sources included the US Food & Drug Administration (FDA) Center for Veterinary Medicine, US Department of Agriculture (USDA) Animal and Plant Health Inspection Service (APHIS), European Medicines Agency (EMA) Veterinary Medicines Division, World Organisation for Animal Health (WOAH), American Veterinary Medical Association (AVMA), British Veterinary Association (BVA), Canadian Veterinary Medical Association (CVMA), Australian Veterinary Association (AVA), National Animal Health Monitoring System (NAHMS), National Library of Medicine (Veterinary Science PubMed/MEDLINE), Centers for Disease Control and Prevention (CDC) Zoonotic Disease Database, American Animal Hospital Association (AAHA), World Veterinary Association (WVA), European Federation of Veterinary Associations (FVE), Health Canada Veterinary Drugs Directorate, and national veterinary medical device regulatory reports from key markets. These sources were used to collect veterinary procedure statistics (surgeries, chemotherapy, fluid therapy), regulatory approval data for veterinary medical devices, clinical safety studies on infusion therapy in companion and livestock animals, veterinary demographic trends, pet ownership statistics, and competitive landscape analysis for syringe infusion pumps, large-volume infusion pumps, and ambulatory pump technologies.


Primary Research

To gather both qualitative and quantitative information, the primary research process involved interviewing players from both the supply and demand sides. Veterinary infusion pump makers, veterinary medical device original equipment manufacturers, and animal health technology firms' commercial directors, vice presidents of product development, heads of regulatory affairs, and CEOs were among the supply-side sources. Members of the demand side included veterinary service managers from equine centers and livestock operations, board-certified specialists in small, large, and exotic animals, medical directors of veterinary hospitals, owners of veterinary clinics, procurement managers from veterinary teaching hospitals, and other similar professionals. We gathered insights on clinical adoption patterns in emergency veterinary medicine and oncology, pricing strategies across hospital vs. clinic settings, and reimbursement dynamics for pet insurance claims involving infusion therapy. Primary research validated market segmentation between syringe and large-volume pumps and confirmed product development timelines.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

• By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Global market valuation was derived through revenue mapping and procedure volume analysis specific to veterinary care settings. The methodology included:

• Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in veterinary-specific and human-crossover infusion technologies

• Product mapping across syringe infusion pumps, large-volume infusion pumps, and ambulatory/elastomeric pump categories for companion animal, livestock, and research applications

• Analysis of reported and modeled annual revenues specific to veterinary infusion pump portfolios and veterinary divisions of diversified medical device companies

• Coverage of manufacturers representing 70-75% of global market share in 2024

• Extrapolation using bottom-up (veterinary procedure volume × ASP by country, segmented by hospital vs. clinic end-users) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for type (syringe vs. large-volume) and end-user (veterinary hospitals vs. clinics) categories

This methodology maintains the professional structure of your dermal fillers example while incorporating veterinary-specific regulatory bodies (FDA CVM, USDA APHIS, WOAH, AVMA), relevant medical associations, and adjusted respondent distribution percentages across all three breakdown categories.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















