Utility Distribution Transformer Market

Marktforschungsbericht über Verteiltransformatoren für Versorgungsunternehmen nach Phase (Einphasen-, Dreiphasen), nach Kühltyp (Ölgetaucht, Trocken), nach Spannungsbewertung (Niederspannung (unter 1 kV), Mittelspannung (1 kV - 50 kV), Hochspannung (über 50 kV)), nach Installationsart (Mastmontiert, Bodenmontiert, Umspannwerk), nach Anwendung (Verteilungsumspannwerke, Industrieanlagen, Gewerbeimmobilien, Wohngebiete) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/EnP/27596-HCR
100 Pages
Chitranshi Jaiswal
Last Updated: August 24, 2026
Utility Distribution Transformer Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.05%
2024 Market Size$ 45.95 Billion
2025 Market Size$ 48.73 Billion
2035 Market Size$ 87.69 Billion
Key Players
Schneider Electric
Siemens
General Electric
Eaton
ABB
Mitsubishi Electric
Opportunities
  • Integration of Renewable Energy Sources
  • Regulatory Support for Energy Efficiency
  • Rising Investment in Smart Grid Technologies

Utility Distribution Transformer Market Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für Verteiltransformatoren im Jahr 2024 auf 45,95 Milliarden USD geschätzt. Die Branche der Verteiltransformatoren wird voraussichtlich von 48,73 Milliarden USD im Jahr 2025 auf 87,69 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 6,05 % während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Verteiltransformatoren für Versorgungsunternehmen steht vor einem erheblichen Wachstum, angetrieben durch technologische Fortschritte und die steigende Nachfrage nach nachhaltigen Energielösungen.

  • Der Markt erlebt einen bemerkenswerten Wandel hin zu intelligenten Netzen, die die Betriebseffizienz verbessern.
  • Nachhaltigkeit und umweltfreundliche Lösungen werden zunehmend in der Konstruktion und Bereitstellung von Transformatoren priorisiert.
  • Nordamerika bleibt der größte Markt, während Asien-Pazifik als die am schnellsten wachsende Region in diesem Sektor anerkannt wird.
  • Technologische Fortschritte im Design von Transformatoren und steigende Investitionen in intelligente Netztechnologien sind entscheidende Treiber für das Marktwachstum.

Marktgröße & Prognose

2024 Marktgröße 45,95 (USD Milliarden)
2035 Marktgröße 87,69 (USD Milliarden)
CAGR (2025 - 2035) 6,05%

Hauptakteure

Schneider Electric (FR), Siemens (DE), General Electric (US), Eaton (US), ABB (CH), Mitsubishi Electric (JP), Toshiba (JP), Hitachi (JP), CG Power and Industrial Solutions (IN)

Utility Distribution Transformer Market Treiber

Integration erneuerbarer Energiequellen

Die Integration von renewable energy-Quellen in das Stromnetz ist ein entscheidender Faktor für den Markt der Verteilungstransformatoren. Während Länder versuchen, ihre Nachhaltigkeitsziele zu erreichen, steigt die Nachfrage nach Transformatoren, die variable Energiequellen wie Solar- und Windenergie aufnehmen können. Dieser Wandel erfordert die Entwicklung fortschrittlicher Verteilungstransformatoren, die in der Lage sind, Schwankungen in der Stromversorgung zu bewältigen. Marktanalysen zeigen, dass der Anteil erneuerbarer Energien im globalen Energiemix bis 2030 voraussichtlich 50 % erreichen wird. Dieser Übergang verbessert nicht nur die Resilienz des Netzes, sondern treibt auch den Bedarf an innovativen Transformatorlösungen voran. Daher wird der Markt für Verteilungstransformatoren voraussichtlich wachsen, da die Versorgungsunternehmen sich an die sich verändernde Energielandschaft anpassen.

Regulatorische Unterstützung für Energieeffizienz

Regulatorische Rahmenbedingungen, die die Energieeffizienz fördern, beeinflussen den Markt für Verteilungstransformatoren erheblich. Regierungen weltweit setzen strenge Vorschriften um, die darauf abzielen, den Energieverbrauch und die Treibhausgasemissionen zu reduzieren. Diese Vorschriften verlangen oft den Einsatz energieeffizienter Transformatoren, die darauf ausgelegt sind, Verluste während der Elektrizitätsverteilung zu minimieren. Beispielsweise hat die Einführung von Standards wie der IEEE C57.12.00 zu einem Wandel hin zu effizienteren Transformator-Technologien geführt. Diese regulatorische Unterstützung ermutigt nicht nur die Hersteller zur Innovation, sondern treibt auch die Versorgungsunternehmen dazu, ihre bestehende Infrastruktur zu modernisieren. Folglich ist der Markt für Verteilungstransformatoren bereit für Wachstum, da die Einhaltung dieser Vorschriften zunehmend wichtig wird.

Steigende Investitionen in Smart-Grid-Technologien

Investitionen in Smart-Grid-Technologien entwickeln sich zu einem bedeutenden Treiber für den Markt der Verteilungstransformatoren. Smart Grids verbessern die Effizienz und Zuverlässigkeit der Elektrizitätsverteilung durch fortschrittliche Überwachungs- und Steuerungssysteme. Diese Technologien ermöglichen es den Versorgungsunternehmen, die Transformatorleistung zu optimieren und die Betriebskosten zu senken. Da Regierungen und der private Sektor erhebliche Mittel für Smart-Grid-Initiativen bereitstellen, wird erwartet, dass die Nachfrage nach intelligenten Transformatoren steigt. Berichte deuten darauf hin, dass der Smart-Grid-Markt bis 2026 einen Wert von über 100 Milliarden erreichen könnte, was auf eine robuste Wachstumsdynamik hinweist. Dieser Investitionstrend wird voraussichtlich den Markt für Verteilungstransformatoren vorantreiben, da die Versorgungsunternehmen ihre Infrastruktur modernisieren und die Servicebereitstellung verbessern wollen.

Technologische Fortschritte im Transformator-Design

Der Markt für Verteilungstransformatoren erlebt eine bemerkenswerte Transformation aufgrund technologischer Fortschritte im Transformator-Design. Innovationen wie verbesserte Materialien und verbesserte Kühltechniken führen zu effizienteren und zuverlässigeren Transformatoren. Beispielsweise hat sich gezeigt, dass die Einführung von amorphem Stahl in Transformatorenkernen die Energieverluste erheblich reduziert. Infolgedessen wird erwartet, dass der Markt in den nächsten Jahren mit einer jährlichen Wachstumsrate von etwa 6 % wächst. Diese Fortschritte verbessern nicht nur die Leistung, sondern verlängern auch die Lebensdauer der Transformatoren, wodurch die Wartungskosten für Versorgungsunternehmen gesenkt werden. Folglich wird die Integration dieser Technologien voraussichtlich die Nachfrage im Markt für Verteilungstransformatoren antreiben.

Zunehmende Urbanisierung und Infrastrukturentwicklung

Urbanisierung ist ein entscheidender Treiber für den Markt der Verteilungstransformatoren, da das rasante Wachstum urbaner Gebiete die Expansion der elektrischen Infrastruktur erfordert. Mit mehr Menschen, die in die Städte ziehen, steigt die Nachfrage nach einer zuverlässigen Stromversorgung. Dieser Trend ist insbesondere in Entwicklungsländern offensichtlich, wo sich urbane Zentren in einem beispiellosen Tempo ausdehnen. Laut aktuellen Schätzungen wird erwartet, dass bis 2050 fast 70 % der globalen Bevölkerung in städtischen Gebieten leben werden. Dieser demografische Wandel zwingt die Versorgungsanbieter, in Verteilungstransformatoren zu investieren, um eine angemessene Stromversorgung sicherzustellen. Infolgedessen wird der Markt für Verteilungstransformatoren voraussichtlich einen Anstieg der Investitionen in die Infrastrukturentwicklung erleben, um den steigenden Energiebedarf der städtischen Bevölkerung zu decken.
Einblicke in Marktsegmente

Nach Phase: Dreiphasig (Größter) vs. Einphasen (Schnellwachsend)

Im Markt für Transformatoren der Versorgungsdistribution wird das Phasensegment hauptsächlich von dreiphasigen Transformatoren dominiert, die einen erheblichen Teil des Gesamtmarktanteils ausmachen. Diese Dominanz ist auf die steigende Nachfrage nach effizienten Stromverteilungssystemen in industriellen und kommerziellen Anwendungen zurückzuführen. Auf der anderen Seite erleben einphasige Transformatoren, obwohl sie einen kleineren Anteil halten, ein rapides Wachstum, insbesondere in Wohn- und kleinen Gewerbeanwendungen, wo Lösungen mit geringerer Kapazität und Kosten bevorzugt werden.

Phase: Dreiphasig (Dominant) vs. Einphasen (Aufkommend)

Dreiphasige Transformatoren spielen eine herausragende Rolle im Markt für Transformatoren der Versorgungsdistribution, da sie aufgrund ihrer Fähigkeit, größere Lasten zu bewältigen und höhere Effizienz in der Stromverteilung zu liefern, bevorzugt werden. Diese Transformatoren werden in kommerziellen und industriellen Umgebungen weit verbreitet eingesetzt und ermöglichen eine stabile und zuverlässige Stromversorgung über umfangreiche Netzwerke. Im Gegensatz dazu gewinnen einphasige Transformatoren aufgrund der Verbreitung von Wohnanwendungen, in denen kleinere, weniger komplexe Systeme erforderlich sind, schnell an Bedeutung. Ihr kompaktes Design und ihre Kosteneffizienz machen sie zu attraktiven Optionen für Kleinbetriebe und Projekte zur Elektrifizierung ländlicher Gebiete.

Nach Kühltyp: Ölgetaucht (Größter) vs. Trockenbau (Schnellwachsend)

Im Markt für Transformatoren der Versorgungsdistribution ist das Kühltypsegment hauptsächlich in zwei Kategorien unterteilt: ölgetauchte Transformatoren und Trockenbau-Transformatoren. Ölgetauchte Transformatoren halten einen signifikanten Anteil am Marktanteil und sind bekannt für ihre Zuverlässigkeit und Effizienz unter verschiedenen Umweltbedingungen. Im Gegensatz dazu haben Trockenbau-Transformatoren aufgrund strengerer Vorschriften zur Umweltsicherheit und eines erhöhten Bewusstseins für Brandgefahren, die mit ölgefüllten Systemen verbunden sind, an Beliebtheit gewonnen.

Kühltyp: Ölgetaucht (Dominant) vs. Trockenbau (Aufkommend)

Ölgetauchte Transformatoren zeichnen sich durch ihre robuste Leistung und höhere Isolationsfähigkeiten aus, was sie für Hochspannungsanwendungen geeignet macht. Sie repräsentieren die dominante Technologie im Kühltypsegment und bieten Effizienz und Zuverlässigkeit in der Stromverteilung. Auf der anderen Seite gewinnen Trockenbau-Transformatoren als bevorzugte Wahl in städtischen und begrenzten Installationen an Bedeutung, da sie ein geringeres Brandrisiko und Wartungsvorteile bieten. Ihr kompaktes Design und umweltfreundliche Eigenschaften sind in modernen Anwendungen attraktiv und treiben den Wandel zu Trockenbau-Lösungen voran, wodurch sie eines der am schnellsten wachsenden Segmente auf dem Markt darstellen.

Nach Spannungsbewertung: Mittelspannung (Größter) vs. Niederspannung (Schnellwachsend)

Der Markt für Transformatoren der Versorgungsdistribution zeigt eine vielfältige Verteilung der Spannungsbewertungen, wobei das Mittelspannungssegment (1 kV - 50 kV) den größten Marktanteil hält. Dieses Segment bedient hauptsächlich städtische und industrielle Gebiete und sorgt für eine zuverlässige Stromversorgung. Im Gegensatz dazu wächst das Niederspannungssegment (unter 1 kV) schnell, angetrieben durch die steigende Nachfrage in Wohninstallationen und Anwendungen erneuerbarer Energien. Das Hochspannungssegment (über 50 kV) ist zwar entscheidend für die großflächige Übertragung, hat jedoch im Versorgungsdistributionssektor eine geringere Durchdringung als die beiden anderen Segmente.

Niederspannung (Dominant) vs. Hochspannung (Aufkommend)

Das Niederspannungssegment ist derzeit die dominierende Kraft im Markt für Transformatoren der Versorgungsdistribution, hauptsächlich aufgrund seiner wesentlichen Rolle in lokalen Verteilungsnetzen, die Wohn- und Gewerbekunden bedienen. Sein Wachstum wird durch den Anstieg erneuerbarer Energiequellen und Initiativen für intelligente Netze vorangetrieben, die eine lokalere Energieverteilung fordern. Auf der anderen Seite spielt das Hochspannungssegment, obwohl es aufkommt, eine entscheidende Rolle bei der Verbindung entlegener Energiequellen mit dem Netz. Es ist für große Infrastrukturen unerlässlich, sieht sich jedoch Herausforderungen hinsichtlich der Installationskosten und der regulatorischen Prozesse gegenüber, was seine Marktpräsenz beeinträchtigt.

Nach Installationsart: Mastenmontiert (Größter) vs. Bodenmontiert (Schnellwachsend)

Im Markt für Transformatoren der Versorgungsdistribution zeigt das Installationsartsegment vielfältige Konfigurationen, wobei Mastenmontierte, Bodenmontierte und Umspannungs-Transformatoren prominent vertreten sind. Unter diesen halten Mastenmontierte Transformatoren den größten Marktanteil aufgrund ihrer weit verbreiteten Nutzung in ländlichen und vorstädtischen Gebieten, in denen Freileitungen vorherrschen. Ihr Design erleichtert die Installation und Wartung, was sie zu einer bevorzugten Wahl für Versorgungsunternehmen macht, die Effizienz in verteilten Energiesystemen anstreben. Im Gegensatz dazu gewinnen Bodenmontierte Transformatoren schnell an Beliebtheit, insbesondere in städtischen Umgebungen, in denen Platzbeschränkungen kompakte Installationen und minimale ästhetische Störungen erfordern.

Installationsart: Mastenmontiert (Dominant) vs. Bodenmontiert (Aufkommend)

Mastenmontierte Transformatoren zeichnen sich durch ihre erhöhte Installation auf Versorgungsmasten aus, was mehrere Vorteile bietet, darunter ein reduziertes Risiko von Überschwemmungen und einen einfacheren Zugang zur Wartung. Diese Transformatoren werden häufig in ländlichen Gebieten eingesetzt und erleichtern die Stromverteilung in weniger dicht besiedelten Regionen. Im Gegensatz dazu werden Bodenmontierte Transformatoren, die für Installationen auf Bodenniveau konzipiert sind, zunehmend in städtischen Umgebungen bevorzugt, wo der Platz begrenzt ist. Ihr geschlossenes Design minimiert Sicherheitsrisiken und visuelle Auswirkungen, was sie für Wohngebiete und gewerbliche Entwicklungen geeignet macht. Beide Typen sind entscheidend für die moderne Versorgungsinfrastruktur, doch Bodenmontierte Transformatoren stellen einen aufkommenden Trend dar, da Städte sich weiterentwickeln, um effiziente Energielösungen zu priorisieren.

Nach Anwendung: Verteilungsumspannungsstationen (Größter) vs. Industrieanlagen (Schnellwachsend)

Im Markt für Transformatoren der Versorgungsdistribution halten Verteilungsumspannungsstationen den größten Marktanteil unter verschiedenen Anwendungen, dank ihrer entscheidenden Rolle bei der Gewährleistung einer zuverlässigen Stromverteilung und der Verbesserung der Netzstabilität. Diese Umspannungsstationen sind in städtischen und ländlichen Gebieten von zentraler Bedeutung, da sie Hochspannungsübertragungsleitungen mit Niederspannungs-Verteilungsnetzen verbinden und somit eine breite Kundenbasis bedienen. Währenddessen folgen Industrieanlagen dicht auf, die Transformatoren für ihren umfangreichen Energiebedarf nutzen und die Betriebseffizienz mit fortschrittlichen Technologien sicherstellen.

Verteilungsumspannungsstationen (Dominant) vs. Industrieanlagen (Aufkommend)

Verteilungsumspannungsstationen dominieren weiterhin den Markt für Transformatoren der Versorgungsdistribution, da sie entscheidend für die Transformation von Spannungsniveaus für eine sichere Nutzung sind. Ihr Design konzentriert sich auf Zuverlässigkeit und Wartungseffizienz, was sie zu einer bevorzugten Wahl für Versorgungsunternehmen macht. Im Gegensatz dazu gewinnen Industrieanlagen als Schlüsselsegment an Bedeutung, da sie zunehmend auf großflächigen Energieverbrauch angewiesen sind. Diese Anlagen übernehmen fortschrittliche Transformatorentechnologien, um den Energieverbrauch zu optimieren und Ausfallzeiten zu reduzieren, angetrieben durch das Wachstum der industriellen Automatisierung und steigende Energiekosten. Dieser Wandel hebt einen Trend zu effizienteren Verteilungslösungen hervor, die auf schwerlastige Umgebungen zugeschnitten sind, und unterstreicht die sich entwickelnde Landschaft der Energienachfrage.

Erhalten Sie detailliertere Einblicke zu Utility Distribution Transformer Market

Regionale Einblicke

Nordamerika: Fokus auf Innovation und Nachhaltigkeit

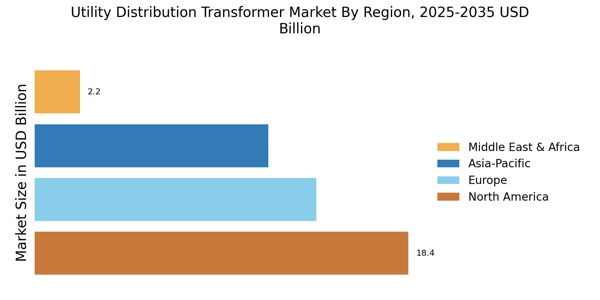
Nordamerika verzeichnet ein robustes Wachstum im Markt für Verteiltransformatoren, das durch steigende Investitionen in erneuerbare Energien und die Modernisierung der Netze angetrieben wird. Die Region hält etwa 40 % des globalen Marktanteils, wobei die Vereinigten Staaten der größte Beitragende sind, gefolgt von Kanada. Regulatorische Initiativen zur Verbesserung der Energieeffizienz und zur Reduzierung der Kohlenstoffemissionen treiben die Nachfrage nach fortschrittlichen Transformatorentechnologien weiter voran. Die Wettbewerbslandschaft in Nordamerika ist durch die Präsenz großer Akteure wie General Electric, Eaton und Schneider Electric gekennzeichnet. Diese Unternehmen sind aktiv in Innovation und strategischen Partnerschaften engagiert, um ihr Produktangebot zu verbessern. Der Fokus auf Smart-Grid-Technologien und Energiespeicherlösungen prägt ebenfalls die Marktdynamik und sorgt für eine stetige Nachfrage nach Verteiltransformatoren in der Region.

Europa: Regulierungsgetriebenes Marktwachstum

Europa entwickelt sich zu einem bedeutenden Akteur im Markt für Verteiltransformatoren, angetrieben von strengen Vorschriften, die darauf abzielen, Nachhaltigkeitsziele zu erreichen. Die Region macht etwa 30 % des globalen Marktanteils aus, wobei Deutschland und Frankreich die Führung übernehmen. Der Green Deal der Europäischen Union und verschiedene nationale Politiken katalysieren Investitionen in energieeffiziente Technologien und steigern damit die Nachfrage nach modernen Transformatoren. Schlüsselstaaten wie Deutschland, Frankreich und das Vereinigte Königreich stehen an der Spitze dieser Transformation, wobei große Unternehmen wie Siemens und ABB eine entscheidende Rolle spielen. Die Wettbewerbslandschaft ist durch Innovationen in Smart-Grid-Lösungen und die Integration erneuerbarer Energien geprägt. Da Europa weiterhin den Fokus auf den Energiewandel legt, wird erwartet, dass der Markt für Verteiltransformatoren floriert, unterstützt durch einen starken regulatorischen Rahmen.

Asien-Pazifik: Schnelle Urbanisierung und Nachfrageschub

Die Region Asien-Pazifik erlebt eine schnelle Urbanisierung und Industrialisierung, die den Markt für Verteiltransformatoren erheblich antreibt. Diese Region hält etwa 25 % des globalen Marktanteils, wobei China und Indien die größten Märkte sind. Regierungsinitiativen, die sich auf die Infrastrukturentwicklung und Elektrifizierung konzentrieren, sind die Hauptwachstumstreiber, die zu einer erhöhten Nachfrage nach zuverlässigen und effizienten Transformatoren führen. China ist der dominierende Akteur auf dem Markt, unterstützt von großen Unternehmen wie Mitsubishi Electric und Toshiba. Indien entwickelt sich ebenfalls zu einem bedeutenden Markt mit Investitionen in Smart-Grid-Technologien und Projekte erneuerbarer Energien. Die Wettbewerbslandschaft entwickelt sich weiter, wobei lokale Hersteller neben etablierten globalen Akteuren an Bedeutung gewinnen und so ein dynamisches Marktumfeld gewährleisten.

Naher Osten und Afrika: Schwellenmärkte und Infrastrukturbedarfe

Die Region Naher Osten und Afrika (MEA) bietet einzigartige Wachstumschancen im Markt für Verteiltransformatoren, die durch zunehmende Infrastrukturentwicklung und Urbanisierung angetrieben werden. Diese Region hält etwa 5 % des globalen Marktanteils, wobei Länder wie Südafrika und die VAE den Weg weisen. Regierungsinitiativen zur Verbesserung des Zugangs zu Energie und der Zuverlässigkeit sind Schlüsselfaktoren, die das Marktwachstum antreiben. In Südafrika schafft der Fokus auf Projekte erneuerbarer Energien eine Nachfrage nach fortschrittlichen Transformatorentechnologien. Die VAE investieren ebenfalls stark in Smart-Grid-Initiativen und ziehen globale Akteure in die Region. Die Wettbewerbslandschaft ist durch eine Mischung aus lokalen und internationalen Unternehmen gekennzeichnet, was einen vielfältigen Markt mit erheblichem Wachstumspotenzial gewährleistet.

Utility Distribution Transformer Market Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Verteiltransformatoren ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch die steigende Nachfrage nach zuverlässigen und effizienten Stromverteilungssystemen angetrieben wird. Schlüsselakteure wie Schneider Electric (FR), Siemens (DE) und General Electric (US) gestalten den Markt aktiv durch strategische Initiativen, die sich auf Innovation, digitale Transformation und Nachhaltigkeit konzentrieren. Schneider Electric (FR) betont sein Engagement für Nachhaltigkeit und digitale Lösungen und positioniert sich als führend im Bereich Energiemanagement und Automatisierung. Siemens (DE) nutzt seine technologische Expertise, um die Betriebseffizienz zu verbessern und sein digitales Angebot zu erweitern, während General Electric (US) sich auf die Integration fortschrittlicher Technologien in seine Transformatorlösungen konzentriert, um die Leistung und Zuverlässigkeit zu verbessern. Diese Strategien tragen kollektiv zu einem wettbewerbsintensiven Umfeld bei, das technologische Fortschritte und kundenorientierte Lösungen priorisiert. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen zunehmend die Produktion, um die Lieferzeiten zu verkürzen und die Lieferketten zu optimieren. Dieser Ansatz verbessert nicht nur die Betriebseffizienz, sondern ermöglicht auch eine größere Reaktionsfähigkeit auf regionale Marktnachfragen. Die Marktstruktur scheint moderat fragmentiert zu sein, mit mehreren Schlüsselakteuren, die Einfluss ausüben und gleichzeitig Konkurrenz von aufstrebenden Unternehmen erleben. Die kollektiven Maßnahmen dieser großen Akteure werden voraussichtlich die Marktdynamik prägen und ein Umfeld fördern, in dem Innovation und Kundenservice von größter Bedeutung sind.

Im August kündigte Siemens (DE) die Einführung seines neuen digitalen Transformatorüberwachungssystems an, das fortschrittliche Analysen nutzt, um Wartungsbedarfe vorherzusagen und die Betriebseffizienz zu verbessern. Dieser strategische Schritt unterstreicht das Engagement von Siemens, digitale Lösungen in sein Produktangebot zu integrieren, und könnte einen neuen Standard für Zuverlässigkeit in der Branche setzen. Die Einführung solcher Technologien könnte nicht nur die Kundenzufriedenheit verbessern, sondern auch Siemens als Vorreiter in der digitalen Transformation des Versorgungssektors positionieren.

Im September stellte Schneider Electric (FR) seine neueste Reihe von umweltfreundlichen Transformatoren vor, die darauf ausgelegt sind, die Umweltbelastung zu minimieren und gleichzeitig die Energieeffizienz zu maximieren. Diese Initiative steht im Einklang mit globalen Nachhaltigkeitszielen und spiegelt Schneiders strategischen Fokus auf grüne Technologie wider. Durch die Priorisierung umweltfreundlicher Lösungen wird Schneider Electric (FR) voraussichtlich ein wachsendes Segment umweltbewusster Kunden anziehen und damit seine Marktposition stärken.

Im Oktober ging General Electric (US) eine strategische Partnerschaft mit einem führenden Unternehmen für erneuerbare Energien ein, um integrierte Transformatorlösungen für Solar- und Windanwendungen zu entwickeln. Diese Zusammenarbeit bedeutet einen Wandel hin zur Integration erneuerbarer Energien, die im Versorgungssektor zunehmend wichtig wird. Durch die Ausrichtung auf Initiativen für erneuerbare Energien positioniert sich General Electric (US), um von der wachsenden Nachfrage nach nachhaltigen Energielösungen zu profitieren.

Im Oktober sind die Wettbewerbstrends im Markt für Verteiltransformatoren zunehmend durch Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz geprägt. Strategische Allianzen werden immer häufiger, da Unternehmen die Notwendigkeit erkennen, zusammenzuarbeiten, um ihre technologischen Fähigkeiten und ihre Marktpräsenz zu verbessern. Ausblickend scheint es, dass sich die wettbewerbliche Differenzierung zunehmend auf Innovation und Technologie und nicht nur auf den Preis stützen wird. Unternehmen, die fortschrittliche Technologien effektiv nutzen und zuverlässige Lieferketten aufrechterhalten können, werden voraussichtlich als Führer in dieser sich entwickelnden Landschaft hervorgehen.

Zu den wichtigsten Unternehmen im Utility Distribution Transformer Market-Markt gehören

Branchenentwicklungen

Die Größe des Marktes für Verteiltransformatoren wurde im Jahr 2025 auf 48,73 Milliarden USD geschätzt und wird voraussichtlich von 2025 bis 2034 mit einer CAGR von 6,52 % wachsen. Die steigende Nachfrage nach Elektrizität, verbunden mit der wachsenden Akzeptanz erneuerbarer Energiequellen, treibt das Marktwachstum voran. Regierungsinitiativen zur Verbesserung der Netz-Infrastruktur und zur Reduzierung von Energieverlusten tragen weiter zum Marktwachstum bei. Zu den aktuellen Entwicklungen gehört die Einführung fortschrittlicher Transformatoren mit verbesserter Effizienz und Zuverlässigkeit. Beispielsweise stellte ABB im Jahr 2023 eine neue Reihe von Verteiltransformatoren mit amorphen Metallkernen vor, die bis zu 15 % geringere Verluste als herkömmliche Transformatoren bieten.

Darüber hinaus schafft die zunehmende Beliebtheit von Smart Grids Chancen für die Integration intelligenter Transformatoren, die die Netzstabilität verbessern und die Energieverteilung optimieren können.

Zukunftsaussichten

Utility Distribution Transformer Market Zukunftsaussichten

Der Markt für Verteiltransformatoren für Versorgungsunternehmen wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 6,05% wachsen, angetrieben durch die steigende Nachfrage nach erneuerbaren Energien und die Modernisierung des Stromnetzes.

Bis 2035 wird der Markt voraussichtlich robust sein, angetrieben durch Innovation und strategische Investitionen.

Marktsegmentierung

Marktübersicht für Verteiltransformatoren

  • Einphasen
  • Dreiphasen

Anwendungsübersicht für Verteiltransformatoren

  • Verteilungsstationen
  • Industrielle Anlagen
  • Gewerbliche Gebäude
  • Wohngebiete

Kühlungsartenübersicht für Verteiltransformatoren

  • Ölgetaucht
  • Trockenbau

Spannungsbewertungsübersicht für Verteiltransformatoren

  • Niederspannung (unter 1 kV)
  • Mittelspannung (1 kV - 50 kV)
  • Hochspannung (über 50 kV)

Installationsartenübersicht für Verteiltransformatoren

  • Mastmontage
  • Fundamentmontage
  • Umspannwerk

Berichtsumfang

MARKTGRÖSSE 2024 45,95 (Milliarden USD)
MARKTGRÖSSE 2025 48,73 (Milliarden USD)
MARKTGRÖSSE 2035 87,69 (Milliarden USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 6,05 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen profiliert Schneider Electric (FR), Siemens (DE), General Electric (US), Eaton (US), ABB (CH), Mitsubishi Electric (JP), Toshiba (JP), Hitachi (JP), CG Power and Industrial Solutions (IN)
Abgedeckte Segmente Phase, Kühltyp, Spannungsbewertung, Installationsart, Anwendung, regional
Wichtige Marktchancen Die Integration von Smart-Grid-Technologien verbessert die Effizienz im Markt für Verteiltransformatoren.
Wichtige Marktdynamiken Technologische Fortschritte und regulatorische Änderungen treiben Innovation und Effizienz im Markt für Verteiltransformatoren voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

FAQs

Was ist die aktuelle Bewertung des Marktes für Verteiltransformatoren?

Die Marktbewertung erreichte 45,95 Milliarden USD im Jahr 2024.

Wie groß wird die prognostizierte Marktgröße für den Markt der Verteiltransformatoren bis 2035 sein?

Der Markt wird voraussichtlich bis 2035 auf 87,69 Milliarden USD wachsen.

Wie hoch wird die erwartete CAGR für den Markt der Verteiltransformatoren im Prognosezeitraum 2025 - 2035 sein?

Der Markt wird voraussichtlich eine CAGR von 6,05 % von 2025 bis 2035 erleben.

Welche Unternehmen gelten als Schlüsselakteure im Markt der Verteiltransformatoren?

Zu den Schlüsselakteuren gehören Schneider Electric, Siemens, General Electric, Eaton, ABB, Mitsubishi Electric, Toshiba, Hitachi und CG Power and Industrial Solutions.

Wie vergleicht sich das Marktsegment für einphasige und dreiphasige Transformatoren?

Im Jahr 2024 wurde das einphasige Segment mit 20,0 Milliarden USD bewertet, während das dreiphasige Segment 25,95 Milliarden USD erreichte.

Wie sind die Bewertungen für ölgetauchte und trocken-transformatoren im Markt?

Die ölgetauchten Transformatoren wurden mit 27,0 Milliarden USD bewertet, während die trocken-transformatoren im Jahr 2024 18,95 Milliarden USD erreichten.

Welche Spannungswerte sind im Markt der Verteiltransformatoren vertreten?

Der Markt umfasst Niederspannungs- (9,19 Milliarden USD), Mittelspannungs- (25,78 Milliarden USD) und Hochspannungs- (11,98 Milliarden USD) Transformatoren.

Welche Installationsarten sind im Markt der Verteiltransformatoren verbreitet?

Die Marktsegmente umfassen mastmontierte (15,0 Milliarden USD), bodenmontierte (12,0 Milliarden USD) und unterstationäre (18,95 Milliarden USD) Installationen.

Welche Anwendungen dominieren den Markt der Verteiltransformatoren?

Die Hauptanwendungen sind Verteilungsunterstationen (9,19 Milliarden USD), industrielle Einrichtungen (10,38 Milliarden USD), Gewerbeimmobilien (13,79 Milliarden USD) und Wohngebiete (12,59 Milliarden USD).

Welche Trends beeinflussen das Wachstum des Marktes für Verteiltransformatoren?

Das Marktwachstum scheint durch die steigende Nachfrage nach effizienter Energieverteilung und Fortschritte in der Transformatorentechnologie vorangetrieben zu werden.

Autor
Author
Author Profile
Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.