Markt für Ultraschallgeräte (2026 - 2035)

Marktforschungsbericht für Ultraschallgeräte nach Anwendung (diagnostische Bildgebung, therapeutische Anwendungen, geführte Interventionen, Überwachung), nach Gerätetyp (tragbare Ultraschallgeräte, wagenbasierte Ultraschallgeräte, stationäre Ultraschallgeräte), nach Technologie (2D-Ultraschall, 3D-Ultraschall, 4D-Ultraschall, Doppler-Ultraschall), nach Endbenutzer (Krankenhäuser, ambulante chirurgische Zentren, diagnostische Bildgebungszentren, häusliche Pflegeeinrichtungen) und nach Regionen (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Prognose bis 2035
ID: MRFR/HC/2072-CR 200 Pages Satyendra Maurya, Rahul Gotadki Last Updated: September 15, 2026
Ultrasound Devices Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)4.01%
2025 Market SizeUSD 9.76 Billion
2035 Market SizeUSD 14.47 Billion
Key Players
GE HealthCare
Philips
Siemens Healthineers
Canon Medical Systems
Samsung Medison
Fujifilm Holdings
Opportunities
  • Subscription-Based Imaging-as-a-Service Models
  • Emerging-Market Public-Health Tenders
  • Therapeutic Ultrasound Expansion

Markt für Ultraschallgeräte Marktzusammenfassung

Die Größe des Marktes für Ultraschallgeräte wurde im Jahr 2025 auf 9,76 Milliarden USD geschätzt, und der Markt wird voraussichtlich von 10,15 Milliarden USD im Jahr 2026 auf 14,47 Milliarden USD bis 2035 wachsen, was einer CAGR von 4,01 % im Prognosezeitraum 2026–2035 entspricht. Anhaltende klinische Nachfrage nach strahlungsfreier, Echtzeit-Bildgebung bleibt ein Wachstumsmotor, während nationale Screening-Vorgaben — einschließlich erweiterter pränataler und kardiologischer Programme, die unter dem U.S. Inflation Reduction Act und der EU4Health-Initiative finanziert werden — frisches Kapital in die Beschaffungs-Pipelines von Geräten lenken [2].

Es findet ein klarer Technologiewechsel statt. Legacy-Wagenbasierte, KI-gestützte 3D- und 4D-Plattformen ersetzen 2D-Systeme mit automatisierten Messungen und Qualitätsbewertungen. Das Ausmaß des Engagements in Forschung und Entwicklung, das diesen Wandel vorantreibt, zeigt sich an der Investition von über 300 Millionen USD von GE HealthCare in sein Edison AI-Bildgebungssystem im Jahr 2024 [3]. In der Zwischenzeit hat die Verkleinerung von Halbleitern die Probe-auf-Chip-Architekturen in standardisierte klinische Prozesse eingeführt und die Preisdifferenz zwischen tragbaren und traditionellen Konsolengeräten verringert.


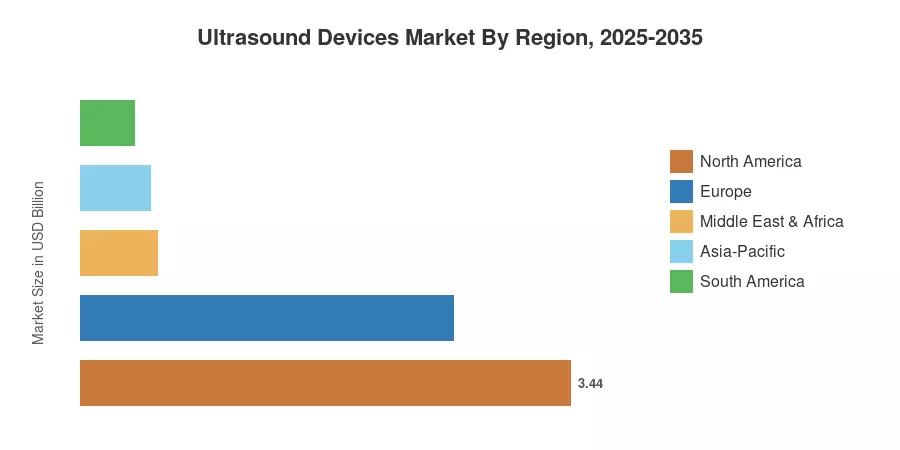
Die Region Nordamerika hält etwa 35,2 % des weltweiten Marktes für Ultraschallgeräte. Die dichte Krankenhausinfrastruktur und gute Erstattungsregime fördern die Markteinnahmen. Das schnellste Wachstum findet im asiatisch-pazifischen Raum statt, mit einer CAGR von 5,03 % bis 2035, angeführt von der Digitalisierung des Gesundheitswesens in Indien, China und Südostasien. Europa ist mit einem Anteil von etwa 26,8 % der zweitgrößte Markt, gestützt durch alternde Bevölkerungen und starke Geräteersatzzyklen. Unternehmen, die KI-gesteuerte Workflow-Automatisierung mit kostengünstiger Tragbarkeit kombinieren, werden im nächsten Jahrzehnt belohnt.


Wichtige Erkenntnisse aus dem Bericht

• Nach Technologie

  • 3D- und 4D-Bildgebungsplattformen machten 2025 48,1 % des Marktes für Ultraschallgeräte aus, angetrieben durch die Nachfrage aus der Geburtshilfe und der Muskuloskelettalmedizin.
  • Hochintensitätsfokussierter Ultraschall (HIFU) wird voraussichtlich das schnellste Segment-CAGR von 5,38 % bis 2035 aufweisen, angetrieben durch nicht-invasive Onkologieanwendungen.

• Nach Anwendung

  • Die Radiologie stellte 2025 einen Anteil von 24,7 % am Markt für Ultraschallgeräte dar, was auf breite Screening-Volumina hinweist.
  • Anästhesiologie-Anwendungen werden voraussichtlich mit einer CAGR von 5,13 % bis 2035 wachsen, da die Nervenblockführung zur Standardpraxis in der perioperativen Versorgung wird.

• Nach Geografie

  • Nordamerika führte den globalen Umsatz mit einem Anteil von 35,2 % im Jahr 2025 an.
  • Der asiatisch-pazifische Raum ist auf dem Weg, mit einer CAGR von 5,03 % zu wachsen, dem höchsten unter allen Regionen, bis 2035.
  • Europa trug 2025 etwa 2,62 Milliarden USD bei, gestützt durch Deutschland, Frankreich und das Vereinigte Königreich.


Marktgröße und Prognose für Ultraschallgeräte (2021–2035)

Market Research Future (MRFR) verfolgt einen triangulierten Ansatz zur Schätzung und Prognose der Marktgröße. Der triangulierte Ansatz von MRFR kombiniert die Bottom-up-Verfolgung der Geräteauslieferungen, die Top-down-makroökonomische Korrelation und primäre Interviews mit Beschaffungsleitern in 22 Ländern. Historische Zahlen (2021-2024) basieren auf gemeldeten Einnahmen, während Schätzungen (2026-2035) auf segmentgewichteten Wachstumsannahmen basieren und mithilfe von Krankenhausinvestitionsindizes überprüft werden.
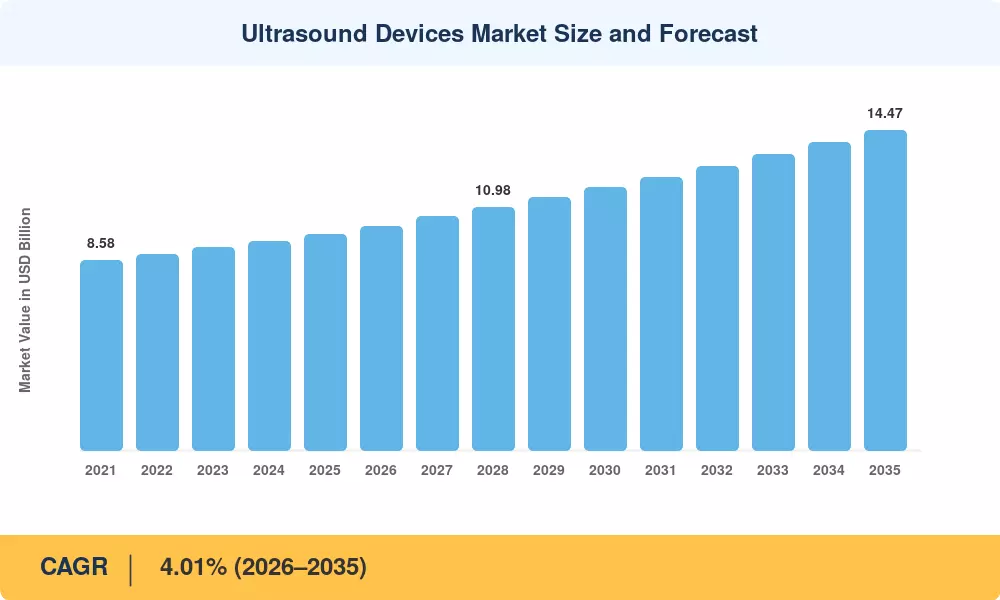
Marktgröße und Prognose für Ultraschallgeräte
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
KI-unterstützte Bildakquisition +0,65% Global Mittel- bis Langfristig (2–4 Jahre)
Miniaturisierung tragbarer Sonden +0,50% Global Kurzfristig (≤2 Jahre)
Erweiterung der Mandate für pränatale Screening +0,40% Asien-Pazifik, Afrika Langfristig (≥4 Jahre)
Wachstum minimalinvasiver Verfahren +0,35% Nordamerika, Europa Mittel- bis Langfristig (2–4 Jahre)
Multimodale Fusionsplattformen +0,30% Nordamerika, Europa Langfristig (≥4 Jahre)
Erweiterung der Erstattungscodes +0,25% Nordamerika Kurzfristig (≤2 Jahre)
Integration von Telemedizin & Ferntriage +0,20% Global Mittel- bis Langfristig (2–4 Jahre)


KI-unterstützte Bildakquisition

Maschinenlernalgorithmen, die in modernen Ultraschallkonsolen eingebettet sind, können anatomische Landmarken automatisch erkennen, Messebenen standardisieren und Abnormalitäten in Echtzeit kennzeichnen. Klinische Studien, die in Radiology (2024) veröffentlicht wurden, zeigten, dass die KI-gesteuerte Anleitung die Scanqualität von Nicht-Experten auf innerhalb von 2% der Spezialistenbenchmarks erhöhte, was die bedside Bildgebung effektiv demokratisierte [3]. GE HealthCare und Philips haben jeweils über 250 Millionen USD in die KI-Bildgebung-Forschung und -Entwicklung zwischen 2023 und 2025 investiert, um die regulatorischen Einreichungen für autonome Messsoftware über die FDA- und CE-Zertifizierungswege zu beschleunigen [5].

Miniaturisierung tragbarer Sonden

Die Kosten für tragbare Sonden sind für ausgewählte Modelle unter 2.000 USD pro Einheit gefallen und haben eine Schwelle überschritten, die sie für Primärversorgungszentren und Rettungsdienste rentabel macht. Das iQ3 von Butterfly Network und Lumify von Philips haben 2024 insgesamt schätzungsweise 185.000 Einheiten ausgeliefert, was einem Anstieg von 32% im Jahresvergleich entspricht [8]. Diese Akzeptanzkurve verändert die Beschaffungsmuster: Krankenhäuser betrachten tragbare Geräte zunehmend als Triage-Instrumente und nicht als Ersatz für vollständige Konsolenbildgebung.

Erweiterung der Mandate für pränatale Screening

Indiens Ayushman Bharat Digital Mission und Chinas Healthy China 2030-Plan haben beide Mittel für Ultraschallgeräte in Gesundheitszentren auf Distrikt- und Subdistriktebene vorgesehen. Indien plant allein, bis 2028 über 150.000 Gesundheits- und Wellnesszentren mit grundlegenden Bildgebungsgeräten auszustatten, was eine potenzielle Investition von über 1,1 Milliarden USD darstellt . Ähnliche Programme in Nigeria und Kenia erweitern den Zugang zu Ultraschalluntersuchungen für ländliche Müttergesundheitskorridore.

Wachstum minimalinvasiver Verfahren

Ultraschallgeführte Biopsien, Nervenblockaden und vaskuläre Zugangsverfahren ersetzen blinde Nadeltechniken in chirurgischen und interventionellen Bereichen. Die American Society of Anesthesiologists berichtete von einem Anstieg von 28% bei ultraschallgeführter regionaler Anästhesie zwischen 2021 und 2024 [11]. Dieser Verfahrenswechsel erzeugt eine wiederkehrende Nachfrage nach Spezialtransducern und Nadelführungssets, was den Umsatzstrom für Verbrauchsmaterialien pro Verfahren für OEMs erweitert.


Analyse der Auswirkungen von Einschränkungen

Die untenstehenden Schätzungen der Einschränkungen erfassen die Richtungseinflüsse auf die Markterweiterung. Sie summieren sich nicht umgekehrt mit den Treiberwirkungen und sollten als unabhängige Gegenwinde gelesen werden.

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Auswirkungen Zeitrahmen
Erstattungsdefizite für tragbare Geräte –0.30% Vereinigte Staaten Kurzfristig (≤2 Jahre)
Verschärfung der Qualitätsmanagement-Vorschriften –0.25% EU, Japan Mittel- bis langfristig (2–4 Jahre)
Mangel an qualifizierten Sonographen –0.20% Global Langfristig (≥4 Jahre)
Cybersecurity- & Datenschutzanforderungen –0.15% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Preiserosion im commodifizierten 2D-Segment –0.10% Global Kurzfristig (≤2 Jahre)


Erstattungsdefizite für tragbare Geräte

Trotz schneller klinischer Akzeptanz haben US-Zahler nur langsam spezielle CPT-Codes für von Hand durchgeführte Untersuchungen zugewiesen. Die Erstattungsschemata der CMS im Jahr 2025 klassifizieren die meisten tragbaren Scans weiterhin unter derselben Gebührenstruktur wie Stethoskopuntersuchungen, was den wirtschaftlichen Anreiz für ambulante Kliniken verringert, in hochwertige Sondentechnologie zu investieren [7]. Bis separate Abrechnungswege entstehen, wird die Einnahmenerfassung für tragbare OEMs hinter dem Wachstum der Stückzahlen zurückbleiben.

Verschärfung der Qualitätsmanagement-Vorschriften

Die EU-Verordnung über Medizinprodukte (MDR 2017/745) und die überarbeiteten PMDA-Richtlinien Japans verlangen nun zusätzliche klinische Nachweisdossiers für KI-gestützte Bildgebungsfunktionen. Die Fristen für die Einhaltung haben sich seit 2023 im Durchschnitt um 8–14 Monate pro Produkt verlängert, was den Markteintritt für Plattformen der nächsten Generation verzögert und die Zertifizierungskosten schätzungsweise um 15–20% pro Einreichung erhöht [6].

Mangel an qualifizierten Sonographen

Die Society of Diagnostic Medical Sonography schätzt einen globalen Mangel von etwa 35.000 qualifizierten Sonographen bis 2028 [15]. Ausbildungsprogramme in den USA und Europa graduieren jährlich weniger als 6.000 neue Praktiker, eine Rate, die nicht ausreicht, um das wachsende Verfahrensvolumen zu decken. Während die KI-gestützte Auto-Akquisition diesen Mangel teilweise mildert, begrenzen die Anforderungen an die klinische Aufsicht, wie weit die Automatisierung ausgebildete Bediener ersetzen kann.


Markt für Ultraschallgeräte Chancen

Abonnementbasierte Imaging-as-a-Service-Modelle

Cloud-verbundene Ultraschallplattformen ermöglichen es Anbietern, von einmaligen Hardwareverkäufen zu wiederkehrenden SaaS-Einnahmen überzugehen. Die Abonnementstufe von Butterfly Network generiert bereits über 40% ihres lebenslangen Umsatzes pro Einheit aus Software, Ferninterpretation und Analytik. Dieses Modell verringert das Risiko der Beschaffung für budgetbeschränkte Kliniken und stabilisiert die Cashflows der Anbieter [8].

Ausschreibungen im Bereich öffentliche Gesundheit in Schwellenländern

In Subsahara-Afrika und Südasien leben zusammen über 60% der weltweit nicht gescreenten geburtshilflichen Bevölkerung. Von der WHO unterstützte Mindestbildpakete treiben nationale Ausschreibungszyklen im geschätzten Gesamtwert von 2,4 Milliarden USD bis 2030 . Anbieter, die Schulungspläne gemeinsam mit Hardware-Bundles entwickeln, können mehrjährige Dienstleistungsverträge in diesen wachstumsstarken Korridoren sichern.

Erweiterung der therapeutischen Ultraschallanwendungen

HIFU geht über die Ablation von Uterusmyomen hinaus in Anwendungen für Leber, Prostata und Neurologie. Die Genehmigung eines fokussierten Ultraschallsystems durch die FDA im Jahr 2024 zur Behandlung von essentiellen Tremoren validierte einen Weg, der bis 2032 ein adressierbares Segment von 900 Millionen USD eröffnen könnte [11].

Veterinär- und industrielle Bildgebung

Nicht-menschliche Ultraschallanwendungen — die von der Pferdesportmedizin über das Management der Fortpflanzung bei Rindern bis hin zur Inspektion von Verbundmaterialien reichen — stellen einen fragmentierten, aber schnell wachsenden angrenzenden Bereich dar, der global auf 1,3 Milliarden USD geschätzt wird. OEMs können klinisch zugelassene Transducer-IP zu reduzierten regulatorischen Kosten umnutzen.

Datenmonetarisierung und Analytik der Bevölkerungsgesundheit

De-identifizierte Scan-Metadaten, die über Gesundheitsnetzwerke aggregiert werden, können epidemiologische Dashboards, Versicherungsrisikomodelle und die Auswahl von Standorten für Arzneimittelstudien speisen. Frühe Akteure in diesem Bereich arbeiten mit Gesundheitsinformationsaustauschplattformen zusammen, um anonymisierte Bilddatensätze zu monetarisieren und gleichzeitig die HIPAA- und GDPR-Rahmenbedingungen einzuhalten [16].


Markt für Ultraschallgeräte Zukunftsaussichten

Autonome KI-Bildgebungs-Workflows

Bis 2030 werden semi-autonome Scan-Protokolle – die darauf ausgelegt sind, Betreiber bei der Erkennung von Ebenen, Messungen und Qualitätssicherung zu unterstützen – voraussichtlich eine weitreichende regulatorische Genehmigung in wichtigen Rechtsordnungen erreichen. Während die Branche auf höhere Automatisierungsgrade hinarbeitet, bleibt die formelle "vollständig autonome" diagnostische Berichterstattung strengen regulatorischen Prüfungen unterworfen, die hauptsächlich von bestehenden Rahmenbedingungen der Medizinprodukteverordnung (MDR) und nicht von neuen, speziellen autonomen KI-Standards geregelt werden. Hersteller priorisieren KI-gesteuerte klinische Entscheidungsunterstützung, um die Reproduzierbarkeit und Konsistenz der Betreiber zu verbessern.


Plattformökonomie und Ökosystem-Lock-In

Der Ultraschallmarkt bewegt sich in Richtung "Plattform-als-Service" (PaaS) Modelle. Hardware-zentrierte Verkäufe werden zunehmend durch wiederkehrende Einnahmen aus cloud-verbundenen Analysen, Fernflottenmanagement und KI-gestützten Software-Abonnements ergänzt. Große OEMs, einschließlich Philips, wenden sich integrierten, plattformbasierten Lösungen zu, die Hardware, Software und KI kombinieren, um die betriebliche Produktivität zu steigern, was einen breiteren Branchentrend widerspiegelt, der den langfristigen Kundenwert über einzelne Hardware-Transaktionen priorisiert.


Therapeutischer Ultraschall-Superzyklus

Das Segment des therapeutischen Ultraschalls, insbesondere der hochintensive fokussierte Ultraschall (HIFU), verzeichnet ein robustes Wachstum, das durch die Nachfrage nach nicht-invasiven, organsparenden Behandlungen angetrieben wird. Der globale HIFU-Markt, der im Jahr 2026 auf etwa 1,5 Milliarden USD geschätzt wird, wird voraussichtlich bis 2035 fast 2,9 Milliarden USD erreichen. Da klinische Wege für Neurologie (z. B. essenzieller Tremor) und Onkologie (z. B. Prostata- und Leberablation) weiterhin validiert werden, werden diese Technologien zunehmend in die Standardbudgets der interventionellen Onkologie und Neurochirurgie integriert.


Nachhaltigkeit und Design der Kreislaufwirtschaft

Wachsende ESG-Prüfungen drängen OEMs zu modularen, vor Ort aufrüstbaren Architekturen, die die Lebenszyklen von Geräten von 7 auf 12 Jahre verlängern. Der Nachhaltigkeitsbericht von Siemens Healthineers 2024 verpflichtet sich zu einem Anteil von 40 % recyceltem Material in neuen Transducer-Gehäusen bis 2028 [19]. Aufbereitungsprogramme – bereits ein sekundärer Markt von 1,2 Milliarden USD – werden in OEM-zertifizierte Kanäle formalisiert, wodurch ein doppelter Einnahmenstrom aus neuen und generalüberholten Geräten entsteht.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 35,2% Umsatzanteil (2025) KI-Integration, ambulante chirurgische Zentren
Europa 2,62 Milliarden USD (2025) MDR-Konformität, Screening der alternden Bevölkerung
Asien-Pazifik 5,03% CAGR (2026–2035) Digitalisierung der öffentlichen Gesundheit, Zugang im ländlichen Raum
Südamerika 3,85% CAGR (2026–2035) Modernisierung von Krankenhäusern, pränatale Programme
Naher Osten & Afrika 0,54 Milliarden USD (2025) Ausschreibungen für die Gesundheit von Müttern, PPP-Beschaffung
Gesamt 9,76 Milliarden USD (2025) —

Der Markt für Ultraschallgeräte zeigt eine reife-entwickelnde Kluft: Etablierte Regionen treiben den Ersatz und die Nachfrage nach Premium-Systemen voran, während aufstrebende geografische Gebiete die erstmalige Nutzung und das Volumenwachstum fördern.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
Vereinigte Staaten 82,4% des regionalen Umsatzes Erweiterung der CMS-Erstattung
Kanada 4,15% CAGR (2026–2035) Modernisierung der provinziellen Bildgebungsnetze
Mexiko 0,29 Milliarden USD (2025) Modernisierung von IMSS-Krankenhäusern


Die Vereinigten Staaten machen den Großteil der Ausgaben für Ultraschallgeräte in Nordamerika aus, angetrieben von über 6.500 Krankenhäusern, die aktiv veraltete Konsolen durch KI-ausgestattete 3D/4D-Systeme ersetzen. Der kanadische Bundeshaushalt 2024 hat 1,5 Milliarden CAD für die Erneuerung von Diagnosetechnik in den provinziellen Gesundheitsbehörden bereitgestellt, was ein konzentriertes Beschaffungsfenster bis 2028 schafft [2].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 22,6% des regionalen Umsatzes Kapitalzuschüsse für Krankenhausreformen
Vereinigtes Königreich 3,92% CAGR (2026–2035) Langfristiger Personalplan des NHS
Frankreich 0,41 Milliarden USD (2025) Plan Frankreich 2030 Gesundheitsinnovation
Italien 3,78% CAGR (2026–2035) Digitalisierung im Gesundheitswesen PNRR
Spanien 0,22 Milliarden USD (2025) Regionale Krankenhausausweitungen
Nordische Länder 4,05% CAGR (2026–2035) Telemedizinische Versorgungsmodelle
Russland 0,18 Milliarden USD (2025) Programme zur Importsubstitution
Rest von Europa 3,65% CAGR (2026–2035) Investitionen aus dem EU-Kohäsionsfonds


Der Markt für Ultraschallgeräte in Europa profitiert von strengen Screening-Protokollen, die eine grundlegende Nutzung der Geräte garantieren. Deutschlands Krankenhausreform 2024 hat 50 Milliarden EUR für die Umstrukturierung von Krankenhäusern vorgesehen, von denen ein Teil direkt in die Modernisierung von Bildgebungsräumen fließt [6]. Der langfristige Personalplan des NHS im Vereinigten Königreich prognostiziert bis 2028 einen Anstieg der Ausbildungsplätze für Sonographen um 24%, um einen Engpass zu beheben, der historisch die Nutzung von Geräten eingeschränkt hat [15].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 38,5% des regionalen Umsatzes Gesundes China 2030 Programm
Indien 6,12% CAGR (2026–2035) Ayushman Bharat digitale Gesundheit
Japan 0,62 Milliarden USD (2025) Geriatrische Versorgung und Herzscreening
Südkorea 4,88% CAGR (2026–2035) K-Health digitale Strategie
ASEAN 0,34 Milliarden USD (2025) Erweiterung der universellen Gesundheitsversorgung
Rest von Asien-Pazifik 5,25% CAGR (2026–2035) Von NGOs finanzierte Programme zur Bildgebung von Müttern


Asien-Pazifik stellt die dynamischste Region für den Markt für Ultraschallgeräte dar, wobei China und Indien zusammen über die Hälfte der regionalen Nachfrage ausmachen. Chinas Initiative zur Modernisierung von Landkrankenhäusern zielt darauf ab, bis 2027 mindestens ein fortschrittliches Ultraschallgerät pro Einrichtung mit 1.000 Betten zu installieren, was in geschätzte 45.000 neue Systembestellungen umgerechnet wird . Die schnelle Expansion der Gesundheitszentren auf Bezirksebene in Indien schafft eine parallele Nachfragewelle, die sich auf tragbare und handgehaltene Konfigurationen konzentriert.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 56,3% des regionalen Umsatzes Beschaffungszyklen im SUS-Krankenhaus
Argentinien 3,72% CAGR (2026–2035) Modernisierung der provinziellen Bildgebung
Rest von Südamerika 0,14 Milliarden USD (2025) Multilaterale Gesundheitsfinanzierung


Das Einheitliche Gesundheitssystem (SUS) Brasiliens bleibt der größte Käufer von Ultraschallgeräten in der Region, mit jährlichen Beschaffungsausschreibungen von durchschnittlich 180 Millionen USD. Argentiniens Investitionen in die Krankenhausinfrastruktur nahmen 2024 nach der von IWF unterstützten fiskalischen Stabilisierung zu, was die aufgeschobenen Investitionen in diagnostische Bildgebung freisetzte.

Naher Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28,7% des regionalen Umsatzes Vision 2030 Expansion des Gesundheitssektors
VAE 4,45% CAGR (2026–2035) Aufbau der Infrastruktur für den Medizintourismus
Südafrika 0,08 Milliarden USD (2025) Bedarf an Ausrüstung für die NHI-Einführung
Ägypten 4,22% CAGR (2026–2035) Hayat Karima ländliche Entwicklung
Rest von MEA 0,15 Milliarden USD (2025) Programme zur Gesundheit von Müttern von WHO und UNICEF


Der Markt für Ultraschallgeräte in der Region Naher Osten & Afrika ist zwischen Golfstaaten, die in hochwertige Bildgebung im Tertiärbereich investieren, und Ländern südlich der Sahara, die auf von Spendern finanzierte tragbare Geräte angewiesen sind, gespalten. Saudi-Arabiens Vision 2030 hat über 65 Milliarden USD für die Gesundheitsinfrastruktur bereitgestellt, wobei Bildgebungsräume zentral für 16 neue Krankenhausprojekte sind, die bis 2029 geplant sind [18].


Markt für Ultraschallgeräte nach Region, 2025-2035

Markt für Ultraschallgeräte Marktsegmentierung

Nach Technologie

Segment Wichtige Kennzahl Primärer Nachfragefaktor
2D Ultraschallbildgebung 3,42% CAGR (2026–2035) Primärversorgungsscreening und Notaufnahme-Triage
3D & 4D Bildgebung 48,1% Marktanteil (2025) Geburtshilfe, Kardiologie und muskuloskelettale Bildgebung
Doppler-Bildgebung 1,52 Milliarden USD (2025) Bewertung des vaskulären und kardialen Blutflusses
Hochintensitätsfokussierter Ultraschall (HIFU) 5,38% CAGR (2026–2035) Nicht-invasive Tumorablation


3D- und 4D-Bildgebungsplattformen dominieren den Technologie-Mix des Ultraschallgeräte-Marktes, da sie volumetrische Visualisierungen liefern, die flache 2D-Scans nicht replizieren können. Die drei am häufigsten genutzten vertikalen Bereiche für diese Plattformen sind die Geburtshilfe, die strukturelle Kardiologie und die orthopädische Chirurgie. HIFU, obwohl eine kleinere Basis, ist die Technologie, die man im Auge behalten sollte: Klinische Erweiterungen in neurologische und onkologische Indikationen fügen neue Einnahmeschichten hinzu, die vor fünf Jahren nicht existierten [11][12].

Nach Anwendung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Radiologie 24,7% Marktanteil (2025) Breit angelegte diagnostische Screenings
Kardiologie 2,08 Milliarden USD (2025) Bewertung des strukturellen Herzens und der Klappen
Geburtshilfe & Gynäkologie 3,95% CAGR (2026–2035) Einhaltung von pränatalen Vorgaben
Anästhesiologie 5,13% CAGR (2026–2035) Ultraschallgeführte Nervenblockaden
Notfallmedizin 0,78 Milliarden USD (2025) Adoption des FAST-Protokolls
Sonstige 3,55% CAGR (2026–2035) Muskuloskelettale, vaskuläre und urologische Anwendungen


Die Radiologie hat den größten Anwendungsanteil im Ultraschallgeräte-Markt, was das enorme Volumen an abdominalen, pelvinen und Schilddrüsen-Scans widerspiegelt, die jährlich weltweit durchgeführt werden. Die Anästhesiologie ist das Segment mit dem größten Wachstum: Der Übergang von landmarkenbasierten zu ultraschallgeführten regionalen Techniken hat dazu geführt, dass bedside Proben in Operationssälen und Schmerzmanagement-Suiten in entwickelten Märkten zur Standardausstattung gehören [11].

Nach Tragbarkeit

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Stationärer Ultraschall 64,3% Marktanteil (2025) Imaging-Abteilungen in Krankenhäusern
Tragbar / Wagenbasiert 2,14 Milliarden USD (2025) Ambulante und chirurgische Suiten
Handheld Ultraschall 8,47% CAGR (2026–2035) Primärversorgung und Feldtriage


Stationäre Konsolen behalten die Umsatzführerschaft im Ultraschallgeräte-Markt, da sie die höchste Bildauflösung und die größte Transducer-Kompatibilität bieten. Dennoch verändern tragbare Geräte die Wachstumserzählung: Ihre Preise unter 2.000 USD und die an Smartphones gebundenen Arbeitsabläufe erschließen die Nachfrage unter Allgemeinmedizinern, Sanitätern und Gemeindegesundheitsarbeitern sowohl in entwickelten als auch in Entwicklungsländern [8].

Nach Endbenutzer

Segment Wichtige Kennzahl Primärer Nachfragefaktor
58,4% Marktanteil (2025) Kapitalbudget-Beschaffungszyklen
Diagnostische Imaging-Zentren 1,61 Milliarden USD (2025) Outpatient-Überweisungsvolumen
Ambulante Chirurgiezentren 4,72% CAGR (2026–2035) Übergang zu ambulanten Verfahren
Heimversorgung 10,72% CAGR (2026–2035) Fernüberwachung chronischer Krankheiten
Sonstige 0,43 Milliarden USD (2025) Forschung, Veterinärmedizin, Militär


Krankenhäuser bleiben das Rückgrat des Ultraschallgeräte-Marktes nach Endbenutzer-Umsatz, angetrieben durch multidepartementale Geräteflotten und zentralisierte Beschaffung. Heimversorgungssettings, obwohl in absoluten Zahlen noch klein, zeigen die höchste Wachstumsrate, da Telemedizinplattformen tragbaren Ultraschall in Fernüberwachungsprotokolle für kardiologische und geburtshilfliche Anwendungen integrieren [13].


Wettbewerbsbenchmarking

Der Markt für Ultraschallgeräte ist moderat konsolidiert. Die Top 5 Anbieter machen 55%-62% des Gesamtumsatzes aus. Der Herfindahl-Hirschman-Index (HHI) liegt im Bereich von 1.200-1.500, was auf eine recht wettbewerbsfähige Struktur mit skalengestützten etablierten Unternehmen und agilen Nischenanbietern hinweist, die sich auf die tragbaren und KI-Software-Segmente konzentrieren.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote Strategische Positionierung
GE HealthCare ~14–17% Voluson, LOGIQ, Venue, Vscan Das umfangreichste Portfolio von Premium bis Handheld
Philips ~12–15% EPIQ, Affiniti, Lumify KI-zentrierte Bildgebung und Cloud-Analytik
Siemens Healthineers ~10–13% ACUSON Sequoia, Juniper Premium-Bildqualität, syngo-Plattform
Canon Medical Systems ~6–9% Aplio i-Serie, Xario Wertangebot im mittleren Preissegment in Asien
Samsung Medison ~5–8% HERA, RS85, V8 Durchdringung von Schwellenmärkten
Fujifilm Holdings ~4–7% Arietta-Serie, SonoSite Fokus auf tragbare und Notfallversorgung
Mindray ~4–6% Resona, TE, Z-Serie Kostengünstige Systeme für Entwicklungsmärkte
Hologic ~2–4% SuperSonic Imagine MACH-Serie Führerschaft in der Scherwellen-Elastographie
Esaote ~2–3% MyLab-Serie Spezialist für muskuloskelettale Nischen
Butterfly Network ~1–3% iQ3 Handheld-Sonde für den gesamten Körper Disruptor des Abonnementmodells


Aktuelle Nachrichten & Entwicklungen


  • Mindray (April 2024): Hat die CE-MDR-Zertifizierung für das Resona R9 Premium-Console erhalten, was den Verkauf in allen 27 EU-Mitgliedstaaten ermöglicht [6].


  • Hologic (August 2023): Hat die Scherwellenelastographie von SuperSonic Imagine in die MACH 30-Plattform integriert und damit die Bildgebungsfähigkeiten für Brust und Leber konsolidiert [12].


Markt für Ultraschallgeräte Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für Ultraschallgeräte in diagnostischen, therapeutischen und Überwachungsanwendungen
Studienzeitraum 2021–2035
CAGR 4,01 % (2026–2035)
Basisjahreswert 9,76 Milliarden USD (2025)
Prognose-Endpunkt 14,47 Milliarden USD (2035)
Schnellst wachsende Segmente Hauspflege (Endbenutzer), Handheld (Portabilität), HIFU (Technologie)
Profilierte Unternehmen GE HealthCare, Philips, Siemens Healthineers, Canon Medical, Samsung Medison, Fujifilm, Mindray, Hologic, Esaote, Butterfly Network
Bewährungswährung Milliarden USD

FAQs

Wie wirkt sich die Integration von KI auf die Gesamtkosten für ein Ultraschallsystem aus?
KI-gestützte Plattformen haben einen Preisaufschlag von 12–18 % beim Kauf, reduzieren jedoch die Arbeitskosten pro Untersuchung, indem sie Messungen und Berichterstattung automatisieren. Die meisten Einrichtungen holen den Aufpreis innerhalb von 18–24 Monaten durch schnellere Durchsatzzeiten zurück.
Welche Ultraschalltechnologie eignet sich am besten für den Einsatz in der ländlichen Primärversorgung?
Handheld-Probe-auf-Chip-Geräte bieten das optimale Gleichgewicht zwischen Portabilität, Batterielebensdauer und Erschwinglichkeit für abgelegene Umgebungen. Ihr Preis von unter 2.000 USD und die Smartphone-Konnektivität beseitigen die Notwendigkeit einer festen Infrastruktur.
Welcher regulatorische Weg gilt für KI-aktualisierte Ultraschallsoftware in den USA?
Der vorbestimmte Änderungssteuerungsrahmen der FDA von 2024 ermöglicht es Herstellern, iterative Algorithmus-Updates ohne eine vollständige neue 510(k)-Einreichung durchzuführen. Dies beschleunigt die Markteinführungszeit für Leistungsverbesserungen.
Wie schneiden generalüberholte Ultraschallkonsolen im Vergleich zu neuen Systemen in Bezug auf die Bildqualität ab?
OEM-zertifizierte generalüberholte Einheiten liefern typischerweise 90–95 % der Bildqualität neuer Systeme zu 40–60 % des Preises. Sie eignen sich für Einrichtungen, die Budgeteffizienz über modernste Funktionen priorisieren.
Welche Cybersicherheitsstandards gelten für netzwerkverbundene Ultraschallgeräte?
Verbundene Geräte müssen die IEC 62443 für industrielle Cybersicherheit einhalten und in den USA die Cybersicherheitsrichtlinien der FDA für den Markt, die ein Software-Bill-of-Materials erfordern.
Können HIFU-Systeme chirurgische Eingriffe bei Uterusmyomen ersetzen?
Die von der FDA zugelassene HIFU-Ablation erzielt in etwa 70–80 % der Myomfälle eine Linderung der Symptome mit Entlassung am selben Tag. Sie stellt eine praktikable nicht-invasive Alternative für geeignete Patienten dar.
Welche Finanzierungsmodelle helfen kleinen Kliniken, fortschrittliche Ultraschallausrüstung zu erwerben?
Von Anbietern unterstützte Pay-per-Scan- und Abonnementleasing-Modelle beseitigen hohe Anfangsinvestitionen. Diese Strukturen bringen die Kosten für die Ausrüstung mit dem Patientenaufkommen in Einklang und reduzieren das finanzielle Risiko für kleinere Praxen.
Wie groß ist der aktuelle Markt für Ultraschallgeräte?
Der Markt für Ultraschallgeräte erreichte 2025 9,76 Milliarden USD und wird bis 2035 voraussichtlich 14,47 Milliarden USD erreichen.
Wie hoch ist die CAGR des Marktes für Ultraschallgeräte?
Der Markt für Ultraschallgeräte wird voraussichtlich im Prognosezeitraum 2026–2035 mit einer CAGR von 4,01 % wachsen.
Welche Region führt den Markt für Ultraschallgeräte an?
Nordamerika hält mit 35,2 % den größten Anteil, während der asiatisch-pazifische Raum mit 5,03 % CAGR die am schnellsten wachsende Region ist.
Autor
Autor Author Profile Satyendra Maurya LinkedIn Research Analyst
An accomplished research analyst with high proficiency in market forecasting, data visualization, competitive benchmarking, and others. He holds a pronounced track record in research and consulting projects for sectors such as life sciences, medical devices, and healthcare IT. His capabilities in qualitative and quantitative analysis have resulted in positive client outcomes. Working on niche market trends, opportunities, sales, and forecasted value is part of his skill set.
Ko-Autor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of medical device regulatory databases, peer-reviewed radiology journals, clinical imaging publications, and authoritative healthcare technology organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health, European Medicines Agency (EMA) Medical Device Coordination Group, Health Canada Medical Devices Bureau, Therapeutic Goods Administration (TGA) Australia, Pharmaceuticals and Medical Devices Agency (PMDA) Japan, National Medical Products Administration (NMPA) China, Radiological Society of North America (RSNA), American Institute of Ultrasound in Medicine (AIUM), American College of Radiology (ACR), European Society of Radiology (ESR), Asian Oceanian Federation of Radiology (AOFR), National Institutes of Health (NIH) ClinicalTrials.gov, National Center for Biotechnology Information (NCBI/PubMed), OECD Health Statistics, World Health Organization (WHO) Medical Device Statistics, EU EUDAMED Database, Global Unique Device Identification Database (GUDID), CDC National Center for Health Statistics, and national health ministry medical technology reports from key markets.

The following sources were employed to gather regulatory approval data (510(k) clearances, CE markings), installed base statistics, procedure volume metrics, clinical efficacy studies for diagnostic and therapeutic ultrasound applications, reimbursement codes, and technology adoption trends across cart-based, portable, and point-of-care ultrasound systems.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Research & Development, regulatory affairs leaders, and commercial directors from ultrasound device manufacturers and imaging technology OEMs. Board-certified radiologists, cardiologists, obstetricians/gynecologists, emergency medicine physicians, certified sonographers, medical imaging directors, and procurement leads from hospitals, ambulatory surgical centers, diagnostic imaging centers, and home healthcare agencies comprised demand-side sources. Primary research has confirmed the product development pipelines for portable and handheld systems, validated market segmentation across 2D, 3D, 4D, and Doppler technologies, and gathered insights on clinical adoption patterns, equipment replacement cycles, pricing strategies, and reimbursement dynamics for diagnostic imaging versus therapeutic ultrasound applications.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

• By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and installed base analysis were implemented to determine global market valuation. The methodology comprised the following:

• Identification of over 50 main manufacturers in North America, Europe, Asia-Pacific, and Latin America, including GE Healthcare, Philips Healthcare, Siemens Healthineers, Canon Medical Systems, Fujifilm Holdings, Mindray Medical International, Hitachi Medical, Samsung Medison, and emerging players

• Product mapping for 2D ultrasound, 3D/4D imaging, Doppler systems, cart-based devices, portable/handheld units, and therapeutic ultrasound platforms

• Examination of annual revenues that are reported and modeled with respect to ultrasound imaging portfolios and replacement cycles

• In 2024, the coverage of manufacturers will account for 75-80% of the global market share.

• Derive segment-specific valuations for diagnostic imaging, fetal monitoring, cardiovascular applications, and guided intervention systems through extrapolation using bottom-up (installed base × service contract values × ASP by country) and top-down (manufacturer revenue validation) approaches.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















