Markt für dünne Ultradünnfilme

Marktforschungsbericht über dünne und ultradünne Filme nach Anwendung (Solarzellen, Display-Technologie, flexible Elektronik, Sensortechnologie), nach Materialtyp (organische Materialien, anorganische Materialien, Nanomaterialien, polymerbasierte Filme), nach Endverbraucherindustrie (Konsumgüter, Energie, Automobil, Gesundheitswesen), nach Technologie (Physikalische Dampfabscheidung, Chemische Dampfabscheidung, Siebdruck, Roll-to-Roll-Verarbeitung) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/EnP/34358-HCR 100 Pages Swapnil Palwe Last Updated: September 17, 2026
Thin and Ultra Thin Film Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)6.52%
2024 Market Size$ 32.57 Billion
2025 Market Size$ 34.7 Billion
2035 Market Size$ 65.27 Billion
Key Players
First Solar
Corning
Applied Materials
Nanosys
Solar Frontier
Hanergy
Opportunities
  • Rising Demand in Electronics
  • Government Support and Funding
  • Expanding Applications in Healthcare

Markt für dünne Ultradünnfilme Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für dünne und ultradünne Filme im Jahr 2024 auf 32,57 Milliarden USD geschätzt. Die Branche für dünne und ultradünne Filme wird voraussichtlich von 34,7 Milliarden USD im Jahr 2025 auf 65,27 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 6,52 % im Prognosezeitraum 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für dünne und ultradünne Filme ist bereit für erhebliches Wachstum, angetrieben durch technologische Fortschritte und zunehmende Anwendungen in verschiedenen Sektoren.

  • Nordamerika bleibt der größte Markt für dünne und ultradünne Filme, angetrieben durch eine robuste Nachfrage in den Bereichen Elektronik und erneuerbare Energien.
  • Asien-Pazifik wird als die am schnellsten wachsende Region anerkannt, mit erheblichen Investitionen in flexible Elektronik und nachhaltige Technologien.
  • Solarzellen dominieren den Markt als größtes Segment, während flexible Elektronik aufgrund ihrer Vielseitigkeit und innovativen Anwendungen schnell aufkommt.
  • Technologische Innovationen in der Herstellung und die steigende Nachfrage nach Nachhaltigkeit und Energieeffizienz sind wichtige Treiber, die das Marktwachstum vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 32,57 (USD Milliarden)
2035 Marktgröße 65,27 (USD Milliarden)
CAGR (2025 - 2035) 6,52%

Hauptakteure

First Solar (US), Corning (US), Applied Materials (US), Nanosys (US), Solar Frontier (JP), Hanergy (CN), Sharp Corporation (JP), BASF (DE), 3M (US)

Markt für dünne Ultradünnfilme Treiber

Steigende Nachfrage in der Elektronik

Die Nachfrage nach dünnen und ultradünnen Filmen im Elektroniksektor ist ein wesentlicher Treiber für den Markt für dünne und ultradünne Filme. Mit der Verbreitung von Smart Devices besteht ein zunehmender Bedarf an leichten und flexiblen Materialien, die die Leistung von Geräten verbessern können. Dünne Filme sind in Anwendungen wie Displays, Sensoren und Halbleitern unerlässlich. Der Markt für elektronische Anwendungen wird voraussichtlich einen signifikanten Anteil ausmachen, wobei Prognosen darauf hindeuten, dass er bis 2026 15 Milliarden USD erreichen könnte. Dieses Wachstum wird durch die kontinuierliche Miniaturisierung elektronischer Komponenten angetrieben, die den Einsatz fortschrittlicher Dünnfilmtechnologien erfordert. Infolgedessen wird der Markt für dünne und ultradünne Filme voraussichtlich ein nachhaltiges Wachstum als Reaktion auf diese Trends erleben.

Unterstützung und Finanzierung durch die Regierung

Die Unterstützung und die Finanzierungsinitiativen der Regierung spielen eine entscheidende Rolle bei der Entwicklung des Marktes für dünne und ultradünne Filme. Verschiedene Regierungen erkennen das Potenzial der Dünnfilmtechnologien zur Förderung des wirtschaftlichen Wachstums und der Innovation. Förderprogramme, die auf Forschung und Entwicklung abzielen, werden eingerichtet, um Fortschritte in den Anwendungen von Dünnfilmen in verschiedenen Sektoren, einschließlich Energie, Elektronik und Gesundheitswesen, zu fördern. Diese Unterstützung wird voraussichtlich die Zusammenarbeit zwischen Wissenschaft und Industrie anregen, Innovationen fördern und die Kommerzialisierung neuer Technologien beschleunigen. Infolgedessen wird der Markt für dünne und ultradünne Filme voraussichtlich von verbesserten Forschungskapazitäten und erweiterten Marktchancen profitieren.

Erweiterte Anwendungen im Gesundheitswesen

Der Markt für dünne und ultradünne Filme erlebt eine Erweiterung der Anwendungen im Gesundheitssektor. Dünne Filme werden zunehmend in medizinischen Geräten, Arzneimittelabgabesystemen und Diagnosetools eingesetzt. Ihre einzigartigen Eigenschaften, wie Biokompatibilität und Flexibilität, machen sie ideal für verschiedene Anwendungen im Gesundheitswesen. Der Markt für medizinische Anwendungen wird voraussichtlich mit einer robusten Geschwindigkeit wachsen, wobei Schätzungen auf einen potenziellen Anstieg auf 5 Milliarden USD bis 2027 hindeuten. Dieses Wachstum wird durch die steigende Nachfrage nach fortschrittlichen Medizintechnologien und den Bedarf an innovativen Lösungen in der Patientenversorgung angetrieben. Infolgedessen wird der Markt für dünne und ultradünne Filme voraussichtlich von erhöhten Investitionen und Forschungen in diesem Bereich profitieren.

Nachhaltigkeit und Energieeffizienz

Nachhaltigkeitsinitiativen werden im Markt für dünne und ultradünne Filme zunehmend wichtig. Der Drang nach energieeffizienten Lösungen treibt die Einführung von Dünnfilmen in Anwendungen der erneuerbaren Energien voran, insbesondere in Solarpanels. Dünne Film-Solarzellen bieten Vorteile wie niedrigere Materialkosten und die Möglichkeit, auf flexiblen Substraten angewendet zu werden. Der Markt für Dünnfilm-Solartechnologie wird voraussichtlich erheblich wachsen, wobei Schätzungen darauf hindeuten, dass er bis 2025 10 Milliarden USD erreichen könnte. Dieser Wandel hin zu nachhaltigen Energielösungen ist nicht nur vorteilhaft für die Umwelt, sondern steht auch im Einklang mit globalen Energiepolitiken, die darauf abzielen, den CO2-Fußabdruck zu reduzieren. Folglich wird der Markt für dünne und ultradünne Filme voraussichtlich von diesem wachsenden Fokus auf Nachhaltigkeit profitieren.

Technologische Innovationen in der Fertigung

Der Markt für dünne und ultradünne Filme erlebt einen Anstieg technologischer Innovationen, die die Fertigungsprozesse verbessern. Fortschrittliche Abscheidetechniken, wie die atomare Schichtabscheidung und chemische Dampfabscheidung, werden zunehmend verbreitet. Diese Methoden ermöglichen die Herstellung von Filmen mit überlegener Uniformität und Dickenkontrolle, die für Anwendungen in der Elektronik und Photovoltaik entscheidend sind. Der Markt wird voraussichtlich mit einer jährlichen Wachstumsrate von etwa 8 % in den nächsten fünf Jahren wachsen, angetrieben durch diese Fortschritte. Darüber hinaus wird die Integration von Automatisierung und künstlicher Intelligenz in die Fertigungsprozesse voraussichtlich die Effizienz verbessern und die Kosten senken, wodurch mehr Investitionen in den Markt für dünne und ultradünne Filme angezogen werden.
Einblicke in Marktsegmente

Nach Anwendung: Solarzellen (Größter) vs. Flexible Elektronik (Schnellstwachsende)

Der Markt für Dünn- und Ultradünnfilme zeigt eine vielfältige Anwendungslandschaft, die Solarzellen, Display-Technologie, flexible Elektronik und Sensortechnologie prominent hervorhebt. Unter diesen nehmen Solarzellen mit dem größten Marktanteil die Führung ein, was auf den zunehmenden globalen Fokus auf erneuerbare Energielösungen zurückzuführen ist. Die Display-Technologie folgt dicht dahinter und nutzt Fortschritte in der Bildschirmtechnologie sowie die hohe Nachfrage aus Verbraucherelektronik. In der Zwischenzeit erleben flexible Elektronik und Sensortechnologie, obwohl sie einen kleineren Anteil haben, aufgrund ihrer Anpassungsfähigkeit und innovativen Anwendungen in verschiedenen Branchen erhebliches Interesse.

Flexible Elektronik (Dominant) vs. Sensortechnologie (Aufstrebend)

Flexible Elektronik positioniert sich als dominante Kraft im Markt für Dünn- und Ultradünnfilme aufgrund ihrer Vielseitigkeit und der Fähigkeit, leichte, biegsame Geräte zu schaffen, die nahtlos in verschiedene Anwendungen integriert werden. Ihre umfangreiche Nutzung in tragbarer Technologie, intelligenten Geräten und dem Internet der Dinge (IoT) hebt ihre Marktbedeutung hervor. Im Gegensatz dazu tritt die Sensortechnologie als aufstrebender Sektor hervor, der durch die Nachfrage nach Hochleistungs-Sensoren in der Automobil- und Gesundheitsindustrie angetrieben wird. Trotz ihres kleineren Marktanteils positionieren kontinuierliche Innovationen in Sensormaterialien und deren Integration mit flexiblen Systemen sie für schnelles Wachstum und zunehmende Bedeutung.

Nach Materialtyp: Organische Materialien (Größter) vs. Nanomaterialien (Schnellstwachsende)

Im Markt für Dünn- und Ultradünnfilme zeigt die Verteilung des Marktanteils nach Materialtypen bedeutende Einblicke. Organische Materialien dominieren das Segment, was auf ihre Vielseitigkeit und weitreichenden Anwendungen in der Elektronik und Photovoltaik zurückzuführen ist. Auf der anderen Seite gewinnen Nanomaterialien an Schwung, angetrieben durch Fortschritte in der Nanotechnologie, die deren Verwendung in Hochleistungsanwendungen ermöglichen. Der Trend zu leichten und flexiblen Materialien befeuert diesen Trend weiter und macht Nanomaterialien zu einer attraktiven Option für Hersteller, die innovieren möchten.

Organische Materialien (Dominant) vs. Nanomaterialien (Aufstrebend)

Organische Materialien haben eine dominante Position im Markt für Dünn- und Ultradünnfilme aufgrund ihrer einfachen Verarbeitung und Kompatibilität mit verschiedenen Substraten. Sie werden umfangreich in organischen Leuchtdioden (OLEDs) und organischen Solarzellen eingesetzt, da sie überlegene elektronische Eigenschaften und die Fähigkeit besitzen, zu niedrigen Kosten hergestellt zu werden. Im Gegensatz dazu stellen Nanomaterialien ein aufstrebendes Segment dar, das durch ihre einzigartigen Eigenschaften auf Nanoskala gekennzeichnet ist, wie verbesserte mechanische Festigkeit und elektrische Leitfähigkeit. Dies hat zu einer erhöhten Akzeptanz in Hochtechnikanwendungen geführt, einschließlich flexibler Displays und fortschrittlicher Sensoren, und zieht die Aufmerksamkeit von Innovatoren und Investoren gleichermaßen auf sich.

Nach Endverbrauchsindustrie: Verbraucherelektronik (Größter) vs. Energie (Schnellstwachsende)

Der Markt für Dünn- und Ultradünnfilme zeigt eine vielfältige Verteilung des Marktanteils über mehrere Endverbrauchsindustrien. Die Verbraucherelektronik führt derzeit das Segment an, was auf die umfangreiche Anwendung von Dünnfilmen in Displays, Sensoren und Schutzbeschichtungen zurückzuführen ist. Die Dominanz dieses Sektors wird durch die steigende Nachfrage nach leichten, flexiblen und hochleistungsfähigen Materialien, die die Effizienz und Ästhetik von Geräten verbessern, angetrieben. Im Gegensatz dazu entwickelt sich der Energiesektor als das am schnellsten wachsende Segment im Markt für Dünn- und Ultradünnfilme. Dieses Wachstum wird durch die steigenden Investitionen in erneuerbare Energietechnologien, wie Solarzellen, untermauert, bei denen Dünnfilme eine entscheidende Rolle bei der Verbesserung der Energieumwandlungseffizienz spielen. Der Wandel zu nachhaltigen Energiequellen und Innovationen in Energiespeicher-Lösungen tragen erheblich zum dynamischen Wachstum dieses Sektors bei.

Verbraucherelektronik: Dominant vs. Energie: Aufstrebend

Die Verbraucherelektronik bleibt die dominante Kraft im Markt für Dünn- und Ultradünnfilme, gekennzeichnet durch schnelle technologische Fortschritte und die Nachfrage der Verbraucher nach innovativen Geräten. Die Dünnfilmtechnologie ist unverzichtbar für die Herstellung von hochauflösenden Displays, leichten Batterien und flexiblen elektronischen Komponenten. Ihre Fähigkeit, die Geräteleistung zu verbessern und gleichzeitig kosteneffektiv zu sein, macht sie zur bevorzugten Wahl unter den Herstellern. Im Gegensatz dazu wird der Energiesektor als aufstrebender Akteur angesehen, gekennzeichnet durch einen Anstieg der Nachfrage nach Solarenergielösungen und fortschrittlichen Energiespeichersystemen. Dünnfilme bieten Effizienzgewinne in photovoltaischen Zellen und treiben somit die Akzeptanz von Solartechnologie voran. Angesichts der zunehmenden Umweltbedenken wird der Energiesektor voraussichtlich ein erhebliches Wachstum erleben, das sowohl durch regulatorische Unterstützung als auch durch Markinnovation gefördert wird.

Nach Technologie: Physikalische Dampfabscheidung (Größter) vs. Chemische Dampfabscheidung (Schnellstwachsende)

Im Markt für Dünn- und Ultradünnfilme hat sich die physikalische Dampfabscheidung (PVD) als das größte Segment etabliert, das die Technologielandschaft aufgrund ihrer Anwendungen in verschiedenen Branchen, einschließlich Elektronik und Optik, dominiert. Ihre Zuverlässigkeit und Effektivität bei der Abscheidung von Dünnfilmen haben sie zur bevorzugten Wahl gemacht und erhebliche Aufmerksamkeit und Marktanteile gewonnen. In der Zwischenzeit hat die chemische Dampfabscheidung (CVD) als innovative Technologie an Bedeutung gewonnen, die ihre einzigartigen Eigenschaften für vielfältige Anwendungen von Halbleitern bis hin zu Solarzellen nutzt und es Unternehmen ermöglicht, Produktionsprozesse zu verbessern und die Produktqualität zu steigern.

Technologie: Physikalische Dampfabscheidung (Dominant) vs. Chemische Dampfabscheidung (Aufstrebend)

Die physikalische Dampfabscheidung (PVD) wird für ihre Fähigkeit anerkannt, hochwertige Dünnfilme zu erzeugen, wobei Techniken wie Sputtern und Verdampfen verwendet werden, die in verschiedenen Sektoren wie Elektronik und Automobilwesen von wesentlicher Bedeutung sind. Ihre etablierte Technologiebasis und breite Akzeptanz kennzeichnen sie als dominierenden Akteur im Dünnfilm-Markt. Im Gegensatz dazu zeigt die chemische Dampfabscheidung (CVD), obwohl sie aufstrebend ist, transformative Potenziale durch ihre Fähigkeit, komplexe Beschichtungen und Strukturen auf Nanoskala zu erzeugen. Die wachsende Nachfrage nach fortschrittlichen Materialien in der Elektronik- und erneuerbaren Energiesektoren befeuert ihre schnelle Akzeptanz und positioniert CVD als innovativen Marktführer, der bereit ist, zukünftige technologische Fortschritte zu erfüllen.

Erhalten Sie detailliertere Einblicke zu Markt für dünne Ultradünnfilme

Regionale Einblicke

Nordamerika: Innovations- und Investitionszentrum

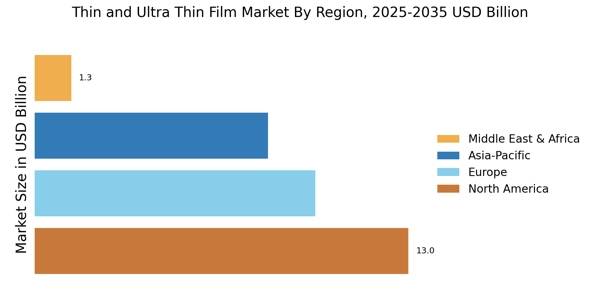
Nordamerika ist der größte Markt für dünne und ultradünne Filme und hält etwa 40 % des globalen Marktanteils. Die Region profitiert von starker staatlicher Unterstützung, technologischen Fortschritten und einer wachsenden Nachfrage nach Lösungen für erneuerbare Energien. Regulatorische Anreize, wie Steuervergünstigungen und Zuschüsse für Solarprojekte, treiben das Marktwachstum voran. Der zunehmende Fokus auf Nachhaltigkeit und Energieeffizienz fördert zusätzlich die Nachfrage nach Dünnfilmtechnologien. Die Vereinigten Staaten sind das führende Land in dieser Region, mit wichtigen Akteuren wie First Solar, Corning und Applied Materials, die den Markt dominieren. Die Wettbewerbslandschaft ist durch kontinuierliche Innovation und strategische Partnerschaften zwischen Unternehmen gekennzeichnet. Die Präsenz fortschrittlicher Forschungseinrichtungen und einer robusten Lieferkette stärkt die Position der Region im Markt für dünne und ultradünne Filme. Insgesamt ist Nordamerika auf anhaltendes Wachstum in diesem Sektor vorbereitet.

Europa: Führer im Übergang zu nachhaltiger Energie

Europa ist der zweitgrößte Markt für dünne und ultradünne Filme und macht etwa 30 % des globalen Marktanteils aus. Die Region erlebt ein signifikantes Wachstum, das durch strenge Umweltvorschriften und ehrgeizige Ziele für erneuerbare Energien, die von der Europäischen Union festgelegt wurden, vorangetrieben wird. Initiativen wie der Grüne Deal und verschiedene Förderprogramme katalysieren Investitionen in Dünnfilmtechnologien, insbesondere in Anwendungen für Solarenergie. Deutschland und Frankreich sind die führenden Länder in diesem Markt, mit einer starken Präsenz wichtiger Akteure wie BASF und 3M. Die Wettbewerbslandschaft ist geprägt von Innovation und Zusammenarbeit zwischen Unternehmen, Forschungseinrichtungen und Regierungsstellen. Der Fokus auf Nachhaltigkeit und Energieeffizienz schafft ein günstiges Umfeld für die Einführung von Dünnfilmtechnologien und positioniert Europa als Führer im globalen Markt.

Asien-Pazifik: Schw emerging Markt mit hohem Potenzial

Asien-Pazifik erlebt ein rapides Wachstum im Markt für dünne und ultradünne Filme und hält etwa 25 % des globalen Marktanteils. Das Wachstum der Region wird durch steigende Energienachfragen, staatliche Initiativen zur Förderung erneuerbarer Energien und Fortschritte in der Fertigungstechnologie vorangetrieben. Länder wie China und Japan führen den Vorstoß an, mit erheblichen Investitionen in Solarenergie und Dünnfilmtechnologien, unterstützt durch günstige Richtlinien und Anreize. China ist der größte Markt in der Region, wobei wichtige Akteure wie Hanergy und Solar Frontier zu seinem Wachstum beitragen. Die Wettbewerbslandschaft entwickelt sich weiter, wobei sowohl etablierte Unternehmen als auch Start-ups in Dünnfilmtechnologien innovieren. Der Fokus der Region auf Energiesicherheit und Nachhaltigkeit wird voraussichtlich die Akzeptanz von Dünnfilmen weiter steigern und Asien-Pazifik zu einem wichtigen Akteur im globalen Markt machen.

Naher Osten und Afrika: Ressourcenreiche und aufstrebende Märkte

Die Region Naher Osten und Afrika entwickelt sich zu einem potenziellen Markt für dünne und ultradünne Filme und hält derzeit etwa 5 % des globalen Marktanteils. Das Wachstum wird durch steigende Investitionen in Projekte für erneuerbare Energien, insbesondere in Solarenergie, vorangetrieben, da die Länder bestrebt sind, ihre Energiequellen zu diversifizieren. Staatliche Initiativen und internationale Kooperationen schaffen ein günstiges Umfeld für die Einführung von Dünnfilmtechnologien in der Region. Länder wie Südafrika und die VAE stehen an der Spitze dieses Marktes, mit einer wachsenden Anzahl von Projekten, die darauf abzielen, Solarenergie zu nutzen. Die Wettbewerbslandschaft ist durch eine Mischung aus lokalen und internationalen Akteuren gekennzeichnet, mit zunehmendem Interesse an dünnen und ultradünnen Filmen. Während die Region weiterhin in erneuerbare Energien investiert, wird erwartet, dass der Markt für Dünnfilme in den kommenden Jahren erheblich expandiert.

Markt für dünne Ultradünnfilme Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für dünne und ultradünne Filme hat ein signifikantes Wachstum und eine Transformation erlebt, die durch technologische Fortschritte und zunehmende Anwendungen in verschiedenen Sektoren, einschließlich Elektronik, erneuerbare Energien und Automobilindustrie, vorangetrieben werden. Der Wettbewerb innerhalb dieses Marktes ist durch eine Vielzahl von Akteuren gekennzeichnet, die alle bestrebt sind, zu innovieren und ihre Produktangebote zu verbessern, um einen größeren Marktanteil zu gewinnen. Da die Nachfrage nach energieeffizienten Lösungen und miniaturisierten Technologien steigt, investieren Unternehmen stark in Forschung und Entwicklung, um hochmoderne dünne und ultradünne Filme zu schaffen, die den sich wandelnden Bedürfnissen von Verbrauchern und Industrien gerecht werden. Wettbewerbsanalysen zeigen eine Landschaft, in der Zusammenarbeit, strategische Partnerschaften sowie Fusionen und Übernahmen eine entscheidende Rolle bei der Stärkung der Marktpositionen und der Erweiterung der Produktportfolios spielen. Schneider Electric hebt sich im Markt für dünne und ultradünne Filme mit einer robusten Präsenz und einem Ruf für die Bereitstellung hochwertiger Lösungen im Bereich Energiemanagement und Automatisierung hervor. Das Unternehmen nutzt seine umfangreiche technologische Expertise und Innovationsfähigkeiten, um fortschrittliche Dünnfilmtechnologien zu entwickeln, die die Effizienz und Leistung von Energiesystemen verbessern. Die Stärken von Schneider Electric liegen in seinem starken Engagement für Nachhaltigkeit, das mit der wachsenden Nachfrage nach grünen Technologien übereinstimmt. Der Fokus des Unternehmens auf die Integration von IoT-Lösungen in seine Angebote trägt dazu bei, die Leistung von Dünnfilm-Anwendungen in verschiedenen Sektoren, einschließlich solarer Energie und elektronischen Geräten, zu optimieren. Mit einer globalen Präsenz ist Schneider Electric gut positioniert, um von der zunehmenden Akzeptanz von dünnen und ultradünnen Filmen in verschiedenen Märkten zu profitieren und seine Wettbewerbsfähigkeit zu stärken. JA Solar Technology hat im Markt für dünne und ultradünne Filme bedeutende Fortschritte gemacht, indem es sich als führend in der Produktion und Integration von solarphotovoltaischen Produkten etabliert hat, die Dünnfilmtechnologie nutzen. Das Unternehmen legt Wert auf Innovation in solaren Filmanwendungen, die die Erzeugung von sauberer Energie mit verbesserter Effizienz und platzsparenden Designs ermöglichen. JA Solar Technology profitiert von starken Forschungs- und Entwicklungskapazitäten, die es ihm ermöglichen, technologischen Fortschritten immer einen Schritt voraus zu sein. Darüber hinaus hat das Unternehmen strategische Partnerschaften mit verschiedenen Akteuren im Energiesektor entwickelt, die seine Marktpräsenz stärken und es ihm ermöglichen, umfassende Lösungen anzubieten. Die Fähigkeit von JA Solar Technology, leistungsstarke Produkte anzubieten, die auf die spezifischen Bedürfnisse der Kunden zugeschnitten sind, hat seine Position im globalen Markt für dünne und ultradünne Filme gefestigt und trägt zu seinem Ruf als vertrauenswürdiger Name in der Solarenergiebranche bei.

Zu den wichtigsten Unternehmen im Markt für dünne Ultradünnfilme-Markt gehören

Recent Industry Developments

Aktuelle Entwicklungen im Markt für dünne und ultradünne Filme zeigen ein wachsendes Interesse an Lösungen für Solarenergie, insbesondere in Bezug auf Unternehmen wie First Solar, JA Solar Technology und Trina Solar. Der Markt hat bedeutende technologische Fortschritte erlebt, mit einem Fokus auf die Verbesserung der Effizienz und Skalierbarkeit von Dünnfilm-solarzellen. Unternehmen wie Enphase Energy und LG Electronics erweitern aggressiv ihre Produktlinien, um fortschrittliche Energiespeicherlösungen zu integrieren, die mit Dünnfilmtechnologien verbunden sind.

In Bezug auf Fusionen und Übernahmen hat Schneider Electric kürzlich eine Partnerschaft mit NEXTracker angekündigt, um sein Engagement für rneuerbare Energiesysteme zu verstärken. Canadian Solar hat ebenfalls strategische Allianzen erkundet, um seine Fertigungskapazitäten zu verbessern und sich im Wettbewerbsumfeld günstiger zu positionieren. JinkoSolar und LONGi Green Energy stärken weiterhin ihre Lieferketten, wobei der Fokus auf Nachhaltigkeit und Innovation liegt, was das gesamte Marktwachstum antreibt. Diese Bewegungen haben zu einem bemerkenswerten Anstieg der Marktbewertungen beigetragen, was das Interesse der Investoren beeinflusst und robustes Wachstumspotenzial innerhalb des Sektors signalisiert.

Während Unternehmen auf eine sauberere Energieproduktion hinarbeiten, ist der Markt für dünne und ultradünne Filme in den kommenden Jahren auf signifikantes Wachstum vorbereitet.

Zukunftsaussichten

Markt für dünne Ultradünnfilme Zukunftsaussichten

Der Markt für dünne und ultradünne Filme wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 6,52 % wachsen, angetrieben durch technologische Fortschritte und die steigende Nachfrage nach energieeffizienten Lösungen.

Neue Möglichkeiten liegen in:

  • Entwicklung flexibler Solarmodule für vielfältige Anwendungen. Integration der Dünnschichttechnologie in tragbarer Elektronik. Expansion in aufstrebende Märkte mit maßgeschneiderten Produktangeboten.

Bis 2035 wird erwartet, dass der Markt ein erhebliches Wachstum erzielt und sich als führend in innovativen Film-Lösungen positioniert.

Marktsegmentierung

Marktübersicht für dünne und ultradünne Filme

  • Physikalische Dampfabscheidung
  • Chemische Dampfabscheidung
  • Siebdruck
  • Roll-to-Roll-Verarbeitung

Marktanwendungsübersicht für dünne und ultradünne Filme

  • Solarzellen
  • Display-Technologie
  • Flexible Elektronik
  • Sensortechnologie

Marktmaterialtypübersicht für dünne und ultradünne Filme

  • Organische Materialien
  • Anorganische Materialien
  • Nanomaterialien
  • Polymerfilme

Marktübersicht der Endverbrauchsindustrie für dünne und ultradünne Filme

  • Verbraucherelektronik
  • Energie
  • Automobilindustrie
  • Gesundheitswesen

Berichtsumfang

MARKTGRÖSSE 2024 32,57 (Milliarden USD)
MARKTGRÖSSE 2025 34,7 (Milliarden USD)
MARKTGRÖSSE 2035 65,27 (Milliarden USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 6,52 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen profiliert First Solar (US), Corning (US), Applied Materials (US), Nanosys (US), Solar Frontier (JP), Hanergy (CN), Sharp Corporation (JP), BASF (DE), 3M (US)
Abgedeckte Segmente Anwendung, Materialtyp, Endverbraucherindustrie, Technologie, regional
Wichtige Marktchancen Fortschritte in flexibler Elektronik treiben die Nachfrage im Markt für dünne und ultradünne Filme an.
Wichtige Marktdynamiken Technologische Fortschritte treiben Innovationen in Anwendungen für dünne und ultradünne Filme in verschiedenen Branchen voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die aktuelle Bewertung des Marktes für dünne und ultradünne Filme?

Im Jahr 2024 beträgt die Marktbewertung 32,57 Milliarden USD.

Wie groß wird die prognostizierte Marktgröße für den Markt für dünne und ultradünne Filme bis 2035 sein?

Der Markt wird voraussichtlich bis 2035 eine Bewertung von 65,27 Milliarden USD erreichen.

Wie hoch wird die erwartete CAGR für den Markt für dünne und ultradünne Filme während des Prognosezeitraums sein?

Der Markt wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 6,52 % wachsen.

Welches Anwendungssegment wird voraussichtlich das höchste Wachstum im Markt für dünne und ultradünne Filme haben?

Das Anwendungssegment Solarzellen wird voraussichtlich von 10,0 Milliarden USD im Jahr 2024 auf 20,0 Milliarden USD bis 2035 wachsen.

Welche Schlüsselmaterialien treiben den Markt für dünne und ultradünne Filme an?

Anorganische Materialien werden voraussichtlich von 10,0 Milliarden USD im Jahr 2024 auf 20,0 Milliarden USD bis 2035 wachsen.

Welche Endverbrauchsindustrie wird voraussichtlich den Markt für dünne und ultradünne Filme dominieren?

Die Branche der Unterhaltungselektronik wird voraussichtlich von 10,0 Milliarden USD im Jahr 2024 auf 20,0 Milliarden USD bis 2035 wachsen.

Welche Technologien werden im Markt für dünne und ultradünne Filme genutzt?

Die Technologie der chemischen Dampfabscheidung wird voraussichtlich von 10,0 Milliarden USD im Jahr 2024 auf 20,0 Milliarden USD bis 2035 wachsen.

Wer sind die führenden Akteure im Markt für dünne und ultradünne Filme?

Zu den Hauptakteuren gehören First Solar, Corning, Applied Materials und Nanosys, unter anderem.

Wie hoch ist das Wachstumspotenzial für flexible Elektronik im Markt für dünne und ultradünne Filme?

Das Segment der flexiblen Elektronik wird voraussichtlich von 7,0 Milliarden USD im Jahr 2024 auf 14,0 Milliarden USD bis 2035 wachsen.

Wie schneidet der Markt für dünne und ultradünne Filme im Vergleich zu verschiedenen Materialtypen ab?

Polymerfilme werden voraussichtlich von 10,57 Milliarden USD im Jahr 2024 auf 20,27 Milliarden USD bis 2035 wachsen, was auf ein starkes Potenzial hinweist.

Autor
Author Author Profile Swapnil Palwe LinkedIn Team Lead - Research
With a technical background as Bachelor's in Mechanical Engineering, with MBA in Operations Management , Swapnil has 6+ years of experience in market research, consulting and analytics with the tasks of data mining, analysis, and project execution. He is the POC for our clients, for their consulting projects running under the Automotive/A&D domain. Swapnil has worked on major projects in verticals such as Aerospace & Defense, Automotive and many other domain projects. He has worked on projects for fortune 500 companies' syndicate and consulting projects along with several government projects.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.