Thermoplastischer Polyurethanmarkt (2026 - 2035)

Informationen zum Marktforschungsbericht für thermoplastisches Polyurethan (TPU) nach Produkttyp (Polyester-TPU, Polyether-TPU und Polycaprolacton-TPU), nach Anwendung (extrudierte Produkte, spritzgegossene Produkte, Klebstoffe und andere), nach Endverbrauchsindustrie (Schuhe, Automobil, Medizin, Industrie und Bau sowie Unterhaltungselektronik) und nach Region (Nordamerika, Europa, Asien-Pazifik und Rest der Welt) – Prognose bis 2035
ID: MRFR/CnM/2369-HCR 111 Pages Chitranshi Jaiswal Last Updated: October 27, 2026
Thermoplastic Polyurethane Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.40%
2025 Market SizeUSD 3.28 Billion
2035 Market SizeUSD 3.48 Billion
Key Players
BASF SE
Covestro AG
Huntsman Corporation
Lubrizol Corporation
Wanhua Chemical Group
Hexpol TPE
Opportunities
  • Mono-Material Footwear Recycling Ecosystems
  • Additive Manufacturing and Customized Flexible Parts
  • Emerging-Market Construction and Infrastructure Films

Thermoplastischer Polyurethanmarkt Marktzusammenfassung

Der Markt für thermoplastisches Polyurethan erreichte im Jahr 2025 voraussichtlich 3,28 Milliarden USD und wird von 3,48 Milliarden USD im Jahr 2026 auf 6,62 Milliarden USD bis 2035 wachsen, was einer CAGR von 7,4 % im Prognosezeitraum entspricht. Zwei Katalysatoren verändern die Nachfragetrends: Die Verschärfung der Vorschriften für flüchtige organische Verbindungen (VOC) in der EU und Nordamerika drängt die Hersteller dazu, von lösungsmittelbasierten Klebstoffen auf reaktive und wasserbasierte TPU-Qualitäten umzusteigen, während ein paralleler Druck für biobasierte Rohstoffe — unterstützt durch über 1,2 Milliarden USD an Investitionen in grüne Chemie zwischen 2022 und 2024 — die Reformulierungzyklen beschleunigt .

Der aktuelle technologische Übergang im Markt für thermoplastisches Polyurethan ist durch einen strukturellen Wandel von Commodity-Polyesterqualitäten zu spezialisierten und leistungsoptimierten Formulierungen gekennzeichnet. TPU überholt allmählich traditionelle Gummimischungen und PVC-basierte flexible Polymere in Gehäusen für Unterhaltungselektronik, medizinischen tragbaren Geräten und Autoinnenräumen. Schätzungsweise 15–18 % der Beschaffungsbudgets für flexible Kunststoffe in Europa wurden aufgrund der überarbeiteten REACH-Grenzwerte der EU für Phthalatweichmacher, die 2025 in Kraft traten, auf halogenfreie TPU-Alternativen umgestellt [2].

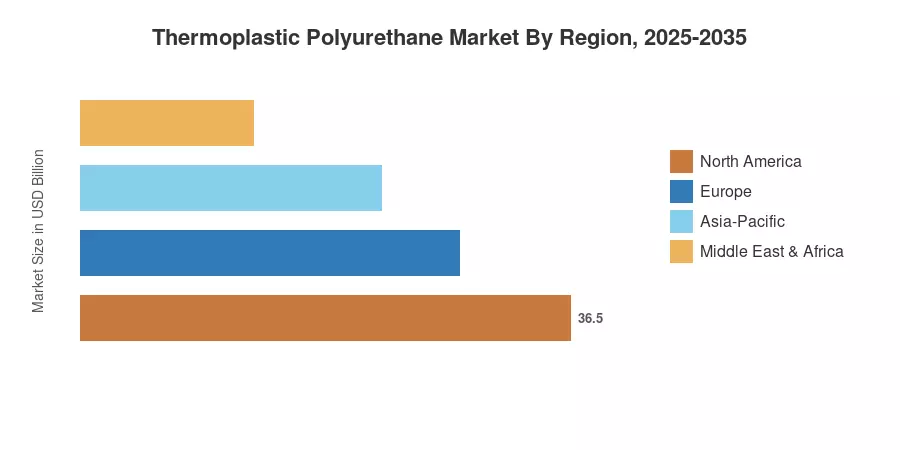
Aufgrund der starken Konverterbasis in China und der wachsenden Schuhproduktionsindustrie in Indien macht die Region Asien-Pazifik etwa 63 % des weltweiten Umsatzes im Markt für thermoplastisches Polyurethan aus. Darüber hinaus hat die Region die schnellste CAGR, die bis 2035 auf 8,3 % geschätzt wird. Nordamerika hat etwa 18 % des Marktes, dank Vorgaben zur Rückverlagerung von medizinischen Geräten und Investitionen in die Lieferkette für Elektrofahrzeuge (EV). Europa, das etwa 13 % des Gesamtmarktes ausmacht, bevorzugt Vorschriften zur Kreislaufwirtschaft, die einmaterialige Gebäude fordern, die mechanisch recycelt werden können. Die Kapazität von rückwärts verknüpftem 1,4-Butandiol (BDO), die Schwellenwerte für recycelte Inhalte und die Rate, mit der EV-OEMs lösungsmittelfreie In-Mold-Dekoration umsetzen, werden den Verlauf der nächsten zehn Jahre bestimmen.


Wichtige Erkenntnisse aus dem Bericht

• Nach Produkttyp

  • Polyester-TPU machte 2025 etwa 43,5 % des globalen Umsatzes aus und spiegelt sein Kosten-Leistungs-Verhältnis in Film- und Plattenextrusionsanwendungen wider.
  • Polycaprolacton TPU wird voraussichtlich eine CAGR von etwa 8,9 % zwischen 2026 und 2035 aufweisen, angetrieben durch die Nachfrage nach medizinischen, validierten ISO 10993 biokompatiblen Verbindungen.

• Nach Anwendung

  • Extrudierte Produkte stellten 2025 das größte Anwendungssegment im Markt für thermoplastisches Polyurethan mit einem geschätzten Anteil von 47,3 % dar.
  • Spritzgegossene Produkte werden voraussichtlich mit einer CAGR von etwa 8,6 % bis 2035 wachsen, angetrieben durch die Anforderungen an die Gewichtsreduzierung in der Automobilindustrie.

• Nach Endverbraucherindustrie

  • Schuhe hielten 2025 etwa 33 % des Marktes für thermoplastisches Polyurethan, gestützt durch die Annahme von Zwischensohlen für Sport- und Leistungsschuhe.
  • Der Automobilsektor wird voraussichtlich mit einer CAGR von etwa 8,7 % wachsen, da die Designs von EV-Plattformen TPU für Kabelummantelungen und Innenverkleidungen spezifizieren.

• Nach Region

  • Asien-Pazifik erfasste 2025 schätzungsweise 63 % des globalen Umsatzes im Markt für thermoplastisches Polyurethan.
  • Der Anteil Nordamerikas lag bei etwa 18 %, gestützt durch die Beschaffung im Bereich medizinischer Geräte und Elektrofahrzeuge.


Marktgröße und Prognose (2021–2035)

Die Schätzungen von Market Research Future basieren auf einer Kombination aus primären Interviews mit Harzproduzenten und -verarbeitern, Versanddaten von Handelsverbänden und der Kreuzreferenzierung mit veröffentlichten Branchenbenchmarks. Historische Zahlen (2021–2024) stützen sich auf die Zollebene Import-/Export-Abstimmung und offengelegte Unternehmensumsätze, während die Prognoseprojektionen ein kalibriertes Modell für das zusammengesetzte Wachstum anwenden, das auf dem Basisjahr 2025 verankert ist.
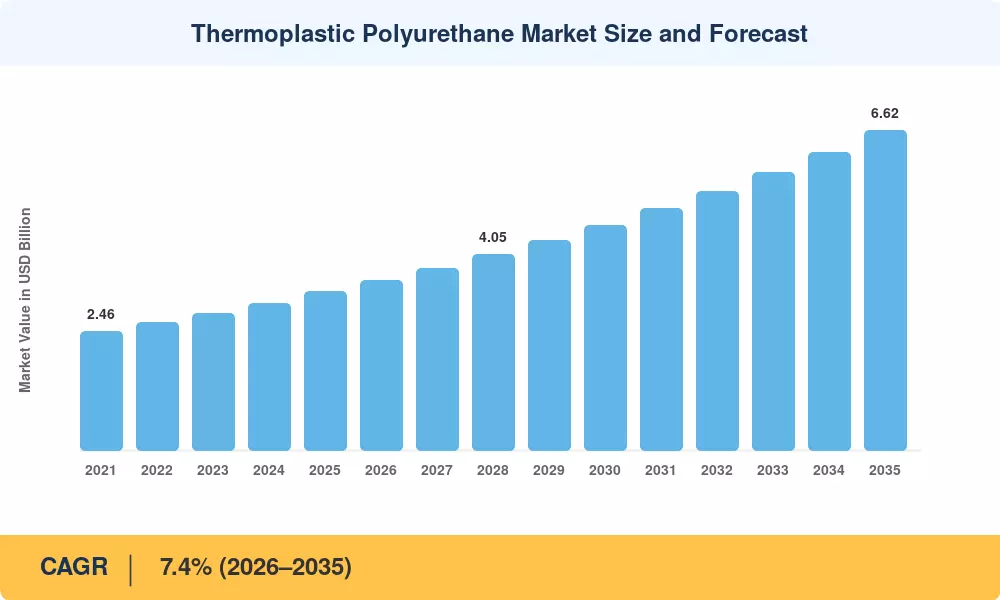
Marktgröße und Prognose für thermoplastisches Polyurethan
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Fahrerwirkungsanalyse

Fahrer ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
VOC-Emissionsvorschriften treiben die Einführung von lösemittelfreien Produkten voran +1.3 Global Kurzfristig (≤2 Jahre)
Verbreitung von EV-Plattformen erfordert TPU-Kabelummantelung +1.4 Nordamerika, Europa, China Mittel- bis langfristig (2–4 Jahre)
Kommerzialisierung von biobasierten BDO-Rohstoffen +0.9 Europa, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Erweiterung tragbarer medizinischer Geräte (Shore-A <70 Formulierungen) +0.8 Nordamerika, Europa Langfristig (≥4 Jahre)
Vorgaben für das Recycling von Mono-Materialien in der Schuhindustrie +1.0 Europa, Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Einführung von 3D-Druck-Filamenten in der Prototypenentwicklung +0.6 Nordamerika, Asien-Pazifik Langfristig (≥4 Jahre)
Investitionen in Infrastruktur für Folien und Platten im Bauwesen +0.5 Mittlerer Osten, Südamerika Langfristig (≥4 Jahre)


VOC-Vorschriften und der Übergang zu lösemittelfreien Produkten

Die überarbeitete Industrieemissionsrichtlinie (IED) der Europäischen Kommission, die Ende 2024 abgeschlossen wurde, senkte die zulässigen VOC-Grenzwerte für Beschichtungs- und Klebeoperationen um 30 % im Vergleich zu den Baselines von 2019. Dieser regulatorische Druck lenkt einen erheblichen Anteil der europäischen Klebeprocurement in Richtung reaktiver Hotmelt- und wasserbasierter TPU-Systeme, da die Einhaltung der IED 2.0 in den EU-Mitgliedstaaten verpflichtend wird. Verarbeiter, die bereits lösemittelfreie reaktive TPU-Qualitäten qualifiziert haben, berichten, dass die Eliminierung von Hochtemperatur-Lösungsmittelverdampfung und Trocknungsschritten die Produktionszyklen verkürzt und die Energiekosten in der Automobil-Innenraumm Laminierung senkt, was einen doppelten Kosten- und Compliance-Anreiz schafft, der die Nachfrage im Thermoplastischen Polyurethan-Markt verstärkt.


Kabelummantelung und Innenverkleidungen für Elektrofahrzeuge

Die globalen Verkaufszahlen von Elektrofahrzeugen erreichten 2024 etwa 17,5 Millionen Einheiten, und die Internationale Energieagentur (IEA) prognostiziert, dass die globalen Verkaufszahlen von Elektroautos bis 2030 unter den angegebenen politischen Szenarien 40 Millionen Einheiten überschreiten werden, was über ein Drittel der globalen Fahrzeugverkäufe ausmacht. Jede batterieelektrische Plattform benötigt 20–35 % mehr Kabellänge als ein entsprechendes Fahrzeug mit Verbrennungsmotor, und OEMs spezifizieren zunehmend halogenfreie TPU-Ummantelungen, die für einen kontinuierlichen Betrieb bei 125 °C ausgelegt sind. Dieser Spezifikationswechsel allein wird voraussichtlich als primärer volumetrischer Wachstumstreiber für das Segment der spezialisierten Automobilverbindungen im Thermoplastischen Polyurethan-Markt dienen.


Kommerzialisierung biobasierter Rohstoffe

Wichtige Polyol-Hersteller haben biobasierte 1,4-BDO-Initiativen ausgeweitet, hervorgehoben durch den kommerziellen Start der gemeinsamen Anlage von Qore (Cargill & HELM) in Eddyville, Iowa, Mitte 2025, die 66.000 metrische Tonnen jährliche Kapazität hinzugefügt hat. Die gesamte globale Produktion von biobasiertem BDO erreichte etwa 158.000 metrische Tonnen pro Jahr und bietet eine alternative Rohstoffschicht für einen breiteren globalen Markt von drei Millionen Tonnen. Dieses bio-BDO ermöglicht TPU in Polyesterqualität mit bis zu 60 % erneuerbarem Kohlenstoffgehalt, was Marken hilft, Ziele zur Reduzierung der Scope-3-Emissionen zu erreichen. Während frühe biobasierte Qualitäten historisch Preisaufschläge von etwa 40 % trugen, verringern Skalierungseffizienzen und langfristige chemische Lieferverträge (wie die von BASF und Lycra etablierten) weiterhin die grüne Prämie und beschleunigen den Ersatz im Thermoplastischen Polyurethan-Markt.


Nachfrage nach medizinischen tragbaren Geräten

Kontinuierliche Glukosemonitore, intelligente Pflaster und tragbare Arzneimittelabgabegeräte erfordern validierte ISO 10993-konforme Hautkontaktpolymere mit einer Shore-A-Härte unter 70. Das globale Segment der tragbaren medizinischen Geräte ist auf dem besten Weg, bis 2030 über 190 Milliarden USD zu überschreiten, und die Kombination von Biokompatibilität, Transparenz und Feuchtigkeitsdampfdurchlässigkeit von TPU positioniert es als das Standardsubstrat. Führende OEMs von medizinischen Geräten haben begonnen, spezialisierte Lieferanten im Thermoplastischen Polyurethan-Markt durch strenge, mehrjährige Validierungsprozesse zu qualifizieren, um langfristige, medizinisch geprüfte Materialkonstanz sicherzustellen.


Analyse der Auswirkungen von Einschränkungen

Die unten aufgeführten Auswirkungen von Einschränkungen sind Richtschätzungen des Drucks auf das Marktwachstum und werden nicht direkt von der Haupt-CAGR-Zahl abgezogen.

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Auswirkungszeitraum
Preisschwankungen bei Rohstoffen (MDI, BDO) −0.9 Global Kurzfristig (≤2 Jahre)
Konkurrenz durch Silikonelastomere in medizinischen Anwendungen −0.5 Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Lücken in der Recyclinginfrastruktur für mehrschichtige TPU −0.6 Global Langfristig (≥4 Jahre)
Energiereiche Verarbeitung und Überprüfung des CO2-Fußabdrucks −0.4 Europa Mittel- bis langfristig (2–4 Jahre)
Geistige Eigentumsbarrieren bei Spezialqualitäten −0.3 Asien-Pazifik Langfristig (≥4 Jahre)


Preisschwankungen bei Rohstoffen

Die Spotpreise für Methylen-Diphenyl-Diisocyanat (MDI) schwankten zwischen Q1 2023 und Q3 2024 um bis zu 35%, bedingt durch ungeplante Ausfälle in drei großen asiatischen Produktionskomplexen [12]. Der Markt für thermoplastisches Polyurethan bleibt strukturell anfällig für eine konzentrierte Lieferbasis im upstream-Bereich — die fünf größten MDI-Produzenten kontrollieren schätzungsweise 80% der globalen Kapazität.

Konkurrenz durch Silikonelastomere

In hochwertigen medizinischen und Verbraucher-Elektronik-Anwendungen konkurriert flüssiges Silikon-Gummi (LSR) direkt mit TPU in Bezug auf Biokompatibilität, Klarheit und thermische Stabilität. Der Vorteil von LSR bei der Hochtemperatur-Autoklavsterilisation hat seine Position in wiederverwendbaren chirurgischen Instrumenten und implantierbaren Komponenten gesichert.

Lücken in der Recyclinginfrastruktur

Trotz des Drucks auf mono-materialisierte Schuhkonstruktionen bleibt die mechanische Recyclinginfrastruktur, die in der Lage ist, post-consumer TPU im großen Maßstab zu verarbeiten, begrenzt. Bis die Sammlung und Sortierung der Infrastruktur ausgereift ist, könnte die Erzählung der Kreislaufwirtschaft die tatsächlichen Abfallverwertungsraten übertreffen, was das Wachstumspotenzial im Zusammenhang mit der Nachhaltigkeitspositionierung im Markt für thermoplastisches Polyurethan dämpfen könnte.


Thermoplastischer Polyurethanmarkt Chancen

Mono-Material Schuhrecycling-Ökosysteme

Globale Fertigungsbehörden betonen die Minimierung von Mehrplastikabfällen. Die Internationale Arbeitsorganisation (ILO) stellt fest, dass der Bekleidungs- und Schuhsektor weltweit über neunzig Millionen Arbeiter beschäftigt und erheblichen post-consumer Abfall produziert. Die Verwendung von TPU in Zwischensohlen, Außensohlen und Oberflächenfilmen ermöglicht eine vollständige Verarbeitungskompatibilität innerhalb einheitlicher kommunaler Sortierinfrastrukturen, was die Rückgewinnungsraten von Polymermaterialien erhöht, ohne manuelle Trennung zu erfordern.


Additive Fertigung und maßgeschneiderte flexible Teile

Fortschrittliche industrielle Verarbeitungsanwendungen treiben die Nachfrage nach spezialisierten Materialien an. Laut UNIDO-Daten zur globalen Produktion haben sich die Fertigungstechnologien mit höherer Technologie und die Produktion fortschrittlicher Komponenten stetig ausgeweitet und übertreffen die Bereiche mit niedrigerer Technologie. Dieser strukturelle Wandel kommt leistungsstarken TPU-Pulvern und -Fäden zugute, die in automatisierten Multi-Jet-Fusion- und selektiven Lasersinter-Systemen für die lokale, kurzfristige Herstellung medizinischer und industrieller Komponenten verwendet werden.


Bau- und Infrastrukturfilme in Schwellenländern

Die rasante Infrastrukturentwicklung verändert die Materialanforderungen in Entwicklungsländern. UNIDO-Statistiken heben hervor, dass die Produktionsleistung in Afrika und der Asien-Pazifik-Region im Vergleich zu anderen Regionen bemerkenswerte Resilienz und Wachstum gezeigt hat. Diese wachsende Baupräsenz erhöht die Anforderungen an schützende Membranen, architektonische Isolierfilme und strapazierfähige Förderbandabdeckungen, die anspruchsvollen Logistikoperationen standhalten können.


Datenbasierte prädiktive Compound-Dienste

Moderne Fertigung verlässt sich zunehmend auf digitale Integration. Industrielle Daten von UNIDO zeigen, dass die Sektoren mit mittlerer bis hoher Technologie einen klaren Wachstumsvorsprung beibehalten, dank kontinuierlicher technischer Upgrades. Polymerlieferanten nutzen diese betriebliche Optimierung, indem sie digitale Formulierungsdatenbanken und automatisierte Verarbeitungsanalysen einsetzen, die es den Umwandlungsanlagen ermöglichen, das Verhalten von Compounds über verschiedene Komponentenformdesigns hinweg zu stabilisieren.


Einkapselung tragbarer Elektronik

Die Entwicklung persönlicher Elektronik erfordert fortschrittliche Schutzmaterialien. ILO-Berufsstudien verfolgen ein stetiges Wachstum beim technologischen Einsatz in industriellen Arbeitsumgebungen. Flexibelste Schaltungen der nächsten Generation und dehnbare Sensorarrays benötigen Einkapselungen, die wiederholtem mechanischen Biegen widerstehen. TPU-Überformungen und Vergussmassen schützen diese empfindlichen Systeme effektiv und ersetzen herkömmliche starre Materialien in anspruchsvollen Umgebungen.


Thermoplastischer Polyurethanmarkt Zukunftsaussichten

KI-gesteuerte Formulierung und Prozessoptimierung

Fortgeschrittene Polymerinformatik nutzt datengestützte Surrogate, um komplexe quantitative Struktur-Eigenschafts-Beziehungen abzubilden. Forscher setzen überwachte künstliche neuronale Netzwerke und Support-Vektor-Regressionsanalysen ein, um chemische Muster zu analysieren und makroskopische mechanische Eigenschaften wie Shore-Härte und Zugfestigkeit vorherzusagen, ohne die Zeitbeschränkungen traditioneller Versuch-und-Irrtum-Experimentiermethoden.


Elektrifizierungs-Superzyklus

Der Netto-Null-Rahmen der Internationalen Energieagentur (IEA) skizziert strenge strukturelle Meilensteine für die globale Dekarbonisierung im Verkehrssektor und priorisiert den Ausstieg aus traditionellen Fahrzeugen mit Verbrennungsmotor. Dieser Übergang treibt Veränderungen in der Fahrzeugproduktion voran und intensiviert den industriellen Fokus auf Hochleistungs-Polymere für Gewichtsreduzierung, elektrische Systemkomponenten und halogenfreie Kabelummantelungen, um den sich entwickelnden Umweltleistungsanforderungen gerecht zu werden.


Kreislaufwirtschaft und erweiterte Produzentenverantwortung

Die neu verabschiedete Verordnung über Verpackungen und Verpackungsabfälle (PPWR) der Europäischen Union legt verbindliche Materialziele fest, um regionale Liefernetzwerke in Richtung Kreislaufwirtschaft zu transformieren (Petek, 2025). Dieses gesetzliche Mandat erfordert strenge Mindestschwellenwerte für den Anteil an recyceltem Kunststoff aus Endverbraucherquellen bis 2030 und nutzt die saubere, schmelzverarbeitbare Natur von thermoplastischen Materialien, um die Ergebnisse der Lebenszyklus-Rückgewinnung zu verbessern.


Nachhaltigkeitsberichterstattung und Verantwortung für Scope-3-Emissionen

Verpflichtende ESG-Offenlegungsarchitekturen, insbesondere die Richtlinie zur Unternehmensnachhaltigkeitsberichterstattung (CSRD) der Europäischen Union, verlangen von großen Produktionsunternehmen, ihre upstream-Treibhausgasemissionen gründlich zu prüfen. Dieser gesetzliche Wandel zwingt Beschaffungsorganisationen, umfassende Scope-3-Emissionen in der Wertschöpfungskette zu verfolgen, was die kommerzielle Differenzierung für Chemielieferanten erhöht, die von Dritten verifizierte Umweltproduktdeklarationen bereitstellen.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Asien-Pazifik ~63% Umsatzanteil (2025) Schuhexporte, EV-Lieferketten, bio-BDO-Kapazität
Nordamerika ~18% Umsatzanteil (2025) Medizinprodukte, EV-Kabelummantelung und Rückverlagerung
Europa ~13% Umsatzanteil (2025) Kreislaufwirtschaft, VOC-Konformität, Automobilinterieurs
Südamerika CAGR ~6,8% (2026–2035) Wachstum der Schuhproduktion, Infrastrukturfilme
Naher Osten & Afrika CAGR ~6,2% (2026–2035) Baufilme, Kühlkettenlogistik
Gesamt USD 3,28 Milliarden (2025) —

Der Markt für thermoplastisches Polyurethan zeigt eine ausgeprägte regionale Konzentration, wobei Asien-Pazifik sowohl die Produktionskapazität als auch den Endverbrauch dominiert. Nordamerika und Europa tragen zusammen etwa 31% des globalen Wertes bei, während Südamerika und der Nahe Osten & Afrika gemeinsam den Rest ausmachen.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA ~74% des regionalen Umsatzes Beschaffung von Medizinprodukten und EV-OEMs
Kanada CAGR ~7,0% Nachfrage nach Schutzausrüstung für Öl & Gas
Mexiko USD 0,06 Milliarden (2025) Nahezu angesiedelte Automobilmontage


Die Vereinigten Staaten sind der Anker des nordamerikanischen Marktes für thermoplastisches Polyurethan durch eine Kombination aus Innovationskorridoren für Medizinprodukte in Minnesota und Südkalifornien sowie einer schnell wachsenden EV-Fertigung, die sich im Mittleren Westen und Südosten konzentriert. Die Anreize für Inlandsinhalte des Inflation Reduction Act haben mindestens zwei großen TPU-Compoundern seit 2023 ermöglicht, US-Braunfeld-Erweiterungen anzukündigen .

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland ~28% des regionalen Umsatzes Automobil Tier-1 Zulieferbasis
Vereinigtes Königreich CAGR ~6,9% Nachfrage nach medizinischen und Sportgeräten
Frankreich USD 0,05 Milliarden (2025) Luft- und Raumfahrt- sowie Luxusgüteranwendungen
Italien ~12% des regionalen Umsatzes TPU-Filme für Schuhe und Mode
Spanien CAGR ~6,5% Beschichtungen für erneuerbare Energien
Nordische Länder USD 0,03 Milliarden (2025) Pilotprojekte für nachhaltige Verpackungen
Russland CAGR ~5,4% Industrielle Förderbänder und Bergbaugeräte
Rest von Europa ~14% des regionalen Umsatzes Verteilte Konverterbasis


Die Automobil-OEMs und Tier-1-Zulieferer Deutschlands bleiben der größte Nachfragestandort für den Markt für thermoplastisches Polyurethan in Europa, indem sie TPU für Instrumententafeln, Airbag-Abdeckungen und Kabelkanäle spezifizieren. Die Verordnung über die Ökodesign für nachhaltige Produkte des Europäischen Grünen Deals, die 2024 verabschiedet wurde, schreibt digitale Produktpässe vor, die das Design von Monomaterialien fördern — ein struktureller Rückenwind für TPU-basierte Schuhe und Konsumgüter, die in Italien und Spanien produziert werden [8].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China ~52% des regionalen Umsatzes Größte Konverterbasis weltweit
Indien CAGR ~9,1% Expansion der Schuhexporte
Japan USD 0,14 Milliarden (2025) Elektronik- und Automobil-Präzisionsteile
Südkorea ~7% des regionalen Umsatzes Display-Filme und Halbleiterverpackungen
ASEAN CAGR ~8,4% Nahezu angesiedelte Schuh- und Textilproduktion
Rest von Asien-Pazifik USD 0,08 Milliarden (2025) Wachstum der Nachfrage nach Textilien und Bau


Die Provinzen Zhejiang und Guangdong in China beherbergen allein über 200 TPU-Compounding-Linien, die sowohl den inländischen Schuhmarkt als auch exportorientierte Filmmärkte beliefern. Der Markt für thermoplastisches Polyurethan in Indien wächst schnell, da das Produktionsgebundene Anreizprogramm (PLI) der Regierung für technische Textilien und Schuhproduktion frische Investitionen in Polyurethanverarbeitungscluster in Tamil Nadu und Uttar Pradesh anzieht [17].

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien ~62% des regionalen Umsatzes Schuh- und Automobilcluster
Argentinien CAGR ~6,3% Komponenten für landwirtschaftliche Geräte
Rest von Südamerika USD 0,02 Milliarden (2025) Bergbauförderband- und Förderanwendungen


Der Schuhcluster von Rio Grande do Sul in Brasilien macht einen erheblichen Anteil des südamerikanischen TPU-Verbrauchs aus. Regierungsprogramme zur Förderung der inländischen Schuhproduktion haben lokale Compounder unterstützt, obwohl Währungsvolatilität und Schwankungen bei Einfuhrzöllen weiterhin Unsicherheiten bei der Beschaffung auf dem Markt für thermoplastisches Polyurethan in der Region schaffen.

Naher Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien ~30% des regionalen Umsatzes Bau- und Entsalzungsinfrastruktur
VAE CAGR ~6,6% Kühlkettenlogistik und Einzelhandelsverpackungen
Südafrika USD 0,02 Milliarden (2025) Bergbauförderband- und Sicherheitsausrüstung
Ägypten CAGR ~5,8% Wachstum der Textil- und Schuhmontage
Rest von MEA ~25% des regionalen Umsatzes Verteilte industrielle Nachfrage


Das Infrastrukturprogramm Vision 2030 von Saudi-Arabien und die Investitionen in Logistikzentren der VAE sind die Hauptwachstumsmotoren für den Markt für thermoplastisches Polyurethan im MEA. Die Nachfrage konzentriert sich auf Schutzfilme für Bauverglasungen, Förderbänder für Bergbauoperationen und Kühlkettenverpackungen für die wachsenden Lebensmittelverteilungsnetze der Region [11].


Markt für thermoplastisches Polyurethan nach Region, 2025-2035

Thermoplastischer Polyurethanmarkt Marktsegmentierung

Nach Produkttyp

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Polyester-TPU ~43,5% Anteil (2025) Folienextrusion, Fußbekleidung und Kosteneffizienz
Polyether-TPU CAGR ~7,6% (2026–2035) Hydrolysebeständigkeit für medizinische und Outdoor-Anwendungen
Polycaprolacton-TPU CAGR ~8,9% (2026–2035) Medizinische Biokompatibilitätsanforderungen


Polyester-TPU dominiert den Markt für thermoplastisches Polyurethan nach Produkttyp aufgrund seines günstigen Verhältnisses zwischen mechanischer Festigkeit, Abriebfestigkeit und Rohstoffkosten. Das Segment bedient Hochleistungs-Extrusionslinien, die Schutzfolien, Förderbänder und Komponenten für Fußbekleidung herstellen. Polyether-TPU bietet, obwohl es einen moderaten Preisaufschlag hat, eine überlegene hydrolytische Stabilität, die es zur Standardwahl für medizinische Schläuche, Outdoor-Sportartikel und jede Anwendung macht, die längeren Feuchtigkeitskontakt ausgesetzt ist.

Polycaprolacton-TPU nimmt eine kleinere, aber schnell wachsende Nische ein. Seine Flexibilität bei niedrigen Temperaturen und die validierte Biokompatibilität gemäß ISO 10993 machen es entscheidend für tragbare medizinische Geräte und kontrollierte Arzneimittelabgabepflaster. Da kontinuierliche Glukosemonitore und intelligente Wundversorgungsverbände in die Massenproduktion übergehen, wird erwartet, dass der Anteil dieses Segments am Markt für thermoplastisches Polyurethan im Prognosezeitraum erheblich zunimmt.

Nach Anwendung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Extrudierte Produkte ~47,3% Anteil (2025) Produktion von Folien, Platten, Schläuchen und Profilen
Spritzgegossene Produkte CAGR ~8,6% (2026–2035) Präzisionsteile für Automobil und Elektronik
Klebstoffe 0,44 Milliarden USD (2025) Laminierung von Fußbekleidung und Textilverklebung
Sonstige ~9,5% Anteil (2025) Blasformen, Kalanderung, Lösungsgießen


Die Extrusion bleibt das Hauptverarbeitungsverfahren im Markt für thermoplastisches Polyurethan, das Pellets in Folien, Platten, Rohre und Schlauchprofile mit hohen Durchsatzraten umwandelt. Das Segment der spritzgegossenen Produkte wächst jedoch am schnellsten, da Automobil-Zulieferer der Stufe 1 und OEMs der Unterhaltungselektronik TPU für präzise geformte Dichtungen, Anschlüsse und Soft-Touch-Überformungen verwenden, die enge Maßtoleranzen erfordern.

Nach Endverbraucherindustrie

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Fußbekleidung ~33% Anteil (2025) Sportliche Zwischensohlen, Außensohlen und Oberfolien
Automobil CAGR ~8,7% (2026–2035) Kabelummantelung, Innenverkleidungen, Airbag-Abdeckungen
Medizin CAGR ~8,4% (2026–2035) Tragbare Geräte, Schläuche, Wundversorgungsfolien
Industrie & Bau 0,36 Milliarden USD (2025) Förderbänder, Schutzfolien, Dichtungen
Unterhaltungselektronik ~8% Anteil (2025) Handyhüllen, tragbare Bänder, Kabelummantelungen


Fußbekleidungsmarken stellen die größte einzelne Endverbraucherkategorie im Markt für thermoplastisches Polyurethan dar und spezifizieren TPU für alles, von Zwischensohlen-Schaumstoffen und Außensohlen-Verbindungen bis hin zu nahtlosen Oberfolien. Der rasante Aufstieg des Automobilsektors spiegelt unterdessen die durch Elektrofahrzeuge bedingten Spezifikationsänderungen wider: halogenfreie Hochvolt-Kabelummantelungen, lösungsmittelfreie im Spritzguss dekorierte Verkleidungselemente und Polster für Batteriemodule schaffen Anwendungsschichten, die vor einem Jahrzehnt nicht existierten.


Wettbewerbsbenchmarking

Der Markt für thermoplastisches Polyurethan weist eine mittlere Konzentration auf. Die fünf größten Hersteller halten gemeinsam schätzungsweise 45–55% des globalen Umsatzes, mit einem berechneten Herfindahl-Hirschman-Index (HHI) im Bereich von 1.200–1.500 — was auf eine moderat wettbewerbsfähige Struktur hinweist. Mehrere vertikal integrierte Chemiekonzerne konkurrieren neben regionalen Spezialcompoundern, und die Fragmentierung nimmt im asiatisch-pazifischen Raum zu, wo zahlreiche mittelgroße Verarbeiter lokale Schuh- und Industriewmärkte bedienen.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Markt für thermoplastisches Polyurethan Strategische Positionierung
BASF SE ~12–16% Elastollan Polyester, Polyether und Spezialqualitäten Vertikal integriert; starker Fokus auf Automobil- und Schuhindustrie
Covestro AG ~10–14% Desmopan aromatische und aliphatische TPU-Linien Pionier der Kreislaufwirtschaft; biobasierte BDO-Integration
Huntsman Corporation ~7–10% IROGRAN und AVALON Compoundierungsplattformen Breite der Endanwendung; reaktive Hotmelt-Klebstoffe
Lubrizol Corporation ~6–9% Estane und Pearlthane entwickeltes TPU Spezialisierung auf medizinische Qualität; regulatorische Expertise
Wanhua Chemical Group ~8–12% Wanthane Polyester und Polyether TPU Kostenführerschaft im asiatisch-pazifischen Raum; rückwärts integrierte MDI
Hexpol TPE ~3–5% Maßgeschneiderte TPE/TPU-Mischungen Nischencompounder; kurze Lieferzeiten für europäische Verarbeiter
Miracll Chemical (Huafon) ~4–6% Allzweck- und Schuhqualität TPU Hochvolumiger chinesischer Hersteller; exportorientiert
Tosoh Corporation ~2–4% Nippollan Spezialpolyester TPU Japanische Präzision, Fokus auf Elektronik und Automobil
Epaflex Polyurethanes ~2–3% Pearlcoat und maßgeschneiderte Folienqualität TPU Spezialist für Schuh- und Klebstoffe in Lateinamerika
Kraiburg TPE ~2–3% Thermoplastische Elastomerverbindungen umfassen TPU-Mischungen Europäischer Compounder; Co-Engineering-Dienstleistungen


Aktuelle Nachrichten & Entwicklungen

BASF SE (März 2026): Qualifizierte sein Produktionswerk in Shanghai für die kommerzielle Herstellung von Elastollan flammhemmenden TPU-Qualitäten zur Versorgung der regionalen Märkte für EV-Ladekabel und industrielle Automatisierung.

BASF SE (Mai 2026): Führte sein Portfolio an Elastollan TPU mit reduziertem Produkt-Kohlenstoff-Fußabdruck in der Asien-Pazifik-Region ein und erreichte eine Mindest-Kohlenstoffreduktion von 10 % für die Schuh- und Kabelbranche.

  • Lubrizol Corporation (März 2026): Erweiterte seine strategische Vertriebspartnerschaft mit Bjørn Thorsen A/S nach Deutschland und Ungarn, um industrielle und halogenfreie flammhemmende ESTANE TPU-Harze zu vermarkten.


Thermoplastischer Polyurethanmarkt Marktberichtsumfang

Parameter Detail
Marktumfang Globaler Markt für thermoplastisches Polyurethan nach Produkttyp, Anwendung, Endverbraucherindustrie und Geografie
Studienzeitraum 2021–2035
CAGR (Prognose) 7,4% (2026–2035)
Marktgröße im Basisjahr 3,28 Milliarden USD (2025)
Prognose-Endpunkt 6,62 Milliarden USD (2035)
Schnellst wachsendes Segment Polycaprolacton TPU (nach Produkttyp); Spritzgegossene Produkte (nach Anwendung)
Profilierte Unternehmen BASF SE, Covestro AG, Huntsman Corporation, Lubrizol Corporation, Wanhua Chemical, Hexpol TPE, Miracll Chemical, Tosoh Corporation, Epaflex, Kraiburg TPE
Bewährungswährung Milliarden USD

FAQs

Welche Verarbeitungstemperaturbereiche sollten Konverter für Polyester-TPU-Qualitäten anstreben?
Die meisten Polyester-TPU-Qualitäten werden zwischen 180 °C und 220 °C verarbeitet, wobei Schmelztemperaturen über 230 °C das Risiko einer thermischen Zersetzung erhöhen. Konverter sollten spezifische technische Datenblätter für das jeweilige Harz konsultieren, um genaue Profile der Zonen im Zylinder zu erhalten.
Wie unterscheiden sich die Anforderungen an die Feuchtigkeitsaufnahme zwischen Polyester- und Polyether-TPU vor der Verarbeitung?
Polyether-TPU toleriert bis zu 0,05 % Restfeuchtigkeit, während Polyester-Qualitäten typischerweise eine Trocknung unter 0,02 % benötigen, um hydrolytische Zersetzung während der Schmelzverarbeitung zu vermeiden. Eine Vor-Trocknung bei 80–100 °C für 2–4 Stunden ist gängige Praxis .
Welche Zertifizierungen sollten Käufer priorisieren, wenn sie TPU für Anwendungen im Lebensmittelkontakt beschaffen?
FDA 21 CFR 177.1680 und EU-Verordnung 10/2011 sind die wichtigsten Rahmenbedingungen für den Lebensmittelkontakt. Käufer sollten auch spezifische Prüfberichte zu Migrationsgrenzen für die vorgesehenen Kontaktbedingungen überprüfen [2].
Wie beeinflusst die Auswahl der Shore-A-Härte die Preisgestaltung des Thermoplastischen Polyurethanmarktes?
Ultrasofte Qualitäten unter 70A haben einen Aufpreis von 20–30 % gegenüber Standardverbindungen von 80A–95A aufgrund spezialisierter Polyol-Formulierungen und geringerer Produktionsdurchsatz. Volumenverpflichtungen können diese Lücke verringern.
Wie lange ist die typische Vorlaufzeit für maßgeschneiderte Thermoplastische Polyurethanmarkt-Qualitäten?
Die Vorlaufzeiten für maßgeschneiderte Compounds liegen zwischen 6 und 12 Wochen, abhängig von der Komplexität der Formulierung und den Qualifikationsanforderungen. Vorqualifizierte Standardqualitäten werden innerhalb von 2–4 Wochen von regionalen Vertriebszentren versendet [19].
Wie beeinflussen Antidumpingzölle die Beschaffungsstrategien des Thermoplastischen Polyurethanmarktes in Europa?
Die EU erhebt Antidumpingzölle auf bestimmte chinesische Polyurethan-Zwischenprodukte, die die Landekosten um 8–15 % erhöhen. Europäische Käufer beziehen zunehmend von asiatischen und einheimischen Produzenten, um die Zollbelastung zu mindern [2].
Welche aufkommenden Prüfstandards sollten Käufer des Thermoplastischen Polyurethanmarktes für Automobilanwendungen überwachen?
Die SAE J2578-Kompatibilität von Wasserstofffahrzeugmaterialien und die IEC 62893-Standards für EV-Kabelisolierungen gewinnen an Bedeutung. Eine frühe Qualifizierung gegen diese Rahmenbedingungen reduziert die Wiedervalidierungskosten, während die OEM-Akzeptanz zunimmt [6].
Autor
Autor Author Profile Chitranshi Jaiswal LinkedIn Team Lead - Research
Chitranshi is a Team Leader in the Chemicals & Materials (CnM) and Energy & Power (EnP) domains, with 6+ years of experience in market research. She leads and mentors teams to deliver cross-domain projects that equip clients with actionable insights and growth strategies. She is skilled in market estimation, forecasting, competitive benchmarking, and both primary & secondary research, enabling her to turn complex data into decision-ready insights. An engineer and MBA professional, she combines technical expertise with strategic acumen to solve dynamic market challenges. Chitranshi has successfully managed projects that support market entry, investment planning, and competitive positioning, while building strong client relationships. Certified in Advanced Excel & Power BI she leverages data-driven approaches to ensure accuracy, clarity, and impactful outcomes.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed polymer science journals, technical material publications, and authoritative chemical industry organizations. Key sources included the US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA/REACH), US Food & Drug Administration (FDA) for medical-grade polymer approvals, Occupational Safety and Health Administration (OSHA), American Chemistry Council (ACC), European Chemical Industry Council (Cefic), Society of Plastics Engineers (SPE), Polyurethane Foam Association (PFA), US Geological Survey (USGS) for raw material mineral data, US International Trade Commission (ITC) Trade Data, EU Eurostat Chemical Industry Statistics, National Institute of Standards and Technology (NIST) Polymer Database, United States Patent and Trademark Office (USPTO), European Patent Office (EPO), and technical repositories including ScienceDirect, Wiley Polymer Library, and NCBI Materials Science publications.

These sources were utilized to collect production capacity statistics, regulatory compliance data, raw material pricing trends (MDI, polyols, adipic acid), patent landscape analysis, and trade flow dynamics for polyester-based, polyether-based, and polycaprolactone thermoplastic polyurethane resins across automotive, medical device, construction, and aerospace applications.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Chief Executive Officers, Vice Presidents of Operations, Heads of Technology & Innovation, and Commercial Directors from producers of thermoplastic polyurethane resin, specialized chemical conglomerates, and raw material suppliers were examples of supply-side sources. Demand-side sources include Procurement Directors from car OEMs, Medical Device Regulatory Affairs Managers, Construction Material Sourcing Heads, Aerospace Component Engineers, and Footwear & Consumer Goods Manufacturing Leads. In addition to confirming new capacity development timetables and validating market segmentation by TPU chemistry type, primary research also gathered information on price-volume contracting methods, sustainability certification criteria, and technical adoption impediments.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (35%), Others (37%)

By Region: North America (40%), Europe (25%), Asia-Pacific (28%), Rest of World (7%)


Market Size Estimation

Production capacity mapping and volume-price reconciliation analysis were used to determine the global market valuation. The methods included:

Identification of 35+ important TPU resin manufacturers across North America, Europe, Asia-Pacific, and Latin America including integrated petrochemical giants and specialized polymer pure-plays

Product mapping for polyester, polyether, polycaprolactone, and specialized grades (flame-retardant, glass-filled, and aliphatic)

Analysis of TPU product line-specific reported and modeled yearly sales broken down by end-use application

Coverage of manufacturers comprising 75-80% of global installed production capacity in 2024

Extrapolation of segment-specific valuations using top-down (manufacturer revenue validation against polymer production volumes) and bottom-up (end-use industry consumption volume × average selling price by region and grade) methods, cross-referenced with MDI and polyol feedstock market sizing data

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Global Magnesium Sulfate Market – Forecast till 2027
Fallstudie
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.