Tattoo-Entfernungsmarkt (2026 - 2035)

Marktforschungsbericht zur Tattooentfernung nach Technologie (Laserentfernung, chemische Peelings, Dermabrasion, intensive gepulste Lichttherapie, chirurgische Exzision), nach Behandlungsart (nicht-invasiv, minimalinvasiv, invasiv), nach Endbenutzer (Dermatologiekliniken, Schönheitssalons, Krankenhäuser, häusliche Pflege), nach Tattooart (Amateur-Tattoos, professionelle Tattoos, kosmetische Tattoos) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) Prognose bis 2035
ID: MRFR/MED/1169-CR 128 Pages Nidhi Mandole, Rahul Gotadki Last Updated: September 15, 2026
Tattoo Removal Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)13.1%
2025 Market SizeUSD 0.93 Billion
2035 Market SizeUSD 3.18 Billion
Key Players
Cynosure
Cutera
Syneron Candela
Alma Lasers
Lumenis
Quanta System
Opportunities
  • Changing Societal Attitudes
  • Increased Consumer Awareness
  • Rise in Aesthetic Procedures

Tattoo Removal Market Summary

Der globale Markt für Tattoo-Entfernung wurde im Jahr 2025 auf 0,93 Milliarden USD geschätzt, und es wird prognostiziert, dass der Markt von 1,05 Milliarden USD im Jahr 2026 auf 3,18 Milliarden USD bis 2035 wachsen wird, mit einer CAGR von 13,1% während des Prognosezeitraums 2026–2035. Veränderungen der Verbraucherpräferenzen hin zu reversibler Körperkunst, strengere Unternehmensrichtlinien zur Erscheinung in den Finanz- und Gesundheitssektoren sowie steigende medizinisch-ästhetische Ausgaben tragen zur Förderung dieses Wachstums bei. Die laufende Überprüfung der Tattoo-Tintenformulierungen durch die US FDA im Rahmen des Modernization of Cosmetics Regulation Act (MoCRA) hat die Verbraucher dazu veranlasst, sich für die Entfernung in professionellen Kliniken anstelle von unregulierten Lösungen zu Hause zu entscheiden [2].

Der Markt für Tattoo-Entfernung durchläuft eine technologische Revolution, da moderne Picosekunden-Laserdermatologie-Plattformen veraltete Q-switched-Laserbehandlungssysteme ersetzen. Durch die Bereitstellung von ultrakurzen Pulsdauern, die das Tintenpigment in winzige Partikel zerlegen, reduzieren diese neueren Geräte die durchschnittliche Anzahl der Behandlungssitzungen von zehn auf fünf oder weniger. Im Jahr 2024 wurden weltweit über 280 Millionen USD in Hardware zur Laser-Tattoo-Beseitigung investiert, wobei von Risikokapital unterstützte Kliniknetzwerke über 35% dieses Gesamtbetrags beitrugen. Schätzungsweise 12% der Europäer mit Tattoos sind gezwungen, Haut-Tattoo-Verblassungsverfahren durchzuführen, da die EU-Regulierungsbehörden die Beschränkungen für Tintenbestandteile im Rahmen von REACH Anhang XVII, der im Januar 2022 in Kraft trat und 2024 erweitert wurde, verschärfen .

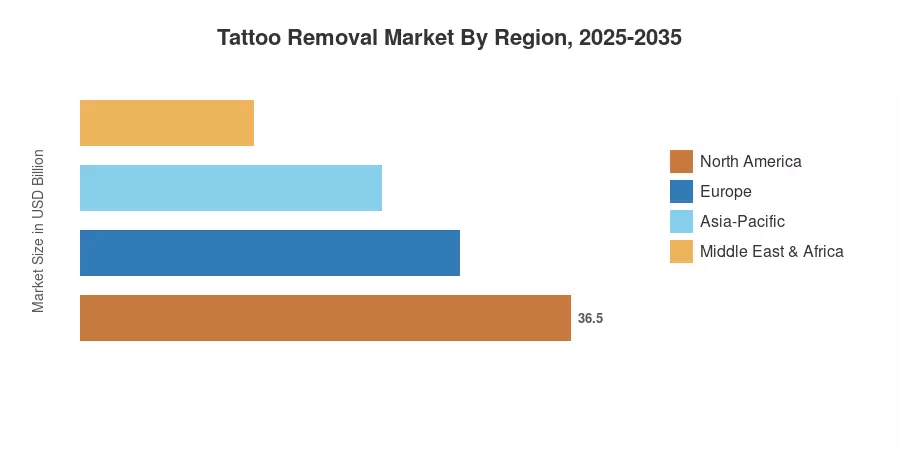
Aufgrund breiter versicherungsnaher Finanzierungsalternativen und hoher Pro-Kopf-Ausgaben für kosmetische Verfahren hält Nordamerika den größten Anteil am Markt für Tattoo-Entfernung und macht etwa 43,2% des Umsatzes im Jahr 2025 aus. Mit einer prognostizierten CAGR von 14,8% bis 2035 ist der asiatisch-pazifische Raum die am schnellsten wachsende Region, angetrieben durch steigende verfügbare Einkommen in China, Südkorea und Indien. Europa hat den zweitgrößten Anteil mit etwa 28%, dank eines sich entwickelnden Netzwerks von Dermatologiekliniken und strengerer Tinten-Sicherheitsgesetze. Fortlaufende Fortschritte in der Picosekunden-Laserdermatologie und wachsende Klinikstandorte in aufstrebenden Ländern sollten dem Markt für Tattoo-Entfernung in den kommenden zehn Jahren zugutekommen.


Wichtige Erkenntnisse des Berichts

• Nach Gerät

  • Lasergeräte machten 68,5% des Umsatzes im Markt für Tattoo-Entfernung im Jahr 2025 aus, was die Dominanz von Q-switched-Laserbehandlungen und neueren Picosekunden-Plattformen in der klinischen Praxis widerspiegelt
  • Hochintensive fokussierte Ultraschallgeräte (HIFU) werden mit einer CAGR von 14,4% bis 2035 wachsen, angetrieben durch die Nachfrage nach nicht-invasiven Haut-Tattoo-Verblassungsverfahren
  • Radiofrequenzgeräte trugen im Jahr 2025 mit 0,08 Milliarden USD bei und gewinnen an Bedeutung in Kombinationstherapieprotokollen neben Laser-Tattoo-Entfernungssystemen

• Nach Endbenutzer

  • Dermatologie- und Ästhetikkliniken führten den Markt für Tattoo-Entfernung mit einem Umsatzanteil von 43,5% im Jahr 2025 an
  • Medizinische Spas werden voraussichtlich mit einer CAGR von 14,9% bis 2035 wachsen und profitieren von der Verbraucherverschiebung hin zu lifestyle-orientierten Tintenpigment-Abbaubehandlungen

• Nach Geografie

  • Nordamerika hielt 43,2% des globalen Marktanteils für Tattoo-Entfernung im Jahr 2025
  • Der asiatisch-pazifische Raum wird voraussichtlich die schnellste CAGR von 14,8% zwischen 2026 und 2035 verzeichnen, wobei die Akzeptanz der Picosekunden-Laserdermatologie in Südkorea und China zunimmt


Marktgröße und Prognose (2021–2035)

Die Marktgröße von MRFR integriert eine Bottom-up-Umsatzmodellierung von Geräteherstellern, Abrechnungsdaten auf Klinikniveau und proprietäre Primärumfragen von Dermatologen und Betreibern medizinischer Spas in 32 Ländern. Historische Zahlen (2021–2024) werden mit Unternehmensmeldungen und Datenbanken zur Versicherungsrückerstattung validiert, während die Prognoseabschätzungen ein zusammengesetztes Wachstumsmodell anwenden, das auf den Trends des Verfahrensvolumens und den Technologieersatzzyklen kalibriert ist.
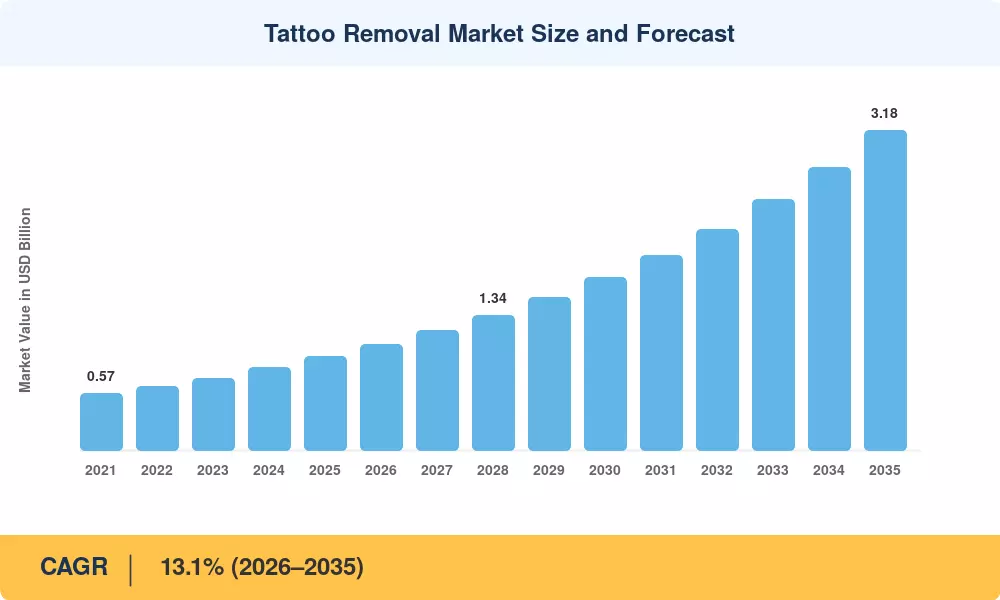
Marktgröße und Prognose für Tattoo-Entfernung
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Was treibt das Wachstum im Tattoo-Entfernungsmarkt an?

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Innovation bei Pikosekunden- & Mehrwellenlängenlasern ~22% Global Kurzfristig (≤2 Jahre)
Strengere Sicherheitsvorschriften für Tattoo-Tinte ~18% Europa, Nordamerika Mittel- bis langfristig (2–4 Jahre)
Steigende Ausgaben der medizinisch-ästhetischen Verbraucher ~17% Nordamerika, Asien-Pazifik Langfristig (≥4 Jahre)
Besorgnis über das Erscheinungsbild am Arbeitsplatz & Beschäftigungsfähigkeit ~14% Nordamerika, Europa Kurzfristig (≤2 Jahre)
Proliferation von Franchise-Klinikketten ~12% Global Mittel- bis langfristig (2–4 Jahre)
Von sozialen Medien getriebene "Haut-Reset"-Kultur ~10% Asien-Pazifik, Nordamerika Kurzfristig (≤2 Jahre)
KI-unterstützte Software zur Behandlungsplanung ~7% Nordamerika, Europa Langfristig (≥4 Jahre)


Innovation bei Pikosekunden- & Mehrwellenlängenlasern

Pikosekundenlaser-Plattformen haben den Dermatologiesektor revolutioniert, indem sie ultrakurze Energieimpulse liefern, die photomechanische Störungen verursachen und Tinte viel effektiver zertrümmern als ältere thermische Systeme. Klinische Studien bestätigen, dass fortschrittliche Pikosekunden-Geräte höhere Clearance-Raten in weniger Sitzungen erreichen als traditionelle Q-switched Laser. Gerätehersteller investieren weiterhin stark in Mehrwellenlängen-Handstücke, um verschiedene Hautfototypen sicher zu behandeln und ein viel breiteres Spektrum an Tintenpigmenten zu entfernen.


Strengere Sicherheitsvorschriften für Tattoo-Tinte

Regulatorische Veränderungen haben den Markt stark beeinflusst, insbesondere durch die REACH-Beschränkungen der Europäischen Chemikalienagentur, die Tausende von potenziell gefährlichen Substanzen und Pigmenten in Tattoo-Tinten verboten haben. Millionen von Personen tragen jetzt ältere Tattoos, die mit veralteten Tinten erstellt wurden, die nicht mehr konform sind. Dieses strenger werdende Sicherheitsumfeld hat zu einem bemerkenswerten Anstieg der Anfragen für Beratungen geführt, da Verbraucher professionelle Laser-Dienstleistungen suchen, um nicht genehmigte Tintenpigmente sicher abzubauen.


Steigende Ausgaben der medizinisch-ästhetischen Verbraucher

Die globalen Verbraucherausgaben für elective medizinisch-ästhetische und Hautverjüngungsverfahren steigen jedes Jahr stetig, stark unterstützt durch steigende globale verfügbare Einkommen. Dienstleistungen zur Verblassung und Entfernung von Tattoos haben einen wachsenden Anteil an diesem expandierenden Gesundheitsmarkt erobert. Junge Erwachsene treiben die Mehrheit dieser Buchungen voran und betrachten zunehmend die nicht-invasive Pigmententfernung als eine praktische langfristige Investition in ihre persönliche Marke, Lebensstilflexibilität und sich entwickelnde berufliche Möglichkeiten.


Proliferation von Franchise-Klinikketten

Die schnelle Expansion spezialisierter, markenbasierter ästhetischer Ketten in wichtigen Regionen hat die Kosten für die Patientenakquise erheblich gesenkt und die klinischen Sicherheitsprotokolle für Laser standardisiert. Durch die Etablierung von Hunderten neuer Unternehmens- und Franchise-Standorte haben diese klinischen Marken fortschrittliche Tattoo-Entfernungsdienste aus spezialisierten städtischen Zentren in Vororte und sekundäre Märkte gebracht und zuvor unterversorgten Verbraucherpopulationen strukturierte, hoch zugängliche Behandlungspläne angeboten.


Welche Herausforderungen schränken den Markt für Tattooentfernung ein?

Einschränkung ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Hohe Selbstkosten für Behandlungen ~–28% Global Langfristig (≥4 Jahre)
Unvollständige Entfernung & Hautnebenwirkungen ~–24% Global Mittel- bis langfristig (2–4 Jahre)
Unregulierte Produkte zur Entfernung zu Hause ~–18% Asien-Pazifik, Südamerika Kurzfristig (≤2 Jahre)
Begrenzte Erstattung & Versicherungsdeckung ~–17% Europa, Nordamerika Langfristig (≥4 Jahre)
Mangel an ausgebildeten Lasertechnikern ~–13% Mittlerer Osten & Afrika, Südamerika Mittel- bis langfristig (2–4 Jahre)


Hohe Selbstkosten für Behandlungen

Fortgeschrittene Laser-Tattooentfernung erfordert eine Reihe klinischer Sitzungen, die erhebliche Selbstkosten für den Verbraucher verursachen. Da diese Entfernung- und Verblassbehandlungen streng als elective kosmetische Verfahren kategorisiert sind, sind sie universell von der Krankenversicherungsdeckung ausgeschlossen. Folglich ist der Markt stark anfällig für sich ändernde wirtschaftliche Bedingungen und bleibt weitgehend abhängig von Verbrauchern mit stabilem verfügbaren Einkommen.


Unvollständige Entfernung & Hautnebenwirkungen

Die vollständige Entfernung bleibt ein großes klinisches Hindernis, da bestimmte helle Tintenpigmente hochgradig resistent gegen Standard-Laserwellenlängen sind. Darüber hinaus vermerken dermatologische Studien, dass ein Teil der Patienten langfristige strukturelle Hautveränderungen erfährt, wie permanente Narben, Hypopigmentierung oder Hyperpigmentierung. Diese potenziellen Nebenwirkungen und inkonsistenten ästhetischen Ergebnisse können potenzielle Kunden abschrecken und haben direkte Auswirkungen auf das allgemeine Verbrauchervertrauen im gesamten Markt.


Unregulierte Produkte zur Entfernung zu Hause

Die Verbreitung von nicht genehmigten, chemischen Peelings, topischen Cremes und mechanischen Dermabrasionskits zur Anwendung zu Hause stellt eine erhebliche Herausforderung für professionelle Kliniken dar. Regulierungsbehörden wie die US-amerikanische Food and Drug Administration (FDA) haben ausdrücklich gewarnt, dass diese unregulierten Alternativen nicht sicher in der Lage sind, dermale Tinte abzubauen und schwerwiegende Risiken von chemischen Verbrennungen mit sich bringen. Dennoch ziehen ihre niedrigen Preise erfolgreich preissensible Verbraucher an und fragmentieren die Nachfrage nach professionellen klinischen Dienstleistungen.


Tattoo Removal Market Opportunities

KI-gesteuerte Behandlungspersonalisierung

Die Integration von maschinellen Lernalgorithmen in klinische Umgebungen ermöglicht es Dermatologen, die spezifische Tintentiefe, das Farbspektrum und den Hauttyp eines Patienten zu analysieren. Diese Software-Tools helfen Klinikern, schnell hochgradig angepasste Empfehlungen für Laserparameter zu erstellen. Durch die Optimierung der Energieabgabe minimiert dieser technologische Fortschritt das Risiko von Gewebeschäden, verkürzt die Gesamtdauer der Behandlungen und verbessert erheblich die betriebliche Effizienz sowie die Patientenzufriedenheit in modernen Laserpraxen.


Expansion von Kliniken in Schwellenländern

Entwicklungsländer in Lateinamerika und der Asien-Pazifik-Region stellen massive, unterversorgte Landschaften für ästhetische Pflege dar. Schnell wachsende städtische Bevölkerungen, steigende verfügbare Einkommen der Mittelschicht und ein kultureller Wandel hin zu modernen dermatologischen Verfahren schaffen bedeutende Wachstumschancen. Die Etablierung spezialisierter Kliniken in diesen Gebieten ermöglicht es Betreibern, einen erheblichen Marktanteil zu gewinnen, indem sie lokal angepasste, professionelle und sichere Optionen zur Pigmententfernung anbieten.


Kombinationstherapie-Protokolle

Die klinische Einführung von Kombinationstherapie-Protokollen bietet einen hervorragenden Weg zur Optimierung der Patientenergebnisse. Die Kombination von hochmodernen Pikosekundenlasern mit spezialisierten Clearing-Pflastern oder topischen ergänzenden Behandlungen ermöglicht es Praktikern, mehrere Laserbehandlungen sicher während eines einzigen Praxisbesuchs durchzuführen. Diese Methodik beschleunigt die Tintenentfernung, reduziert die Gesamtzahl der erforderlichen Termine und dient als hochwertiges, stark differenziertes Dienstleistungsangebot.


Abonnement- & Finanzierungsmodelle

Die Implementierung strukturierter Finanzierungsmodelle, maßgeschneiderter monatlicher Zahlungspläne und gestaffelter Paketpreise reduziert drastisch die anfänglichen wirtschaftlichen Barrieren, die mit Laserbehandlungen verbunden sind. Diese strukturierten finanziellen Lösungen erweitern die Marktzugänglichkeit und heißen eine jüngere Verbraucherdemografie willkommen, die typischerweise über keine erheblichen Ersparnisse verfügt. Darüber hinaus ermutigen langfristige Zahlungsvereinbarungen die Patienten, ihre vollständigen, mehrteiligen Behandlungspläne konsequent bei einem Anbieter abzuschließen.


Tattoo-Modifikation & Cover-Up Aufhellung

Die wachsende Nachfrage der Verbraucher nach teilweiser Aufhellung stellt einen hervorragenden, hochdurchsatzfähigen Einnahmenstrom für moderne Kliniken dar. Anstatt eine vollständige Entfernung anzustreben, möchten ein erheblicher Prozentsatz der Patienten bestehende Tinte lediglich aufhellen, um qualitativ hochwertige Cover-Up-Tattoos zu ermöglichen. Dieses spezialisierte Segment erfordert weniger Gesamtsitzungen und weniger intensive Lasereinstellungen, was schnellere Terminabläufe schafft und die Zusammenarbeit zwischen Klinikern und Tätowierern fördert.


Tattoo Removal Market Future Outlook

KI-integrierte Behandlungsplattformen

Bis 2028 wird erwartet, dass KI-gestützte Bildgebungssysteme in mehr als 40 % der weltweit verkauften neuen Pikosekunden-Laserdermatologie-Konsolen integriert sind, was eine Echtzeit-Tinten-Tiefenkarte und eine automatisierte Fluenzoptimierung ermöglicht . Diese Plattformen werden die Abhängigkeit von Bedienern verringern und die Durchdringung des Marktes für Tattoo-Entfernung in mittelgroße Kliniken beschleunigen, die derzeit über keine ausgebildeten Laserspezialisten verfügen.

Konvergenz mit regenerativer Dermatologie

Hautregenerationsbiologika—einschließlich exosombasierter Seren und plättchenreiches Plasma (PRP)—werden mit der Laser-Tattoo-Entfernung kombiniert, um die Heilung nach der Behandlung zu beschleunigen und Narbenbildung zu reduzieren. Der globale regenerative Ästhetikmarkt wird voraussichtlich bis 2030 5 Milliarden USD überschreiten (ISAPS, 2024), und die Konvergenz mit Tintenpigment-Abbauprotokollen wird Premium-Service-Pakete schaffen [7].

Regulatorische Standardisierung in aufstrebenden Märkten

Indiens Central Drugs Standard Control Organization (CDSCO) und Brasiliens ANVISA entwickeln beide Rahmenwerke zur Klassifizierung von Geräten für ästhetische Laser, die voraussichtlich bis 2027 abgeschlossen sein werden [14]. Klarere regulatorische Wege werden die Importfriktionen für Q-switched-Laserbehandlungen und Pikosekundenplattformen verringern und ein schnelleres Wachstum des Marktes für Tattoo-Entfernung in Süd- und Südostasien sowie Lateinamerika ermöglichen.

Nachhaltigkeit & Reduzierung von Einwegverbrauchsmaterialien

Hersteller investieren in wiederverwendbare Handstückarchitekturen und langlebigere Laserhohlräume, um den Verbrauch von Einwegmaterialien pro Verfahren bis 2030 um schätzungsweise 35 % zu reduzieren . Da ESG-Berichterstattung in Gesundheitsversorgungslieferketten zum Standard wird, werden Kliniken, die abfallarme Verfahren zur Haut-Tattoo-Verblassung anwenden, den Status eines bevorzugten Anbieters bei Krankenhausbeschaffungsnetzwerken erlangen.

Welche Region dominiert den Markt für Tattoo-Entfernung?

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 43,2% Anteil (2025) Franchise-Ketten-Ausbau; versicherungsnahe Finanzierung
Europa 28,0% Anteil (2025) REACH-Tinten-Sicherheitskonformität; Q-switched Laserbehandlungs-Upgrades
Asien-Pazifik 14,8% CAGR (2026–2035) Steigendes verfügbares Einkommen; Einführung von Pikosekunden-Laserdermatologie
Südamerika USD 0,05 Milliarden (2025) Bildung von Kliniknetzwerken; Erschwinglichkeit importierter Geräte
Mittlerer Osten & Afrika 4,3% Anteil (2025) Medizinische Tourismus-Hubs; Ausbildungsprogramme für die Belegschaft
Gesamt USD 0,93 Milliarden (2025) —

Der Markt für Tattoo-Entfernung zeigt ausgeprägte geografische Unterschiede, die durch die kulturelle Verbreitung von Tattoos, die regulatorische Haltung zur Tinten-Sicherheit und die Reife der medizinisch-ästhetischen Infrastruktur geprägt sind. Nordamerika bleibt die dominierende Region, während Asien-Pazifik der am schnellsten wachsende Markt für Laser-Tattoo-Entfernung und Haut-Tattoo-Verblassungsverfahren ist.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 78% des regionalen Umsatzes (2025) Größte tätowierte Erwachsenenbevölkerung; Franchise-Dichte
Kanada 12,5% CAGR (2026–2035) Wachstum der Gesundheitsausgaben auf Provinzebene; Eintritt von Klinik-Ketten
Mexiko USD 0,02 Milliarden (2025) Positionierung im medizinischen Tourismus; grenzüberschreitender Patientenfluss


Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 26% des regionalen Umsatzes (2025) Durchsetzung von REACH; hohe Klinikdichte
Vereinigtes Königreich 13,8% CAGR (2026–2035) Wachstum ästhetischer Kliniken in der Nähe des NHS
Frankreich USD 0,04 Milliarden (2025) Verschiebung der Tattoo-Kultur unter jungen Fachleuten
Italien 11,5% CAGR (2026–2035) Steigendes Bewusstsein für Tinten-Sicherheit
Spanien 8% des regionalen Anteils (2025) Ästhetische Ausgaben im Zusammenhang mit dem Tourismus
Nordische Länder 12,2% CAGR (2026–2035) Hohe pro-Kopf-Raten ästhetischer Verfahren
Russland USD 0,01 Milliarden (2025) Entwicklung privater Kliniken
Rest von Europa 14% des regionalen Anteils (2025) Übergreifende Harmonisierung der Regulierung


Deutschland führt die europäischen Ausgaben für Haut-Tattoo-Verblassungsverfahren an, unterstützt durch dichte ambulante Dermatologienetzwerke und strenge REACH-Durchsetzung, die Millionen von Verbrauchern dazu veranlasst hat, professionelle Entfernung von Legacy-Tattoo-Tinten zu suchen . Der private ästhetische Sektor im Vereinigten Königreich absorbiert weiterhin die Nachfrage, die durch lange Wartezeiten im NHS entsteht, und Frankreich entwickelt sich zu einem Wachstumsbereich, da jüngere Fachleute zunehmend die Pikosekunden-Laserdermatologie als karrierefördernde Investition betrachten.

Deutschland bleibt ein zentrales Zentrum für europäische Ausgaben für Haut-Tattoo-Verblassungsverfahren, unterstützt durch dichte Netzwerke spezialisierter ambulanter Dermatologie-Praxen und strenge Durchsetzung regionaler chemischer Sicherheitsstandards. Diese strengeren Vorschriften haben das öffentliche Bewusstsein für die Tinten-Zusammensetzung stetig erhöht und die Verbraucher ermutigt, professionelle klinische Genehmigungen für ältere Tattoos zu suchen.

In der Zwischenzeit expandiert der private ästhetische Sektor im Vereinigten Königreich unabhängig als ein rein aus eigener Tasche finanziertes Marktsegment, da kosmetische Genehmigungen von der routinemäßigen öffentlichen Gesundheitsfinanzierung ausgeschlossen sind. Gleichzeitig entwickelt sich Frankreich zu einem wichtigen Wachstumsbereich, insbesondere da jüngere demografische Gruppen zunehmend fortschrittliche dermatologische Behandlungen als wertvolle Investition für Lebensstilflexibilität und beruflichen Aufstieg betrachten.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 30% des regionalen Umsatzes (2025) Schneller Ausbau der medizinisch-ästhetischen Infrastruktur
Indien 16,2% CAGR (2026–2035) Wachstum der Mittelschicht; Eröffnung von Kliniken in Metropolen
Japan USD 0,03 Milliarden (2025) Kulturelles Stigma rund um Tattoos treibt die Nachfrage nach Entfernung an
Südkorea 15,8% CAGR (2026–2035) Integration des K-Beauty-Ökosystems
ASEAN 12% des regionalen Anteils (2025) Medizinische Tourismus-Hubs in Thailand und Singapur
Rest von Asien-Pazifik 13,5% CAGR (2026–2035) Grenzüberschreitende Geräteimporte: steigendes Bewusstsein


Das schnelle Wachstum des Marktes für Tattoo-Entfernung in Asien-Pazifik spiegelt sowohl kulturelle Faktoren wider – Japans langjährige Assoziation von Tattoos mit sozialem Stigma treibt weiterhin die Nachfrage nach Q-switched Laserbehandlungen an – als auch wirtschaftliche Veränderungen, insbesondere Südkoreas Integration des Tintenpigment-Abbaus in sein dominierendes K-Beauty-Ökosystem [7]. Indiens Metropolen erleben eine beschleunigte Eröffnung von Franchise-Kliniken, wobei Pikosekunden-Laserdermatologie-Einheiten jetzt in über 50 Städten verfügbar sind, verglichen mit weniger als 15 im Jahr 2020 [10].

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 62% des regionalen Umsatzes (2025) Größte tätowierte Bevölkerung in Lateinamerika
Argentinien 13,6% CAGR (2026–2035) Wachsender ästhetischer Kliniksektor
Rest von Südamerika 25% des regionalen Anteils (2025) Verfügbarkeit importierter Geräte nimmt zu


Brasilien ist der Anker für die Nachfrage in Südamerika, wo schätzungsweise 28% der Erwachsenen mindestens ein Tattoo haben und Dermatologiekliniken in São Paulo und Rio de Janeiro zunehmend Laser-Tattoo-Entfernung als Standarddienstleistung anbieten [7]. Der private ästhetische Markt in Argentinien wächst, da die wirtschaftliche Stabilisierung den Zugang der Mittelschicht zu Haut-Tattoo-Verblassungsverfahren erweitert.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 28% des regionalen Umsatzes (2025) Investitionen in medizinische Städte; Nachfrage nach kultureller Privatsphäre
VAE 14,2% CAGR (2026–2035) Medizinische Tourismus-Infrastruktur; Expat-Bevölkerung
Südafrika USD 0,005 Milliarden (2025) Wachstum privater Dermatologienetzwerke
Ägypten 12,8% CAGR (2026–2035) Jugenddemografie: steigendes Bewusstsein
Rest von MEA 30% des regionalen Anteils (2025) Entwicklung eines aufkommenden Marktes


Das medizinische Tourismus-Ökosystem der VAE – zentriert auf die Dubai Healthcare City – listet zunehmend die Tattoo-Entfernung unter seinen ästhetischen Angeboten, um Patienten aus dem gesamten Golf-Kooperationsrat anzuziehen, die diskreten Zugang zu Tintenpigment-Abbaudiensten bevorzugen [14]. Das Gesundheitsausbauprogramm Vision 2030 in Saudi-Arabien lenkt Kapital in private Dermatologiezentren, die Q-switched Laserbehandlungen in ihr Dienstleistungsportfolio aufnehmen.


Markt für Tattoo-Entfernung nach Region, 2025-2035

Tattoo Removal Market Segmentation

Nach Gerät

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Lasergeräte 68,5% Anteil (2025) Klinische Wirksamkeit von Pikosekunden- & Q-switched Plattformen
Radiofrequenzgeräte 0,08 Milliarden USD (2025) Übernahme von Kombinationstherapien
Ultraschallbasierte Geräte 14,4% CAGR (2026–2035) Nicht-invasive Anziehung für empfindliche Haut
Andere Geräte 5,2% Anteil (2025) Nischenanwendungen (Kryotherapie, chemische Peeling-Zusätze)


Lasergeräte dominieren den Markt für Tattoo-Entfernung, da sowohl Q-switched Laserbehandlungen als auch Pikosekunden-Laserdermatologie die höchsten Clearance-Raten pro Sitzung über das breiteste Spektrum von Tintenfarben liefern. Nd: YAG 1064/532 nm Systeme bleiben das Arbeitspferd für den Abbau von dunkelpigmentierten Tinten, während Alexandrit 755 nm Plattformen Marktanteile für blaue und grüne Tinten gewinnen. Gerätehersteller bündeln Mehrwellenlängen-Handstücke in einzelnen Konsolen, reduzieren die Investitionskosten pro behandelter Farbe und machen die Laser-Tattoo-Entfernung für kleinere Klinikbetreiber zugänglich.

Ultraschallbasierte Geräte – insbesondere hochintensiver fokussierter Ultraschall (HIFU) – schaffen sich ein Nischenangebot unter Patienten, die nicht-thermische Verfahren zur Hauttattoo-Verblassung bevorzugen oder Kontraindikationen für Laserenergie aufweisen. Obwohl die Clearance-Raten von Ultraschall hinter denen der Lasersysteme um etwa 15–20 Prozentpunkte pro Sitzung zurückbleiben, spiegelt die Wachstumsentwicklung des Segments steigende F&E-Investitionen und günstige Patientenkomfortprofile wider .

Nach Endbenutzer

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Dermatologie- & Ästhetikkliniken 43,5% Anteil (2025) Spezialistentwicklung; breiteste Geräteportfolios
0,29 Milliarden USD (2025) Tertiäre Überweisung für komplexe Fälle
Medizinische Spas & andere Endbenutzer 14,9% CAGR (2026–2035) Lebensstilorientierte Patientenakquise


Dermatologie- und Ästhetikkliniken führen die Endbenutzerlandschaft des Marktes für Tattoo-Entfernung an, da sie die ausgebildeten Spezialisten, Multi-Geräte-Inventare und Patientenberatungsabläufe konzentrieren, die für einen effektiven Abbau von Tintenpigmenten über verschiedene Hauttypen erforderlich sind. Diese Kliniken investieren auch stark in Upgrades der Pikosekunden-Laserdermatologie und positionieren sich als Vorreiter für neue Wellenlängenfreigaben.

Medizinische Spas stellen das am schnellsten wachsende Endbenutzersegment dar und ziehen jüngere Demografien an, die spa-ähnliche Umgebungen klinischen Einstellungen für die Laser-Tattoo-Entfernung vorziehen. Ihre niedrigeren Gemeinkostenmodelle und aggressiven digitalen Marketingstrategien ziehen Erstentfernungspatienten in den Trichter und erweitern den insgesamt adressierbaren Markt für Verfahren zur Hauttattoo-Verblassung.


Wettbewerbsbenchmarking

Der Markt für Tattoo-Entfernung weist eine mittlere Konzentration auf, wobei die fünf größten Anbieter von Geräten und Dienstleistungen einen geschätzten kombinierten Umsatzanteil von 45–55% halten. Der Herfindahl-Hirschman-Index (HHI) liegt im Bereich von 800–1.200 und spiegelt eine wettbewerbsintensive, aber konsolidierende Landschaft wider, in der Markenklinik-Ketten und Premium-Geräte-OEMs unabhängig arbeitende Anbieter stetig absorbieren.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote für den Markt der Tattoo-Entfernung Strategische Positionierung
Cynosure (Hologic) ~10–14% PicoSure Pro Multi-Wellenlängen-Picosekundenlaser Premium-OEM; Pionier in der Picosekundenlaser-Dermatologie
Cutera ~8–11% enlighten III Tri-Wellenlängen-Plattform Breite Farbspektrum-Laser-Tattoo-Entfernung
Syneron Candela ~7–10% PicoWay Multi-Wellenlängen-System Globale Distribution; auf ästhetische Kliniken fokussiert
Alma Lasers ~5–8% Alma-Q Q-switched Nd: YAG Wertpositionierung für Schwellenmärkte
Lumenis ~5–8% PiQo4 Vier-Wellenlängen-Picosekundenlaser Etablierte Partnerschaften im Dermatologie-Kanal
Quanta System ~4–7% Discovery Pico-Serie Stärke im europäischen Markt; Forschung & Entwicklungstiefe
Astanza Laser ~3–6% Duality, Trinity, & EtherealFX Plattformen Entfernungsspezialist-Kanal; Schulungsprogramme
Fotona ~3–5% StarWalker MaQX Q-switched Laser Klinische Vielseitigkeit; duale Nd: YAG-Plattform
Sciton ~2–4% JOULE-Plattform mit Nd: YAG-Modul Multi-Anwendungs-Dermatologie-Positionierung
Removery ~2–4% Dedizierte Tattoo-Entfernungsklinik-Kette (über 200 Standorte in den USA) Direktvertrieb an Verbraucher; abonnementbasierte Q-switched Laserbehandlung


Aktuelle Nachrichten & Entwicklungen

  • Cynosure Lutronic (April 2024): Die Private-Equity-Firma Hahn & Co. hat erfolgreich die strategische Fusion von Cynosure und Lutronic abgeschlossen und damit offiziell ein einheitliches globales Kraftwerk für ästhetische Geräte etabliert. Diese Unternehmenszusammenlegung kombiniert die etablierte Pikosekundenlasertechnologie von Cynosure mit den medizinischen Ingenieurfähigkeiten von Lutronic.
  • Reveal Lasers (März 2024): Das Unternehmen hat offiziell seine Karma-Laserarbeitsstation eingeführt, die eine fortschrittliche Dualwellenlängen-Nd:YAG-Plattform für komplexe ästhetische Anwendungen bietet. Dieses System verfügt über native Wellenlängen, die darauf ausgelegt sind, hartnäckige mehrfarbige Tintenpigmente in der Haut selektiv zu zielen und zu fragmentieren.
  • Astanza Laser (Dezember 2025): Der große Laservertrieb hat eine strategische Partnerschaft angekündigt, um offizieller Vertriebspartner der Premium-Ästhetiklinie von Quanta System in den Vereinigten Staaten zu werden. Diese Allianz erweitert das Portfolio von Astanza an hochleistungsfähigen ästhetischen Geräten und gibt dermatologischen Kliniken in Nordamerika einen breiteren Zugang zu fortschrittlichen, in Italien entwickelten Lasersystemen.


  • Cynosure (März 2025): Einführung des PicoSure Pro mit erweiterter Wellenlängenkonfiguration von 532/670/755/1064 nm, die den vollständigen Abbau von Tintenpigmenten in einem einzigen Konsolensystem ermöglicht. Das Gerät reduziert die durchschnittlichen Behandlungszeiten um 25 % im Vergleich zu früheren Modellen .
  • Cutera (November 2024): Erhielt die FDA 510(k)-Zulassung für den Enlighten IV, der über Echtzeit-Thermorrückmeldesensoren verfügt, die die Fluenz während der Laser-Tattooentfernung anpassen, um das Risiko von Hypopigmentierung zu minimieren .
  • Removery (September 2024): Sicherten sich 100 Millionen USD in der Serie-C-Finanzierung, angeführt von General Atlantic, die für die Expansion auf 300 Standorte in Nordamerika bis 2026 und Investitionen in KI-gesteuerte Behandlungsplanungssoftware vorgesehen sind.
  • Europäische Chemikalienagentur (Juni 2024): Erweiterte die Durchsetzung von REACH Anhang XVII, um zusätzliche Azo-Pigmentverbindungen abzudecken, die schätzungsweise 8.000 Tattoo-Tintenformulierungen betreffen und die Nachfrage nach Haut-Tattoo-Verblassungsverfahren in der EU beschleunigen .
  • Alma Lasers (April 2024): Partnerschaft mit der Apollo Hospitals Group zur Bereitstellung von 150 Alma-Q-Systemen in dermatologischen Zentren in indischen Metropolen, was die größte einzelne Installation von Q-switched-Laserbehandlungen im asiatisch-pazifischen Raum markiert [10].
  • NAAMA Studios (Januar 2024): Eröffnete seinen dritten Flagship-Standort in London mit proprietärer, energieeffizienter LightSense™-Pikosekundenlaser-Dermatologietechnologie, die auf Premium-Kunden abzielt, die eine sanftere Zersetzung von Tintenpigmenten suchen [16].
  • Astanza Laser (August 2023): Einführung der EtherealFX-Plattform, die 532/1064 nm Q-switched-Modi mit einem fraktionalen Handstück kombiniert und sowohl Tattooentfernung als auch Narbenrevision anspricht [17].


Tattoo-Entfernungsmarkt Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für Tattooentfernung — Geräte, Dienstleistungen und Verbrauchsmaterialien für die professionelle Tattooentfernung
Studienzeitraum 2021–2035
CAGR 13,1% (2026–2035)
Marktgröße (2025) 0,93 Milliarden USD
Marktgröße (2035) 3,18 Milliarden USD
Schnellst wachsendes Segment (Gerät) Ultraschallbasierte Geräte (14,4% CAGR)
Schnellst wachsendes Segment (Endbenutzer) Medizinische Spas (14,9% CAGR)
Schnellst wachgende Region Asien-Pazifik (14,8% CAGR)
Profilierte Unternehmen 10 (Cynosure, Cutera, Syneron Candela, Alma Lasers, Lumenis, Quanta System, Astanza Laser, Fotona, Sciton, Removery)
Bewährungswährung USD Milliarden

FAQs

Wie viele Behandlungssitzungen benötigt ein typischer Patient für eine vollständige Laserentfernung?
Die Gesamtzahl der erforderlichen klinischen Behandlungen variiert erheblich je nach chemischer Zusammensetzung der Tinte, Schichttiefe und der Immunantwort des Patienten. Schwarze und dunkelblaue Kohlenstofftinten zerfallen typischerweise viel schneller unter gezielten Wellenlängen. Im Gegensatz dazu erfordern mehrfarbige Designs, die komplexe Verbindungen wie lebhaftes Grün, Gelb oder Neonpigmente enthalten, in der Regel einen längeren Behandlungsverlauf.
Können dunklere Hauttöne sicher eine Q-switched Laserbehandlung durchführen?
Ja, vorausgesetzt, dass geeignete Lasersysteme und spezifische Wellenlängen vom Kliniker ausgewählt werden. Langwellenlasersysteme, insbesondere der 1064 nm Nd: YAG-Laser, weisen eine minimale Absorption durch epidermales Melanin auf, was sie zur sichersten klinischen Option für dunklere Fitzpatrick-Hautprofile macht. Eine ordnungsgemäße Kalibrierung der Pulsdauer und der Spotgröße schützt das umliegende Gewebe und mindert erheblich das Risiko von postinflammatorischer Hyperpigmentierung oder dauerhafter Hautbleichung.
Welche Finanzierungsmechanismen nutzen Kliniken, um die Patientenumwandlungsraten zu verbessern?
Führende Ketten bieten zinsfreie monatliche Zahlungspläne und Abonnementpakete an, die sechs oder mehr Sitzungen zu einem Rabatt pro Sitzung bündeln. Kliniken berichten von 25 % höheren Behandlungsabschlussraten mit diesen Modellen.
Wie vergleicht sich hochintensive fokussierte Ultraschallbehandlung mit Laser zur Zerlegung von Tintenpigmenten?
Hochintensiver fokussierter Ultraschall wirkt als farbenblinde, thermisch-ablativer Alternative, die lokale Gewebe-Nekrose auslöst, um eingeschlossene Pigmente durch oberflächliches Hautabblättern freizusetzen. Dies unterscheidet sich grundlegend von traditionellen Pikosekundenlasern, die mechanische akustische Schockwellen nutzen, um Tinte abzubauen, ohne die äußeren Hautschichten zu schädigen. Ultraschall wird im Allgemeinen als sekundäre Option reserviert, wenn die Standardlaser-Modalitäten versagen.
Gibt es Mindestanforderungen an die Ausbildung für Betreiber von Laser-Tattooentfernungen?
Die Anforderungen variieren je nach Rechtsordnung. In den USA gibt es keinen bundesweiten Standard, obwohl die meisten Bundesstaaten die Aufsicht durch Ärzte vorschreiben. Der EN 60825-Rahmen der EU und nationale Zertifizierungsstellen verlangen zunehmend dokumentierte Kompetenz.
Welche Rolle spielt das Alter des Tattoos bei der Entfernungseffizienz?
Ältere Tattoos reagieren im Allgemeinen günstiger auf moderne Laserbehandlungen als kürzlich aufgetragene Körperkunst. Über längere Zeiträume versucht das natürliche Immunsystem des Körpers kontinuierlich, fremde Substanzen abzubauen, wodurch sich die Tintenpartikel langsam innerhalb der Dermis verschieben, verteilen und abbauen. Folglich erfordern verwitterte Pigmente weniger mechanische Energie zum Fragmentieren, was oft den Zeitrahmen verkürzt, der benötigt wird, um eine umfassende Klarheit zu erreichen.
Wie gehen Kliniken mit Nachhaltigkeitsbedenken im Zusammenhang mit Einwegverbrauchsmaterialien um?
Medizinische Kliniken müssen Umweltverträglichkeit mit strengen Infektionskontrollgesetzen in Bezug auf blutübertragbare Krankheitserreger in Einklang bringen. Während schützende Kunststoffbarrieremäntel, hygienische Tücher und Hautvorbereitungsprodukte strikt als Einwegartikel verwendet werden, um die Patientensicherheit zu gewährleisten, konzentrieren sich die Einrichtungen in ihren umweltfreundlichen Initiativen auf energieeffizientes Design von Arbeitsplätzen. Hersteller entwickeln zunehmend langlebige Laserhöhlen und festkörperliche interne Optiken, um die Lebensdauer der Geräte zu maximieren und den industriellen Elektronikschrott zu reduzieren.
Autor
Autor Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Ko-Autor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases for medical devices and laser equipment, peer-reviewed dermatology journals, clinical efficacy publications, and authoritative aesthetic medicine organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group, American Society for Laser Medicine and Surgery (ASLMS), American Academy of Dermatology (AAD), International Society of Aesthetic Plastic Surgery (ISAPS.org), Society for Investigative Dermatology, National Institutes of Health (NIH), National Center for Biotechnology Information (NCBI/PubMed), Centers for Disease Control and Prevention (CDC) National Institute for Occupational Safety and Health (NIOSH), Occupational Safety and Health Administration (OSHA) Laser Safety Guidelines, World Health Organization (WHO) Blood Safety and Tattoo Regulation Guidelines, EU Eurostat Healthcare Data, EPA Laser Disposal and Environmental Safety Standards, National Conference of State Legislatures (NCSL) Tattoo Regulation Database, and national health ministry reports from key markets.

The following sources were employed to gather data on laser device approval, procedural safety statistics, clinical efficacy studies for Q-switched and picosecond lasers, demographic adoption trends, tattoo prevalence data, and market landscape analysis for laser-based removal, surgical excision, dermabrasion, and chemical removal technologies.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consisted of CEOs, VPs of Product Development, regulatory affairs chiefs, and commercial directors from laser device manufacturers, aesthetic equipment OEMs, and consumable suppliers. These demand-side sources included procurement leads from dermatology clinics, multi-specialty centers, and aesthetic chains, as well as board-certified dermatologists, plastic surgeons, medical retreat medical directors, and tattoo removal clinic operators. Primary research has confirmed the product pipeline timelines for next-generation laser systems, validated market segmentation between laser technologies (Q-switched Nd:YAG, Alexandrite, Picosecond) and conventional methods, and gathered insights on clinical adoption patterns, pricing strategies for treatment packages, and reimbursement dynamics for medically necessary tattoo removal.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Revenue mapping and procedure volume analysis were implemented to determine global market valuation. The methodology comprised the following:

The identification of over 40 main manufacturers in North America, Europe, Asia-Pacific, and Latin America who specialize in laser devices, surgical instruments, and topical removal solutions

Product mapping encompasses surgical excision apparatus, dermabrasion tools, chemical peel solutions, topical lightening agents, Q-switched lasers, and picosecond lasers.

Examination of annual revenues that are specific to tattoo removal device portfolios and consumables, as reported and modeled

Manufacturers that account for 68-73% of the global market share in 2024 are included in the coverage.

Derive segment-specific valuations for laser devices, surgical methods, and topical/chemical removal categories through extrapolation using bottom-up (procedure volume × average cost per session by country/region) and top-down (manufacturer revenue validation) approaches.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















