Steinpapiermarkt (2026 - 2035)

Marktforschungsbericht über Steinpapier Informationen nach Typ (Reiches Mineralpapier doppelt beschichtet (RPD), reiches Mineralpapier einfach beschichtet (RPS) und unbeschichtetes Steinpapier), nach Anwendung (Verpackung, Druck und Verlag, industrielle Etiketten und Tags und andere Anwendungen), nach Endverbraucherindustrie (Lebensmittel und Getränke, Konsumgüter, Einzelhandel und E-Commerce, Gesundheitswesen und Pharmazeutika und andere Endverbraucher), nach Produktform (Blätter, Rollen, flexible Folien und Taschen und fertiges Schreibwaren), nach Rohmaterial-/Bindemittelzusammensetzung (Additivfreies Calciumcarbonat (>90%), HDPE-basiertes Kalksteinverbundmaterial und andere Bindemittelsysteme) – Prognose bis 2035
ID: MRFR/PCM/0869-HCR 111 Pages Snehal Singh Last Updated: September 18, 2026
Stone Paper Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.25%
2025 Market SizeUSD 1.08 Billion
2035 Market SizeUSD 1.79 Billion
Key Players
TBM Co., Ltd.
Taiwan Lung Meng Technology Co., Ltd.
Shenzhen Stone Paper Enterprise Ltd.
Karst Stone Paper
Pishgaman Stone Paper
Parax Paper
Opportunities
  • E-Commerce Packaging Substitution
  • Food-Contact and Pharmaceutical Label Expansion
  • Emerging-Market Capacity Investment

Stone Paper Market Summary

Der Markt für Steinpapier wurde im Jahr 2025 auf 1,08 Milliarden USD geschätzt und wird voraussichtlich von 1,13 Milliarden USD im Jahr 2026 auf 1,79 Milliarden USD bis 2035 wachsen, mit einer CAGR von 5,25 % während des Prognosezeitraums (2026–2035). Regierungsverbote für Einwegkunststoffe in mehr als 90 Ländern, kombiniert mit verbindlichen Unternehmenszielen für Nachhaltigkeit von großen Verbrauchermarken, schaffen einen strukturellen Druck in Richtung auf kalksteinbasierte Substrate. Die Richtlinie der Europäischen Union über Einwegkunststoffe und Indiens Verbot von identifizierten Einwegkunststoffartikeln im Jahr 2022 haben Beschaffungsverschiebungen im Wert von geschätzten 400 Millionen USD an umgeleitetem Verpackungsaufwand bis 2024 allein beschleunigt [1][2].

Ein generationsübergreifender Übergang findet in der Substratindustrie statt. Traditionelle Holzstoff- und erdölbasierte Filme verlieren an Boden gegenüber Calciumcarbonat-Polyethylen-Verbundstoffen, die kein Wasser, keine Baumfaser und deutlich weniger Energie zur Herstellung benötigen. Die LIMEX-Technologie von TBM, die bis Anfang 2025 über 100 Millionen USD an kumulierten Mitteln gesammelt hat, veranschaulicht, wie Prozessinnovationen die Genehmigung für den Lebensmittelkontakt, die Kompatibilität mit hochauflösendem Druck und die Barriereleistung freisetzen, die zuvor für beschichtete Kunststoffe reserviert waren [3][4].

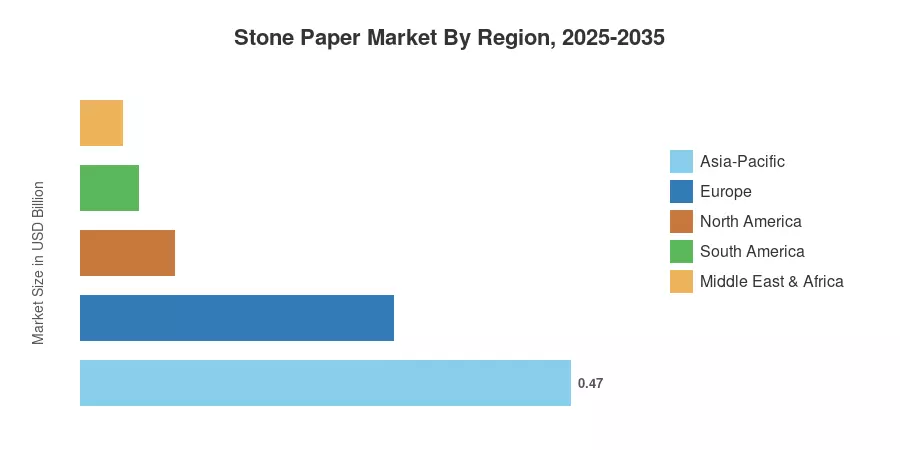
Der asiatisch-pazifische Raum hat die dominierende Position im Markt für Steinpapier mit einem Umsatzanteil von 43,1 % im Jahr 2025, angetrieben durch integrierte Kalkstein-Lieferketten in China, Japan und Taiwan. Nordamerika ist die am schnellsten wachsende Region mit einer CAGR von 8,35 % bis 2035, angetrieben durch Einzelhandelsvorgaben für plastikfreie Verpackungen und bundesstaatliche Beschaffungsrichtlinien, die Substrate mit recyceltem Inhalt bevorzugen. Europa hält den zweitgrößten Anteil mit 27,5 %, gestützt durch Vorschriften zur Kreislaufwirtschaft und markengetriebene Verpackungsneugestaltungsprogramme. Da die Produktionskapazität in Schwellenländern skaliert und die Umstellungsfristen der Marken komprimiert werden, ist der Markt für Steinpapier für eine anhaltende Expansion bis weit ins nächste Jahrzehnt positioniert.


Wichtige Erkenntnisse aus dem Bericht

• Nach Typ

  • Rich Mineral Paper Double Coated (RPD) machte 43,0 % des Marktanteils für Steinpapier im Jahr 2025 aus, angetrieben durch überlegene Druckfähigkeit und Feuchtigkeitsbeständigkeit für Verbraucherpackungen.
  • Rich Mineral Paper Single Coated wird voraussichtlich mit einer CAGR von 7,2 % bis 2035 wachsen und gewinnt an Bedeutung in Etiketten- und Tag-Anwendungen.

• Nach Anwendung

  • Verpackungen hielten 41,0 % des Marktes für Steinpapier im Jahr 2025, was die Verpflichtungen auf Markenebene widerspiegelt, herkömmliche Plastikfolien zu eliminieren.
  • Industrielle Etiketten und Tags werden voraussichtlich die schnellste CAGR auf Anwendungsebene mit 8,2 % bis 2035 erreichen.

• Nach Endverbraucherindustrie

  • Lebensmittel und Getränke machten 30,1 % des Marktes für Steinpapier im Jahr 2025 aus, gestützt durch Lebensmittelkontakt-Zertifizierungen für Kalksteinverbundstoffe.
  • Einzelhandel und E-Commerce sind das am schnellsten wachsende Endverbrauchersegment mit einer CAGR von 9,4 %, da Direktvertriebsmarken plastikfreie Versandlösungen übernehmen.

• Nach Region

  • Der asiatisch-pazifische Raum hielt 2025 einen Umsatzanteil von 43,1 % am Markt für Steinpapier.
  • Nordamerika wird voraussichtlich mit einer CAGR von 8,35 % über 2026–2035 wachsen.


Marktgröße und Prognose (2021–2035)

Das proprietäre Schätzungsframework von Market Research Future integriert primäre Interviews mit über 120 Branchenakteuren, versandbezogene Daten auf Handelsniveau, regulatorische Einreichungen und Bottom-up-Kapazitätsmodellierung in 28 Ländern. Historische Zahlen spiegeln bestätigte Produktionsvolumina wider; Prognosewerte wenden die kalibrierte CAGR von 5,25 % an, zusammen mit Szenarioanpassungen für politische Veränderungen und Kapazitätsausweitungen im Markt für Steinpapier.
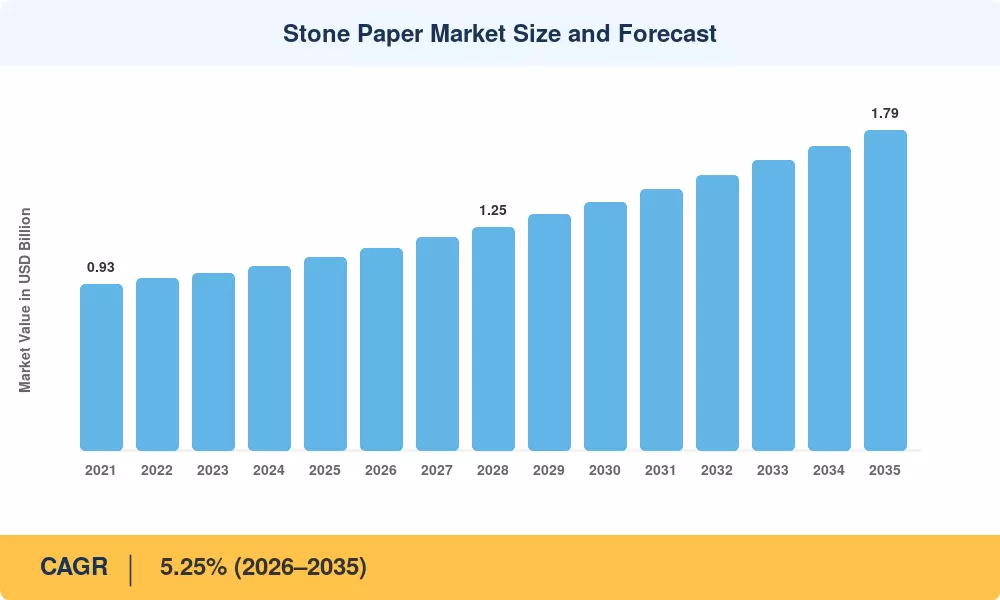
Marktgröße und Prognose für Steinpapier
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Verbote von Einwegkunststoffen und Verpackungsregelungen +1,4% Global Kurzfristig (≤2 Jahre)
Unternehmerische Netto-Null- und Kunststoffreduktionsversprechen +0,9% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Fortschritte bei wasserbasierten Dualbeschichtungstechnologien +0,7% Asien-Pazifik, Europa Mittel- bis langfristig (2–4 Jahre)
Integrierte Lieferketten von Kalkstein zu Produkt +0,5% Asien-Pazifik Langfristig (≥4 Jahre)
Wachstum des E-Commerce-Verpackungsvolumens +0,6% Nordamerika, Asien-Pazifik Kurzfristig (≤2 Jahre)
Erweiterungen der Lebensmittelkontaktzertifizierungen (FDA, EFSA) +0,4% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Anreize für Kohlenstoffgutschriften und ESG-Berichterstattung +0,3% Global Langfristig (≥4 Jahre)


Regulatorische Verbote für Einwegkunststoffe

Mehr als 90 Länder haben bis 2025 Einschränkungen für Einwegkunststoffe erlassen, wobei die EU-Richtlinie über Einwegkunststoffe allein geschätzte 3,2 Milliarden EUR an Verpackungsmaterialströmen jährlich betrifft [1]. Indiens umfassendes Verbot, das im Juli 2022 in Kraft trat, umfasst 19 identifizierte Kunststoffartikel und hat zwischen 2022 und 2024 einen Anstieg der Importe von Kalkstein-Verbundsubstraten um 28 % ausgelöst [2]. Diese Vorgaben schaffen eine nicht diskretionäre Nachfrage nach dem Stone Paper Markt, da Markeninhaber mit Fristen zur Einhaltung konfrontiert sind, die herkömmliche Biokunststoffe nicht immer zu Preisparität erfüllen können.

Unternehmerische Nachhaltigkeitsverpflichtungen

Das Global Commitment der Ellen MacArthur Foundation, das von über 500 Organisationen unterzeichnet wurde, die 20 % der globalen Kunststoffverpackungen repräsentieren, verlangt von den Unterzeichnern, dass bis 2025 100 % der Verpackungen wiederverwendbar, recycelbar oder kompostierbar sind [5]. Dies hat die Beschaffungsbudgets in Richtung Steinpapiersubstrate gelenkt, insbesondere für Sekundärverpackungen, Hangtags und Verkaufsförderungsmaterialien. Große Einzelhändler wie Walmart und Carrefour haben Steinpapier-Spezifikationen in die Lieferantenbewertung integriert, was die Nachfrage in der gesamten Lieferkette des Stone Paper Marktes verstärkt.

Durchbrüche in der Beschichtungstechnologie

Die Steinpapierindustrie hat einen entscheidenden Wendepunkt in ihrer technologischen Entwicklung erreicht. Hochauflösender Digital- und Offsetdruck (über 2.400 dpi) wird durch ausgeklügelte wasserbasierte Dualbeschichtungssysteme ermöglicht, die von Branchenführern entwickelt wurden und mittlerweile zum Standard gehören. Diese Systeme bieten eine Homogenität der Oberflächenenergie. Der Einsatz von Steinpapier in stark regulierten Branchen, einschließlich Lebensmittelkontakt und pharmazeutischer Etikettierung, wurde durch diese Fortschritte erfolgreich kommerzialisiert. Die aktuellen Produktionsstandards erfüllen nun die strengen chemischen Sicherheits- und Gesundheitsanforderungen, die durch die neuen Verpackungssicherheitsvorschriften der EU erforderlich sind, indem sie die Notwendigkeit von lösemittelbasierten Grundierungen beseitigen.


Integrierte Lieferkettenökonomie

Um der Instabilität der Weltwirtschaft entgegenzuwirken, hat sich der Markt auf ein "Total Value"-Integrationsmodell verlagert. Die Co-Lokalisierung von Abbau und Plattenextrusion hat es vertikal integrierten Unternehmen in China und Taiwan ermöglicht, ihre Abläufe zu optimieren. Dies ist eine entscheidende Absicherung gegen die volatilen Kosten von HDPE-Harz und weltweiten Energiepreisen. Bis 2026 wird die Resilienz der Lieferkette das Hauptziel dieser Integration sein, nicht nur "Kostenreduzierung". In einer Zeit, in der traditionelle Zellstoff- und Kunststofflieferketten weiterhin anfällig für Umwelt- und geopolitische Instabilität sind, bieten diese Produzenten den Kunden eine vorhersehbare Preisstruktur, indem sie wichtige Teile des Herstellungszyklus internalisieren.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Begrenzte Recyclinginfrastruktur am Ende der Lebensdauer –0.6% Global Langfristig (≥4 Jahre)
Rohstoffgeografisches Konzentrationsrisiko –0.4% Asien-Pazifik abhängig Mittel- bis langfristig (2–4 Jahre)
Höhere Kosten pro Einheit im Vergleich zu herkömmlichem Papier –0.5% Preissensitive Märkte Kurzfristig (≤2 Jahre)
Wärmeempfindlichkeit, die Hochtemperaturanwendungen einschränkt –0.3% Global Mittel- bis langfristig (2–4 Jahre)
Markenbewusstsein und Spezifikationslücken –0.2% Schwellenländer Kurzfristig (≤2 Jahre)


Lücken in der Recyclinginfrastruktur

Im Jahr 2025 hatten weniger als 15 Nationen spezialisierte Sammelinfrastrukturen eingerichtet, und Steinpapier kann nicht über traditionelle Holzstoff-Recyclingströme verarbeitet werden [10]. Produkte, die in den Abfallstrom gelangen, laufen Gefahr, in Abwesenheit expliziter Recyclingcodes, die von kommunalen Abfallbehörden akzeptiert werden, als Schadstoffe kategorisiert zu werden, was das Umweltwertversprechen untergräbt, das für den Steinpapiermarkt entscheidend ist. Obwohl Branchenverbände für ISO-Klassifizierungsstandards plädieren, haben die meisten Regierungen Umsetzungspläne, die über 2028 hinausgehen.


Geografische Konzentration der Produktion

China, Taiwan und Japan machen etwa 72% der weltweiten Produktionskapazität für Steinpapier aus, was westliche Verbraucher im Lieferkettenrisiko aussetzt [11]. Geopolitische Spannungen, Versandunterbrechungen und Tariferhöhungen – wie die US-Section-301-Zölle auf einige papiernahe Waren – erhöhen die Unsicherheit der Landekosten, die das Wachstumspotenzial des Steinpapiermarktes in Nordamerika und Europa einschränken.


Kostenprämie gegenüber herkömmlichen Substraten

Steinpapier hat eine Kostenprämie von 15–30% im Vergleich zu gleichgewichtigen herkömmlichen Papieren für die meisten Handelsqualitäten [12]. Während Argumente für die Gesamtkosten des Lebenszyklus Steinpapier in Anwendungen begünstigen, die Wasserbeständigkeit oder Haltbarkeit erfordern, widerstehen Beschaffungsteams, die sich auf die Kosten pro Einheit konzentrieren, weiterhin einem Wechsel, insbesondere in hochvolumigen Drucksegmenten des Steinpapiermarktes.


Stone Paper Market Opportunities

Substitution von E-Commerce-Verpackungen

Die globale Nachfrage nach E-Commerce-Verpackungen wird voraussichtlich bis 2028 80 Milliarden USD übersteigen, und der Druck auf plastikfreie Versandlösungen schafft eine bedeutende Möglichkeit für Steinpapier-Briefumschläge, Polsterfolien und Füllmaterial [7]. Marken, die ihre Verpackungen als baumfrei und wasserdicht zertifizieren können, gewinnen Marketingdifferenzierung und positionieren den Steinpapiermarkt, um Anteile von Polyumschlägen und Luftpolsterfolie zu gewinnen.

Erweiterung von Lebensmittelsicherheits- und Pharmaetiketten

Regulatorische Genehmigungen für den Lebensmittelkontakt—einschließlich der FDA-Konformität in den USA und positiver EFSA-Stellungen in Europa—erweitern den adressierbaren Markt für Steinpapier in der Verpackung von frischen Produkten, Bäckerei Tüten und pharmazeutischen Blisterkartenetiketten [8]. Diese Gelegenheit steht in direktem Zusammenhang mit dem am schnellsten wachsenden Anwendungssegment innerhalb des Steinpapiermarktes.

Investitionen in Kapazitäten in Schwellenländern

Länder wie Vietnam, Indonesien und Brasilien verfügen über reichhaltige Kalksteinreserven, haben jedoch keine heimische Steinpapierproduktion. Staatliche Anreize zur industriellen Entwicklung, kombiniert mit Technologielizenzierungen von etablierten Produzenten, könnten neue Produktionszentren erschließen, die die Frachtkosten senken und die lokale Nachfrage im Steinpapiermarkt bedienen.

Monetarisierung von CO2-Zertifikaten und ESG-Berichterstattung

Die Produktion von Steinpapier erzeugt schätzungsweise 50–60% weniger Kohlenstoffemissionen als herkömmliches Holzstoffpapier pro metrischer Tonne [9]. Unternehmen können diesen Unterschied durch verifizierte CO2-Zertifikate monetarisieren und den Einkauf von Steinpapier als quantifizierbaren Input für die Scope-3-Berichterstattung unter Rahmenwerken wie dem GHG-Protokoll nutzen, wodurch ein finanzieller Anreizschleifen entsteht, der den Steinpapiermarkt über direkte Materialkostenvergleiche hinaus unterstützt.

Kompatibilität mit Digitaldruck und Anpassungsdienste

Fortschritte bei inkjet-kompatiblen Beschichtungen haben den Digitaldruck in Kleinauflagen auf Steinpapier mit kommerziellen Geschwindigkeiten ermöglicht. Dies eröffnet eine Druck-auf-Anfrage- und variable Daten-Druckmöglichkeit für personalisierte Verpackungen, Veranstaltungsunterlagen und lokalisierte Marketingmaterialien—Segmente, in denen der Steinpapiermarkt Premiumpreise verlangen kann.


Stone Paper Market Future Outlook

Integration der Kreislaufwirtschaft und EPR-Rahmenbedingungen

Erweiterte Produzentenverantwortungsprogramme in über 40 Ländern werden die Materialauswahlkriterien für den Steinpapiermarkt bis 2035 umgestalten. Die PPWR der EU schreibt vor, dass bis 2025 65 % aller Verpackungsabfälle recycelt werden müssen und bis 2030 70 %, was Marken dazu drängt, Substrate mit nachweisbaren Lebenszykluswegen zu übernehmen [16]. Investitionen der Industrie in spezielle Steinpapier-Sammel- und Wiederaufbereitungsinfrastrukturen – geschätzt auf 150 Millionen USD weltweit bis 2030 – werden darüber entscheiden, ob das Material die allgemeinen Kreislaufwirtschaftsqualifikationen erreicht.

Fortschrittliche Beschichtungs- und Funktionale Oberflächentechnologien

Beschichtungen der nächsten Generation, die Nano-Tonbarrieren und antimikrobielle Mittel enthalten, werden den adressierbaren Markt von Steinpapier bis 2030 auf aktive Verpackungen für verderbliche Lebensmittel, Verpackungen für medizinische Geräte und Außenbeschilderungen erweitern [4]. Diese funktionalen Verbesserungen positionieren den Steinpapiermarkt, um direkt mit metallisierten Folien und wachsbeschichteten Platten zu konkurrieren, Segmente, die derzeit weltweit auf über 12 Milliarden USD geschätzt werden.

Konvergenz von digitaler Lieferkette und intelligenter Verpackung

Die Integration von NFC-Tags, QR-fähiger Rückverfolgbarkeit und gedruckter Elektronik auf Steinpapier-Substraten wird eine Datenmonetarisierungsschicht für Markeninhaber schaffen. Der globale Markt für intelligente Verpackungen wird voraussichtlich bis 2032 45 Milliarden USD überschreiten, und die glatte, dimensionsstabile Oberfläche von Steinpapier bietet ein ideales Substrat für die Ablagerung von leitfähiger Tinte, was Synergien über verschiedene Märkte für den Steinpapiermarkt schafft [19].

Dekarbonisierungsrechnung und Scope 3-Ausrichtung

Da in den USA (SEC), der EU (CSRD) und den APAC-Jurisdiktionen verpflichtende Regeln zur Offenlegung von Klimarisiken in Kraft treten, werden Beschaffungsteams zunehmend Materialien auswählen, die quantifizierbare Scope 3-Reduktionen liefern. Der 50–60 % niedrigere CO2-Fußabdruck von Steinpapier pro metrischer Tonne im Vergleich zu frischem Holzstoffpapier verschafft ihm einen strukturellen Vorteil in CO2-Rechnungsrahmen, was die Nachfrage im Steinpapiermarkt bis 2035 verstärkt [9].


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Asien-Pazifik 43,1% Umsatzanteil (2025) Integrierte Lieferketten; Wachstum des Inlandsverbrauchs
Europa 27,5% Umsatzanteil (2025) Regulierung der Kreislaufwirtschaft; markenorientierte Verpackungsneugestaltung
Nordamerika 8,35% CAGR (2026–2035) Vorgaben der Einzelhändler; bundesstaatliche Beschaffungsrichtlinien
Südamerika 0,056 Milliarden USD (2025) Entwicklung von Kalksteinressourcen; Importsubstitution
Naher Osten & Afrika 3,8% Umsatzanteil (2025) Nachfrage nach industriellen Etiketten; Wachstum im Bausektor
Gesamt 1,08 Milliarden USD (2025) —

Der Markt für Steinpapier zeigt eine ausgeprägte regionale Konzentration, mit Produktionskapazitäten, die in Asien-Pazifik gebündelt sind, und einer beschleunigten Nachfrage in Nordamerika und Europa. Die folgende Tabelle fasst die regionale Positionierung zusammen.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 68,2% des regionalen Anteils Vorgaben zur Nachhaltigkeit der Einzelhändler
Kanada 5,7% CAGR (2026–2035) Provinzielle Beschränkungen für Kunststoffverpackungen
Mexiko 0,019 Milliarden USD (2025) Exportorientiertes Wachstum der Fertigung


Der Markt für Steinpapier in den USA profitiert von aggressiven Verpackungsrichtlinien der Einzelhändler, wobei große Ketten bis 2027 plastikfreie Alternativen für Eigenmarkenprodukte verlangen. Das bundesstaatliche Kunststoffregister Kanadas, das 2024 eingeführt wurde, verpflichtet zur Berichterstattung, die den Wechsel zu anderen Substraten anreizt, während Mexikos Nähe zu den US-Vertriebsnetzen es als Nearshoring-Hub für Steinpapierverarbeitungsbetriebe positioniert [15].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 24,3% des regionalen Anteils Industrielle Verpackungen und Automobilbeschriftung
Vereinigtes Königreich 6,8% CAGR (2026–2035) Reform der erweiterten Herstellerverantwortung
Frankreich 0,041 Milliarden USD (2025) Übergang zu Agrarverpackungen
Italien 11,6% des regionalen Anteils Verpackungen für Luxusgüter
Spanien 4,9% CAGR (2026–2035) Nachfrage nach Verpackungen im Tourismussektor
Nordische Länder 0,028 Milliarden USD (2025) Nachhaltigkeitsorientierte Beschaffungskultur
Russland 3,1% des regionalen Anteils Begrenzte Akzeptanz aufgrund von Handelsbeschränkungen
Rest von Europa 4,6% CAGR (2026–2035) Regulatorischer Nachholbedarf


Der Markt für Steinpapier in Europa wird durch die EU-Verordnung über Verpackungen und Verpackungsabfälle (PPWR) geprägt, die verbindliche Ziele für den Rezyklatanteil festlegt und bestimmte Einwegformate ab 2030 einschränkt [16]. Deutschland führt im industriellen Bereich, während das EPR-System des Vereinigten Königreichs nach dem Brexit spezifische Anreize für die Einhaltung schafft, die mineralbasierte Substrate für Einzelhandelsverpackungen begünstigen.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 38,4% des regionalen Anteils Dominante Produktionskapazität
Indien 9,1% CAGR (2026–2035) Durchsetzung des Kunststoffverbots
Japan 0,082 Milliarden USD (2025) Führerschaft in TBM/LIMEX-Technologie
Südkorea 8,7% des regionalen Anteils Spezifikationen für Elektronikverpackungen
ASEAN 7,5% CAGR (2026–2035) Verpackungen für Tourismus und Gastronomie
Rest von Asien-Pazifik 0,031 Milliarden USD (2025) Marktentwicklung in der frühen Phase


Asien-Pazifik dominiert den Markt für Steinpapier durch vertikal integrierte Lieferketten, die von der Kalksteinextraktion bis zur Umwandlung in Fertigprodukte reichen. China allein macht über 60% der globalen Produktionskapazität aus, wobei die Provinzen Shenzhen und Zhejiang die größten Extrusionsanlagen beherbergen. Die TBM Co. in Japan erweitert weiterhin die LIMEX-Anwendungen auf Baumaterialien und Hilfsgüter für Katastrophenhilfe und erweitert damit die Einnahmebasis über traditionelle Druck- und Verpackungsanwendungen hinaus [3].

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 62,5% des regionalen Anteils Industrielle Verpackungen und Agrarwirtschaft
Argentinien 5,2% CAGR (2026–2035) Etikettierung für Wein- und Lebensmittelexporte
Rest von Südamerika 0,008 Milliarden USD (2025) Markteintritt in der frühen Phase


Der Markt für Steinpapier in Brasilien wächst durch Partnerschaften zwischen inländischen Verarbeitern und asiatischen Technologielizenzgebern. Reichhaltige Kalksteinvorkommen in Minas Gerais bieten Sicherheit bei Rohstoffen, während die Anforderungen an die Etikettierung von Agrarwirtschaftsexporten für wasserdichte, reißfeste Etiketten die nachfragerelevante Anwendung vorantreiben [17].

Naher Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 29,4% des regionalen Anteils Vision 2030 industrielle Diversifizierung
VAE 7,3% CAGR (2026–2035) Verpackungen für Einzelhandel und Gastgewerbe
Südafrika 0,007 Milliarden USD (2025) Industrielle Etikettierung im Bergbau
Ägypten 4,8% CAGR (2026–2035) Etikettierung von Baumaterialien
Rest von MEA 18,7% des regionalen Anteils Frühe Marktentwicklung


Der Markt für Steinpapier im Nahen Osten & Afrika bleibt klein, bietet jedoch hohes Wachstumspotenzial, das an staatliche Diversifizierungsprogramme gebunden ist. Die Vision 2030 Saudi-Arabiens umfasst Ziele zur Lokalisierung der Verpackungsindustrie, während die Einzelhandels- und Gastgewerbesektoren der VAE zunehmend hochwertige, wasserdichte Substrate für Menüs, Karten und Veranstaltungsunterlagen spezifizieren [18].


Markt für Steinpapier nach Region, 2025-2035

Stone Paper Market Segmentation

Nach Typ

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Reiches Mineralpapier doppelt beschichtet (RPD) 43,0% Anteil (2025) Druckbarkeit von Verbraucherverpackungen
Reiches Mineralpapier einfach beschichtet (RPS) 7,2% CAGR (2026–2035) Etiketten- und Tag-Anwendungen
Unbeschichtetes Steinpapier USD 0,21 Milliarden (2025) Industrielle Verpackung und Füllmaterial


Reiches Mineralpapier doppelt beschichtet dominiert den Markt für Steinpapier, da seine doppelte Oberflächenbehandlung die erforderliche Tintenhaftung und Feuchtigkeitsbarriere für verbraucherorientierte Verpackungen bietet. Große FMCG-Marken spezifizieren RPD-Qualitäten für Sekundärverpackungen, regalbereite Kartons und Werbematerialien, bei denen die Druckqualität direkt die Kaufentscheidungen beeinflusst. Das Segment profitiert von laufenden Verbesserungen der Beschichtungstechnologie, die die Trockenzeiten verkürzen und die Kompatibilität mit UV-härtbaren Tinten erweitern.

Einfach beschichtete Qualitäten gewinnen an Bedeutung in industriellen Etiketten- und Tag-Anwendungen, bei denen nur eine druckbare Oberfläche benötigt wird. Gartenbauetiketten, Lageridentifikationsetiketten und Armbänder für Outdoor-Veranstaltungen stellen wachstumsstarke Nischen im Markt für Steinpapier dar, da die Wasserbeständigkeit des Substrats den Laminierungsschritt, der für herkömmliche Papieretiketten erforderlich ist, überflüssig macht.

Nach Anwendung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Verpackung 41,0% Anteil (2025) Einhaltung des Kunststoffverbots
Drucken und Veröffentlichen USD 0,24 Milliarden (2025) Premium-Schreibwaren und Buchumschläge
Industrielle Etiketten und Tags 8,2% CAGR (2026–2035) Wasserfeste Haltbarkeitsanforderungen
Weitere Anwendungen 4,8% CAGR (2026–2035) Karten, Menüs, Bauunterlagen


Verpackung bleibt der zentrale Umsatzmotor des Marktes für Steinpapier und absorbiert die Nachfrage, die von Einwegkunststofffolien und herkömmlichen beschichteten Platten umgeleitet wird. Industrielle Etiketten und Tags stellen die am schnellsten wachsende Anwendung dar, da Logistikbetreiber, landwirtschaftliche Produzenten und Chemiehersteller Substrate benötigen, die Wasser, Öl und UV-Strahlung standhalten, ohne sich zu delaminieren.

Nach Endverbraucherbranche

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Lebensmittel und Getränke 30,1% Anteil (2025) Zulassungen für Lebensmittelkontakt
Verbrauchsgüter USD 0,19 Milliarden (2025) Positionierung der Markennachhaltigkeit
Einzelhandel und E-Commerce 9,4% CAGR (2026–2035) Übernahme von plastikfreien Versandverpackungen
Gesundheitswesen und Pharmazeutika 5,6% CAGR (2026–2035) Manipulationssichere Kennzeichnung
Weitere Endverbraucher USD 0,11 Milliarden (2025) Bau, Bildung, Regierung


Lebensmittel und Getränke führen den Markt für Steinpapier nach Endverbraucheranteil an, unterstützt durch FDA- und EFSA-Zulassungen für direkte Lebensmittelkontaktanwendungen in ausgewählten Qualitäten. Einzelhandel und E-Commerce sind das herausragende Wachstumssegment, da DTC-Marken Steinpapier-Versandverpackungen übernehmen, die zwei Funktionen erfüllen – schützender Versandumschlag und markenbezogene Auspackerfahrung – und damit Polyversandverpackungen zu einem moderaten Kostenaufschlag ersetzen.

Nach Produktform

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Blätter 32,0% Anteil (2025) Kompatibilität mit Offset- und Digitaldruck
Rollen USD 0,25 Milliarden (2025) Flexografischer Druck und Umwandlung
Flexible Filme und Taschen 8,8% CAGR (2026–2035) Ersatz von Plastiktüten
Fertige Schreibwaren 4,5% CAGR (2026–2035) Premium-Markt für Notizbücher und Planer


Mit 32,0% des gesamten Umsatzanteils im Jahr 2025 dominiert die Kategorie Blätter nun den Markt. Die weit verbreitete Verwendung von Steinpapier im gewerblichen und Büro-Druck, wo seine gut etablierten Größenmerkmale und hervorragenden Handhabungseigenschaften es zur bevorzugten Wahl für zuverlässige, hochauflösende Offset- und Digitaldruckausgaben machen, treibt seine Überlegenheit an. Andererseits wird erwartet, dass die Kategorie Flexible Filme und Taschen bis 2035 mit einer starken CAGR von 8,8% wächst, was sie zur am schnellsten wachsenden Kategorie macht. Steinpapierfilme und -taschen positionieren sich als hochgradig haltbare, wasserbeständige und nachhaltige Alternative für den Einzelhandel und die E-Commerce-Sektoren, dank zunehmender globaler regulatorischer Verbote gegen Einwegkunststoffe. In Bezug auf die Wachstumsrate wird erwartet, dass die Kategorie flexible Filme die traditionellen Schreibwaren- und rollenbasierten Formate übertrifft, da Markeninhaber weiterhin auf leistungsstarke, umweltfreundliche Verpackungsmaterialien umsteigen.


Nach Rohmaterial-/Bindemittelzusammensetzung

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Zusatzstofffreies Calciumcarbonat (>90%) 64,5% Anteil (2025) Reinheit für Lebensmittelkontaktzertifizierung
HDPE-basiertes Kalksteinverbundmaterial 8,5% CAGR (2026–2035) Flexibilität und Reißfestigkeit
Weitere Bindemittelsysteme USD 0,06 Milliarden (2025) Spezialindustrielle Anwendungen


Mit einem erheblichen Umsatzanteil von 64,5% im Jahr 2025 dominiert das Segment Zusatzstofffreies Calciumcarbonat (>90%) derzeit den Markt. Seine hohe mineralische Reinheit, die erforderlich ist, um strenge Sicherheitsvorschriften für Lebensmittelkontakt zu erfüllen und Unternehmen anzusprechen, die "natürliche" oder "nur mineralische" Materialansprüche priorisieren, ist der Hauptfaktor, der seine Überlegenheit antreibt. Andererseits wird erwartet, dass der Markt für HDPE-basiertes Kalksteinverbundmaterial bis 2035 mit einer CAGR von 8,5% wächst, was es zur am schnellsten wachsenden Kategorie macht. Die HDPE-Verbundkategorie gewinnt Marktanteile, indem sie bessere mechanische Eigenschaften bietet, insbesondere verbesserte Flexibilität und Reißfestigkeit, während additive-freie Varianten in der Reinheit führend sind. Daher ist es das bevorzugte Substrat für flexible Verpackungen, Sekundärverpackungen und hochhaltbare Etiketten, bei denen das Nachhaltigkeitsprofil des Materials und die strukturelle Integrität unter Stress gleichermaßen wichtig sind.


Wettbewerbsbenchmarking

Der Markt für Steinpapier weist eine niedrige Marktkonzentration auf, mit einem geschätzten HHI unter 800 und den fünf größten Akteuren, die zusammen etwa 35–40% des globalen Umsatzes halten. Die Landschaft ist fragmentiert, mit spezialisierten Herstellern im asiatisch-pazifischen Raum und einer wachsenden Anzahl von Verarbeitungs- und Vertriebsunternehmen in Nordamerika und Europa. Der Wettbewerb konzentriert sich auf Beschichtungstechnologie, Lebensmittelkontakt-Zertifizierungen und Integration der Lieferkette anstelle von reinem Maßstab.

Unternehmen Geschätzter Umsatzanteil Wesentliche Angebote Strategische Positionierung
TBM Co., Ltd. ~8–11% LIMEX-Blätter, Pellets und Fertigwaren Technologielizenzgeber und Markenpionier
Taiwan Lung Meng Technology Co., Ltd. ~7–10% RPD- und RPS-Steinpapierrollen und -blätter Größter integrierter Produzent mit hoher Kapazität
Shenzhen Stone Paper Enterprise Ltd. ~5–8% Steinpapier in Handelsqualität für den Druck Kostenwettbewerbsfähiger Exporthersteller
The Stone Paper Company ~3–5% Markenpapierwaren und Verpackungsprodukte Europäische Distribution und Markenmarketing
Karst Stone Paper ~2–4% Premium-Notizbücher und Büromaterialien Direktvertriebs-Lifestyle-Marke
Pishgaman Stone Paper ~2–4% Steinpapierprodukte für den Nahostmarkt Regionaler Vertriebsspezialist
Parax Paper ~2–3% Beschichtete und unbeschichtete Steinpapierqualitäten Spezialkonverter für industrielle Etiketten
Gaia-Craft ~1–3% Öko-markierte Verbraucherpapiere Nachhaltigkeit zuerst bei der Verbraucherpositionierung
Dragon Chromium Enterprise Co., Ltd. ~1–3% Funktionale Folien und flexibles Steinpapier Innovationen bei Verpackungsfolien
Ogami ~1–2% Designer-Steinpapier-Notizbücher Nischen-Premium-Papierwaren


Aktuelle Nachrichten & Entwicklungen

  • Mai 2025: Vietnams BioTech verwendete TBMs LIMEX-Pellets für Nachfüllbeutel für Waschmittel, wodurch petroleumhaltige Kunststoffe reduziert und die Preisparität gewahrt wurde.
  • Mai 2025: LIMEX-basierte Rohrisolationsaußenflächen mit erhöhter Festigkeit und CO2-Reduktionen wurden von Shinto Tsushin und Shinryo Reihatsu im Mai 2025 eingeführt.
  • April 2025: TBM erweiterte sein Nachhaltigkeitsangebot mit der Einführung von GX Skills-Trainings, die mit dem ScopeX CO2-Tracking-Service verbunden sind.
  • März 2025: Der Ausbau der Verpackungsplattenfabrik von Stora Enso in Oulu begann im März 2025 und stärkte die Verfügbarkeit erneuerbarer Substrate in Europa.


Steinpapiermarkt Market Report Scope

Parameter Details
Marktumfang Globaler Markt für Steinpapier nach Typ, Anwendung, Endverbraucherindustrie, Produktform, Rohstoffzusammensetzung und Region
Studienzeitraum 2021–2035
CAGR 5,25 % (2026–2035)
Basisjahreswert 1,08 Milliarden USD (2025)
Prognose-Endpunkt 1,79 Milliarden USD (2035)
Schnellst wachsendes Segment Einzelhandel und E-Commerce (Endverbraucher), 9,4 % CAGR
Profilierte Unternehmen 10
Bewährungswährung USD Milliarden
Methodologie Primärinterviews (über 120 Stakeholder), Bottom-up-Kapazitätsmodellierung, Triangulation von Handelsdaten, regulatorische Analyse

FAQs

Welche Mindestbestellmengen sollten Beschaffungsteams erwarten, wenn sie zum ersten Mal Steinpapier beschaffen?
Die meisten Hersteller verlangen Mindestbestellmengen von 5–10 metrischen Tonnen für Standard-RPD-Grades, obwohl einige Händler Palettenmengen-Testbestellungen anbieten. Käufer sollten Musterblätter in drei bis vier GSM-Gewichten anfordern, bevor sie sich auf Volumenverträge festlegen [4].
Wie schneidet Steinpapier im Laserdruck im Vergleich zu Tintenstrahldruck ab?
Standard-Steinpapiersorten sind aufgrund der Wärmeempfindlichkeit über 65 °C nicht mit Laserdruckern kompatibel. Tintenstrahl- und Offset-Lithografie bleiben die primären unterstützten Druckmethoden, während digitale UV-härtbare Systeme an Zertifizierungen gewinnen [13].
Welche Zertifizierungen sollten Käufer überprüfen, bevor sie Steinpapier in Lebensmittelverpackungen verwenden?
Käufer sollten die FDA 21 CFR-Konformität für US-Anwendungen und die positiven Meinungen der EFSA für die europäische Verwendung bestätigen. Cradle to Cradle- und FSC-nahe Zertifizierungen können ebenfalls für Markenmarketingansprüche relevant sein [8].
Kann Steinpapier Wellpappe in Versandanwendungen vollständig ersetzen?
Steinpapier hat nicht die strukturelle Steifigkeit von gewellter Wellpappe und ist kein direkter Ersatz für Versandkartons. Es eignet sich am besten als innere Verpackung, Polstermaterial oder Versandumschläge im Steinpapiermarkt [12].
Wie beeinflussen Zollklassifikationen den grenzüberschreitenden Handel mit Steinpapier?
Steinpapier fällt oft unter den HS-Code 3920 (Kunststoffplatten) anstelle von 4802 (Papier), was es unterschiedlichen Zolltarifen unterwirft. Importeure sollten Zollentscheidungen in ihrer Gerichtsbarkeit konsultieren, um unerwartete Landekostenprämien zu vermeiden [11].
Wie lange ist die erwartete Haltbarkeit von bedruckten Steinpapierprodukten in Außenanwendungen?
UV-stabilisierte Steinpapiersorten behalten die Drucklesbarkeit und strukturelle Integrität für 12–18 Monate bei direkter Außenexposition. Beschichtete Versionen mit UV-härtbaren Tinten verlängern dies auf etwa 24 Monate [13].
Wie geht der Steinpapiermarkt mit der End-of-Life-Verarbeitung für hochkalziumkarbonathaltige Sorten um?
Hoch-CaCO3-Sorten können mit Kalziumrückgewinnung verbrannt oder in Baustellenaggregate downgecycelt werden. Spezielle Sammlungspiloten in Japan und Deutschland testen die geschlossene Wiederaufbereitung zu neuen Steinpapiersheets [10].
Autor
Autor Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, sustainability research reports, and authoritative environmental organizations. Key sources included the US Environmental Protection Agency (EPA), European Environment Agency (EEA), International Organization for Standardization (ISO), Forest Stewardship Council (FSC), Sustainable Packaging Coalition (SPC), Ellen MacArthur Foundation, World Resources Institute (WRI), United Nations Environment Programme (UNEP), US Geological Survey (USGS), China Ministry of Ecology and Environment, EU Eurostat Environmental Database, and national environmental ministry reports from key markets. These sources were used to collect calcium carbonate mining statistics, regulatory compliance data, sustainability certifications, environmental impact assessments, and market landscape analysis for stone paper sheets, stone paper rolls, packaging applications, and stationery products.


Primary Research

In the initial research phase, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative views. Supply-side sources included CEOs, VPs of Manufacturing Operations, sustainability directors, and commercial directors from companies that make stone paper, calcium carbonate, and specialty resins. Demand-side sources included procurement managers from packaging companies, print production managers, stationery retail buyers, and sustainability officials from businesses, schools, and online stores. Primary research confirmed market segmentation, confirmed deadlines for expanding production capacity, and gathered information on how materials are used, pricing tactics, and how companies follow sustainability rules.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)


Market Size Estimation

Global market valuation was derived through revenue mapping and production volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across stone paper sheets, stone paper rolls, stone paper products, and stone paper booklets

Analysis of reported and modeled annual revenues specific to stone paper portfolios

Coverage of manufacturers representing 65-70% of global market share in 2024

Extrapolation using bottom-up (production volume × ASP by country) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.


















