Sterilisationsbeutelmarkt

Marktforschungsbericht über Sterilisationsbeutel nach Anwendung (Medizinprodukte, Pharmazeutische Verpackung, Laborbedarf, Lebensmittelindustrie, Zahninstrumente), nach Materialtyp (Papier, Kunststoff, Tyvek, Laminat, Vliesstoff), nach Sterilisationsmethode (Ethylenoxid, Dampf, Strahlung, Plasma, Chemisch), nach Endverwendung (Krankenhäuser, Kliniken, Forschungslabore, Pharmaunternehmen) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Wachstum & Branchenprognose 2025 bis 2035
ID: MRFR/HC/36908-HCR 100 Pages Nidhi Mandole, Rahul Gotadki Last Updated: October 16, 2026
Sterilization Pouches Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)4.01%
2024 Market Size$ 3.42 Billion
2025 Market Size$ 3.56 Billion
2035 Market Size$ 5.27 Billion
Key Players
Medline Industries Inc
Cardinal Health Inc
3M Company
Getinge AB
Mölnlycke Health Care AB
Steris PLC
Opportunities
  • Focus on Sustainable Practices
  • Regulatory Compliance and Standards
  • Growing Awareness of Infection Control

Sterilisationsbeutelmarkt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Marktgröße für Sterilisationsbeutel im Jahr 2024 auf 3,421 Milliarden USD geschätzt. Die Sterilisationsbeutelindustrie wird voraussichtlich von 3,558 Milliarden USD im Jahr 2025 auf 5,273 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 4,01 % während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Sterilisationsbeutel erlebt einen dynamischen Wandel hin zu nachhaltigen und technologisch fortschrittlichen Lösungen.

  • Die Nachfrage nach umweltfreundlichen Sterilisationsbeuteln steigt, insbesondere in Nordamerika, da Gesundheitsdienstleister nachhaltige Optionen suchen.
  • Technologische Fortschritte in den Sterilisationsmethoden verbessern die Effizienz und Effektivität von Sterilisationsbeuteln, insbesondere im Segment der Medizinprodukte.
  • Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch steigende Gesundheitsausgaben und einen Anstieg chirurgischer Eingriffe.
  • Wichtige Markttreiber sind das wachsende Bewusstsein für Infektionskontrolle und die Einhaltung von Vorschriften, die die Einführung von Sterilisationsbeuteln sowohl in Medizinprodukten als auch in pharmazeutischen Verpackungen vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 3.421 (USD Milliarden)
2035 Marktgröße 5.273 (USD Milliarden)
CAGR (2025 - 2035) 4,01%

Hauptakteure

Medline Industries Inc (US), Cardinal Health Inc (US), 3M Company (US), Getinge AB (SE), Mölnlycke Health Care AB (SE), Steris PLC (GB), Halyard Health Inc (US), B. Braun Melsungen AG (DE), Terumo Corporation (JP)

Sterilisationsbeutelmarkt Treiber

Fokus auf nachhaltige Praktiken

Der wachsende Fokus auf nachhaltige Praktiken im Gesundheitswesen beeinflusst den Markt für Sterilisationsbeutel. Da Gesundheitsdienstleister bestrebt sind, ihren ökologischen Fußabdruck zu reduzieren, gibt es einen spürbaren Trend zu umweltfreundlichen Sterilisationsbeuteln aus biologisch abbaubaren Materialien. Dieser Trend steht im Einklang mit umfassenderen Nachhaltigkeitszielen und spiegelt ein Engagement für verantwortungsvolle Abfallbewirtschaftung wider. Hersteller reagieren auf diese Nachfrage, indem sie Beutel entwickeln, die nicht nur die Anforderungen an die Sterilisation erfüllen, sondern auch Umweltstandards einhalten. Der Markt wird voraussichtlich eine Zunahme der Akzeptanz dieser nachhaltigen Lösungen erleben, da Gesundheitseinrichtungen umweltbewusste Praktiken in ihren Abläufen priorisieren.

Regulatorische Compliance und Standards

Das strenge regulatorische Umfeld im Zusammenhang mit Medizinprodukten und Sterilisationspraktiken ist ein wesentlicher Treiber für den Markt der Sterilisationsbeutel. Regulierungsbehörden setzen zunehmend die Einhaltung von Standards durch, die die Verwendung effektiver Sterilisationsmethoden zur Gewährleistung der Patientensicherheit vorschreiben. Dieser regulatorische Fokus zwingt Gesundheitseinrichtungen, in hochwertige Sterilisationsbeutel zu investieren, die diesen Standards entsprechen. Infolgedessen werden Hersteller voraussichtlich innovativ sein und ihre Produktangebote verbessern, um den regulatorischen Anforderungen gerecht zu werden. Der Markt wird voraussichtlich wachsen, da Gesundheitsdienstleister die Compliance priorisieren, was zu einer Zunahme der Akzeptanz von Sterilisationsbeuteln führen wird, die den festgelegten Richtlinien entsprechen.

Wachsende Sensibilisierung für Infektionskontrolle

Das steigende Bewusstsein für Infektionskontrolle in Gesundheitseinrichtungen scheint ein Haupttreiber für den Markt der Sterilisationsbeutel zu sein. Gesundheitsfachkräfte erkennen zunehmend die Bedeutung der Aufrechterhaltung steriler Umgebungen zur Verhinderung von gesundheitsbedingten Infektionen. Dieses Bewusstsein hat zu einem Anstieg der Nachfrage nach Sterilisationsbeuteln geführt, die für die Sicherheit von chirurgischen Instrumenten und medizinischen Geräten unerlässlich sind. Laut aktuellen Daten wird erwartet, dass der Markt für Sterilisationsbeutel in den nächsten Jahren mit einer jährlichen Wachstumsrate von etwa 6 % wächst. Dieses Wachstum deutet auf den erhöhten Fokus auf Strategien zur Infektionsprävention in Krankenhäusern und Kliniken hin und treibt somit den Markt der Sterilisationsbeutel voran.

Technologische Innovationen in der Verpackung

Technologische Fortschritte in Verpackungsmaterialien und Sterilisationsprozessen werden voraussichtlich die Effizienz und Effektivität von Sterilisationsbeuteln verbessern. Innovationen wie die Entwicklung fortschrittlicher Barrierematerialien und verbesserter Versiegelungstechniken tragen zur Zuverlässigkeit von Sterilisationsbeuteln bei, um die Sterilität aufrechtzuerhalten. Der Markt für Sterilisationsbeutel erlebt die Einführung von Beuteln, die Indikatoren für Sterilisationsprozesse enthalten und visuelle Bestätigungen für erfolgreiche Sterilisation bieten. Diese Innovationen verbessern nicht nur die Sicherheit, sondern optimieren auch die Abläufe in Gesundheitseinrichtungen. Infolgedessen wird erwartet, dass der Markt einen bemerkenswerten Anstieg der Nachfrage erfahren wird, wobei Prognosen auf eine potenzielle Marktgröße von mehreren hundert Millionen Dollar in den kommenden Jahren hindeuten.

Zunehmende chirurgische Eingriffe und Gesundheitsausgaben

Der Anstieg chirurgischer Eingriffe und der gesamten Gesundheitsausgaben trägt zum Wachstum des Marktes für Sterilisationsbeutel bei. Da mehr chirurgische Eingriffe durchgeführt werden, steigt die Nachfrage nach sterilisierten Instrumenten und Geräten entsprechend. Dieser Trend ist insbesondere in Schwellenländern zu beobachten, in denen die Gesundheitsausgaben steigen, was zu einem Ausbau der Gesundheitsinfrastruktur führt. Der Markt für Sterilisationsbeutel ist bereit, von diesem Wachstum zu profitieren, da Gesundheitseinrichtungen zuverlässige Lösungen für die Sterilisation suchen. Marktanalysten deuten darauf hin, dass die zunehmende Anzahl von Operationen, gekoppelt mit höheren Gesundheitsbudgets, die Nachfrage nach Sterilisationsbeuteln in naher Zukunft erheblich steigern wird.

Einblicke in Marktsegmente

Nach Anwendung: Medizinische Geräte (Größter) vs. Pharmazeutische Verpackungen (Schnellwachsend)

Der Markt für Sterilisationsbeutel zeigt eine vielfältige Anwendungslandschaft, wobei medizinische Geräte den größten Anteil aufgrund der hohen Regulierung und strengen Sterilisationsanforderungen führen. Dieses Segment profitiert von der wachsenden Nachfrage nach medizinischen Versorgungen in Krankenhäusern und Kliniken und positioniert sich als der größte Beitrag zum Gesamtmarkt. In der Zwischenzeit hat sich die pharmazeutische Verpackung schnell entwickelt, was den zunehmenden Fokus auf sichere und effektive Verpackungslösungen für pharmazeutische Produkte widerspiegelt und somit einen bemerkenswerten Marktwechsel hin zu mehr Sicherheit im Pharmasektor signalisiert.

Medizinische Geräte (Dominant) vs. Pharmazeutische Verpackungen (Aufstrebend)

Der Sektor der medizinischen Geräte bleibt dominant im Markt für Sterilisationsbeutel, angetrieben von der Notwendigkeit, Hygiene- und Sicherheitsstandards in medizinischen Umgebungen aufrechtzuerhalten. Dieses Segment umfasst eine Vielzahl von Produkten, einschließlich chirurgischer Instrumente und diagnostischer Werkzeuge, die eine gründliche Sterilisation erfordern. Im Gegensatz dazu wird die pharmazeutische Verpackung als aufstrebendes Segment angesehen, das durch Innovationen in der Arzneimittelabgabe und die zunehmende Verbreitung von Biopharmazeutika angetrieben wird. Dieser Wandel wird weiter durch den steigenden Fokus auf die Einhaltung von Vorschriften und die Notwendigkeit einer verlängerten Haltbarkeit für Produkte vorangetrieben, was eine bedeutende Präsenz im Markt etabliert.

Nach Materialtyp: Papier (Größter) vs. Kunststoff (Schnellwachsend)

Im Markt für Sterilisationsbeutel spiegelt die Verteilung des Marktanteils nach Materialtypen eine vielfältige Landschaft wider. Papierbeutel haben traditionell den Markt aufgrund ihrer effektiven Barriereeigenschaften und Kosteneffizienz dominiert. Allerdings gewinnen Kunststoffbeutel an Bedeutung, da sich Gesundheitseinrichtungen kontinuierlich weiterentwickeln und sie für Sektoren attraktiv sind, die Flexibilität und Haltbarkeit priorisieren. Tyvek- und Laminatmaterialien sind ebenfalls entscheidend und bedienen spezifische Anwendungen, die Sterilität und Festigkeit erfordern, und bereichern somit das Wettbewerbsumfeld.

Papier (Dominant) vs. Kunststoff (Aufstrebend)

Papierbeutel sind für ihre Robustheit und Atmungsaktivität bekannt, was sie zur dominierenden Wahl in Sterilisationsanwendungen macht, insbesondere in Umgebungen wie Krankenhäusern und Kliniken, wo traditionelle Methoden unerlässlich sind. Auf der anderen Seite werden Kunststoffbeutel als bevorzugte Alternative angesehen, dank ihres geringen Gewichts und ihrer Feuchtigkeitsbeständigkeit. Dieser Wandel hin zu Kunststoff wird durch Fortschritte in der Materialtechnologie und eine wachsende Nachfrage nach einfacher Handhabung und Lagerung vorangetrieben. Während Gesundheitseinrichtungen eine verbesserte Effizienz anstreben, werden beide Materialien weiterhin eine bedeutende Rolle spielen, wobei Kunststoff zunehmend im Mittelpunkt steht, aufgrund seiner Anpassungsfähigkeit in verschiedenen Sterilisationsprozessen.

Nach Sterilisationsmethode: Ethylenoxid (Größter) vs. Dampf (Schnellwachsend)

Im Markt für Sterilisationsbeutel sticht Ethylenoxid als das größte Segment hervor, da es in verschiedenen Gesundheitseinrichtungen weit verbreitet ist. Seine Wirksamkeit bei der Sterilisation von wärmeempfindlichen medizinischen Geräten und Materialien trägt erheblich zu seiner Marktbeherrschung bei. Nach Ethylenoxid zeigt die Dampfsterilisation vielversprechendes Wachstum als umweltfreundliche Alternative, die schnell in Krankenhäusern und Kliniken angenommen wird.

Die Wachstumstrends innerhalb dieses Segments werden durch einen zunehmenden Fokus auf Infektionskontrolle und die steigende Anzahl von chirurgischen Eingriffen weltweit angetrieben. Darüber hinaus verbessern technologische Fortschritte in den Sterilisationsmethoden die Wirksamkeit und Sicherheit der Prozesse. Die Dampfsterilisation profitiert insbesondere von einem verstärkten Fokus auf Nachhaltigkeit, was sie als wichtigen Akteur positioniert, der in den kommenden Jahren für Wachstum bereit ist.

Ethylenoxid (Dominant) vs. Dampf (Aufstrebend)

Ethylenoxid bleibt die dominierende Sterilisationsmethode und bietet eine breite Palette von Anwendungen, die für verschiedene medizinische Instrumente geeignet sind, insbesondere für solche, die empfindlich auf Wärme reagieren. Seine Fähigkeit, komplexe Geometrien zu durchdringen, macht es zu einer wertvollen Wahl, insbesondere in Umgebungen, die eine präzise Sterilisation erfordern. Die Emergenz der Dampfsterilisation als bevorzugte Methode ist jedoch bemerkenswert - angetrieben durch ihre Wirksamkeit und das Engagement für Umweltfreundlichkeit. Diese Methode wird zunehmend für ihre Geschwindigkeit und Kosteneffizienz anerkannt, was sie für Kliniken und Krankenhäuser geeignet macht, die zuverlässige und dennoch effiziente Lösungen suchen. Der Wettbewerb zwischen diesen beiden Methoden hebt einen Wandel hin zu nachhaltigeren Praktiken hervor, ohne die Sicherheit zu opfern, was den sich entwickelnden Anforderungen im Gesundheitswesen Rechnung trägt.

Nach Endverwendung: Krankenhäuser (Größter) vs. Kliniken (Schnellwachsend)

Im Markt für Sterilisationsbeutel stellen Krankenhäuser das größte Segment dar, angetrieben von ihrer hohen Nachfrage nach Sterilisationslösungen zur Aufrechterhaltung der Hygiene und zur Verhinderung von Infektionen. Kliniken folgen und zeigen ein signifikantes Wachstum, da die Anzahl der ambulanten Eingriffe die Notwendigkeit effektiver Sterilisationspraktiken erhöht. Forschungsinstitute und Pharmaunternehmen sind ebenfalls wichtige Akteure, wenn auch mit kleineren Marktanteilen, die sich auf spezifische Bedürfnisse für Sterilisation in ihren Betrieben konzentrieren.

Die Wachstumstrends in diesem Segment werden durch das steigende Bewusstsein für Infektionskontrolle und die zunehmende Anzahl von chirurgischen Eingriffen in Krankenhäusern und Kliniken beeinflusst. Die Expansion von Gesundheitseinrichtungen, insbesondere in aufstrebenden Märkten, treibt die Nachfrage nach Sterilisationsbeuteln voran. Innovationen in Materialien und Design verbessern die Effizienz der Sterilisationsprozesse und führen zu einem Wandel hin zu fortschrittlicheren Sterilisationslösungen unter diesen Endnutzern.

Krankenhäuser (Dominant) vs. Kliniken (Aufstrebend)

Krankenhäuser bleiben der dominierende Endnutzer im Markt für Sterilisationsbeutel aufgrund ihrer umfangreichen chirurgischen und ambulanten Dienstleistungen, die strenge Sterilisationsprotokolle erfordern. Dieses Segment priorisiert die Verwendung von hochwertigen, zuverlässigen Sterilisationsbeuteln, um das Infektionsrisiko während chirurgischer Eingriffe zu minimieren. Im Gegensatz dazu entwickeln sich Kliniken zu einem wichtigen Segment, angetrieben durch den wachsenden Trend der ambulanten Versorgung und kleiner chirurgischer Eingriffe. Das steigende Patientenaufkommen in Kliniken führt zu Investitionen in Sterilisationstechnologien. Beide Segmente teilen einen Fokus auf die Einhaltung von Vorschriften und Qualitätssicherung, aber Krankenhäuser verlangen Großlösungen, während Kliniken Effizienz und Kosteneffektivität in kleineren Mengen suchen.

Erhalten Sie detailliertere Einblicke zu Sterilisationsbeutelmarkt

Regionale Einblicke

Nordamerika: Marktführer in der Sterilisation

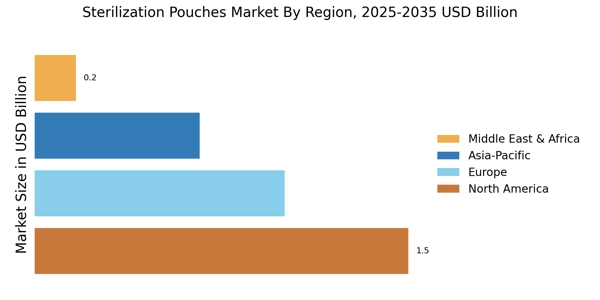
Nordamerika ist der größte Markt für Sterilisationsbeutel und macht etwa 45 % des globalen Anteils aus. Das Wachstum wird durch strenge regulatorische Standards, steigende Gesundheitsausgaben und eine zunehmende Anzahl von chirurgischen Eingriffen vorangetrieben. Die Nachfrage nach Sterilisationsbeuteln wird zusätzlich durch das wachsende Bewusstsein für Infektionskontrolle und Sicherheitsprotokolle im Gesundheitswesen angeheizt. Die Vereinigten Staaten sind der Hauptbeitragende zu diesem Markt, wobei Schlüsselakteure wie Medline Industries Inc, Cardinal Health Inc und 3M Company die Wettbewerbslandschaft anführen. Die Präsenz einer fortschrittlichen Gesundheitsinfrastruktur und der Fokus auf Innovation in Sterilisationstechnologien fördern das Marktwachstum weiter. Das regulatorische Umfeld der Region unterstützt die Einführung hochwertiger Sterilisationsprodukte und gewährleistet Sicherheit und Wirksamkeit.

Europa: Regulierungsrahmen treibt Wachstum an

Europa ist der zweitgrößte Markt für Sterilisationsbeutel und hält etwa 30 % des globalen Marktanteils. Das Wachstum wird durch strenge Vorschriften von Institutionen wie der Europäischen Arzneimittel-Agentur (EMA) und steigende Investitionen in die Gesundheitsinfrastruktur vorangetrieben. Die zunehmende Häufigkeit von im Krankenhaus erworbenen Infektionen (HAIs) hat zu einem verstärkten Fokus auf Sterilisationspraktiken geführt, was die Nachfrage nach effektiven Sterilisationslösungen antreibt. Führende Länder in dieser Region sind Deutschland, Frankreich und das Vereinigte Königreich, wo große Akteure wie Getinge AB und Mölnlycke Health Care AB tätig sind. Die Wettbewerbslandschaft ist durch eine Mischung aus etablierten Unternehmen und innovativen Startups gekennzeichnet, die alle bestrebt sind, die wachsende Nachfrage nach hochwertigen Sterilisationsprodukten zu erfüllen. Der regulatorische Rahmen in Europa stellt sicher, dass nur die sichersten und effektivsten Produkte auf den Markt kommen, was das Vertrauen der Verbraucher fördert.

Asien-Pazifik: Schw emerging Market mit Potenzial

Asien-Pazifik ist eine aufstrebende Macht im Markt für Sterilisationsbeutel und macht etwa 20 % des globalen Anteils aus. Das Wachstum der Region wird durch steigende Gesundheitsinvestitionen, eine wachsende Bevölkerung und ein wachsendes Bewusstsein für Infektionskontrollmaßnahmen vorangetrieben. Länder wie China und Indien verzeichnen einen Anstieg der chirurgischen Eingriffe, was die Nachfrage nach Sterilisationsbeuteln erheblich steigert. Die Wettbewerbslandschaft entwickelt sich weiter, wobei sowohl lokale als auch internationale Akteure wie Terumo Corporation an Bedeutung gewinnen. Die Präsenz einer großen Patientenzahl und der Ausbau von Gesundheitseinrichtungen sind Schlüsselfaktoren, die zum Marktwachstum beitragen. Darüber hinaus werden staatliche Initiativen zur Verbesserung der Gesundheitsstandards voraussichtlich die Einführung von Sterilisationsprodukten in der Region weiter fördern.

Naher Osten und Afrika: Unerschlossene Marktchancen

Die Region Naher Osten und Afrika stellt einen wachsenden Markt für Sterilisationsbeutel dar und hält etwa 5 % des globalen Anteils. Das Wachstum wird durch steigende Gesundheitsinvestitionen, ein wachsendes Bewusstsein für Infektionskontrolle und eine zunehmende Anzahl von Gesundheitseinrichtungen vorangetrieben. Länder wie Südafrika und die VAE führen bei der Einführung fortschrittlicher Sterilisationspraktiken, obwohl der Markt im Vergleich zu anderen Regionen relativ unerschlossen bleibt. Die Wettbewerbslandschaft ist durch eine Mischung aus lokalen Herstellern und internationalen Akteuren gekennzeichnet, die ihre Präsenz ausbauen möchten. Die Präsenz wichtiger Akteure nimmt allmählich zu, wobei der Fokus auf der Erfüllung der spezifischen Bedürfnisse des Gesundheitssektors der Region liegt. Staatliche Initiativen zur Verbesserung der Gesundheitsinfrastruktur werden voraussichtlich die Nachfrage nach Sterilisationsbeuteln in den kommenden Jahren weiter antreiben.

Sterilisationsbeutelmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Sterilisationsbeutel ist durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch die steigende Nachfrage nach Infektionskontrolle in Gesundheitseinrichtungen vorangetrieben wird. Schlüsselakteure wie Medline Industries Inc (US), Cardinal Health Inc (US) und 3M Company (US) stehen an der Spitze und verfolgen jeweils unterschiedliche Strategien zur Verbesserung ihrer Marktpräsenz. Medline Industries Inc (US) konzentriert sich auf Innovationen im Produktdesign und in der Funktionalität, um die Benutzererfahrung und Sicherheit zu verbessern. Cardinal Health Inc (US) betont strategische Partnerschaften und Akquisitionen, um sein Produktportfolio und seine Marktreichweite zu erweitern, während 3M Company (US) seine starken Forschungs- und Entwicklungskapazitäten nutzt, um fortschrittliche Sterilisationslösungen einzuführen. Gemeinsam tragen diese Strategien zu einem wettbewerbsintensiven Umfeld bei, das zunehmend auf technologische Fortschritte und kundenorientierte Lösungen ausgerichtet ist. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen die Produktion, um die Vorlaufzeiten zu verkürzen und die Lieferketten zu optimieren, was insbesondere im Kontext globaler Störungen von entscheidender Bedeutung ist. Die Marktstruktur erscheint moderat fragmentiert, mit mehreren Akteuren, die um Marktanteile konkurrieren, jedoch bleibt der Einfluss großer Unternehmen erheblich. Diese Wettbewerbsstruktur ermöglicht eine vielfältige Palette von Produkten und Innovationen, die auf verschiedene Kundenbedürfnisse in unterschiedlichen Regionen zugeschnitten sind.

Im August kündigte Getinge AB (SE) die Einführung einer neuen Linie umweltfreundlicher Sterilisationsbeutel an, die darauf abzielt, die Umweltauswirkungen zu reduzieren. Dieser strategische Schritt steht nicht nur im Einklang mit dem wachsenden Fokus auf Nachhaltigkeit im Gesundheitswesen, sondern positioniert Getinge auch als führend in umweltverantwortlichen Praktiken. Die Einführung dieser Beutel wird voraussichtlich umweltbewusste Gesundheitsdienstleister anziehen und somit den Marktanteil erhöhen.

Im September erweiterte Mölnlycke Health Care AB (SE) seine Produktionskapazitäten in Nordamerika, indem es in eine neue Einrichtung investierte, die der Herstellung von Sterilisationsbeuteln gewidmet ist. Diese Expansion ist ein Indiz für Mölnlyckes Engagement, die steigende Nachfrage in der Region zu erfüllen und gleichzeitig die Effizienz der Lieferkette sicherzustellen. Durch die Lokalisierung der Produktion zielt das Unternehmen darauf ab, seine Reaktionsfähigkeit auf die Marktbedürfnisse zu verbessern und die Betriebskosten zu senken, was einen Wettbewerbsvorteil verschaffen könnte.

Im Juli ging Steris PLC (GB) eine strategische Partnerschaft mit einem führenden Technologieunternehmen ein, um künstliche Intelligenz in seine Sterilisationsprozesse zu integrieren. Diese Zusammenarbeit wird voraussichtlich die Betriebseffizienz steigern und die Produktqualität verbessern, was einen breiteren Trend zur digitalen Transformation in der Branche widerspiegelt. Die Integration von KI könnte potenziell die Abläufe optimieren und Fehler reduzieren, wodurch die Kundenzufriedenheit und -loyalität erhöht werden.

Im Oktober zeigt der Markt für Sterilisationsbeutel Trends, die Digitalisierung, Nachhaltigkeit und technologische Integration betonen. Strategische Allianzen prägen zunehmend die Wettbewerbslandschaft, sodass Unternehmen Ressourcen und Fachwissen bündeln können. Der Wandel von einer preisorientierten Konkurrenz hin zu einem Fokus auf Innovation, Technologie und Zuverlässigkeit der Lieferkette wird immer deutlicher. In Zukunft werden Unternehmen, die diese Aspekte priorisieren, voraussichtlich ihre Position im Markt differenzieren und stärken können.
Zu den wichtigsten Unternehmen im Sterilisationsbeutelmarkt-Markt gehören

Recent Industry Developments

Aktuelle Entwicklungen im Markt für Sterilisationsbeutel haben Fortschritte in der Materialtechnologie und eine erhöhte Einhaltung von Sterilisationsstandards hervorgehoben, die die Branchenlandschaft erheblich beeinflussen. Unternehmen wie Thermo Fisher Scientific und Cardinal Health haben begonnen, ihre sterilen medizinischen packaging solutions zu innovieren, um die Produktsicherheit und -effizienz zu verbessern. Darüber hinaus hat der wachsende Fokus auf Infektionskontrolle die Nachfrage nach hochwertigen Sterilisationsbeuteln, insbesondere von Gesundheitsdienstleistern, erhöht. Gleichzeitig konzentrieren sich große Akteure wie 3M und Getinge AB darauf, ihre Marktpräsenz durch strategische Fusionen und Übernahmen zu erweitern, um ihre Produktportfolios und Vertriebsnetze zu stärken.

Bemerkenswert ist, dass die Partnerschaft zwischen W. L. Gore & Associates und Halyard Health innovative Kooperationen fördert, die ihre Wettbewerbsfähigkeit auf dem Markt erhöhen. Medline Industries hat ebenfalls Vereinbarungen getroffen, um sein Angebot an Sterilisationsbeuteln zu erweitern und auf die steigenden Marktbedürfnisse zu reagieren. Inmitten dieser Entwicklungen gewinnen Ecolab und ASP im Markt an Bedeutung, indem sie nachhaltige Praktiken und umweltfreundliche Materialien in ihren Verpackungslösungen integrieren. Während sich diese Dynamiken entfalten, bieten sie erhebliches Wachstumspotenzial und unterstreichen die Bedeutung von Innovation und Compliance im Segment der Sterilisationsbeutel.

Zukunftsaussichten

Sterilisationsbeutelmarkt Zukunftsaussichten

Der Markt für Sterilisationsbeutel wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 4,01% wachsen, angetrieben durch steigende Gesundheitsstandards und technologische Fortschritte.

Neue Möglichkeiten liegen in:

  • Expansion in biologisch abbaubare Sterilisationsbeutel für umweltbewusste Märkte.

Bis 2035 wird erwartet, dass der Markt seine Position als wichtiger Akteur in der Gesundheitsverpackung festigt.

Marktsegmentierung

Markt für Sterilisationsbeutel - Ausblick nach Endverwendung

  • Krankenhäuser
  • Kliniken
  • Forschungslabore
  • Pharmaunternehmen

Markt für Sterilisationsbeutel - Ausblick nach Anwendung

  • Medizinische Geräte
  • Pharmazeutische Verpackung
  • Laborbedarf
  • Lebensmittelindustrie
  • Zahnärztliche Instrumente

Markt für Sterilisationsbeutel - Ausblick nach Materialtyp

  • Papier
  • Kunststoff
  • Tyvek
  • Laminat
  • Vliesstoff

Markt für Sterilisationsbeutel - Ausblick nach Sterilisationsmethode

  • Ethylenoxid
  • Dampf
  • Strahlung
  • Plasma
  • Chemisch

Berichtsumfang

MARKTGRÖSSE 2024 3,421 (USD Milliarden)
MARKTGRÖSSE 2025 3,558 (USD Milliarden)
MARKTGRÖSSE 2035 5,273 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 4,01 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Medline Industries Inc (US), Cardinal Health Inc (US), 3M Company (US), Getinge AB (SE), Mölnlycke Health Care AB (SE), Steris PLC (GB), Halyard Health Inc (US), B. Braun Melsungen AG (DE), Terumo Corporation (JP)
Abgedeckte Segmente Anwendung, Materialtyp, Sterilisationsmethode, Endverwendung, regional
Wichtige Marktchancen Die wachsende Nachfrage nach umweltfreundlichen Materialien im Markt für Sterilisationsbeutel bietet erhebliche Chancen.
Wichtige Marktdynamiken Die steigende Nachfrage nach Sterilisationsbeuteln wird durch strenge Gesundheitsvorschriften und Fortschritte in der Verpackungstechnologie vorangetrieben.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung des Marktes für Sterilisationsbeutel bis 2035?

Der Markt für Sterilisationsbeutel wird voraussichtlich bis 2035 eine Bewertung von 5,273 Milliarden USD erreichen.

Wie hoch war die Marktbewertung des Marktes für Sterilisationsbeutel im Jahr 2024?

Im Jahr 2024 wurde der Markt für Sterilisationsbeutel auf 3,421 Milliarden USD geschätzt.

Wie hoch ist die erwartete CAGR für den Markt für Sterilisationsbeutel im Prognosezeitraum 2025 - 2035?

Die erwartete CAGR für den Markt für Sterilisationsbeutel im Prognosezeitraum 2025 - 2035 beträgt 4,01 %.

Welches Anwendungssegment wird voraussichtlich die höchste Bewertung im Jahr 2035 haben?

Das Anwendungssegment Medizinprodukte wird voraussichtlich bis 2035 1,8 Milliarden USD erreichen.

Welche Hauptmaterialien werden in Sterilisationsbeuteln verwendet, und welches wird voraussichtlich den Markt dominieren?

Kunststoff wird voraussichtlich den Markt dominieren, mit einer prognostizierten Bewertung von 1,8 Milliarden USD bis 2035.

Welche Sterilisationsmethode wird bis 2035 voraussichtlich den höchsten Marktanteil haben?

Die Dampfdampfsterilisation wird voraussichtlich den höchsten Marktanteil haben, mit einer Prognose von 1,6 Milliarden USD bis 2035.

Wie wird das erwartete Wachstum des Endverbrauchssegments Krankenhäuser bis 2035 aussehen?

Das Endverbrauchssegment Krankenhäuser wird voraussichtlich bis 2035 auf 2,3 Milliarden USD wachsen.

Wer sind die führenden Akteure im Markt für Sterilisationsbeutel?

Wichtige Akteure im Markt für Sterilisationsbeutel sind Medline Industries Inc, Cardinal Health Inc und 3M Company.

Wie hoch ist die prognostizierte Bewertung für das Segment Pharmazeutische Verpackungen bis 2035?

Das Segment Pharmazeutische Verpackungen wird voraussichtlich bis 2035 eine Bewertung von 1,3 Milliarden USD erreichen.

Wie vergleicht sich das Wachstum des Marktes für Sterilisationsbeutel über verschiedene Endverbrauchssegmente?

Das Segment Krankenhäuser zeigt das größte Wachstumspotenzial und wird voraussichtlich bis 2035 2,3 Milliarden USD erreichen, im Vergleich zu anderen Segmenten.

Autor
Author Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Co-Author Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed scientific journals, industry publications, and authoritative healthcare organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Quality Working Party, International Organization for Standardization (ISO) Technical Committee 198 (ISO/TC 198) for sterilization of health care products, Association for the Advancement of Medical Instrumentation (AAMI), International Association of Healthcare Central Service Materiel Management (IAHCSMM), Association of periOperative Registered Nurses (AORN), Centers for Disease Control and Prevention (CDC) Division of Healthcare Quality Promotion, World Health Organization (WHO) Infection Prevention and Control Global Unit, European Centre for Disease Prevention and Control (ECDC), Occupational Safety and Health Administration (OSHA) Bloodborne Pathogens Standards, National Institute for Health and Care Excellence (NICE) UK, Health Canada Medical Devices Directorate, Therapeutic Goods Administration (TGA) Australia, Pharmaceuticals and Medical Devices Agency (PMDA) Japan, China National Medical Products Administration (NMPA), Global Sterilization Standards Committee, Healthcare Sterile Processing Association (HSPA formerly IAHCSMM), Association of Medical Device Reprocessors (AMDR), and national health ministry reports from key markets. These sources were used to collect sterilization protocol statistics, regulatory compliance data, material safety studies, infection control guidelines, and market landscape analysis for paper-based, plastic, Tyvek, laminate, and non-woven fabric sterilization pouches across ethylene oxide, steam, radiation, plasma, and chemical sterilization modalities.

Primary Research

In the primary research process, both supply-side and demand-side stakeholders were interviewed to gather qualitative and quantitative insights. Supply-side sources comprised CEOs, VPs of Operations, regulatory affairs directors, quality assurance heads, and commercial directors from sterilization pouch manufacturers, medical packaging OEMs, and sterilization equipment providers. Demand-side sources included managers of central sterile services departments (CSSDs), infection control practitioners, operating room directors, procurement officers from hospitals and health systems, dental practice administrators, pharmaceutical packaging engineers, and laboratory operations managers from research institutions and contract manufacturing organizations (CMOs). process, supply-side and demand-side stakeholders were interviewed to obtain qualitative and quantitative insights. Supply-side sources included CEOs, VPs of Operations, regulatory affairs directors, quality assurance heads, and commercial directors from sterilization pouch manufacturers, medical packaging OEMs, and sterilization equipment providers. Demand-side sources comprised central sterile services department (CSSD) managers, infection control practitioners, operating room directors, procurement officers from hospitals and health systems, dental practice administrators, pharmaceutical packaging engineers, and laboratory operations managers from research institutions and contract manufacturing organizations (CMOs). rimary research validated market segmentation, confirmed product development timelines, and gathered insights on sterilization protocol adoption patterns, material preference trends, pricing dynamics, and supply chain optimization strategies.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (29%), Asia-Pacific (34%), Rest of World (5%)

Market Size Estimation

Global market valuation was derived through revenue mapping and sterilization procedure volume analysis. The methodology included:

Identification of 40+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America specializing in medical sterilization packaging

Product mapping across paper, plastic, Tyvek, laminate, and non-woven fabric material categories

Analysis of reported and modeled annual revenues specific to sterilization pouch and medical packaging portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (sterilization procedure volume × ASP by country/healthcare setting) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for medical devices, pharmaceutical packaging, laboratory supplies, food industry, and dental instrument applications.

Key Methodology Adaptations for Sterilization Pouches:

Regulatory Focus: Emphasis on FDA CDRH, ISO/TC 198, and AAMI standards specific to sterile barrier systems

End-User Specificity: CSSD managers and infection control practitioners replace aesthetic surgeons as primary demand-side contacts.

Material Science Angle: Technical validation of Tyvek, laminates, and non-woven fabrics versus dermal filler substances

Sterilization Modalities: Coverage of EtO, steam, radiation, plasma, and chemical methods rather than injection techniques

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.