Sportanalytikmarkt (2026 - 2035)

Marktgröße, Anteil und Forschungsbericht für Sportanalysen nach Komponente (Software, Dienste), nach Sportart (Fußball, Cricket, Basketball, Hockey, American Football, Baseball, Rugby, andere Sportarten), nach Bereitstellung (Cloud, On-Premise), nach Endbenutzer (Sportmannschaften/-vereine, Ligen und Verbände, einzelne Athleten, Sportwettenanbieter, andere Endbenutzer) – Branchenprognose bis 2035
ID: MRFR/ICT/7271-CR
100 Pages
Aarti Dhapte
Last Updated: August 24, 2026
Sports Analytics Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)25.1%
2025 Market SizeUSD 4.55 Billion
2035 Market SizeUSD 42.68 Billion
Key Players
Sportradar AG
Genius Sports Limited
Stats Perform
IBM Corporation
SAP SE
Catapult Group International
Opportunities
  • AI-Powered Real-Time Coaching Platforms
  • Cricket-Led Franchise Analytics in Emerging Markets
  • Fan-Data Monetization and Second-Screen Experiences

Sports Analytics Market Summary

Der Markt für Sportanalysen erreichte im Jahr 2025 ein Volumen von 4,55 Milliarden US-Dollar und soll bis 2035 auf 42,68 Milliarden US-Dollar ansteigen und im Prognosezeitraum 2026–2035 mit einer jährlichen Wachstumsrate von 25,1 % wachsen. Zwei Katalysatoren stützen diese Entwicklung: die weltweite Welle legalisierter Sportwetten – mittlerweile in 38 US-Bundesstaaten aktiv und expandiert in ganz Europa – und ein Anstieg der Risikofinanzierung in Höhe von 1,2 Milliarden US-Dollar, der zwischen 2023 und 2025 an Start-ups im Bereich Spieler-Tracking-Analyse gerichtet ist[2]. Ligen betrachten die Leistungskennzahlen der Athleten nicht länger als Back-Office-Informationen; Sie verpacken sie als Echtzeit-Medien-Assets, die zusammen mit den Übertragungsrechten verkauft werden.

Es gibt einen technischen Wendepunkt in der Art und Weise, wie Vereine Daten nutzen. Der Standard für die Analyse von Spielstrategien – veraltete Server vor Ort – weicht cloudnativen Technologien, die Sensor-Feeds, Videotelemetrie und Statistiken zur Fan-Engagement in einer einzigen Pipeline zusammenführen können. Cloud-Bereitstellungen machen mittlerweile etwa 66,8 % aller Installationen aus, gegenüber weniger als 50 % im Jahr 2021, da Technologien zur Visualisierung von Sportdaten auf skalierbare SaaS-Infrastrukturen umgestellt werden[3]. Ein paar Beispiele für etablierte Hardware-Anbieter, die ihren Weg in softwaregesteuerte Stacks finden, sind die aufeinanderfolgenden Übernahmen von KinaTrax (2024) und STATSports (2025) durch Sony.


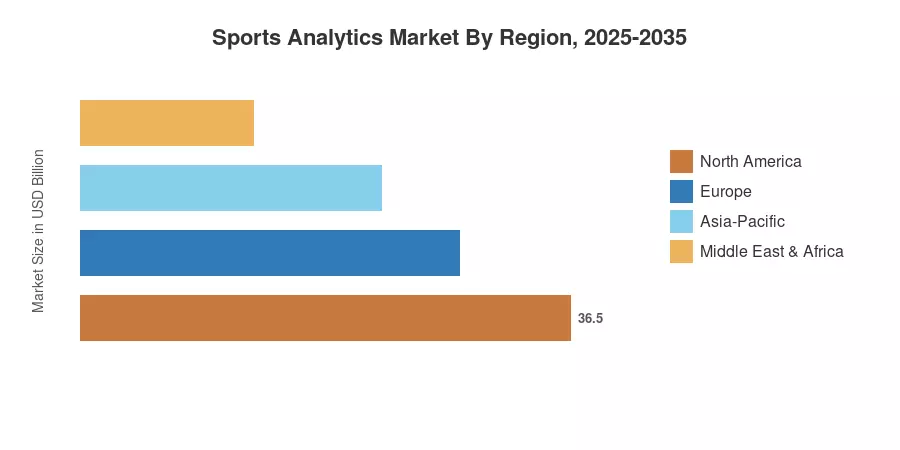
Schätzungen zufolge wird Nordamerika rund 39,5 % des weltweiten Umsatzanteils ausmachen, getrieben durchIoT-Sensor Vorschriften in der NFL, NBA und MLB und die Reife regulierter Sportwetten-Streams. Der asiatisch-pazifische Raum ist mit einer jährlichen Wachstumsrate von 26,2 % der am schnellsten wachsende Markt, basierend auf Cricket-Franchise-Analysen in den Ökosystemen IPL und Big Bash. Europa ist mit 1,26 Milliarden US-Dollar das zweitgrößte Unternehmen, das auf die datenreichen Premier-League- und Bundesliga-Verträge des Fußballs zurückzuführen ist. Der Markt für Sportanalysen tritt in ein Jahrzehnt ein, in dem die Technologie der sportlichen Leistung für den Wettbewerbsvorteil genauso wichtig sein wird wie Scouting-Netzwerke im 20. Jahrhundert.


Wichtige Erkenntnisse aus dem Bericht

• Nach Komponente

  • Softwareplattformen hatten im Jahr 2025 einen Umsatzanteil von 59,8 % am Sportanalysemarkt, was die Nachfrage nach integrierten Dashboards zur Visualisierung von Sportdaten widerspiegelt.
  • Es wird prognostiziert, dass die Dienstleistungen bis 2035 mit einer jährlichen Wachstumsrate von 30,5 % wachsen werden, angetrieben durch Integrationsberatung und Modelloptimierungsprojekte.

• Endbenutzer


  • Sportwettenanbieter stellen mit einer jährlichen Wachstumsrate von 26,1 % die am schnellsten wachsende Endbenutzerkategorie dar, angetrieben durch Echtzeit-Datenfeed-Anforderungen.
  • Sportmannschaften und Vereine machten im Jahr 2025 erhebliche Einnahmen aus


• Nach Geographie

  • Auf Nordamerika entfielen im Jahr 2025 39,5 % des Umsatzes im Sportanalysemarkt.
  • Es wird erwartet, dass der asiatisch-pazifische Raum bis 2035 mit 26,2 % die schnellste regionale CAGR verzeichnen wird.
  • Europa erwirtschaftete im Jahr 2025 einen Umsatz von 1,26 Milliarden US-Dollar, wobei die Spielstrategieanalyse im Zusammenhang mit der Premier League der wichtigste Nachfragehebel war.


Marktgröße und Prognose für Sportanalysen (2021–2035)

Die Marktgrößenbestimmung basiert auf einer Triangulation von Umsatzerklärungen der Anbieter, Umfragen zu Technologieausgaben der Liga und Top-Down-Makrofaktoren (z. B. globale Werte der Sportmedienrechte und regulierte Wettabwicklungsvolumina). Historische Zahlen (2021–2024) basieren auf geprüften Unterlagen; Die prognostizierten Werte (2026–2035) basieren auf einer durchschnittlichen jährlichen Wachstumsrate, die an die Sichtbarkeit der Pipeline und die politischen Kalender angepasst ist.
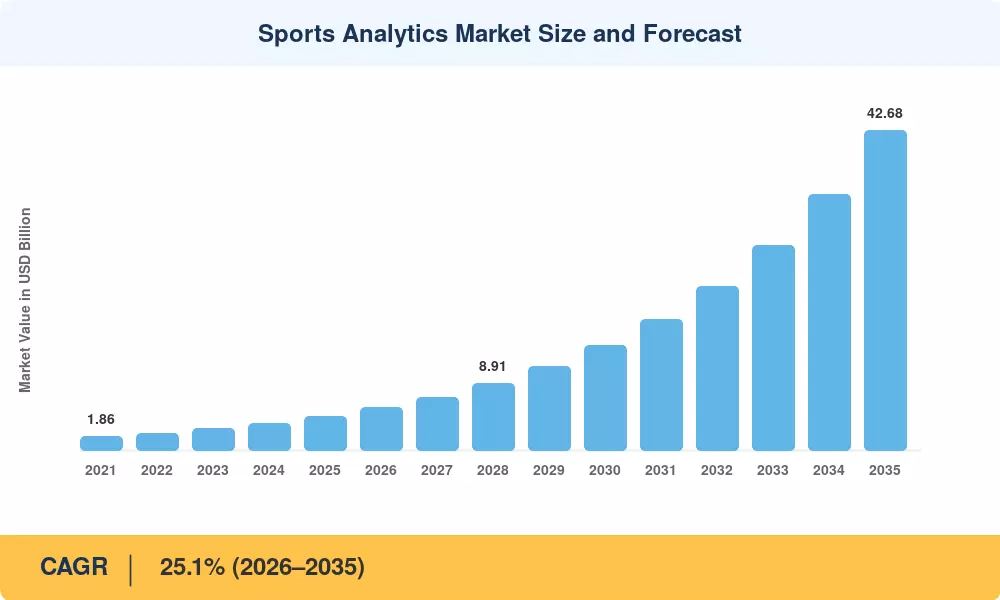
Sports Analytics Market Size and Forecast
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Analyse der Fahrerauswirkungen

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Legalisierte Ausweitung der Sportwetten ~6–8 % Nordamerika, Europa Kurzfristig (≤2 Jahre)
Verbreitung von IoT-Sensoren und Wearables ~5–7 % Global Mittelfristig (2–4 Jahre)
AI/ML-Modellintegration für die Spielstrategieanalyse ~4–6 % Nordamerika, Asien-Pazifik Mittelfristig (2–4 Jahre)
Cloud-native Plattformmigration ~3–5 % Global Kurzfristig (≤2 Jahre)
Medienrechte-Monetarisierung von Live-Leistungsmetriken von Sportlern ~3–4 % Europa, Asien-Pazifik Langfristig (≥4 Jahre)
Personalisierung der Fan-Einbindung und Second-Screen-Analyse ~2–3 % Nordamerika, Europa Mittelfristig (2–4 Jahre)
Esports und die Digitalisierung neuer Sportarten ~1–2 % Asien-Pazifik, Global Langfristig (≥4 Jahre)


Legalisierte Ausweitung von Sportwetten

Die American Gaming Association berichtete, dass die Einnahmen aus kommerziellen Sportwetten in den USA (Gross Gaming Revenue) im Jahr 2024 13,71 Milliarden US-Dollar erreichten, was einem Anstieg von 25,4 % gegenüber dem Vorjahr entspricht. Da legalisierte Wetten in den nordamerikanischen Gerichtsbarkeiten immer weiter zunehmen, integrieren Betreiber zunehmend offizielle Echtzeit-Datenfeeds, um Mikrowettmärkte zu ermöglichen, die eine Latenzzeit von weniger als einer Sekunde für die Abrechnung des nächsten Spiels und des nächsten Spielfelds erfordern. Während sich die Regulierungslandschaft in Europa weiterentwickelt, konzentrieren sich aktuelle Gesetzgebungsbemühungen – wie die EU-Verordnung zur Bekämpfung der Geldwäsche (AMLR) von 2027 – in erster Linie auf die Harmonisierung von Compliance und Verbraucherschutz und nicht auf die Vorschrift einer bestimmten Datenquellenbeschaffung.


Verbreitung von IoT-Sensoren und tragbaren Geräten

Die NFL hat 2014 RFID-Chips in Schulterpolstern vorgeschrieben; Bis 2025 wird jede große nordamerikanische Liga Multisensor-Arrays einbetten, die mehr als 25 Positionsdatenpunkte pro Sekunde und Athlet erfassen[3]. Vereine investieren mittlerweile jährlich 1,5 bis 3 Millionen US-Dollar in tragbare Hardware und die Sportleistungstechnologie, die erforderlich ist, um die daraus resultierenden Terabyte zu nutzen. Cricket-Franchises im asiatisch-pazifischen Raum replizieren dieses Modell, wobei die BCCI-Richtlinie 2025 alle IPL-Teams dazu verpflichtet, standardisierte Smart-Ball- und Schläger-Sensor-Kits einzusetzen[8].

AI/ML-Modellintegration

Die Spielstrategieanalyse hat sich von beschreibenden Dashboards zu präskriptiven Engines verlagert. Eine Studie der MIT Sloan Sports Analytics Conference aus dem Jahr 2024 ergab, dass 62 % der NBA-Frontoffices mittlerweile engagierte Ingenieure für maschinelles Lernen beschäftigen, gegenüber 18 % im Jahr 2019[6]. Diese Modelle nehmen Video-, biometrische und Play-by-Play-Feeds auf, um taktische Änderungen im Spiel zu empfehlen. Dadurch entsteht eine Rückkopplungsschleife, die die Obergrenze dafür anhebt, wie viel Wert Vereine aus ihren Investitionen in die Visualisierung von Sportdaten ziehen.


Analyse der Auswirkungen von Beschränkungen

Die nachstehenden Prozentsätze der Rückhaltewirkung beziehen sich auf gerichteten Gegenwind und werden nicht direkt von der CAGR-Zahl abgezogen.

Zurückhaltung ~% Auswirkung auf CAGR Geografische Relevanz Zeitleiste der Auswirkungen
Biometrische Datenschutzbestimmungen für Sportler ~-3–4 % Europa, Nordamerika Kurzfristig
Hohe Integrationskosten für kleinere Vereine ~-2–3 % Global Mittelfristig
Fragmentierte Datenaustauschstandards ~-2–3 % Global Langfristig
Talentmangel in der Sportdatenwissenschaft ~-1–2 % Global Mittelfristig
Anbieterabhängigkeit und Interoperabilitätsrisiken ~-1–2 % Nordamerika, Europa Langfristig


Datenschutzverordnung für biometrische Daten von Sportlern

Die EU-Datenschutz-Grundverordnung (DSGVO) klassifiziert bestimmte Kennzahlen von Sportlern – wie Herzfrequenzvariabilität und physiologische Gesundheitsdaten – als „besondere“ personenbezogene Daten. Dies erfordert strenge Compliance-Rahmenbedingungen, einschließlich der ausdrücklichen Einwilligung des Athleten, Datenminimierung und dokumentierter Aufbewahrungsrichtlinien. Gleichzeitig hat in den Vereinigten Staaten weiterhin der Illinois Biometric Information Privacy Act (BIPA) Einfluss darauf, wie Sportorganisationen biometrische Identifikatoren von Fans und Sportlern sammeln und speichern. Diese Vorschriften führen zwar nicht zu festen branchenüblichen Verzögerungen, erfordern jedoch eine verstärkte rechtliche Sorgfaltspflicht und Datenverwaltung, was sich auf die Geschwindigkeit der Softwarebereitstellung für Anbieter von Leistungstechnologien auswirken kann.


Hohe Integrationskosten für kleinere Clubs

Das Narrativ, dass Analytics auf Elite-Organisationen mit hohem Budget beschränkt sei, ändert sich. Während Tier-1-Clubs weiterhin in maßgeschneiderte End-to-End-Lösungen investierenDatenpipelinesDas Aufkommen cloudnativer, skalierbarer Analyseplattformen hat die Eintrittsbarriere für kleinere Proficlubs gesenkt. Durch modulare SaaS-Lösungen (Software as a Service) können Unternehmen mit geringeren Jahresbudgets jetzt Video-, Sensor- und Scouting-Daten integrieren, ohne dass umfangreiche interne Engineering-Teams erforderlich sind. Diese „Demokratisierung“ der Technologie erweitert effektiv den adressierbaren Markt über die weltweit führenden Franchises hinaus und umfasst eine viel breitere Ebene professioneller und semiprofessioneller Sportorganisationen.


Sports Analytics Market Opportunities

KI-gestützte Echtzeit-Coaching-Plattformen

Edge-Computing-Geräte, die Inferenzmodelle auf dem Spielfeld ausführen können, könnten die Entscheidungsfindung im Spiel verändern. Vereine, die bei Live-Spielen Analysetools für Spielstrategien in Sekundenschnelle einsetzen, gewinnen taktische Vorteile, die Premium-Abonnementpreise für Analyseanbieter rechtfertigen.

Cricket-geführte Franchise-Analyse in Schwellenländern

Allein Indiens IPL wird auf 11,2 Milliarden US-Dollar geschätzt, doch die Analyseausgaben pro Franchise bleiben unter 2 Millionen US-Dollar – ein Bruchteil der NBA- oder Premier-League-Benchmarks[8]. Während die Franchise-Bewertungen bei Big Bash, PSL und SA20 in die Höhe schnellen, wird der Sports Analytics Market eine Welle von Erstkäufern anziehen, die auf der Suche nach Plattformen für Leistungskennzahlen von Sportlern sind.

Monetarisierung von Fandaten und Second-Screen-Erlebnisse

Overlays zur Visualisierung von Sportdaten – Echtzeit-Geschwindigkeitsmesser, Siegwahrscheinlichkeitsanzeigen, Heatmaps zur Platzierung von Schlägen – werden in Übertragungs- und Streaming-Schnittstellen eingebettet. ESPN und DAZN haben jeweils interaktive Datenebenen eingeführt und damit einen B2B2C-Umsatzkanal für Analyseanbieter geschaffen, der über Software für Clubs hinausgeht.

Erweiterung des Wearable-to-Cloud-Sensor-Ökosystems

Standardisierte APIs, die tragbare Geräte mit Cloud-Plattformen verbinden, reduzieren Integrationsprobleme und erschließen Längsschnittdatensätze. Die daraus resultierenden Repositories zur Spielerverfolgungsanalyse ermöglichen Algorithmen zur Verletzungsvorhersage, die den Return-on-Health-Investment für medizinisches Franchise-Personal quantifizieren.

Esports Analytics Crossover

E-Sport generierte im Jahr 2024 einen weltweiten Umsatz von 1,8 Milliarden US-Dollar, doch weniger als 15 % der professionellen Teams beschäftigen engagiertes Analysepersonal[11]. Die Anpassung sportlicher Leistungstechnologiemodelle – Gegner-Scouting, Ermüdungsmodellierung, Draft-Optimierung – an kompetitives Gaming stellt eine völlig neue Chance im Sportanalysemarkt dar.


Sports Analytics Market Future Outlook

Generative KI und autonomes Scouting

Es wird erwartet, dass generative KI-Agenten bis 2028 die Gegneranalyse vor dem Spiel erheblich automatisieren und Arbeitsabläufe, die derzeit umfangreiche manuelle Arbeitsstunden erfordern, in schnelle, KI-generierte Ausgaben umwandeln. Dieser Wandel führt zu einer Neudefinition der in Clubs erforderlichen Kompetenzen und geht von traditionellen manuellen Visualisierungsspezialisten hin zu Rollen, die sich auf schnelles Engineering, Datenpipeline-Management und Modell-Governance konzentrieren.

Plattformökonomie und Datenmarktplätze

Von der Liga betriebene Datenmarktplätze – auf denen standardisierte Sportlerleistungsmetriken über eine einzige API an Rundfunkanstalten, Wettanbieter und Fantasy-Plattformen lizenziert werden – werden sich bis 2030 zum dominierenden Vertriebsmodell entwickeln. Der Sportanalysemarkt wird zunehmend die Wirtschaftlichkeit von SaaS-Plattformen widerspiegeln, wobei Modelle mit wiederkehrenden Einnahmen die einmalige Lizenzierung ersetzen.

5G-Edge und Echtzeit-Inferenz

Die Einführung privater 5G-Netzwerke in den Stadien wird Inferenz-Engines am Spielfeldrand ermöglichen, die Spieler-Tracking-Analysen in weniger als 10 Millisekunden verarbeiten und so taktische Echtzeit-Overlays für Trainerstab und Fanerlebnisse vor Ort ermöglichen[9]. Es wird erwartet, dass Edge-Implementierungen bis 2032 18–22 % aller Infrastrukturausgaben für Sportleistungstechnologie ausmachen werden.

ESG-Berichterstattung und Athleten-Wohlfahrtsanalysen

Der regulatorische Fokus auf das Wohlergehen von Sportlern hat sich verstärkt, da die FIFA und die globalen Spielergewerkschaften (FIFPRO) bis 2031 neue Kooperationsrahmen zur Regelung der Gesundheit, Erholung und des Arbeitsbelastungsmanagements der Spieler geschaffen haben. Infolgedessen klassifizieren Vereine Investitionen in Gesundheits- und Ermüdungsüberwachungsanalysen zunehmend als Compliance-Aufwendungen im Rahmen der „Pflicht der Sorgfalt“ und integrieren sie in ihre operativen Kernbudgets, anstatt sie als diskretionäre Leistungsinstrumente zu betrachten.


Sports Analytics Market Segmentation

Nach Komponente

Segment Schlüsselmetrik Primärer Nachfragetreiber
Software 59,8 % Umsatzanteil (2025) Integrierte Suiten zur Visualisierung von Sportdaten
Dienstleistungen 30,5 % CAGR (2026–2035) Beratung zu Daten-Governance und Modelloptimierung


Die Dominanz von Software spiegelt den Wandel hin zu abonnementbasierten Plattformen wider, die Video-, Sensor- und Statistik-Feeds in Dashboards mit nur einem Fenster vereinen. Das Dienstleistungssegment des Sportanalysemarkts wächst schneller, da Vereine externes Fachwissen benötigen, um heterogene Datenquellen – GPS-Wearables, optische Kameras, CRM-Systeme – in kohärente Pipelines zusammenzuführen, die zuverlässige Leistungskennzahlen für Sportler liefern können.

Durch Sport

Segment Schlüsselmetrik Primärer Nachfragetreiber
Fußball 36,8 % Umsatzanteil (2025) Rundfunkgebundene Datenlizenzierung
Kricket USD 0.52 Billion (2025) IPL- und Franchise-Modell-Analysemandate
Basketball 25.3% CAGR NBA Second Spectrum-Integration
Eishockey USD 0.19 Billion (2025) NHL-Puck- und Spieler-Tracking-System
American Football 24.1% CAGR NFL Next Gen Stats-Erweiterung
Baseball USD 0.31 Billion (2025) Statcast Pitch-Tracking-Ökosystem
Rugby 26,5 % CAGR (2026–2035) World Rugby Smart-Ball-Pilotprogramm
Andere Sportarten USD 0.15 Billion (2025) Einführung von Tennis, Golf und Kampfsportarten


Der führende Anteil des Fußballs ist auf die globale Präsenz des Sports und die Prämie zurückzuführen, die Rundfunkveranstalter für Overlays mit Echtzeit-Spielerverfolgungsanalysen in der Premier League, der La Liga und der Bundesliga zahlen. Rugby ist das am schnellsten wachsende Sportsegment – ​​die Einführung von Smart-Ball-Sensoren durch World Rugby im Jahr 2024 und sein Open-Data-Pilotprojekt mit Six Nations haben eine Vorlage für die schnelle Einführung von Analysen in traditionell unterinstrumentierten Sportarten geschaffen.

Durch Bereitstellung

Segment Schlüsselmetrik Primärer Nachfragetreiber
Wolke 66,8 % Umsatzanteil (2025) Skalierbare Multi-Source-Datenpipelines
Vor Ort 25,6 % CAGR (2026–2035) Anforderungen an die Datensouveränität für nationale Verbände


Cloud-Bereitstellungen dominieren den Markt für Sportanalysen, da sie elastische Rechenleistung für Spitzenlasten bei Veranstaltungen bieten – ein Champions-League-Spiel generiert über 12 Millionen Positionsdatenpunkte –, ohne dass eine permanente Infrastruktur vor Ort erforderlich ist. Vor-Ort-Lösungen stellen nach wie vor eine Nischennachfrage bei staatlich finanzierten nationalen Verbänden dar, die strengen Auflagen zur Visualisierung von Sportdaten unterliegen.

Vom Endbenutzer

Segment Schlüsselmetrik Primärer Nachfragetreiber
Sportmannschaften / Vereine 40,4 % Umsatzanteil (2025) Wettbewerbsgetriebene Spielstrategieanalyse
Ligen und Verbände USD 0.73 Billion (2025) Zentralisierte Datenlizenzierungsvorgänge
Einzelne Athleten 24.8% CAGR Direkt für Sportler tragbare Ökosysteme
Sportwettenanbieter 26,1 % CAGR (2026–2035) Offizielle Compliance-Anforderungen für Daten-Feeds
Andere Endbenutzer USD 0.24 Billion (2025) Medienunternehmen und Fantasy-Sport-Plattformen


Teams und Vereine bleiben die Hauptkäufergruppe für Sportleistungstechnologie und investieren in Analysen, um den Kaderaufbau, Spieltaktiken und Verletzungsprävention zu optimieren. Wettanbieter sind das am schnellsten wachsende Endbenutzersegment im Sportanalysemarkt, da regulatorische Rahmenbedingungen zunehmend vorschreiben, dass die Wettabwicklung auf ligazertifizierten Spieler-Tracking-Analyse-Feeds und nicht auf Scraping durch Dritte basiert.


Regionale Marktanteilsanalyse

Region Schlüsselmetrik Primäre Anlagethemen
Nordamerika 39,5 % Umsatzanteil (2025) Wettdaten-Feeds, IoT-Sensormandate
Europa USD 1.26 Billion (2025) Datenrechte für Fußballübertragungen, Einhaltung der DSGVO
Asien-Pazifik 26,2 % CAGR (2026–2035) Cricket-Franchise-Analysen, Mobile-First-Plattformen
Südamerika USD 0.26 Billion (2025) Fußball-Scouting-Pipelines, Talent-Export-Analysen
Naher Osten und Afrika 25,8 % CAGR (2026–2035) Ausrichtung von Großveranstaltungen, staatliche Sport- und Technologieförderung
Gesamt USD 4.55 Billion (2025)

Der Sportanalysemarkt weist eine ausgeprägte geografische Konzentration auf: Nordamerika und Europa erwirtschaften zusammen mehr als zwei Drittel des weltweiten Umsatzes, doch die Wachstumsgrenze verlagert sich in Richtung Asien-Pazifik und ausgewählte Märkte im Nahen Osten, die in die Infrastruktur für Mega-Events investieren.


Nordamerika

Land Schlüsselmetrik Schlüsseltreiber
Vereinigte Staaten 81,4 % des regionalen Anteils Legalisierte Wetten in 38 Staaten
Kanada 12,3 % des regionalen Anteils Gesetzgebung zu Einzelwetten
Mexiko 6,3 % des regionalen Anteils Liga MX-Broadcast-Datenpartnerschaften


Die Vereinigten Staaten treiben den Sportanalysemarkt in Nordamerika durch eine Kombination aus von der Liga vorgeschriebenen Spieler-Tracking-Analysen (NFL Next Gen Stats, NBA Second Spectrum) und einem legalen Wettgeschäft im Wert von 120 Milliarden US-Dollar voran, das Anreize für Millisekunden-Datenfeeds bietet[2]. Kanadas Einzelwettengesetz für 2021 steigerte die Nachfrage nach offiziellen Produkten zur Visualisierung von Sportdaten bei lizenzierten Betreibern, während die mexikanische Liga MX für die Saison 2025–26 mit Sensoren ausgestattete Trikots testet.

Europa

Land Schlüsselmetrik Schlüsseltreiber
Deutschland 24.6% CAGR Bundesliga-KI-Trainermandate
Vereinigtes Königreich USD 0.36 Billion Datenrechte-Ökosystem der Premier League
Frankreich 22.8% CAGR Integration von Broadcast-Analysen der Ligue 1
Italien USD 0.11 Billion Investitionen in Leistungslabore der Serie A
Spanien 23.1% CAGR La Liga Tech-Partnerschaftsprogramm
Nordische Länder USD 0.08 Billion Einführung von Leistungskennzahlen für Breitensportler
Russland 18.5% CAGR Digitalisierungsschub der heimischen Liga
Restliches Europa USD 0.14 Billion Modernisierung des Multisportverbandes


Das Vereinigte Königreich verankert europäische Ausgaben durch das zentralisierte Datenlizenzierungsmodell der Premier League, das Spielstrategie-Analyse-Feeds an über 190 Übertragungsgebiete verteilt[7]. Die deutsche DFL investiert 200 Millionen Euro in eine ligaweite digitale Plattform, die bis 2027 die Spieler-Tracking-Analyse für alle 36 Erst- und Zweitligisten standardisieren soll.

Asien-Pazifik

Land Schlüsselmetrik Schlüsseltreiber
China 28,4 % des regionalen Anteils Digitale Transformation von CBA und CSL
Indien 27.1% CAGR Anforderungen an IPL- und BCCI-Sensoren
Japan USD 0.18 Billion Visualisierung von NPB- und J-League-Sportdaten
Südkorea 25.6% CAGR Technologiepartnerschaften zwischen KBO und K-League
ASEAN USD 0.09 Billion Piloten des Badminton- und Fußballverbandes
Rest der Asien-Pazifik-Region 24.3% CAGR Erweiterung der Cricket- und Rugby-Analyse


Indiens IPL ist der größte Wachstumskatalysator in der Region, da die BCCI von allen Franchises verlangt, ab dem Auktionszyklus 2025 standardisierte Sport-Performance-Technologieplattformen einzuführen[8]. Chinas Sport-Tech-Venture-Ökosystem zog im Jahr 2024 780 Millionen US-Dollar an, die in Systeme zur Leistungsmessung von Basketball- und Fußballsportlern flossen.

Südamerika

Land Schlüsselmetrik Schlüsseltreiber
Brasilien 58,2 % des regionalen Anteils CBF Scouting-Pipeline Digitalisierung
Argentinien 25.6% CAGR AFA-Talentexport-Analyseprogramme
Rest von Südamerika USD 0.04 Billion Einführung eines Multisportverbandes


Die brasilianische Confederação Brasileira de Futebol startete im Jahr 2024 ein Analysemodernisierungsprogramm in Höhe von 45 Millionen US-Dollar und implementierte Spieler-Tracking-Analysen in der gesamten Serie A und Serie B, um Scouting-Exporte an europäische Vereine zu standardisieren[17].

Naher Osten und Afrika

Land Schlüsselmetrik Schlüsseltreiber
Saudi-Arabien 34,1 % des regionalen Anteils Vision 2030 Sport-Tech-Investition
Vereinigte Arabische Emirate 27.4% CAGR Innovationsfonds des Dubai Sports Council
Südafrika USD 0.03 Billion Einführung von Cricket- und Rugby-Analysen
Ägypten 24.8% CAGR Digitalisierung der ägyptischen Premier League
Rest von MEA USD 0.04 Billion Ausbau der Multisport-Infrastruktur


Saudi-Arabiens öffentlicher Investitionsfonds stellte im Rahmen von Vision 2030 680 Millionen US-Dollar für Sporttechnologieunternehmen bereit und machte das Königreich damit zum größten Einzelkäufer von Spielstrategie-Analyseplattformen in der MEA-Region[18]. Der Sportanalysemarkt in MEA profitiert von einer Greenfield-Dynamik – die meisten Verbände kaufen Systeme der ersten Generation, anstatt veraltete Tools zu aktualisieren.


Sports Analytics Market By Region, 2025-2035

Wettbewerbs-Benchmarking

Der Markt für Sportanalysen zeichnet sich durch eine geringe Konzentration aus, wobei die fünf größten Anbieter voraussichtlich 28–34 % des weltweiten Umsatzes ausmachen werden. Die Wettbewerbslandschaft umfasst reine Analyseunternehmen, Schwergewichte im Bereich Unternehmenssoftware und Hersteller von Hardwaresensoren, die eine vertikale Integration durch Übernahmen anstreben. Ein Herfindahl-Hirschman-Index von < 800 weist auf ein fragmentiertes Ökosystem mit spezifischen Spezialisten zusätzlich zu Full-Stack-Plattformanbietern hin.

Unternehmen Schätzung: Bereich der Umsatzbeteiligung Hauptangebote Strategische Positionierung
Sportradar AG ~6–9 % Echtzeit-Datenfeeds, Integritätsüberwachung Führender Anbieter von Wettdaten-Infrastruktur
Genius Sports Limited ~5–8 % Offizielle Liga-Datenverteilung, Medienlösungen Liga-Partnerschafts-Aggregator
Statistiken durchführen ~4–7 % Opta-Daten, KI-gesteuerte Spielstrategieanalyse Umfangreiches Erbe an Fußballdaten
IBM Corporation ~3–5 % Watson-gestütztes Fan-Engagement, Cloud-Analyse Crossover für Unternehmens-KI
SAP SE ~3–5 % Sports One-Plattform, Teammanagement-ERP Integration der Unternehmensressourcenplanung
Catapult Group International ~3–5 % Tragbare Sensoren, Leistungskennzahlen von Sportlern Hardware-plus-Software-Stack
Hudl ~2–4 % Videoanalyse, Tools zur Visualisierung von Sportdaten Videoplattform von der Basis bis zur Elite
Zebra-Technologien ~2–4 % RFID-Player-Tracking-Analyse-Hardware Sensor-Infrastruktur-Partner der NFL/NHL
Sony Group Corporation ~2–3 % Optisches KinaTrax-Tracking, STATSports GPS Vertikale Integration durch Akquisition
Kinexon GmbH ~1–3 % Ultrabreitband-Sensoren, Echtzeit-Positionierung Spezialist für präzises Indoor-Tracking


Aktuelle Nachrichten und Entwicklungen

  • Sony Group Corporation (Januar 2025): Abschluss der Übernahme von STATSports für geschätzte 230 Millionen US-Dollar, Aufnahme von GPS-tragbaren Leistungsmetriken für Sportler in sein optisches Tracking-Portfolio und Signalisierung einer Full-Stack-Strategie für Sportleistungstechnologie[4].


  • Genialer Sport(August 2024): Einführung von BetVision, einem KI-gestützten Overlay, das die Visualisierung von Live-Sportdaten direkt in Streaming-Übertragungen einbettet und ursprünglich bei der NFL eingesetzt wurde[20].


  • Welt-Rugby(November 2023): Einführung eines Smart-Ball-Pilotprojekts während der Rugby-Weltmeisterschaft, das Spinraten- und Aufprallkraftanalysen in Echtzeit ermöglicht und den Sportanalysemarkt auf unterinstrumentierte Sportarten ausgeweitet hat[22].
  • FIFA (Juli 2023): Einsatz halbautomatischer Abseitstechnologie in allen Spielen der UEFA Champions League 2023–24, um KI-gestützte Schiedsrichtersysteme als Mainstream-Anwendungsfall für Spieler-Tracking-Analysen zu validieren[23].


Sports Analytics Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für Sportanalysen, der Software, Dienste und hardwaregestützte Analysen umfasst
Studienzeit 2021–2035
CAGR 25,1 % (2026–2035)
Marktgröße im Basisjahr USD 4.55 Billion (2025)
Prognoseendpunkt USD 42.68 Billion (2035)
Am schnellsten wachsendes Segment Dienste (nach Komponente); Rugby (nach Sportart); Asien-Pazifik (nach Region)
Firmenprofil 10+, einschließlich Sportradar, Genius Sports, Stats Perform, IBM, SAP, Catapult, Hudl, Zebra, Sony, Kinexon
Bewertungswährung USD Billion


FAQs

Wie rechtfertigen kleinere Vereine die Investition in den Sportanalysemarkt, wenn die Budgets begrenzt sind?

Abonnementbasierte SaaS-Modelle beginnen jetzt bei weniger als 50.000 US-Dollar pro Jahr und ermöglichen es Tier-2-Vereinen, ohne kapitalintensive Infrastruktur auf Spieler-Tracking-Analysen zuzugreifen[13]. Ein messbarer ROI zur Verletzungsreduzierung amortisiert die Kosten in der Regel innerhalb von zwei Saisons.

Welche Datenaustauschstandards entstehen für Sport-Performance-Technologieplattformen?

Die 2024 veröffentlichte OpenSport-API-Spezifikation des Global Sport Innovation Center zielt darauf ab, Sensor- und Videodatenformate zu vereinheitlichen[14]. Die frühzeitige Einführung ist weiterhin auf den europäischen Fußball beschränkt, wird aber voraussichtlich bis 2028 auch auf Cricket und Rugby ausgeweitet.

Wie geht der Sports Analytics Market mit der Einwilligung von Sportlern im Rahmen der biometrischen Datenschutzgesetze um?

Die meisten Plattformen integrieren mittlerweile Module zur Einwilligungsverwaltung, die den Opt-in-Status pro Datenkategorie und Gerichtsbarkeit protokollieren[7]. Vereine in DSGVO-regulierten Ligen müssen die Zustimmung der Athleten für die gesamte Erfassung biometrischer Leistungskennzahlen der Athleten jährlich erneuern.

Was unterscheidet optische Player-Tracking-Analysen von sensorbasierten Ansätzen?

Optische Systeme nutzen Multikamera-Arrays, die keine vom Sportler getragene Hardware erfordern, während sensorbasierte Lösungen physiologische Daten wie die Herzfrequenz erfassen[3]. Vereine kombinieren zunehmend beides für eine umfassende Spielstrategieanalyse.

F5. Wie prägen Echtzeit-Latenzanforderungen den Sportanalysemarkt für Wettanbieter?

Wettanbieter fordern eine Datenlatenz von weniger als 200 Millisekunden, um Mikrowetten im Spiel abzuwickeln, was die Anbieter zu Edge-Computing-Architekturen drängt[19]. Diese Anforderung ist der Hauptgrund für den Einsatz von 5G-Stadien.

F6. Welche Vertragsstrukturen dominieren die Beschaffung im Sportanalysemarkt?

Mehrjährige SaaS-Abonnements mit Laufzeiten von drei bis fünf Jahren machen etwa 65 % der Neuabschlüsse aus, wobei leistungsbasierte Preise, die an Nutzungsstufen für die Visualisierung von Sportdaten gebunden sind, immer mehr an Bedeutung gewinnen[16].

F7. Inwiefern setzen E-Sport-Organisationen Sportleistungstechnologie anders ein als traditionelle Teams?

E-Sport-Analysen konzentrieren sich auf Kennzahlen zur kognitiven Belastung, Reaktionszeitkurven und Entscheidungszuordnung im Spiel und nicht auf Kennzahlen zur körperlichen Leistung von Sportlern[11]. Modelle zur Vorhersage von Spieler-Burnouts sind eine neue Crossover-Anwendung.


FAQs

Wie hoch ist die aktuelle Bewertung des Sports Analytics Marktes im Jahr 2024?
Der Markt für Sportanalytik wurde 2024 mit 2,209 USD Milliarden bewertet.
Wie groß wird die prognostizierte Marktgröße für den Sports Analytics Markt im Jahr 2035 sein?
Der Markt wird voraussichtlich bis 2035 26,48 USD Milliarden erreichen.
Was ist die erwartete CAGR für den Sportanalytikmarkt während des Prognosezeitraums 2025 - 2035?
Die erwartete CAGR für den Sportanalytikmarkt im Zeitraum 2025 - 2035 beträgt 25,33 %.
Welche Unternehmen gelten als Schlüsselakteure im Sportanalytikmarkt?
Wichtige Akteure auf dem Markt sind IBM, SAS, SAP, Oracle, STATS Perform, Catapult Sports, Zebra Technologies, Krossover und Hudl.
Was sind die wichtigsten Einsatzsegmente im Sportanalytikmarkt?
Die wichtigsten Bereitstellungssegmente sind Cloud und On-Premise, mit einer Bewertung von jeweils 13,24 USD Milliarden, die für 2035 prognostiziert wird.
Wie segmentiert sich der Markt für Sportanalytik nach Komponenten?
Die Marktsegmente nach Komponenten unterteilen sich in Software und Dienstleistungen, mit prognostizierten Bewertungen von 10,64 Milliarden USD und 15,84 Milliarden USD bis 2035.
Autor
Autor
Author Profile
Aarti Dhapte LinkedIn AVP - Research
A consulting professional focused on helping businesses navigate complex markets through structured research and strategic insights. I partner with clients to solve high-impact business problems across market entry strategy, competitive intelligence, and opportunity assessment. Over the course of my experience, I have led and contributed to 100+ market research and consulting engagements, delivering insights across multiple industries and geographies, and supporting strategic decisions linked to $500M+ market opportunities. My core expertise lies in building robust market sizing, forecasting, and commercial models (top-down and bottom-up), alongside deep-dive competitive and industry analysis. I have played a key role in shaping go-to-market strategies, investment cases, and growth roadmaps, enabling clients to make confident, data-backed decisions in dynamic markets.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of sports technology databases, peer-reviewed sports science journals, industry whitepapers, and authoritative athletic organizations. Key sources included the International Olympic Committee (IOC) Technology Reports, FIFA Innovation Programme, ICC Digital Transformation Insights, National Basketball Association (NBA) Technology Summit Reports, National Football League (NFL) Operations & Analytics, UK Department for Digital Culture Media & Sport (DCMS), US Department of Health & Human Services - Sports & Fitness Data, European Union Sport Policy Data (Eurostat), Australia Sports Technology & Analytics Consortium, MIT Sloan Sports Analytics Conference Publications, Journal of Sports Sciences, International Journal of Sports Physiology and Performance, SportTechie Industry Database, GSMA Intelligence - Sports & Entertainment, and national sports ministry reports from key markets.

For on-field analytics, off-field fan engagement platforms, wearable performance technologies, and cloud-based sports management solutions, these sources were utilized to gather information on viewership, stadium digitalization trends, athlete performance statistics, technology adoption metrics, and competitive landscape analysis.


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. CEOs, CTOs, VPs of Product Development, heads of data science, and commercial directors from wearable technology companies, cloud service providers that specialize in sports solutions, and sports analytics software vendors were examples of supply-side sources. Digital engagement leads from professional sports clubs, collegiate athletic departments, national governing bodies, and sports media broadcasters were among the demand-side sources, along with team performance directors, head coaches, chief athletic officers, sports data analysts, and franchise operations managers. In addition to verifying AI and machine learning product pipeline timeframes and validating market segmentation across on-field and off-field applications, primary research also collected information on platform adoption trends, SaaS pricing tactics, and stadium technology investment cycles.

Primary Respondent Breakdown:

• By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

• By Region: North America (42%), Europe (28%), Asia-Pacific (24%), Rest of World (6%)


Market Size Estimation

Revenue mapping and subscription volume analysis across software platforms and professional services were used to determine the global market valuation. The methods included:

• More than fifty major technology suppliers covering performance analytics, video analysis, wearable integration, and fan engagement platforms were identified in North America, Europe, Asia-Pacific, and Latin America.

• Product mapping between off-field fan engagement & monetization technologies, on-premise team management systems, cloud-based analytics solutions, and on-field performance tracking (wearables, GPS, and computer vision).

• Examination of annual revenues for sports analytics software portfolios, including SaaS subscriptions, perpetual licenses, and consulting service agreements, both reported and projected

• Information about technology suppliers and analytics service providers that will account for 72–78% of the global market in 2024

• To determine segment-specific valuations for football, cricket, baseball, rugby, and emerging sports verticals, extrapolation was done using top-down (vendor revenue validation triangulated against league tech expenditure reports) and bottom-up (professional team count × average software spend by league tier, plus college athletic department analytics budgets by region) approaches.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















