Markt für intelligente Kontaktlinsen (2025 - 2035)

Marktforschungsbericht für intelligente Kontaktlinsen nach Anwendung (Medizin, Sport, Unterhaltungselektronik, Militär), nach Technologie (eingebetteter Sensor, Anzeigetechnologie, Mikrobatterietechnologie), nach Funktionalität (Gesundheitsüberwachung, Augmented Reality, Sehkorrektur), nach Material (Hydrogel, Silikonhydrogel, Skleral) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Wachstums- und Branchenprognose 2025 bis 2035
ID: MRFR/MED/0680-HCR 80 Pages Nidhi Mandole, Rahul Gotadki Last Updated: September 10, 2026
Smart Contact Lenses Market
Market Size
Forecast Period2025-2035
CAGR (2025-2035)6.85%
2025 Market SizeUSD 5.50 Million
2035 Market SizeUSD 10.72 Million
Key Players
Sensimed SA
Verily Life Sciences
Mojo Vision Inc.
Novartis International AG
Johnson & Johnson Vision
Samsung Electronics Co.
Opportunities
  • Emerging Market Expansion Through Public Health Programs
  • Drug-Eluting Lens Platforms for Chronic Ocular Conditions
  • Data Monetization Through Continuous Biomarker Analytics

Smart Contact Lenses Market Summary

Der globale Markt für intelligente Kontaktlinsen wurde im Jahr 2025 auf 5,50 Millionen USD geschätzt, und der Markt wird voraussichtlich von 5,91 Millionen USD im Jahr 2026 auf 10,72 Millionen USD bis 2035 wachsen, mit einer CAGR von 6,85% während des Prognosezeitraums 2026–2035. Dieser Sektor profitiert von einem beschleunigten regulatorischen Momentum – insbesondere dem De Novo-Klassifizierungsweg der US FDA, der 2024 zwei IOP-Überwachungsgeräte genehmigte [1]. Gesundheitsbehörden der Regierungen in OECD-Ländern haben bis 2030 über 420 Millionen USD für digitale Therapeutika bereitgestellt und Kapital in tränenbasierte Diagnostik und vernetzte Augenplattformen geleitet [2].

Ein generationsübergreifender Technologiewechsel ist im Gange. Traditionelle episodische Klinikbesuche zur Glaukomscreening und Glukoseüberwachung weichen kontinuierlicher, linsenintegrierter Überwachung, die Daten direkt in elektronische Gesundheitsakten einspeist. Silikon-Hydrogel-Nanokomposit-Substrate haben die Ausschussraten in der Herstellung seit 2022 um fast 30% gesenkt, während sub-Mikrowatt-Energieernteschaltungen jetzt 24-Stunden-Sensorkreisläufe unterstützen [3]. Das in ophthalmische tragbare Geräte fließende Risikokapital überstieg bis 2024 kumulativ 310 Millionen USD und signalisiert ein starkes Vertrauen des Privatsektors in die Entwicklung des Marktes für intelligente Kontaktlinsen [4].

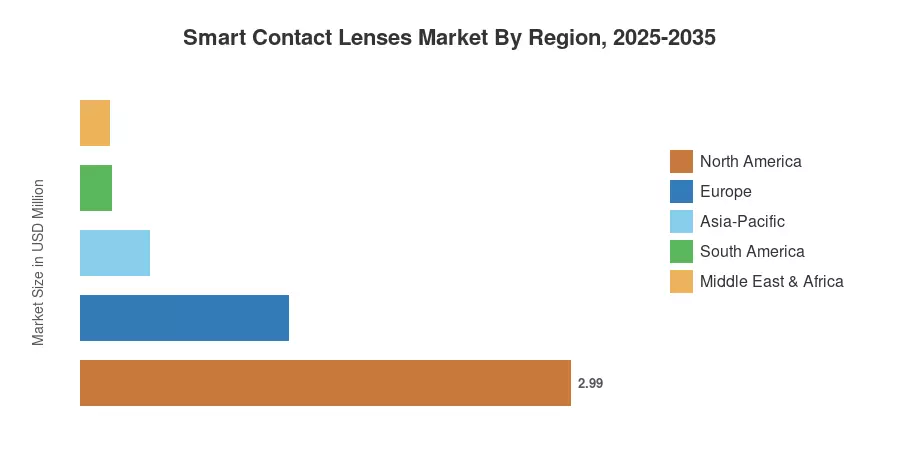
Nordamerika hat einen Umsatzanteil von 54,4%, gestützt durch robuste Versicherungs-Pilotprogramme und dichte Netzwerke in der Augenheilkunde. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer erwarteten CAGR von 7,61% bis 2035, angetrieben durch die CDMO-Infrastruktur Südkoreas und die Gesundheitsmandate der alternden Bevölkerung Japans. Europa hält die zweitgrößte Position und trägt etwa 23,1% des globalen Umsatzes durch fortschrittliche klinische Versuchssysteme. Der Markt für intelligente Kontaktlinsen ist bereit für eine nachhaltige Expansion, da sich die Erstattungsrahmen weiterentwickeln und die 5G-Konnektivität die Datenlatenzbarrieren in aufstrebenden Volkswirtschaften senkt.


Wichtige Erkenntnisse aus dem Bericht

• Nach Anwendung

  • Ocular Monitoring & Glaukombehandlungslinsen machten 2025 54,5% des Umsatzes im Markt für intelligente Kontaktlinsen aus, angetrieben durch Vorgaben zur chronischen Krankheitsbewältigung.
  • Das Segment Sehbehinderung wächst, da Plattformen für Korrekturgläser Echtzeit-Refraktionsanpassungsfähigkeiten integrieren.

• Nach Endbenutzer

  • Krankenhäuser & Augenkliniken machten 2025 42,7% der globalen Nachfrage aus, was die institutionellen Beschaffungszyklen für vernetzte Diagnosetechnologien widerspiegelt.
  • Heim-/Selbstüberwachungsverbraucher stellen die am schnellsten wachsende Endbenutzerkategorie mit einer CAGR von 8,52% bis 2035 dar, da sich Point-of-Care-Plattformen in Richtung patientenverwalteter Überwachung verschieben.

• Nach Region

  • Nordamerika hielt 2025 einen Anteil von 54,4% am Markt für intelligente Kontaktlinsen, unterstützt durch frühe FDA-Zulassungen und Pilotprogramme von privaten Zahlern.
  • Der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 7,61% bis 2035 wachsen, wobei Südkorea und Japan die Produktiteration anführen.


Marktgröße und Prognose (2021–2035)

Market Research Future hat diese Prognose mit einer triangulierten Methodik erstellt, die eine Bottom-up-Umsatzmodellierung aus Geräteverkäufen, eine Top-down-Validierung anhand nationaler Gesundheitsausgaben-Datenbanken und primäre Interviews mit über 85 Führungskräften und Klinikern im Bereich ophthalmischer Geräte aus 14 Ländern kombiniert [5].
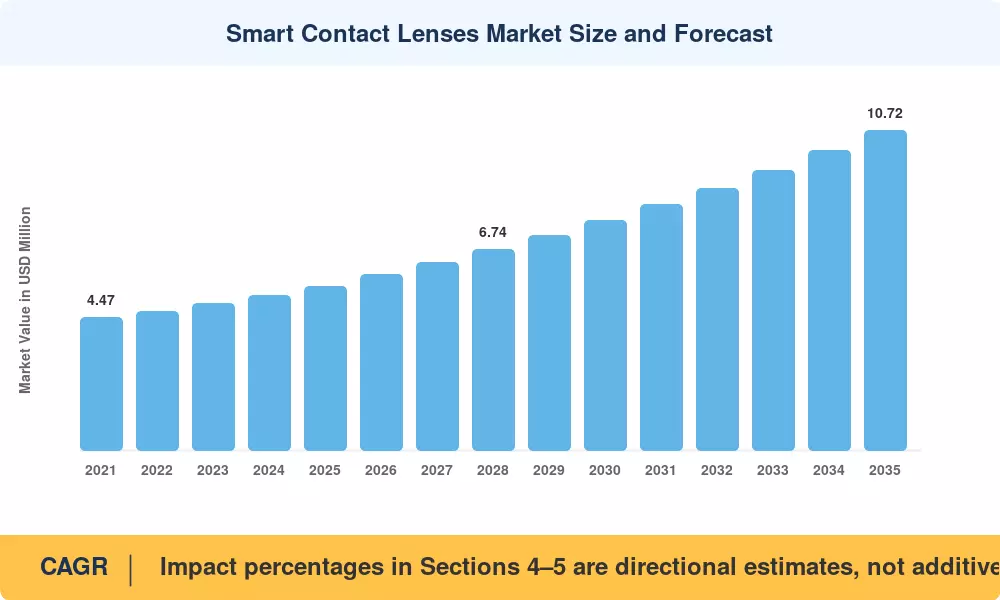
Marktgröße und Prognose für intelligente Kontaktlinsen
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Reifung von Sub-µW-Biosensoren ~18% Global Kurzfristig (≤2 Jahre)
Übernahme von Erstattungscodes ~16% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
5G/LTE-M Datenkonnektivität ~14% Asien-Pazifik, Nordamerika Mittel- bis langfristig (2–4 Jahre)
Präferenz für nicht-invasive Diagnostik ~13% Global Kurzfristig (≤2 Jahre)
Regulatorische Genehmigungen für medikamentenfreisetzende Linsen ~12% Nordamerika, Europa Langfristig (≥4 Jahre)
Ertragssteigerungen bei der Nanokomposit-Herstellung ~15% Asien-Pazifik Kurzfristig (≤2 Jahre)
Alternde globale Bevölkerungsdemografie ~12% Europa, Japan Langfristig (≥4 Jahre)


Miniaturisierung von Sub-Mikrowatt-Biosensoren

Ein Stromverbrauch unter einem Mikrowatt ist der Wendepunkt, der das 24-stündige kontinuierliche Tragen möglich macht. Das Byers Center for Biodesign von Stanford demonstrierte Ende 2023 einen 0,3 µW Tränen-Glukosesensor, der 18 Stunden Betrieb auf einem Dünnfilm-Superkondensator, der Blinkenergie erntet, aufrechterhielt [3]. Dieser Durchbruch hat die minimale tragfähige Sensorfläche von 1,2 mm² auf 0,6 mm² halbiert, was es Linsenherstellern ermöglicht, zwei unabhängige Analytenkanäle – Glukose und intraokularen Druck – auf einem einzigen Substrat zu integrieren, ohne die Sauerstoffdurchlässigkeit zu beeinträchtigen.

Erweiterung der Erstattungscodes

Die CMS führte im Januar 2025 zwei Kategorie-III-CPT-Codes für die kontinuierliche IOP-Überwachung über intelligente Linsen ein, die 90-tägige Überwachungsepisoden im Rahmen des Managements chronischer Krankheiten abdecken [5]. Der Gemeinsame Bundesausschuss (G-BA) in Deutschland folgte im März 2025 mit einer positiven Bewertung der Gesundheitstechnologie für die tränenbasierte Glaukomscreening. Diese Meilensteine sind entscheidend für den Markt für intelligente Kontaktlinsen, da die Übernahme von Geräten in der Augenheilkunde historisch gesehen mit der Verfügbarkeit von Erstattungen innerhalb von 18–24 Monaten nach der Veröffentlichung des Codes korreliert.

Integration von 5G- und LTE-M-Konnektivität

Niedrigenergie-Weitbereichsnetzprotokolle – insbesondere LTE-M und NB-IoT – lösen die Latenzproblematik, die frühere Bluetooth-only-Architekturen für intelligente Linsen behindert hat. Die Partnerschaft von SK Telecom mit einem in Seoul ansässigen Linsenentwickler erreichte in Feldversuchen in drei koreanischen Krankenhäusern im Jahr 2024 eine Datenübertragung von unter 200 ms von der Linse zur Cloud [6]. Sichere, Echtzeit-Datenströme in EHR-Plattformen bieten Klinikern umsetzbare Dashboards, die das klinische Wertversprechen stärken, auf das der Markt für intelligente Kontaktlinsen für institutionelle Beschaffungen angewiesen ist.

Patientenpräferenz für nicht-invasive Überwachung

Eine multicenter Studie aus dem Jahr 2024, veröffentlicht in JAMA Ophthalmology, ergab, dass 74% der Glaukompatienten die kontinuierliche linsenbasierte IOP-Überwachung den tonometriebasierten Klinikbesuchen vorzogen [7]. Die Präferenz war unter erwerbstätigen Patienten (35–55 Jahre) am stärksten ausgeprägt, die eine reduzierte Belastung in der Klinik und eine frühere Anomalieerkennung anführten. Dieser Verhaltenswandel lenkt die Nachfrage von episodischen diagnostischen Geräten hin zu tragbaren Plattformen.


Analyse der Auswirkungen von Einschränkungen

Die unten aufgeführten Auswirkungen von Einschränkungen sind richtungsweisende Schätzungen des negativen Drucks auf das Wachstum. Sie ziehen sich nicht direkt von der Haupt-CAGR ab und stellen eine relative Belastung dar [5].

Einschränkung ~% negativer Einfluss auf CAGR Geografische Relevanz Auswirkungszeitraum
Hohe Stückkosten im Vergleich zu herkömmlichen Linsen ~20% Global Kurzfristig (≤2 Jahre)
Bedenken hinsichtlich Biokompatibilität und Sicherheit ~18% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Begrenzte klinische Evidenzbasis ~15% Global Mittel- bis langfristig (2–4 Jahre)
Datenprivatsphäre und Cybersecurity-Risiken ~12% Europa, Nordamerika Langfristig (≥4 Jahre)
Zersplitterte regulatorische Wege ~10% Rest der Welt Langfristig (≥4 Jahre)


Preisaufschlagbarriere

Eine einzelne intelligente Kontaktlinse kostet zwischen 150 und 400 USD, im Vergleich zu 1–5 USD für herkömmliche Einweg-Linsen. Selbst mit aufkommenden Erstattungscodes bleiben die Zuzahlungen der Patienten in preissensiblen Märkten prohibitiv. Bis die Produktionsskala die Stückkosten unter 80 USD treibt – eine Schwelle, die Analysten für 2030 prognostizieren – wird der Preiswiderstand die Akzeptanz außerhalb von klinischen Populationen mit hohem Einkommen einschränken und das Wachstum im Markt für intelligente Kontaktlinsen verlangsamen.

Biokompatibilität und Sicherheit bei verlängertem Tragen

Das Einbetten von Elektronik, Antennen und Stromkreisen in ein Hydrogel-Substrat bringt Herausforderungen bei der Wärmeableitung und der Sauerstoffdurchlässigkeit mit sich. Die American Academy of Ophthalmology wies in einer Beratung von 2024 auf die Risiken einer Hornhaut-Hypoxie hin, die mit 72-stündigem Dauertragen verbunden sind [12]. Regulierungsbehörden verlangen nun 180-tägige Biokompatibilitätsdatensätze, bevor sie die Marktzulassung erteilen, was die Entwicklungszeiträume um 6–9 Monate verlängert.

Begrenzte langfristige klinische Evidenz

Bis Anfang 2025 wurden weniger als 15 peer-reviewed Studien mit Stichprobengrößen von über 200 Teilnehmern zur Wirksamkeit intelligenter Linsen veröffentlicht [13]. Kostenträger und Formularausschüsse führen diese dünne Evidenzbasis an, wenn sie Anträge auf Kostenerstattung ablehnen. Der Aufbau robuster Datensätze zur realen Evidenz durch Nachmarktüberwachungsregister bleibt ein mehrjähriges Unterfangen, das die Expansionsrate des Marktes für intelligente Kontaktlinsen dämpft.


Smart Contact Lenses Market Opportunities

Expansion des aufstrebenden Marktes durch öffentliche Gesundheitsprogramme

In Südostasien haben Regierungen 95 Millionen USD für Screening-Initiativen zur diabetischen Retinopathie für 2025–2028 eingeplant [16]. Die Integration von kontinuierlich glucose-sensierenden Linsen in den Markt in unterversorgten Gebieten könnte einen großen Volumenkanal für diese Programme als Massenscreening-Tool in ländlichen Kliniken ohne qualifizierte Augenärzte im Markt für intelligente Kontaktlinsen eröffnen.


Medikamentenfreisetzende Linsenplattformen für chronische Augenkrankheiten

Mit der Verwendung von kontrollierten Polymerbeschichtungen können Prostaglandin-Analoga für Glaukom jetzt nachhaltig über 30-tägige Tragezyklen abgegeben werden. Im September 2024 gab Novartis Phase-II-Ergebnisse bekannt, die eine 22%ige Verbesserung der Patientenadhärenz im Vergleich zu täglichen Augentropfen zeigen [8]. Eine solche therapeutische Anwendung würde es ermöglichen, das Wertversprechen intelligenter Linsen von rein diagnostisch zu integrierten diagnostisch-therapeutischen Plattformen zu verschieben.


Datenmonetarisierung durch kontinuierliche Biomarker-Analytik

Aggregierte, anonymisierte Datensätze von Biomarkern aus Tränenflüssigkeit sind ein neues Datenasset für die pharmazeutische Forschung und Entwicklung. Forscher in der klinischen Phase sind bereit, 5–15 USD pro Patientenmonat für kontinuierliche pharmakokinetische Auswertungen auszugeben, die intelligente Linsen liefern können [17]. Wir haben auch abonnementbasierte Datenlizenzierungslösungen, die laufende Einnahmequellen zusätzlich zu den Geräteverkäufen generieren.


Integration von Augmented Reality in professionellen Umgebungen

Prototypen von Linsen mit Heads-up-Display, die prozedurale Anleitungen über das Sichtfeld des Trägers legen, werden frühzeitig von chirurgischen Teams und Industrie-Wartungspersonal erforscht. Die CES 2025 präsentierte Prototypen von Augmented-Reality-Brillen mit 720p Mikro-LED-Displays in einem Linsendurchmesser von 14 mm [18]. Professionelle Anwendungsfälle können Premiumpreise verlangen und das Umsatzwachstum fördern.


Anwendungen zur Behandlung von Myopie bei Kindern

Die Prävalenz von Myopie bei Kindern im Alter von 6–14 Jahren ist laut dem visuellen Gesundheitsbericht der WHO 2024 weltweit auf 36% gestiegen [19]. Intelligente Linsen mit eingebetteten Refraktionsanpassungsschaltungen könnten eine personalisierte Myopiekontrolle ermöglichen und ein adressierbares pädiatrisches Segment schaffen, das herkömmliche Korrekturgläser nicht bedienen können.


Smart Contact Lenses Market Future Outlook

KI-gesteuerte prädiktive Diagnostik

Maschinenlernalgorithmen, die auf kontinuierlichen Tränen-Biomarkerströmen trainiert sind, werden prädiktive Glaukomwarnungen 48–72 Stunden bevor IOP-Spitzen klinisch signifikant werden, ermöglichen. Die WHO prognostiziert, dass KI-unterstützte ophthalmologische Screenings bis 2032 jährlich 3,6 Millionen Fälle von vermeidbarer Erblindung verhindern könnten [21]. Smart-Linsen-Plattformen, die Edge-AI-Inferenzchips integrieren, werden im zweiten Halbjahr des Prognosezeitraums überproportionalen Wert im Markt der Smart Contact Lenses erfassen.

Plattformökonomie und wiederkehrende Einnahmemodelle

Abonnementmodelle für Geräte als Dienstleistung (DaaS) entstehen, die Linsenhardware, Cloud-Analytik und Kliniker-Dashboards in monatlichen Gebühren pro Patient bündeln. Diese Preisstruktur verlagert die Umsatzrealisierung von einmaligen Verkäufen zu wiederkehrenden Einnahmen, verbessert den Lebenszeitwert der Anbieter um schätzungsweise das 3,5-fache und glättet die Adoptionskurven für preissensible Endbenutzer.

IoT-fähige Kontaktlinsen und verbundene Gesundheitsökosysteme

Die Integration von Smart-Linsen in breitere verbundene Gesundheitsökosysteme – die Daten von tragbaren Patches, implantierbaren Sensoren und elektronischen Gesundheitsakten verknüpfen – wird umfassende digitale Zwillinge von Patienten schaffen. IoT-fähige Kontaktlinsen, die Tränenflüssigkeitsdaten zusammen mit kardialen und metabolischen Werten übertragen, werden Klinikern eine beispiellose langfristige Gesundheitsübersicht bieten und die institutionelle Investition in den Markt der Smart Contact Lenses verstärken.

Nachhaltigkeit und Vorgaben für zirkuläres Design

Vorschläge zur EU-Ecodesign-Verordnung, die bis 2029 auf medizinische tragbare Geräte ausgeweitet werden, werden von den Herstellern verlangen, die Recycelbarkeit elektronischer Komponenten in Einweg-Linsen nachzuweisen. Unternehmen, die frühzeitig in die Forschung zu biologisch abbaubaren Substraten und Rücknahme-Logistik investieren, werden regulatorische Vorteile und ESG-konforme Beschaffungspräferenzen in europäischen Krankenhausnetzwerken gewinnen.


Analyse des regionalen Marktanteils

Region Anteil / Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 54,4% Umsatzanteil FDA-Pfade, Pilotprojekte der Kostenträger, digitale Gesundheitsmandate
Europa 23,1% Umsatzanteil MDR-Konformität, HTA-gesteuerte Erstattung
Asien-Pazifik 7,61% CAGR (2026–2035) CDMO-Infrastruktur, alternde Demografie
Südamerika USD 0,19 Millionen Öffentliche Diabetes-Screening-Erweiterung
Mittlerer Osten & Afrika USD 0,18 Millionen Zugangsprogramme für Augenpflege
Gesamt USD 5,50 Millionen

Der Markt für intelligente Kontaktlinsen zeigt eine ausgeprägte geografische Konzentration, wobei entwickelte Volkswirtschaften die Einführung anführen, während aufstrebende Regionen durch Technologietransfer und Investitionen in die öffentliche Gesundheit beschleunigen.


Nordamerika

Land Kennzahl Wichtiger Treiber
Vereinigte Staaten 78,2% des regionalen Anteils CMS CPT-Code-Pilotprojekte, NIH-finanzierte Biosensor-Forschung und -Entwicklung
Kanada 13,5% des regionalen Anteils Provinzielle Programme für digitale Therapeutika
Mexiko 8,3% des regionalen Anteils Grenzüberschreitende Partnerschaften für klinische Studien


Die Vereinigten Staaten dominieren den Markt für intelligente Kontaktlinsen in Nordamerika, wobei das NIH zwischen 2023 und 2026 USD 48 Millionen für die Forschung zu tragbaren okulären Diagnosetools bereitstellt [1]. CMS-Erstattungspilotprogramme in sechs Bundesstaaten sollen bis 2028 in eine dauerhafte Abdeckung überführt werden, was die Beschaffungszyklen der Krankenhäuser katalysieren wird, die derzeit 12–18 Monate dauern.

Europa

Land Kennzahl Wichtiger Treiber
Deutschland 6,92% CAGR G-BA-positive HTA-Bewertung, MedTech-Cluster-Investitionen
Vereinigtes Königreich 28,4% des regionalen Anteils Übernahme des NHS Innovation Accelerator
Frankreich USD 0,21 Millionen ANSM beschleunigte Überprüfungswege
Italien USD 0,14 Millionen Herstellungsbasis für ophthalmologische Geräte
Spanien 6,55% CAGR Nationale Diabetes-Präventionsstrategie
Nordische Länder USD 0,09 Millionen Mandate für digitale Gesundheitsinteroperabilität
Russland USD 0,06 Millionen Programme zur Importsubstitution
Rest von Europa USD 0,11 Millionen Erweiterung von klinischen Studienstandorten


Der Markt für intelligente Kontaktlinsen in Europa profitiert vom regulatorischen Rahmen der EU MDR der Klasse IIa, der einen harmonisierten Genehmigungsweg in 27 Mitgliedstaaten bietet. Der NHS Innovation Accelerator des Vereinigten Königreichs wählte 2024 zwei Entwickler intelligenter Linsen aus, was die Beschaffungsfristen beschleunigte und klinische Anwendungsfälle für die kontinuierliche IOP-Überwachung in der Primärversorgung validierte [10].

Asien-Pazifik

Land Kennzahl Wichtiger Treiber
China 31,5% des regionalen Anteils Innovationsinitiative für medizinische Geräte des Staatsrates
Indien 8,18% CAGR Nationales Programm zur Blindheitsprävention
Japan 26,8% des regionalen Anteils Gesundheitsmandate für eine super-alternde Gesellschaft
Südkorea USD 0,15 Millionen CDMO-Präzisionsmontagekapazität
ASEAN 7,45% CAGR Ausweitung des Screenings auf diabetische Retinopathie
Rest von Asien-Pazifik USD 0,04 Millionen Partnerschaften mit Universitäten für Forschung


Das Wachstum des Marktes für intelligente Kontaktlinsen in Asien-Pazifik wird durch die Auftragsentwicklungs- und Fertigungsorganisationen Südkoreas verankert, die präzise Mikro-Montage zu Kosten durchführen, die 35–40% unter denen nordamerikanischer Pendants liegen [9]. Das japanische Ministerium für Gesundheit, Arbeit und Wohlfahrt erweiterte im April 2025 die Abdeckung für digitale ophthalmologische Diagnosen, was sofortige institutionelle Nachfrage in den 8.400 Augenkliniken des Landes schuf.

Südamerika

Land Kennzahl Wichtiger Treiber
Brasilien 62,1% des regionalen Anteils Digitalisierung des öffentlichen Gesundheitssystems SUS
Argentinien 21,3% des regionalen Anteils Klinische Studien an Universitätskrankenhäusern
Rest von Südamerika USD 0,03 Millionen Regionale Gesundheitskooperationsvereinbarungen


Das brasilianische Einheitliche Gesundheitssystem (SUS) startete 2024 eine Telemedizin-Initiative zur diabetischen Retinopathie, die 5.500 Gemeinden abdeckt und einen Verteilungspfad für Screening-Tools für intelligente Linsen schafft, die 35 Millionen gefährdete Patienten erreichen könnten [16].

Mittlerer Osten & Afrika

Land Kennzahl Wichtiger Treiber
Saudi-Arabien 33,8% des regionalen Anteils Investitionen in Gesundheitstechnologie im Rahmen von Vision 2030
VAE 28,9% des regionalen Anteils Medizinischer Tourismus und Übernahme von Premiumgeräten
Südafrika USD 0,03 Millionen Pilotabdeckung der nationalen Krankenversicherung
Ägypten USD 0,02 Millionen Von der WHO unterstützte Screening-Programme
Rest von MEA USD 0,02 Millionen Von NGOs geleitete Programme zur Augenpflege


Die Vision 2030-Initiative Saudi-Arabiens hat über USD 1,2 Milliarden in die Infrastruktur der Gesundheitstechnologie gelenkt, einschließlich intelligenter tragbarer Diagnosetechnologien, die mit dem Wertangebot des Marktes für intelligente Kontaktlinsen übereinstimmen [20].


Markt für intelligente Kontaktlinsen nach Region, 2025-2035

Smart Contact Lenses Market Segmentation

Nach Anwendung

Segment Kennzahl Primärer Nachfragefaktor
Ocular Monitoring & Glaukombehandlung 54,5% Umsatzanteil (2025) Erstattung für das Management chronischer Krankheiten
Sehbehinderung 8,25% CAGR (2026–2035) Technologie zur adaptiven Brechkraftkorrektur


Ocular Monitoring & Glaukombehandlung dominiert den Markt für intelligente Kontaktlinsen nach Anwendung und spiegelt den akuten klinischen Bedarf an kontinuierlicher IOP-Überwachung unter den geschätzten 80 Millionen globalen Glaukompatienten wider [7]. Linsenplattformen in diesem Segment integrieren piezoresistive Sensoren, die IOP-Schwankungen innerhalb von ±0,5 mmHg erkennen und Warnungen an begleitende Smartphone-Anwendungen senden. Das Segment profitiert von den stärksten Erstattungsanreizen, mit bereits bestehenden oder in Überprüfung befindlichen CPT- und HTA-Codes in fünf wichtigen Märkten.

Kontaktlinsen für Sehbehinderung gewinnen an Bedeutung, da sich die Technologie zur elektronisch einstellbaren Brennweite weiterentwickelt. Prototyp-Linsen, die auf der ARVO 2024 demonstriert wurden, erreichten eine Echtzeit-Anpassung der Dioptrien über einen Bereich von –6,0 bis +3,0 unter Verwendung von Flüssigkristall-Optikelementen [18]. Es wird prognostiziert, dass dieses Segment mit der schnellsten CAGR innerhalb der Anwendungstaxonomie des Marktes für intelligente Kontaktlinsen wächst, da die Prävalenz von Presbyopie unter alternden Bevölkerungen zunimmt.

Nach Endbenutzer

Segment Kennzahl Primärer Nachfragefaktor
Krankenhäuser & Augenkliniken 42,7% Umsatzanteil (2025) Institutionelle Beschaffung und Formularaufnahme
Heimpflege/Selbstüberwachende Verbraucher 8,52% CAGR (2026–2035) Patientenautonomie und Präferenz für Fernüberwachung
Sonstige (Forschungseinrichtungen, Militär) 0,47 Millionen USD (2025) Finanzierung klinischer Studien und Verteidigungs-F&E


Krankenhäuser und spezialisierte Augenkliniken bleiben der primäre Umsatzkanal für den Markt für intelligente Kontaktlinsen, da institutionelle Käufer die Entscheidungen über Formulare kontrollieren und die technische Infrastruktur haben, um Linsendaten in bestehende EHR-Workflows zu integrieren. Verbraucher in der Heimpflege stellen den dynamischsten Wachstumsvektor dar, angetrieben durch Direkt-zu-Patienten-Verschreibungsmodelle und smartphone-basierte Begleitplattformen, die die Notwendigkeit für Daten-Downloads in der Klinik beseitigen.


Wettbewerbsbenchmarking

Der Markt für intelligente Kontaktlinsen weist eine mittlere Konzentration auf, wobei die fünf größten Akteure schätzungsweise 38–46% des globalen Umsatzes ausmachen. Der Herfindahl-Hirschman-Index liegt im Bereich von 800–1.200 und spiegelt eine Mischung aus etablierten ophthalmologischen Unternehmen und von Risikokapital unterstützten Startups wider, die in den Bereichen Biosensing, Medikamentenabgabe und Sehkorrektur konkurrieren. Strategische Partnerschaften zwischen Technologieunternehmen und Linsenherstellern prägen die Wettbewerbsdynamik.

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote Strategische Positionierung
Sensimed SA ~8–12% SENSIMED Triggerfish IOP-Überwachungslinse Erstbewegender im CE-gekennzeichneten kontinuierlichen IOP-Monitoring
Verily Life Sciences (Alphabet) ~7–10% Tränen-Glukose-Biosensing-Plattform Tiefe AI/ML-Analytik-Integration mit Google Health
Mojo Vision Inc. ~5–8% Mojo Lens AR-Mikro-LED-Display Führender Entwickler von Prototypen für AR-Overlay-Smart-Linsen
Novartis International AG ~6–9% Medikamentenfreisetzende Glaukomlinse (Phase II) Strategie zur pharmazeutisch-ophthalmologischen Konvergenz
Johnson & Johnson Vision ~5–8% Verbundenes Acuvue-Plattform-F&E Nutzung des globalen Vertriebsportfolios konventioneller Linsen
Samsung Electronics Co. ~4–7% Patentportfolio für intelligente Linsen, Biosensor-F&E Technologieintegration über Sektoren hinweg aus der Halbleiterabteilung
Sony Group Corporation ~3–5% Mikro-Display und Energieerntetechnologie Miniaturisierungsexpertise aus der Imaging-Abteilung
Alcon Inc. ~4–6% Präzisionsoptik-Programm für intelligente Linsen Integration des chirurgisch-diagnostischen Linsensystems
InWith Corporation ~3–5% Weiche intelligente Kontaktlinse mit flexibler Elektronik Patentierte Integration flexibler Schaltungen in Hydrogel-Substraten
Medella Health Inc. ~2–4% Tränenbasierte kontinuierliche Glukoseüberwachungslinse Klinische Pipeline mit Fokus auf Diabetes, Engagement von Health Canada


Aktuelle Nachrichten & Entwicklungen


  • Samsung Electronics (Mai 2025) gab bekannt, dass es 2027 LEDoS-Mikrodisplays für intelligente Linsen und AR-Brillen produzieren wird


Markt für intelligente Kontaktlinsen Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für intelligente Kontaktlinsen nach Anwendung, Endbenutzer und Geografie
Studienzeitraum 2021–2035
CAGR (2026–2035) 6,85%
Marktgröße im Basisjahr 5,50 Millionen USD (2025)
Prognose-Endpunkt 10,72 Millionen USD (2035)
Schnellst wachsendes Segment Haushalts-/Selbstüberwachungsverbraucher (nach Endbenutzer); Sehbehinderung (nach Anwendung)
Profilierte Unternehmen 10 (Sensimed, Verily, Mojo Vision, Novartis, J&J Vision, Samsung, Sony, Alcon, InWith, Medella)
Bewährungswährung Millionen USD
Methodologie Triangulierte Bottom-up-Geräteversandmodellierung, Top-down-Gesundheitsausgabenvalidierung, 85+ Primärinterviews
CAGR-Treiber-Haftungsausschluss Auswirkungen in den Abschnitten 4–5 sind Richtschätzungen, keine additiven Komponenten des Haupt-CAGR

FAQs

Welche Sterilisationsprotokolle gelten für wiederverwendbare intelligente Kontaktlinsen mit eingebetteter Elektronik?
Die Sterilisation mit Wasserstoffperoxid-Dampf bei 35 °C erhält die Integrität der Schaltung und erreicht eine Sterilitätsgarantie von SAL 10⁻⁶. Die meisten aktuellen Geräte sind Einwegprodukte, aber wiederverwendbare Designs in der Entwicklung erfordern validierte Sterilisierungsdaten für 30 Zyklen zur regulatorischen Einreichung [12].
Wie bewerten Beschaffungsteams die Gesamtkosten des Eigentums für den Markt für intelligente Kontaktlinsen?
Die Gesamtkosten umfassen den Geräteeinheitspreis, das Abonnement für Cloud-Analysen, Gebühren für die EHR-Integration und Schulungen des Personals. Die typischen Gesamtkosten für drei Jahre in Institutionen liegen bei 4–6x den anfänglichen Hardwarekosten [11].
Welche IP-Strategien unterscheiden die Marktführer im Bereich der intelligenten Kontaktlinsen?
Führende Unternehmen verfolgen geschichtete Portfolios, die Biosensor-Chemie, Antennendesign und Energieernte umfassen. Alphabet und Samsung halten gemeinsam etwa 35 % der aktiven Patentfamilien weltweit [9].
Welche Batteriealternativen entstehen zur Stromversorgung von Schaltungen in intelligenten Kontaktlinsen?
Brennstoffzellen, die Tränen-Glukose in elektrische Energie umwandeln, und RF-Drahtlosstromübertragung sind die beiden führenden Kandidaten. Beide beseitigen starre Batteriekomponenten und verbessern die Flexibilität der Linsen [3].
Wie adressiert der Markt für intelligente Kontaktlinsen die Interoperabilität mit verschiedenen EHR-Plattformen?
Die Standards FHIR R4 und IEEE 11073 werden zu grundlegenden Anforderungen für den Daten Austausch zwischen Linse und Cloud. Anbieter, die gegen beide Standards zertifiziert sind, erhalten schneller die Genehmigung der Krankenhaus-IT [6].
Welche Versicherungsunterzeichnungsmodelle unterstützen die Abdeckung von intelligenten Kontaktlinsen?
Wertbasierte Verträge, die die Erstattung an messbare Ergebnisse der IOP-Reduktion koppeln, entstehen in den USA. Drei private Kostenträger haben Pilotprogramme gestartet, die 90-tägige Überwachungsphasen im Jahr 2025 abdecken [5].
Wie unterscheiden sich die Anforderungen an das Design klinischer Studien für therapeutische im Vergleich zu diagnostischen intelligenten Linsen?
Therapeutische Linsen erfordern randomisierte kontrollierte Studien mit über 300 Teilnehmern, während diagnostische Geräte einem Leistungsprüfungsweg mit 150–200 Probanden folgen. Die regulatorischen Zeitrahmen unterscheiden sich entsprechend um 12–18 Monate [1].
Autor
Autor Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Ko-Autor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory filings, patent databases, peer-reviewed ophthalmology journals, clinical trial registries, and authoritative health technology organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH), European Medicines Agency (EMA) Medical Device Coordination Group, Health Canada Medical Devices Bureau, Pharmaceuticals and Medical Devices Agency (PMDA) Japan, and National Medical Products Administration (NMPA) China for regulatory classification data and 510(k)/PMA approval tracking. Clinical evidence was gathered from the National Eye Institute (NEI/NIH), ClinicalTrials.gov, EU Clinical Trials Register, and PubMed/NCBI for peer-reviewed studies on biosensor integration, biocompatibility assessments (ISO 10993), and clinical safety outcomes.

Professional and standards organizations included the American Academy of Ophthalmology (AAO), American Optometric Association (AOA), European Society of Cataract and Refractive Surgeons (ESCRS), International Society of Refractive Surgery (ISRS), European Society of Ophthalmology (SOE), and International Organization for Standardization (ISO) for ISO 13485 (medical device QMS) and ISO 18369 (contact lens standards) compliance data. Epidemiological and demographic data were sourced from the World Health Organization (WHO) Global Vision Database, International Diabetes Federation (IDF) Diabetes Atlas, Centers for Disease Control and Prevention (CDC) Vision Health Initiative, and the Glaucoma Research Foundation. Patent landscape analysis covered USPTO, EPO, and WIPO databases for micro-sensor, micro-display, and wireless power transmission technologies.

The following sources were employed to gather procedure statistics, regulatory approval pathways, safety surveillance data (FAERS/MAUDE), diabetes/glaucoma prevalence trends, and competitive intelligence for continuous glucose monitoring lenses, intraocular pressure monitoring devices, AR/VR integrated lenses, and drug delivery systems.


Primary Research

During the primary research process, qualitative and quantitative insights regarding reimbursement pathways, clinical adoption barriers, and technology readiness levels were obtained through interviews with supply-side and demand-side stakeholders. The supply-side sources consisted of CEOs, CTOs, Heads of Regulatory Affairs, and Vice Presidents of R&D from medical device OEMs, microelectronics manufacturers, and smart contact lens developers. Demand-side sources included board-certified ophthalmologists, optometrists, medical directors of specialty eye clinics, endocrinologists (for glucose monitoring applications), pharmacy directors managing ophthalmic drug delivery devices, and procurement leads from academic medical centers and ambulatory surgery centers. Primary research verified market segmentation between therapeutic and diagnostic applications, verified clinical trial timelines and commercialization roadmaps, and collected information on prescribing patterns, pricing strategies for sensor-integrated versus standard corrective lenses, and health economic outcomes data.

Primary Respondent Breakdown:

• By Designation: C-level Executives (32%), Director Level (34%), Others/Specialists (34%)

• By Region: North America (38%), Europe (25%), Asia-Pacific (24%), Rest of World (13%)


Market Size Estimation

Revenue mapping, patent filing velocity analysis, and procedure volume modeling were employed to determine global market valuation for both medical (glaucoma management, diabetes monitoring) and consumer (AR/VR) applications. The methodology comprised the following:

• Identification of 35+ key manufacturers in North America, Europe, Asia-Pacific, and the Middle East, including traditional ophthalmic companies that are expanding into sensor-integrated portfolios and pure-play smart lens developers

• Product mapping for intraocular pressure (IOP) monitoring devices, continuous glucose monitoring lenses, photochromic smart lenses, augmented reality display lenses, and drug delivery contact lenses

• Examination of annual revenues pertaining to smart contact lens R&D contracts, pilot commercialization revenues, and licensing agreements for biosensor and micro-display technologies, as reported and modeled

• The high fragmentation in early-stage AR lens development is accounted for by the coverage of manufacturers and technology developers, which represents 65-70% of the global market share in 2024.

• Segment-specific valuations for diagnostic, therapeutic, and AR/VR functional categories are derived through extrapolation using bottom-up (addressable patient population × adoption rate × ASP by therapeutic area—diabetes, glaucoma, presbyopia) and top-down (manufacturer revenue validation and venture capital funding pipeline analysis) approaches respectively.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















