Siliciumdioxid-Sandmarkt (2026 - 2035)

Marktforschungsbericht über Silica-Sand Informationen nach Maschenweite (< 70 Maschen, 70-120 Maschen, 120-200 Maschen und >200 Maschen), nach Qualität (Glas, Gießerei und Chemie), nach Verfahren (Nasser Silica-Sand und Trockener Silica-Sand), nach Anwendung (Glas, hydraulisches Fracking, Gießerei, Bauwesen, Chemikalien, Wasserfiltration, Farben & Beschichtungen, Keramiken und andere) und nach Region (Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika und Lateinamerika) - Prognose bis 2035
ID: MRFR/CnM/6744-CR 128 Pages Anshula Mandaokar Last Updated: September 11, 2026
Silica Sand Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)5.46%
2025 Market SizeUSD 9,820 Million
2035 Market SizeUSD 16,700 Million
Key Players
U.S. Silica Holdings
Covia Holdings
Sibelco
Hi-Crush Inc.
Badger Mining Corporation
Quarzwerke GmbH
Opportunities
  • Solar and Low-Iron Glass Premiums
  • Semiconductor-Grade Silica Localization
  • Emerging Market Infrastructure Catch-Up

Silica Sand Market Summary

Der Siliziumdioxid-Sandmarkt erreichte im Jahr 2025 einen geschätzten Wert von 9.820 Millionen USD und wird voraussichtlich von 10.350 Millionen USD im Jahr 2026 auf 16.700 Millionen USD bis 2035 wachsen, mit einer CAGR von 5,46% während des Prognosezeitraums. Dieser nachhaltige Wachstumspfad ist verankert in der steigenden Nachfrage nach hochreinem Siliziumdioxid in der Produktion von photovoltaischem Glas und der fortgesetzten Expansion von hydraulischen Fracking-Operationen in nordamerikanischen Schieferbecken. Von der Regierung unterstützte Infrastrukturinvestitionsprogramme – einschließlich des US-Bipartisan Infrastructure Law und Chinas 14. Fünfjahresplan für Baumaterialien – lenken Milliarden in Projekte, die industrielles Siliziumdioxid in großem Maßstab verbrauchen [1][2].

Die Lieferkette des Siliziumdioxid-Sandmarktes durchläuft einen bescheidenen, aber dramatischen Wandel. Traditionelle Tagebau-Extraktionsprozesse werden durch präzise verarbeitete Quarzsandprodukte ersetzt, die die Reinheitskriterien für Halbleiter erfüllen. Der weltweite Ausbau der Halbleiterfertigung, unterstützt durch mehr als 380 Milliarden USD an angekündigten Investitionen in Fabriken bis 2030 [3], treibt Gießsandmaterialien und Spezialsandprodukte in völlig neue Leistungsklassen. Staubminderungs-technologie, automatisierte Sortierung und Systeme zur Echtzeit-Rückverfolgbarkeit sind nun grundlegende Anforderungen für Produzenten, die an Käufer von Elektronik und photovoltaischem Glas verkaufen.

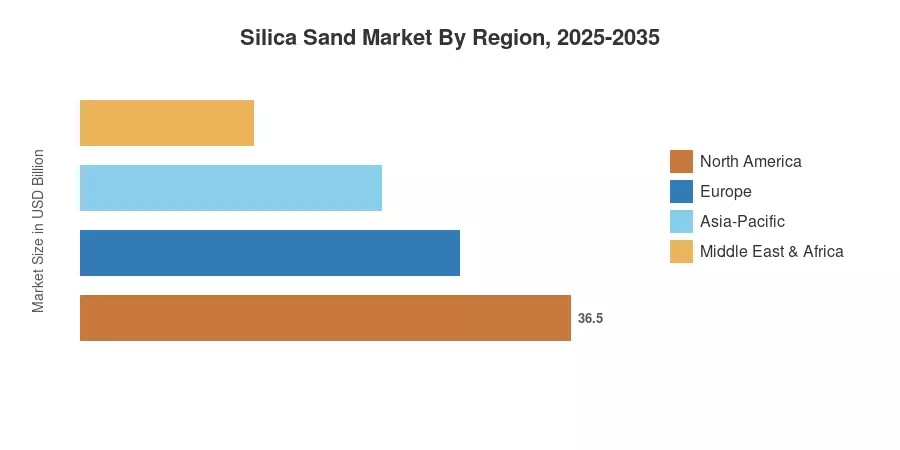
Der asiatisch-pazifische Raum hält den größten Anteil am Siliziumdioxid-Sandmarkt mit etwa 43,4% des Umsatzes im Jahr 2025, bedingt durch die Nachfrage nach Sand in der Glasherstellung in China und den Bauboom in Indien. Die Region steht auch an erster Stelle in Bezug auf die am schnellsten wachsende Geographie mit einer prognostizierten CAGR von 5,78% bis 2035. Nordamerika belegt den zweiten Platz mit einem Anteil von etwa 28% aufgrund der starken Nachfrage nach Frac-Sandmaterialien in den Permian- und Appalachian-Becken. Mit näher rückenden Dekarbonisierungsfristen werden siliconintensive Lieferketten für saubere Energie den Siliziumdioxid-Sandmarkt bis weit ins nächste Jahrzehnt auf einem Wachstumspfad halten.

Wichtige Erkenntnisse des Berichts

• Nach Reinheitsgrad

  • Standard-Qualitätssiliziumdioxid (95–99,5% SiO₂) machte im Jahr 2025 etwa 51,3% des Marktanteils des Siliziumdioxid-Sandes aus, was auf eine breite Verwendung in Anwendungen für Bau-Siliziumdioxid-Sand und Glasherstellung hinweist
  • Hochreine Grade (>99,5% SiO₂) wachsen mit einer CAGR von 6,74% bis 2035, angetrieben durch Halbleiter-Wafer- und Solarglas-Spezifikationen

• Nach Endverbraucherindustrie

  • Öl und Gas machten im Jahr 2025 etwa 38,8% des Siliziumdioxid-Sandmarktes aus und unterstreichen die Bedeutung von Frac-Sandmaterialien bei unkonventionellen Brunnenabschlüssen
  • Die chemische Produktion wird voraussichtlich mit einer CAGR von 5,76% bis 2035 wachsen, angetrieben durch die steigende Nachfrage nach industriellem Siliziumdioxid in Spezialchemikalien und Katalysatoren
  • Die Glasherstellung bleibt der zweitgrößte Endverbraucher und verbraucht über 22% des Gesamtvolumens

• Nach Region

  • Der asiatisch-pazifische Raum erfasste 43,4% des Umsatzes des Siliziumdioxid-Sandmarktes im Jahr 2025 und führt alle Regionen in der Wachstumsrate an
  • Der Anteil Nordamerikas von etwa 28% wird durch das Schieferöl-Ökosystem und Erweiterungen von Bergwerken im Becken gestützt
  • Europa hält einen geschätzten Anteil von 18%, wobei das Wachstum auf Solarglas-Anlagen in Deutschland und Spanien konzentriert ist

Marktgröße und Prognose (2021–2035)

Die Prognosen von Market Research Future (MRFR) basieren auf einer Kombination aus Bottom-up-Daten zu Produzentenlieferungen und einer Analyse des Handelsflusses auf Zollniveau, mit einem Top-down-Nachfragemodell, das auf makroökonomischen Faktoren kalibriert ist. Historische Statistiken (2021-2024) sind tatsächliche Werte. 2025 ist die Schätzung des Basisjahres. Die Zahlen für 2026-2035 werden unter Verwendung der kalibrierten CAGR von 5,46% mit Anpassungen für zyklische Nachfragetrends erwartet.
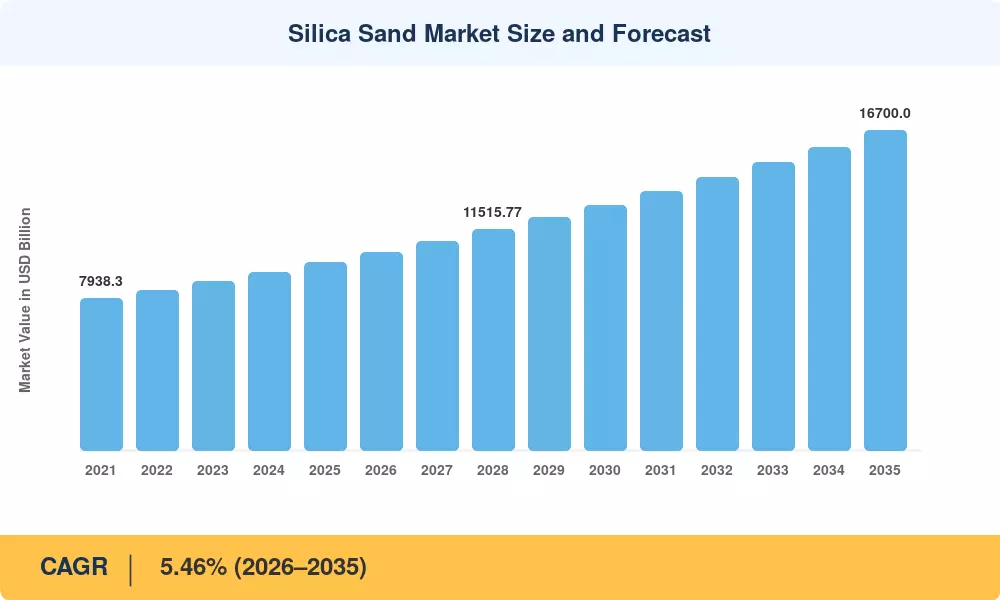
Marktgröße und Prognose für Siliziumdioxid-Sand
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Einfluss auf CAGR Geografische Relevanz Einflusszeitraum
Erweiterung von Solar-PV-Glas +1,2% Asien-Pazifik, Europa Mittel- bis langfristig (2–4 Jahre)
Volumen der Fertigstellung von Schieferbrunnen +1,0% Nordamerika Kurzfristig (≤2 Jahre)
Ausbau von Halbleiterfabriken +0,8% Asien-Pazifik, Nordamerika Langfristig (≥4 Jahre)
Urbanisierung und Infrastrukturprogramme +0,7% Asien-Pazifik, MEA Langfristig (≥4 Jahre)
Leichtbau in Gießereien für EVs +0,5% Europa, Nordamerika Mittel- bis langfristig (2–4 Jahre)
Regulatorische Vorgaben zur Wasserfiltration +0,3% Global Mittel- bis langfristig (2–4 Jahre)
Nachfragewachstum bei Spezialbeschichtungen +0,2% Europa, Asien-Pazifik Kurzfristig (≤2 Jahre)

Erweiterung von Solar-PV-Glas

Die Internationale Energieagentur prognostiziert über 820 GW neuer Solar-PV-Installationen zwischen 2026 und 2030, wobei jedes Gigawatt etwa 4.500 Tonnen ultra-klares Glasherstellungssand benötigt [6]. Chinas Solar-Glaskapazität überstieg 2024 120.000 Tonnen pro Tag, und Indiens Produktionsgebundene Anreizprogramm hat 2,5 Milliarden USD für die inländische Solar-Modulproduktion bereitgestellt, die eine zuverlässige Beschaffung von hochreinem Silizium benötigt [12]. Diese Dynamik verändert die Beschaffung von Spotkäufen hin zu langfristigen Abnahmeverträgen mit zertifizierten Produzenten.

Volumen der Fertigstellung von Schieferbrunnen

Die Fertigstellungen von horizontalen Brunnen in Nordamerika bleiben ein Haupttreiber für den Verbrauch von Frac-Sand. Laut Branchenanalysen steigt die Proppantintensität weiterhin, da Betreiber zu längeren lateralen Längen tendieren, um die Wirtschaftlichkeit der Brunnen zu verbessern. Dieser strukturelle Wandel sichert eine anhaltende Nachfrage nach hochwertigem Proppant, selbst in Zeiten schwankender Bohrgerätezahlen. Die Lokalisierung der Lieferkette ist zu einer strategischen Priorität geworden; die Expansion von Bergbauoperationen in Becken wie dem Permian-Becken und dem Mittleren Westen hat die Logistik erheblich optimiert und die Transportkosten gesenkt, wodurch die Wettbewerbsfähigkeit regionaler Siliziumlieferanten gestärkt wurde.

Ausbau von Halbleiterfabriken

Weltweit wurden über 380 Milliarden USD an Investitionen in Halbleiterfabriken bis 2030 angekündigt, darunter Einrichtungen in Arizona, Ohio, Japan und Deutschland [3]. Jede fortschrittliche Fabrik verbraucht hochgradige Quarzsandprodukte für Schmelztiegelbeschichtungen, CMP-Substanzen und Fotomasken-Substrate. Das US-CHIPS-Gesetz allein hat 52,7 Milliarden USD an Subventionen und Anreizen bereitgestellt, was eine dauerhafte Nachfragebasis für industrielles Silizium schafft, das auf 99,99% Reinheit verfeinert ist [14].

Urbanisierung und Infrastrukturprogramme

Die Urbanisierungsraten in Asien-Pazifik werden bis 2035 voraussichtlich 64% erreichen, was über 400 Millionen städtische Einwohner hinzufügt, die Wohnraum, Straßen und kommerzielle Infrastruktur benötigen [8]. Der Verbrauch von Bausilicasand pro Kopf in Indien und Südostasien liegt weit unter den Durchschnittswerten der entwickelten Märkte, was auf erhebliches Potenzial für Aufholwachstum hinweist. Mega-Projekte im Nahen Osten — einschließlich Saudi-Arabiens NEOM-Initiative — werden bis Anfang der 2030er Jahre Spezialsandprodukte in beispiellosen Mengen aufnehmen.

Analyse der Auswirkungen von Beschränkungen

Beschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Silikose und Vorschriften zur Arbeitssicherheit –0.6% Global Kurzfristig (≤2 Jahre)
Umweltgenehmigungs-Verzögerungen –0.5% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Ersatzproppant-Technologien –0.4% Nordamerika Langfristig (≥4 Jahre)
Inflation der Logistik- und Transportkosten –0.3% Global Kurzfristig (≤2 Jahre)
Überprüfung des Wasserverbrauchs im Bergbau –0.2% Asien-Pazifik, MEA Mittel- bis langfristig (2–4 Jahre)

Silikose und Vorschriften zur Arbeitssicherheit

Das Durchsetzungsupdate von OSHA 2024 reduzierte den zulässigen Expositionsgrenzwert für respirables kristallines Siliziumdioxid auf 25 µg/m³ für Bauumgebungen, was Produzenten und nachgelagerte Nutzer zwingt, in geschlossene Transfersysteme, Echtzeit-Staubüberwachung und Nassverarbeitungs-Nachrüstungen zu investieren [15]. Die Compliance-Kosten für mittelgroße industrielle Siliziumdioxid-Betriebe können 3–5 Millionen USD pro Anlage übersteigen, was die Margen komprimiert und die Kapazitätserweiterungen verlangsamt. Die europäischen REACH-Beschränkungen werden ebenfalls strenger, mit vorgeschlagenen Klassifizierungsänderungen, die bestimmte Quarzsandprodukte unter strengere Handlungsprotokolle umklassifizieren könnten.

Umweltgenehmigungs-Verzögerungen

Die Zeitlinien für neue Bergbaugenehmigungen in den USA haben sich in einigen Jurisdiktionen auf 7–10 Jahre ausgeweitet, und die Grundwasser-Einflussbewertungen erfordern jetzt mehrjährige Überwachungs-Baselines [16]. In Europa hat die Überlappung von Natura 2000-Lebensräumen mehrere vorgeschlagene Sandabbaugebiete in Deutschland und den Niederlanden blockiert oder verzögert. Diese Engpässe schränken die Angebotselastizität ein und drängen Produzenten zu Brownfield-Erweiterungen und Übernahmen anstelle von Greenfield-Entwicklungen, was die Fähigkeit des Siliziumdioxidmarktes einschränkt, schnell auf Nachfragespitzen zu reagieren.

Ersatzproppant-Technologien

Keramische Proppanten und mit Harz beschichtete Alternativen gewinnen weiterhin an Marktanteil bei Hochdruckbrunnenabschlüssen, wo traditionelle Frac-Sand-Materialien unter Druckfestigkeitsbeschränkungen leiden [17]. Während keramische Proppanten weiterhin zwei- bis dreimal teurer pro Tonne sind, verringert sich ihr Kosten-Vorteil pro Barrel-Öl-Äquivalent in tiefen Brunnen. Die Akzeptanzraten für keramische Alternativen haben 12–15% im Haynesville Shale erreicht, was auf einen langsamen, aber bedeutenden Substitutionstrend hinweist.

Silica Sand Market Opportunities

Solar- und Niedrig-Eisen-Glas-Prämien

Ultraklares Glas mit einem Eisengehalt von unter 150 ppm erzielt einen Preisaufschlag von 25–35% gegenüber Standard-Floatglas, und Hersteller von Solarmodulen schließen mehrjährige Lieferverträge für zertifizierte hochreine Siliziumdioxid-Rohstoffe ab. Produzenten, die in fortschrittliche Aufbereitung investieren — magnetische Trennung, Säureauslaugung und optische Sortierung — können diesen Margenanstieg nutzen.

Lokalisierung von Siliziumdioxid in Halbleiterqualität

Das CHIPS-Gesetz und ähnliche Programme in Japan und der EU treiben die Rückverlagerung der Halbleiter-Lieferkette voran und schaffen lokale Nachfrage nach Gießsandmaterialien und Quarzsandprodukten in Tiegelqualität, die historisch von einer Handvoll Lieferanten in Brasilien und Norwegen bezogen wurden. Regionale Produzenten in der Nähe neuer Fabriken haben einen logistischen Vorteil und eine Sicherheit in der Versorgung.

Nachholbedarf bei der Infrastruktur in Schwellenländern

Indiens National Infrastructure Pipeline zielt bis 2030 auf Investitionen in Höhe von 1,4 Billionen USD ab, wobei Straßen-, Schienen- und Wohnungsbauprojekte massive Mengen an Bau-Siliziumdioxid verbrauchen [8]. Die Volkswirtschaften in Südostasien — Vietnam, Indonesien, die Philippinen — stehen vor ähnlichen Ausbauzyklen. Frühe ausländische Produzenten, die mit lokalen Betreibern zusammenarbeiten, können sich in diesen wachstumsstarken Korridoren dauerhafte Marktpositionen sichern.

Recycling- und zirkuläre Geschäftsmodelle für Sand

Technologien zur Rückgewinnung von Gießsand recyceln jetzt 85–90% des verbrauchten industriellen Siliziumdioxids zur Wiederverwendung, was den Verbrauch von Primärmaterial und die Deponiekosten senkt [20]. Unternehmen, die Sand-as-a-Service anbieten — die Vermietung von verarbeitetem Sand mit Rückgabegarantien — schaffen wiederkehrende Einnahmequellen, die die Margensichtbarkeit verbessern. Dieses Modell entspricht auch den verschärften Anforderungen an die ESG-Offenlegung gemäß der EU-Richtlinie zur Unternehmensnachhaltigkeitsberichterstattung.

Wasserfiltration und Umweltremediation

Die Qualitätsstandards für Trinkwasser werden weltweit strenger, wobei die Aktualisierungen der Richtlinien der WHO von 2024 die Liste der regulierten Schadstoffe erweitern [10]. Die Nachfrage nach Siliziumdioxid-Filtermedien wächst jährlich um 6–8% in kommunalen und industriellen Kläranlagen, und Spezialsandprodukte, die für spezifische Partikelgrößenverteilungen entwickelt wurden, erzielen Premiumpreise.

Silica Sand Market Future Outlook

Intensivierung der Lieferkette für saubere Energie

Die Herstellung von Solar-PV und Batterien bleibt der Haupttreiber für die strukturelle Nachfrage nach hochreinem Siliziumdioxid-Sand. Im Rahmen des Netto-Null-Szenarios der IEA wird prognostiziert, dass die globalen jährlichen Solarinstallationen bis 2030 erheblich auf 1.200 GW ansteigen, was eine konstante Versorgung mit ultraklarem, eisenarmem Glas erfordert. Produzenten, die sich auf fortschrittliche Aufbereitung und optische Sortiertechnologien konzentrieren, sind zunehmend gut positioniert, um die strengen Reinheitsanforderungen dieser wachstumsstarken Sektoren zu erfüllen.

Digitale Rückverfolgbarkeit und Qualitätszertifizierung

Blockchain-basierte Rückverfolgbarkeitssysteme und ISO 19001-Qualitätszertifizierungsrahmen transformieren die Beschaffung in der industriellen Siliziumdioxid-Lieferkette. Käufer in den Segmenten Halbleiter und pharmazeutisches Glas verlangen zunehmend nach Chargen-niveau Herkunftsdaten, was eine Premium-Kategorie innerhalb der Quarzsandprodukte schafft. Unternehmen, die ihre Lieferkette vom Bergwerk bis zum Kunden digitalisieren, werden 10–15% Preisaufschläge gegenüber Rohstoffanbietern erzielen [23].

Nachhaltigkeit und ESG-Berichtspflichten

Die Unternehmensrichtlinie zur Nachhaltigkeitsberichterstattung der EU und die vorgeschlagenen SEC-Klimadisklosurregeln drängen die Teilnehmer des Siliziumdioxid-Sandmarktes zu überprüfbaren Umweltmetriken. Wasserrückgewinnung, Lebensraumrestaurierung und Verfolgung der Scope-3-Emissionen werden zu Voraussetzungen für die Belieferung multinationaler Glas- und Gießereikunden. Produzenten, die bis 2030 eine kohlenstoffneutrale Zertifizierung erreichen, werden einen messbaren Wettbewerbsvorteil in den Beschaffungszyklen für Spezialsandprodukte haben [24].

Automatisierung und präzise Verarbeitung

Der Einsatz von autonomen Transportmitteln, KI-gesteuerter Kornklassifizierung und kontinuierlicher Echtzeit-Feuchtigkeitsüberwachung wird in großangelegten industriellen Siliziumdioxid-Betrieben zunehmend üblich. Diese Technologien sind entscheidend für die Einhaltung der strengen Toleranzen der Partikelgrößenverteilung, die in Halbleiter- und Hochleistungsanwendungen erforderlich sind. Während die spezifische wirtschaftliche Rendite der Investitionsausgaben (Capex) je nach Standort und Umfang variiert, wird die Integration dieser Technologien in der Bergbauindustrie allgemein als primäre Methode zur Senkung der Betriebskosten und zur Gewährleistung einer konsistenten Produktqualität anerkannt.

Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Asien-Pazifik 43,4% Anteil (2025) Solar-Glas, Bau, Halbleiterfabriken
Nordamerika 28,0% Anteil (2025) Fracking-Sandmaterialien, Spezial-Sandprodukte
Europa 18,0% Anteil (2025) Automobil-Gießereisandmaterialien, Solar-Glas
Südamerika 6,0% Anteil (2025) Hochreine Silica-Exporte, Bergbaudienste
Mittlerer Osten & Afrika 4,6% Anteil (2025) Mega-Projektbau, Glasherstellung, Sand
Gesamt 100%

Der Silica-Sand-Markt zeigt eine konzentrierte regionale Hierarchie, wobei Asien-Pazifik und Nordamerika zusammen über 71% des globalen Umsatzes ausmachen. Der Handel mit industriellem Silica wird zunehmend regionalisiert, da Produzenten Kapazitäten im Becken aufbauen, um lokale Nachfragemärkte zu bedienen.

Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
USA 5,62% CAGR (2026–2035) Nachfrage nach Fracking-Sandmaterialien im Permian-Becken
Kanada 485 Millionen USD (2025) Ölsand- und Bau-Silica-Sand
Mexiko 4,8% CAGR (2026–2035) Glasherstellungssand für den Automobilsektor

Die Vereinigten Staaten dominieren den nordamerikanischen Silica-Sand-Markt, wobei Wisconsin, Texas und Illinois die wichtigsten Produktionskorridore darstellen. Allein das Permian-Becken absorbierte 2024 über 45 Millionen Tonnen Proppant, und die Kapazität der Bergwerke im Becken wird weiterhin ausgebaut, da die Betreiber versuchen, die Kosten für den letzten Transportweg zu minimieren [7]. Die Ölsande in Alberta, Kanada, und die Baupipeline in British Columbia unterstützen ein mittleres Nachfragewachstum im niedrigen einstelligen Bereich. Gleichzeitig profitiert der Automobilglassektor in Mexiko von Nearshoring-Trends, die die Nachfrage nach Gießereisandmaterialien nach Süden ziehen.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 540 Millionen USD (2025) Automobilguss und Solar-Glas
Vereinigtes Königreich 4,3% CAGR (2026–2035) Bau und Filtration
Frankreich 310 Millionen USD (2025) Glasherstellungssand für Luxusverpackungen
Italien 4,1% CAGR (2026–2035) Keramiken und Feuerfeststoffe
Spanien 195 Millionen USD (2025) Erweiterung von Solar-PV-Glas
Nordische Länder 4,5% CAGR (2026–2035) Hochreine Silica für Elektronik
Russland 165 Millionen USD (2025) Industrieller Mineralsand für den Bau
Rest von Europa 4,0% CAGR (2026–2035) Diversifizierte industrielle Nachfrage

Der Silica-Sand-Markt in Europa wird durch den Wandel des Automobilsektors hin zu großformatigen EV-Gussstücken und die Ausbauziele der EU für Solarenergie im Rahmen von REPowerEU geprägt. Die Gießereiindustrie Deutschlands — die größte des Kontinents — rüstet um für Aluminium- und Magnesiumgüsse, die präzisionsgradierte Quarzsandprodukte erfordern [9]. Die Kapazität für Solar-Glas in Spanien hat sich seit 2021 verdoppelt, wobei neue Anlagen in der Nähe von Zaragoza und Andalusien auf inländische Silica-Vorkommen zurückgreifen.

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 2.180 Millionen USD (2025) Solar-Glas und Halbleiter-Quarzsandprodukte
Indien 7,1% CAGR (2026–2035) Infrastruktur und Bau-Silica-Sand
Japan 420 Millionen USD (2025) Elektronik-Grad hochreine Silica
Südkorea 5,9% CAGR (2026–2035) Halbleiter- und Display-Glas
ASEAN 385 Millionen USD (2025) Bau- und Industriesilica
Rest von Asien-Pazifik 5,5% CAGR (2026–2035) Diversifizierter industrieller Mineralsand

Der Silica-Sand-Markt in Asien-Pazifik profitiert von einer einzigartigen Konvergenz von volumengetriebenem Bau und technologiegetriebenen Prämien. Chinas Solar-Glas-Produzenten — angeführt von Xinyi Glass und Flat Glass Group — verbrauchten 2024 über 80 Millionen Tonnen Silica, und Ankündigungen zur Kapazitätserweiterung deuten auf ein kontinuierliches jährliches Nachfragewachstum von 8–10% hin [6]. Indiens National Infrastructure Pipeline und die Smart Cities Mission schaffen einen beispiellosen Bedarf an Bau-Silica-Sand, während Japan und Südkorea das hochpreisige Elektroniksegment der Region verankern.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 380 Millionen USD (2025) Hochreine Silica-Exporte und Glasherstellung
Argentinien 5,0% CAGR (2026–2035) Vaca Muerta Schiefer-Fracking-Sandmaterialien
Rest von Südamerika 110 Millionen USD (2025) Bau- und Industriesilica

Die Bundesstaaten Minas Gerais und Paraná in Brasilien beherbergen einige der hochwertigsten Silica-Vorkommen der Welt, die Quarzsandprodukte in Halbleiterqualität an globale Käufer liefern. Die Vaca Muerta-Formation in Argentinien treibt eine aufstrebende Fracking-Sandmaterialindustrie an, mit drei neuen Verarbeitungsanlagen im Becken, die seit 2023 in Betrieb genommen wurden [21].

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 145 Millionen USD (2025) NEOM und Vision 2030 Bau
VAE 5,3% CAGR (2026–2035) Glasherstellungssand für Immobilien
Südafrika 65 Millionen USD (2025) Gießereisandmaterialien für Bergbaugeräte
Ägypten 5,6% CAGR (2026–2035) Bau der Neuen Verwaltungs-Hauptstadt
Rest von MEA 95 Millionen USD (2025) Allgemeiner Bau und industrieller Mineralsand

Die Mega-Projekte von Saudi-Arabiens Vision 2030 absorbieren Spezialsandprodukte in einem Tempo, das das lokale Angebot übersteigt, was Importe aus Australien und Indien erforderlich macht. Ägyptens Projekt zur Neuen Verwaltungs-Hauptstadt und die wachsende Glasindustrie ziehen das MEA-Segment des Silica-Sand-Marktes in Richtung höherer Wachstumsraten [22].

Silica Sand Markt nach Region, 2025-2035

Silica Sand Market Segmentation

Nach Reinheitsgrad

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Hochrein (>99,5% SiO₂) 6,74% CAGR (2026–2035) Halbleiterwafer und Solar-PV-Glas
Standard (95–99,5% SiO₂) 51,3% Anteil (2025) Glasherstellung, Sand und Bau-Silica-Sand
Niedrigrein (<95% SiO₂) 1.240 Millionen USD (2025) Gießereisandmaterialien und allgemeine Füllstoffe

Das Standardgrad-Segment des Silica Sand Marktes dominiert in Bezug auf das Volumen und liefert den Großteil des Bau-Silica-Sands und des Rohglasherstellungssands weltweit. Die Allgegenwart dieses Grades in Fertigmischbeton, Asphalt und Behälterglas sorgt für eine stabile Nachfragebasis, selbst während zyklischer Rückgänge. Hochreiner Silica hingegen ist das Segment, das man im Auge behalten sollte — angetrieben durch die Spezifikationen von Halbleiterquarzsandprodukten und die Eisengehaltsgrenzen für Solar-Glas, die die Produzenten zu hochwertigen Aufbereitungsprozessen drängen. Die Marge pro Tonne für hochreine Grade kann drei bis fünf Mal so hoch sein wie die von standardindustriellem Silica.

Nach Endverbraucherindustrie

Segment Wichtige Kennzahl Primärer Nachfragefaktor
Öl und Gas 38,8% Anteil (2025) Fracsandmaterialien für horizontale Abschlüsse
Glasherstellung 5,52% CAGR (2026–2035) Erweiterung von Solar- und Architekturglas
Gießerei 1.310 Millionen USD (2025) Leichtbau-Gussstücke für die Automobilindustrie
Chemische Produktion 5,76% CAGR (2026–2035) Katalysatoren und Silikon-Rohstoffe
Bau 1.150 Millionen USD (2025) Infrastruktur und Wohnungsbau
Farben und Beschichtungen 4,8% CAGR (2026–2035) Industrielle und architektonische Beschichtungen
Ceramics und Feuerfeststoffe 520 Millionen USD (2025) Brennofenverkleidungen und Fliesenproduktion
Filtration 5,9% CAGR (2026–2035) Kommunale und industrielle Wasseraufbereitung
Andere Endverbraucherindustrien 340 Millionen USD (2025) Sportplätze, Freizeit, Spezialanwendungen

Öl und Gas bleiben der Haupt-Endverbraucher für den Silica Sand Markt, wobei der Verbrauch von Fracsandmaterialien eng mit der Anzahl der horizontalen Bohrungen in Nordamerika korreliert. Die Glasherstellung ist der zweitgrößte Verbraucher und der am schnellsten wachsende unter den traditionellen Endverbrauchern, angetrieben durch die Nachfrage nach Solar-PV-Glas und die Premiumisierung von Architekturglas im gewerblichen Bau. Das Gießereisegment erlebt einen strukturellen Wandel, da Automobilhersteller großformatige Aluminium-Druckgussstücke — sogenannte Gigagüsse — übernehmen, die präzise abgestufte Gießereisandmaterialien mit engen Korngrößenverteilungen erfordern [9].

Wettbewerbsbenchmarking

Der Siliziumdioxidmarkt ist moderat konzentriert, wobei die fünf größten Unternehmen 35-42% des weltweiten Umsatzmarktes ausmachen. Der Herfindahl-Hirschman-Index liegt zwischen 800 und 1.200, was auf eine wettbewerbsintensive Landschaft mit regionalen Experten und internationalen Unternehmen im Bereich industrieller Mineralsande hinweist. Die Differenzierung basiert auf der Qualität der Vorkommen, der Verarbeitungsfähigkeit, der logistischen Infrastruktur und zunehmend auch auf der ESG-Zertifizierung.

Unternehmen Geschätzter Umsatzanteil Wesentliche Angebote Strategische Positionierung
U.S. Silica Holdings ~7–10% Fracsandmaterialien, industrielle Silikate, Spezialsandprodukte Vertikal integriert mit In-Basin-Logistik
Covia Holdings ~6–9% Gießereisandmaterialien, Sand für die Glasherstellung Breites Produktportfolio über Reinheitsgrade hinweg
Sibelco ~5–8% Hochreines Siliziumdioxid, Quarzsandprodukte Globales Vorkommen-Netzwerk, Premium-Positionierung
Hi-Crush Inc. ~4–7% Fracsandmaterialien, Last-Mile-Logistik Auf die Permian Basin fokussierte Lieferkette
Badger Mining Corporation ~3–5% Industrielles Siliziumdioxid, Bausilikatsand Vorkommen im Mittleren Westen der USA, Nachhaltigkeitsfokus
Quarzwerke GmbH ~3–5% Spezialsandprodukte, Sand für die Glasherstellung Europäischer Marktführer mit diversifizierten Mineralien
Emerge Energy Services ~2–4% Fracsandmaterialien, In-Basin-Verarbeitung Kostenwettbewerbsfähige Texas-Operationen
Source Energy Services ~2–4% Fracsandmaterialien, Terminalnetzwerk Lieferkette für kanadische Ölsande
Fairmount Santrol (Covia-Tochtergesellschaft) ~2–3% Gießereisandmaterialien, beschichtete Quarzsandprodukte Mit Harz beschichtete Spezialprodukte
Minerali Industriali ~1–3% Sand für die Glasherstellung, hochreines Siliziumdioxid Beschaffung aus dem Mittelmeerraum
 

Aktuelle Nachrichten & Entwicklungen


  • Covia Holdings (Oktober 2024): Startete ein CO2-neutrales Zertifizierungsprogramm für seine Produktlinie industrielles Siliziumdioxid, das sich an Käufer von Glasherstellungssand in Europa richtet [24].
  • OSHA (August 2024): Veröffentlicht aktualisierte Durchsetzungsrichtlinien zur Senkung des Grenzwerts für die Exposition gegenüber respirablem kristallinem Siliziumdioxid bei Bauarbeiten, was die Compliance-Kosten im Siliziumdioxidmarkt erhöht [15].


Siliciumdioxid-Sandmarkt Market Report Scope

Parameter Detail
Marktumfang Globaler Siliziumdioxidmarkt nach Reinheitsgrad, Endverbraucherindustrie und Geografie
Studienzeitraum 2021–2035
CAGR 5,46% (2026–2035)
Marktgröße im Basisjahr 9.820 Millionen USD (2025)
Prognose-Endpunkt 16.700 Millionen USD (2035)
Schnellst wachsendes Segment Hochrein (>99,5% SiO₂) mit 6,74% CAGR
Schnellst wachsende Region Asien-Pazifik mit 5,78% CAGR
Profilierte Unternehmen 10 (U.S. Silica, Covia, Sibelco, Hi-Crush, Badger Mining, Quarzwerke, Emerge Energy, Source Energy, Fairmount Santrol, Minerali Industriali)
Bewährungswährung Millionen USD

FAQs

Welche Korngrößenspezifikationen sollten Beschaffungsteams priorisieren, wenn sie Silica für Solar-Glas beschaffen?
Die Herstellung von Solar-Glas erfordert typischerweise einen SiO₂-Gehalt von 99,5 %+ mit einem Fe₂O₃-Gehalt von unter 150 ppm und einer Korngrößenverteilung von 20–40 Mesh. Die Bestätigung von Chargenzertifikaten aus ISO 17025-akkreditierten Laboren reduziert die Ausschussraten im Ofen [6].
Wie schneiden Frac-Sandminen im Becken im Vergleich zu Northern White Sand auf Basis der Gesamtkosten ab?
Die Betriebe in Texas senken die Lieferkosten um 25–40 USD pro Tonne im Vergleich zu Northern White aus Wisconsin, indem sie die Schienenfracht eliminieren. Allerdings behält Northern Whites überlegene Druckfestigkeit Vorteile in Bohrungen mit mehr als 10.000 psi Schließstress [13].
Welche ESG-Offenlegungsrahmen gelten speziell für industrielle Silica-Produzenten?
Die EU-Richtlinie zur Unternehmensnachhaltigkeitsberichterstattung und GRI 306 (Abfall) sind die relevantesten, da sie standortspezifische Kennzahlen zu Wasserentnahme, Staubemissionen und Flächenrenaturierung erfordern. Produzenten, die europäische Glasabnehmer beliefern, sehen sich kurzfristigen Prüfanforderungen gegenüber [24].
Wie unterscheiden sich die Vorschriften für kristallines Silica-Staub zwischen OSHA und EU REACH?
OSHA legt ein zulässiges Expositionslimit von 25 µg/m³ für den Bau fest; die EU REACH erwägt, Quarz als Kategorie 1A Karzinogen neu zu klassifizieren. Der EU-Weg könnte strengere Kennzeichnungs- und Handhabungsprotokolle auslösen als die aktuellen Anforderungen in den USA [15].
Welche Rolle spielt Silica in der Herstellung von neuartigen Festkörperbatterien?
Siliziumoxid-Anoden verwenden hochreines Silica in Nanogröße als Vorstufe, wobei Pilotproduktionslinien in Japan und Südkorea jährlich 500–800 Tonnen verbrauchen. Die kommerzielle Einführung könnte die Nachfrage bis 2030 erheblich steigern [3].
Gewinnen harzbeschichtete Sandarten an Marktanteil gegenüber rohem Frac-Sand bei Bohrabschlüssen?
Harzbeschichtete Proppants halten etwa 8–10 % des Abschlussvolumens und gewinnen in tiefen, hochdruckhaltigen Formationen an Bedeutung. Ihr Kostenaufschlag von 2–3× schränkt eine breitere Akzeptanz in Standardbohrungen ein [17].
Welche Due-Diligence-Schritte sollten Investoren bewerten, bevor sie in den Silica-Sand-Markt eintreten?
Wichtige Prüfbereiche umfassen die Zertifizierung der SiO₂-Reinheit des Vorkommens, verbleibende genehmigte Reserven in Jahren, Nähe zu Nachfragemärkten und die Exposition gegenüber ausstehenden Erneuerungen von Umweltgenehmigungen. Wasserrechte und die Angemessenheit von Rekultivierungsanleihen werden oft unterbewertet [16].
Autor
Autor Author Profile Anshula Mandaokar LinkedIn Team Lead - Research
Anshula Mandaokar holds an academic degree in Chemical Engineering and has been contributing to the field for more than 5 years. She has expertise in Market Research and Business Consulting and serves as a Team Lead for a reputed Market Research firm under the Chemicals and Materials domain spectrum. She has worked on multiple projects, generating explicit results in a quick turnaround time. Her understanding of data interpretation justifies her role as a leader.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of mining regulatory databases, geological surveys, industrial mineral publications, and authoritative industry associations. Key sources included the US Geological Survey (USGS) Minerals Yearbook, US Mine Safety and Health Administration (MSHA), US Environmental Protection Agency (EPA), Occupational Safety and Health Administration (OSHA) Silica Standards, European Association of Industrial Silica Producers (EUROSIL), British Geological Survey (BGS), Industrial Minerals Association – North America (IMA-NA), National Industrial Sand Association (NISA), US Energy Information Administration (EIA), International Energy Agency (IEA), World Steel Association, Glass Manufacturing Industry Council (GMIC), American Foundry Society (AFS), China Ministry of Natural Resources, Geological Survey of Japan (GSJ), Australian Bureau of Statistics (ABS) Mining Data, Indian Bureau of Mines, Brazilian Mining Association (Ibram), World Bank Commodity Price Data, United Nations Industrial Development Organization (UNIDO), and national mining ministry reports from key producing regions.

These sources were used to collect production statistics, reserve estimates, regulatory compliance data, trade flow analysis, and market landscape assessment for wet and dry silica sand across glass grade, foundry grade, and chemical grade categories, as well as mesh size segments (<70 mesh, 70-120 mesh, 120-200 mesh, and >200 mesh).


Primary Research

In order to gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research phase. Supply-side sources included CEOs, VPs of Operations, quarry managers, regulatory compliance officers, and commercial directors from silica sand mining businesses, processing facilities, and industrial mineral distributors.

Demand-side sources include procurement directors from glass manufacturers, foundry operations managers, oilfield services procurement leaders, building materials purchasers, and R&D heads from ceramics, paints & coatings, and water filtration industries. Primary research validated market segmentation across mesh sizes and grades, confirmed capacity growth timetables, and gathered information on extraction technologies, pricing dynamics, transportation logistics, and environmental compliance costs.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (31%), Others (37%)

By Region: North America (38%), Europe (25%), Asia-Pacific (28%), Rest of World (9%)


Market Size Estimation

Production volume mapping and revenue analysis along the value chain were used to get the global market valuation. The methods included: Identification of 50+ important silica sand producers and processors across North America, Europe, Asia-Pacific, Latin America, and Middle East & AfricaProduct mapping with grade-specific analysis for both wet and dry silica sand processes (glass, foundry, chemical) Mesh size segmentation analysis including <70 mesh, 70-120 mesh, 120-200 mesh, and >200 mesh categories

Examination of annual revenues for silica sand businesses and associated industrial mineral portfolios, both reported and modeled

Coverage of manufacturers accounting for 75–80% of the world market in 2024

Extrapolation using bottom-up (production volume × ASP by region and grade) and top-down (producer revenue validation) approaches to derive segment-specific valuations, incorporating trade data and regional consumption patterns across glass manufacturing, hydraulic fracturing, foundry, construction, chemicals, water filtration, paints & coatings, ceramics, and other specialty applications

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















