Sexual Wellness Market (2026 - 2035)

Marktforschungsbericht zum Thema sexuelles Wohlbefinden nach Produkttyp (Kondome, Gleitmittel, Sexspielzeug, Intimpflegetücher, Lustverstärker), nach Vertriebskanal (Online-Einzelhandel, Supermärkte, Apotheken, Fachgeschäfte, Convenience Stores), nach Endverbraucher (Männer, Frauen, Paare), nach Formulierung (auf Wasserbasis, auf Silikonbasis, auf Ölbasis) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Prognose bis 2035
ID: MRFR/HC/5859-CR 129 Pages Rahul Gotadki, Kinjoll Dey Last Updated: September 15, 2026
Sexual Wellness Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.05%
2025 Market SizeUSD 36.80 Billion
2035 Market SizeUSD 72.72 Billion
Key Players
Reckitt Benckiser
Church & Dwight
LELO
Lovehoney Group
Karex Berhad
Satisfyer
Opportunities
  • Telehealth Integration for Sexual Health
  • Subscription and Replenishment Commerce
  • Untapped Demand in Middle East, Africa, and South America

Sexual Wellness Market Summary

Der Markt für sexuelle Gesundheit wurde im Jahr 2025 auf 36,80 Milliarden USD geschätzt, und es wird prognostiziert, dass der Markt von 39,39 Milliarden USD im Jahr 2026 auf 72,72 Milliarden USD bis 2035 wachsen wird, mit einer jährlichen Wachstumsrate (CAGR) von 7,05% während des Prognosezeitraums 2026–2035. Zwei strukturelle Katalysatoren treiben diese Expansion voran: eine globale Entstigmatisierungswelle, die durch öffentliche Gesundheitskampagnen verankert ist – zuletzt die UNFPA-Initiative für sexuelle und reproduktive Gesundheit in Höhe von 1,2 Milliarden USD in 46 Ländern [1] – und der rasche Wandel des Kaufverhaltens auf digitale Plattformen, die Diskretion und Personalisierung belohnen.

Eine technologische Transformation verändert den Markt für sexuelle Gesundheit von innen heraus. Traditionelle analoge Produkte – einfache Latexkondome, generische Gleitmittel – werden durch app-verbundene Geräte, körperfreundliche medizinische Silikonformulierungen und abonnementbasierte Wellness-Kits ergänzt, die Verhaltensdaten nutzen, um wiederholte Interaktionen zu fördern. Unternehmensbeteiligungen investierten zwischen 2022 und 2024 schätzungsweise 480 Millionen USD in Startups für intime Technologien, was signalisiert, dass Investoren diese Kategorie als Mainstream-Gesundheitsangebot und nicht als Nischensegment betrachten [2].

Der asiatisch-pazifische Raum macht etwa 33,50% des globalen Umsatzes im Markt für sexuelle Gesundheit aus, angetrieben von hoher Bevölkerungsdichte und schnell wachsender E-Commerce-Infrastruktur in China, Indien und Südostasien. Der Nahe Osten und Afrika sind die am schnellsten wachsende Region mit einer CAGR von 9,85%, angetrieben durch die Smartphone-gesteuerte Einzelhandelsakzeptanz, die traditionelle Vertriebsbarrieren umgeht. Europa hält den zweitgrößten Anteil mit 24,10%, unterstützt durch progressive regulatorische Rahmenbedingungen und robuste apothekenbasierte Vertriebskanäle. Da verbundene Geräte und Telemedizin-Plattformen weiterhin die Grenze zwischen Verbraucherwohlbefinden und klinischer Gesundheit verwischen, ist der Markt für sexuelle Gesundheit auf anhaltendes zweistelliges Wachstum in mehreren Teilsegmenten bis 2035 ausgerichtet.


Wichtige Erkenntnisse des Berichts

• Nach Produkt

  • Kondome machten 2025 38,50% des Marktes für sexuelle Gesundheit aus, was auf etablierte Einzelhandelsvertriebs- und öffentliche Beschaffungskanäle hinweist.
  • Verbundenen Sexspielzeuge wachsen mit einer CAGR von 12,60% bis 2035, die am schnellsten wachsende Produktkategorie im Markt für sexuelle Gesundheit.

• Nach Material

  • Latex und Naturkautschuk machten 2025 50,80% des Marktes für sexuelle Gesundheit nach Material aus.
  • Medizinisches Silikon wächst mit einer CAGR von 11,70%, angetrieben durch allergenfreie und körperfreundliche Positionierung.

• Nach Vertriebskanal

  • Der Online-Einzelhandel erfasste 2025 47,40% des Marktes für sexuelle Gesundheit und führt das zukünftige Wachstum mit einer CAGR von 12,85% an.

• Nach Endbenutzer

  • Frauen machten 2025 58,20% des Marktes für sexuelle Gesundheit aus.
  • Die LGBTQ+-Gruppe ist das am schnellsten wachsende Endbenutzersegment mit einer CAGR von 10,25%.

• Nach Region

  • Der asiatisch-pazifische Raum hielt 2025 33,50% des Umsatzes im Markt für sexuelle Gesundheit.
  • Der Nahe Osten und Afrika wachsen mit einer CAGR von 9,85%, die schnellste unter allen Regionen.


Marktgröße und Prognose (2021–2035)

Das proprietäre Schätzungsframework von Market Research Future trianguliert die Umsatzverfolgung von unten nach oben aus Herstellerlieferungen, Einzelhandelspaneldaten und E-Commerce-Analysen mit nach oben gerichteten Nachfragemodellen, die auf demografische, regulatorische und makroökonomische Indikatoren abgestimmt sind. Historische Zahlen (2021–2024) spiegeln geprüfte Branchendaten wider; das Basisjahr (2025) ist die neueste validierte Schätzung; Prognosewerte (2026–2035) wenden eine Wachstumsbahn an, die mit den strukturellen Nachfragetreibern übereinstimmt, die in den Abschnitten 4–6 identifiziert wurden.
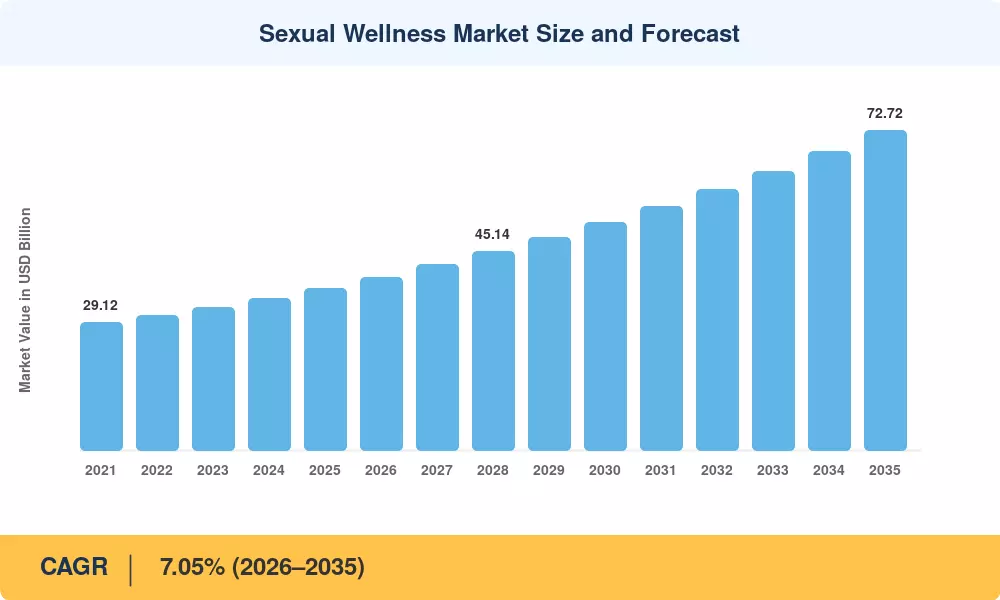
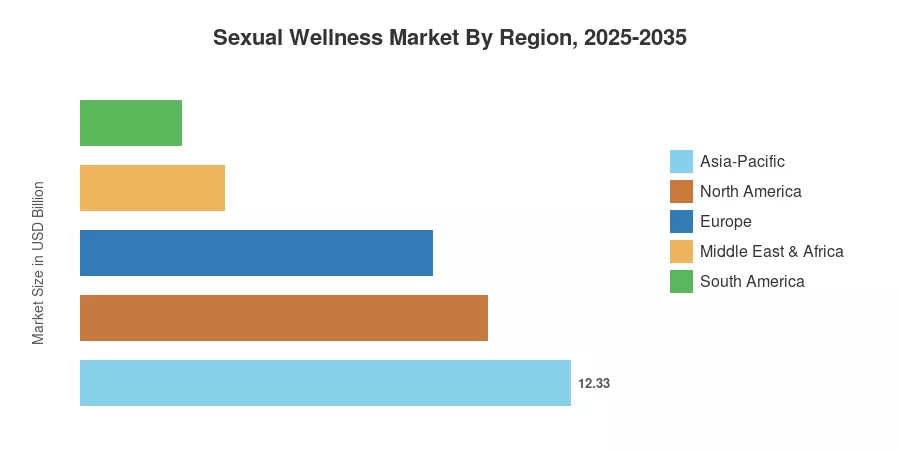
Marktgröße und Prognose für sexuelle Gesundheit
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen auf Fahrer

Fahrer ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
E-Commerce & DTC-Kanalexpansion +1.8% Global Kurzfristig (≤2 Jahre)
Kulturelle Entstigmatisierung & öffentliche Gesundheitskampagnen +1.4% Global Mittel- bis langfristig (2–4 Jahre)
Wachstum des Ökosystems für verbundene Geräte & Apps +1.2% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Steigende Kaufkraft von Frauen +0.9% Asien-Pazifik, Europa Langfristig (≥4 Jahre)
Unternehmenswohlbefinden & B2B2C-Bündelung +0.6% Nordamerika Mittel- bis langfristig (2–4 Jahre)
Smartphone-Durchdringung in Schwellenländern +0.8% MEA, Südamerika Langfristig (≥4 Jahre)
Alternde Bevölkerung & Bewusstsein für sexuelle Gesundheit +0.5% Europa, Japan Langfristig (≥4 Jahre)


E-Commerce und Expansion des Direct-to-Consumer-Kanals

Digitale Plattformen haben grundlegend verändert, wie Verbraucher intime Wellness-Produkte entdecken und kaufen. Die Unterkategorie für Erwachsenen-Gesundheit von Amazon wuchs zwischen 2023 und 2025 um 41%, während DTC-Marken wie Dame und Maude Abonnentenbindungsraten von über 70% berichteten [3]. Diskrete Verpackungen, algorithmusgesteuerte Empfehlungen und die Möglichkeit zur Ein-Klick-Nachbestellung verwandeln, was einst ein seltener, stigma-beladener Kauf war, in eine wiederkehrende Verbrauchergewohnheit – und treiben sowohl das Volumen als auch den durchschnittlichen Bestellwert im Sexual Wellness-Markt an.

Kulturelle Entstigmatisierung und öffentliche Gesundheitsinitiativen

Soziale Medienplattformen haben die Inhaltsrichtlinien für gesundheitsnahe Marken gelockert, und Influencer-Partnerschaften erreichen nun Zielgruppen, die traditionelle Einzelhandelskanäle nie erreichen konnten. Diese Entstigmatisierung senkt die Akquisitionskosten für Marken und erweitert die adressierbare Nachfrage in Regionen, in denen die Sichtbarkeit von stationären Geschäften zuvor vernachlässigbar war.

Wachstum des Ökosystems für verbundene Geräte und Apps

Der am schnellsten wachsende Hardware-Bereich sind app-gesteuerte Vibratoren, biometrisch aktivierte Ringe und Bluetooth-verbundene Paargeräte. Die Gesamtausgaben für F&E von IoT-fähigen intimen Artikeln durch die Branche lagen 2024 über 310 Millionen USD [4]. Diese Geräte erzeugen Verhaltensdaten, die schnelle Produktinnovationen vorantreiben, und ihr abonnementsgebundenes Firmware-Modell erzeugt langfristige Einnahmequellen über den ursprünglichen Verkauf der Hardware hinaus.


Steigende Kaufkraft von Frauen

Im Jahr 2025 machten Frauen mehr als die Hälfte der Ausgaben im Sexual Wellness-Markt aus, und ihr Anteil wächst. Die Weltbank prognostiziert bis 2030 einen Anstieg der Erwerbsbeteiligung von Frauen in Süd- und Südostasien um 4,3 Prozentpunkte [5], was direkt die verfügbaren Budgets für persönliche Wellness erhöht. Marken, die für die weibliche Anatomie entwerfen, anstatt nur männlich zentrierte Artikel neu zu positionieren, gewinnen überproportional Marktanteile.


Analyse der Auswirkungen von Einschränkungen

Die unten aufgeführten Auswirkungen von Einschränkungen sind richtungsweisende Schätzungen des CAGR-Zugs. Sie sind nicht additiv, und ihre Nettowirkung auf das Wachstum wird durch regionale regulatorische Unterschiede und die Marktreife moduliert.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Kulturelle Tabus & Regulatorische Einschränkungen –0.9% MEA, Südasien Langfristig (≥4 Jahre)
Fälschungen & Unregulierte Produkte –0.7% Asien-Pazifik, Südamerika Mittel- bis langfristig (2–4 Jahre)
Einschränkungen bei Werbung in sozialen Medien –0.5% Global Kurzfristig (≤2 Jahre)
Begrenzte Versicherungs- & Erstattungsschutz –0.4% Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Volatilität der Rohstoffversorgungskette –0.3% Global Kurzfristig (≤2 Jahre)


Kulturelle Tabus und regulatorische Einschränkungen

Trotz signifikanter Entstigmatisierungstrends in westlichen Märkten klassifizieren über 30 Nationen Produkte für sexuelle Gesundheit unter moralisch basierten Importbeschränkungen, die Zölle von 15-40% hinzufügen und die Verfügbarkeit im Regal einschränken [9]. In Regionen Südasien und des Nahen Ostens ist die Werbung für Verhütungsprodukte weiterhin verboten. Diese Einschränkungen verringern das Ausmaß des adressierbaren Marktes und erhöhen exponentiell die Kosten für die Kundenakquise.


Fälschungen und unregulierte Produkte

Fälschungen von Kondomen und unlizenzierte Gleitmittel stellen sowohl Gesundheitsrisiken als auch kommerzielle Belastungen dar. Fälschungen untergraben das Vertrauen der Verbraucher, lösen regulatorische Durchgreifmaßnahmen aus, die den legitimen Markteintritt verlangsamen, und drücken die Margen für konforme Hersteller.

Einschränkungen bei Werbung in sozialen Medien

Plattformen wie Meta, Google und TikTok setzen Inhaltsrichtlinien durch, die die bezahlte Werbung für intime Gesundheitsprodukte einschränken oder vollständig verbieten. Eine Umfrage der Association of Intimate Products aus dem Jahr 2024 ergab, dass 62% der DTC-Marken die Gatekeeping von Werbeplattformen als ihre größte Wachstumsbeschränkung anführten [11]. Marken sind gezwungen, sich auf organische Inhalte, Umgehungen durch Influencer und SEO-gesteuerte Strategien zu verlassen – allesamt mit höheren Kosten pro Akquisition.


Sexual Wellness Market Opportunities

Integration von Telemedizin für sexuelle Gesundheit

Die Verschmelzung von Telemedizin-Plattformen mit intimen Wellness-Produkten schafft einen neuen hybriden Pflegekanal. Plattformen wie Ro und Hims & Hers bündeln bereits verschreibungspflichtige Behandlungen mit rezeptfreien Wellness-Produkten, und dieses Modell expandiert international. Die Integration von gerätegenerierten biometrischen Daten in Telemedizin-Konsultationen könnte klinisch hochwertige Personalisierung freischalten.

Abonnement- und Nachfüllhandel

Abonnementmodelle verwandeln episodische Käufe in vorhersehbare, hochgradig bindende Einnahmequellen. Monatliche Kondom- und Gleitmittel-Kits, gekoppelt mit Firmware-Updates für verbundene Geräte, erzielen Lebenszeitkundenwerte, die 3–4× über Einzelkäufen liegen. Aufstrebende Marken im Sexual Wellness Markt, die abonnementsbasierte Modelle angenommen haben, berichten von Abwanderungsraten von unter 8% pro Monat.

Unerschlossene Nachfrage im Nahen Osten, Afrika und Südamerika

GSMA-Daten zeigen, dass die mobile Internetdurchdringung in Subsahara-Afrika bei 27% lag und der mobile Handel der primäre Vertriebskanal für diskrete Produktkategorien ist [7]. Der E-Commerce-Sprung in MEA und Südamerika spiegelt frühere Muster in Südostasien wider – Marken, die jetzt in lokalisierte digitale Verkaufsstellen investieren, werden den Vorteil des ersten Zugriffs in Regionen nutzen, die voraussichtlich mit fast 10% CAGR wachsen.

KI-personalisierte Wellness-Plattformen

Maschinenlernempfehlungsmaschinen, die auf anonymisierten Nutzervorlieben trainiert wurden, können Produktbündel, Dosierungsanleitungen und Bildungsinhalte auf individuelle Profile zuschneiden. Frühe Anbieter berichten von 35% höheren Konversionsraten und 20% Steigerungen des durchschnittlichen Bestellwerts, wenn KI-Personalisierung eingesetzt wird.

B2B2C Corporate Wellness-Bündelung

In den USA und Nordeuropa werden sexuelle Gesundheitsleistungen, einschließlich Verhütungsgeräte, Telemedizin-Konsultationen und Bildungsressourcen, zunehmend als Teil von arbeitgeberfinanzierten Wellness-Programmen angeboten. Die US-amerikanische Corporate Wellness-Branche hat einen Wert von über 20 Milliarden USD, und selbst eine 2-3%ige Zuweisung für sexuelle Gesundheitsleistungen würde einen erheblichen neuen Einkommenskanal für die Sexual Wellness-Branche darstellen [6].


Sexual Wellness Market Future Outlook

KI-gesteuerte Personalisierung und intelligente Geräte

Bis 2030 werden schätzungsweise 40% der intimen Wellness-Geräte irgendeine Form von KI integrieren—adaptive Druckalgorithmen, biometrische Feedback-Schleifen oder lernende Empfehlungssysteme. Diese Fähigkeiten werden die wettbewerbliche Differenzierung von Hardware-Design zu Software-Ökosystemen verlagern und plattformartige Dynamiken im Markt für sexuelle Wellness schaffen [4].

Regulatorische Konvergenz und Qualitätsstandardisierung

Der EU MDR-Rahmen wird zu einem de facto globalen Maßstab, wobei Australien, Südkorea und Brasilien harmonisierte Standards zur Klassifizierung von Geräten übernehmen. Diese Konvergenz wird die Markteintrittskosten für konforme Hersteller senken und gleichzeitig den Ausstieg von minderwertigen Produzenten beschleunigen—ein netto positiver Effekt für das Vertrauen der Verbraucher und die Markterweiterung [15].

Nachhaltigkeit und biologisch abbaubare Materialien

Die Nachfrage der Verbraucher definiert die Materialwissenschaft im Markt für sexuelle Wellness mit umweltbewussten Produkten neu. Europäische Apotheken führen biologisch abbaubare Kondomalternativen aus fair gehandeltem Naturkautschuk und kompostierbarer Verpackung. Marken, die verifizierte Nachhaltigkeit in ihre Lieferketten integrieren, werden bis 2030 in der Lage sein, Preisaufschläge von 15–20% zu verlangen [19].


Plattformökonomie und Ökosystem-Bündelung

Die Gewinner des nächsten Jahrzehnts werden keine Produkte verkaufen—sie werden Mitgliedschaften verkaufen. Bündelplattformen, die Geräte, Verbrauchsmaterialien, Telemedizinberatungen und Bildungsinhalte kombinieren, entstehen als das dominierende Markteinführungsmodell. Dieser Ökosystemansatz erhöht den Lebenszeitwert des Kunden, reduziert die Abwanderung und generiert proprietäre Daten, die eine kontinuierliche Produktverfeinerung antreiben.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Asien-Pazifik 33,50% Anteil (2025) E-Commerce-Skalierung, Bevölkerungsdichte, Produktionszentren
Nordamerika 27,80% Anteil (2025) DTC-Marken, Telemedizin-Integration, Premium-Geräte
Europa 24,10% Anteil (2025) Apothekenvertrieb, regulatorische Klarheit, Nachhaltigkeit
Mittlerer Osten & Afrika 9,85% CAGR (2026–2035) Mobiler Handel, Urbanisierung, Entstigmatisierung
Südamerika 2,54 Milliarden USD (2025) Städtische Einzelhandelsausweitung, wachsende Mittelschicht
Gesamt 36,80 Milliarden USD (2025) —

Der Markt für sexuelle Gesundheit zeigt signifikante regionale Unterschiede, die durch das regulatorische Umfeld, kulturelle Normen, Einzelhandelsinfrastruktur und demografische Zusammensetzung bedingt sind. Asien-Pazifik führt beim Gesamtumsatz, während der Mittlere Osten & Afrika die höchste Wachstumsrate aufweist.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
Vereinigte Staaten 78,30% des regionalen Anteils DTC-Digitalmarken und Telemedizin-Bündelung
Kanada 13,50% des regionalen Anteils Fortschrittliche öffentliche Gesundheitsmandate
Mexiko 8,20% des regionalen Anteils Jugenddemografie und städtisches Einzelhandelswachstum


Die Vereinigten Staaten dominieren den Markt für sexuelle Gesundheit in Nordamerika, angetrieben von gut finanzierten DTC-Startups, weit verbreiteter Amazon-Verteilung und Arbeitgeber-Gesundheitsprogrammen, die zunehmend sexuelle Gesundheit abdecken. Das regulatorische Umfeld in Kanada begünstigt den Zugang zu Verhütungsmitteln und Geräten über Apotheken, während die wachsende städtische Mittelschicht in Mexiko das zweistellige E-Commerce-Wachstum in der Kategorie intime Gesundheit vorantreibt [14].

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 6,15% CAGR Ingenieurgeführte Produktinnovation
Vereinigtes Königreich 2,18 Milliarden USD (2025) Hohe Online-Einzelhandelsdurchdringung
Frankreich 15,80% des regionalen Anteils Apotheken-zuerst Vertriebsmodell
Italien 10,40% des regionalen Anteils Wachsende E-Commerce-Akzeptanz
Spanien 6,85% CAGR Jugendgetriebene Entstigmatisierung
Nordische Länder 8,70% des regionalen Anteils Fortschrittliche sexuelle Gesundheitsbildung
Russland 5,90% des regionalen Anteils Preissensible Verbraucherbasis
Rest von Europa 12,50% des regionalen Anteils Vielfältige regulatorische Landschaften


Der Markt für sexuelle Gesundheit in Europa profitiert von fortschrittlichen regulatorischen Rahmenbedingungen, umfassenden Sexualerziehungsprogrammen in Nord- und Westeuropa sowie einem gut etablierten Apothekenvertriebskanal. Die EU-Verordnung über Medizinprodukte (MDR) hat die Qualitätsstandards erhöht, wodurch gefälschte Produkte effektiv aus dem Verkehr gezogen und das Vertrauen der Verbraucher in zertifizierte Marken gestärkt wurden [15].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 38,20% des regionalen Anteils Produktionsskala und inländische E-Commerce-Plattformen
Indien 9,40% CAGR Steigende Internetdurchdringung und Urbanisierung
Japan 2,52 Milliarden USD (2025) Alternde Bevölkerung und Nachfrage nach Premium-Produkten
Südkorea 7,85% CAGR K-Beauty-Crossover in intime Gesundheit
ASEAN 14,60% des regionalen Anteils Wachstum des mobilen Handels
Rest von Asien-Pazifik 8,10% des regionalen Anteils Entstehende Nachfragemärkte


Die Dominanz Asien-Pazifiks im Markt für sexuelle Gesundheit ergibt sich aus Chinas doppelter Rolle als größter Hersteller von Kondomen weltweit und als schnell wachsender Markt für den inländischen Konsum. Das nationale Familienplanungsprogramm Indiens verteilt jährlich über 1 Milliarde Kondome über öffentliche Kanäle und untermauert eine Grundnachfrage, auf der kommerzielle Marken aufbauen [16]. Der reife Markt Japans tendiert zu Premium-verbundenen Geräten und Luxusformulierungen.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 62,40% des regionalen Anteils Größte regionale Wirtschaft und kulturelle Offenheit
Argentinien 7,25% CAGR Wachsende Online-Einzelhandelsinfrastruktur
Rest von Südamerika 18,30% des regionalen Anteils Städtische Expansion und verbesserte Logistik


Die kulturelle Offenheit Brasiliens gegenüber sexueller Gesundheit, kombiniert mit einer großen jungen Erwachsenenbevölkerung, positioniert es als regionalen Anker. Der grenzüberschreitende E-Commerce von DTC-Marken aus den USA und Europa erweitert die erreichbare Reichweite, während lokale Hersteller die Produktion von Latexprodukten sowohl für den inländischen als auch für den Exportmarkt ausweiten [17].

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 22,50% des regionalen Anteils Vision 2030 Gesundheitsreformen
VAE 8,95% CAGR Tourismusgetriebenes Einzelhandels- und Premium-Positionierung
Südafrika 28,30% des regionalen Anteils Programme zur Verteilung von Kondomen im öffentlichen Gesundheitswesen
Ägypten 15,40% des regionalen Anteils Bevölkerungswachstum und Urbanisierung
Rest von MEA 20,80% des regionalen Anteils Mobiler Handel mit Sprüngen


Der Mittlere Osten & Afrika stellt das am schnellsten wachsende Gebiet für den Markt für sexuelle Gesundheit dar, angetrieben durch mobilen Handel, der die begrenzte Sichtbarkeit von stationären Geschäften überwindet. Das staatlich unterstützte Programm zur Verteilung von Kondomen in Südafrika—das jährlich über 850 Millionen Einheiten liefert—schafft eine grundlegende Nachfragelage, während die Golfstaaten eine steigende Nachfrage nach hochwertigen importierten Produkten über Online-Kanäle verzeichnen [18].


Markt für sexuelle Gesundheit nach Region, 2025-2035

Sexual Wellness Market Segmentation

Nach Produkt

Segment Wichtige Kennzahl Primärer Nachfragetreiber
Kondome 38,50% Marktanteil (2025) Öffentliche Gesundheitsbeschaffung und Einzelhandelsverbreitung
Sexspielzeug 12,60% CAGR Innovation bei vernetzten Geräten und DTC-Marketing
Gleitmittel und Sprays 5,88 Milliarden USD (2025) Cross-Selling von Begleitprodukten
Fruchtbarkeits- und Leistungssteigerer 8,45% CAGR Alternde Demografie und Zugang zu Telemedizin


Kondome bleiben der Volumenanker des Marktes für sexuelle Gesundheit, unterstützt durch staatliche Beschaffungsprogramme in über 80 Ländern und universelle Apothekenverteilung. Vernetzte Sexspielzeuge sind jedoch der Wachstumsmotor – Marken wie LELO, Lovense und Satisfyer bringen app-gepairte Geräte in 6–9-monatigen Innovationszyklen auf den Markt, komprimieren traditionelle Produktentwicklungstermine und gewinnen digital native Verbraucher.

Gleitmittel und Sprays fungieren als hochmargige Begleitprodukte, die häufig in Abonnement-Kits gebündelt werden. Der Trend zu wasserbasierten, pH-ausgeglichenen und organischen Formulierungen spiegelt breitere Trends der sauberen Schönheit wider, die in die Kategorie der sexuellen Gesundheit migrieren.

Nach Material

Segment Wichtige Kennzahl Primärer Nachfragetreiber
Latex und Naturkautschuk 50,80% Marktanteil (2025) Kosteneffizienz und etablierte Lieferketten
Polyurethan 3,31 Milliarden USD (2025) Alternativen für Latexallergiker
Silikon 11,70% CAGR Körperfreundliche Positionierung und Premium-Geräte
Harte Materialien 5,20% Marktanteil (2025) Nischenluxus und handwerkliche Segmente
Biologisch abbaubar 9,35% CAGR Nachhaltigkeitsgetriebenes Verbraucherverhalten


Latex dominiert nach Volumen aufgrund seiner niedrigen Produktionskosten und nachgewiesenen Barriereeffizienz – Karex Berhad allein produziert jährlich über 5 Milliarden Latexkondome [20]. Medizinisches Silikon gewinnt schnell im Gerätesegment an Boden, wo seine hypoallergenen Eigenschaften und taktile Qualität Premium-Preispunkte rechtfertigen. Biologisch abbaubare Materialien bleiben eine kleine, aber schnell wachsende Nische, insbesondere in den nordischen europäischen Märkten, wo Nachhaltigkeitskennzeichnungen Kaufentscheidungen beeinflussen.

Nach Vertriebskanal

Segment Wichtige Kennzahl Primärer Nachfragetreiber
Online-Einzelhandel 47,40% Marktanteil (2025) Diskretion, Bequemlichkeit und Abonnementmodelle
Spezialgeschäfte 6,70% CAGR Kuratiertes Erlebnis und Expertenberatung
Apotheken 6,62 Milliarden USD (2025) Vertrauen und Zugänglichkeit
Supermärkte 12,80% Marktanteil (2025) Impulskäufe und Mainstream-Normalisierung


Der Online-Einzelhandel ist der dominierende und am schnellsten wachsende Kanal im Markt für sexuelle Gesundheit, angetrieben durch diskrete Erfüllung, personalisierte Empfehlungen und Abonnementökonomie. Apotheken bleiben in Europa und im asiatisch-pazifischen Raum entscheidend, wo Verbraucher den Kanal mit Produktqualität und Sicherheitsgarantie assoziieren.

Nach Endverbraucher

Segment Wichtige Kennzahl Primärer Nachfragetreiber
Frauen 58,20% Marktanteil (2025) Für den Zweck gestaltete Produkte und steigende Autonomie
Männer 12,17 Milliarden USD (2025) Kondomdominanz und Leistungskategorien
LGBTQ+ 10,25% CAGR Inklusive Markenbildung und gemeinschaftsgetriebene Nachfrage


Frauen stellen die Mehrheit des Marktes für sexuelle Gesundheit dar, ein Wandel, der sich beschleunigte, als Marken über umfunktionierte Männerprodukte hinausgingen, um Geräte, Gleitmittel und Wellness-Kits speziell für die weibliche Anatomie zu entwerfen. Das LGBTQ+-Segment, obwohl in absoluten Zahlen kleiner, wächst am schnellsten – angetrieben von Marken, die mit inklusivem Marketing und Gemeinschaftsengagement führen.


Wettbewerbsbenchmarking

Der Markt für sexuelle Gesundheit weist eine geringe Konzentration auf, wobei kein einzelner Akteur mehr als 10 % des globalen Umsatzes kontrolliert. Die fünf größten Unternehmen halten zusammen geschätzt 28–35 % Marktanteil, während der Rest auf Hunderte von regionalen und DTC-Marken verteilt ist. Die Wettbewerbsdynamik verändert sich: Traditionelle Kondomhersteller behalten die Regaldominanz in Apotheken und Supermärkten, aber digital native Marken erobern überproportionale Anteile im Online-Kanal durch Influencer-Marketing, contentgetriebene Akquisition und diskrete Erfüllungsmodelle.

Unternehmen Geschätzter Umsatzanteil Wesentliche Angebote Strategische Positionierung
Reckitt Benckiser (Durex) ~7–10% Kondome, Gleitmittel, vibrierende Ringe Globaler Marktführer im Massenmarkt; Dominanz in Apotheken und Supermärkten
Church & Dwight (Trojan) ~5–8% Kondome, Gleitmittel, Vibratoren Marktanker in Nordamerika; starke Markenbekanntheit
LELO ~3–5% Premium-Vibratoren, Paare-Geräte, Zubehör Luxuspositionierung; designorientierte Differenzierung
Lovehoney Group ~3–5% Vollsortiment intime Produkte, lizenzierte Marken Omnichannel; lizenzierte Partnerschaften (Fifty Shades)
Karex Berhad ~4–6% OEM-Kondome, persönliche Gleitmittel Größter Kondomhersteller der Welt nach Volumen
Satisfyer (EIS Group) ~3–5% Luftdruckstimulatoren, app-verbundene Geräte Aggressive Preisgestaltung; hochvolumiger DTC
Doc Johnson ~2–4% Vibratoren, Stroker, Neuheiten US-Erbe-Marke; breites Produktportfolio
We-Vibe (WOW Tech) ~2–3% Paare-Vibratoren, app-verbundene Geräte Innovationen für Paare; technologiegetrieben
Veru Inc. ~1–2% FC2 weibliches Kondom, therapeutische Produkte für sexuelle Gesundheit Klinische Positionierung; öffentliche Gesundheitsverträge
CalExotics ~1–3% Vibratoren, Kegeltrainer, Zubehör Zugänglichkeit im Wertsegment; breite Distribution


Aktuelle Nachrichten & Entwicklungen

  • Reckitt Benckiser (Juli 2024): Hat sein globales Durex-Portfolio für intime Wellness erweitert, indem es Durex Real Feel, ein silikonbasiertes persönliches Gleitmittel, in wichtigen asiatischen Märkten eingeführt hat, das entwickelt wurde, um langanhaltende Feuchtigkeit zu bieten, intime Beschwerden zu lindern und die Verbraucherpräferenz für leistungsstarke persönliche Gleitmittel zu unterstützen.
  • LELO (Januar 2025): Hat sein Premium-Portfolio für intime Geräte erweitert, indem es fortschrittliche Technologie für schallbasierte Vibrationen in seiner Flaggschiff-Serie SONA und LILA eingeführt hat, mit Fokus auf medizinisch geprüftes, körperfreundliches Silikon, ergonomisches Design und USB-wiederaufladbare Batterien, um Elektroschrott zu reduzieren und die Produktlebensdauer zu verlängern.
  • Lovehoney Group (August 2024): Hat eine wegweisende Fusion im Wert von 1,2 Milliarden Dollar mit der deutschen WOW Tech Group und dem Schweizer Einzelhändler Amorana abgeschlossen, wodurch der weltweit größte spezialisierte Konzern für sexuelle Wellness geschaffen wurde, indem führende Direktvertriebsplattformen und globale Genussmarken wie Womanizer, We-Vibe und Lovehoney vereint wurden.


  • Satisfyer (März 2024): Hat seine mobile Anwendung Satisfyer Connect aktualisiert, um mehrsprachige High Touch Meditations und verbesserte haptische Steuerungen einzuführen, die es den Nutzern ermöglichen, Bluetooth-verbundene Luftdruckgeräte mit Umgebungsgeräuschen und Partnerfernbedienungsfunktionen auf iOS- und Android-Plattformen weltweit zu synchronisieren.


Sexual Wellness Market Report Scope

Parameter Detail
Marktumfang Globaler Markt für sexuelle Wellness, der Produkte, Materialien, Vertriebskanäle, Endbenutzer und fünf geografische Regionen abdeckt
Studienzeitraum 2021–2035
CAGR (Prognose) 7,05 % (2026–2035)
Marktgröße — 2025 36,80 Milliarden USD
Marktgröße — 2035 72,72 Milliarden USD
Schnellst wachsendes Segment Verbundenes Sexspielzeug (nach Produkt); LGBTQ+ (nach Endbenutzer); Naher Osten & Afrika (nach Region)
Profilierte Unternehmen 10 (Reckitt Benckiser, Church & Dwight, LELO, Lovehoney Group, Karex Berhad, Satisfyer, Doc Johnson, We-Vibe, Veru Inc., CalExotics)
Bewährungswährung Milliarden USD

FAQs

Wie beeinflussen verbundene intime Geräte den Datenschutz für Verbraucher?
Verbundene Geräte übertragen Nutzungsdaten über Bluetooth und Wi-Fi, was zu Datenschutzrisiken führt, es sei denn, die Hersteller implementieren End-to-End-Verschlüsselung. Die Entwurfsempfehlungen der FDA von 2024 verlangen nun, dass intime Geräte der Klasse II Cybersecurity-Standards erfüllen, die mit medizinischen tragbaren Geräten vergleichbar sind [24].
Welche Preisstrategien unterscheiden DTC-Marken für sexuelle Gesundheit von traditionellen Anbietern?
DTC-Marken setzen in der Regel Preise, die 20–30 % unter den Apothekenregal-Äquivalenten liegen, indem sie Zwischenhändler-Margen eliminieren. Das Bündeln von Abonnements senkt die Kosten pro Einheit weiter und erhöht den Kundenlebenszeitwert durch vorhersehbare Nachfüllzyklen [3].
Wie variieren die regulatorischen Klassifikationen für Produkte der intimen Gesundheit in den wichtigsten Märkten?
Die EU klassifiziert app-verbundene Geräte unter MDR Klasse IIa, die U.S. FDA wendet die Klassifizierung Klasse II an, und die meisten asiatischen Märkte haben keine spezifischen Klassifizierungsrahmen. Diese Inkonsistenz schafft Compliance-Komplexität für globale Hersteller [15].
Welche Rolle spielt die Transparenz der Inhaltsstoffe bei den Kaufentscheidungen der Verbraucher für Gleitmittel?
Die Positionierung mit sauberen Etiketten – frei von Parabenen, Glycerin und petrochemischen Stoffen – beeinflusst mittlerweile über 45 % der Online-Käufe von Gleitmitteln in Nordamerika und Nordeuropa. Marken, die in die Zertifizierung von Inhaltsstoffen durch Dritte investieren, berichten von messbar höheren Konversionsraten [19].
Wie navigieren Marken für sexuelle Gesundheit durch Werbeeinschränkungen auf großen sozialen Plattformen?
Marken verlassen sich auf Bildungsinhalte, Influencer-Partnerschaften und SEO-gesteuerten organischen Traffic, um bezahlte Werbeeinschränkungen zu umgehen. Einige Unternehmen haben erfolgreich Plattformen um Ausnahmen für die Gesundheitskategorie auf Einzelfallbasis gebeten [11].
Welche Risiken in der Lieferkette sind spezifisch für den Kondomherstellungssektor?
Die Versorgung mit Naturkautschuk hängt stark von Plantagen in Südostasien ab, die anfällig für Pilzkrankheiten und Monsunstörungen sind. Karex Berhad und andere große Hersteller halten 90-Tage-Pufferbestände, um die Volatilität der Rohstoffe zu mindern [13].
Wie überschneidet sich der Markt für sexuelle Gesundheit mit dem breiteren Telemedizin-Ökosystem?
Telemedizin-Plattformen bündeln Rezepte für Leistungsbehandlungen mit OTC-Gesundheitsprodukten und schaffen ein Einkaufserlebnis an einer Kasse. Dieses Modell expandiert international, da die Vorschriften für Telemedizin über die USA und das Vereinigte Königreich hinaus liberalisiert werden [6].
Wie groß ist der aktuelle Markt für sexuelle Gesundheit?
Der Markt für sexuelle Gesundheit erreichte 2025 36,80 Milliarden USD und wird bis 2035 voraussichtlich 72,72 Milliarden USD erreichen.
Wie hoch ist die CAGR des Marktes für sexuelle Gesundheit?
Der Markt für sexuelle Gesundheit wird voraussichtlich während des Prognosezeitraums 2026–2035 mit einer CAGR von 7,05 % wachsen.
Welche Region führt den Markt für sexuelle Gesundheit an?
Der asiatisch-pazifische Raum hält den größten Anteil mit 33,50 %, während der Nahe Osten & Afrika die am schnellsten wachsende Region mit 9,85 % CAGR ist.
Autor
Autor Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Ko-Autor Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed medical journals, public health statistics, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA) Center for Devices and Radiological Health (CDRH) for sex toy and lubricant classifications, European Medicines Agency (EMA) for pharmaceutical-grade sexual enhancement supplements, World Health Organization (WHO) Department of Sexual and Reproductive Health and Research, UNFPA (United Nations Population Fund) global contraceptive commodity dashboards, and CDC National Center for HIV, Viral Hepatitis, STD, and TB Prevention for STI prevalence data driving condom demand.

Additional authoritative sources comprised the National Institutes of Health (NIH) National Library of Medicine (PubMed/MEDLINE) for clinical studies on sexual dysfunction treatments, American Sexual Health Association (ASHA) consumer behavior reports, American Association of Sexuality Educators, Counselors and Therapists (AASECT) industry standards, Family Planning 2030 (FP2030) global contraceptive access databases, EUROSTAT population health statistics, UNAIDS global HIV prevention commodity reports, and national health ministry reports from India (Ministry of Health & Family Welfare), China (National Health Commission), Brazil (Ministry of Health), and UK (NHS Sexual and Reproductive Health Services). Market landscape data were cross-referenced with MRFR, MRFR retail tracking services, MRFR consumer survey panels, and MRFR industry analyses to capture e-commerce penetration rates and retail distribution trends across sex toys, condoms, personal lubricants, and sexual enhancement supplements.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. The supply-side sources consist of CEOs, Chief Product Officers, regulatory affairs chiefs, and commercial directors from sexual wellness manufacturers, such as personal lubricant formulators, botanical supplement companies, sextech device manufacturers, and condom producers. Board-certified urologists, obstetricians/gynecologists, sexual medicine specialists, pharmacy chain procurement directors, adult specialty retail purchasers, e-commerce platform category managers, and sexual health clinic directors comprised demand-side sources. Primary research has confirmed the go-to-market timelines for app-connected sextech devices, validated product segmentation across vibrators, male masturbators, bondage accessories, latex/non-latex condoms, water-based vs. silicone-based lubricants, and herbal enhancement supplements, and gathered insights on channel shift dynamics (e-commerce vs. brick-and-mortar), pricing elasticity across premium and mass-market tiers, and regulatory compliance costs for FDA Class II medical device registrations and EU MDR certifications.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

[Others includes Product Managers, Regulatory Specialists, Regional Sales Heads, and Medical Affairs Officers]

By Region: North America (32%), Europe (30%), Asia-Pacific (28%), Rest of World (10%)

[Rest of World includes Latin America, Middle East & Africa, and Emerging Southeast Asian Markets]


Market Size Estimation

Global market valuation was derived through revenue mapping and unit volume analysis across discreet product categories. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and the Middle East, encompassing multinational conglomerates (sexual health divisions), mid-tier dedicated wellness companies, and emerging sextech startups

Product mapping across sex toys (vibrators, dildos, masturbators, BDSM accessories, app-enabled devices), condoms (latex, non-latex/polyisoprene, lambskin, female condoms), personal lubricants (water-based, silicone-based, hybrid, organic/natural formulations), sexual enhancement supplements (OTC pills, herbal extracts, topical arousal gels), and intimate hygiene (cleansing wipes, pH-balanced washes)

Analysis of reported and modeled annual revenues specific to sexual wellness portfolios, incorporating sell-in data from manufacturers and sell-through data from retail analytics partners

Coverage of manufacturers representing 70-75% of global market share in 2024, with particular emphasis on dominant players in condoms (top 4 manufacturers control ~70% volume) and fragmented sex toy landscape (top 10 players represent ~45% share)

Extrapolation using bottom-up (unit shipment volume × average selling price by country/region, adjusted for online discounting and wholesale markups) and top-down (manufacturer revenue validation, import/export trade data correlation) approaches to derive segment-specific valuations and regional consumption patterns

, regional product category breakdowns

, and primary research scope definitions

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















