Saudi Arabia Bottled Water Market (2026 - 2035)

Marktgröße, Marktanteil, Branchentrend und Analyse von Flaschenwasser in Saudi-Arabien. Informationen aus dem Forschungsbericht nach Produkttyp (stilles Wasser, Mineralwasser/kohlensäurehaltiges Wasser, aromatisiertes Wasser, funktionelles und angereichertes Wasser), nach Verpackungstyp (PET-Flaschen, Mehrgallonen-Mehrwegflaschen, Glasflaschen, Dosen und Kartons), nach Vertriebskanal (Supermärkte und Verbrauchermärkte, Convenience- und Lebensmittelgeschäfte (Baqala), Gastronomie/HORECA und institutionelle Kunden, Lieferung nach Hause und ins Büro, Online-Einzelhandel & Q-Commerce), nach Region (Zentralregion, Westregion, Ostprovinz, Südregion, Nord- und Grenzregionen) – Prognose bis 2035

Forecast Period
2026-2035
CAGR
6.4%
2025 Market Size
USD 4.62 Billion
2035 Market Size
USD 8.61 Billion
Consumer and Retail ● Updated August 31, 2026 Report ID: MRFR/CG/21744-CR | Pages: 186 | Author: Varsha More

Saudi Arabia Bottled Water Market Summary

Der Markt für Flaschenwasser in Saudi-Arabien erreichte 2025 4,62 Milliarden USD und tritt mit 4,92 Milliarden USD im Jahr 2026 in das Prognosefenster ein, wobei er bis 2035 auf 8,61 Milliarden USD bei einer CAGR von 6,4% ansteigt. Zwei Katalysatoren verankern diese Entwicklung. Vision 2030 zielt darauf ab, bis Ende des Jahrzehnts jährlich 30 Millionen Umrah-Pilger zu erreichen, und die Nationale Wasserstrategie 2030 verpflichtet mehr als 80 Milliarden USD für Entsalzung, Verteilung und Wiederverwendung von Infrastruktur [1][3]. Beide Faktoren wirken sich direkt auf die Nachfrage nach verpacktem Wasser im Markt für Flaschenwasser in Saudi-Arabien aus.

Die Produktionsökonomie verändert sich schnell. Traditionelle PET-Blasformen mit manueller Qualitätsprüfung weichen integrierten Blas-Füll-Verschluss-Systemen, Inline-Leitfähigkeits- und Ozonüberwachung sowie leichten Vorformen, die das durchschnittliche Gewicht von 600-ml-Flaschen von etwa 14 g auf unter 10 g gesenkt haben. Die Saudi Investment Recycling Company hat Kapital bereitgestellt, um 94% des Deponiemülls umzuleiten, was die Abfüller in Richtung Recycling-PET-Qualifizierung und geschlossener Kreislaufsammlung zieht [8][12].

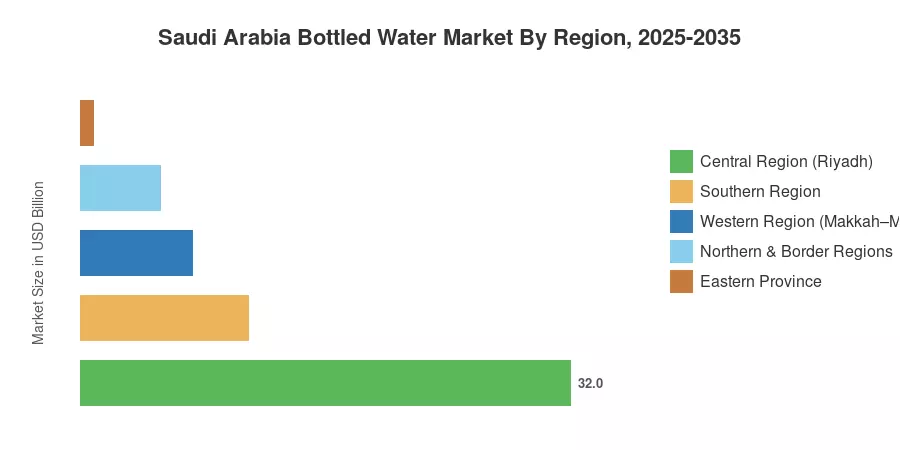
Regional hält die zentrale Region von Riad 32% des nationalen Umsatzes aufgrund der Bevölkerungsdichte und der Konzentration des modernen Handels. Die westliche Region wächst am schnellsten mit 7,3%, angetrieben durch Pilgerzahlen und Gastgewerbe-Ausbau entlang des Roten Meeres. Die östliche Provinz rangiert an dritter Stelle, getragen von industriellen Hydratationsmandaten in Jubail und Ras Tanura. Die Wettbewerbsintensität sollte stark ansteigen, sobald die Giga-Projekte reif sind.


Wichtige Erkenntnisse des Berichts

Der Markt für Flaschenwasser in Saudi-Arabien belohnt Betreiber, die gleichzeitig die Quelle des Wassers und die letzte Meile der Verteilung kontrollieren.

• Nach Produkttyp

  • Stillwasser macht 84% des nationalen Umsatzes aus, den strukturellen Kern des Marktes für Flaschenwasser in Saudi-Arabien
  • Funktionales und angereichertes Wasser weist die steilste Wachstumsrate mit einer CAGR von 10,4% auf
  • Sprudel- und kohlensäurehaltige Formate generierten 2025 0,28 Milliarden USD

• Nach Vertriebskanal

  • Supermärkte und Hypermärkte machen 34% des Kanalumsatzes aus
  • Online-Handel und Schnellhandel wachsen bis 2035 mit einer CAGR von 14,2%
  • Lieferungen nach Hause und ins Büro halten einen Anteil von 16% an der Nachfrage nach wiederverwendbaren Fünf-Gallonen-Flaschen

• Nach Region

  • Die zentrale Region führt den Markt für Flaschenwasser in Saudi-Arabien mit einem Anteil von 32% an
  • Die westliche Region wächst am schnellsten mit einer CAGR von 7,3%
  • Die östliche Provinz trug 2025 mit 0,88 Milliarden USD bei


Marktgröße und Prognose (2021–2035)

Die Schätzungen triangulieren die Haushaltsausgabendaten der General Authority for Statistics, die Registrierungen von Einrichtungen der Saudi Food and Drug Authority, die Importströme von PET-Harz auf Zollniveau und die geprüften Offenlegungen von börsennotierten und privat gehaltenen Abfüllern. Die Umwandlung von Volumen in Wert verwendet den kanalgewichteten durchschnittlichen realisierten Preis pro Liter anstelle des Regalpreises und korrigiert für die tiefen Werbe-Rabatte, die typisch für Ramadan und die Rückkehr zur Schule sind.
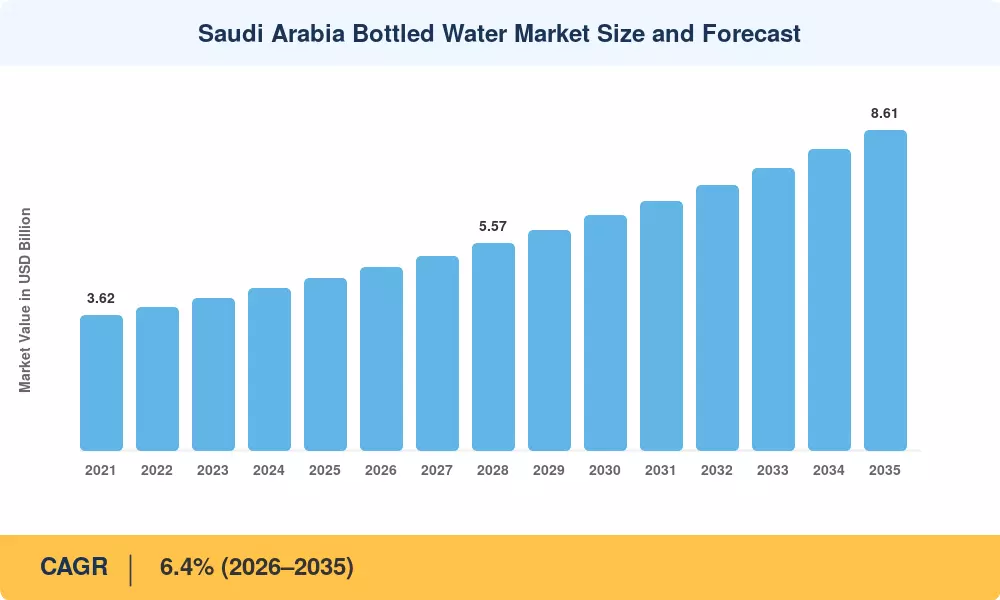
Marktgröße und Prognose für Flaschenwasser in Saudi-Arabien
Our Impact
Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals
Partnering with 2000+ Global Organizations Each Year
30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Erweiterung des religiösen Tourismus unter Vision 2030 ~1.4 Westrand Langfristig (≥4 Jahre)
Extreme Umgebungshitze und Hydratationsnormen ~1.2 Landesweit Kurzfristig (≤2 Jahre)
Wachstum der Bevölkerung und der ausländischen Arbeitskräfte ~1.0 Zentral, Ost Mittel- bis langfristig (2–4 Jahre)
Verbrauch von Giga-Projekten und Industriegebieten ~0.9 NEOM, Rotes Meer, Jubail Mittel- bis langfristig (2–4 Jahre)
Premiumisierung und funktionale Formate ~0.8 Riad, Dschidda Mittel- bis langfristig (2–4 Jahre)
Moderne Handels- und Schnelllieferdienste ~0.7 Städtisch landesweit Kurzfristig (≤2 Jahre)
Verschärfung von Qualität, Kennzeichnung und Zertifizierung ~0.4 Landesweit Langfristig (≥4 Jahre)


Pilgerzahlen als strukturelle Nachfrageschwelle

Die Verbrauchsdichte von Mekka und Medina ist praktisch einzigartig. Das Ziel von Vision 2030, 30 Millionen Umrah-Pilger zu erreichen, bedeutet über 200 Millionen Pilger-Tage pro Jahr, und Betreiber im Haramain-Korridor planen manchmal mit einem Pro-Kopf-Verbrauch von über 4 Litern pro Tag während der Hauptsommermonate [1][2]. Der Markt für Flaschenwasser in Saudi-Arabien ist durch Hotelgruppen, kulinarische Konzessionäre und Transportunternehmen vertraglich gesichert, was ihn sehr widerstandsfähig gegenüber Verbraucherschwankungen macht. Abfüller mit von der SFDA registrierten Anlagen innerhalb von 300 km der heiligen Städte werden in Ausschreibungen bevorzugt.


Wahrnehmung von Klima und kommunalem Wasser

Die Sommertemperaturen überschreiten routinemäßig 45 °C im Inland, und die öffentlichen Gesundheitsrichtlinien empfehlen eine erhöhte Flüssigkeitsaufnahme für Außenarbeiter [5]. Das entsalzene kommunale Wasser erfüllt die Trinkwasserstandards, dennoch halten Geschmacks- und Lagervorbehalte die Haushaltsersatzquote für verpackte Formate hoch — der Pro-Kopf-Verbrauch von verpacktem Wasser in Saudi-Arabien übersteigt 200 Liter pro Jahr, was ungefähr dem Dreifachen des globalen Durchschnitts entspricht [4][5]. Diese Verhaltensschwelle kehrt sich selten um, sobald sie etabliert ist.

Zertifizierung und Vertrauensprämien

Die regulatorische Architektur ist ein Wettbewerbsvorteil. Die Saudi Food and Drug Authority setzt Zusammensetzungsbeschränkungen gemäß GSO 1025 und erforderliche Quellenoffenlegung durch. Das Saudi Halal Center verwaltet die Konformitätszeichen, die Importeure vor der Listung benötigen [6][7]. Die Komitees für die Listung im modernen Handel genehmigen jetzt halal-zertifiziertes Flaschenwasser mit verifizierten Konformitätsdokumenten erheblich schneller als nicht zertifizierte Alternativen, wobei Einzelhändler zunehmend Lieferanten basierend auf der Prüfgeschichte und nicht nur auf dem Preis auswählen.


Kanalmodernisierung

E-Lebensmittel und 15-Minuten-Lieferdienste verändern den Großhandelsmarkt. Die Volumina von Mehrfachpackungen, die über digitale Kanäle verkauft werden, wachsen doppelt so schnell wie der physische Lebensmittelhandel von 2022 bis 2025, und die Abonnementauffüllung für fünf Gallonen Rückgabewasser ist zu einer verteidigbaren wiederkehrenden Einkommensquelle geworden [14]. Abfüller mit eigenem Fuhrpark nehmen Margen ein, die sonst an Drittanbieter gehen würden.


Analyse der Auswirkungen von Einschränkungen

Die Auswirkungen von Einschränkungen stellen eine richtungsweisende Bremswirkung auf das Wachstum im Markt für Flaschenwasser in Saudi-Arabien dar und sollten als relative Schwereindikatoren und nicht als subtraktive CAGR-Komponenten gelesen werden.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Volatilität der PET-Harz- und Verpackungskosten ~-0.8 Landesweit Kurzfristig (≤2 Jahre)
Regeln für Einwegkunststoffe und Recyclingverpflichtungen ~-0.6 Landesweit Langfristig (≥4 Jahre)
Lizenzierung der Grundwasserentnahme und Stress auf Aquiferen ~-0.5 Zentral, Ost Langfristig (≥4 Jahre)
Preisdruck bei Eigenmarken ~-0.4 Moderne Handelsformen Mittel- bis langfristig (2–4 Jahre)
Vertriebskosten in dünn besiedelten Provinzen ~-0.3 Norden, Süden Mittel- bis langfristig (2–4 Jahre)


Verpackungsökonomie unter Druck

Harz macht 38–46% der gelieferten Kosten im Segment der kleinen stillen Formate aus. Die inländische petrochemische Integration dämpft die Auswirkungen auf saudi-arabische Abfüller im Vergleich zu importabhängigen Wettbewerbern, jedoch hinkt die Vertragsneuverhandlung den Spotbewegungen um ein bis zwei Quartale hinterher. Die Gewichtsreduzierung hat ihre leichten Gewinne unter 10 g weitgehend erschöpft.

Kosten für die Einhaltung von Nachhaltigkeitsvorgaben

Umweltvorschriften, die von SASO überwacht und mit den Nachhaltigkeitszielen der Saudi Green Initiative in Einklang stehen, erhöhen die betrieblichen Anforderungen für Abfüller. Während die obligatorischen Einschränkungen für Einwegkunststoffe das Interesse an recycelbaren Materialien und leichten Designs fördern, stellt die regionale Knappheit an lebensmitteltauglichem recyceltem PET (rPET) eine Herausforderung für die Einhaltung dar. Abfüller sehen sich steigenden Kapitalkosten gegenüber, um verifiziertes recyceltes Material zu sichern oder eigene Rückgewinnungsinfrastrukturen aufzubauen.

Zugang zu Quellwasser

Das Ministerium für Umwelt, Wasser und Landwirtschaft hat die Lizenzierung der Grundwasserentnahme erheblich eingeschränkt zugunsten der landwirtschaftlichen und kommunalen Zuteilung aus belasteten Aquiferen [3][10]. Neue Marktteilnehmer sind zunehmend verpflichtet, für entsalzene Rohstoffe Verträge abzuschließen oder ein bestehendes lizenziertes Brunnenfeld zu erwerben, was die Eintrittskosten erhöht und die Anzahl der realisierbaren neuen Produktionsstandorte im Wesentlichen begrenzt.


Saudi Arabia Bottled Water Market Opportunities

Institutionelle Versorgung auf Pilgergrad

Dedizierte Haramain-Lieferverträge sind im Verhältnis zur Nachfrage unterversorgt. Abfüller, die eine Lieferung mit kalter Kette während des Höhepunkts der Hajj garantieren können, mit nachverfolgbarer Chargendokumentation, können mehrjährige Konzessionsvolumina zu Premiumpreisen im saudi-arabischen Flaschenwassermarkt sichern.

Funktionale und Elektrolytformate

Alkalische, elektrolytische und vitaminangereicherte Varianten machen weniger als 4% des nationalen Umsatzes aus, im Vergleich zu 9–12% in vergleichbaren städtischen Märkten des Golfraums. Die Fitness- und Wellnesswirtschaft in Riad bietet eine solide Basis, und funktionale Formate erzielen Bruttomargen, die 300–600 Basispunkte über reinem stillen Wasser liegen.

Unterversorgte Provinzen

Die Nordgrenzen, Al Jouf, Jazan und Najran halten zusammen weniger als 18% des Umsatzes im Vergleich zu einem größeren Anteil der Region. Hub-and-Spoke-Depotmodelle mit regionalem Co-Packing wandeln Frachtkosten in einen verteidigbaren Graben um, in den nationale Akteure derzeit unterinvestieren.

Verbrauchsdaten als Einnahmequelle

Intelligente Wasserkühler, verbundene Spender und Heimliefer-Abonnements erfassen Echtzeit-Verbrauchsdaten über private und gewerbliche Konten. Abfüller nutzen diese operationale Intelligenz zur Routenoptimierung, automatisierten Bestandsauffüllung und gezieltem Marketing, was die Kundenbindung erhöht und die Logistik der Flotte in den wichtigsten Metropolmärkten optimiert.

Exportpositionierung im GCC

Saudi-arabische Abfüller haben einen Kostenvorteil bei Harz und Energie im Vergleich zu benachbarten Märkten. Bahrain, Kuwait und Katar stellen adressierbare Exporttonnage dar, wobei die Harmonisierung der Golfstandards die Konformitätsfriktionen verringert.


Saudi Arabia Bottled Water Market Future Outlook

Automatisierung und prädiktive Qualitätskontrolle

Wichtige Abfüller in Saudi-Arabien ersetzen die periodische manuelle Probenahme durch automatisierte Inline-Inspektionen und KI-gestützte Sensoren. Die Echtzeitüberwachung der chemischen Zusammensetzung, der Dichtheitsintegrität und der Bromatgehalte gewährleistet die kontinuierliche Einhaltung der Sicherheitsgrenzen der SFDA und erzeugt überprüfbare digitale Prüfpfade, ohne zusätzliche Qualitätskontrollmitarbeiter zu benötigen.

Ökonomie der zirkulären Verpackung

Die Kapazität von recyceltem PET im Golfraum entwickelt sich in Richtung lebensmittelgerechter Qualifikation, und verpflichtende Schwellenwerte für recycelte Inhalte erscheinen zunehmend wahrscheinlich vor 2030 [8][12]. Abfüller, die jetzt Abnahmevereinbarungen mit regionalen Recyclern sichern, werden den Kosten-Schock vermeiden, dem späte Akteure gegenüberstehen, wenn die Fristen zur Einhaltung bindend werden.

Entsalzungskostenkurve

Die Energieintensität der Entsalzung in Saudi-Arabien ist auf etwa 2,8 kWh pro Kubikmeter bei den neuesten Umkehrosmoseanlagen gesunken, wobei solar gekoppelte Projekte noch niedrigere Werte anstreben [3][10]. Günstigere, sauberere Rohstoffe verändern die Überlegungen zum Eigen- versus Fremdbezug für Abfüller, die derzeit von lizenziertem Grundwasser abhängig sind.

Verbrauchsanalyse und Gesundheitspositionierung

Die Verfolgung der Hydration durch tragbare Geräte und Daten zur Kundenbindung aus Geschäften kombiniert sich zu einem messbaren Datensatz über den Wasserverbrauch in Saudi-Arabien, auf den Unternehmen nahezu in Echtzeit reagieren können. Diese Kapazität ermöglicht eine Differenzierung des Mineralprofils und gezielte funktionale Einführungen über breite Werbeaktionen im Markt für Flaschenwasser in Saudi-Arabien [13][14].


Saudi Arabia Bottled Water Market Segmentation

Nach Produkttyp

Segment Messgröße Primärer Nachfragefaktor
Stillwasser 84% Anteil Alltäglicher Haushalts- und institutioneller Verbrauch
Sprudelndes / Kohlensäurehaltiges Wasser USD 0,28 Milliarden HORECA und gehobene Gastronomie
Aromatisiertes Wasser 9,1% CAGR Jugenddemografie, Zuckerreduktionswandel
Funktionales & angereichertes Wasser 10,4% CAGR Wellnesswirtschaft, Sporternährung


Die Dominanz von Stillwasser auf dem Markt für Flaschenwasser in Saudi-Arabien wird voraussichtlich nicht signifikant erodieren, obwohl ihr Anteil am inkrementellen Wachstum dies tun wird. Funktionale Formate erfassen unverhältnismäßig neue Einnahmen, da sie der Preisbindung pro Liter entkommen, die einfaches Stillwasser einschränkt, was es Marken ermöglicht, einen Aufpreis auf das Mineralprofil und die Zusatzstoffansprüche zu verteidigen, anstatt nur auf die Verpackung.

Nach Verpackungsart

Segment Messgröße Primärer Nachfragefaktor
PET-Flaschen 88% Anteil Kosten, Tragbarkeit, Einzelhandelsallgegenwart
Mehrweg-Mehrgallonen USD 0,32 Milliarden Lieferverträge für Zuhause und Büro
Glasflaschen 8,6% CAGR Feine Gastronomie, Luxus-Hotellerie
Dosen & Kartons 11,2% CAGR Nachhaltigkeitspositionierung, Veranstaltungen


PET behält einen strukturellen Vorteil im gesamten Markt für Flaschenwasser in Saudi-Arabien hinsichtlich der gelieferten Kosten pro Liter. Mehrweg-Mehrgallonen, obwohl kleiner, generieren den höchsten Kundenlebenswert aller Formate, da die Wechselkosten in der Installation von Spendern und der Vertrautheit mit den Routen eingebettet sind — die Abwanderung in reifen Abonnements liegt unter 9% jährlich.

Nach Vertriebskanal

Segment Messgröße Primärer Nachfragefaktor
Supermärkte & Hypermärkte 34% Anteil Multipack-Korbkäufe
Convenience & Lebensmittel (Baqala) USD 1,34 Milliarden Impuls-Einzelportionen
On-Trade / HORECA & Institutionen 7,6% CAGR Gastronomie und Pilgerverpflegung
Lieferung nach Hause & Büro 16% Anteil Abonnement-Nachfüllung
Online-Einzelhandel & Q-Commerce 14,2% CAGR Digitale Lebensmittelannahme


Der Kanalmix im Markt für Flaschenwasser in Saudi-Arabien wandelt sich schneller als der Produktmix. Traditionelle Baqala-Ausgaben bewegen immer noch enorme Einzelportionsmengen, doch ihr Anteil am inkrementellen Wachstum schrumpft, da schnelle Handelsplattformen die Gelegenheiten der Bequemlichkeit zu vergleichbaren Preisniveaus mit überlegener Datenerfassung absorbieren.


Analyse des regionalen Marktanteils

Region Metrik Primäre Investitionsthemen
Zentralregion (Riad) 32% Anteil Moderne Handelsdichte, Premium-Kategorie, HORECA
Westregion (Mekka–Madinah–Dschidda) 7,3% CAGR Pilgerbedarf, Gastgewerbe, Hafenlogistik
Östliche Provinz 0,88 Milliarden USD Industrielle Hydration, Fünf-Gallonen-Lieferung
Südregion 11% Anteil Vertriebsaufbau, Wertformate
Nördliche & Grenzregionen 5,2% CAGR Depotnetzwerke, grenzüberschreitender Handel
Gesamt 100% / 4,62 Milliarden USD

Die regionale Struktur des Marktes für Flaschenwasser in Saudi-Arabien orientiert sich an Bevölkerungsclustern, Pilgerkorridoren und Industriegebieten anstatt an einheitlichen Regionen.


Zentralregion

Wichtige Gouvernorat Metrik Wichtiger Treiber
Riad Stadt 78% der regionalen Einnahmen Bevölkerungsdichte, moderner Einzelhandel
Al Kharj 0,09 Milliarden USD Industrielle und landwirtschaftliche Arbeitskräfte
Al Qassim 6,1% CAGR Wachstum des regionalen Abfüllclusters


Riad bildet das Premium-Segment des Marktes für Flaschenwasser in Saudi-Arabien. Die kommunale Expansion im Rahmen des Riyadh Expo 2030-Programms und das Bevölkerungsziel der Königlichen Kommission von 15–20 Millionen Einwohnern bis 2030 unterstützen eine Nachfragekurve, die anderswo im Königreich unerreicht bleibt [1][11]. Glasflaschenangebote in der gehobenen Gastronomie und Hotellerie konzentrieren sich hier fast ausschließlich.

Westregion

Wichtige Gouvernorat Metrik Wichtiger Treiber
Mekka 8,1% CAGR Umrah- und Hadsch-Pilgerzahlen
Dschidda 34% der regionalen Einnahmen Hafenlogistik, Einzelhandelsdichte
Madinah 0,21 Milliarden USD Ziyarah-Verkehr, Hotelkonzentration


Die westliche Nachfrage verhält sich weniger wie Einzelhandel und mehr wie institutionelle Gastronomie. Konzessionsausschreibungen über Hotelbetreiber und Verkehrsbehörden bestimmen die Volumenverteilung, und der Ansatz von Red Sea Global zur Abfüllung vor Ort signalisiert einen Wandel hin zur Selbstversorgung auf Destinationsebene für die Luxus-Gastfreundschaft [2][11].

Östliche Provinz

Wichtige Gouvernorat Metrik Wichtiger Treiber
Dammam–Khobar 41% der regionalen Einnahmen Städtische Haushalte, moderner Handel
Jubail 7,4% CAGR Vorgaben zur Hydration an industriellen Standorten
Al Ahsa 0,11 Milliarden USD Nachfrage nach landwirtschaftlichen Arbeitskräften


Die industrielle Sicherheitsregulierung treibt vorhersehbaren Großverbrauch an. Arbeitgeber aus der Petrochemie und dem Bauwesen beschaffen über Jahresverträge mit festgelegten täglichen Zuteilungen pro Arbeiter, wodurch die östlichen Volumina vollständig von der Verbraucherstimmung isoliert werden [5][11].

Südregion

Wichtige Gouvernorat Metrik Wichtiger Treiber
Asir 38% der regionalen Einnahmen Wachstum des Inlandstourismus
Jazan 6,8% CAGR Entwicklung der Wirtschaftsstadt
Najran 0,05 Milliarden USD Grenzhandel und Dienstleistungen


Das Wachstum im Süden folgt dem Tourismusentwicklungsprogramm in Abha und Soudah, wo der saisonale Besucherzustrom nun die Sommervolumina erheblich anhebt. Die Verteilungskosten bleiben die bindende Einschränkung und nicht die Nachfrage [11].

Nördliche & Grenzregionen

Wichtige Gouvernorat Metrik Wichtiger Treiber
Tabuk 6,2% CAGR NEOM-Bauarbeitskräfte
Al Jouf 22% der regionalen Einnahmen Landwirtschaftliche Beschäftigung
Nördliche Grenzen 0,04 Milliarden USD Bergbau- und Logistik-Korridore


Der Verlauf von Tabuk ist vollständig projektgebunden. Die Unterbringung der NEOM-Arbeitskräfte absorbiert derzeit den Großteil des regionalen institutionellen Volumens, und diese Abhängigkeit schafft sowohl Chancen als auch Konzentrationsrisiken, während die Bauphasen abgeschlossen werden [1].


Markt für Flaschenwasser in Saudi-Arabien nach Region, 2025-2035

Wettbewerbsbenchmarking

Die Konzentration bleibt moderat. Der geschätzte HHI liegt bei etwa 780, wobei die fünf größten Anbieter etwa 46 % des Umsatzes halten – fragmentiert nach globalen Getränkenormen und unterstützt von regionalen Abfüllern, deren Frachtvorteil die Heimatprovinzen schützt. Der Druck zur Konsolidierung wächst, da die Anforderungen an das Eigenkapital steigen.

Unternehmen Geschätzter Umsatzanteil Bereich Wesentliche Angebote für den Markt für Flaschenwasser in Saudi-Arabien Strategische Positionierung
Health Water Bottling Co. (Nova Water) ~11–14% Still PET, Mehrweg-Mehrgallonen Nationale Reichweite, breite Einzelhandelsdurchdringung
Berain Water ~10–13% Still PET, institutionelle Großmengen Markenwert des Erbes, HORECA-Stärke
Nestlé Waters Saudi Arabia ~8–11% Nestlé Pure Life, Al Manhal Multinationale QA-Systeme, Premium-Segment
Hana Water ~7–9% Still PET, Hauslieferung Dichte in der Zentralregion, Lieferflotte
Aujan Coca-Cola Beverages (Arwa) ~5–7% Still PET Mehrfachpackung Reichweite des Abfüllernetzwerks, Einzelhandelshebel
PepsiCo Saudi Bottling (Aquafina) ~4–6% Still PET Einweg Convenience-Kanal, Co-Vertrieb
Naqi Water Company ~3–5% Still und niedrig-mineralische Varianten Mineralprofil-Differenzierung
Safa Water ~3–4% Still PET, regionale Großmengen Konzentration in der Westregion
Tania Water ~2–4% Still PET, Wertpakete Wettbewerbsfähigkeit im Preissegment
Agthia Group (Al Ain) ~2–3% Still, aromatisiert, funktional GCC grenzüberschreitendes Portfolio
Oska Water ~1–3% Still PET, fünf Gallonen Dichte der Routen in der Ostprovinz


Aktuelle Nachrichten & Entwicklungen

Die Aktivitäten auf dem Markt für Flaschenwasser in Saudi-Arabien konzentrieren sich auf Regulierung, Kapazität und Nachhaltigkeit.

  • Saudi Water Authority (2024): Die Genehmigung des Kabinetts hat die frühere Saline Water Conversion Corporation in die Saudi Water Authority umstrukturiert, wodurch die regulatorische und versorgungsseitige Aufsicht konsolidiert wurde — relevant, da sie die Rohstoffpolitik für Abfüller, die entsalztes Wasser beziehen, zentralisiert [3].
  • Saudi Food and Drug Authority (2023): Aktualisierte technische Anforderungen für verpacktes Trinkwasser verschärften die Vorschriften zur Quelloffenlegung und Mineralienerklärung auf Etiketten, was die Compliance-Arbeitslast für kleinere regionale Abfüller erhöhte [6].
  • Saudi Standards, Metrology and Quality Organization (2023): Erweiterte Anforderungen an die Konformität von abbaubaren Kunststoffen über Verpackungskategorien hinweg, was die Qualifizierungsprogramme für Lieferanten unter PET-Umformern beschleunigte [8].
  • Saudi Green Initiative (2024): Bestätigte die Ziele zur Abfallvermeidung und Kreislaufwirtschaft, was mehrere Abfüller dazu veranlasste, erstmalige Verpflichtungen zur Verpackungsrückgewinnung zu veröffentlichen [12].
  • Red Sea Global (2024): Beauftragte die Abfüllung vor Ort für Resort-Betriebe und etablierte ein Modell für die Selbstversorgung auf Destinationsebene, das externes Volumen aus dem Gastgewerbe entfernt [11].
  • Agthia Group (2024): Fortgesetzte Expansion auf dem saudischen Markt durch Portfolioerweiterung in aromatisierte und funktionale Varianten, was auf eine Konvergenz der Kategorien im GCC hinweist [18].
  • Ministry of Environment, Water and Agriculture (2025): Weitere Verschärfung der Genehmigungen zur Grundwasserentnahme in belasteten zentralen Aquiferen, was den strategischen Wert bestehender lizenzierter Brunnenfelder verstärkt [10].
  • Saudi Halal Center (2023): Erweiterte Durchsetzung des Konformitätszeichens für importierte Getränkeprodukte, was die Dokumentationsanforderungen für ausländische Marken, die in den heimischen Einzelhandel einsteigen möchten, erhöhte [7].


Saudi Arabia Bottled Water Market Report Scope

Parameter Detail
Marktumfang Verpacktes Trinkwasser, das in Saudi-Arabien in stillen, sprudelnden, aromatisierten und funktionalen Formaten, in allen Verpackungsgrößen und Kanälen verkauft wird
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 6,4% (2026–2035)
Marktgrößenprüfpunkte 4,62 Milliarden USD (2025); 4,92 Milliarden USD (2026); 8,61 Milliarden USD (2035)
Schnellst wachsende Segmente Funktionales & verbessertes Wasser; Online-Einzelhandel & Q-Commerce; Dosen & Kartons
Profilierte Unternehmen Health Water Bottling Co., Berain Water, Nestlé Waters Saudi Arabia, Hana Water, Aujan Coca-Cola Beverages, PepsiCo Saudi Bottling, Naqi Water, Safa Water, Tania Water, Agthia Group, Oska Water
Bewährungswährung USD, zu konstanten Wechselkursen von 2025

FAQs

Welche Due-Diligence-Prüfungen sind vor der Übernahme eines Abfüllers im saudi-arabischen Flaschenwasser-Markt am wichtigsten?
Überprüfen Sie zunächst die Lizenzdauer und Übertragbarkeit des Brunnenfeldes – Genehmigungen werden nicht automatisch bei einem Aktienverkauf übertragen. Bestätigen Sie den Status der SFDA-Anlagenregistrierung und ausstehende Prüfungsfeststellungen [6][10].
Wie beeinflusst das Eigentum an Quellwasser die Bewertungsmultiplikatoren?
Eigentum, lizenziertes Grundwasser unterstützt typischerweise EBITDA-Multiplikatoren, die ein bis zwei Stufen über denen von vertraglich gelieferten Mitbewerbern liegen. Die Knappheit übertragbarer Entnahmerechte macht das Asset, nicht die Marke, zum knappen Input im saudi-arabischen Flaschenwasser-Markt [10].
Welche Zertifizierungen muss ein Importeur haben, um im saudi-arabischen Einzelhandel gelistet zu werden?
Halal-Konformitätszeichen, SFDA-Produktregistrierung und GSO 1025-Konformität sind vor der Zollfreigabe obligatorisch. Einzelhandelslisting-Ausschüsse verlangen zusätzlich Dokumentationen zur Chargenverfolgbarkeit [6][7][18].
Welches Verpackungsformat liefert die stärkste Marge pro Liter im saudi-arabischen Flaschenwasser-Markt?
Glas und funktionale Einwegverpackungen liefern die höchste Bruttomarge pro Liter, obwohl die Volumina gering sind. Mehrweg-Mehrgallonen bieten die beste Marge pro Route-Stunde, sobald die Dichte erreicht ist [13].
Wie sind Verträge für Eigenmarken typischerweise mit saudi-arabischen Lebensmittelhändlern strukturiert?
Standardbedingungen laufen über 18–24 Monate mit Volumenschwellen und preisgebundenen Anpassungsklauseln. Abfüller behalten in der Regel die Kontrolle über die Formulierung, während der Einzelhändler das Artwork und die Regalpreise besitzt [14].
Welche Integrationsrisiken folgen einer Übernahme eines regionalen Abfüllers im saudi-arabischen Flaschenwasser-Markt?
Überlappungen im Vertriebsweg verursachen den größten Wertverlust, da die übernommenen Lieferfahrer oft die Kundenbeziehung persönlich halten. Planen Sie Anreizmaßnahmen zur Mitarbeiterbindung vor der Bekanntgabe [11][14].
Ist die Verfügbarkeit von recyceltem PET eine echte Einschränkung für neue Marktteilnehmer?
Ja. Die Verfügbarkeit von lebensmitteltauglichem recyceltem Harz im Golf bleibt begrenzt, daher sollten Marktteilnehmer, die Nachhaltigkeitsansprüche anstreben, mehrjährige Abnahmeverträge sichern, bevor sie sich auf Verpackungsspezifikationen festlegen [8][20].
Autor
Autor
Author Profile
Varsha More LinkedIn Senior Research Analyst
Experienced business professional with a demonstrated history of working in the CFnB industry. Skilled in market research, and market estimation. Strong professional with a Masters focused in marketing management.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















