Markt für residential Ducted Heat Pumps

Marktforschungsbericht über Wohnraum-Ducted-Wärmepumpen nach Wärmequelle (Luftquelle, Wasserquelle, Erdwärmequelle), nach Kapazität (weniger als 5 Tonnen, 5 bis 10 Tonnen, 10 bis 15 Tonnen, 15 bis 20 Tonnen, 20 Tonnen oder mehr), nach Steuerungstyp (Fernbedienung, zonale Steuerung, intelligente Steuerung), nach Effizienz (niedrige Effizienz (SEER weniger als 15), moderate Effizienz (SEER 15-18), hohe Effizienz (SEER 18-21), ultra-hohe Effizienz (SEER 21 oder mehr)), nach Verteilungssystem (Luftkanäle, Plenum, Deckenmontage) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/Equip/28684-HCR 128 Pages Snehal Singh Last Updated: September 17, 2026
Residential Ducted Heat Pump Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)5.94%
2024 Market Size$ 9.62 Billion
2025 Market Size$ 10.19 Billion
2035 Market Size$ 18.15 Billion
Key Players
Daikin
Mitsubishi Electric
Carrier
Trane
Lennox
Fujitsu
Opportunities
  • Rising Energy Costs
  • Technological Innovations
  • Increased Consumer Awareness

Markt für residential Ducted Heat Pumps Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für Wohnraum-Ducted-Wärmepumpen im Jahr 2024 auf 9,62 Milliarden USD geschätzt. Die Branche der Wohnraum-Ducted-Wärmepumpen wird voraussichtlich von 10,19 Milliarden USD im Jahr 2025 auf 18,15 Milliarden USD bis 2035 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 5,94 % während des Prognosezeitraums 2025 - 2035.

Wichtige Markttrends & Highlights

Der Markt für Wohnraum-Ducted-Wärmepumpen erlebt einen transformativen Wandel hin zu Energieeffizienz und der Integration intelligenter Technologien.

  • Technologische Fortschritte treiben Innovationen im Markt für Wohnraum-Ducted-Wärmepumpen voran, verbessern die Leistung und das Benutzererlebnis.
  • Ein wachsender Fokus auf Nachhaltigkeit beeinflusst die Verbraucherpräferenzen und führt zu einer erhöhten Nachfrage nach umweltfreundlichen Heizlösungen.
  • Nordamerika bleibt der größte Markt, während die Region Asien-Pazifik als das am schnellsten wachsende Gebiet für Ducted-Wärmepumpen hervorgeht.
  • Energieeffizienzvorschriften und steigende Energiekosten sind bedeutende Treiber, die die Einführung von Luftquellsystemen, insbesondere im Segment von 5 bis 10 Tonnen, vorantreiben.

Marktgröße & Prognose

2024 Marktgröße 9,62 (USD Milliarden)
2035 Marktgröße 18,15 (USD Milliarden)
CAGR (2025 - 2035) 5,94%

Hauptakteure

Daikin (JP), Mitsubishi Electric (JP), Carrier (US), Trane (US), Lennox (US), Fujitsu (JP), Bosch (DE), Rheem (US), Panasonic (JP), Hitachi (JP)

Markt für residential Ducted Heat Pumps Treiber

Steigende Energiekosten

Steigende Energiekosten beeinflussen den Markt für residential Ducted Heat Pumps erheblich. Da die Energiepreise weiter steigen, suchen Hausbesitzer zunehmend nach kostengünstigen Heizlösungen. Ducted Heat Pumps bieten eine praktikable Alternative, die effiziente Heiz- und Kühlmöglichkeiten zu niedrigeren Betriebskosten im Vergleich zu herkömmlichen Systemen bietet. Dieser Wandel zeigt sich in den Markttrends, wo die Nachfrage nach energieeffizienten Geräten steigt. Laut aktuellen Daten wurde die Einführung von Ducted Heat Pumps mit einer Reduzierung der Energiekosten in Verbindung gebracht, was sie zu einer attraktiven Option für kostenbewusste Verbraucher macht. Folglich wird der Markt voraussichtlich wachsen, da immer mehr Menschen die Energieeffizienz bei ihren Kaufentscheidungen priorisieren.

Technologische Innovationen

Technologische Innovationen spielen eine entscheidende Rolle bei der Gestaltung des Marktes für residential Ducted Heat Pumps. Fortschritte in der Wärmepumpentechnologie, wie z.B. variable Geschwindigkeitskompressoren und intelligente Thermostate, verbessern die Effizienz und Leistung dieser Systeme. Diese Innovationen verbessern nicht nur die Energieeffizienz, sondern bieten den Hausbesitzern auch eine größere Kontrolle über ihre Heiz- und Kühlbedürfnisse. Die Integration von smarter Technologie ermöglicht eine Fernüberwachung und -verwaltung, was für den technikaffinen Verbraucher ansprechend ist. Marktanalysen deuten darauf hin, dass mit der zunehmenden Verbreitung dieser Technologien die weitere Einführung von Ducted Heat Pumps vorangetrieben wird. Die kontinuierliche Weiterentwicklung der Technologie in diesem Sektor könnte zu einem erhöhten Wettbewerb unter den Herstellern führen und ein dynamisches Marktumfeld fördern.

Gestiegene Verbraucheraufklärung

Gestiegene Verbraucheraufklärung über die Umweltauswirkungen und Energieeffizienz treibt den Markt für residential Ducted Heat Pumps an. Da die Menschen besser über die Vorteile nachhaltiger Heizlösungen informiert werden, gibt es einen spürbaren Wandel hin zur Einführung von Ducted Heat Pumps. Diese Systeme sind bekannt für ihren geringeren CO2-Fußabdruck im Vergleich zu herkömmlichen Heizmethoden. Marktdaten zeigen, dass Verbraucher aktiv nach Produkten suchen, die mit ihren Werten übereinstimmen, insbesondere nach solchen, die zur Energieeinsparung beitragen. Dieser Trend wird wahrscheinlich die Hersteller ermutigen, ihre Marketingstrategien zu verbessern und sich auf die umweltfreundlichen Eigenschaften von Ducted Heat Pumps zu konzentrieren. Mit dem wachsenden Bewusstsein könnte der Markt einen entsprechenden Anstieg der Nachfrage erleben.

Energieeffizienzvorschriften

Die zunehmende Umsetzung von Energieeffizienzvorschriften ist ein entscheidender Treiber für den Markt für residential Ducted Heat Pumps. Regierungen erlassen strenge Standards, die darauf abzielen, den Energieverbrauch in Wohngebäuden zu reduzieren. Beispielsweise können Vorschriften die Verwendung von hocheffizienten Heizsystemen vorschreiben, was zu einem Anstieg der Nachfrage nach Ducted Heat Pumps führen kann. Diese Systeme sind so konzipiert, dass sie optimale Heiz- und Kühlmöglichkeiten bieten und gleichzeitig den Energieverbrauch minimieren, was mit den regulatorischen Zielen übereinstimmt. Infolgedessen innovieren die Hersteller, um diese Standards zu erfüllen, was möglicherweise den Wettbewerb auf dem Markt erhöht und technologische Fortschritte vorantreibt. Der Markt wird voraussichtlich wachsen, da Verbraucher nach konformen Lösungen suchen, die nicht nur den gesetzlichen Anforderungen entsprechen, sondern auch ihre Energiekosten senken.

Staatliche Anreize und Rabatte

Staatliche Anreize und Rabatte erweisen sich als bedeutender Treiber für den Markt für residential Ducted Heat Pumps. Viele Regierungen bieten finanzielle Anreize an, um die Einführung energieeffizienter Heizsysteme zu fördern. Diese Programme können die anfänglichen Kosten für den Kauf und die Installation von Ducted Heat Pumps erheblich senken, wodurch sie für eine breitere Verbraucherschicht zugänglicher werden. Marktdaten zeigen, dass Regionen mit robusten Anreizprogrammen höhere Raten von Wärmepumpeninstallationen aufweisen. Da diese Initiativen weiterhin expandieren, werden sie voraussichtlich das Marktwachstum ankurbeln, indem sie Hausbesitzer motivieren, in energieeffiziente Lösungen zu investieren. Das Potenzial für finanzielle Einsparungen, kombiniert mit ökologischen Vorteilen, positioniert Ducted Heat Pumps als attraktive Option für Verbraucher.
Einblicke in Marktsegmente

Nach Wärmequelle: Luftquelle (Größter) vs. Geothermische Quelle (Schnellwachsend)

Im Markt für Wohnwärmepumpen mit Kanalsystem ist das Segment der Wärmequellen bemerkenswert vielfältig, wobei Luftquellenanlagen einen erheblichen Marktanteil ausmachen. Dieses Segment profitiert von seiner weit verbreiteten Akzeptanz aufgrund der einfachen Installation und Kosteneffizienz. Im Gegensatz dazu gewinnen geothermische Wärmepumpen, trotz ihrer kleineren Marktpräsenz, an Bedeutung, da das Bewusstsein der Verbraucher steigt und staatliche Anreize energieeffiziente Lösungen fördern. Das Segment der Wasserquellen, obwohl bedeutend, hinkt im Wachstum im Vergleich zu seinen Pendants hinterher.

Luftquelle (Dominant) vs. Geothermische Quelle (Aufstrebend)

Luftwärmepumpen sind bekannt für ihre Effizienz und Vielseitigkeit und gelten oft als die bevorzugte Wahl für Hausbesitzer, die zuverlässige Heizlösungen suchen. Ihre Fähigkeit, in verschiedenen Klimazonen zu funktionieren, macht sie dominant auf dem Markt und erfüllt unterschiedliche Verbraucherbedürfnisse. Auf der anderen Seite gewinnen geothermische Wärmepumpen schnell an Bedeutung, da sie das Marktinteresse aufgrund ihrer Nachhaltigkeit und langfristigen Kostenvorteile wecken. Obwohl die Installationskosten höher sind, sprechen ihre niedrigeren Betriebskosten und die reduzierte Umweltbelastung umweltbewusste Verbraucher an und positionieren sie als wertvolle Alternative in der sich entwickelnden Landschaft der Wohnheizung.

Nach Kapazität: 5 bis 10 Tonnen (Größter) vs. 10 bis 15 Tonnen (Schnellwachsend)

Im Markt für Wohnwärmepumpen mit Kanalsystem zeigt das Kapazitätssegment eine vielfältige Verteilung des Marktanteils. Die Kategorie '5 bis 10 Tonnen' sticht als das größte Segment hervor und spricht eine breite Palette von Wohnverbrauchern an, die nach Effizienz und effektiven Heizlösungen suchen. Inzwischen wächst das Segment '10 bis 15 Tonnen' schnell, angetrieben durch die steigende Nachfrage nach größeren Systemen, die für geräumige Häuser oder gewerbliche Anwendungen geeignet sind. Diese wettbewerbsintensive Landschaft hebt die unterschiedlichen Vorlieben der Hausbesitzer und die Bedeutung der Skalierbarkeit in Wärmepumpensystemen hervor. Die Wachstumstrends innerhalb dieses Segments werden erheblich von Veränderungen der Verbraucherpräferenzen hin zu energieeffizienten Lösungen beeinflusst. Da Hausbesitzer sich zunehmend der Vorteile von Kanalsystem-Wärmepumpen, insbesondere der Kategorie '10 bis 15 Tonnen', bewusst werden, entscheiden sie sich zunehmend für Lösungen mit höherer Kapazität, die eine bessere Energieeffizienz versprechen. Darüber hinaus fördern technologische Fortschritte und Anreize von Energieprogrammen die Akzeptanz in diesen Segmenten und treiben die Evolution des gesamten Marktes innerhalb der Wohnheizlösungen voran.

5 bis 10 Tonnen (Dominant) vs. 15 bis 20 Tonnen (Aufstrebend)

Das Kapazitätssegment '5 bis 10 Tonnen' bleibt die dominierende Wahl für Wohnwärmepumpen mit Kanalsystem, bekannt für sein Gleichgewicht zwischen Effizienz und Leistung. Dieses Segment bedient effektiv mittelgroße Häuser und bietet angemessene Heizleistung, ohne übermäßigen Energieverbrauch. Seine umfassende Akzeptanz wird durch das Vertrauen der Verbraucher und etablierte Marken gestärkt, was es zu einer sicheren Wahl für Hausbesitzer macht. Auf der anderen Seite entwickelt sich das Segment '15 bis 20 Tonnen' schnell zu einer tragfähigen Option für größere Immobilien und spricht Verbraucher an, die sich um die Beheizung weitläufiger Räume sorgen. Obwohl es derzeit einen kleineren Marktanteil hat, deutet der zunehmende Trend zu größeren Installationen auf eine Aufwärtsentwicklung hin, die durch wachsende Wohnungsgrößen und erhöhte Energienachfrage angetrieben wird.

Nach Steuerungstyp: Zonensteuerung (Größter) vs. Smarte Steuerung (Schnellwachsend)

Im Markt für Wohnwärmepumpen mit Kanalsystem hat das Segment der Steuerungstypen eine vielfältige Verteilung der Präferenzen unter den Verbrauchern erlebt. Zonensteuerung hat sich als die größte Kategorie etabliert, hauptsächlich aufgrund ihrer Fähigkeit, maßgeschneiderte Heizlösungen in verschiedenen Bereichen eines Hauses bereitzustellen. Diese Funktionalität gewährleistet Energieeffizienz und Komfort und macht sie zur bevorzugten Wahl für viele Hausbesitzer, die spezifische Klimakontrolle in verschiedenen Bereichen ihrer Wohnräume suchen. Inzwischen sind Fernsteuerungsfunktionen recht beliebt, werden jedoch zunehmend von den innovativen smarten Steuerungslösungen überschattet, die an Bedeutung gewinnen. Wachsende Trends im Markt für Wohnwärmepumpen mit Kanalsystem zeigen, dass smarte Steuerungstechnologien das am schnellsten wachsende Segment sind, da sie in Hausautomationssysteme integriert werden. Mit der Weiterentwicklung der Technologie suchen Hausbesitzer nach mehr Komfort und Flexibilität bei der Fernsteuerung ihrer Heizsysteme. Die zunehmende Akzeptanz von IoT-Geräten treibt diesen Wandel voran und hebt die Nachfrage nach energieeffizienten und benutzerfreundlichen Betriebslösungen hervor. Darüber hinaus zieht der Trend zur Nachhaltigkeit und zum smarten Wohnen immer mehr Verbraucher zu smarten Steuerungsoptionen an, was auf eine vielversprechende Perspektive für dieses Segment in den kommenden Jahren hindeutet.

Steuerungstyp: Zonensteuerung (Dominant) vs. Smarte Steuerung (Aufstrebend)

Zonensteuerung stellt das dominante Segment im Markt für Wohnwärmepumpen mit Kanalsystem dar, das sich durch seine Fähigkeit auszeichnet, Temperaturen in verschiedenen Bereichen eines Hauses effizient zu regulieren. Dieser Steuerungstyp ermöglicht es Hausbesitzern, ihre Heizbedürfnisse anzupassen, was zu erheblichen Energieeinsparungen und erhöhtem Komfort führt. Auf der anderen Seite entwickelt sich die smarte Steuerung schnell, indem sie fortschrittliche Technologien wie KI und maschinelles Lernen nutzt, um den Nutzern noch mehr Flexibilität und Automatisierung in ihren Heizsystemen zu bieten. Smarte Steuerungen können mit Smartphones verbunden werden, sodass die Nutzer Einstellungen aus der Ferne überwachen und anpassen können. Da Verbraucher zunehmend smarte Wohnlösungen priorisieren, wird erwartet, dass die Nachfrage nach smarten Steuerungsoptionen steigt, was sie zu einem bedeutenden Akteur auf dem Markt macht.

Nach Effizienz: Hohe Effizienz (Größter) vs. Ultra-Hohe Effizienz (Schnellwachsend)

Der Markt für Wohnwärmepumpen mit Kanalsystem ist in vier verschiedene Effizienz-Kategorien unterteilt: Niedrig, Moderat, Hoch und Ultra-Hoch Effizienzmodelle. Derzeit dominieren Hoch-Effizienzmodelle (SEER 18-21) den Markt und erfassen einen erheblichen Anteil aufgrund ihres optimalen Gleichgewichts zwischen Leistung und Energieeinsparungen. Moderate Effizienzmodelle (SEER 15-18) folgen dicht dahinter und sprechen budgetbewusste Verbraucher an, während sie dennoch eine tragfähige energieeffiziente Lösung bieten. Niedrig-Effizienzmodelle halten den kleinsten Anteil, was einen Wandel in den Verbraucherpräferenzen hin zu umweltfreundlicheren Optionen widerspiegelt. Da der Markt zunehmend Energieeinsparungen priorisiert, begünstigen die Wachstumstrends Ultra-Hoch-Effizienzmodelle (SEER 21 oder höher), die sich als Favoriten der Verbraucher herauskristallisieren, angetrieben durch staatliche Anreize und ein erhöhtes Bewusstsein für Energieeffizienz. Technologische Fortschritte und ein stärkerer Fokus auf Nachhaltigkeit treiben die Beliebtheit dieser Modelle voran und machen sie zu einem Schlüsselbestandteil zukünftiger Wohn-HVAC-Systeme. Der Übergang von traditionellen Heizmethoden unterstützt diesen Trend zu höheren Effizienzbewertungen und hebt einen erheblichen Wandel in den Marktdynamiken hervor.

Hohe Effizienz (Dominant) vs. Ultra-Hohe Effizienz (Aufstrebend)

Hohe Effizienzmodelle im Markt für Wohnwärmepumpen mit Kanalsystem stellen eine robuste Wahl für Hausbesitzer dar, die ihren Energieverbrauch optimieren möchten, ohne einen hohen Preis zu zahlen. Mit SEER-Bewertungen von 18 bis 21 bieten diese Systeme einen überzeugenden Mittelweg, der Leistung, Kosten und Energieeinsparungen ausbalanciert und eine breite Kundenbasis anspricht. Auf der anderen Seite gewinnen Ultra-Hohe Effizienzmodelle schnell an Bedeutung als aufstrebende Kategorie, die SEER-Bewertungen von 21 oder höher aufweisen. Ihre zunehmende Beliebtheit wird durch technologische Fortschritte und starke Umweltanreize gefördert. Hausbesitzer neigen dazu, sich für diese Modelle zu entscheiden, nicht nur wegen ihrer überlegenen Energieeffizienz, sondern auch wegen der langfristigen Einsparungen und der reduzierten Umweltbelastung, die sie versprechen. Gemeinsam unterstreichen diese Segmente einen signifikanten Übergang in den Verbraucherpräferenzen hin zu energieeffizienten Heizlösungen.

Nach Verteilungssystem: Kanalsystem (Größter) vs. Deckenmontage (Schnellwachsend)

Im Markt für Wohnwärmepumpen mit Kanalsystem wird das Segment des Verteilungssystems hauptsächlich von Kanalsystemen dominiert, die aufgrund ihrer etablierten Präsenz in HVAC-Installationen das größte Element bleiben. Kanalsysteme werden bevorzugt, da sie in der Lage sind, beheizte oder gekühlte Luft effizient im gesamten Haus zu verteilen. Inzwischen gewinnt die Deckenmontage, obwohl sie derzeit einen kleineren Marktanteil hat, an Bedeutung, da sich die Wohnpräferenzen zunehmend in Richtung diskreterer und platzsparender Lösungen verschieben.

Kanalsystem (Dominant) vs. Deckenmontage (Aufstrebend)

Kanalsysteme sind die traditionelle Wahl für Wohnwärmepumpen mit Kanalsystem, da sie eine effektive Luftverteilung bieten und leicht mit verschiedenen Wohnungsdesigns kompatibel sind. Ihre Langlebigkeit und Zuverlässigkeit haben ihre Position als dominierenden Akteur auf dem Markt gefestigt. Im Gegensatz dazu entwickeln sich die Deckenmontagesysteme schnell, insbesondere in Häusern, in denen Ästhetik und Raumausnutzung priorisiert werden. Diese Systeme sind tendenziell weniger invasiv und bieten eine modernere Lösung, die einen wachsenden Teil der Hausbesitzer anspricht, die nach innovativen Heiz- und Kühloptionen suchen.

Erhalten Sie detailliertere Einblicke zu Markt für residential Ducted Heat Pumps

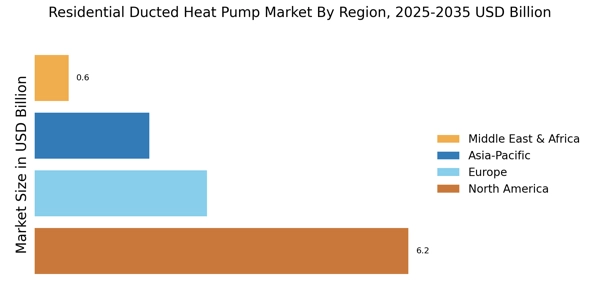
Regionale Einblicke

Nordamerika: Marktführer in Innovation

Nordamerika verzeichnet ein signifikantes Wachstum im Markt für Wohnraum-Ducted-Wärmepumpen, das durch zunehmende Vorschriften zur Energieeffizienz und einen Wandel hin zu nachhaltigen Heizlösungen vorangetrieben wird. Die USA halten den größten Marktanteil mit etwa 65 %, gefolgt von Kanada mit etwa 20 %. Die Nachfrage wird zusätzlich durch staatliche Anreize zur Förderung energieeffizienter Technologien und ein wachsendes Bewusstsein der Verbraucher für den Klimawandel angeheizt. Die Wettbewerbslandschaft wird von Schlüsselakteuren wie Carrier, Trane und Lennox dominiert, die stark in Forschung und Entwicklung investieren, um die Produkteffizienz und -leistung zu verbessern. Die Präsenz etablierter Marken wie Daikin und Mitsubishi Electric trägt ebenfalls zu einem robusten Marktumfeld bei. Da die Region weiterhin die Energieeffizienz priorisiert, wird erwartet, dass die Akzeptanz von Ducted-Wärmepumpen steigt, was Nordamerikas Position als Marktführer festigt.

Europa: Nachhaltige Heizlösungen

Europa entwickelt sich zu einem bedeutenden Akteur im Markt für Wohnraum-Ducted-Wärmepumpen, angetrieben durch strenge Umweltvorschriften und einen starken Druck auf erneuerbare Energiequellen. Die größten Märkte sind Deutschland und Frankreich, die etwa 30 % bzw. 25 % des Marktanteils halten. Der Green Deal der Europäischen Union und verschiedene nationale Politiken katalysieren den Übergang zu kohlenstoffarmen Heizlösungen und steigern die Marktnachfrage. Führende Länder in dieser Region sind Deutschland, Frankreich und das Vereinigte Königreich, wobei die Wettbewerbslandschaft bedeutende Akteure wie Bosch und Fujitsu umfasst. Der Markt ist durch Innovation und einen Fokus auf Energieeffizienz gekennzeichnet, wobei Unternehmen in fortschrittliche Technologien investieren, um die regulatorischen Standards zu erfüllen. Die Präsenz starker staatlicher Unterstützung und Anreize fördert zudem die Akzeptanz von Ducted-Wärmepumpen in ganz Europa.

Asien-Pazifik: Aufstrebendes Marktpotenzial

Asien-Pazifik wird schnell zu einem wichtigen Markt für Wohnraum-Ducted-Wärmepumpen, angetrieben durch Urbanisierung, steigende verfügbare Einkommen und ein wachsendes Bewusstsein für Energieeffizienz. Länder wie China und Japan führen den Markt an, wobei China etwa 40 % des Anteils hält, gefolgt von Japan mit etwa 25 %. Staatliche Initiativen zur Förderung energieeffizienter Geräte treiben das Marktwachstum in der Region weiter voran. Die Wettbewerbslandschaft umfasst bedeutende Akteure wie Daikin und Mitsubishi Electric, die ihre Präsenz durch strategische Partnerschaften und lokale Fertigung ausbauen. Der Fokus der Region auf nachhaltige Entwicklung und Energieeinsparung fördert die Akzeptanz von Ducted-Wärmepumpen und macht sie zu einem vielversprechenden Markt für zukünftige Investitionen und Innovationen.

Naher Osten und Afrika: Unerschlossene Marktchancen

Die Region Naher Osten und Afrika bietet unerschlossene Möglichkeiten im Markt für Wohnraum-Ducted-Wärmepumpen, die durch rasante Urbanisierung und steigende Energienachfrage vorangetrieben werden. Länder wie Südafrika und die VAE führen den Markt an, wobei Südafrika etwa 30 % des Anteils hält. Die wachsende Bevölkerung und die steigenden Lebensstandards in der Region tragen zu einer erhöhten Nachfrage nach effizienten Heizlösungen bei, unterstützt durch staatliche Initiativen zur Förderung der Energieeffizienz. Die Wettbewerbslandschaft entwickelt sich noch, wobei bedeutende Akteure wie Bosch und Carrier beginnen, Fuß zu fassen. Mit dem wachsenden Bewusstsein für energieeffiziente Technologien wird erwartet, dass der Markt erheblich expandiert. Die einzigartigen klimatischen Bedingungen der Region bieten zudem Chancen für maßgeschneiderte Lösungen, was sie zu einem attraktiven Markt für zukünftige Investitionen in Ducted-Wärmepumpen macht.

Markt für residential Ducted Heat Pumps Regional Image

Hauptakteure und Wettbewerbseinblicke

Die Hauptakteure im Markt für Wohnraum-Ducted-Wärmepumpen streben kontinuierlich danach, ihr Produktportfolio und ihre geografische Präsenz zu erweitern. Strategische Partnerschaften, Kooperationen und Fusionen & Übernahmen sind wichtige Strategien, die von führenden Akteuren im Markt für Wohnraum-Ducted-Wärmepumpen verfolgt werden, um einen Wettbewerbsvorteil zu erlangen. Darüber hinaus konzentrieren sich Unternehmen darauf, innovative Technologien und Lösungen zu entwickeln, um den sich wandelnden Bedürfnissen der Kunden gerecht zu werden. Die Wettbewerbslandschaft des Marktes für Ducted-Wärmepumpen ist durch die Präsenz sowohl globaler als auch regionaler Akteure gekennzeichnet. Schlüsselfirmen investieren stark in Forschung und Entwicklung, um der Konkurrenz einen Schritt voraus zu sein und den Kunden fortschrittliche Produkte anzubieten. Daikin Industries, Ltd. ist ein führender Akteur im Markt für Wohnraum-Ducted-Wärmepumpen und bietet eine umfassende Palette von hocheffizienten und innovativen Produkten an. Das Unternehmen hat eine starke globale Präsenz und einen Ruf für die Bereitstellung qualitativ hochwertiger Produkte und Dienstleistungen. Daikin konzentriert sich darauf, nachhaltige und umweltfreundliche Lösungen zu entwickeln, die der wachsenden Nachfrage nach energieeffizienten Heiz- und Kühlsystemen gerecht werden. Mitsubishi Electric Corporation ist ein weiterer bedeutender Akteur im Markt für Wohnraum-Ducted-Wärmepumpen. Das Unternehmen bietet eine breite Palette von Produkten an, die darauf ausgelegt sind, effiziente Heiz- und Kühllösungen für Häuser jeder Größe bereitzustellen. Mitsubishi Electric ist bekannt für seine fortschrittliche Technologie und sein Engagement für die Kundenzufriedenheit. Das Unternehmen verfügt über ein starkes Vertriebsnetz und bietet seinen Kunden hervorragende technische Unterstützung.

Zu den wichtigsten Unternehmen im Markt für residential Ducted Heat Pumps-Markt gehören

Recent Industry Developments

Der globale Markt für Wohnraum-Ducted-Wärmepumpen wird voraussichtlich bis 2034 17,13 Milliarden USD erreichen, mit einer CAGR von 5,94 % während des Prognosezeitraums. Das Marktwachstum wird auf die steigende Nachfrage nach energieeffizienten Heiz- und Kühllösungen, staatliche Vorschriften zur Förderung nachhaltiger Praktiken und wachsende Bedenken hinsichtlich der Umweltauswirkungen zurückgeführt. Zu den aktuellen Nachrichtenentwicklungen gehören die Einführung neuer Produkte mit fortschrittlichen Funktionen, wie z. B. variablen Geschwindigkeitskompressoren und intelligenten Steuerungen, durch führende Akteure wie Carrier und Lennox.

Darüber hinaus wird erwartet, dass die wachsende Akzeptanz von Smart-Home-Technologien und die Integration von Wärmepumpen mit erneuerbaren Energiequellen das Marktwachstum vorantreiben.

Zukunftsaussichten

Markt für residential Ducted Heat Pumps Zukunftsaussichten

Der Markt für Wohnraum-Ducted-Wärmepumpen wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 5,94% wachsen, angetrieben durch die Nachfrage nach Energieeffizienz, technologische Fortschritte und zunehmendes Verbraucherbewusstsein.

Neue Möglichkeiten liegen in:

  • Expansion in Lösungen zur Integration von Smart-Home-Technologien

Bis 2035 wird erwartet, dass der Markt ein robustes Wachstum erzielt und sich als führend in nachhaltigen Heizlösungen positioniert.

Marktsegmentierung

Marktübersicht der Wohnraum-Ducted-Wärmepumpen-Kapazität

  • Weniger als 5 Tonnen
  • 5 bis 10 Tonnen
  • 10 bis 15 Tonnen
  • 15 bis 20 Tonnen
  • 20 Tonnen oder mehr

Marktübersicht der Effizienz von Wohnraum-Ducted-Wärmepumpen

  • Niedrige Effizienz (SEER weniger als 15)
  • Moderate Effizienz (SEER 15-18)
  • Hohe Effizienz (SEER 18-21)
  • Ultra-hohe Effizienz (SEER 21 oder mehr)

Marktübersicht der Wärmequellen für Wohnraum-Ducted-Wärmepumpen

  • Luftquelle
  • Wasserquelle
  • Geothermische Quelle

Marktübersicht der Steuerungsarten für Wohnraum-Ducted-Wärmepumpen

  • Fernbedienung
  • Zonenkontrolle
  • Intelligente Steuerung

Marktübersicht der Verteilungssysteme für Wohnraum-Ducted-Wärmepumpen

  • Luftkanäle
  • Plenum
  • Deckenmontage

Berichtsumfang

MARKTGRÖSSE 2024 9,62 (USD Milliarden)
MARKTGRÖSSE 2025 10,19 (USD Milliarden)
MARKTGRÖSSE 2035 18,15 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 5,94 % (2025 - 2035)
BERICHTSABDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Daikin (JP), Mitsubishi Electric (JP), Carrier (US), Trane (US), Lennox (US), Fujitsu (JP), Bosch (DE), Rheem (US), Panasonic (JP), Hitachi (JP)
Abgedeckte Segmente Wärmequelle, Kapazität, Steuerungstyp, Effizienz, Verteilungssystem, regional
Wichtige Marktchancen Die wachsende Nachfrage nach energieeffizienten Heizlösungen treibt Innovationen im Markt für Wohnraum-Ducted-Wärmepumpen voran.
Wichtige Marktdynamiken Die steigende Verbrauchernachfrage nach energieeffizienten Lösungen treibt Innovation und Wettbewerb im Markt für Wohnraum-Ducted-Wärmepumpen voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Frequently Asked Questions

Was ist die prognostizierte Marktbewertung für den Markt für Wohnraum-Ducted-Wärmepumpen im Jahr 2035?

Die prognostizierte Marktbewertung für den Markt für Wohnraum-Ducted-Wärmepumpen im Jahr 2035 beträgt 18,15 Milliarden USD.

Wie hoch war die Marktbewertung für den Markt für Wohnraum-Ducted-Wärmepumpen im Jahr 2024?

Die Marktbewertung für den Markt für Wohnraum-Ducted-Wärmepumpen im Jahr 2024 betrug 9,62 Milliarden USD.

Wie hoch ist die erwartete CAGR für den Markt für Wohnraum-Ducted-Wärmepumpen von 2025 bis 2035?

Die erwartete CAGR für den Markt für Wohnraum-Ducted-Wärmepumpen während des Prognosezeitraums 2025 - 2035 beträgt 5,94 %.

Welche Unternehmen gelten als Schlüsselakteure im Markt für Wohnraum-Ducted-Wärmepumpen?

Zu den Schlüsselakteuren im Markt für Wohnraum-Ducted-Wärmepumpen gehören Daikin, Mitsubishi Electric, Carrier, Trane, Lennox, Fujitsu, Bosch, Rheem, Panasonic und Hitachi.

Was sind die prognostizierten Werte für Luft-Wärmepumpen bis 2035?

Die prognostizierten Werte für Luft-Wärmepumpen werden voraussichtlich bis 2035 9,0 Milliarden USD erreichen.

Wie vergleicht sich der Markt für zonierte Steuerungssysteme mit dem Markt für Fernsteuerungssysteme im Jahr 2035?

Bis 2035 wird der Markt für zonierte Steuerungssysteme voraussichtlich 7,02 Milliarden USD betragen, im Vergleich zu 5,34 Milliarden USD für Fernsteuerungssysteme.

Wie groß wird der erwartete Markt für hocheffiziente Wärmepumpen bis 2035 sein?

Die erwartete Marktgröße für hocheffiziente Wärmepumpen wird voraussichtlich bis 2035 5,18 Milliarden USD betragen.

Was sind die prognostizierten Werte für das Segment Verteilungssystem im Jahr 2035?

Die prognostizierten Werte für das Segment Verteilungssystem im Jahr 2035 umfassen 7,02 Milliarden USD für Luftkanäle und 5,25 Milliarden USD für Plenum.

Wie hoch ist das erwartete Wachstum für das Segment Wasser-Wärmepumpe bis 2035?

Das erwartete Wachstum für das Segment Wasser-Wärmepumpe wird voraussichtlich bis 2035 4,0 Milliarden USD erreichen.

Wie vergleicht sich der Markt für ultra-hoch effiziente Wärmepumpen mit dem Markt für niedrig effiziente Wärmepumpen im Jahr 2035?

Im Jahr 2035 wird der Markt für ultra-hoch effiziente Wärmepumpen voraussichtlich 4,34 Milliarden USD betragen, während niedrig effiziente Wärmepumpen voraussichtlich 3,45 Milliarden USD erreichen werden.

Autor
Author Author Profile Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Air Operated Double Diaphragm (AODD) Pump Market
Fallstudie
Industrial Automation & Equipment
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.