Refractories Market Summary
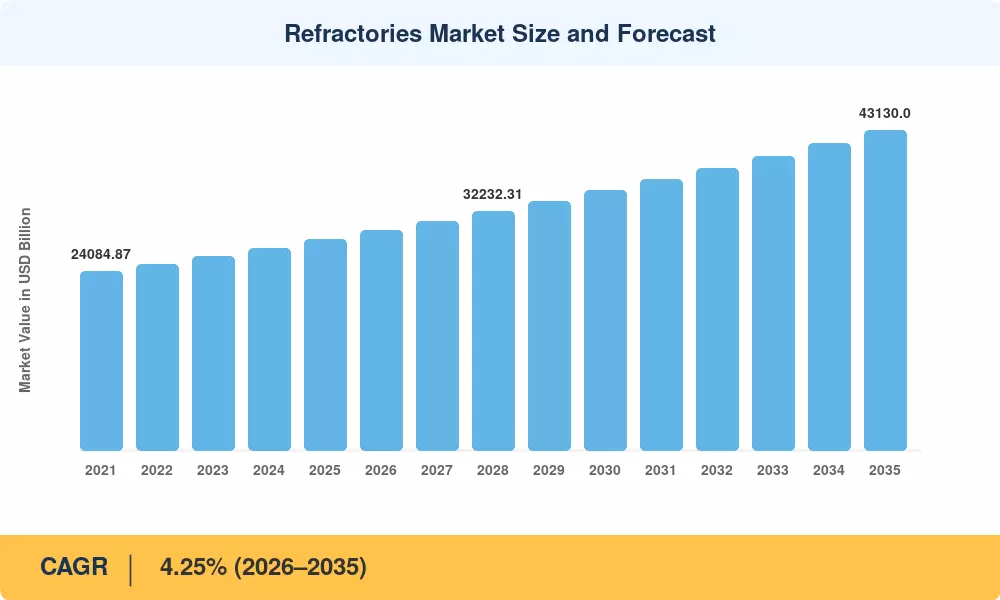
Der globale Markt für Feuerfeststoffe erreichte 2025 einen geschätzten Wert von 28.450 Millionen USD, angetrieben durch rekordverdächtige Rohstahlproduktion in Asien und beschleunigte Programme zur Modernisierung von Öfen bei Zement- und Glasproduzenten weltweit. Von einem Startwert von 29.650 Millionen USD im Jahr 2026 wird prognostiziert, dass der Markt für Feuerfeststoffe bis 2035 auf 43.130 Millionen USD ansteigt, was einer jährlichen Wachstumsrate von 4,25 % über den Prognosezeitraum entspricht. Zwei Katalysatoren verankern diesen Verlauf: Chinas Verpflichtungen im 14. Fünfjahresplan zur Stahlproduktion mit ultra-hochleistungsfähigen Lichtbogenöfen (EAF) und das Kohlenstoffgrenzanpassungsmechanismus (CBAM) der Europäischen Union, das die Beschaffungsstrategien für energieintensive Materialproduzenten umgestaltet [1][5].
Der Markt für Feuerfeststoffe durchläuft einen signifikanten technologischen Wandel. Einst das Rückgrat der Sauerstoffkonverter, werden herkömmliche Magnesia-Chrom-Beschichtungen durch Alumina-Magnesia-Kohlenstoff-Verbundstoffe und ausgeklügelte Spinellzusammensetzungen ersetzt, die die Lebensdauer der Kampagnen verlängern und die Kosten für die Entsorgung von gefährlichem Abfall senken. Da wasserstoffbasierte direktreduzierte Eisen (DRI)-Öfen bei anderen Temperaturprofilen als traditionelle Hochöfen betrieben werden, müssen die Auskleidungsstrukturen vollständig modifiziert werden. Der Betrag, der derzeit in Verfahren investiert wird, die die Spezifikationen für Feuerfeststoffe jahrzehntelang verändern werden, wird durch die 1,7 Milliarden Euro umfassende Investition in grünen Stahl von ArcelorMittal in seinen europäischen Fabriken verdeutlicht [18][2].
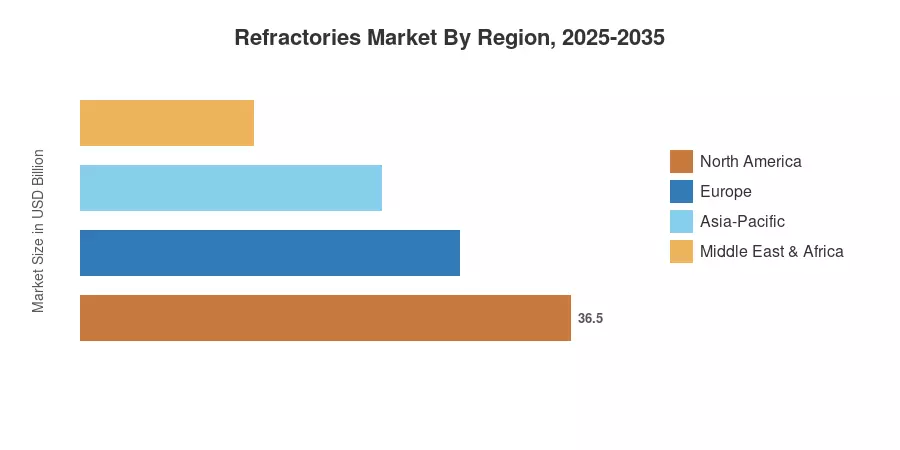
Mit Chinas 1,05 Milliarden Tonnen Stahlproduktionsbasis und Indiens ehrgeizigen Kapazitätserhöhungen im Rahmen der Nationalen Stahlpolitik hält der asiatisch-pazifische Raum etwa 67,8 % des Marktes für Feuerfeststoffe. Aufgrund der gestiegenen Nachfrage nach fortschrittlichen Keramiken und strengerer Emissionsvorschriften hat Europa den zweitgrößten Anteil mit 15,2 %, während der asiatisch-pazifische Raum die schnellste regionale CAGR von 4,45 % aufweist. Nordamerika vervollständigt die Top drei dank der Rückverlagerung der spezialisierten Metallproduktion und industrieller Verbesserungen, die durch Infrastrukturgesetze finanziert werden [6][16].
Wichtige Erkenntnisse aus dem Bericht
• Nach Produkttyp
- Ton-Feuerfeststoffe machten 2025 etwa 50,5 % des Wertes des Marktes für Feuerfeststoffe aus, was ihren breiten Einsatz in Hochofenherden und Pfannenbeschichtungen widerspiegelt.
- Nicht-Ton-Feuerfeststoffe werden voraussichtlich mit einer CAGR von 4,95 % bis 2035 wachsen, angetrieben durch die steigende Verwendung von Basis- und Spezialzusammensetzungen in der EAF-Stahlproduktion und petrochemischen Crackern.
• Nach Endverbraucherbranche
- Eisen und Stahl erfassten 2025 einen geschätzten Anteil von 58,2 % am Markt für Feuerfeststoffe, was den überproportionalen Verbrauch des Sektors sowohl von geformten als auch von ungeformten Feuerfestprodukten unterstreicht.
- Zement-Endverbraucher wachsen mit einer CAGR von 4,68 %, unterstützt durch Kapazitätserweiterungen von Drehöfen in Südostasien und Subsahara-Afrika.
- Energie- und Chemie-Endverbraucher trugen 2025 2.420 Millionen USD bei, da Raffineriewechsel und petrochemische Erweiterungen die Ersatznachfrage aufrechterhielten.
• Nach Region
- Der asiatisch-pazifische Raum hielt 2025 67,8 % des Marktanteils für Feuerfeststoffe, wobei China allein den Großteil des regionalen Verbrauchs ausmachte.
- Europa verzeichnet eine CAGR von 4,52 % bis 2035, angetrieben durch materialtechnische Verbesserungen, die durch CBAM bedingt sind, und grüne Stahl-Ofenumstellungen.
- Nordamerika trug 2025 2.420 Millionen USD bei, unterstützt durch industrielle Modernisierungen, die durch Infrastrukturgesetze finanziert wurden.
Marktgröße und Prognose (2021–2035)
Market Research Future leitet seine Schätzungen aus einer Mischung aus Bottom-up-Produktions- und Verbrauchsmodellierung, Handelsflussanalysen in über 40 Ländern und Top-down-Validierung anhand öffentlich berichteter Einnahmen führender Anbieter ab. Historische Zahlen (2021–2024) werden an Zoll- und Jahresberichte kalibriert; der Prognosezeitraum (2026–2035) wendet szenariogewichtete Wachstumsannahmen an, die an die Stahlproduktion, die Zementklinkerproduktion und die Investitionsprognosen im Energiesektor gebunden sind [19].



 Noah Malgeri
Co-Founder

 Peter Groot koerkamp
Account and Business Manager

 Younghwan Choi
Senior Retail Manager

 Mark Irwin
Management Consultant

 Akif Moroglu
Strategy & Business Development Director

 Guilherme Gomes Martins
Product Management Director

 Joseph Aguayo
Sales Operations & Pricing Manager

 La Terria Dodd
Program Support Specialist

 Rob Kooiker
Group Product Manager HVAC & Fire Protection GMA


