Reaktive Klebstoffe Markt (2026 - 2035)

Marktforschungsbericht über reaktive Klebstoffe nach Harztyp (Polyurethan, Epoxid, Acryl / Methacrylat, Silikon und MS-Polymer, Cyanoacrylat, anaerob und andere), nach Aushärtungsmechanismus (Feuchtigkeitshärtung, Zwei-Komponenten-Raumhärtung, Wärmehärtung, Strahlen-/Lichtaushärtung, anaerobe Härtung), nach Endverbraucherindustrie (Bau und Konstruktion, Automobil und Transport, Elektronik und Elektrotechnik, Holzverarbeitung und Möbel, Verpackung, Schuhe und Leder, Luft- und Raumfahrt, Medizin und andere) - Prognose bis 2035
ID: MRFR/AT/30121-HCR 100 Pages Triveni Bhoyar, Sejal Akre Last Updated: September 17, 2026
Reactive Adhesives Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)6.1%
2025 Market SizeUSD 16.4 Billion
2035 Market SizeUSD 29.7 Billion
Key Players
Henkel AG & Co. KGaA
Sika AG
Arkema
Dow Inc.
Huntsman Corporation
Parker Hannifin
Opportunities
  • Debondable Chemistries for Circular Design
  • Bio-Attributed and Low-Carbon Feedstocks
  • Emerging-Market Converter Buildout

Reaktive Klebstoffe Markt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für reaktive Klebstoffe im Jahr 2024 auf 9,971 Milliarden USD geschätzt. Die Branche der reaktiven Klebstoffe wird voraussichtlich von 10,3 Milliarden USD im Jahr 2025 auf 14,28 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 3,32 % während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für reaktive Klebstoffe steht vor robustem Wachstum, das durch Nachhaltigkeit und technologische Fortschritte angetrieben wird.

  • Nordamerika bleibt der größte Markt für reaktive Klebstoffe, angetrieben durch umfangreiche Anwendungen in verschiedenen Branchen.
  • Die Region Asien-Pazifik entwickelt sich zum am schnellsten wachsenden Markt, was die zunehmende Industrialisierung und Nachfrage widerspiegelt.
  • Epoxidklebstoffe dominieren den Markt aufgrund ihrer überlegenen Klebeeigenschaften, während Polyurethanklebstoffe ein schnelles Wachstum verzeichnen.
  • Wichtige Markttreiber sind die steigende Nachfrage im Automobilsektor und ein wachsender Fokus auf nachhaltige Praktiken.

Marktgröße & Prognose

2024 Marktgröße 9.971 (USD Milliarden)
2035 Marktgröße 14.28 (USD Milliarden)
CAGR (2025 - 2035) 3.32%

Hauptakteure

Henkel (DE), 3M (US), H.B. Fuller (US), Sika (CH), BASF (DE), Dow (US), ITW (US), Lord Corporation (US), Momentive (US)

Reaktive Klebstoffe Markt Treiber

Expansion der Endverbraucherindustrien

Die Expansion verschiedener Endverbraucherindustrien, einschließlich Verpackung, Elektronik und Gesundheitswesen, treibt das Wachstum des Marktes für reaktive Klebstoffe voran. Mit der Weiterentwicklung dieser Branchen steigt die Nachfrage nach spezialisierten Klebstofflösungen, die auf spezifische Anwendungen zugeschnitten sind. Der Markt für reaktive Klebstoffe wird voraussichtlich von diesem Trend profitieren, da Hersteller Klebstoffe suchen, die über überlegene Leistungsmerkmale wie Hitzebeständigkeit und chemische Stabilität verfügen. Im Jahr 2025 wird der Verpackungssektor voraussichtlich ein wichtiger Beitrag zum Marktwachstum sein, da reaktive Klebstoffe aufgrund ihrer hervorragenden Klebeeigenschaften und ihrer Fähigkeit, die Produktintegrität zu verbessern, eingesetzt werden. Diese Expansion in mehreren Sektoren deutet auf ein robustes Marktpotenzial für reaktive Klebstoffe hin, da sie integraler Bestandteil der Produktionsprozesse verschiedener Anwendungen werden.

Wachstum der Bauaktivitäten

Der Bausektor verzeichnet ein robustes Wachstum, das voraussichtlich die Nachfrage nach reaktiven Klebstoffen antreiben wird. Mit der Ausweitung von Infrastrukturprojekten wird der Bedarf an langlebigen und effizienten Klebelösungen entscheidend. Reaktive Klebstoffe werden aufgrund ihrer Fähigkeit, unterschiedliche Materialien zu verbinden, bevorzugt, was sie ideal für verschiedene Bauanwendungen macht, einschließlich Bodenbeläge, Dächer und Fassaden. Im Jahr 2025 wird erwartet, dass die Bauindustrie erheblich zum Markt für reaktive Klebstoffe beiträgt, mit einem prognostizierten Anstieg des Marktanteils. Der Markt für reaktive Klebstoffe wird voraussichtlich eine erhöhte Aktivität erleben, da Bauunternehmer und Auftragnehmer leistungsstarke Klebstoffe priorisieren, die Umwelteinflüssen standhalten und die Langlebigkeit von Strukturen erhöhen können. Dieser Trend deutet auf einen Wandel hin zu zuverlässigeren und effizienteren Baupraktiken hin, was die Rolle der reaktiven Klebstoffe in modernen Bauprojekten weiter festigt.

Steigende Nachfrage im Automobilsektor

Die Automobilindustrie verzeichnet einen bemerkenswerten Anstieg der Verwendung von reaktiven Klebstoffen, der durch den Bedarf an leichten Materialien und verbesserter Leistung vorangetrieben wird. Reaktive Klebstoffe bieten überlegene Klebeeigenschaften, die für die Montage verschiedener Automobilkomponenten unerlässlich sind. Im Jahr 2025 wird der Automobilsektor voraussichtlich einen signifikanten Anteil am Markt für reaktive Klebstoffe ausmachen, da Hersteller zunehmend diese Klebstoffe einsetzen, um die Kraftstoffeffizienz zu verbessern und Emissionen zu reduzieren. Der Markt für reaktive Klebstoffe wird voraussichtlich von diesem Trend profitieren, da Automobilhersteller innovative Lösungen suchen, um strengen gesetzlichen Anforderungen und Verbraucherpräferenzen für nachhaltige Fahrzeuge gerecht zu werden. Darüber hinaus wird erwartet, dass die Integration von reaktiven Klebstoffen in Elektrofahrzeugen das Marktwachstum weiter antreibt, da diese Fahrzeuge fortschrittliche Klebetechnologien benötigen, um die strukturelle Integrität und Sicherheit zu gewährleisten.

Zunehmender Fokus auf nachhaltige Praktiken

Der Schwerpunkt auf Nachhaltigkeit wird in verschiedenen Branchen zunehmend prominent und beeinflusst den Markt für reaktive Klebstoffe. Unternehmen suchen aktiv nach umweltfreundlichen Klebstofflösungen, die die Umweltbelastung minimieren und gleichzeitig die Leistungsstandards aufrechterhalten. Der Markt für reaktive Klebstoffe reagiert auf diese Nachfrage, indem er biobasierte und emissionsarme Klebstoffe entwickelt, die mit den Zielen der Nachhaltigkeit übereinstimmen. Im Jahr 2025 wird erwartet, dass der Markt einen Anstieg der Akzeptanz dieser nachhaltigen Produkte verzeichnen wird, da der regulatorische Druck und die Verbraucherpräferenzen sich in Richtung umweltfreundlicher Alternativen verschieben. Dieser Trend erhöht nicht nur die Marktattraktivität von reaktiven Klebstoffen, sondern ermutigt auch Hersteller, zu innovieren und ihr Produktangebot zu verbessern, wodurch eine nachhaltigere Zukunft für die Branche gefördert wird.

Technologische Innovationen in Klebstoffformulierungen

Technologische Fortschritte in Klebstoffformulierungen spielen eine entscheidende Rolle bei der Gestaltung des Marktes für reaktive Klebstoffe. Innovationen wie die Entwicklung von leistungsstarken, umweltfreundlichen Klebstoffen gewinnen an Bedeutung, da Hersteller bestrebt sind, sich an die sich entwickelnden Branchenstandards und Verbraucheranforderungen anzupassen. Der Markt für reaktive Klebstoffe erfährt eine Transformation, mit neuen Formulierungen, die verbesserte Klebkraft, schnellere Aushärtungszeiten und erhöhte Widerstandsfähigkeit gegenüber Umwelteinflüssen bieten. Diese Innovationen sind insbesondere in Sektoren wie Luft- und Raumfahrt sowie Elektronik von Bedeutung, wo Präzision und Zuverlässigkeit entscheidend sind. Während Unternehmen in Forschung und Entwicklung investieren, wird der Markt voraussichtlich die Einführung neuartiger Klebstofflösungen erleben, die auf spezifische Anwendungen zugeschnitten sind, wodurch das gesamte Marktpotenzial erweitert wird.
Einblicke in Marktsegmente

Nach Typ: Epoxidharzkleber (Größter) vs. Polyurethankleber (Schnellwachsend)

Der Markt für reaktive Klebstoffe ist durch eine Vielzahl von Typen gekennzeichnet, wobei Epoxidharzkleber den größten Marktanteil aufgrund ihrer überlegenen Haftkraft und Vielseitigkeit halten. Dieses Segment wird in verschiedenen Anwendungen wie Bauwesen, Automobilindustrie und Elektronik weit genutzt, was zu einer erheblichen Nachfrage führt. Im Gegensatz dazu entwickeln sich Polyurethankleber als das am schnellsten wachsende Segment, das aufgrund ihrer Flexibilität und Feuchtigkeitsbeständigkeit ideal in der Automobil- und Möbelindustrie eingesetzt wird.

Epoxidharzkleber (Dominant) vs. Polyurethankleber (Aufkommend)

Epoxidharzkleber dominieren den Markt für reaktive Klebstoffe aufgrund ihrer robusten Haftfähigkeiten und Hitzebeständigkeit. Diese Klebstoffe werden in anspruchsvollen Anwendungen wie Luft- und Raumfahrt sowie Automobilindustrie bevorzugt, wo Leistung entscheidend ist. Im Gegensatz dazu gewinnen Polyurethankleber als aufkommende Lösung an Bedeutung, da sie anpassungsfähige Eigenschaften aufweisen, die vielfältige Anwendungen, einschließlich Bauwesen und Konsumgüter, ermöglichen. Diese Flexibilität ermöglicht es Herstellern, spezifische Anforderungen effizient zu erfüllen und fördert ein erhebliches Wachstum in diesem Segment.

Nach Anwendung: Automobil (Größter) vs. Elektronik (Schnellwachsend)

Der Markt für reaktive Klebstoffe zeigt eine vielfältige Anwendungslandschaft, wobei das Automobilsegment den größten Anteil unter den Segmenten führt. Dies ist auf die steigende Nachfrage nach leichten, langlebigen und leistungsstarken Materialien in der Automobilproduktion zurückzuführen. Nach dem Automobil halten auch die Bau- und Elektroniksektoren erhebliche Marktanteile, die durch den wachsenden Bedarf an effektiven Klebelösungen in diesen Branchen angetrieben werden. Luft- und Raumfahrt sowie Holzverarbeitung machen einen kleineren Teil aus, stellen jedoch kritische Nischen dar, die zur Gesamtmarktdynamik beitragen, da Unternehmen spezialisierte Produkte suchen, um einzigartige Herausforderungen zu meistern. In Bezug auf Wachstumstrends entwickelt sich das Elektroniksegment schnell als eine schnell wachsende Anwendung für reaktive Klebstoffe, bedingt durch den Anstieg miniaturisierter Geräte und elektronischer Komponenten, die fortschrittliche Klebelösungen erfordern. Der Automobilsektor bleibt robust aufgrund der erhöhten Fahrzeugproduktion und des Vorstoßes in Richtung Elektrofahrzeuge, die stark auf innovative Klebstoffe angewiesen sind. Der Bau-Markt verzeichnet ebenfalls Wachstum, das durch Wohn- und Gewerbeentwicklung angetrieben wird, während Mitglieder der Luft- und Raumfahrt zunehmend reaktive Klebstoffe für leichte und langlebige Anwendungen übernehmen. Die Holzverarbeitungsindustrie, obwohl kleiner, zeigt Potenzial für Wachstum, da Nachhaltigkeitstrends die Nachfrage nach umweltfreundlichen Klebelösungen antreiben.

Automobil (Dominant) vs. Luft- und Raumfahrt (Aufkommend)

Das Automobilsegment dominiert den Markt für reaktive Klebstoffe, da es stark auf Klebstoffe für verschiedene Anwendungen, einschließlich Karosseriemontage und Innenkomponenten, angewiesen ist. Diese Dominanz wird durch den fortlaufenden Wandel zu leichteren, kraftstoffeffizienten Fahrzeugen angetrieben, die fortschrittliche Klebetechniken erfordern, um Stärke und Sicherheit zu gewährleisten. Automobilklebstoffe bedienen auch den wachsenden Markt für Elektrofahrzeuge, wo die Einhaltung strenger Leistungsstandards entscheidend ist. Im Gegensatz dazu zeigt das Luft- und Raumfahrtsegment, obwohl es aufkommend ist, eine einzigartige Reihe von Anforderungen, die sich auf leichte Materialien und strenge regulatorische Standards konzentrieren. Die Nachfrage nach langlebigen und leistungsstarken Klebstoffen in diesem Sektor steigt, insbesondere in der Flugzeugherstellung und -montage, wo Zuverlässigkeit und Gewichtsreduktion von größter Bedeutung sind. Das Luft- und Raumfahrtsegment passt sich schnell an neue Technologien an und positioniert sich als bedeutender Akteur im Bereich der reaktiven Klebstoffe.

Nach Aushärtungsmechanismus: Feuchtigkeitsaushärtung (Größter) vs. UV-Aushärtung (Schnellwachsend)

Im Markt für reaktive Klebstoffe hält das Segment der Feuchtigkeitsaushärtung den größten Marktanteil, angetrieben durch seine Vielseitigkeit und Effektivität in verschiedenen Anwendungen, einschließlich Bau- und Automobilindustrie. Es wird aufgrund seiner Benutzerfreundlichkeit und Leistung unter verschiedenen Umweltbedingungen bevorzugt. Inzwischen hat sich die UV-Aushärtung als das am schnellsten wachsende Segment herausgebildet, befeuert durch technologische Fortschritte und die steigende Nachfrage in Sektoren wie Elektronik und Gesundheitswesen, wo schnelles Aushärten für die Effizienz entscheidend ist.

Feuchtigkeitsaushärtung (Dominant) vs. UV-Aushärtung (Aufkommend)

Die Feuchtigkeitsaushärtung wird als die dominierende Technologie im Markt für reaktive Klebstoffe anerkannt, bemerkenswert für ihre Zuverlässigkeit und weit verbreitete Anwendung in mehreren Branchen. Dieser Aushärtungsmechanismus funktioniert effektiv unter Umgebungsbedingungen, was ihn ideal für eine Vielzahl von Anwendungen macht, insbesondere im Bauwesen und in der Fertigung, wo robuste Haftung entscheidend ist. Im Gegensatz dazu stellt die UV-Aushärtung eine aufkommende Technologie dar, die durch schnelle Aushärtezeiten und Effizienz gekennzeichnet ist. Ihre Anwendung wächst in Nischenmärkten, wie Elektronik und medizinischen Geräten, aufgrund der zunehmenden Notwendigkeit für schnelle Produktionszyklen und leistungsstarke Klebelösungen. Diese beiden Segmente heben deutlich das Gleichgewicht zwischen etablierter Zuverlässigkeit und innovativem Wachstum innerhalb des Marktes hervor.

Nach Verpackungsart: Großverpackung (Größter) vs. Quetschrohre (Schnellwachsend)

Der Markt für reaktive Klebstoffe ist durch eine Vielzahl von Verpackungsarten gekennzeichnet, wobei Großverpackungen den größten Marktanteil halten. Dieses Segment spricht industrielle Anwendungen an, da es kosteneffektiv und effizient bei großflächigen Einsätzen ist. Im Gegensatz dazu entwickeln sich Quetschrohre als ein schnell wachsendes Segment, angetrieben durch die Verbraucherpräferenzen im Einzelhandel für eine bequeme und präzise Anwendung von Klebstoffen. Wachstumstrends spiegeln eine zunehmende Nachfrage nach benutzerfreundlichen Verpackungslösungen in verschiedenen Branchen wider, einschließlich Bauwesen, Automobil und Handwerk. Während Hersteller innovieren, um diese Anforderungen zu erfüllen, sehen wir einen Aufwärtstrend, insbesondere bei Quetschrohren, die auf ihre Tragbarkeit und Benutzerfreundlichkeit zurückzuführen sind. Das Wachstum dieses Segments wird weiter durch Verbrauchertrends angeheizt, die Verpackungen bevorzugen, die das Benutzererlebnis verbessern und Abfall minimieren.

Großverpackung (Dominant) vs. Beutel (Aufkommend)

Großverpackungen werden als das dominante Segment im Markt für reaktive Klebstoffe anerkannt, das von industriellen Kunden bevorzugt wird, die große Mengen für umfangreiche Anwendungen benötigen. Ihre Robustheit und die Fähigkeit, die Produktintegrität während des Transports zu gewährleisten, machen sie für Hersteller unerlässlich. Auf der anderen Seite gewinnen Beutel schnell an Bedeutung als aufkommende Option, die für Sektoren attraktiv ist, die leichte und platzsparende Lösungen priorisieren. Ihr flexibles Design ermöglicht eine einfache Dosierung und reduziert den Materialverbrauch, was mit aktuellen Nachhaltigkeitstrends übereinstimmt. Da sich Branchen zunehmend auf Nachhaltigkeit konzentrieren, sind Beutel positioniert, um traditionelle Verpackungsnormen zu stören, was einen erheblichen Wettbewerbsvorteil bietet und umweltbewusste Verbraucher anspricht.

Nach Endverbraucherindustrie: Fertigung (Größter) vs. Medizinprodukte (Schnellwachsend)

Im Markt für reaktive Klebstoffe hält der Fertigungssektor den größten Marktanteil, angetrieben durch die Nachfrage nach langlebigen und leistungsstarken Klebstoffen in verschiedenen Anwendungen, von der Automobilmontage bis zur Elektronikproduktion. Diese Dominanz des Sektors ist auf die umfangreiche Nutzung reaktiver Klebstoffe zurückzuführen, die aufgrund ihrer Haftkraft und Widerstandsfähigkeit gegenüber unterschiedlichen Umweltbedingungen die bevorzugte Wahl für Hersteller in verschiedenen Branchen darstellen. Im Gegensatz dazu wird das Segment der Medizinprodukte als der am schnellsten wachsende Bereich im Markt für reaktive Klebstoffe anerkannt. Dieses Wachstum wird hauptsächlich durch einen Anstieg technologischer Fortschritte bei medizinischen Produkten, insbesondere in Bezug auf Biokompatibilität und Sterilisationsprozesse, angetrieben. Während die Gesundheitsbranche weiterhin innoviert, wird der Bedarf an spezialisierten Klebstoffen, die robuste Leistung und die Einhaltung regulatorischer Standards bieten, zunehmend kritisch.

Fertigung (Dominant) vs. Medizinprodukte (Aufkommend)

Der Fertigungssektor bleibt die dominierende Kraft im Markt für reaktive Klebstoffe und exemplifiziert Zuverlässigkeit und Leistung in verschiedenen Anwendungen, wie Automobil, Luft- und Raumfahrt und Elektronik. Sein Bedarf an starken, langlebigen Klebelösungen passt gut zu reaktiven Klebstoffen, die überlegene Haftstärken, Chemikalienbeständigkeit und Anpassungsfähigkeit an verschiedene Substrate bieten. Die komplexen Prozesse des Sektors erfordern hohe Präzision und Effizienz, was die kontinuierliche Nachfrage nach fortschrittlichen Klebstofflösungen antreibt. Auf der anderen Seite entwickelt sich der Sektor der Medizinprodukte schnell und zeigt einen signifikanten Wandel hin zu innovativen Klebelösungen, die strengen Gesundheitsstandards entsprechen. Diese Klebstoffe müssen spezifische regulatorische Anforderungen erfüllen und gleichzeitig Biokompatibilität und Leistung in kritischen Anwendungen wie Wundversorgung, chirurgischen Geräten und Arzneimittelabgabesystemen gewährleisten. Während sich die Medizinbranche weiterentwickelt, ist dieses aufkommende Segment bereit, den gesamten Markt für reaktive Klebstoffe zunehmend zu beeinflussen.

Erhalten Sie detailliertere Einblicke zu Reaktive Klebstoffe Markt

Regionale Einblicke

Nordamerika: Innovation und Nachfrageanstieg

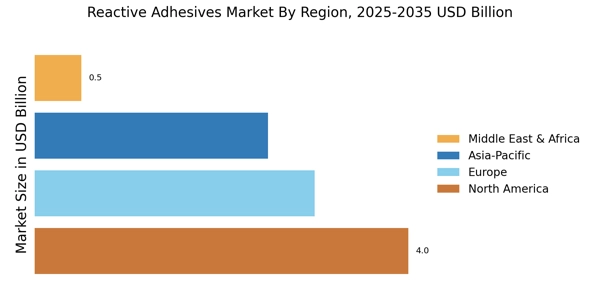
Nordamerika ist der größte Markt für reaktive Klebstoffe und hält etwa 40 % des globalen Anteils. Das Wachstum der Region wird durch die steigende Nachfrage in den Sektoren Automobil, Bauwesen und Elektronik sowie durch strenge Vorschriften, die umweltfreundliche Produkte fördern, vorangetrieben. Die USA sind der Hauptbeitragende, unterstützt durch eine robuste Fertigungsbasis und technologische Fortschritte. Kanada folgt als zweitgrößter Markt und macht etwa 15 % des Anteils aus, mit einem Fokus auf nachhaltige Klebstofflösungen. Die Wettbewerbslandschaft in Nordamerika ist durch die Präsenz großer Akteure wie 3M, H.B. Fuller und Dow gekennzeichnet. Diese Unternehmen investieren in Forschung und Entwicklung, um Innovationen voranzutreiben und ihr Produktangebot zu erweitern. Der Markt erlebt auch einen Trend zu Fusionen und Übernahmen, die die Fähigkeiten bestehender Unternehmen verbessern. Das regulatorische Umfeld ist unterstützend und fördert die Entwicklung von leistungsstarken Klebstoffen, die Umweltstandards erfüllen.

Europa: Fokus auf Nachhaltigkeit und Innovation

Europa ist ein bedeutender Akteur im Markt für reaktive Klebstoffe und hält etwa 30 % des globalen Anteils. Das Wachstum der Region wird durch strenge Umweltvorschriften und einen starken Fokus auf Nachhaltigkeit vorangetrieben. Länder wie Deutschland und Frankreich stehen an der Spitze, wobei Deutschland der größte Markt in Europa ist und etwa 12 % zum globalen Anteil beiträgt. Die Nachfrage nach umweltfreundlichen Klebstoffen in den Sektoren Automobil und Bauwesen ist ein wichtiger Wachstumstreiber. Die Wettbewerbslandschaft in Europa umfasst wichtige Akteure wie Henkel und BASF, die die Innovations- und Nachhaltigkeitsbestrebungen anführen. Der Markt ist durch ein hohes Maß an Zusammenarbeit zwischen Herstellern und Forschungseinrichtungen gekennzeichnet, was Fortschritte in der Klebstofftechnologie fördert. Die Vorschriften der Europäischen Union zur chemischen Sicherheit und Umweltverträglichkeit verstärken den Fokus des Marktes auf nachhaltige Praktiken.

Asien-Pazifik: Schnelles Wachstum und Expansion

Asien-Pazifik entwickelt sich schnell zu einer Macht im Markt für reaktive Klebstoffe und hält etwa 25 % des globalen Anteils. Das Wachstum der Region wird durch zunehmende Industrialisierung, Urbanisierung und steigende Nachfrage aus den Sektoren Automobil und Elektronik vorangetrieben. China ist der größte Markt in Asien-Pazifik und hält etwa 15 % des globalen Anteils, gefolgt von Japan und Indien, die ebenfalls ein signifikantes Wachstum in den Klebstoffanwendungen verzeichnen. Die Wettbewerbslandschaft in Asien-Pazifik ist durch eine Mischung aus lokalen und internationalen Akteuren gekennzeichnet, darunter Sika und Momentive. Unternehmen konzentrieren sich darauf, ihre Produktionskapazitäten zu erweitern und ihr Produktangebot zu verbessern, um der wachsenden Nachfrage gerecht zu werden. Die Region verzeichnet auch zunehmende Investitionen in Forschung und Entwicklung, um innovative Klebstofflösungen zu entwickeln, die auf verschiedene Anwendungen zugeschnitten sind, unterstützt durch günstige staatliche Richtlinien zur Förderung von Fertigung und technologischen Fortschritten.

Naher Osten und Afrika: Schw emerging Market mit Potenzial

Die Region Naher Osten und Afrika entwickelt sich allmählich im Markt für reaktive Klebstoffe und hält etwa 5 % des globalen Anteils. Das Wachstum wird hauptsächlich durch zunehmende Bauaktivitäten und eine steigende Nachfrage nach Automobilanwendungen vorangetrieben. Länder wie Südafrika und die VAE führen den Markt an, wobei Südafrika einen signifikanten Anteil am regionalen Markt ausmacht. Das Potenzial der Region wird durch staatliche Initiativen zur Förderung des industriellen Wachstums und der Infrastrukturentwicklung weiter gestärkt. Die Wettbewerbslandschaft im Nahen Osten und in Afrika entwickelt sich noch, mit einer Mischung aus lokalen und internationalen Akteuren. Unternehmen konzentrieren sich darauf, eine Präsenz in der Region aufzubauen, um von der wachsenden Nachfrage zu profitieren. Der Markt ist durch zunehmende Investitionen in Infrastruktur und Bauwesen gekennzeichnet, die voraussichtlich die Nachfrage nach reaktiven Klebstoffen in den kommenden Jahren antreiben werden. Das regulatorische Umfeld entwickelt sich, wobei Regierungen Standards fördern, die die Verwendung hochwertiger Klebstoffe unterstützen.

Reaktive Klebstoffe Markt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für reaktive Klebstoffe ist durch eine dynamische und wettbewerbsintensive Landschaft gekennzeichnet, in der verschiedene Akteure versuchen, Marktanteile und Innovationsmöglichkeiten zu gewinnen. Reaktive Klebstoffe gewinnen aufgrund ihrer vielseitigen Anwendungen in verschiedenen Branchen, einschließlich Automobil, Bauwesen, Luft- und Raumfahrt, Verpackung und Elektronik, an Bedeutung. Die Wettbewerbsanalysen deuten darauf hin, dass Unternehmen zunehmend auf Produktdifferenzierung, nachhaltige Praktiken und technologische Fortschritte setzen, um den sich wandelnden Anforderungen der Verbraucher gerecht zu werden. Wichtige Wettbewerber in diesem Markt investieren stark in Forschungs- und Entwicklungsinitiativen, um ihre Produktportfolios zu erweitern und die Leistung durch Formulierungen zu verbessern, die überlegene Klebkraft und Haltbarkeit bieten. Kooperationen und strategische Partnerschaften sind ebenfalls zu einem bedeutenden Trend geworden, der es Unternehmen ermöglicht, ihre Marktposition zu stärken und Vertriebsnetze zu verbessern. Dow ist einer der prominenten Akteure im Markt für reaktive Klebstoffe, bekannt für sein starkes Engagement für Innovation und Nachhaltigkeit. Das Unternehmen hat seine umfangreiche technische Expertise genutzt, um eine breite Palette von Lösungen für reaktive Klebstoffe zu entwickeln, die auf verschiedene Anwendungen zugeschnitten sind. Die Produkte von Dow sind bekannt für ihre leistungsstarken Eigenschaften, einschließlich hervorragender Haftung an verschiedenen Substraten, schneller Aushärtezeiten und Widerstandsfähigkeit gegenüber rauen Umweltbedingungen. Dies hat es Dow ermöglicht, eine solide Marktpräsenz aufzubauen und Kundenloyalität in Sektoren wie Automobil und Bauwesen zu gewinnen. Darüber hinaus hat sich der Fokus des Unternehmens auf Nachhaltigkeit und umweltfreundliche Formulierungen günstig positioniert, da Umweltvorschriften weiterhin an Bedeutung gewinnen. Dows robuste Forschungskapazitäten und kontinuierliche Investitionen in neue Technologien stärken seinen Wettbewerbsvorteil im Bereich der reaktiven Klebstoffe. ITW ist ein weiterer bedeutender Mitbewerber im Markt für reaktive Klebstoffe, bekannt für seine spezialisierten und innovativen Klebstofflösungen. Das Unternehmen zeigt eine starke Marktpräsenz aufgrund seines umfangreichen Produktportfolios, das reaktive Klebstoffe für verschiedene industrielle Anwendungen umfasst. ITW hebt sich durch sein Engagement für Qualität und Zuverlässigkeit hervor und bietet Produkte an, die den Branchenstandards und den Erwartungen der Kunden entsprechen. Die betriebliche Effizienz und die schlanken Produktionspraktiken des Unternehmens tragen zu seiner Fähigkeit bei, hochwertige Lösungen zu liefern und gleichzeitig wettbewerbsfähige Preise aufrechtzuerhalten. ITW wird auch für seinen kundenorientierten Ansatz anerkannt, der maßgeschneiderte Lösungen bietet, die spezifische Klebstoffbedürfnisse in Anwendungen von der Automobilmontage bis zur Bauverklebung ansprechen. Die kontinuierliche Entwicklung fortschrittlicher Klebstofftechnologien verstärkt ITWs Position als Schlüsselakteur im Markt für reaktive Klebstoffe.

Zu den wichtigsten Unternehmen im Reaktive Klebstoffe Markt-Markt gehören

Recent Industry Developments

Aktuelle Entwicklungen im Markt für reaktive Klebstoffe haben einen zunehmenden Fokus auf Nachhaltigkeit und Innovation hervorgehoben. Da sich Branchen wie Automobil, Luft- und Raumfahrt und Bauwesen weiterhin entwickeln, investieren Hersteller in umweltfreundliche Klebstofflösungen, die Abfall minimieren und die Leistung verbessern. Der Trend zu leichten Materialien treibt die Nachfrage nach fortschrittlichen reaktiven Klebstoffen an, die in der Lage sind, verschiedene Substrate zu verbinden und gleichzeitig die strukturelle Integrität zu wahren. Darüber hinaus ermöglichen technologische Fortschritte in Klebstoffformulierungen verbesserte Aushärtezeiten und verbesserte Haftungseigenschaften, um dem wachsenden Bedarf an leistungsstarken Anwendungen gerecht zu werden. Zunehmender regulatorischer Druck hinsichtlich VOC-Emissionen ermutigt Unternehmen zudem, emissionsarme Produkte zu entwickeln.

Partnerschaften und Kooperationen zwischen verschiedenen Akteuren in der Klebstoff-Lieferkette werden zunehmend zur Norm, was die Entwicklung innovativer Lösungen zur Erfüllung spezifischer Branchenanforderungen fördert. Wenn wir auf 2032 blicken, ist die Marktentwicklung auf stetiges Wachstum eingestellt, das durch diese laufenden Innovationen und die anhaltende Nachfrage nach hochwertigen Klebstoffprodukten in mehreren Sektoren vorangetrieben wird.

Zukunftsaussichten

Reaktive Klebstoffe Markt Zukunftsaussichten

Der Markt für reaktive Klebstoffe wird von 2025 bis 2035 voraussichtlich mit einer CAGR von 3,32 % wachsen, angetrieben durch technologische Fortschritte, steigende Nachfrage in der Automobilanwendung und nachhaltige Produktinnovationen.

Neue Möglichkeiten liegen in:

  • Entwicklung von biobasierten reaktiven Klebstoffen für umweltbewusste Verbraucher.

Bis 2035 wird erwartet, dass der Markt für reaktive Klebstoffe ein robustes Wachstum erreicht, das die sich entwickelnden Anforderungen der Branche widerspiegelt.

Marktsegmentierung

Marktübersicht der reaktiven Klebstoffe

  • Epoxidkleber
  • Polyurethankleber
  • Silikonkleber
  • Cyanoacrylatkleber

Anwendungsübersicht der reaktiven Klebstoffe

  • Automobil
  • Bau
  • Elektronik
  • Luft- und Raumfahrt
  • Holzverarbeitung

Verpackungsübersicht der reaktiven Klebstoffe

  • Großverpackung
  • Aerosoldosen
  • Quetschrohre
  • Beutel

Aushärtungsmechanismusübersicht der reaktiven Klebstoffe

  • Feuchtigkeitsaushärtung
  • Wärmeaushärtung
  • UV-Aushärtung
  • Chemische Aushärtung

Marktübersicht der Endverbraucherindustrie für reaktive Klebstoffe

  • Fertigung
  • Möbel
  • Konsumgüter
  • Medizinische Geräte

Berichtsumfang

Parameter Detail
Marktumfang Globale reaktive Klebstoffsysteme nach Chemie, Aushärtemechanismus und Endverbrauchsindustrie
Studienzeitraum 2021–2035 (Historisch 2021–2024; Basisjahr 2025; Prognose 2026–2035)
CAGR 6,1 % (2026–2035)
Marktgrößenprüfpunkte USD 16,4 Milliarden (2025); USD 17,4 Milliarden (2026); USD 29,7 Milliarden (2035)
Am schnellsten wachsende Segmente Elektronik und Elektrogeräte (Endverwendung); Strahlung/Lichtaushärtung (Mechanismus); Acryl und Methacryl (Chemie)
Profilierte Unternehmen Henkel, H.B. Fuller, 3M, Sika, Arkema (Bostik), Dow, Huntsman, Parker Hannifin (LORD), Illinois Tool Works, Wacker Chemie
Bewährungswährung USD, konstant 2025 Basis

Frequently Asked Questions

Wie sollten Beschaffungsteams einen neuen Lieferanten im Markt für reaktive Klebstoffe qualifizieren?
Fordern Sie chargenverfolgbare Analysezertifikate, dokumentierte Toleranzdaten für die Aushärtungszeit und einen beobachteten Versuch an Ihren tatsächlichen Substraten. Referenzprüfungen bei Umsetzern mit vergleichbaren Produktionsgeschwindigkeiten sind wichtiger als Labor-Datenblätter [16].
Welche Kosten werden übersehen, wenn von Befestigungen auf strukturelle Verklebung umgestellt wird?
Oberflächenvorbereitung, Einrichtungszeit und zerstörende Testproben dominieren normalerweise die versteckten Ausgaben. Planen Sie für die Zertifizierung von Bedienern und einen Qualifizierungszeitraum von sechs bis neun Monaten, bevor Sie Einsparungen bei Befestigungen zählen [17].
Wie vergleichen sich Ein-Komponenten- und Zwei-Komponenten-Systeme hinsichtlich des Risikos am Arbeitsplatz?
Ein-Komponenten-Systeme beseitigen Fehler im Mischverhältnis, erfordern jedoch Kaltlagerung und Disziplin bei der Haltbarkeit. Zwei-Komponenten-Systeme tolerieren die Lagerung bei Raumtemperatur, versagen jedoch unvorhersehbar, wenn Mischgeräte aus der Kalibrierung geraten [16].
Welche Zertifizierungs-Hürden verlangsamen die Einführung im Markt für reaktive Klebstoffe?
Bauanwendungen benötigen europäische technische Bewertungen oder gleichwertige nationale Genehmigungen pro Produktfamilie. Medizinische und luftfahrttechnische Anwendungen fügen ISO 10993 Biokompatibilität oder spezifische Qualifikationen für Flugzeugstrukturen hinzu, was jeweils 12–24 Monate in Anspruch nimmt [11][12].
Welche aufkommenden Anwendungsfälle ziehen Unternehmensinvestitionen an?
Speichergehäuse im Netzmaßstab, schwere elektrische Antriebe und tragbare Geräte mit Hautkontakt ziehen die meisten Entwicklungsausgaben an. Alle drei kombinieren anspruchsvolles thermisches Management mit Anforderungen an die regulatorische Dokumentation, die spezialisierte Lieferanten belohnen [9][11].
Mit welchen Integrationsherausforderungen sehen sich Erstnutzer im Markt für reaktive Klebstoffe konfrontiert?
Die Linienanordnung ist der übliche Engpass – Vorrichtungsstationen verbrauchen Platz, den geschweißte Prozesse nie benötigten. Abzug, Abfallentsorgung und die Entsorgung gemischter Kartuschen erfordern ebenfalls Genehmigungen, die viele Anlagen zuvor nicht hatten [2].
Beeinflusst die Auswahl des Klebstoffs die Recyclierbarkeit am Ende der Lebensdauer?
Ja, erheblich. Dauerhaft verklebte, unterschiedliche Materialien erschweren die Trennung und können ein Produkt von mechanischen Recyclingströmen disqualifizieren, weshalb ablösbare Chemien unter den europäischen Ökodesign-Regeln an Bedeutung gewinnen [18].
Autor
Author Author Profile Triveni Bhoyar LinkedIn Senior Research Analyst
Triveni Bhoyar has over 5 years of experience in the market research industry, specializing in the Automotive and Aerospace & Defense sectors. She has contributed to 200+ reports, including numerous custom projects for leading global companies, delivering solutions to complex business challenges. Renowned for her ability to generate valuable insights, Triveni excels in addressing unique market dynamics with precision and depth. Her expertise spans market sizing, competitive intelligence, and trend analysis, enabling clients to craft data-driven growth strategies. With strong analytical rigor and a client-centric approach, she plays a pivotal role in driving impactful, strategic decision-making.
Co-Author Co-Author Profile Sejal Akre LinkedIn Senior Research Analyst
She has over 5 years of rich experience, in market research and consulting providing valuable market insights to client. Hands on expertise in management consulting, and extensive knowledge in domain including ICT, Automotive & Transportation and Aerospace & Defense. She is skilled in Go-to market strategy, industry analysis, market sizing, in depth company profiling, competitive intelligence & benchmarking and value chain amongst others.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed chemical engineering journals, industry publications, and authoritative industrial organizations. Key sources included the US Environmental Protection Agency (EPA), European Chemicals Agency (ECHA), Occupational Safety and Health Administration (OSHA), American Chemistry Council (ACC), Adhesive and Sealant Council (ASC), Society of Plastics Engineers (SPE), ASTM International, International Organization for Standardization (ISO), National Institute of Standards and Technology (NIST), US Bureau of Transportation Statistics, Eurostat Industrial Production Database, World Trade Organization (WTO) Trade Statistics, and national chemical industry associations from key markets. These sources were used to collect production statistics, regulatory compliance data, chemical safety studies, industrial application trends, and market landscape analysis for epoxy adhesives, polyurethane adhesives, silicone adhesives, cyanoacrylate adhesives, and other reactive adhesive technologies.

Additional specialized sources included REACH regulation databases, Toxic Substances Control Act (TSCA) chemical inventories, Globally Harmonized System (GHS) classification databases, National Emissions Standards for Hazardous Air Pollutants (NESHAP) documentation, California Air Resources Board (CARB) regulations, German Federal Institute for Occupational Safety and Health (BAuA) reports, Japan Chemical Industry Association (JCIA) statistics, and China Petroleum and Chemical Industry Federation (CPCIF) market data.


Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. From adhesive manufacturers, chemical companies, and raw material suppliers, supply-side sources comprised CEOs, VPs of Technology & Innovation, regulatory affairs leaders, and commercial directors. The demand-side sources included procurement directors, manufacturing engineers, R&D leaders, and operations managers from automotive OEMs, construction firms, electronics manufacturers, aerospace companies, and furniture producers. The market segmentation was validated, the product pipeline timelines were confirmed, and insights on industrial adoption patterns, pricing strategies, and supply chain dynamics were extracted through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (33%), Rest of World (5%)


Market Size Estimation

Global market valuation was derived through revenue mapping and consumption volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, and Latin America

Product mapping across epoxy, polyurethane, silicone, cyanoacrylate, and other adhesive categories

Analysis of reported and modeled annual revenues specific to reactive adhesive portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (consumption volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations

Cross-validation through trade flow analysis, import-export data, and regional production capacity assessments

Data Validation & Triangulation

All market estimates were validated through multiple approaches:

Supply-side validation: Revenue confirmation through annual reports, SEC filings, and investor presentations

Demand-side validation: End-user consumption surveys and procurement data analysis

Third-party validation: Industry association statistics and government industrial production indices

Expert validation: Triangulation through independent industry consultants and academic experts

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.