Strahlentherapie-Markt (2026 - 2035)

Marktforschungsbericht zur Strahlentherapie nach Technologie (Externe Strahlentherapie, Brachytherapie, Systemische Strahlentherapie, Intensitätsmodulierte Strahlentherapie, Stereotaktische Radiochirurgie), nach Anwendung (Onkologie, Palliativversorgung, Präoperative, Postoperative, Kurative Behandlung), nach Endnutzung (Krankenhäuser, Krebsforschungszentren, Ambulante Einrichtungen), nach Behandlungsart (Konventionelle Strahlentherapie, Strahlentherapie für gezielte Therapie, Kombinationstherapie) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/HC/0997-HCR 200 Pages Nidhi Mandole, Rahul Gotadki Last Updated: November 03, 2026
Radiotherapy Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)7.60%
2025 Market SizeUSD 9.09 Billion
2035 Market SizeUSD 18.91 Billion
Key Players
Siemens Healthineers
Elekta AB
Accuray Incorporated
Ion Beam Applications SA
Hitachi Ltd.
Brainlab AG
Opportunities
  • Software-Defined Capacity Expansion
  • Emerging-Market Fleet Buildout
  • Radioligand Therapy Commercialisation

Strahlentherapie-Markt Marktzusammenfassung

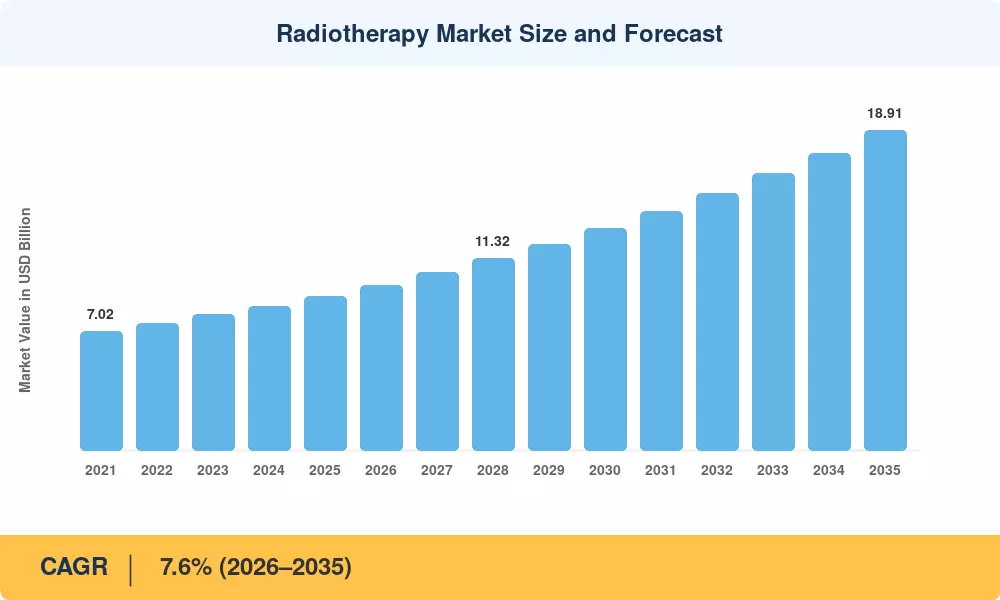
Der Markt für Strahlentherapie schloss 2025 mit 9,09 Milliarden USD und tritt mit 9,78 Milliarden USD im Jahr 2026 in das Prognosefenster ein, das bis 2035 auf 18,91 Milliarden USD bei einer CAGR von 7,6% ansteigt. Zwei Katalysatoren verankern diese Entwicklung: die Rays of Hope-Initiative der Internationalen Atomenergie-Organisation, die seit 2022 mehr als 100 Millionen USD für die Behandlungskapazität in unterversorgten Ländern mobilisiert hat, und die stetige Verlagerung der Strahlenkrebsbehandlung von stationären Abteilungen in erstattungsfähige ambulante Einrichtungen in den OECD-Gesundheitssystemen [1][5].

Die Geräteflotten werden schneller erneuert als zu jedem Zeitpunkt seit dem Übergang von Cobalt zu Linac. Cobalt-60-Einheiten und Plattformen der ersten Generation für 3D-konforme Strahlentherapie weichen bildgeführten Ring-Gantry-Beschleunigern, die mit adaptiver Planungssoftware kombiniert sind, die die Anatomie zwischen den Fraktionen neu konturiert. Anbieter verkaufen jetzt Software-Updates anstelle neuer Bunker, und etwa 38% der Upgrades der installierten Basis im Jahr 2025 beinhalteten überhaupt keine Bauarbeiten [11]. Diese Art der Kapitalverlagerung verändert, wie der Markt für Strahlentherapie seine installierte Flotte monetarisiert.

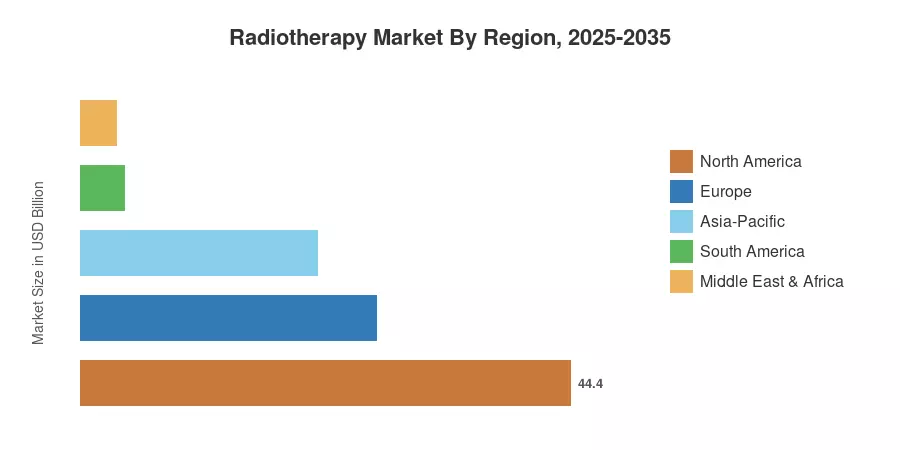
Nordamerika hält 44,4% des globalen Umsatzes, unterstützt durch eine dichte Abdeckung mit Beschleunigern und ausgereifte Kostenträgercodes. Der asiatisch-pazifische Raum wächst am schnellsten mit 9,6% bis 2035, da Chinas nationaler Krebsplan und der Ausbau von Tertiärkrankenhäusern in Indien neue Bunker hinzufügen. Europa, mit 26,8%, bleibt der zweitgrößte Block, sieht sich jedoch Finanzierungshürden gegenüber. Erwarten Sie, dass die Lücke zwischen den beiden größten Regionen nach 2030 erheblich schrumpft.


Wichtige Erkenntnisse aus dem Bericht

• Nach Technologie

  • Die intensitätsmodulierte Strahlentherapie hielt 33,9% des Marktanteils der Strahlentherapie im Jahr 2025, das größte Technologie-Pool.
  • Die Protonenstrahltherapie wird voraussichtlich mit einer CAGR von 9,0% bis 2035 wachsen, die schnellste Technologieentwicklung.
  • Die bildgeführte Strahlentherapie trug 2025 mit 1,77 Milliarden USD zum Umsatz bei.

• Nach Therapieart

  • Die externe Strahlenbehandlung machte 76,4% des Umsatzes nach Therapieart im Jahr 2025 aus.
  • Die systemische Strahlentherapie wird voraussichtlich mit einer CAGR von 8,4% wachsen, die stärkste Expansion nach Therapieart im Markt für Strahlentherapie.


• Nach Endbenutzer


  • Krankenhäuser und Kliniken repräsentierten 65,5% der Nachfrage der Endbenutzer.
  • Ambulante Operationszentren verzeichnen eine CAGR von 10,9%, das schnellste Endbenutzersegment.

• Nach Region

  • Nordamerika erfasste 44,4% des globalen Umsatzes im Jahr 2025.
  • Der asiatisch-pazifische Raum wächst mit einer CAGR von 9,6% bis 2035.
  • Europa erzielte 2025 einen Umsatz von 2,44 Milliarden USD.


Marktgröße und Prognose (2021–2035)

Historische Werte wurden aus den Umsatzangaben der Anbieter für Geräte, Beschaffungsdatenbanken, nationalen Beschleunigerregistern und Statistiken zum Behandlungsvolumen rekonstruiert und dann mit den installierten Basiszahlen pro Million Bevölkerung abgeglichen. Die Prognosejahre wenden ein Nachfragemodell an, das für das Wachstum der Inzidenz, Fraktionierungstrends und Erneuerungszyklen im Markt für Strahlentherapie gewichtet ist.
Marktgröße und Prognose der Strahlentherapie
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Steigende globale Krebsinzidenz ~1.5 pp Global Langfristig (≥4 Jahre)
Nationale Krebsbekämpfungspläne und öffentliche Ausschreibungen ~1.3 pp Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
KI-unterstützte Konturierung und adaptive Planung ~1.2 pp Nordamerika, Europa Mittel- bis langfristig (2–4 Jahre)
Erstattung für ambulante Behandlungen und Hypofraktionierung ~1.1 pp Nordamerika Kurzfristig (≤2 Jahre)
Genehmigungen für Radiopharmazeutika und Kostenerstattung durch Zahler ~0.9 pp Global Langfristig (≥4 Jahre)
Austauschzyklus für alternde Beschleuniger ~0.8 pp Europa, Japan Kurzfristig (≤2 Jahre)
Teilchentherapie Zentrumsausbau ~0.6 pp Asien-Pazifik, Naher Osten Langfristig (≥4 Jahre)


Krebsinzidenz und die Lücke in der Behandlungskapazität

Die Nachfrage nach Strahlentherapie steigt aufgrund einer Zunahme der Krebsinzidenz, obwohl die Behandlungskapazität in den Regionen weiterhin inkonsistent ist. Die aktuelle Infrastruktur der Strahlentherapie steht unter Druck durch wachsende Patientenzahlen, alternde Bevölkerungen und erweiterte Krebs-Screening-Programme, insbesondere in aufstrebenden Gebieten, in denen die Verfügbarkeit von Beschleunigern noch begrenzt ist. Krankenhäuser sind aufgrund von Kapazitätsbeschränkungen gezwungen, Systeme mit höherem Durchsatz zu übernehmen, Behandlungsstätten zu erweitern und die Nutzung von Geräten zu optimieren. Während die Anbieter daran arbeiten, die Lücke zwischen der Patientennachfrage und der verfügbaren Behandlungskapazität zu schließen, fördern diese Trends weiterhin Investitionen in Linearbeschleuniger, Behandlungsplanungsplattformen und verwandte Bildgebungstechnologien.


Künstliche Intelligenz in der Behandlungsplanung

Laut von Fachkollegen überprüften Arbeitsablaufstudien haben Auto-Segmentierungssysteme die Konturierungszeit für Kopf- und Halspläne von etwa 90 Minuten auf weniger als 15 Minuten reduziert, wodurch Arztstunden freigesetzt werden, die Krankenhäuser nutzen können, um den Durchsatz zu erhöhen [3]. Diese Module werden von Anbietern als wiederkehrende Lizenzen angeboten, was die Bruttomargen der Software auf über 70% erhöht und die Umsatzlebensdauer der eingesetzten Flotte verlängert. Was einst experimentell war, ist nun in über einem Drittel der neuen Ausschreibungsspezifikationen in Westeuropa enthalten [13].


Ambulante Erstattung und Hypofraktionierung

Die Zahlungspolitik der Zentren für Medicare & Medicaid Services hat zunehmend kürzere Behandlungszyklen begünstigt, und die ASTRO-Richtlinien unterstützen nun Fünf-Fraktion-Regime für ausgewählte Brust- und Prostatapräsenzen [5]. Kürzere Behandlungszyklen entlasten die Vault-Stunden, sodass ein einzelner Beschleuniger 15–20% mehr Patienten pro Jahr bedienen kann. Anbieter reagieren, indem sie aufrüsten, anstatt zu erweitern, was die Ausgaben in Richtung hochpräziser Plattformen und Bildgebungssubsysteme lenkt.

Öffentliche Krebspläne in der Asien-Pazifik-Region

Chinas Rahmenprogramm Gesundes China 2030 zielt auf eine Verbesserung der fünfjährigen Krebsüberlebensrate um 15% ab und hat seit 2021 Hunderte von provinziellen Beschleunigerinstallationen finanziert [9]. Indiens Ayushman Bharat-Programm erweitert die Strahlenabdeckung auf etwa 500 Millionen Begünstigte und zieht private Krankenhausketten in Städte der zweiten Ebene [10]. Beide Programme bevorzugen mittlere Linac-Konfigurationen mit lokalen Serviceangeboten gegenüber führenden Teilchensystemen.


Analyse der Auswirkungen von Einschränkungen

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Kapitalintensität und erhöhte Kreditkosten ~-1.1 pp Europa, Südamerika Mittel- bis langfristig (2–4 Jahre)
Mangel an medizinischen Physikern und Therapeuten ~-0.9 pp Global Langfristig (≥4 Jahre)
Fragilität der Radioisotopenversorgung ~-0.7 pp Global Kurzfristig (≤2 Jahre)
Umsatzverdünnung durch kürzere Behandlungszyklen ~-0.6 pp Nordamerika Mittel- bis langfristig (2–4 Jahre)
Verzögerungen beim Bau von Bunkern und bei der Genehmigung durch Regulierungsbehörden ~-0.5 pp Europa, Naher Osten & Afrika Mittel- bis langfristig (2–4 Jahre)


Finanzierungskosten und aufgeschobene Investitionsprojekte

Vor der Personaleinstellung kosten Protoneninstallationen mit einem Raum zwischen 25 und 45 Millionen Dollar, während Mehrraum-Anlagen mehr als 100 Millionen Dollar kosten [12]. Die Zeitspanne von der Ausschreibung bis zur Installation in Deutschland und Italien verlängerte sich zwischen 2022 und 2025 im Durchschnitt um sieben Monate, und europäische Krankenhausunternehmen, die mit erhöhten Schuldenlasten konfrontiert sind, haben zahlreiche angekündigte Projekte bis 2028 verschoben [13]. Als Reaktion darauf haben Anbieter Managed-Service-Vereinbarungen geschaffen, die Investitionsausgaben in Betriebskosten umwandeln.


Arbeitskräftemangel

Für jeden zusätzlichen Behandlungsraum werden sechs Strahlentherapeuten und etwa zwei zertifizierte medizinische Physiker benötigt. Laut Arbeitskräftenumfragen verlängern Akkreditierungspipelines die Wartezeit um drei bis fünf Jahre pro Kohorte, und viele afrikanische und südasiatische Programme arbeiten mit nur der Hälfte der empfohlenen Physikerdichte [4]. Während die Ausrüstung innerhalb von Monaten geliefert werden kann, kann das Personal, das benötigt wird, um sie in Betrieb zu nehmen und zu betreiben, nicht.


Konzentrierte Isotopenversorgung

Lutetium-177, Actinium-225 und Iridium-192 stammen aus einer kleinen Anzahl von Reaktoren und Beschleunigeranlagen, von denen mehrere das Ende ihrer Lebensdauer überschritten haben [6]. Ein ungeplanter Ausfall bei einem großen Produzenten im Jahr 2023 verzögerte die Dosierungspläne in mehreren europäischen Zentren. Käufer fügen jetzt Dual-Source-Klauseln in Lieferverträge ein, was die Stückkosten erhöht, aber den Durchsatz schützt.


Strahlentherapie-Markt Chancen

Software-definierte Kapazitätserweiterung

Adaptive Planung, automatische Konturierung und Ergebnisanalysen ermöglichen es Anbietern, mehr Behandlungen aus bestehenden Räumen ohne bauliche Maßnahmen zu extrahieren. Wiederkehrende Lizenzgebühren tragen bereits schätzungsweise 14% zum Umsatz führender Anbieter in der Onkologie bei und haben Margen, die ungefähr doppelt so hoch sind wie die von Hardware [11]. Erwarten Sie, dass der Wettbewerb um die Anbringungsquote intensiver wird, da die Flotten älter werden.

Ausbau der Flotte in Schwellenländern

Sub-Sahara-Afrika, Zentralasien und die Andenregion Südamerikas benötigen insgesamt mehrere hundert zusätzliche Beschleuniger, um die WHO-Abdeckungsbenchmarks zu erreichen [2]. Gemischte Finanzierungen durch IAEA Rays of Hope und Kredite multilateraler Entwicklungsbanken beginnen, Finanzierungslücken zu schließen [1]. Anbieter, die aufgearbeitete Service-Pakete anbieten, sind am besten positioniert, um die ersten Installationen zu erfassen.

Kommerzialisierung der Radioligandtherapie

Gezielte Radiopharmazeutika erweitern die Behandlung in metastatische Bereiche, die mit externem Strahlung nicht erreicht werden können. Genehmigte Prostata- und neuroendokrine Mittel haben bereits Dosierungsnetzwerke aufgebaut, die neue Moleküle übernehmen können, wodurch die Markteinführungszeiten verkürzt werden [6]. Die Logistik der Nuklearpharmazie, nicht klinische Beweise, ist nun die bindende Einschränkung.

Monetarisierung von Ergebnisdaten

Behandlungsplanungssysteme sammeln Dosimetrie-, Bildgebungs- und Toxizitätsdaten in großem Maßstab. Anonymisierte Register, die an pharmazeutische Sponsoren für das Studiendesign und an Kostenträger für wertbasierte Verträge lizenziert werden, stellen ein echtes zweites Geschäftsmodell dar, wobei frühe Pilotprojekte den Preis für den Zugang zu mehreren Standorten im niedrigen siebenstelligen Bereich jährlich ansetzen [15]. Governance-Rahmenbedingungen im Rahmen des EU-Gesundheitsdatenraums werden bestimmen, wie schnell dies skaliert.

Kompakte Partikelsysteme

Supraleitende Einzelraumdesigns haben die Flächenanforderungen von Einrichtungen um mehr als die Hälfte im Vergleich zu den Mehrrauminstallationen der 2010er Jahre reduziert [12]. Krankenhäuser in Japan, Saudi-Arabien und Südostasien prüfen diese als Ersatz für geplante Photonenerweiterungen. Preisparität mit einem Photonbau mit zwei Räumen ist vor 2032 plausibel.


Strahlentherapie-Markt Zukunftsaussichten

Autonome Behandlungsabläufe

Bis Anfang der 2030er Jahre wird die Planerstellung für Standardpräsentationen größtenteils maschinell erstellt, mit der Genehmigung durch den Arzt, anstatt dass der Arzt sie von Grund auf selbst erstellt. Die Regulierungsbehörden passen sich bereits an: Die FDA hat mehrere hundert KI-gestützte radiologische Geräte genehmigt, und Onkologie-Planungstools stellen einen wachsenden Anteil dieses Portfolios dar [3]. Die Wirtschaftlichkeit der Personalbesetzung, nicht die Qualität des Algorithmus, wird das Tempo der Einführung bestimmen.

Serviceverträge als Gewinnmotor

Anbieter ähneln zunehmend Abonnementunternehmen. Mehrjährige Verfügbarkeitsgarantien, Softwareaktualisierungen und Fern-Diagnosen generieren nun wiederkehrende Einnahmen, die die Ausrüstungsmarge über eine zehnjährige Flottenlebensdauer übersteigen [11]. Krankenhäuser gewinnen Budgetvorhersehbarkeit; Lieferanten gewinnen Sichtbarkeit, die die Zyklizität, die historisch mit dem Markt für Strahlentherapie verbunden ist, glättet.

Konvergenz mit der Nuklearmedizin

Radioligand-Pipelines werden die Abteilungen für Strahlenonkologie in eine engere betriebliche Ausrichtung mit Nuklearmedizin ziehen, indem sie Dosimetrie-Expertise, Hot-Lab-Infrastruktur und Isotopenlogistik teilen [6]. Abteilungen, die frühzeitig kombinierte Fähigkeiten aufbauen, werden Überweisungsvolumen erfassen, das reine externe Strahlungszentren nicht bedienen können. Die Versorgungssicherheit wird zu einer klinischen Planungsfrage, nicht zu einem Beschaffungsfußnote.

Nachhaltigkeit und Energiebedarf der Einrichtungen

Ein moderner Beschleunigerraum mit zugehöriger HVAC und Bildgebung benötigt kontinuierlich bedeutende Energie, und europäische Krankenhausgruppen berücksichtigen nun die Offenlegung des Lebenszyklusenergieverbrauchs in der Ausschreibung [13]. Das Management der Bereitschaftsleistung und Designs zur Wärmerückgewinnung entwickeln sich von einem Unterscheidungsmerkmal zu einer Erwartung. Erwarten Sie, dass Umweltkriterien vor 2030 ein messbares Gewicht bei öffentlichen Auszeichnungen haben werden.


Analyse des regionalen Marktanteils

Region Kennzahl (2025) Primäre Investitionsthemen
Nordamerika 44,4% Anteil Flottenmodernisierung, adaptive Software, Radioligand-Infrastruktur
Europa 26,8% Anteil Kobalt-Ausstieg, grenzüberschreitende Überweisungsnetzwerke, Managed Services
Asien-Pazifik 21,5% Anteil Nationale Krebspläne, Ausbau von Krankenhäusern der zweiten Ebene, inländische Produktion
Südamerika 4,0% Anteil Öffentliche Ausschreibungsprogramme, renovierte Geräte, Serviceabdeckung
Mittlerer Osten & Afrika 3,3% Anteil Staatliche Gesundheitsfonds, Partikeltherapie-Flaggschiffe, Schulung der Arbeitskräfte
Gesamt 100,0% —

Die regionale Leistung im Bereich der Strahlentherapie teilt sich klar zwischen ersatzgetriebenen reifen Märkten und kapazitätsgetriebenen Wachstums Märkten. Nordamerika und Europa erneuern installierte Flotten; Asien-Pazifik, der Mittlere Osten und Teile Südamerikas fügen zum ersten Mal Behandlungsräume hinzu.


Nordamerika

Land Kennzahl Wichtiger Treiber
USA 82,1% Anteil der Region Dichte der Kostenträgerabdeckung und Annahme von Hypofraktionierung
Kanada 6,4% CAGR Ausrüstungserneuerungszyklen der provinziellen Krebsagenturen
Mexiko 0,34 Milliarden USD Erweiterung des IMSS-Netzwerks in sekundäre Städte


Die Vereinigten Staaten verankern den Markt für Strahlentherapie durch eine schiere installierte Dichte — etwa 12 Beschleuniger pro Million Menschen — und durch Kostenträgersysteme, die präzise Lieferung belohnen [5]. Kanadische Provinzagenturen beschaffen zentral und produzieren unregelmäßige, aber vorhersehbare Mehrfachverträge. Der öffentliche Versicherer Mexikos hat es priorisiert, eine dokumentierte Nord-Süd-Zugangslücke zu schließen, wobei neue Einheiten außerhalb der Hauptstadtregion konzentriert sind.

Europa

Land Kennzahl Wichtiger Treiber
Deutschland 23,8% Anteil der Region Gesetzliche Versicherungsfinanzierung und Erneuerung von Universitätskliniken
Vereinigtes Königreich 17,2% Anteil der Region Erneuerungsprogramm für Strahlentherapiegeräte des NHS
Frankreich 15,6% Anteil der Region INCa-Krebsplan und regionale Genehmigungsquoten
Italien 11,4% Anteil der Region Zuordnungen aus dem Wiederauf fonds für Onkologieinfrastruktur
Spanien 9,1% Anteil der Region Vermächtnis des Spendenprogramms der Amancio Ortega Stiftung
Nordische Länder 7,3% CAGR Adaptive Planung und Nutzung von Protonenzentren
Russland 0,13 Milliarden USD Inländische Produktionssubstitution
Rest von Europa 5,9% CAGR Zentral europäische Kobalt-zu-Linac-Umstellung


Die europäische Beschaffung konsolidiert sich in Rahmenverträgen, die Ausrüstung, Dienstleistungen und Software über mehrere Krankenhausverbünde bündeln [13]. Das Erneuerungsprogramm des Vereinigten Königreichs hat sich auf Einheiten konzentriert, die älter als zehn Jahre sind, eine Kohorte, die immer noch einen bedeutenden Teil des installierten Bestands ausmacht. Die Finanzierungskosten bleiben die entscheidende Variable — mehrere angekündigte Partikelprojekte haben ihre ursprünglichen Inbetriebnahmedaten überschritten.

Asien-Pazifik

Land Kennzahl Wichtiger Treiber
China 41,3% Anteil der Region Gesundes China 2030, provinziellen Beschleunigerzuweisungen
Indien 11,4% CAGR Ayushman Bharat-Abdeckung und Expansion privater Ketten
Japan 18,7% Anteil der Region Führerschaft bei Schwerionen und Erneuerung der alten Flotte
Südkorea 9,2% Anteil der Region Präzisionsonkologie-Investitionen in Tertiärkrankenhäuser
ASEAN 10,6% CAGR Universelle Abdeckungssysteme in Thailand, Indonesien, Vietnam
Rest von Asien-Pazifik 0,11 Milliarden USD Regionale Servicezentren in Australien und Neuseeland


Asien-Pazifik ist der Ort, an dem der Markt für Strahlentherapie die meisten neuen Behandlungsräume pro Jahr hinzufügt. Chinas Lizenzreform hob die provinziellen Quoten für große medizinische Geräte auf und öffnete eine Beschaffungswelle, die von inländischen Herstellern zunehmend im Preis umkämpft wird [9]. Japans Schwerioneneinrichtungen bleiben ein globaler Referenzpunkt für klinische Evidenz, während Indiens Wachstum auf privaten Betreibern beruht, die 30- bis 60-Betten-Onkologieeinheiten in Städten bauen, die zuvor keine hatten [10].

Südamerika

Land Kennzahl Wichtiger Treiber
Brasilien 58,4% Anteil der Region SUS nationaler Strahlentherapie-Erweiterungsplan
Argentinien 0,05 Milliarden USD Modernisierung provinzieller Krankenhäuser
Rest von Südamerika 7,9% CAGR Wachstum privater Netzwerke in Chile und Kolumbien


Das öffentliche Gesundheitssystem Brasiliens hat seit über einem Jahrzehnt ein strukturiertes Programm zur Erweiterung von Beschleunigern durchgeführt, und seine Ausschreibungsspezifikationen beinhalten routinemäßig Servicelevelgarantien und nicht nur Geräte [14]. Währungsvolatilität erschwert mehrjährige Verträge in der Region und drängt Käufer zu Servicevereinbarungen in lokaler Währung. Renovierte Einheiten behalten eine legitime Rolle, wo Kapital knapp ist und die Arbeitslast moderat ist.

Mittlerer Osten & Afrika

Land Kennzahl Wichtiger Treiber
Saudi-Arabien 31,7% Anteil der Region Vision 2030 Transformation des Gesundheitssektors
VAE 19,4% Anteil der Region Medizinischer Tourismus und Flaggschiff-Onkologiezentren
Südafrika 16,2% Anteil der Region Öffentlich-private Partnerschaftsbehandlungsnetzwerke
Ägypten 11,8% CAGR Präsidentielle Krebsinitiative und neue Hauptstadtkrankenhäuser
Rest von MEA 0,06 Milliarden USD Von der IAEA unterstützte erste Installationen


Die Programme der Golfstaaten finanzieren Flaggschiffanlagen, die über dem regionalen Umsatzgewicht liegen, einschließlich Partikeltherapieprojekte, die mit breiteren medizinischen Tourismusambitionen verbunden sind [12]. Die Abdeckung in Subsahara-Afrika bleibt die größte Lücke in der globalen Onkologieinfrastruktur, wobei mehrere Länder überhaupt keinen Beschleuniger betreiben [1]. Schulungspartnerschaften, die in Beschaffungsverträge gebündelt sind, sind der praktische Weg zur Inbetriebnahme.


Strahlentherapiemarkt nach Region, 2025-2035

Strahlentherapie-Markt Marktsegmentierung


Nach Produkt

Segment Kennzahl (2025) Primärer Nachfragefaktor
Strahlentherapiegeräte 72,4% Anteil Austausch der Geräteflotte und Installationen neuer Räume
Strahlentherapie-Software 8,9% CAGR Adaptive Planung und Lizenzen für automatische Segmentierung
Strahlentherapiedienste 1,66 Milliarden USD Mehrjährige Verträge für Betriebszeit und Anwendungsunterstützung


Geräte tragen weiterhin die Umsatzbasis, aber die Wachstumsstory liegt in den beiden leichteren Asset-Linien. Software und Dienstleistungen überschreiten zusammen jetzt ein Viertel des Umsatzes und sind viel weniger den Kapitalzyklen der Krankenhäuser ausgesetzt.

Nach Technologie

Segment Kennzahl (2025) Primärer Nachfragefaktor
Intensitätsmodulierte Strahlentherapie (IMRT) 33,9% Anteil Standard der Versorgung bei den meisten soliden Tumoren
Bildgeführte Strahlentherapie (IGRT) 19,5% Anteil Reduzierung der Marge und Kontrolle der Interfraktionbewegung
3D-konforme Strahlentherapie 14,2% Anteil Kostensensible und hochvolumige öffentliche Einrichtungen
Stereotaktische Technologie 8,2% CAGR Oligometastatische und kraniale Indikationen
Protonenstrahltherapie 9,0% CAGR Pädiatrische und organsparende Fälle
Volumetrisch modulierte Arctherapie 0,66 Milliarden USD Schnellere Lieferzeiten pro Fraktion
Andere Technologien 4,8% CAGR Brachytherapie Nachladegeräte und Spezialplattformen


IMRT bleibt das Arbeitspferd des Marktes für Strahlentherapie, da es Konformität gegen den Durchsatz auf Hardware ausbalanciert, die die meisten Abteilungen bereits besitzen. Stereotaktische Radiosurgie und ihre extrakraniellen Äquivalente wachsen schneller von einer kleineren Basis, angetrieben durch Beweise bei oligometastatischen Erkrankungen, die die Behandlungsabsicht bei ausgewählten Patienten von palliativ auf kurativ verschoben haben [7]. Die Einführung von Protonen folgt mehr dem Bau von Einrichtungen als der klinischen Nachfrage, weshalb ihr CAGR stabil aussieht, anstatt explosiv.

Nach Therapieart

Segment Kennzahl (2025) Primärer Nachfragefaktor
Externe Strahlentherapie 76,4% Anteil Breite der Indikationsabdeckung und installierte Kapazität
Brachytherapie 1,08 Milliarden USD Zervikale und Prostataprotokolle in hochvolumigen Zentren
Systemische Strahlentherapie 8,4% CAGR Radioligandgenehmigungen bei Prostata- und neuroendokrinen Erkrankungen


Externe Strahlentherapie bleibt das dominierende Segment des Marktes für Strahlentherapie, da sie eine breite Palette von Krebsindikationen unterstützt und etablierte Behandlungsplanungs- und Bildgebungsabläufe in Krankenhäusern integriert. Die systemische Strahlentherapie ist das am schnellsten wachsende Segment, unterstützt durch die zunehmende Einführung gezielter radiopharmazeutischer Ansätze und erweiterte Anwendungen bei metastatischen Krebserkrankungen. Brachytherapie spielt eine bedeutende Rolle bei der lokalisierten Behandlung, insbesondere dort, wo hohe Strahlendosen direkt an oder in der Nähe des Tumors abgegeben werden können, während die Exposition gegenüber gesundem Gewebe in der Umgebung begrenzt wird. Zusammen spiegeln diese Modalitäten den Wandel des Marktes hin zu präziseren, patientenspezifischen Behandlungswegen wider.

Nach Anwendung

Segment Kennzahl (2025) Primärer Nachfragefaktor
Brustkrebs 26,2% Anteil Screening-getriebenes frühes Erkennen und Kurzzeitregime
Prostatakrebs 19,4% Anteil Alternde männliche Demografie und hypofraktionierte Protokolle
Lungenkrebs 7,4% CAGR Stereotaktische Behandlung für inoperable Erkrankungen im frühen Stadium
Kopf- und Halskrebs 11,3% Anteil Komplexe Geometrie, die modulierte Abgabe begünstigt
Zervixkarzinom 0,74 Milliarden USD Brachytherapie-Boost als Standardrichtlinie
Kolorektalkrebs 6,5% CAGR Neoadjuvante Kurzzeitadoption
Andere Anwendungen 10,3% Anteil Sarkome, Lymphome und palliative Indikationen


Brustfälle dominieren das Volumen, da die Inzidenz hoch und die Protokolle standardisiert sind, was sie zum Durchsatzrückgrat der meisten Abteilungen macht [1]. Lunge ist der interessantere Wachstumsvektor: Stereotaktische Abgabe hat die kurative Behandlung für Patienten eröffnet, die zuvor nur unterstützende Pflege angeboten bekamen, und Screening-Programme bringen genau diese Population ans Licht [7].

Nach Endbenutzer

Segment Kennzahl (2025) Primärer Nachfragefaktor
65,5% Anteil Integrierte multidisziplinäre Onkologiepfade
Unabhängige Strahlentherapiezentren 21,9% Anteil Fokussierte Effizienz und kürzere Wartezeiten
Ambulante Operationszentren 10,9% CAGR Outpatient-Erstattungsparität
Forschungsinstitute 0,38 Milliarden USD Versuchs-Infrastruktur und Entwicklung neuer Modalitäten


Die Dominanz der Krankenhäuser im Markt für Strahlentherapie spiegelt die Realität wider, dass Strahlung ein Knotenpunkt in einem Weg ist, der Chirurgie, systemische Therapie und Bildgebung umfasst. Ambulante Einrichtungen wachsen am schnellsten, wo Kostenträger identische Codes unabhängig vom Standort der Dienstleistung erstatten, was die strukturelle Strafe beseitigt, der unabhängige Betreiber einst gegenüberstanden [5].


Wettbewerbsbenchmarking

Die Konzentration ist moderat. Der geschätzte HHI liegt bei etwa 1.780, wobei die fünf größten Anbieter etwa 68–72% des globalen Umsatzes halten. Zwei Anbieter dominieren die Hardware für die Photonenauslieferung, eine zweite Ebene konkurriert im Bereich Partikelsysteme und spezialisierte Plattformen, und eine schnell wachsende pharmazeutische Gruppe beteiligt sich nun über Radioligandentherapien anstelle von Kapitalanlagen. Der Wettbewerbsdruck verschiebt sich von Strahlenspezifikationen hin zu Software-Ökosystemen, Wirtschaftlichkeit von Dienstleistungen und Zuverlässigkeit der Isotopenversorgung.

Unternehmen Geschätzter Umsatzanteil Bereich Wichtige Angebote für den Strahlenthermarkt Strategische Positionierung
Siemens Healthineers (Varian) ~28–32% Linac-Plattformen, adaptive Therapie, Onkologie-Informationssysteme Marktführer mit Integration von Bildgebung und Auslieferung
Elekta AB ~22–26% CT-Linacs, MR-Linac, Brachytherapie-Nachladegeräte Nächster Herausforderer mit starker Präsenz in Europa/Asien
Accuray Incorporated ~5–7% Robotergestützte Radiosurgie, helikale Liefersysteme Nischen-Precision-Spezialist, Reichweite durch Joint Ventures in China
Ion Beam Applications SA ~4–6% Kompakte und Mehrraum-Protonensysteme, Dosimetrie Reiner Anbieter von Partiketherapie
Hitachi Ltd. ~3–5% Protonen- und Kohlenstoffionensysteme, Spot-Scanning Ingenieurgeführtes Unternehmen, stärkste Präsenz in Japan
       
Brainlab AG ~2–4% Planung der kranialen Radiosurgie, Positionierungssoftware Software-zuerst, anbieterunabhängige Integration
       
Sumitomo Heavy Industries ~1–3% Partiketherapiesysteme und Zyklotrone Asienfokussierter Anbieter von Kapitalanlagen
Mevion Medical Systems ~1–3% Einraum-Supraleitende Protonensysteme Kompakte Kostenstörung
Curium Pharma ~1–3% Therapeutische Isotope und Radiopharmazie-Logistik Spezialist für Versorgungssicherheit in der Lieferkette


Aktuelle Nachrichten & Entwicklungen

  • Siemens Healthineers / Varian (März 2024): Erweiterte sein Portfolio für adaptive Therapien mit schnellerer Neuprogrammierung auf der Liege, um Abteilungen anzusprechen, die Durchsatzgewinne ohne neue Räume anstreben [11].
  • Elekta (September 2024): Einführung eines CT-Linacs der nächsten Generation, der auf öffentliche Ausschreibungen mit hohem Volumen abzielt und die Installationsgeschwindigkeit sowie die Betriebszeit betont [11].
  • Novartis (März 2025): Erhielt eine erweiterte Zulassung für seine Prostata-Radioligandtherapie bei metastasierter Erkrankung vor der Taxan-Therapie, was den adressierbaren systemischen Patientenpool erheblich vergrößert [6].
  • IAEA (Februar 2024): Erweiterte die Bezeichnungen für Rays of Hope-Ankerzentren auf weitere afrikanische und asiatische Länder und schuf damit gemischte Finanzierungsquellen für die ersten Installationen [1].
  • Accuray (Juni 2023): Erhielt die regulatorische Genehmigung für seine robotergestützte Radiochirurgie-Plattform in China durch sein Joint Venture, was den Zugang zu regionalen Ausschreibungen eröffnet [9].
  • Ion Beam Applications (November 2024): Buchte mehrere Aufträge für kompakte Protonensysteme in Asien und dem Nahen Osten, was den Trend zu wirtschaftlichen Lösungen in Einzelräumen widerspiegelt [12].
  • CMS (November 2024): Finalisierte Aktualisierungen der ambulanten Zahlungen, die die standortneutrale Behandlung von Strahlungscodes bewahren und die Planungsannahmen für unabhängige Zentren stabilisieren [5].
  • Brainlab (Mai 2025): Erweiterte die herstellerunabhängigen Planungsintegrationen und positionierte die Software als die neutrale Schicht über gemischte Anbieterflotten [15].


Strahlentherapie-Markt Marktberichtsumfang

Report Attribute/Metric Details
Market Scope Global Radiotherapy Market covering equipment, software and services across external beam, brachytherapy and systemic modalities
Study Period 2021-2035
Base Year 2025
Historical Data 2021–2024
Forecast Period 2026–2035
Market Size in 2025 USD 9.09 Billion
Market Size in 2035 USD 18.91 Billion
CAGR (2026–2035) 7.60%
Fastest Growing Segments Ambulatory surgery centres (end user); proton beam therapy (technology); systemic radiotherapy (therapy type); Asia-Pacific (geography)
Regions Covered Asia-Pacific (geography); North America, Europe, APAC, South America, MEA
Companies Profiled Siemens Healthineers (Varian), Elekta AB, Accuray Incorporated, Ion Beam Applications SA, Hitachi Ltd., Brainlab AG, Sumitomo Heavy Industries, Mevion Medical Systems
Valuation Currency USD Billion
Methodology Bottom-up and top-down triangulation using installation data, trade statistics, OEM disclosures, association data and primary interviews

FAQs

Was sollten Beschaffungsteams für Lebenszykluskosten im Bereich der Radiotherapie budgetieren?
Serviceverträge, Software-Abonnements und Physik-Personal fügen typischerweise 55–70 % zu den anfänglichen Investitionskosten über einen Zeitraum von zehn Jahren hinzu. Anbieter bündeln zunehmend Verfügbarkeitsgarantien in mehrjährigen Verträgen, die pro Behandlungsraum bepreist sind [19].
Wie vergleichen sich Protonen- und Photonen-Systeme hinsichtlich der täglichen Patientenanzahl?
Einzelraum-Protoneneinheiten behandeln etwa 20–25 Patienten pro Tag im Vergleich zu 35–45 für einen modernen Photonenspeicher. Schnellere Gantry-Rotation und automatisierte Positionierung verringern diese Lücke [12].
Welche Zertifizierungen sind am wichtigsten, wenn es darum geht, Anbieter im Bereich der Radiotherapie zu qualifizieren?
Die Einhaltung der Sicherheitsanforderungen für Beschleuniger gemäß IEC 60601-2-1 und die Qualitätszertifizierung nach ISO 13485 sind grundlegende Anforderungen. Europäische Käufer verlangen zusätzlich die Konformität mit der Medizinprodukteverordnung, was die Markteinführungszeiten um neun bis fünfzehn Monate verlängert [8].
Können bestehende Bunker bei der Aufrüstung von Beschleunigern wiederverwendet werden?
Die meisten nach 2005 gebauten Bunker akzeptieren moderne Linacs mit geringfügigen Änderungen an der Abschirmung, was 1,2–1,8 Millionen USD pro Raum einspart. Ältere Bunker bestehen häufig die Neutronenabschirmungsprüfungen für Hochenergie-Konfigurationen nicht [22].
Welche Rolle spielen verwaltete Geräte-Dienstleistungen im Bereich der Radiotherapie?
Sie wandeln Investitionsausgaben in Betriebskosten um, sodass öffentliche Krankenhäuser Kapazitäten ohne Vorausfinanzierung hinzufügen können. Verträge laufen typischerweise acht bis zwölf Jahre und bündeln Erneuerungszyklen, Versicherungen und Anwendungsschulungen [17].
Wie anfällig ist die Lieferkette für Isotopenstörungen?
Lutetium-177 und Actinium-225 sind von einer Handvoll Reaktoren und Beschleunigeranlagen weltweit abhängig. Ein einzelner Ausfall kann die Patientenverabreichung um Wochen verzögern, sodass die Vertragsgestaltung mit dualen Quellen mittlerweile Standardpraxis ist [6].
Welche Personalengpässe schränken neue Installationen ein?
Jeder zusätzliche Behandlungsraum benötigt etwa zwei medizinische Physiker und sechs Therapeuten. Die Ausbildungspipelines in aufstrebenden Volkswirtschaften graduieren weit weniger Spezialisten, als die Installationspläne verlangen, was die Inbetriebnahme über zwölf Monate hinausdrängt [4].
Autor
Autor Author Profile Nidhi Mandole LinkedIn Senior Research Analyst
She is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Nidhi is comfortably versed in data centric research backed by healthcare educational background. She leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. Her key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, she showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Ko-Autor Co-Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.

Research Approach


Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, peer-reviewed oncology journals, radiation physics publications, clinical trial registries, and authoritative health organizations. Key sources included the US Food & Drug Administration (FDA), European Medicines Agency (EMA), International Agency for Research on Cancer (IARC), American Society for Radiation Oncology (ASTRO), European Society for Radiotherapy and Oncology (ESTRO), American Association of Physicists in Medicine (AAPM), National Cancer Institute (NCI) Surveillance, Epidemiology, and End Results (SEER) Program, National Center for Biotechnology Information (NCBI/PubMed), World Health Organization (WHO) Cancer databases, Centers for Medicare & Medicaid Services (CMS) Procedure Data, Organization for Economic Co-operation and Development (OECD) Health Statistics, EU Eurostat Healthcare Database, and national cancer registries from key markets.

Regulatory clearance data for linear accelerators and brachytherapy systems, cancer incidence statistics, radiation therapy procedure volumes, clinical outcomes studies, treatment technology adoption rates, and market landscape analysis for external beam radiotherapy, brachytherapy, intensity-modulated radiation therapy (IMRT), stereotactic radiosurgery (SRS), and systemic radiotherapy treatments were all gathered from these sources.


Primary Research

To gather both qualitative and quantitative insights, supply-side and demand-side stakeholders were interviewed during the primary research process. CEOs, VPs of Engineering & Product Development, medical physicists, heads of regulatory affairs, and commercial directors from manufacturers of linear accelerators, radiation treatment software, brachytherapy devices, and afterloading system OEMs were among the supply-side sources. Board-certified radiation oncologists, chief medical physicists, heads of radiation therapy departments, directors of cancer centers, and procurement leads from community hospitals, academic medical centers, comprehensive cancer centers, and outpatient radiation oncology clinics were among the demand-side sources. Primary study gathered information on clinical workflow optimization, reimbursement coding (CPT/HCPCS) dynamics, and the integration of AI-enabled treatment planning systems. It also verified new system installation pipelines and evaluated trends in technology uptake.

Primary Respondent Breakdown:

By Designation: C-level Primaries (32%), Director Level (30%), Others (38%)

By Region: North America (38%), Europe (25%), Asia-Pacific (32%), Rest of World (5%)


Market Size Estimation

System revenue mapping, process volume analysis, and installed base computations were used to determine the global market valuation. The following were part of the methodology:

Finding more than fifty major software developers and manufacturers in Latin America, Asia-Pacific, Europe, and North America

Product mapping for radiation treatment planning software, brachytherapy afterloaders, proton therapy systems, external beam radiotherapy systems (Linacs), and quality control equipment

Examination of modeled and reported yearly revenues for the portfolios of radiotherapy services, software, and equipment

coverage of producers who will account for 70–75% of the world market in 2024

Segment-specific valuations for conventional radiotherapy, IMRT, stereotactic radiosurgery, brachytherapy, and systemic radiotherapy modalities are obtained through extrapolation using top-down (manufacturer revenue validation across hardware, software, and service segments) and bottom-up (installed base × service contract values + new system sales by country) approaches.

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.

















