Protein Stability Analysis Market (2026 - 2035)

Marktforschungsbericht zur Proteinstabilitätsanalyse: Größe, Anteil, Trendanalyse nach Technik (Differenzial-Scanning-Kalorimetrie, dynamische Lichtstreuung, Größenausschlusschromatographie, Ultrazentrifugation), nach Anwendungen (biopharmazeutische Entwicklung, Entwicklung von Proteinformulierungen, Impfstoffentwicklung, Forschung und Entwicklung), nach Endbenutzern (Pharmaunternehmen, Biotechnologieunternehmen, Forschungsinstitute, akademische Einrichtungen), nach Produkttyp (Reagenzien, Instrumente, Kits) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) – Wachstumsaussichten und Branchenprognose 2025 bis 2035
ID: MRFR/MED/37524-HCR 128 Pages Rahul Gotadki, Kinjoll Dey Last Updated: September 11, 2026
Protein Stability Analysis Market
Market Size
Forecast Period2026-2035
CAGR (2026-2035)9.1%
2025 Market SizeUSD 2,780 Million
2035 Market SizeUSD 6,642 Million
Key Players
Malvern Panalytical
Thermo Fisher Scientific
TA Instruments
Unchained Labs
NanoTemper Technologies
Wyatt Technology
Opportunities
  • AI-Powered Formulation Screening Platforms
  • Biosimilar Expansion in Emerging Markets
  • Cell and Gene Therapy Stability Characterization

Protein Stability Analysis Market Summary

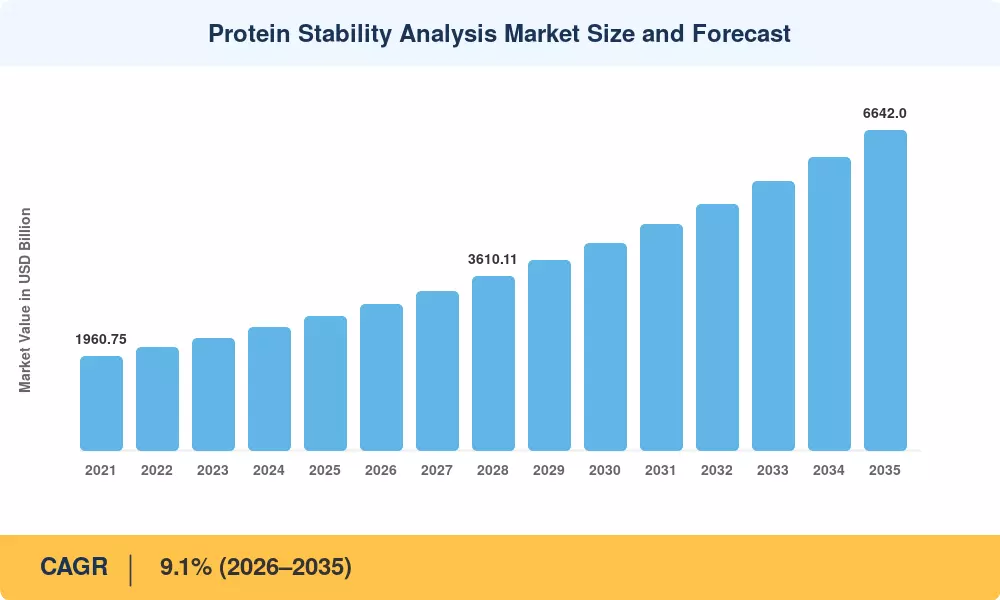
Der globale Markt für Protein-Stabilitätsanalysen wurde im Jahr 2025 auf 2.780 Millionen USD geschätzt, und der Markt wird voraussichtlich von 3.033 Millionen USD im Jahr 2026 auf 6.642 Millionen USD bis 2035 wachsen, mit einer CAGR von 9,1% während des Prognosezeitraums 2026–2035. Zwei Kräfte beschleunigen die Nachfrage: die globale Pipeline für Biologika — die Ende 2024 laut der Biotechnology Innovation Organization mehr als 8.000 aktive Moleküle umfasste [2] — und die verschärften regulatorischen Erwartungen der FDA und EMA hinsichtlich erzwungener Degradations- und Vergleichsstudien für Biosimilars. Der Markt für Protein-Stabilitätsanalysen befindet sich an der Schnittstelle von Arzneimittelsicherheit und kommerzieller Rentabilität, was ihn für jedes Unternehmen, das Biologika oder Biosimilar-Zulassungen anstrebt, unverzichtbar macht.

Ein generationsübergreifender Wandel in der Analysentechnologie verändert, wie Sponsoren proteintherapeutische Produkte charakterisieren. Traditionelle Batch-Modus-Kalorimetrie und manuelle Aggregationszählung weichen hochdurchsatzfähigen, multiplexierten Plattformen, die differenzielle Scanning-Fluorimetrie, dynamische Lichtstreuung und automatisierte Bildgebung in einem einzigen Durchlauf kombinieren. Die Ausgaben für biopharmazeutische F&E überstiegen 2024 weltweit 260 Milliarden USD [3], und ein wachsender Anteil dieses Budgets fließt direkt in Formulierungs-Screening-Tools, die die Auswahl von Kandidaten von Monaten auf Wochen verkürzen.

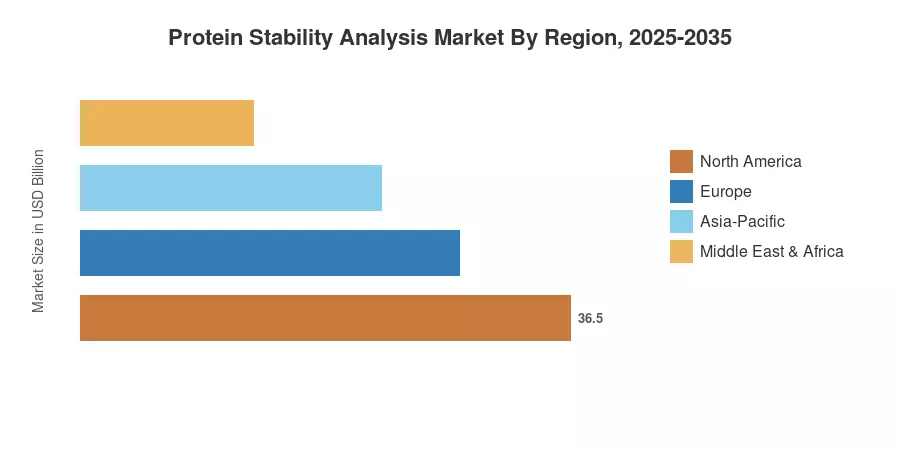
Nordamerika hält etwa 38% des Marktes für Protein-Stabilitätsanalysen, angetrieben durch die Konzentration der Hauptsitze der Top-20-Pharmaunternehmen und NIH-finanzierten akademischen Proteomikzentren. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer geschätzten CAGR von 11,2%, angetrieben durch die Expansion von Auftragsforschungsorganisationen (CRO) in China und Indien. Europa hält den zweitgrößten Anteil mit etwa 28%, gestützt durch die EMA-Richtlinien für Biosimilars, die strenge Stabilitätsvergleichsdaten vorschreiben. Da Biologika in Richtung personalisierter Dosierung und subkutaner Selbstverabreichungsformate gehen, wird die Nachfrage nach Stabilitätscharakterisierung bis 2035 nur zunehmen.


Wichtige Erkenntnisse aus dem Bericht — Markt für Protein-Stabilitätsanalysen

Nach Produkttyp

  • Instrumente machten im Jahr 2025 etwa 44% des Marktes für Protein-Stabilitätsanalysen aus, was die Kapitalinvestitionen in nächste Generation von Kalorimetern und Lichtstreuungsplattformen widerspiegelt.
  • Reagenzien & Verbrauchsmaterialien werden voraussichtlich eine CAGR von 10,3% bis 2035 verzeichnen, angetrieben durch wiederkehrende Kaufzyklen in Hochdurchsatz-Screening-Labors.
  • Software & Dienstleistungen generierten im Jahr 2025 etwa 530 Millionen USD, da cloudbasierte Datenanalysen unter CROs an Bedeutung gewannen.

Nach Anwendung

  • Die biopharmazeutische Entwicklung stellt das dominierende Anwendungssegment dar und trägt schätzungsweise 52% zum Markt für Protein-Stabilitätsanalysen bei.
  • Qualitätskontrollanwendungen werden voraussichtlich mit einer CAGR von 9,8% wachsen, da die Programme zur Lebenszyklusverwaltung nach der Genehmigung expandieren.

Nach Region

  • Nordamerika hielt im Jahr 2025 den größten Anteil am Markt für Protein-Stabilitätsanalysen mit etwa 38%.
  • Der asiatisch-pazifische Raum wird voraussichtlich die höchste CAGR von 11,2% verzeichnen, unterstützt durch den schnellen Ausbau der CRO-Infrastruktur.
  • Europa trug im Jahr 2025 schätzungsweise 778 Millionen USD bei, gestärkt durch den fortschrittlichen regulatorischen Rahmen der EU für Biosimilars.


Marktgröße und Prognose für Protein-Stabilitätsanalysen (2021–2035)

Die Marktgröße integriert eine Bottom-up-Umsatzanalyse von Instrumenten-OEMs, Reagenzienlieferanten und Dienstleistern mit einer Top-down-Kreuzreferenzierung gegen die Ausgabenquoten für pharmazeutische F&E und die Volumina der regulatorischen Einreichungen. Historische Zahlen (2021–2024) basieren auf den Jahresberichten der Unternehmen und Daten von Branchenverbänden; Prognosewerte (2026–2035) wenden eine CAGR von 9,1% an, die gegen die Wachstumsraten der therapeutischen Pipeline und die Ersatzzyklen für Investitionsgüter validiert wurde[3].
Marktgröße und Prognose für Protein-Stabilitätsanalysen
Our Impact

Enabled $4.3B Revenue Impact for Fortune 500 and Leading Multinationals

Partnering with 2000+ Global Organizations Each Year

30K+ Citations by Top-Tier Firms in the Industry

Analyse der Auswirkungen von Treibern

Treiber ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Erweiterung der Biologika- und Biosimilar-Pipelines +2.1 Global Langfristig (≥4 Jahre)
Steigende Ausgaben für pharmazeutische F&E +1.8 Nordamerika, Europa Mittel- bis kurzfristig (2–4 Jahre)
Regulatorische Verschärfung bei Stabilitätsdatenpaketen +1.5 Nordamerika, Europa Kurzfristig (≤2 Jahre)
Wachstum des CRO-Outsourcings im asiatisch-pazifischen Raum +1.2 Asien-Pazifik Mittel- bis kurzfristig (2–4 Jahre)
Integration von KI und maschinellem Lernen in die Formulierungsprüfung +1.0 Nordamerika, Europa Langfristig (≥4 Jahre)
Wachstum von Zell- und Gentherapie-Modi +0.8 Global Langfristig (≥4 Jahre)
Nachfrage nach subkutanen und hochkonzentrierten Formulierungen +0.7 Global Mittel- bis kurzfristig (2–4 Jahre)


Erweiterung der Biologika- und Biosimilar-Pipelines

Die Biologika-Pipeline ist der leistungsstärkste Nachfragemotor für den Markt der Protein-Stabilitätsanalysen. Ab 2024 verfolgte das FDA-Zentrum für Arzneimittelbewertung über 900 Prüfungsanträge für Biologika, während die EMA einen Anstieg der Genehmigungsanträge für Biosimilars um 22 % im Jahresvergleich berichtete [4][5]. Jeder Kandidat erfordert thermische Stress-, Photostabilitäts- und erzwungene Abbaustudien in mehreren Formulierungsphasen – typischerweise werden 15–25 Stabilitätsdatensätze pro Molekül vor Phase III generiert. Dieses Volumen stellt sicher, dass die Nutzungsraten der Instrumente unabhängig von der individuellen Programmverwerfung hoch bleiben.

Steigende Ausgaben für pharmazeutische F&E

Die globalen Ausgaben für pharmazeutische F&E erreichten 2024 schätzungsweise 260 Milliarden USD, wobei biologieorientierte Programme etwa 40 % dieses Gesamtbetrags absorbierten [3]. Die EFPIA berichtete, dass Unternehmen mit Sitz in Europa allein 2023 44.000 Millionen EUR in F&E investierten, was einem Anstieg von 6,2 % im Jahresvergleich entspricht [3]. Ein bedeutender Teil dieser Budgets fließt in die Beschaffung analytischer Instrumente und in ausgelagerte Stabilitätstestverträge – was den adressierbaren Markt für Protein-Stabilitätsanalysen direkt erweitert und mehrjährige Gerätewartungsverträge aufrechterhält.

Regulatorische Verschärfung bei Stabilitätsdatenpaketen

Das Update der FDA von 2023 zu den ICH Q5C-Richtlinien fordert nun ausdrücklich orthogonale Stabilitätsmethoden, wenn Sponsoren Anträge auf Biologika-Lizenzen (BLAs) einreichen, was effektiv vorschreibt, dass Unternehmen mindestens zwei komplementäre Techniken einsetzen – wie z.B. die differenzielle Scanning-Kalorimetrie in Kombination mit der Größenausschluss-Chromatographie [5]. Die überarbeitete Annex I der EMA verlangt ebenfalls vergleichende Stabilitätsprogramme für jedes Biosimilar-Dossier. Diese strengeren Erwartungen führen zu größeren analytischen Budgets pro Einreichung und haben Multi-Technik-Plattformen zu einer Beschaffungspriorität für die Abteilungen für regulatorische Angelegenheiten gemacht.

Wachstum des CRO-Outsourcings im asiatisch-pazifischen Raum

Der Sektor der Auftragsforschung im asiatisch-pazifischen Raum erweitert die analytische Kapazität in einem Tempo, das von keiner anderen Region erreicht wird. WuXi Biologics, Samsung Biologics und Biocon haben seit 2022 gemeinsam über 4 Milliarden USD in die Erweiterung von Einrichtungen investiert, wobei jede Einrichtung spezielle Stabilitätstest-Suiten integriert [8]. Das indische Ministerium für Biotechnologie stellte zwischen 2023 und 2025 3.200 Crore INR (ca. 385 Millionen USD) für biopharmazeutische Infrastruktur zur Verfügung, einschließlich Zuschüssen für analytische Instrumente in staatlich geförderten Forschungsparks. Diese Investitionen positionieren den Markt für Protein-Stabilitätsanalysen im asiatisch-pazifischen Raum für ein nachhaltiges zweistelliges Wachstum.


Analyse der Auswirkungen von Einschränkungen

Einschränkungsprozentsätze stellen geschätzte Belastungen für das gesamte CAGR dar und sind richtungsweisend; sie sind nicht dazu gedacht, von den Treiberwirkungen abgezogen zu werden, um eine Nettowachszahl zu erhalten.

Einschränkung ~% Auswirkung auf CAGR Geografische Relevanz Auswirkungszeitraum
Hohe Kosten für den Erwerb und die Wartung von Instrumenten –0.9 Global Kurzfristig (≤2 Jahre)
Mangel an ausgebildeten analytischen Wissenschaftlern –0.7 Global Mittel- bis langfristig (2–4 Jahre)
Datenstandardisierungs- und Interoperabilitätslücken –0.5 Global Langfristig (≥4 Jahre)
Preisdruck durch kostengünstige CRO-Neulinge –0.4 Asien-Pazifik Mittel- bis langfristig (2–4 Jahre)
Regulatorische Fragmentierung über Märkte hinweg –0.3 Südamerika, MEA Langfristig (≥4 Jahre)


Hohe Kosten für den Erwerb und die Wartung von Instrumenten

Eine vollständig konfigurierte Hochdurchsatz-Stabilitätsplattform — die Differential Scanning Calorimetry, dynamisches Lichtstreuen und automatisierte Probenhandhabung kombiniert — kann je nach Konfiguration zwischen 350.000 USD und 750.000 USD kosten [13]. Jährliche Wartungsverträge erhöhen die Kosten um 10–15% des ursprünglichen Kaufpreises. Für mittelständische biopharmazeutische Unternehmen und akademische Labore, die mit festen Zuschüssen arbeiten, schaffen diese Kapitalanforderungen eine bedeutende Beschaffungszögerlichkeit. Während Leasingmodelle und Reagenz-Mietpakete als teilweise Lösungen aufgetaucht sind, bleibt die anfängliche Hürde ein Hemmnis für die Akzeptanz in kostenempfindlichen Segmenten des Marktes für Protein-Stabilitätsanalysen.

Mangel an ausgebildeten analytischen Wissenschaftlern

Der Betrieb fortschrittlicher Stabilitätsplattformen erfordert spezialisierte Expertise in Biophysik, Proteinchemie und Dateninterpretation, die nach wie vor knapp ist. Eine Umfrage der American Association of Pharmaceutical Scientists aus dem Jahr 2024 ergab, dass 61% der antwortenden Organisationen Schwierigkeiten hatten, Stabilitätswissenschaftler mit praktischer Erfahrung in Methoden zur Charakterisierung mehrerer Attribute zu rekrutieren [14]. Die Talentlücke ist besonders ausgeprägt in Schwellenländern, in denen Universitäten erst kürzlich spezielle Lehrpläne für biophysikalische Instrumentierung eingeführt haben.

Datenstandardisierungs- und Interoperabilitätslücken

Stabilitätsdaten, die auf verschiedenen Instrumentenplattformen generiert werden, verwenden häufig proprietäre Dateiformate, was den Vergleich zwischen Studien erschwert und die Zusammenstellung von regulatorischen Einreichungen zeitaufwendig macht. Die Allotrope Foundation hat offene Datenstandards veröffentlicht, aber die Akzeptanz liegt bis 2024 unter 30% bei kommerziellen Instrumentenanbietern [15]. Bis sich die Interoperabilität verbessert, sehen sich Sponsoren mit doppelten Validierungsaufwänden konfrontiert, die die Zeitpläne verlängern und die Effizienzgewinne, die der Markt für Protein-Stabilitätsanalysen verspricht, verringern.


Protein Stability Analysis Market Opportunities

KI-gestützte Formulierungs-Screening-Plattformen

Maschinenlernalgorithmen, die auf historischen Stabilitätsdatensätzen trainiert wurden, können die Aggregationsneigung und ideale Hilfsstoffkombinationen vor der Durchführung eines einzigen physikalischen Experiments vorhersagen. Unternehmen wie Unchained Labs und NanoTemper Technologies haben begonnen, prädiktive Analytik direkt in die Software von Instrumenten zu integrieren, wodurch die Screening-Zeiträume für Kandidaten um bis zu 60% verkürzt werden [7]. Die Branche der Proteinstabilitätsanalyse wird neue Nutzer aus kleinen und mittelständischen Biotech-Unternehmen anziehen, die KI-native Arbeitsabläufe annehmen.


Expansion von Biosimilars in Schwellenländern

Brasilien, Mexiko, Südkorea und Südostasien erleben eine schnelle Entwicklung der regulatorischen Wege für Biosimilars. Im Jahr 2023 genehmigte die ANVISA in Brasilien einen vereinfachten Ansatz für Biosimilars, was eine sofortige Notwendigkeit für Stabilitätsvergleichsstudien gemäß den EMA-Kriterien schuf [16]. Unternehmen, die gut positioniert sind, um kostengünstige, verifizierte Stabilitätsplattformen in diesen Märkten anzubieten, können Marktanteile vor etablierten Wettbewerbern gewinnen.


Stabilitätscharakterisierung von Zell- und Gentherapien

Virale Vektoren, mRNA-Lipid-Nanopartikel und entwickelte Zellprodukte haben einzigartige Stabilitätsprobleme (z. B. Empfindlichkeit gegenüber Gefrieren und Auftauen, Aggregation bei niedrigen Konzentrationen), die mit bestehenden Methoden für kleine Moleküle nicht angegangen werden können [10]. Der Markt für die Analyse der Proteinstabilität erweitert seine ansprechbare Basis, da Instrumentenhersteller Modalitäten speziell für fortgeschrittene Therapieprodukte (ATMPs) entwickeln. Regulierungsbehörden verlangen jetzt spezifische Stabilitätsdaten für diese Produkte gemäß den ICH Q5C-Erweiterungen.


Stabilität-als-Service und Cloud-Analytik

Immer mehr bieten CROs Stabilitätstests auf Abonnementbasis an und verknüpfen dies mit Cloud-Dashboards, die Sponsoren Echtzeit-Transparenz über laufende Studien bieten. Dieser Ansatz der Stabilität-als-Service senkt die Eintrittsbarrieren für virtuelle Biotech-Unternehmen ohne interne Laborfähigkeiten und schafft eine ganz neue Kundenschicht für den Markt der Proteinstabilitätsanalyse. Frühe Akteure in diesem Markt berichten von 20-30% höheren Kundenbindungsraten als bei Standardverträgen auf Gebührenbasis [8].


Nachhaltige Optimierung der Kühlkette

Die Abhängigkeit von Kühlkettenlogistik zu reduzieren, ist ein strategisches Gebot für Hersteller von Biologika, die auf globale Distribution abzielen. Raumtemperatur-stabile Formulierungen erfordern umfassende beschleunigte und Echtzeit-Stabilitätsprogramme, die eine erhebliche zusätzliche Nachfrage nach Instrumenten und Reagenzien erzeugen. Die WHO-Richtlinien von 2024 für kontrollierte Temperaturketten für Impfstoffe unterstreichen den regulatorischen Rückenwind hinter dieser Gelegenheit [11].


Protein Stability Analysis Market Future Outlook

KI-gesteuerte prädiktive Stabilität und digitale Zwillinge

Künstliche Intelligenz wird den Markt der Protein-Stabilitätsanalyse von einer reaktiven Messdisziplin in eine prädiktive Ingenieurfähigkeit verwandeln. Bis 2030 werden digitale Zwillingsmodelle von Proteintherapeutika — trainiert auf Millionen historischer Stabilitätsdatenpunkte — voraussichtlich Abbauwege und Haltbarkeitsendpunkte mit über 85% Genauigkeit vor Beginn physischer Tests vorhersagen [7]. Das Biologische und Umweltforschungsprogramm des US-Energieministeriums hat 120 Millionen USD für die Infrastruktur der computergestützten Biophysik bereitgestellt, die diesen Übergang direkt unterstützt [21].

Konvergenz multimodaler Plattformen

Die Branche konsolidiert Messmethoden auf einzelnen, automatisierten Plattformen, die Kalorimetrie, Lichtstreuung, Spektroskopie und Bildgebung in einem unbeaufsichtigten Durchlauf durchführen. Diese Konvergenz wird die Instrumentenbudgets komprimieren und gleichzeitig die Datenmenge pro Probe erhöhen, wodurch der Markt für Protein-Stabilitätsanalysen für kleine Biotech-Unternehmen und akademische Labore zugänglicher wird. Bis 2032 wird geschätzt, dass 45% der neuen Instrumenteninstallationen Multitechniksysteme sein werden, im Vergleich zu etwa 18% im Jahr 2024 [6].

Personalisierte Biologika und Stabilität am Point-of-Care

Der Anstieg individueller Zelltherapien und patientenspezifischer Biologika führt zu Stabilitätsanforderungen in Maßstäben und Zeitrahmen, die mit traditionellen zentralisierten Tests unvereinbar sind. Werkzeuge zur Stabilitätsverifizierung in der Nähe des Patienten — kompakte Instrumente, die in der Lage sind, die Produktintegrität am Point-of-Care zu bestätigen — stellen einen Wachstumsvektor für den Markt der Protein-Stabilitätsanalyse dar. Die Entwurfsempfehlungen der FDA von 2024 zur dezentralen Herstellung beziehen sich ausdrücklich auf die Notwendigkeit tragbarer analytischer Lösungen [12].

ESG- und nachhaltigkeitsgetriebene Reformulierung

Umwelt-, Sozial- und Governance-Druck zwingt Hersteller von Biologika dazu, stabilisierte Formulierungen bei Raumtemperatur zu entwickeln, die energieintensive Kühlkettenlogistik eliminieren. Die WHO schätzte, dass Kühlkettenversagen jährlich etwa 35 Milliarden USD an temperaturempfindlichen Arzneimitteln verschwendet [11]. Sponsoren, die nach ambient-stabilen Formaten streben, müssen umfangreiche beschleunigte und langfristige Stabilitätsprogramme durchführen, was die Nachfrage nach dem Markt für Protein-Stabilitätsanalysen während des gesamten Prognosezeitraums erhöhen wird.


Analyse des regionalen Marktanteils

Region Wichtige Kennzahl Primäre Investitionsthemen
Nordamerika 38% Marktanteil (2025) Dichte der Biologika-Hauptquartiere; von NIH finanzierte Proteomik
Europa USD 778 Millionen (2025) Regulatorische Strenge bei Biosimilars; Horizon Europe Zuschüsse [4]
Asien-Pazifik 11,2% CAGR (2026–2035) Kapazitätsaufbau bei CROs; staatliche Biotech-Vorgaben [8]
Südamerika 7% Marktanteil (2025) Übernahme von Biosimilar-Pfaden; Modernisierung von ANVISA [16]
Mittlerer Osten & Afrika USD 139 Millionen (2025) Entwicklung von Pharma-Produktionszonen; WHO-Programme [17]
Gesamt USD 2.780 Millionen (2025)

Der Markt für die Analyse der Proteinstabilität zeigt eine klare geografische Hierarchie, die durch die Konzentration der Pharmaindustrie, regulatorische Raffinesse und akademische Forschungsinfrastruktur geprägt ist. Nordamerika führt bei den absoluten Einnahmen, während die Investitionsentwicklung in Asien-Pazifik es als den dominierenden Wachstumsbeitragenden bis 2035 positioniert.


Nordamerika

Land Wichtige Kennzahl Wichtiger Treiber
Vereinigte Staaten 82% des regionalen Anteils Größte Anzahl an FDA-Anträgen für Biologika weltweit [5]
Kanada CAGR 8,6% Push von Health Canada für Biosimilars; NRC-Programme für Proteinwissenschaften [18]
Mexiko USD 28 Millionen (2025) Regulatorische Angleichung von COFEPRIS an FDA-Standards [16]


Die Vereinigten Staaten verankern den Markt für die Analyse der Proteinstabilität in Nordamerika durch ihre unübertroffene Konzentration von Biopharma-F&E-Hauptquartieren, weltweit führenden akademischen Proteomikzentren und den strengen Erwartungen der FDA an Stabilitätsdaten für BLA- und 351(k)-Biosimilar-Anträge. NIH hat im Haushaltsjahr 2024 über 47 Milliarden USD an Forschungsstipendien verteilt, wobei Instrumente zur Charakterisierung von Proteinen unter mehreren R01- und SBIR-Mechanismen förderfähig sind[5]. Kanadas Beitrag wächst, da der National Research Council in Biomanufacturing-Hubs in Montreal und Toronto investiert, die vollständige Stabilitätstestfähigkeiten erfordern.

Europa

Land Wichtige Kennzahl Wichtiger Treiber
Deutschland 24% des regionalen Anteils Biopharma-Cluster in Bayern und Rhein-Neckar [3]
Vereinigtes Königreich USD 155 Millionen (2025) Post-Brexit-Unabhängigkeit der MHRA beschleunigt Biosimilar-Prüfungen [4]
Frankreich CAGR 9,4% Nationaler Biopharma-Plan Frankreich 2030 [19]
Italien 10% des regionalen Anteils Wachsende Branche für generische Biologika [4]
Spanien USD 52 Millionen (2025) Expansion des CRO-Sektors in Barcelona und Madrid [8]
Nordische Länder CAGR 8,9% Starke akademische Tradition in der Proteomik [14]
Russland 4% des regionalen Anteils Importsubstitution treibt die inländische analytische Kapazität an [16]
Rest von Europa USD 68 Millionen (2025) Entstehende Biopharma-Start-up-Ökosysteme [3]


Der Markt für die Analyse der Proteinstabilität in Europa profitiert von dem regulatorischen Rahmen für Biosimilars der EMA, der umfangreiche Daten zur Stabilitätsvergleichbarkeit im direkten Vergleich mit Referenzprodukten erfordert. Deutschland führt die Region durch sein dichtes Cluster von Biopharma-Unternehmen — einschließlich BioNTech, Boehringer Ingelheim und Merck KGaA — die alle interne analytische Abteilungen betreiben. Die von Bpifrance unterstützte Initiative Frankreich 2030 hat 7 Milliarden EUR für Innovationen im Bereich Biotherapeutika vorgesehen, wobei die Beschaffung von Stabilitätsinstrumenten in mehreren geförderten Projekten eingebettet ist [19].

Asien-Pazifik

Land Wichtige Kennzahl Wichtiger Treiber
China 36% des regionalen Anteils Genehmigungen für Biologika durch die NMPA haben sich seit 2021 verdoppelt [8]
Indien CAGR 12,8% DBT-Zuschüsse für biopharmazeutische Infrastruktur [8]
Japan USD 98 Millionen (2025) PMDA-Qualitätsrichtlinien für die Stabilität von Biologika [20]
Südkorea 18% des regionalen Anteils Investitionszyklus von Samsung Biologics und Celltrion [8]
ASEAN CAGR 11,5% Thailand und Singapur entwickeln sich zu CRO-Hubs [8]
Rest von Asien-Pazifik USD 34 Millionen (2025) Australiens TGA-Biologika-Pfad; Wachstum in Neuseeland [20]


Asien-Pazifik ist die am schnellsten wachsende Region im Markt für die Analyse der Proteinstabilität, angetrieben durch massive Investitionen in CRO-Infrastruktur und staatliche Vorgaben zum Aufbau inländischer biopharmazeutischer Kapazitäten. Chinas National Medical Products Administration genehmigte allein im Jahr 2024 38 Anträge auf neue Biologika, die jeweils mehrmethodische Stabilitätsprogramme erforderten [8]. Der Biotechnology Industry Research Assistance Council (BIRAC) in Indien finanzierte zwischen 2022 und 2024 über 120 Start-ups im Bereich Biologika, was eine verteilte Nachfrage nach mittleren Stabilitätsplattformen schuf.

Südamerika

Land Wichtige Kennzahl Wichtiger Treiber
Brasilien 62% des regionalen Anteils Modernisierung des Biosimilar-Pfades von ANVISA [16]
Argentinien CAGR 9,5% Regulatorische Angleichung von ANMAT; lokale Biologika-Produktion [16]
Rest von Südamerika USD 26 Millionen (2025) Kolumbien und Chile entwickeln sich zu Biopharma-Investitionen [16]


Brasilien dominiert den Markt für die Analyse der Proteinstabilität in Südamerika, da ANVISA weiterhin seinen Genehmigungsweg für Biosimilars verfeinert, um internationalen Standards zu entsprechen. Der wachsende Sektor für generische Biologika des Landes, der sich in São Paulo und Rio de Janeiro konzentriert, benötigt Infrastruktur für Stabilitätstests, um lokale BLA-äquivalente Anträge zu unterstützen. Argentiniens ANMAT hat ebenfalls Anforderungen an Vergleichsstudien übernommen, die die Nachfrage nach thermischen und Aggregationsanalyseinstrumenten steigern.

Mittlerer Osten & Afrika

Land Wichtige Kennzahl Wichtiger Treiber
Saudi-Arabien 30% des regionalen Anteils Pharma-Produktionszonen Vision 2030 [17]
VAE CAGR 10,1% Biotech-Freihandelszonen in Dubai und Abu Dhabi [17]
Südafrika USD 22 Millionen (2025) Modernisierung der Biologika-Regulierung durch SAHPRA [17]
Ägypten 12% des regionalen Anteils Initiativen zur lokalen Impfstoff- und Biologika-Produktion [17]
Rest von MEA USD 20 Millionen (2025) Investitionen in Labore, die durch WHO-Vorabqualifizierung getrieben werden [17]


Der Markt für die Analyse der Proteinstabilität im Mittleren Osten & Afrika befindet sich an einem Wendepunkt, da Regierungen in die inländische pharmazeutische Produktion investieren, um die Abhängigkeit von Importen zu verringern. Die Vision 2030 Saudi-Arabiens hat über 5 Milliarden USD an zugesagten Investitionen in die pharmazeutische Produktion angezogen, einschließlich spezieller analytischer Labore in NEOM und der King Abdullah Economic City [17]. Das Gesundheitsministerium der VAE in Abu Dhabi hat 2024 Richtlinien zur Austauschbarkeit von Biosimilars festgelegt, was neue Anforderungen an Stabilitätstests für den regionalen Marktzugang schafft.


Markt für die Analyse der Proteinstabilität nach Region, 2025-2035

Protein Stability Analysis Market Segmentation

Die Bezeichnungen zur Austauschbarkeit erfordern Unterstützung durch Wechselstudien und erweiterte Echtzeit-Stabilitätsdaten über die standardmäßigen Biosimilar-Anmeldungen hinaus. Dies führt zu einem etwa 30% höheren Volumen an Stabilitätstests pro Molekül im Vergleich zu nicht-austauschbaren Biosimilars [4].


Wettbewerbsbenchmarking

Der Markt für die Analyse der Proteinstabilität weist eine mittlere Konzentration auf, wobei die fünf größten Unternehmen schätzungsweise 42–48% des globalen Umsatzes kontrollieren. Die Wettbewerbslandschaft teilt sich zwischen großen, diversifizierten Konglomeraten für analytische Instrumente und spezialisierten, biophysikfokussierten Firmen. Die Marktfragmentierung nimmt auf der Software- und Dienstleistungsebene zu, wo Start-ups bestehende Unternehmen mit cloud-nativen Analyseplattformen herausfordern [6][7].

Unternehmen Geschätzter Umsatzanteil Wichtige Angebote Strategische Positionierung
Malvern Panalytical (Spectris) ~9–12% Zetasizer, MicroCal DSC, SEC-MALS Das umfassendste Portfolio zur biophysikalischen Charakterisierung [6]
Thermo Fisher Scientific ~8–11% Exactive MS, DLS-Plattformen, Reagenzien zur Proteincharakterisierung Integrierter Workflow von der Charakterisierung bis zur Qualitätskontrolle [6]
TA Instruments (Waters) ~6–9% Nano DSC, ITC, Mikrokalorimetrie Marktführer in der Premium-Kalorimetrie [13]
Unchained Labs ~5–8% Uncle, Stunner, Lunatic Spezialist für Hochdurchsatz-Multi-Attribut-Screening [7]
NanoTemper Technologies ~4–7% Prometheus, Monolith, Dianthus Pionier in der Mikroskalenthermophorese und nanoDSF [7]
Wyatt Technology (Waters) ~4–6% DAWN, DynaPro, SEC-MALS Goldstandard in der Lichtstreuung und molarer Masse [6]
Agilent Technologies ~3–5% HPLC, SEC-Säulen, UV-Vis-Spektroskopie Anbieter von Chromatographie- und Detektionssystemen [6]
Shimadzu Corporation ~3–5% UV-1900i, HPLC-Systeme, thermische Analysatoren Starkes Vertriebsnetz in der Asien-Pazifik-Region [20]
Beckman Coulter (Danaher) ~2–4% Optima AUC, DelsaMax Pro Spezialist für analytische Ultrazentrifugation [6]
Cytiva (Danaher) ~2–4% Biacore SPR, MicroCal PEAQ Oberflächenplasmonresonanz und Kalorimetrie für Biopharma [6]


Aktuelle Nachrichten & Entwicklungen


  • Malvern Panalytical (Januar 2025): Erweiterte seine MicroCal PEAQ-DSC Produktlinie mit einer 96-Well automatisierten Kapillare, die für Hochdurchsatz-Biosimilar-Vergleichsstudien entwickelt wurde, und stärkt damit seine Position im Markt für Protein-Stabilitätsanalysen [6].


  • Waters Corporation (Juni 2024): Abschluss der Integration des Produktportfolios für Lichtstreuung von Wyatt Technology in seine Abteilung für biopharmazeutische Lösungen, wodurch ein kombiniertes SEC-MALS und DLS-Angebot geschaffen wurde [6].


Protein Stability Analysis Market Report Scope

Parameter Detail
Marktumfang Instrumente zur Analyse der Proteinstabilität, Reagenzien & Verbrauchsmaterialien, Software & Dienstleistungen in biopharmazeutischen, akademischen, QC- und anderen Anwendungen
Studienzeitraum 2021–2035
CAGR 9,1% (2026–2035)
Marktgröße — Basisjahr (2025) 2.780 Millionen USD
Marktgröße — Prognoseende (2035) 6.642 Millionen USD
Schnellst wachsendes Segment Auftragsforschungsorganisationen (nach Endnutzer); Asien-Pazifik (nach Region)
Profilierte Unternehmen Malvern Panalytical, Thermo Fisher Scientific, TA Instruments, Unchained Labs, NanoTemper Technologies, Wyatt Technology, Agilent Technologies, Shimadzu Corporation, Beckman Coulter, Cytiva
Bewährungswährung Millionen USD

FAQs

Was ist die prognostizierte Marktbewertung des Marktes für Protein-Stabilitätsanalysen bis 2035?

Der Markt für Protein-Stabilitätsanalysen wird voraussichtlich eine Bewertung von 180,59 Milliarden USD bis 2035 erreichen.

Wie hoch war die Gesamtmarktbewertung des Marktes für Protein-Stabilitätsanalysen im Jahr 2024?

Im Jahr 2024 betrug die Gesamtmarktbewertung des Marktes für Protein-Stabilitätsanalysen 119,06 Milliarden USD.

Wie hoch ist die erwartete CAGR für den Markt für Protein-Stabilitätsanalysen im Prognosezeitraum 2025 - 2035?

Die erwartete CAGR für den Markt für Protein-Stabilitätsanalysen im Prognosezeitraum 2025 - 2035 beträgt 3,86 %.

Welche Unternehmen gelten als Schlüsselakteure im Markt für Protein-Stabilitätsanalysen?

Zu den Schlüsselakteuren im Markt für Protein-Stabilitätsanalysen gehören Thermo Fisher Scientific, Agilent Technologies und Waters Corporation, unter anderem.

Was sind die Haupttechniken, die in der Protein-Stabilitätsanalyse verwendet werden, und deren Marktwerte?

Die Haupttechniken umfassen die Differential Scanning Calorimetry mit einem Wert von 45,0 Milliarden USD und die Size Exclusion Chromatography mit einem Wert von 50,0 Milliarden USD.

Wie segmentiert sich der Markt für Protein-Stabilitätsanalysen nach Anwendung?

Der Markt segmentiert sich nach Anwendung, einschließlich der biopharmazeutischen Entwicklung, die mit 60,0 Milliarden USD bewertet wird.

Wie hoch ist der Marktwert von Instrumenten im Markt für Protein-Stabilitätsanalysen?

Instrumente im Markt für Protein-Stabilitätsanalysen werden zwischen 40,0 und 60,0 Milliarden USD bewertet.

Wie hoch ist der prognostizierte Marktwert für die Impfstoffentwicklung im Markt für Protein-Stabilitätsanalysen?

Der prognostizierte Marktwert für die Impfstoffentwicklung im Markt für Protein-Stabilitätsanalysen liegt zwischen 25,0 und 40,0 Milliarden USD.

Welche Endbenutzer dominieren den Markt für Protein-Stabilitätsanalysen?

Pharmaunternehmen dominieren den Markt für Protein-Stabilitätsanalysen mit einer Bewertung zwischen 40,0 und 60,0 Milliarden USD.

Wie hoch ist die Marktwertspanne für Kits, die in der Protein-Stabilitätsanalyse verwendet werden?

Die Marktwertspanne für Kits, die in der Protein-Stabilitätsanalyse verwendet werden, liegt zwischen 49,06 und 75,59 Milliarden USD.

Autor
Autor Author Profile Rahul Gotadki LinkedIn Research Manager
He holds an experience of about 9+ years in Market Research and Business Consulting, working under the spectrum of Life Sciences and Healthcare domains. Rahul conceptualizes and implements a scalable business strategy and provides strategic leadership to the clients. His expertise lies in market estimation, competitive intelligence, pipeline analysis, customer assessment, etc.
Ko-Autor Co-Author Profile Kinjoll Dey LinkedIn Senior Research Analyst
He is an extremely curious individual currently working in Healthcare and Medical Devices Domain. Kinjoll is comfortably versed in data centric research backed by healthcare educational background. He leverages extensive data mining and analytics tools such as Primary and Secondary Research, Statistical Analysis, Machine Learning, Data Modelling. His key role also involves Technical Sales Support, Client Interaction and Project management within the Healthcare team. Lastly, he showcases extensive affinity towards learning new skills and remain fascinated in implementing them.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.
















