Pressure Safety Valve Market

Marktforschung zum Drucksicherheitsventil: Nach Ventiltyp (Federbelastete Sicherheitsventile, Pilotbetriebene Sicherheitsventile, Direktwirkende Sicherheitsventile, Ausbalancierte Membran-Sicherheitsventile), Nach Anwendung (Öl und Gas, Chemische Verarbeitung, Energieerzeugung, Wasser- und Abwasserwirtschaft, Pharmazeutika), Nach Materialtyp (Edelstahl, Kohlenstoffstahl, Legierungsstoffe, Kunststoff, Messing), Nach Druckklasse (Niederdruck, Mitteldruck, Hochdruck, Ultrahochdruck), Nach Endnutzerbranche (Fertigung, Energie und Versorgungsunternehmen, Bergbau, Lebensmittel und Getränke, Gesundheitswesen) und Nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035.
ID: MRFR/Equip/29622-HCR
111 Pages
Snehal Singh
Last Updated: August 24, 2026
Pressure Safety Valve Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.84%
2024 Market Size$ 4.76 Billion
2025 Market Size$ 4.94 Billion
2035 Market Size$ 7.2 Billion
Key Players
Emerson
Parker Hannifin
Honeywell
Schneider Electric
Kitz Corporation
Velan Inc.
Opportunities
  • Increasing Industrial Safety Standards
  • Rising Demand from the Oil and Gas Sector
  • Technological Innovations in Valve Design

Pressure Safety Valve Market Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Marktes für Drucksicherheitsventile im Jahr 2024 auf 4,759 Milliarden USD geschätzt. Die Drucksicherheitsventilindustrie wird voraussichtlich von 4,942 Milliarden USD im Jahr 2025 auf 7,205 Milliarden USD bis 2035 wachsen, mit einer jährlichen Wachstumsrate (CAGR) von 3,84 % während des Prognosezeitraums 2025 - 2035.

Wichtige Markttrends & Highlights

Der Markt für Drucksicherheitsventile ist bereit für Wachstum, angetrieben durch technologische Fortschritte und steigende Sicherheitsstandards.

  • Technologische Fortschritte verbessern die Effizienz und Zuverlässigkeit von Drucksicherheitsventilen, insbesondere in Nordamerika.
  • Die regulatorischen Anforderungen werden zunehmend strenger, was die Branchen dazu veranlasst, fortschrittliche Sicherheitslösungen zu übernehmen.
  • Der Öl- und Gassektor bleibt das größte Marktsegment, während die chemische Verarbeitungsindustrie ein rapides Wachstum erlebt.
  • Wichtige Markttreiber sind die steigende Nachfrage aus dem Öl- und Gassektor sowie der Fokus auf Energieeffizienz und Nachhaltigkeit.

Marktgröße & Prognose

2024 Marktgröße 4.759 (USD Milliarden)
2035 Marktgröße 7.205 (USD Milliarden)
CAGR (2025 - 2035) 3,84%

Hauptakteure

Emerson (USA), Parker Hannifin (USA), Honeywell (USA), Schneider Electric (FR), Kitz Corporation (JP), Velan Inc. (CA), Cameron (USA), Pentair (USA), Crane Co. (USA)

Pressure Safety Valve Market Treiber

Steigende industrielle Sicherheitsstandards

Der Druck Sicherheitsventil-Markt erlebt einen Anstieg der Nachfrage aufgrund des zunehmenden Fokus auf industrielle Sicherheitsstandards. Regulierungsbehörden setzen strenge Sicherheitsprotokolle um, um Risiken im Zusammenhang mit Drucksystemen zu mindern. Dieser Trend ist insbesondere in Sektoren wie Öl und Gas, Chemie und Energieerzeugung zu beobachten, wo das Potenzial für katastrophale Ausfälle robuste Sicherheitsmaßnahmen erfordert. Infolgedessen sind Hersteller gezwungen, zu innovieren und ihr Produktangebot zu verbessern, um diesen Vorschriften zu entsprechen. Der Markt wird voraussichtlich mit einer jährlichen Wachstumsrate (CAGR) von etwa 5,2 % in den nächsten fünf Jahren wachsen, angetrieben durch die Notwendigkeit zuverlässiger Sicherheitslösungen, die den sich entwickelnden Branchenstandards entsprechen.

Steigende Nachfrage aus dem Öl- und Gassektor

Der Markt für Drucksicherheitsventile wird erheblich von der steigenden Nachfrage aus dem Öl- und Gassektor beeinflusst. Mit der Ausweitung von Erkundungs- und Produktionsaktivitäten wird die Notwendigkeit effektiver Druckmanagementsysteme entscheidend. Drucksicherheitsventile spielen eine kritische Rolle beim Schutz von Geräten und Personal vor Überdrucksituationen. Es wird prognostiziert, dass die Öl- und Gasindustrie einen erheblichen Anteil am Markt ausmachen wird, angetrieben durch laufende Investitionen in Infrastruktur und Technologie. Im Jahr 2025 wird geschätzt, dass der Sektor nahezu 40 % des gesamten Marktumsatzes beitragen wird, was die Bedeutung von Drucksicherheitsventilen für die Aufrechterhaltung der betrieblichen Integrität und Sicherheit unterstreicht.

Technologische Innovationen im Ventildesign

Technologische Innovationen verändern den Markt für Drucksicherheitsventile und führen zur Entwicklung fortschrittlicher Ventildesigns, die Leistung und Zuverlässigkeit verbessern. Innovationen wie intelligente Ventile mit IoT-Funktionen ermöglichen eine Echtzeitüberwachung und prädiktive Wartung, wodurch Ausfallzeiten und Betriebskosten gesenkt werden. Diese Fortschritte sind besonders attraktiv für Branchen, die hohe Präzisions- und Sicherheitsanforderungen haben, wie Pharmazie und Lebensmittelverarbeitung. Die Integration neuer Materialien und Fertigungstechniken trägt ebenfalls zur Haltbarkeit und Effizienz von Drucksicherheitsventilen bei. Da sich diese Technologien weiterentwickeln, wird erwartet, dass sie das Marktwachstum antreiben, mit einem voraussichtlichen Anstieg der Akzeptanzraten in verschiedenen Sektoren.

Expansion der chemischen Verarbeitungsindustrien

Die Expansion der chemischen Verarbeitungsindustrien ist ein wichtiger Treiber für den Markt der Drucksicherheitsventile. Mit dem Wachstum dieser Industrien wird die Notwendigkeit effektiver Druckkontrollsysteme zunehmend kritisch, um sichere Betriebsabläufe zu gewährleisten. Drucksicherheitsventile sind entscheidend, um Überdruckszenarien zu verhindern, die zu gefährlichen Situationen führen könnten. Der Chemiesektor wird voraussichtlich einen robusten Wachstumspfad erleben, mit einer geschätzten CAGR von 4,8 % in den nächsten fünf Jahren. Dieses Wachstum wird durch die steigende Nachfrage nach Chemikalien in verschiedenen Anwendungen, einschließlich Landwirtschaft, Pharmazie und Konsumgütern, angeheizt. Folglich wird der Markt für Drucksicherheitsventile wahrscheinlich von dieser Expansion profitieren, da Hersteller bestrebt sind, die Sicherheitsmaßnahmen in ihren Betrieben zu verbessern.

Fokus auf Energieeffizienz und Nachhaltigkeit

Der Markt für Drucksicherheitsventile wird auch durch einen wachsenden Fokus auf Energieeffizienz und Nachhaltigkeit vorangetrieben. Die Industrien übernehmen zunehmend Praktiken, die Abfall minimieren und den Energieverbrauch senken, was zu einer Nachfrage nach Drucksicherheitsventilen führt, die diese Initiativen unterstützen. Eine verbesserte Effizienz im Druckmanagement trägt nicht nur zu Kosteneinsparungen im Betrieb bei, sondern steht auch im Einklang mit den Zielen der Unternehmensnachhaltigkeit. Während Unternehmen bestrebt sind, Umweltvorschriften und Verbrauchererwartungen zu erfüllen, wird die Integration energieeffizienter Sicherheitsventile zu einer Priorität. Dieser Trend wird voraussichtlich das Marktwachstum ankurbeln, mit einem voraussichtlichen Anstieg der Akzeptanz nachhaltiger Technologien in den kommenden Jahren.
Einblicke in Marktsegmente

Nach Ventiltyp: Federbelastete Sicherheitsventile (Größte) vs. Pilotbetriebene Sicherheitsventile (Schnellstwachsende)

Im Markt für Drucksicherheitsventile haben federbelastete Sicherheitsventile den größten Marktanteil, hauptsächlich aufgrund ihrer Einfachheit, Zuverlässigkeit und breiten Anwendung in verschiedenen Branchen. Eng gefolgt werden sie von pilotbetriebenen Sicherheitsventilen, die aufgrund ihrer Fähigkeit, größere Volumina zu bewältigen und eine verbesserte Druckkontrolle zu bieten, schnell an Bedeutung gewinnen. Direkt wirkende Sicherheitsventile und balancierte Membran-Sicherheitsventile sind zwar entscheidend, stellen jedoch kleinere Segmente dieses Marktes dar.

Federbelastete Sicherheitsventile (Dominant) vs. Pilotbetriebene Sicherheitsventile (Aufkommend)

Federbelastete Sicherheitsventile sind bekannt für ihre mechanische Einfachheit und Effektivität und werden hauptsächlich in Prozessen eingesetzt, die eine schnelle Reaktion auf Druckänderungen erfordern. Ihre Vertrautheit und Kosteneffizienz machen sie zur dominierenden Wahl in vielen Branchen. Auf der anderen Seite sind pilotbetriebene Sicherheitsventile als bevorzugte Lösung für hohe Durchflussraten und präzise Druckkontrolle auf dem Vormarsch, oft in kritischen Anwendungen eingesetzt, in denen die Betriebssicherheit von größter Bedeutung ist. Das Wachstum dieser Ventile wird durch technologische Fortschritte und die steigende Nachfrage nach Sicherheit in Hochdrucksystemen vorangetrieben.

Nach Anwendung: Öl und Gas (Größte) vs. Chemische Verarbeitung (Schnellstwachsende)

Im Markt für Drucksicherheitsventile wird das Anwendungssegment prominent von Öl und Gas angeführt, das den größten Anteil aufgrund seiner umfangreichen Nutzung in Bohr- und Produktionsoperationen hält. Die steigende Nachfrage nach Energie und strenge Sicherheitsvorschriften tragen erheblich zu seiner dominierenden Position im Markt bei. Eng gefolgt wird es von der chemischen Verarbeitung, die aufgrund des Anstiegs der chemischen Herstellung an Bedeutung gewinnt, wo Sicherheitsvorrichtungen entscheidend sind, um potenzielle Gefahren zu verhindern und die Betriebseffizienz zu gewährleisten.

Wasser- und Abwasserwirtschaft (Dominant) vs. Pharmazeutika (Aufkommend)

Die Wasser- und Abwasserwirtschaft bleibt eine dominante Anwendung im Markt für Drucksicherheitsventile, angetrieben durch den Bedarf an effizienten Wasseraufbereitungssystemen und die Einhaltung von Vorschriften. Dieser Sektor verlässt sich stark auf zuverlässige Sicherheitsventile, um Unfälle zu verhindern und die betriebliche Stabilität zu gewährleisten. Im Gegensatz dazu ist der Sektor Pharmazeutika ein aufkommendes Segment, das durch strenge Sicherheitsstandards und eine wachsende Nachfrage nach Sterilisationsprozessen gekennzeichnet ist. Der Anstieg der Produktionskapazität in der Pharmaindustrie und der Drang nach fortschrittlicheren Medikamentenformulierungen treiben dieses Segment voran, obwohl es derzeit einen kleineren Marktanteil im Vergleich zu traditionellen Sektoren hält.

Nach Materialtyp: Edelstahl (Größte) vs. Legierungsmaterialien (Schnellstwachsende)

Im Markt für Drucksicherheitsventile spielt der Materialtyp eine entscheidende Rolle für Leistung und Anwendung. Edelstahl ist der größte Segment aufgrund seiner hervorragenden Korrosionsbeständigkeit und Haltbarkeit, der in verschiedenen Branchen, einschließlich Öl und Gas, Chemie und Pharmazeutika, weit verbreitet ist. Eng gefolgt werden sie von Kohlenstoffstahl und Messing, die aufgrund ihrer Kosteneffizienz und guten mechanischen Eigenschaften bevorzugt werden. Legierungsmaterialien gewinnen an Bedeutung, angetrieben durch ihre einzigartigen Eigenschaften, die Stärke und Widerstandsfähigkeit gegen extreme Bedingungen kombinieren und die Anwendung in Nischenmärkten verbessern.

Edelstahl (Dominant) vs. Legierungsmaterialien (Aufkommend)

Edelstahl bleibt das dominierende Material im Markt für Drucksicherheitsventile, hauptsächlich aufgrund seiner außergewöhnlichen Vorteile wie hohe Korrosionsbeständigkeit, strukturelle Integrität und die Fähigkeit, hohen Druck und Temperatur standzuhalten. Es wird häufig in kritischen Anwendungen eingesetzt, in denen Sicherheit und Zuverlässigkeit von größter Bedeutung sind. Auf der anderen Seite gewinnen Legierungsmaterialien schnell an Bedeutung, da sie maßgeschneiderte Eigenschaften bieten, die spezifische Bedürfnisse in spezialisierten Anwendungen erfüllen. Diese Legierungen sind so konzipiert, dass sie verbesserte Leistungseigenschaften bieten, was sie für Branchen attraktiv macht, die fortschrittliche Materialien für sicherheitskritische Anwendungen benötigen. Mit der wachsenden Nachfrage nach innovativen Lösungen wird erwartet, dass Legierungsmaterialien weiter in den Markt eindringen und Chancen für Hersteller bieten, die in fortschrittliche Materialtechnologien investieren möchten.

Nach Druckbewertung: Hochdruck (Größte) vs. Ultrahochdruck (Schnellstwachsende)

Der Markt für Drucksicherheitsventile ist hauptsächlich in die Kategorien Niederdruck, Mitteldruck, Hochdruck und Ultrahochdruck unterteilt. Derzeit hält Hochdruck den größten Marktanteil, was auf seine weit verbreitete Anwendung in verschiedenen Branchen wie Öl und Gas, Chemie und Energieerzeugung zurückzuführen ist. Im Gegensatz dazu sind die Segmente Niederdruck und Mitteldruck ebenfalls bedeutend, aber weniger dominant, während Ultrahochdruck aufgrund der steigenden Nachfrage nach spezialisierten Anwendungen, in denen Sicherheit und Leistung entscheidend sind, an Bedeutung gewinnt. In Bezug auf Wachstumstrends entwickelt sich das Ultrahochdrucksegment als das am schnellsten wachsende Gebiet innerhalb des Marktes, angetrieben durch technologische Fortschritte und steigende Investitionen in Hochleistungsysteme. Branchen übernehmen zunehmend Ultrahochdrucklösungen, um die Betriebseffizienz und Sicherheitsstandards zu verbessern. Dieses Wachstum wird auch durch regulatorische Anforderungen vorangetrieben, die höhere Sicherheitsstandards erfordern, insbesondere in risikobehafteten Sektoren wie Petrochemie und Pharmazeutika, was die Nachfrage nach fortschrittlichen Drucksicherheitsventilen erhöht.

Hochdruck (Dominant) vs. Ultrahochdruck (Aufkommend)

Das Hochdrucksegment des Marktes für Drucksicherheitsventile ist durch eine robuste Nachfrage in mehreren Branchen gekennzeichnet, einschließlich Fertigung, Öl und Gas sowie Energieerzeugung. Hochdruckventile werden aufgrund ihrer Zuverlässigkeit und Effizienz in Anwendungen, in denen das Druckmanagement entscheidend ist, wie in Dampfsystemen und Druckbehältern, bevorzugt. Ihre dominante Marktposition wird durch etablierte Herstellungsstandards und eine breite Anerkennung in der Einhaltung von Sicherheitsvorschriften unterstützt. Im Gegensatz dazu gewinnt das Ultrahochdrucksegment, obwohl es aufkommend ist, schnell an Aufmerksamkeit aufgrund von Fortschritten in Materialien und Technologien, die einen sicheren Betrieb bei erhöhten Drücken ermöglichen. Diese Ventile sind zunehmend in spezialisierten Anwendungen wie hydraulischen Systemen und der Luft- und Raumfahrt unerlässlich, wo Präzision und Sicherheit von größter Bedeutung sind. Da die Branchen kontinuierlich höhere Sicherheits- und Leistungsniveaus anstreben, wird erwartet, dass das Ultrahochdrucksegment ein beschleunigtes Wachstum verzeichnen wird.

Nach Endbenutzerindustrie: Fertigung (Größte) vs. Energie und Versorgungsunternehmen (Schnellstwachsende)

Der Markt für Drucksicherheitsventile wird erheblich von verschiedenen Endbenutzerindustrien beeinflusst, wobei die Fertigung den größten Marktanteil hält. Die Nachfrage dieses Sektors nach Drucksicherheitsventilen wird hauptsächlich durch strenge Sicherheitsvorschriften und die Notwendigkeit effizienter Betriebsprozesse angetrieben. Eng gefolgt wird es vom Sektor Energie und Versorgungsunternehmen, der ebenfalls einen erheblichen Anteil aufweist, bedingt durch steigende Investitionen in Infrastruktur und Sicherheitsstandards. Andere Sektoren wie Bergbau, Lebensmittel und Getränke sowie Gesundheitswesen tragen zum Markt bei, jedoch in geringerem Maße, was auf eine vielfältige Nachfragesituation im Markt hinweist.

Fertigung: (Dominant) vs. Energie und Versorgungsunternehmen (Aufkommend)

Der Fertigungssektor ist durch seine umfangreiche und rigorose Anwendung von Drucksicherheitsventilen gekennzeichnet, die durch die Notwendigkeit von Betriebssicherheit und Effizienz angetrieben wird. Während Unternehmen sich auf Automatisierung und Sicherheitskonformität konzentrieren, bleibt dieser Sektor in Bezug auf die Marktposition dominant. Im Gegensatz dazu entwickelt sich der Sektor Energie und Versorgungsunternehmen schnell, angetrieben durch den wachsenden Fokus auf erneuerbare Energiequellen und die Modernisierung bestehender Infrastrukturen. Dieser Wandel fördert ein Umfeld, das reif für Innovationen in Sicherheitstechnologien ist, was auf eine positive Wachstumsentwicklung für Drucksicherheitsventile in dieser Branche hinweist.

Erhalten Sie detailliertere Einblicke zu Pressure Safety Valve Market

Regionale Einblicke

Nordamerika: Marktführer bei Sicherheitsventilen

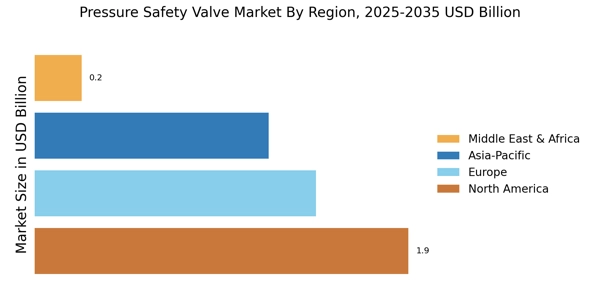
Nordamerika ist der größte Markt für Drucksicherheitsventile und hält etwa 40 % des globalen Marktanteils. Das Wachstum der Region wird durch strenge Sicherheitsvorschriften, zunehmende industrielle Aktivitäten und technologische Fortschritte vorangetrieben. Die Nachfrage nach Sicherheitsventilen ist insbesondere in den Sektoren Öl und Gas, Chemie und Stromerzeugung hoch, die stark reguliert sind, um Sicherheit und Compliance zu gewährleisten. Die Vereinigten Staaten sind das führende Land in diesem Markt, gefolgt von Kanada. Wichtige Akteure wie Emerson, Honeywell und Parker Hannifin dominieren die Wettbewerbslandschaft und nutzen Innovation und Technologie zur Verbesserung ihres Produktangebots. Die Präsenz dieser Schlüsselakteure sowie eine robuste Fertigungsbasis positionieren Nordamerika als ein wichtiges Zentrum für die Produktion und Innovation von Drucksicherheitsventilen.

Europa: Regulierungsgetriebenes Marktwachstum

Europa ist ein bedeutender Akteur im Markt für Drucksicherheitsventile und macht etwa 30 % des globalen Anteils aus. Das Wachstum der Region wird durch strenge EU-Vorschriften vorangetrieben, die darauf abzielen, Industriesicherheit und Umweltschutz zu verbessern. Der zunehmende Fokus auf Energieeffizienz und Nachhaltigkeit in den Fertigungsprozessen treibt die Nachfrage nach fortschrittlichen Sicherheitsventilen in verschiedenen Sektoren, einschließlich Pharmazie und Lebensmittelverarbeitung, weiter an. Deutschland und Frankreich sind die führenden Länder in diesem Markt, mit einer starken Präsenz von Schlüsselakteuren wie Schneider Electric und Kitz Corporation. Die Wettbewerbslandschaft ist durch Innovation und Zusammenarbeit unter den Herstellern gekennzeichnet, um die regulatorischen Standards zu erfüllen. Der europäische Markt erlebt auch einen Wandel hin zu intelligenten Sicherheitsventilen, die IoT-Technologie für verbesserte Überwachung und Kontrolle integrieren.

Asien-Pazifik: Aufstrebendes Marktpotenzial

Asien-Pazifik ist eine aufstrebende Macht im Markt für Drucksicherheitsventile und hält etwa 25 % des globalen Marktanteils. Das Wachstum der Region wird durch rasante Industrialisierung, Urbanisierung und zunehmende Investitionen in Infrastrukturprojekte vorangetrieben. Länder wie China und Indien erleben einen Anstieg der Nachfrage nach Sicherheitsventilen aufgrund der wachsenden Fertigungssektoren und steigenden Sicherheitsstandards in industriellen Betrieben. China ist der größte Markt in der Region, gefolgt von Indien und Japan. Die Wettbewerbslandschaft ist durch die Präsenz sowohl lokaler als auch internationaler Akteure, einschließlich Velan Inc. und Cameron, gekennzeichnet. Die Region zeigt auch einen Trend zur Einführung fortschrittlicher Technologien in Sicherheitsventilen, wie Automatisierung und intelligente Funktionen, um die betriebliche Effizienz und die Einhaltung von Sicherheitsstandards zu verbessern.

Naher Osten und Afrika: Ressourcenreiche Marktdynamik

Die Region Naher Osten und Afrika verzeichnet eine wachsende Nachfrage nach Drucksicherheitsventilen und macht etwa 5 % des globalen Marktanteils aus. Das Wachstum wird hauptsächlich durch den Öl- und Gassektor vorangetrieben, der einen wesentlichen Beitrag zur Wirtschaft der Region leistet. Zunehmende Investitionen in Infrastruktur- und Energieprojekte fördern ebenfalls die Nachfrage nach Sicherheitsventilen, da Unternehmen Sicherheit und die Einhaltung internationaler Standards priorisieren. Länder wie Saudi-Arabien und Südafrika führen den Markt in dieser Region an, mit einem Fokus auf die Verbesserung der Sicherheitsmaßnahmen in industriellen Betrieben. Die Wettbewerbslandschaft umfasst sowohl lokale Hersteller als auch internationale Akteure, was ein dynamisches Marktumfeld schafft. Die Präsenz von Schlüsselakteuren wie Crane Co. und Pentair stärkt das Wachstumspotenzial des Marktes weiter.

Pressure Safety Valve Market Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Markt für Drucksicherheitsventile ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die von zunehmenden Sicherheitsvorschriften und der wachsenden Nachfrage nach effizienten Druckmanagementlösungen in verschiedenen Branchen geprägt ist. Schlüsselakteure wie Emerson (USA), Parker Hannifin (USA) und Honeywell (USA) sind strategisch positioniert, um ihre technologische Expertise und umfangreichen Produktportfolios zu nutzen. Emerson (USA) konzentriert sich auf Innovation und digitale Transformation und verbessert sein Produktangebot mit intelligenten Technologien, die die betriebliche Effizienz steigern. In der Zwischenzeit betont Parker Hannifin (USA) die regionale Expansion und Partnerschaften, um seine Marktpräsenz, insbesondere in Schwellenländern, zu stärken. Honeywell (USA) verfolgt einen facettenreichen Ansatz, indem es Nachhaltigkeit in seine Produktentwicklung integriert, was mit den globalen Trends zu umweltfreundlichen Lösungen übereinstimmt. Zusammen tragen diese Strategien zu einem wettbewerbsintensiven Umfeld bei, das zunehmend auf technologische Fortschritte und regulatorische Compliance fokussiert ist. In Bezug auf Geschäftstaktiken lokalisieren Unternehmen die Fertigung, um die Durchlaufzeiten zu verkürzen und die Lieferketten zu optimieren, was besonders wichtig ist in einem Markt, der moderat fragmentiert ist. Diese Lokalisierung verbessert nicht nur die Reaktionsfähigkeit auf Kundenbedürfnisse, sondern mindert auch Risiken, die mit globalen Unterbrechungen der Lieferkette verbunden sind. Die Wettbewerbsstruktur des Marktes für Drucksicherheitsventile zeigt, dass, während einige wenige Akteure dominieren, es ausreichend Möglichkeiten für kleinere Unternehmen gibt, Nischen zu schaffen, insbesondere durch spezialisierte Produkte oder Dienstleistungen.
Im August kündigte Emerson (USA) die Einführung seiner neuen Reihe von intelligenten Drucksicherheitsventilen an, die IoT-Technologie integrieren, um Echtzeitüberwachung und prädiktive Wartungsfähigkeiten bereitzustellen. Dieser strategische Schritt ist bedeutend, da er Emerson an die Spitze des Trends zur digitalen Transformation innerhalb der Branche positioniert und potenziell den Kundenwert durch verbesserte Sicherheit und betriebliche Effizienz steigert. Die Integration von IoT in Drucksicherheitsventile könnte auch einen neuen Standard für Leistung und Zuverlässigkeit im Markt setzen.
Im September erweiterte Parker Hannifin (USA) seine Fertigungskapazitäten in Südostasien, indem es eine neue Anlage zur Produktion von Drucksicherheitsventilen errichtete. Diese Expansion ist ein Indikator für Parkers Strategie, die Produktion zu lokalisieren und der wachsenden Nachfrage in der Region Asien-Pazifik gerecht zu werden. Durch die Verbesserung seiner Fertigungsbasis zielt Parker Hannifin darauf ab, Kosten zu senken und die Servicebereitstellung zu verbessern, was seine Wettbewerbsposition in einem sich schnell entwickelnden Markt stärken könnte.
Im Juli ging Honeywell (USA) eine strategische Partnerschaft mit einem führenden erneuerbaren Energiefirma ein, um Drucksicherheitsventile zu entwickeln, die speziell für den Einsatz in Anwendungen der grünen Energie konzipiert sind. Diese Zusammenarbeit unterstreicht Honeywells Engagement für Nachhaltigkeit und Innovation und stimmt die Produktentwicklung auf den zunehmenden Fokus auf erneuerbare Energiequellen ab. Solche Partnerschaften verbessern nicht nur das Produktangebot, sondern positionieren Honeywell auch als führend im Übergang zu nachhaltigen industriellen Praktiken.
Im Oktober zeigt der Markt für Drucksicherheitsventile Trends, die die Digitalisierung, Nachhaltigkeit und die Integration von künstlicher Intelligenz in die Produktangebote betonen. Strategische Allianzen werden zunehmend wichtig, da Unternehmen versuchen, ihre Stärken zu kombinieren, um komplexen Marktanforderungen gerecht zu werden. Die wettbewerbliche Differenzierung wird voraussichtlich von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf Innovation, Technologieintegration und Zuverlässigkeit der Lieferkette evolvieren. Dieser Wandel deutet darauf hin, dass Unternehmen, die diese Aspekte priorisieren, besser positioniert sein werden, um in der Zukunft erfolgreich zu sein.

Zu den wichtigsten Unternehmen im Pressure Safety Valve Market-Markt gehören

Branchenentwicklungen

Aktuelle Entwicklungen im Markt für Drucksicherheitsventile spiegeln einen wachsenden Fokus auf Sicherheit und Effizienz in verschiedenen Branchen wider, insbesondere in der Öl- und Gasindustrie, der Petrochemie und der Stromerzeugung. Fortschritte in der Technologie treiben die Einführung von intelligenten Drucksicherheitsventilen voran, die mit IoT-Funktionen ausgestattet sind und eine Echtzeitüberwachung und prädiktive Wartung ermöglichen, um Ausfallzeiten zu minimieren.

Regulatorische Rahmenbedingungen im Bereich der Industriesicherheit werden ebenfalls strenger, was die Hersteller zwingt, zu innovieren und sich an verbesserte Sicherheitsstandards zu halten. Darüber hinaus führt die steigende Nachfrage nach energieeffizienten Lösungen dazu, dass Unternehmen in Forschung und Entwicklung für effektivere Drucksicherheitsventile investieren.

Unternehmen erkunden auch strategische Partnerschaften und Fusionen, um ihr Produktangebot zu erweitern und ihre Marktpräsenz zu verbessern. Da der Markt voraussichtlich wachsen wird, deuten diese Trends auf eine robuste Pipeline für Innovation und Investitionen in Technologien für Drucksicherheitsventile hin, die den sich entwickelnden Bedürfnissen verschiedener Sektoren gerecht werden und gleichzeitig Sicherheitsstandards und Effizienzanforderungen erfüllen.

Zukunftsaussichten

Pressure Safety Valve Market Zukunftsaussichten

Der Markt für Drucksicherheitsventile wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 3,84% wachsen, angetrieben durch industrielle Sicherheitsvorschriften, technologische Fortschritte und steigende Nachfrage in verschiedenen Sektoren.

Bis 2035 wird erwartet, dass der Markt ein robustes Wachstum erreicht, das sich an den sich entwickelnden Sicherheitsstandards und technologischen Innovationen orientiert.

Marktsegmentierung

Markt für Drucksicherheitsventile Ausblick nach Ventiltyp

  • Federbelastete Sicherheitsventile
  • Pilotbetriebene Sicherheitsventile
  • Direkt wirkende Sicherheitsventile
  • Ausbalancierte Membran-Sicherheitsventile

Markt für Drucksicherheitsventile Ausblick nach Anwendung

  • Öl und Gas
  • Chemische Verarbeitung
  • Stromerzeugung
  • Wasser- und Abwasserwirtschaft
  • Pharmazeutika

Markt für Drucksicherheitsventile Ausblick nach Materialtyp

  • Edelstahl
  • Kohlenstoffstahl
  • Legierungsmaterialien
  • Kunststoff
  • Messing

Markt für Drucksicherheitsventile Ausblick nach Druckbewertung

  • Niederdruck
  • Mitteldruck
  • Hochdruck
  • Ultrahochdruck

Markt für Drucksicherheitsventile Ausblick nach Endbenutzerindustrie

  • Herstellung
  • Energie und Versorgungsunternehmen
  • Bergbau
  • Lebensmittel und Getränke
  • Gesundheitswesen

Berichtsumfang

MARKTGRÖSSE 2024 4,759 (Milliarden USD)
MARKTGRÖSSE 2025 4,942 (Milliarden USD)
MARKTGRÖSSE 2035 7,205 (Milliarden USD)
JÄHRLICHE WACHSTUMSRATE (CAGR) 3,84 % (2025 - 2035)
BERICHTSDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten Milliarden USD
Wichtige Unternehmen profiliert Emerson (USA), Parker Hannifin (USA), Honeywell (USA), Schneider Electric (FR), Kitz Corporation (JP), Velan Inc. (CA), Cameron (USA), Pentair (USA), Crane Co. (USA)
Abgedeckte Segmente Ventiltyp, Anwendung, Materialtyp, Druckbewertung, Endbenutzerindustrie, regional
Wichtige Marktchancen Integration von intelligenten Technologien verbessert Sicherheit und Effizienz im Markt für Drucksicherheitsventile.
Wichtige Marktdynamiken Steigende regulatorische Standards und technologische Fortschritte treiben Innovation und Wettbewerb im Markt für Drucksicherheitsventile voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

FAQs

Wie hoch ist die aktuelle Bewertung des Marktes für Drucksicherheitsventile im Jahr 2024?

Der Markt für Drucksicherheitsventile wurde 2024 mit 4,759 Milliarden USD bewertet.

Wie hoch wird die prognostizierte Marktbewertung für den Markt der Drucksicherheitsventile im Jahr 2035 sein?

Der Markt wird voraussichtlich bis 2035 7,205 Milliarden USD erreichen.

Wie hoch wird die erwartete CAGR für den Markt der Drucksicherheitsventile im Prognosezeitraum 2025 - 2035 sein?

Die erwartete CAGR für den Markt der Drucksicherheitsventile im Zeitraum 2025 - 2035 beträgt 3,84 %.

Welches Segment des Ventiltyps wird voraussichtlich die höchste Bewertung im Jahr 2035 haben?

Das Segment der federbelasteten Sicherheitsventile wird voraussichtlich bis 2035 2,2 Milliarden USD erreichen.

Wie schneidet das Anwendungssegment Öl und Gas in Bezug auf die Marktbewertung ab?

Das Anwendungssegment Öl und Gas wurde 2024 mit 1,5 Milliarden USD bewertet und wird voraussichtlich bis 2035 auf 2,3 Milliarden USD wachsen.

Welche Materialien werden überwiegend im Markt für Drucksicherheitsventile verwendet?

Edelstahl wird voraussichtlich das Segment der Materialtypen dominieren und von 1,5 Milliarden USD im Jahr 2024 auf 2,3 Milliarden USD im Jahr 2035 wachsen.

Welche Endverbraucherbranche wird voraussichtlich das größte Wachstum im Markt für Drucksicherheitsventile sehen?

Die Endverbraucherbranche Energie und Versorgungsunternehmen wird voraussichtlich von 1,5 Milliarden USD im Jahr 2024 auf 2,2 Milliarden USD im Jahr 2035 wachsen.

Wie ist die Marktleistung des Segments mit hoher Druckbewertung?

Das Segment mit hoher Druckbewertung wurde 2024 mit 1,5 Milliarden USD bewertet und wird voraussichtlich bis 2035 2,1 Milliarden USD erreichen.

Wer sind die Hauptakteure im Markt für Drucksicherheitsventile?

Zu den Hauptakteuren auf dem Markt gehören Emerson, Parker Hannifin, Honeywell, Schneider Electric und Kitz Corporation.

Welche Trends beeinflussen den Markt für Drucksicherheitsventile im Jahr 2025?
Trends wie die steigende Nachfrage im Öl- und Gassektor und Fortschritte in der Ventiltechnologie beeinflussen den Markt im Jahr 2025.
Autor
Author
Author Profile
Snehal Singh LinkedIn Manager - Research
High acumen in analyzing complex macro & micro markets with more than 6 years of work experience in the field of market research. By implementing her analytical skills in forecasting and estimation into market research reports, she has expertise in Packaging, Construction, and Equipment domains. She handles a team size of 20-25 resources and ensures smooth running of the projects, associated marketing activities, and client servicing.
Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.