Polyvinylchloridharzmarkt

Marktforschungsbericht über Polyvinylchloridharz nach Endverbrauchsindustrie (Bau und Konstruktion, Automobil, Verpackung, Elektro und Elektronik, Medizin und Gesundheitswesen), nach Produktqualität (Suspensionsqualität, Emulsionsqualität, Bulk-Polymerisationsqualität), nach Form (Harz, Verbindung, Pulver), nach Produktionsmethode (Ethylen-Dichlorid (EDC)-Route, Vinylchloridmonomer (VCM)-Route), nach Anwendung (Rohre und Fittings, Fenster und Türen, Fußböden, Automobilteile, Verpackungsfolien) und nach Region (Nordamerika, Europa, Südamerika, Asien-Pazifik, Naher Osten und Afrika) - Prognose bis 2035
ID: MRFR/CnM/27726-HCR 128 Pages Priya Nagrale Last Updated: October 24, 2026
Polyvinyl Chloride Resin Market
Market Size
Forecast Period2025 - 2035
CAGR (2025 - 2035)3.46%
2024 Market Size$ 46.43 Billion
2025 Market Size$ 48.03 Billion
2035 Market Size$ 67.51 Billion
Key Players
Shin-Etsu Chemical Co
Westlake Chemical Corporation
Formosa Plastics Corporation
BASF SE
SABIC
LG Chem
Opportunities
  • Growth in Automotive Applications
  • Rising Demand in Construction Sector
  • Increasing Use in Packaging Solutions

Polyvinylchloridharzmarkt Zusammenfassung

Laut der Analyse von Market Research Future wurde die Größe des Polyvinylchloridharzmarktes im Jahr 2024 auf 46,43 Milliarden USD geschätzt. Die Polyvinylchloridharzindustrie wird voraussichtlich von 48,03 Milliarden USD im Jahr 2025 auf 67,51 Milliarden USD bis 2035 wachsen, was einer jährlichen Wachstumsrate (CAGR) von 3,46 % während des Prognosezeitraums 2025 - 2035 entspricht.

Wichtige Markttrends & Highlights

Der Markt für Polyvinylchloridharz ist bereit für Wachstum, angetrieben durch Nachhaltigkeit und technologische Fortschritte.

  • Die nordamerikanische Region bleibt der größte Markt für Polyvinylchloridharz, hauptsächlich aufgrund seiner umfangreichen Verwendung im Bau- und Konstruktionssektor.
  • Asien-Pazifik entwickelt sich zur am schnellsten wachsenden Region, angetrieben durch die steigende Nachfrage in Automobilanwendungen und Verpackungslösungen.
  • Das Segment Bau und Konstruktion dominiert den Markt, während das Verpackungssegment aufgrund sich entwickelnder Verbraucherpräferenzen ein rapides Wachstum erlebt.
  • Wichtige Markttreiber sind die steigende Nachfrage im Bauwesen und regulatorische Unterstützung für nachhaltige Materialien, die die Zukunft der Branche gestalten.

Marktgröße & Prognose

2024 Marktgröße 46,43 (USD Milliarden)
2035 Marktgröße 67,51 (USD Milliarden)
CAGR (2025 - 2035) 3,46%

Hauptakteure

Shin-Etsu Chemical Co (JP), Westlake Chemical Corporation (US), Formosa Plastics Corporation (TW), BASF SE (DE), SABIC (SA), LG Chem (KR), INEOS Group Limited (GB), Kraton Corporation (US), Mitsubishi Chemical Corporation (JP)

Polyvinylchloridharzmarkt Treiber

Wachstum in der Automobilanwendung

Die Automobilindustrie übernimmt zunehmend den Polyvinylchloridharzmarkt, der als entscheidender Treiber für den Polyvinylchloridharzmarkt dient. PVC wird in verschiedenen Automobilkomponenten verwendet, einschließlich Innenverkleidungen, Armaturenbrettern und Kabelisolierungen, aufgrund seiner leichten und vielseitigen Eigenschaften. Da der Automobilsektor sich in Richtung Elektrofahrzeuge bewegt, wird erwartet, dass die Nachfrage nach leichten Materialien steigt, was möglicherweise die Verwendung von PVC erhöht. Im Jahr 2025 wird erwartet, dass der Automobilmarkt um etwa 4 % wächst, was zu einem entsprechenden Anstieg des PVC-Verbrauchs führen könnte. Dieser Trend deutet darauf hin, dass die Entwicklung der Automobilindustrie erhebliche Auswirkungen auf den Polyvinylchloridharzmarkt haben könnte, Innovationen und neue Anwendungen fördert.

Steigende Nachfrage im Bausektor

Der Bausektor scheint ein Haupttreiber für den Polyvinylchloridharzmarkt zu sein. Mit zunehmender Urbanisierung und Infrastrukturentwicklung steigt die Nachfrage nach PVC in Baumaterialien wie Rohren, Fenstern und Fußböden. Im Jahr 2025 wird erwartet, dass die Bauindustrie mit einer Rate von etwa 5,5 % jährlich wächst, was den Verbrauch von PVC-Harz erheblich steigern könnte. Die Haltbarkeit, Korrosionsbeständigkeit und geringen Wartungsanforderungen dieses Materials machen es zu einer bevorzugten Wahl unter Bauherren und Architekten. Darüber hinaus könnte der Trend zu nachhaltigen Baupraktiken die Attraktivität von PVC erhöhen, da es recycelbar und wiederverwendbar ist und mit Umweltzielen übereinstimmt. Daher wird erwartet, dass die Expansion des Bausektors den Polyvinylchloridharzmarkt vorantreibt.

Zunehmende Verwendung in Verpackungslösungen

Die Verpackungsindustrie erlebt einen bemerkenswerten Wandel hin zur Verwendung des Polyvinylchloridharzmarktes, der als wichtiger Treiber für den Polyvinylchloridharzmarkt dient. PVC wird wegen seiner Klarheit, Stärke und Barriereeigenschaften bevorzugt, was es für Lebensmittel- und Pharmaverpackungen geeignet macht. Da die Verbraucherpräferenzen in Richtung Bequemlichkeit und Sicherheit tendieren, wird die Nachfrage nach PVC in der Verpackung voraussichtlich steigen. Im Jahr 2025 wird erwartet, dass der Verpackungssektor mit einer Rate von etwa 3,5 % wächst, was den Markt für PVC-Harz verbessern könnte. Dieses Wachstum könnte durch regulatorische Maßnahmen zur Förderung sichererer Verpackungsmaterialien weiter unterstützt werden. Folglich wird erwartet, dass die zunehmende Abhängigkeit von PVC in Verpackungslösungen den Polyvinylchloridharzmarkt stärken wird.

Technologische Innovationen in der Produktion

Technologische Fortschritte in der Produktion des Polyvinylchloridharzmarktes erweisen sich als bedeutender Treiber für den Polyvinylchloridharzmarkt. Innovationen wie verbesserte Polymerisationstechniken und die Entwicklung von biobasiertem PVC verbessern die Produktionseffizienz und reduzieren die Umweltauswirkungen. Diese Fortschritte könnten zu niedrigeren Produktionskosten und höherwertigen Produkten führen, wodurch PVC wettbewerbsfähiger gegenüber alternativen Materialien wird. Im Jahr 2025 wird die Einführung neuer Technologien voraussichtlich einen nachhaltigeren Produktionsprozess ermöglichen, der umweltbewusste Verbraucher anziehen könnte. Infolgedessen wird erwartet, dass die laufenden technologischen Innovationen eine entscheidende Rolle bei der Gestaltung der Zukunft des Polyvinylchloridharzmarktes spielen.

Regulatorische Unterstützung für nachhaltige Materialien

Regulatorische Rahmenbedingungen, die nachhaltige Materialien fördern, beeinflussen zunehmend den Polyvinylchloridharzmarkt. Regierungen setzen Richtlinien um, die darauf abzielen, Plastikmüll zu reduzieren und die Verwendung von recycelbaren Materialien zu fördern. Diese regulatorische Unterstützung könnte die Nachfrage nach PVC antreiben, insbesondere in Anwendungen, in denen Recycelbarkeit betont wird. Im Jahr 2025 könnte die Umsetzung strengerer Vorschriften zur Kunststoffnutzung zu einem Anstieg der Nachfrage nach nachhaltigen Alternativen, einschließlich PVC, führen. Die Fähigkeit des Materials, mehrfach recycelt zu werden, stimmt mit diesen regulatorischen Trends überein und könnte seine Marktposition verbessern. Daher wird erwartet, dass die sich entwickelnde regulatorische Landschaft als Katalysator für das Wachstum innerhalb des Polyvinylchloridharzmarktes dient.
Einblicke in Marktsegmente

Nach Endverbrauchsindustrie: Bau und Konstruktion (Größter) vs. Verpackung (Schnellstwachsende)

Im Polyvinylchlorid-Harzmarkt hält das Segment Bau und Konstruktion den größten Marktanteil, hauptsächlich aufgrund seiner umfangreichen Verwendung in Rohren, Fittings und verschiedenen Baumaterialien. Diese Dominanz spiegelt die starke Nachfrage aus der Bauindustrie wider, die durch laufende Infrastrukturprojekte und Urbanisierungstrends weltweit gestärkt wird. Auf der anderen Seite gewinnt das Segment Verpackung an Bedeutung, angetrieben durch die zunehmende Präferenz für PVC-Materialien in flexiblen und starren Verpackungsanwendungen. Da sich die Verbraucherpräferenzen in Richtung nachhaltiger Verpackungslösungen verschieben, wird die Relevanz von PVC voraussichtlich erheblich zunehmen. Darüber hinaus stimmen die Wachstumstreiber für diese Segmente eng mit globalen Trends überein. Das Segment Bau und Konstruktion profitiert von steigenden Wohnbedarfen und Infrastrukturinvestitionen, insbesondere in Schwellenländern. Gleichzeitig erlebt der Verpackungssektor ein schnelles Wachstum, das durch den Boom des E-Commerce und den Bedarf an langlebigen, leichten Verpackungslösungen angeheizt wird. Nachhaltigkeitsinitiativen prägen ebenfalls die zukünftige Wachstumsrichtung beider Segmente und betonen die Recyclingfähigkeit und Vielseitigkeit von PVC-Materialien.

Bau und Konstruktion (Dominant) vs. Verpackung (Aufstrebend)

Das Segment Bau und Konstruktion ist die dominierende Kraft im Polyvinylchlorid-Harzmarkt, da es eine entscheidende Rolle in modernen Baupraktiken spielt. PVC wird aufgrund seiner Haltbarkeit, Kosteneffizienz und Vielseitigkeit in Anwendungen von Abflussrohren bis zu Fensterprofilen bevorzugt. Mit der fortschreitenden Urbanisierung und Infrastrukturentwicklung weltweit gedeiht dieses Segment weiterhin, insbesondere in Regionen mit schnellem Wirtschaftswachstum. Im Gegensatz dazu entwickelt sich das Segment Verpackung zu einem entscheidenden Akteur auf dem Markt, angetrieben durch innovative Anwendungen in der Lebensmittel-, Getränke- und Konsumgüterverpackung. Seine leichte Natur und die Fähigkeit, die Produktintegrität zu bewahren, machen PVC zu einem bevorzugten Material. Die Nachfrage nach nachhaltigen Verpackungslösungen beschleunigt das Wachstum dieses Segments, da Hersteller nach Möglichkeiten suchen, recycelbares PVC in ihre Angebote zu integrieren.

Nach Produktgrad: Suspensionsgrad (Größter) vs. Emulsionsgrad (Schnellstwachsende)

Im Polyvinylchlorid-Harzmarkt zeigt das Segment 'Produktgrad' bemerkenswerte Verteilungen zwischen Suspensionsgrad, Emulsionsgrad und Bulk-Polymerisationsgrad. Derzeit führt der Suspensionsgrad mit dem größten Marktanteil aufgrund seiner vielseitigen Anwendungen in verschiedenen Branchen, einschließlich Bau und Automobil, an. Im Gegensatz dazu gewinnt der Emulsionsgrad, der für seine umweltfreundlichen Eigenschaften bekannt ist, schnell an Bedeutung. Der Bulk-Polymerisationsgrad, obwohl essenziell, bleibt eher nischenspezifisch und bedient spezifische Leistungsbedürfnisse in Spezialanwendungen. Die Wachstumstreiber für das Segment Produktgrad sind recht vielfältig. Technologische Fortschritte in den Herstellungsprozessen haben die Effizienz und Qualität des Suspensionsgrads verbessert und dessen Dominanz aufrechterhalten. Währenddessen verzeichnet der Emulsionsgrad eine steigende Nachfrage, die durch einen Wandel hin zu nachhaltigen Praktiken in verschiedenen Sektoren angeheizt wird. Dieses wachsende Bewusstsein und der regulatorische Druck auf niedrigere flüchtige organische Verbindungen machen den Emulsionsgrad zum am schnellsten wachsenden Segment. Darüber hinaus tragen Innovationen, die die Leistungsmerkmale des Bulk-Polymerisationsgrads verbessern, ebenfalls zum allmählichen Wachstum des Segments bei.

Suspensionsgrad: Dominant vs. Bulk-Polymerisationsgrad: Aufstrebend

Suspensionsgrad-Polyvinylchlorid wird als der dominante Akteur in diesem Segment anerkannt, da es eine weitreichende Anwendbarkeit in Bau, Rohrleitungen und Verpackung bietet und ein robustes Gleichgewicht zwischen Leistung und Kosten bietet. Mit hervorragenden mechanischen Eigenschaften und einfacher Verarbeitung hat es einen signifikanten Vorsprung auf dem Markt. Auf der anderen Seite konzentriert sich der Bulk-Polymerisationsgrad, der als aufstrebend eingestuft wird, auf spezialisierte Anwendungen, die hohe Leistungsmerkmale erfordern. Obwohl sein Marktanteil kleiner ist, gewinnt dieser Grad aufgrund seiner Fähigkeit, PV-Polymer mit maßgeschneiderten Eigenschaften zu produzieren, an Interesse, was für Hersteller, die auf bestimmte Leistungsbedürfnisse abzielen, ansprechend ist. Der wachsende Trend zur Anpassung in Produktformulierungen könnte die Position des Bulk-Polymerisationsgrads in naher Zukunft stärken.

Nach Form: Harz (Größter) vs. Pulver (Schnellstwachsende)

Der Polyvinylchlorid (PVC) Harzmarkt besteht aus mehreren wichtigen Segmentwerten, hauptsächlich Harz, Verbindung und Pulver. Unter diesen bleibt Harz das größte Segment und erfasst einen signifikanten Teil des Gesamtmarktanteils aufgrund seiner weitreichenden Anwendungen in Bau, Automobil und Gesundheitswesen. In der Zwischenzeit hat das Pulversegment an Bedeutung gewonnen, da es Hersteller anspricht, die kosteneffektive, vielseitige Lösungen für verschiedene Anwendungen suchen, und sich somit als bemerkenswerter Wettbewerber auf dem Markt positioniert.

Harz (Dominant) vs. Pulver (Aufstrebend)

Im Bereich des Polyvinylchlorid-Harzmarktes steht das Harzsegment als dominante Kraft da, bekannt für seine robuste Leistung in mehreren Sektoren, einschließlich Rohren, Fittings und Bodenbelägen. Es zeichnet sich durch seine Haltbarkeit, die Fähigkeit, rauen Bedingungen standzuhalten, und die einfache Verarbeitung aus, was es zu einer bevorzugten Wahl unter Herstellern macht. Im Gegensatz dazu wurde das Pulversegment, obwohl es aufstrebend ist, für seine Flexibilität und die vielfältige Anwendungsbreite, insbesondere in Beschichtungen und Compoundierungsprozessen, anerkannt. Das Wachstum der Nachfrage nach nachhaltigen Praktiken hat die Verwendung von Pulver weiter vorangetrieben, da es oft weniger Energie in seinen Anwendungen benötigt und somit eine ansprechende Lösung für umweltbewusste Produzenten bietet.

Nach Produktionsmethode: Vinylchloridmonomer (Größter) vs. Ethylen-Dichlorid (Schnellstwachsende)

Im Polyvinylchlorid-Harzmarkt werden die Produktionsmethoden hauptsächlich in die Vinylchloridmonomer (VCM)-Route und die Ethylen-Dichlorid (EDC)-Route kategorisiert. Die VCM-Route sticht als das größte Segment hervor und hat einen signifikanten Marktanteil aufgrund ihrer etablierten Technologien und der weit verbreiteten Anwendung in verschiedenen Anwendungen. Diese Methode wurde aufgrund ihrer Effizienz und Kosteneffektivität weit genutzt und ist eine bevorzugte Wahl unter Herstellern. Auf der anderen Seite entwickelt sich die Ethylen-Dichlorid (EDC)-Route als die am schnellsten wachsende Produktionsmethode auf dem Markt. Dieser Trend wird durch Fortschritte in der Produktionstechnologie und eine steigende Nachfrage nach umweltfreundlichen Alternativen in der PVC-Herstellung angetrieben. Da regulatorische Änderungen nachhaltige Produktionspraktiken priorisieren, gewinnt die EDC-Route an Bedeutung aufgrund ihrer geringeren Umweltauswirkungen, was Investitionen und Aufmerksamkeit von Herstellern anzieht, die innerhalb der Branche innovieren möchten.

Produktionsmethode: VCM (Dominant) vs. EDC (Aufstrebend)

Die Vinylchloridmonomer (VCM)-Route bleibt die dominante Produktionsmethode im Polyvinylchlorid-Harzmarkt, gekennzeichnet durch ihre umfangreiche Nutzung und zuverlässige Produktion. Diese Methode umfasst die Polymerisation von Vinylchloridgas, was zu einem hochwertigen Harz führt, das für eine Vielzahl von Anwendungen geeignet ist, von Baumaterialien bis hin zu Verpackungen. Im Gegensatz dazu gewinnt die Ethylen-Dichlorid (EDC)-Route als aufstrebende Produktionsmethode an Boden, die für ihr Potenzial bekannt ist, PVC mit einem kleineren Kohlenstoff-Fußabdruck zu produzieren. Die EDC-Methode, die die Chlorierung von Ethylen umfasst, stellt einen innovativen Ansatz zur PVC-Produktion dar und positioniert sich vorteilhaft in einem Markt, der zunehmend Nachhaltigkeit und Umweltverantwortung schätzt.

Nach Anwendung: Rohre und Fittings (Größter) vs. Bodenbeläge (Schnellstwachsende)

Im Polyvinylchlorid-Harzmarkt zeigt das Anwendungssegment eine signifikante Vielfalt in der Verteilung des Marktanteils. Rohre und Fittings führen als größtes Segment, das von einer konstanten Nachfrage in Bau- und Infrastrukturprojekten profitiert. In der Zwischenzeit haben sich Bodenbelagsanwendungen als das am schnellsten wachsende Segment herausgebildet, angetrieben durch die zunehmende Präferenz für langlebige und ästhetisch ansprechende Optionen in Wohn- und Geschäftsräumen. Diese Segmente veranschaulichen die vielfältigen Anwendungen von PVC-Harz und die Breite seiner Marktreichweite. Wachstumstrends im Anwendungssegment werden weitgehend von technologischen Fortschritten und sich entwickelnden Verbraucherpräferenzen beeinflusst. Die robuste Nachfrage nach energieeffizienten Sanitärsystemen und umweltfreundlichen Bau Lösungen treibt das Wachstum von Rohren und Fittings voran. Im Gegensatz dazu wird das schnelle Wachstum des Bodenbelagssegments auf den steigenden Trend zu Wohnungsrenovierungen und die wachsende Beliebtheit von Luxusvinylböden zurückgeführt, die Ästhetik mit Leistung kombinieren.

Rohre und Fittings: Dominant vs. Verpackungsfolien: Aufstrebend

Rohre und Fittings dominieren den Polyvinylchlorid-Harzmarkt aufgrund ihrer entscheidenden Rolle in Sanitär- und HVAC-Systemen. Dieses Segment ist durch seine robusten Anwendungen in Wohn- und Industriesektoren gekennzeichnet und profitiert von der Haltbarkeit und Kosteneffektivität von PVC. Angesichts zunehmender Umweltbedenken werden Rohre aus PVC zunehmend bevorzugt wegen ihrer Langlebigkeit und Recyclingfähigkeit. Im Gegensatz dazu stellen Verpackungsfolien ein aufstrebendes Segment innerhalb des PVC-Marktes dar, das durch die Nachfrage nach vielseitigen und leichten Verpackungslösungen angetrieben wird. Obwohl es noch wächst, gewinnt das Segment der Verpackungsfolien aufgrund des Anstiegs des E-Commerce und des Bedarfs an nachhaltigen Verpackungsalternativen an Bedeutung. Hersteller erkunden innovative Formulierungen, die die Barriereeigenschaften verbessern und gleichzeitig die Umweltauswirkungen reduzieren.

Erhalten Sie detailliertere Einblicke zu Polyvinylchloridharzmarkt

Regionale Einblicke

Nordamerika: Marktführer bei PVC-Harzen

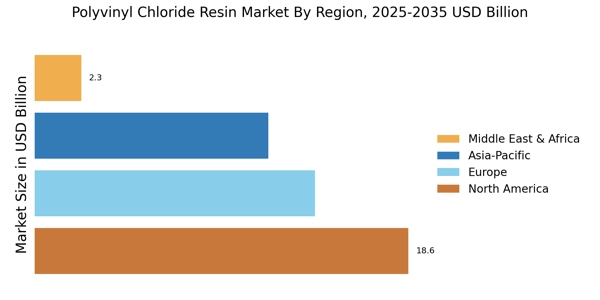
Nordamerika ist der größte Markt für Polyvinylchlorid (PVC) Harz und macht etwa 40 % des globalen Marktanteils aus. Das Wachstum der Region wird durch eine robuste Nachfrage aus den Branchen Bauwesen, Automobil und Verpackung sowie durch günstige regulatorische Rahmenbedingungen, die nachhaltige Materialien fördern, angetrieben. Der zunehmende Fokus auf Infrastrukturentwicklung und Renovierungsprojekte befeuert die Nachfrage nach PVC-Produkten weiter und macht es zu einem wichtigen Akteur auf dem Markt. Die Vereinigten Staaten und Kanada sind die führenden Länder in dieser Region, mit erheblichen Beiträgen von großen Unternehmen wie Westlake Chemical Corporation und Shin-Etsu Chemical Co. Die Wettbewerbslandschaft ist durch eine Mischung aus etablierten Akteuren und aufstrebenden Unternehmen gekennzeichnet, die alle um Marktanteile konkurrieren. Die Präsenz fortschrittlicher Fertigungsanlagen und eines starken Vertriebsnetzes verbessert die Wettbewerbsfähigkeit der Region.

Europa: Nachhaltiges Wachstum im PVC-Sektor

Europa erlebt eine bedeutende Transformation im Polyvinylchlorid (PVC) Harzmarkt, die durch strenge Umweltvorschriften und einen Wandel hin zu nachhaltigen Praktiken vorangetrieben wird. Die Region hält etwa 30 % des globalen Marktanteils, wobei Deutschland und Frankreich die größten Beiträge leisten. Das Engagement der Europäischen Union zur Reduzierung von Plastikabfällen und zur Förderung von Recyclinginitiativen katalysiert die Nachfrage nach umweltfreundlichen PVC-Lösungen und fördert somit das Marktwachstum. Deutschland führt den Markt an, unterstützt von Schlüsselakteuren wie BASF SE und INEOS Group Limited, die in innovative Technologien investieren, um nachhaltiges PVC zu produzieren. Die Wettbewerbslandschaft ist geprägt von Kooperationen und Partnerschaften, die darauf abzielen, das Produktangebot zu verbessern. Der Fokus auf die Prinzipien der Kreislaufwirtschaft verändert die Branche und positioniert Europa als führenden Anbieter in der nachhaltigen PVC-Produktion.

Asien-Pazifik: Schw emerging Markt für PVC-Harze

Asien-Pazifik entwickelt sich schnell zu einem bedeutenden Akteur im Polyvinylchlorid (PVC) Harzmarkt und macht etwa 25 % des globalen Marktanteils aus. Das Wachstum der Region wird hauptsächlich durch zunehmende Urbanisierung, Industrialisierung und steigende Nachfrage aus den Sektoren Bauwesen und Automobil angetrieben. Länder wie China und Indien führen dieses Wachstum an, unterstützt durch staatliche Initiativen zur Infrastrukturentwicklung und Wohnprojekten. China ist der größte Markt in der Region, wobei große Unternehmen wie Formosa Plastics Corporation und LG Chem eine entscheidende Rolle spielen. Die Wettbewerbslandschaft ist durch eine Mischung aus inländischen und internationalen Akteuren gekennzeichnet, die alle versuchen, Marktanteile zu gewinnen. Der Fokus der Region auf Innovation und Technologieneubewertung wird voraussichtlich ihre Position im Polyvinylchloridharzmarkt weiter verbessern.

Naher Osten und Afrika: Wachsende PVC-Nachfrage in Schwellenmärkten

Die Region Naher Osten und Afrika verzeichnet einen allmählichen Anstieg der Nachfrage nach Polyvinylchlorid (PVC) Harz und hält etwa 5 % des globalen Marktanteils. Das Wachstum wird durch steigende Bautätigkeiten, insbesondere in den Ländern des Golfkooperationsrates (GCC), wo Infrastrukturprojekte zunehmen, angetrieben. Darüber hinaus fördert der Fokus der Region auf die Diversifizierung der Volkswirtschaften die Nachfrage nach PVC in verschiedenen Anwendungen, einschließlich Verpackung und Automobil. Länder wie Saudi-Arabien und Südafrika stehen an der Spitze dieses Wachstums, wobei wichtige Akteure wie SABIC und Kraton Corporation den Markt anführen. Die Wettbewerbslandschaft entwickelt sich weiter, mit zunehmenden Investitionen in Fertigungskapazitäten und Technologie. Während sich die Region weiter entwickelt, wird erwartet, dass die Nachfrage nach PVC steigt, unterstützt durch staatliche Initiativen zur wirtschaftlichen Diversifizierung.

Polyvinylchloridharzmarkt Regional Image

Hauptakteure und Wettbewerbseinblicke

Der Polyvinylchlorid (PVC) Harzmarkt ist derzeit durch eine dynamische Wettbewerbslandschaft gekennzeichnet, die durch die steigende Nachfrage in verschiedenen Sektoren wie Bauwesen, Automobil und Verpackung angetrieben wird. Schlüsselakteure engagieren sich aktiv in strategischen Manövern, um ihre Marktpositionierung und Betriebseffizienz zu verbessern. Besonders Unternehmen wie BASF SE (Deutschland) und Westlake Chemical Corporation (USA) konzentrieren sich auf Innovation und Nachhaltigkeit, die entscheidend für die Gestaltung ihrer Wettbewerbsstrategien zu sein scheinen. Diese Firmen investieren nicht nur in fortschrittliche Fertigungstechnologien, sondern erkunden auch Partnerschaften, um ihr Produktangebot und ihre Marktreichweite zu stärken, wodurch sie das gesamte Wettbewerbsumfeld beeinflussen. Die Marktstruktur des PVC-Harzes ist moderat fragmentiert, mit mehreren Akteuren, die um Marktanteile konkurrieren. Wichtige Geschäftstaktiken wie die Lokalisierung der Produktion und die Optimierung von Lieferketten sind unter führenden Unternehmen verbreitet. Beispielsweise ermöglicht der Schwerpunkt auf regionalen Produktionsstätten den Firmen, schnell auf lokale Marktnachfragen zu reagieren und gleichzeitig die Logistikkosten zu minimieren. Diese Strategie, gepaart mit dem kollektiven Einfluss der großen Akteure, trägt zu einer wettbewerbsintensiven Atmosphäre bei, in der Agilität und Reaktionsfähigkeit entscheidend für den Erfolg sind. Im August 2025 kündigte Shin-Etsu Chemical Co (Japan) die Erweiterung seiner PVC-Produktionskapazität als Reaktion auf die steigende globale Nachfrage an. Dieser strategische Schritt ist bedeutend, da er nicht nur die Fähigkeit des Unternehmens zur Erfüllung der Kundenbedürfnisse verbessert, sondern es auch günstig gegenüber Wettbewerbern in der Asien-Pazifik-Region positioniert. Die Expansion spiegelt einen breiteren Trend wider, bei dem Unternehmen in Kapazitäten investieren, um Wachstumschancen in Schwellenmärkten zu nutzen. Ebenso stellte die Formosa Plastics Corporation (Taiwan) im September 2025 eine neue Linie umweltfreundlicher PVC-Produkte vor, die darauf abzielt, die Umweltauswirkungen zu reduzieren. Diese Initiative unterstreicht die wachsende Bedeutung von Nachhaltigkeit im PVC-Markt, da Verbraucher und Regulierungsbehörden zunehmend umweltverantwortliche Produkte priorisieren. Durch die Ausrichtung seiner Produktentwicklung an Nachhaltigkeitszielen wird Formosa Plastics voraussichtlich seine Wettbewerbsfähigkeit steigern und eine breitere Kundenbasis ansprechen. Darüber hinaus ging SABIC (Saudi-Arabien) im Juli 2025 eine strategische Partnerschaft mit einem führenden Technologieunternehmen ein, um KI in seine Fertigungsprozesse zu integrieren. Diese Zusammenarbeit wird voraussichtlich die Produktionseffizienz optimieren und Abfälle reduzieren, was einen Trend zur digitalen Transformation in der Branche widerspiegelt. Die Integration fortschrittlicher Technologien rationalisiert nicht nur die Abläufe, sondern positioniert SABIC auch als zukunftsorientierten Marktführer im PVC-Harzmarkt. Ab Oktober 2025 sind die Wettbewerbstrends im PVC-Harzmarkt zunehmend durch Digitalisierung, Nachhaltigkeit und technologische Integration geprägt. Strategische Allianzen werden immer häufiger, was es Unternehmen ermöglicht, komplementäre Stärken zu nutzen und ihr Marktangebot zu verbessern. In Zukunft wird erwartet, dass sich die Wettbewerbsdifferenzierung weiterentwickelt und sich von traditioneller preisbasierter Konkurrenz hin zu einem Fokus auf Innovation, technologische Fortschritte und Zuverlässigkeit der Lieferkette verschiebt. Dieser Übergang wird voraussichtlich die Wettbewerbslandschaft umgestalten und ein widerstandsfähigeres und anpassungsfähigeres Marktumfeld fördern.

Zu den wichtigsten Unternehmen im Polyvinylchloridharzmarkt-Markt gehören

Aktuelle Branchenentwicklungen

  • Q3 2024: Standpunkt: PVC-Erweiterungen stehen 2025 über dem US-Markt Formosa fügte im dritten Quartal 2024 130.000 metrische Tonnen PVC-Kapazität zu seinem Werk in Baton Rouge, Louisiana, hinzu, was eine bedeutende Erweiterung der Anlage im US-Polyvinylchloridharzmarkt darstellt.
  • Q4 2024: Standpunkt: PVC-Erweiterungen stehen 2025 über dem US-Markt Shintech fügte im vierten Quartal 2024 380.000 metrische Tonnen pro Jahr PVC-Kapazität zu seinem Werk in Plaquemine, Louisiana, hinzu, was einen erheblichen Anstieg der PVC-Produktionskapazität in den USA darstellt.

Zukunftsaussichten

Polyvinylchloridharzmarkt Zukunftsaussichten

Der Markt für Polyvinylchloridharz wird voraussichtlich von 2025 bis 2035 mit einer CAGR von 3,46 % wachsen, angetrieben durch die steigende Nachfrage in den Bereichen Bau, Automobil und Verpackung.

Neue Möglichkeiten liegen in:

  • Expansion in die biobasierte PVC-Produktionsmethoden

Bis 2035 wird erwartet, dass der Markt ein robustes Wachstum erreicht, angetrieben durch Innovationen und Nachhaltigkeitsinitiativen.

Marktsegmentierung

Marktübersicht über Polyvinylchloridharzformen

  • Harz
  • Verbund
  • Pulver

Marktübersicht über Polyvinylchloridharzanwendungen

  • Rohre und Fittings
  • Fenster und Türen
  • Bodenbeläge
  • Automobilteile
  • Verpackungsfolien

Marktübersicht über Polyvinylchloridharzproduktgrade

  • Suspensionsgrad
  • Emulsionsgrad
  • Bulk-Polymerisationsgrad

Marktübersicht über die Endverbraucherindustrie für Polyvinylchloridharz

  • Bau und Konstruktion
  • Automobil
  • Verpackung
  • Elektro und Elektronik
  • Medizin und Gesundheitswesen

Marktübersicht über die Produktionsmethoden von Polyvinylchloridharz

  • Ethylen-Dichlorid (EDC) Route
  • Vinylchloridmonomer (VCM) Route

Berichtsumfang

MARKTGRÖSSE 2024 46,43 (USD Milliarden)
MARKTGRÖSSE 2025 48,03 (USD Milliarden)
MARKTGRÖSSE 2035 67,51 (USD Milliarden)
JÄHRLICHE WACHSTUMSRATE (CAGR) 3,46 % (2025 - 2035)
BERICHTSDECKUNG Umsatzprognose, Wettbewerbslandschaft, Wachstumsfaktoren und Trends
BASISJAHR 2024
Marktprognosezeitraum 2025 - 2035
Historische Daten 2019 - 2024
Marktprognoseeinheiten USD Milliarden
Wichtige Unternehmen profiliert Shin-Etsu Chemical Co (JP), Westlake Chemical Corporation (US), Formosa Plastics Corporation (TW), BASF SE (DE), SABIC (SA), LG Chem (KR), INEOS Group Limited (GB), Kraton Corporation (US), Mitsubishi Chemical Corporation (JP)
Abgedeckte Segmente Endverwendungsindustrie, Produktqualität, Form, Produktionsmethode, Anwendung, regional
Wichtige Marktchancen Die wachsende Nachfrage nach nachhaltigen und recycelbaren Materialien im Polyvinylchloridharzmarkt bietet erhebliche Chancen.
Wichtige Marktdynamiken Die steigende Nachfrage nach nachhaltigen Materialien treibt Innovation und Wettbewerb im Polyvinylchloridharzmarkt voran.
Abgedeckte Länder Nordamerika, Europa, APAC, Südamerika, MEA

Häufig gestellte Fragen

Was ist die aktuelle Bewertung des Marktes für Polyvinylchloridharze?

Die Marktbewertung betrug 46,43 Milliarden USD im Jahr 2024.

Wie groß wird die prognostizierte Marktgröße für den Polyvinylchloridharzmarkt bis 2035 sein?

Der Markt wird voraussichtlich bis 2035 67,51 Milliarden USD erreichen.

Wie hoch ist die erwartete CAGR für den Polyvinylchloridharzmarkt während des Prognosezeitraums 2025 - 2035?

Die erwartete CAGR beträgt 3,46% während des Prognosezeitraums 2025 - 2035.

Welche Unternehmen gelten als Schlüsselakteure im Polyvinylchloridharzmarkt?

Zu den Schlüsselakteuren gehören Shin-Etsu Chemical Co, Westlake Chemical Corporation und BASF SE, unter anderem.

Was sind die wichtigsten Endverbrauchsindustrien für Polyvinylchloridharz?

Die wichtigsten Endverbrauchsindustrien sind Bau und Konstruktion, Automobil und Verpackung.

Wie schneidet das Segment Bau und Konstruktion in Bezug auf die Marktbewertung ab?

Das Segment Bau und Konstruktion wurde im Jahr 2024 mit 15,0 Milliarden USD bewertet und wird voraussichtlich bis 2035 22,0 Milliarden USD erreichen.

Wie hoch ist die Marktbewertung für das Automobilsegment von Polyvinylchloridharz?

Das Automobilsegment wurde im Jahr 2024 mit 8,0 Milliarden USD bewertet und wird voraussichtlich bis 2035 auf 12,0 Milliarden USD wachsen.

Welche verschiedenen Produktqualitäten sind im Polyvinylchloridharzmarkt erhältlich?

Die Produktqualitäten umfassen Suspension Grade, Emulsion Grade und Bulk Polymerization Grade.

Wie hoch ist die Bewertungsbandbreite für das Produktionsverfahren von Vinylchloridmonomer (VCM)?
Das Produktionsverfahren für Vinylchloridmonomer (VCM) wurde im Jahr 2024 mit 27,86 Milliarden USD bewertet und wird voraussichtlich bis 2035 40,39 Milliarden USD erreichen.
In welchen Anwendungsbereichen wird ein Wachstum im Polyvinylchloridharzmarkt erwartet?
In Anwendungsbereichen wie Rohren und Armaturen, Fenstern und Türen sowie Verpackungsfolien wird ein Wachstum erwartet.
Autor
Author Author Profile Priya Nagrale LinkedIn Senior Research Analyst
With an experience of over five years in market research industry (Chemicals & Materials domain), I gather and analyze market data from diverse sources to produce results, which are then presented back to a client. Also, provide recommendations based on the findings. As a Senior Research Analyst, I perform quality checks (QC) for market estimations, QC for reports, and handle queries and work extensively on client customizations. Also, handle the responsibilities of client proposals, report planning, report finalization, and execution

Research Approach

Secondary Research

The secondary research process involved comprehensive analysis of regulatory databases, industry publications, chemical manufacturing reports, and authoritative industrial organizations. Key sources included the US Environmental Protection Agency (EPA), Occupational Safety and Health Administration (OSHA), European Chemicals Agency (ECHA), Registration, Evaluation, Authorisation and Restriction of Chemicals (REACH), American Chemistry Council (ACC), Plastics Industry Association (PLASTICS), Vinyl Institute, European Council of Vinyl Manufacturers (ECVM), China Petroleum and Chemical Industry Federation (CPCIF), Japan Plastics Industry Federation (JPIF), National Institute of Standards and Technology (NIST), US Census Bureau Construction Statistics, Eurostat Industrial Production Database, International Trade Centre (ITC) Trade Map, UN Comtrade Database, World Trade Organization (WTO) Trade Statistics, National Bureau of Statistics of China, India Ministry of Chemicals and Fertilizers, US Geological Survey (USGS) Mineral Commodity Summaries, and national chemical industry reports from key markets. These sources were used to collect production capacity data, regulatory compliance standards, trade flow statistics, raw material pricing trends, and market landscape analysis for suspension grade, emulsion grade, and bulk polymerization grade PVC resins across building and construction, automotive, packaging, electrical and electronics, and medical and healthcare applications.

Primary Research

Qualitative and quantitative insights were obtained by interviewing supply-side and demand-side stakeholders during the primary research process. CEOs, VPs of Manufacturing Operations, regulatory affairs leaders, and commercial directors from PVC resin manufacturers, compounders, and raw material suppliers comprised the supply-side sources. Distributors and industry consultants were included in the demand-side sources, which included procurement directors from construction firms, automotive OEMs, packaging converters, electrical equipment manufacturers, and medical device companies. Market segmentation was verified, capacity expansion timelines were confirmed, and insights regarding raw material procurement strategies, pricing dynamics, sustainability initiatives, and substitution threats from alternative materials were gathered through primary research.

Primary Respondent Breakdown:

By Designation: C-level Primaries (28%), Director Level (32%), Others (40%)

By Region: North America (32%), Europe (30%), Asia-Pacific (35%), Rest of World (3%)

Market Size Estimation

Global market valuation was derived through production capacity mapping and consumption volume analysis. The methodology included:

Identification of 50+ key manufacturers across North America, Europe, Asia-Pacific, Latin America, and Middle East & Africa

Product mapping across suspension grade, emulsion grade, and bulk polymerization grade PVC resins

Form analysis covering resin, compound, and powder categories

Analysis of reported and modeled annual revenues specific to PVC resin portfolios

Coverage of manufacturers representing 75-80% of global market share in 2024

Extrapolation using bottom-up (consumption volume × ASP by country/region) and top-down (manufacturer revenue validation) approaches to derive segment-specific valuations for pipes and fittings, windows and doors, flooring, automotive parts, and packaging films applications

Kostenloses Muster herunterladen

Bitte füllen Sie das folgende Formular aus, um ein kostenloses Muster dieses Berichts zu erhalten

Global Magnesium Sulfate Market – Forecast till 2027
Fallstudie
Chemicals and Materials
Download PDF ×

We do not share your information with anyone. However, we may send you emails based on your report interest from time to time. You may contact us at any time to opt-out.